CFA — Внутренняя норма доходности (IRR) и правило внутренней нормы доходности
Финансовые менеджеры часто обращаются к показателю IRR, который представляет собой ставку доходности или прибыльности инвестиций. Рассмотрим на примерах порядок расчета и применения IRR, а также правило IRR — в рамках изучения количественных методов по программе CFA.
Показатель нормы прибыли, наиболее часто используемый в анализе инвестиций (в том числе в бюджетировании капиталовложений), — это внутренняя норма доходности.
Правило внутренней нормы доходности является вторым методом выбора среди альтернативных инвестиционных предложений.
Внутренняя норма или норма прибыли (IRR, от англ. ‘internal rate of return’) — это ставка дисконтирования, которая делает чистую приведенную стоимость (NPV) инвестиций равной нулю. Она приравнивает текущую стоимость затрат (оттоков) к текущей стоимости доходов (притоков) от инвестиций.
Ставка называется «внутренней», потому что она зависит только от денежных потоков инвестиций — внешние данные не требуются. В результате мы можем применить концепцию IRR к любым инвестициям, которые могут быть представлены в виде последовательности денежных потоков.
Например, при изучении облигаций мы сталкиваемся с IRR под видом доходности к погашению (YTM, от англ. ‘yield to maturity’). Также IRR рассматривается как взвешенная ставка доходности для инвестиционных портфелей.
Необходимо помнить о предостережении в отношении интерпретации IRR: даже если наши прогнозы о движении денежных средств верны, мы получаем сложную норму прибыли, равную IRR, на срок инвестирования, но только при условии, что мы сможем реинвестировать все промежуточные денежные потоки, как это происходит в расчете IRR.
Предположим, что IRR для проекта составляет 15%, но мы последовательно реинвестируем деньги, полученные от проекта, по более низкой ставке. В этом случае мы получим доходность менее 15%. (Этот принцип может работать и в нашу пользу, если мы можем реинвестировать по ставкам выше 15%.)
Определение и формула IRR.
Определение IRR можно изобразить математически следующим образом:
(Формула 2)
Опять же, ставка IRR в Формуле 2 должна быть сопоставима с периодами денежных потоков. Например, если денежные потоки ежеквартальные, в Формуле 2 используется квартальная ставка IRR. Сама итоговая ставка IRR рассчитывается на годовой основе.
Для некоторых простых проектов денежный поток \( \CF_0 \) при \(t = 0\) (в текущий момент времени) отражает единственный разовый отток капитала или первоначальные инвестиции; а денежные потоки после \(t = 0\) являются положительными денежными притоками от инвестиций.
В таких случаях мы можем сказать, что:
\( \CF_0 = — \text <Инвестиции>\)
(отрицательный знак указывает на отток)
Таким образом, мы можем преобразовать уравнение Формулы 2 в форму, которая полезна в таких случаях:
В большинстве практических ситуаций финансовые аналитики используют программное обеспечение, электронные таблицы или финансовые калькуляторы для решения этого уравнения для IRR, поэтому вам следует ознакомиться с такими инструментами.
В реальных ситуациях при составлении бюджета капиталовложений первоначальные инвестиции (которые имеют знак минус) могут сопровождаться последующими притоками (которые имеют знаки плюс) и оттоками (которые имеют знаки минус) денежных средств.
В этих случаях инвестиционный проект может иметь более одного IRR. Возможность множественных решений является теоретическим ограничением IRR.
Правило IRR.
Правило принятия инвестиционных решений, использующее IRR или правило IRR (англ. ‘IRR rule’), гласит следующее:
«Принимайте проекты или инвестиции, для которых IRR превышает альтернативную стоимость капитала».
Правило IRR использует альтернативную стоимость капитала в качестве барьерной ставки (англ. ‘hurdle rate’), которую ставка IRR проекта должна превышать, чтобы проект был принят инвестором.
Обратите внимание, что:
- если альтернативная стоимость капитала равна IRR, то NPV равна 0.
- если альтернативная стоимость капитала меньше IRR, то NPV больше 0 (т.е., при ставке дисконтирования меньше IRR, ставка NPV будет положительной).
Имея в виду все вышесказанное, рассмотрим два примера с использованием внутренней нормы доходности.
Пример оценки программы исследований и разработок с использованием правила IRR.
В предыдущем примере с RAD Corporation первоначальные затраты составляли $1 млн., а положительные денежные потоки по программе НИОКР составляли $150,000 в течение неограниченного срока.
Теперь определим внутреннюю норму доходности программы НИОКР. Для этого нужно сделать следующее:
- Составить уравнение для определения внутренней нормы доходности этой программы исследований и разработок.
- Рассчитать IRR.
Решение 1-й части:
Нахождение IRR эквивалентно нахождению ставки дисконтирования, которая делает NPV равной 0. Поскольку денежные потоки программы НИОКР являются перпетуитетом, вы можете представить уравнение NPV как:
NPV = -Инвестиции + \( \small \overline <\CF>/ \IRR \) = 0
NPV = -$1,000,000 + $150,000 / IRR = 0
Инвестиции = \( \small \overline <\CF>/ \IRR \)
$1,000,000 = $150,000 / IRR
Решение 1-й части:
Мы можем рассчитать IRR следующим образом:
IRR = $150,000/$1,000,000 = 0.15 или 15%.
Полученная ставка 15% соответствует определению IRR.
В исходном примере 1 вы обнаружили, что ставка дисконтирования в 15% сделала NPV программы НИОКР равной 0. Следовательно, в соответствии с определением внутренней нормы доходности, IRR программы НИОКР должна составлять 15%.
- Если альтернативная стоимость капитала также составляет 15%, программа НИОКР просто окупает свою альтернативную стоимость, не увеличивая и не уменьшая благосостояние акционеров.
- Если альтернативная стоимость составляет менее 15%, правило IRR указывает, что руководство компании должно инвестировать в программу НИОКР, поскольку она окупает свою альтернативную стоимость с избытком.
- Если альтернативная стоимость превышает 15%, правило IRR предписывает руководству компании отказаться от программы НИОКР. Для данной альтернативной стоимости и правило IRR и правило NPV приводят к одному и тому же выводу.
Пример совместного применения правила IRR и правила NPV.
Японская компания Kageyama Ltd. рассматривает вопрос об открытии нового завода по производству конденсаторов, используемых в сотовых телефонах. Завод потребует инвестиций в размере ¥1,000 млн.
Ожидается, что завод будет генерировать денежные потоки в размере ¥294.8 млн. в год в течение следующих 5 лет. Согласно финансовой отчетности, альтернативная стоимость капитала Kageyama для такого проекта составляет 11%.
Определите, принесет ли проект выгоду акционерам Kageyama:
- используя правило NPV.
- используя правило IRR.
Решение 1-й части:
Денежные потоки включают первоначальный отток в размере ¥1,000 млн. и обычный аннуитет из пяти денежных притоков в размере ¥294.8 млн.
\( \dst \PV = A \left [1- \dst \over r \right] \)
- \(A\) — сумма аннуитетного платежа.
Таким образом, подставив в формулу суммы, указанные в миллионах японских иен, мы получим:
\( \dst \NPV = -1,000 + 294.8 \left [1- \dst \over 0.11 \right] \)
NPV = -1,000 + 1,089.55 = 89.55
Поскольку NPV проекта является положительной суммой в ¥89.55 млн., это капиталовложение должно принести выгоду акционерам Kageyama.
Решение 2-й части:
Расчетаем IRR проекта, используя Формулу 2, приведенную выше:
\( \dst \NPV = -1,000 + 294.8 \left [1- \dst \over \IRR \right] = 0 \)
Положительная NPV этого проекта говорит нам, что внутренняя норма доходности должна быть больше, чем 11%.
Рассчитав значение с помощью финансового калькулятора или функции ВСД в Excel, мы обнаруживаем, что IRR составляет 0,145012 или 14,50%.
В таблице ниже приведены сочетания клавиш для большинства финансовых калькуляторов.
Поскольку IRR в 14,50% больше альтернативной стоимости проекта, проект должен принести выгоду акционерам Kageyama. Используя как правило IRR, так и правило NPV, компания Kageyama примет одно и то же решение: построить фабрику.
В предыдущем примере увеличение стоимости капиталовложений очевидно: если за 1 платеж в размере ¥1,000 млн. Kageyama создает проект стоимостью ¥1,089.55 млн., то стоимость увеличивается на ¥89.55.
Еще одна перспектива создания стоимости связана с преобразованием первоначальных инвестиций в альтернативную стоимость капитала, сопоставляемую с годовыми операционными денежными притоками, генерируемыми проектом.
Напомним, что проект приносит ежегодный операционный денежный поток в размере ¥294,800,000. Если вычесть из этой суммы альтернативную стоимость капитала в размере ¥270,570,310 (сумма 5-летнего аннуитета, имеющего текущую стоимость PV в размере ¥1,000 млн. при ставке 11%), мы получим:
¥294,800,000 — ¥270,570,310 = ¥24,229,690
Сумма в ¥24,229,690 представляет собой прибыль за каждый год из следующих 5 лет с учетом альтернативной стоимости капитала.
Приведенная стоимость (PV) 5-летнего аннуитета в размере ¥24,229,690 при альтернативной стоимости капитала 11% — это именно то, что мы рассчитали как NPV проекта: ¥89.55 млн.
Таким образом, мы также можем рассчитать NPV путем преобразования первоначальных инвестиций в годовую альтернативную стоимость капитала, сопоставляемую с денежным потоком от проекта.
IRR: определяем доходность инвестиционных проектов

Определение эффективности инвестиций – это важный шаг в развитии любого бизнеса. Для этого используют такой инструмент как IRR (Internal Rate of Return) или внутренняя норма доходности (рентабельности, дисконта). В этой статье расскажем понятно и простыми словами все, что вам нужно знать об этом показателе: что это и как применять, основные преимущества и недостатки, ошибки и ограничения показателя.
Что такое IRR
Внутренняя норма доходности (IRR) является финансовым показателем, главным образом используемым для измерения коэффициента эффективности инвестиций.
IRR или внутренняя норма доходности инвестиции – это процентный показатель, который отражает доходность инвестиционного проекта за определенный период времени.
Есть несколько методов для финансового расчёта IRR, но наиболее распространенный метод аналитического определения – это сравнение NPV (чистый приведенный доход) инвестиционного проекта с нулем. Если IRR больше ставки дисконтирования, расчет NPV будет положительным, что говорит о прибыльности. В ином случае, если показатель меньше ставки дисконтирования, расчет NPV отрицательный, и инвестиции лучше отклонить, т. к. они не принесут дохода. В целом, IRR является одним из наиболее важных и полезных показателей для выявления эффективности инвестиций и принятия управленческих решений в бизнесе.
Для чего используется IRR
ВНД (внутренняя норма доходности) нужна для определения эффективности инвестиций, стратегических решений и финансовой политики компаний. Показатель применяют, чтобы понять, какой доход в будущем смогут получить инвесторы или банки от инвестирования в один проект по сравнению с другим.

- Решения о расширении – расчет ВНД может помочь оценить, сколько денег нужно инвестировать в новый бизнес, чтобы он окупился и начал приносить прибыль.
- Решения о сокращении расходов – ВНД может помочь определить, какое число затрат можно сократить.
- Новые проекты – значение IRR помогает компаниям решить, инвестировать ли в новый стартап, сравнивая его показатели с нормой прибыли и другими показателями существующих. Также оценить период окупаемости.
- Определение ставки процента – помогает компаниям определить, какую ставку процента они могут предложить своим инвесторам, чтобы сохранить высокую прибыльность.
- Оптимизация использования денежных средств – показатель ВНД способствует определению оптимального использования финансов.
- Решение о дивидендах – помогает определить, в какой момент и в каком размере выплачивать дивиденды, чтобы максимизировать прибыльность и удовлетворить интересы всех заинтересованных сторон.
Кроме того, IRR используют для анализа инвестиционных фондов, коммерческой недвижимости, инфраструктурных программ и других видов инвестиций.
Что такое хороший IRR
Мы имеем хороший IRR, если полученное значение превышает минимально допустимую норму доходности, установленную инвестором или компанией. Если IRR составит значение выше, чем ожидаемая доходность или альтернативная стоимость капитала, это положительный результат.

Когда мы сравниваем несколько проектов, лучшим выбором считается тот, у которого IRR в течение года выше, чем у других. Это означает, что он более эффективен в использовании ресурсов и приносит больше прибыли.
Нужно помнить о некоторых ограничениях, которые могут привести к недостоверности данных. Как пример, IRR игнорирует масштаб проекта и изменение ставки дисконтирования со временем. Также при сравнении различных вариантов следует учитывать разные уровни риска и доходности.
В целом, положительный IRR – это тот, который превышает ожидаемую доходность и позволяет получить максимальную прибыль при минимальном риске. Однако IRR должен использоваться в сочетании с другими методами оценки инвестиций, чтобы принять обоснованное решение. Например, можно использовать ROI, WACC, CAGR.
Как рассчитывается IRR
IRR (Internal Rate of Return) – метод определения доходности инвестиционной программы на основе дисконтированного потока денежных средств (ДДС).
Для расчета вручную с использованием формулы необходимо знать следующие данные:
- начальные инвестиции – все деньги, которые необходимо вложить на стадии запуска;
- доходы – ожидаемые денежные поступления в течение жизненного цикла;
- расходы – затраты на обслуживание и эксплуатацию проекта;
- остаточная стоимость – итоговая сумма поступлений от продажи.
Шаги расчета IRR:
- Формула расчета NPV выглядит следующим образом:
 где:
- CF1, CF2. CFn – денежные потоки (cash flows), связанные с доходами, расходами и остаточной стоимостью;
- R – ставка дисконтирования;
- CF0 – величина первоначальных инвестиций.
- Установка уравнения NPV = 0 и решение его относительно ставки дисконтирования методом проб и ошибок до тех пор, пока не получаем чистый дисконтированный доход NPV, равный нулю. Для этого берем уравнение:

- Результатом расчета IRR (ВСД) по текущей формуле является ставка, при которой уровень NPV будет нулевым (равен нулю).
Приведенная методика расчета дает возможность оценить доходность, учитывая время получения доходов и расходов, а также размер суммы начальных инвестиций.
Графический метод расчета
Графический метод расчета IRR называется «методом пересечения». С его помощью можно напрямую графически определить ставку доходности, при которой NPV равна нулю.
Далее в статье рассмотрим порядок расчета с помощью графического метода:
- Вычислить и построить график зависимости NPV (Y) от ставок дисконтирования (X).
- На оси X нанести начальные инвестиции и расположить данные об ожидаемых денежных поступлениях (доходы) и затратах (расходы).
- Соединить точки доходов и расходов. Полученная функция и будет кривой дисконтированной стоимости проекта.
- На кривой дисконтированной стоимости найти точку пересечения с осью 0Y. По X в этой точке будет находиться ставка дисконтирования, при которой НВЧ равна нулю. Это и есть IRR.

Подобный графический метод дает возможность оценить прибыльность, используя визуальный подход, что может быть полезно при работе с проектами с очень сложной структурой потоков денежных средств. Однако этот метод не всегда точен и могут возникнуть трудности в определении IRR.
Расчет внутренней нормы доходности в Excel
Чтобы рассчитать внутреннюю норму доходности в Excel, применяется соответствующая встроенная формула – ЧИСТВНДОХ. Для этого необходимо знать денежный поток для каждого периода, в котором эти потоки происходят.
Порядок расчета IRR (ВСД) в Excel:
- В Excel создаем новую таблицу.
- В первом столбце в каждой ячейке указываем периоды, в которых происходят денежные потоки: от 0 до n (где n – количество периодов проекта). Если в первом периоде имеются начальные инвестиции, то значение 0 необходимо пропустить.
- Во втором столбике в ячейки вписываем денежные потоки с учетом доходов, расходов и остаточной стоимости. Первоначальные затраты вносим в таблицу со знаком «минус».

- Выделяем столбец с денежными потоками и применяем функцию IRR (Insert — Function — Financial — IRR).

- Выбираем в качестве аргумента диапазон с денежными потоками (исключая первый период, если есть вложения).

- Нажимаем «ОК».
После вычисления IRR в Excel по приведенной схеме значение можно просто скопировать и вставить в нужное место таблицы.
На практике MS Excel не единственный инструмент, позволяющий выполнить нужные расчеты. Вы можете также использовать Google-таблицы или специальные калькуляторы.
При использовании функции IRR в Excel нужно учитывать, что она может не дать правильного результата в случае нерегулярных потоков денежных средств или наличия более одного изменения знаков потоков. В таких случаях нужно использовать другие методы расчета. В Excel также доступны другие функции анализа инвестиционных планов, например, NPV (Net Present Value) – чистая настоящая стоимость, MIRR (Modified Internal Rate of Return) – модифицированная внутренняя норма доходности (в модифицированной ВНД используются процентные ставки от реинвестирования) и др. Корректное предположение о реинвестировании позволяет составить функция МВСД.
Анализ полученных при расчете данных
Анализ результатов расчета IRR важен для оценки общей привлекательности инвестиционного плана и выбора варианта вложения из нескольких альтернативных. Не существует универсальных значений внутренней нормы доходности, поэтому при анализе следует учитывать отраслевую принадлежность предприятия, банковскую ставку по кредиту при привлечении заемного капитала, обстановку в стране и на мировом уровне.

В некоторых случаях, когда нет возможности установить средневзвешенную стоимость капитала (WACC), используется другая пороговая ставка, такая как ставка годовых по депозиту или минимальной прибыли.
Интерпретация значений, как правило, производится сравнением IRR со значением ставки дисконтирования или с показателем WACC (средневзвешенная стоимость капитала).
- IRR меньше WACC – ожидаемая прибыль от проекта ниже, чем размер вкладываемых средств, и рентабельность низкая, поэтому инвестирование нецелесообразно, вероятен убыток.
- IRR превышает WACC – проект заслуживает большего внимания и дальнейшего анализа.
- IRR равна WACC – ожидаемый доход и стоимость вкладываемого капитала равны, и бизнес-идея нуждается в доработке.
Также возможно сравнение внутренней нормы рентабельности нескольких проектов между собой. Если IRR одного превышает IRR другого при одинаковых условиях, то 1-й проект более рентабелен и предпочтителен для вложений денег. Если внутренняя норма рентабельности нескольких проектов одинакова, то решение принимается с ориентацией на дополнительные обстоятельства.
Преимущества и недостатки IRR
Внутренняя норма доходности – это мощный инструмент для оценки финансовой привлекательности инвестиционного проекта, но он имеет как преимущества, так и недостатки.
- учитывает все денежные притоки на протяжении всего срока инвестирования, включая временные периоды за год с положительными и отрицательными значениями денежных потоков;
- используется для сравнения и выбора наиболее интересной программы из различных вариантов;
- учитывает стоимость времени и стоимость капитала, что позволяет производить оценку проекта в денежном эквиваленте;
- позволяет выявить максимальный размер издержек;
- простой расчёт в Excel.
- если денежные потоки изменяются более одного раза на протяжении его жизненного цикла, то IRR может показывать необычные и неточные результаты;
- может применяться только для сопоставления проектов с одинаковыми сроками инвестирования;
- игнорирует величину абсолютной прибыли, а принимает во внимание только процент доходности, что может быть недостаточным при принятии решения об инвестировании;
- сложно рассчитывать и прогнозировать финансовые поступления;
- не берет во внимание реинвестирование прибыли, если показатель значительно отличается от сумы реинвестиций.
Так, ВНД имеет свои сильные и слабые стороны, но также может быть использована как дополнительный инструмент определения финансовой привлекательности инвестиционной программы.
Отличие IRR от других финансовых показателей
IRР, WACC, CAGR и ROI – показатели, используемые для оценки финансовых итогов инвестиционных программ.
- IRP (внутренняя норма доходности) – позволяет определить, по какой ставке денежные потоки равны затратам. Применяется для оценки доходности инвестиционного проекта.
- WACC (взвешенная средняя стоимость капитала) – показатель, отражающий среднюю стоимость капитала, которая используется для финансирования программы. Его задача – помощь в определении минимальной доходности, которая должна быть достигнута, чтобы обеспечить инвестору достаточную прибыль по его капиталу и не допустить отток средств.
- CAGR – Compound Annual Growth Rate (скорректированная годовая ставка роста) – показатель для определения годовой средней отдачи инвестиций в проект за конкретный период отчетного года.
- ROI – Return on Investment (рентабельность инвестиций) – показатель, который позволяет сравнить прибыльность инвестиционного проекта с затратами на его реализацию.

Отличия между показателями:
- IRR и WACC – первый показатель вычисляется на основе всех денежных потоков, связанных с проектом, и отражает минимальную доходность, при которой инвестор получит собственный капитал обратно, а WACC является процентной ставкой, используемой для определения риска при отборе инвестиционных проектов. Если ВНД меньше WACC, то от проекта стоит отказаться, если больше – он имеет смысл.
- IRR и CAGR – IRR показывает внутреннюю доходность инвестированных средств, а CAGR – среднегодовую доходность инвестиций за конкретный период. Чтобы рассчитать CAGR, берут во внимание базовое итоговое значение, а не регулярные денежные потоки. Также этот показатель проще и его легче рассчитать.
- IRR и ROI – IRR показывает процентную прибыль от инвестированных средств, а коэффициент ROI – отношение прибыли к вложенным в проект средствам, т. е. рентабельность инвестиций. Показатель дает представление о росте инвестиций в конце года в сравнении с началом.
Для получения более конкретных показателей инвестиционного проекта необходимо использовать несколько вариантов расчета.
Ограничения использования IRR
IRR является одним из наиболее распространенных показателей, используемых для анализа доходности инвестиций. Однако он имеет некоторые ограничения, которые могут повлиять на точность его применения в качестве инструмента отбора инвестиций. Менеджмент обращает внимание на следующие из них.

- Различия в размере и продолжительности проектов: результат расчета может дать искаженное представление о проекте, если он используется для сравнения проектов разной продолжительности или разного размера.
- Множество ставок: несколько изменений знака денежного потока могут привести к нескольким расчетным значениям.
- Ограничения в расчете: требует специальных навыков и знаний для его расчета, итоговый результат может зависеть от дисконтных ставок, уровня инфляции и других факторов.
- Риски инвестирования: не считает расходы на риск и не может отражать риски инвестирования или нештатные ситуации.
- Ограничения на рынке: может быть более важным показателем для менее развитых рынков и инвестиционных возможностей, нежели для более развитых рынков, где существует множество других показателей для оценки проектов.
В целом IRR полезен в качестве инструмента, но для детальной оценки финансовой составляющей проекта следует работать с различными методами оценки, включая NPV, CAGR и ROI.
Часто задаваемые вопросы
Показывает ставку доходности, при которой чистая приведенная стоимость инвестиции равна нулю.
Это процентная ставка, которая делает чистую стоимость инвестиции равной нулю, она определяется на основе доходов и расходов проекта в течение его жизненного цикла.
Увеличение IRR вызывается ростом величины денежных потоков от проекта, в то время как уменьшение обусловлено снижением размера денежных потоков либо ростом затрат (чаще в тыс. и млн рублей).
Формула необходима для оценки того, насколько инвестиционный план привлекателен с точки зрения финансов. Если итоговое значение превышает предел финансовой цели инвестора, можно сделать предположение, что проект может считаться привлекательным для денежных вкладов. Показатель также применим для сравнения двух или более инвестиционных проектов с целью точно выбрать наиболее доходный.
Примеры ошибок, которые люди могут совершать:
- неправильное определение денежных потоков, что может привести к искажению итогов;
- не учитывают период, что может существенно повлиять на точность расчетов IRR;
- отказ от других показателей для анализа проекта, таких как NPV, CAGR и ROI;
- неправильное определение ставки дисконтирования, что может также привести к искажению полученного значения;
- неверное сравнение проектов разной продолжительности и размера, из-за чего могут быть сделаны неправильные выводы о том, насколько привлекательны проекты.
IRR измеряет внутреннюю норму доходности инвестиционного проекта, тогда как ROI показывает отношение прибыли к расходам на проект. Однако рост IRR иногда может быть связан увеличением ROI, но это не всегда так, поскольку ROI зависит от различных факторов, включая величину затрат и прибыли.
Необходимо сравнить значение ВНД со ставкой дисконтирования. Если оно выше, значит, проект перспективный, если ниже, стоит рассмотреть альтернативные варианты.
Главная разница заключается в том, что XIRR предполагает возможность того, что платежи и даты могут быть нерегулярными. Это означает, что, в противовес IRR, XIRR может использоваться, когда денежные потоки и средства не поступают в систематической последовательности в равные промежутки времени.
Также XIRR требует более подробной информации о дате и размере каждого денежного потока. Это повышает точность данного инструмента для вычисления внутренней нормы доходности.
Заключение
Изучив информацию в этой статье с нашего сайта, можно понять, что расчет внутренней нормы доходности – это важный этап при выборе инвестиционного проекта. Однако стоит брать во внимание рассмотренные ранее достоинства и недостатки. Также не стоит забывать о других не менее важных экономических метриках, таких как NPV, CAGR, ROI и т. д.
Внутренняя норма доходности (IRR) vs. Чистая текущая стоимость (NPV)
Внутренняя норма доходности (IRR) и чистая приведенная стоимость (NPV) — это методы, которые компании используют для определения рентабельности новых инвестиций. Эти методы помогают компаниям определить потенциал новых расширений, приносящих прибыль или убытки, что помогает ориентироваться в стратегическом планировании, снижать риски и улучшать общее финансовое состояние. Сравнение этих двух методов может помочь вам развить навыки содействия финансовому росту компании с помощью правильной стратегии.
В этой статье мы дадим определение этим важнейшим терминам, обсудим различия и сходства между IRR и NPV и объясним, как выбрать наиболее эффективный метод.
- Внутренняя норма доходности — это метод определения вероятности того, что проект может принести прибыль в процентах.
- Чистая текущая стоимость помогает оценить денежные потоки на протяжении жизненного цикла проекта или инвестиций.
- Хотя эти методы имеют некоторые сходства, чистая приведенная стоимость может обеспечить более сложную долларовую оценку проектов, в то время как внутренняя норма доходности может быть более упрощенной и является хорошим выбором для краткосрочных проектов или проектов без ставки дисконтирования.
Что такое IRR?
IRR — это ставка, при которой общий дисконтированный приток денежных средств по предлагаемому проекту равен дисконтированному оттоку денежных средств. Вы можете использовать его для оценки способности потенциальных инвестиций генерировать прибыль в процентном выражении, а не в долларах. IRR — это стоимость капитала, необходимая для того, чтобы проект приносил прибыль. IRR также называется дисконтированной нормой доходности потока или экономической нормой доходности.
Когда IRR проекта равен или больше первоначального капитала, специалисты по финансовому планированию часто приступают к реализации проекта. Если IRR проекта ниже, чем стоимость капитала, проект можно не продолжать, так как он может оказаться убыточным. Это может помочь компании успешно составить бюджет предлагаемого проекта.
Что такое NPV?
NPV представляет собой положительные и отрицательные будущие денежные потоки на протяжении всего жизненного цикла инвестиций. Вы можете рассчитать его, найдя разницу между стоимостью проекта, или денежными оттоками, и доходами от проекта, или денежными притоками. Чтобы получить чистую приведенную стоимость проекта, можно провести анализ средневзвешенной стоимости капитала (WACC). WACC оценивает среднюю историческую стоимость средств компании за счет заемных и собственных средств и учитывает такие переменные, как весовые коэффициенты собственного и заемного капитала организации, рыночные ставки, волатильность рынка и процентные ставки.
Чистая приведенная стоимость является более распространенным методом для анализа капитальных бюджетов. Одной из причин его более широкого признания является то, что NPV обеспечивает более детальный анализ, чем расчеты IRR, поскольку он дисконтирует отдельные денежные потоки от проекта по отдельности. NPV также является хорошим вариантом, когда у проектировщиков есть ставка дисконтирования.
Различия между IRR и NPV
Вот некоторые различия между этими двумя методами составления бюджета капитала:
Назначение
Внутренняя норма доходности может помочь вам определить безубыточный уровень денежного потока инвестиций. Чистая приведенная стоимость помогает определить излишки, которые может генерировать проект. Эти различные точки зрения могут помочь вам узнать больше о проекте и его прогнозируемых финансовых последствиях.
Результаты
Результаты IRR представлены в виде процента. NPV генерирует долларовую стоимость денежных потоков от проекта. В зависимости от ваших потребностей, каждый из них может помочь вам лучше понять и проанализировать данные проекта.
Потенциал принятия решений
NPV — это эффективный инструмент для принятия решений о новых инвестициях, поскольку он обеспечивает долларовый доход. IRR может быть менее полезен при выборе инвестиций, поскольку его результаты не дают информации о том, сколько денег может принести проект. Однако IRR может быть легче рассчитать, что может сделать его хорошим выбором, если вам не требуется сумма возврата.
Переменные для расчета
IRR легче рассчитать, так как его можно вывести из первоначальной стоимости проекта. IRR использует метод проб и ошибок для дисконтирования денежных потоков, чтобы получить чистую приведенную стоимость. Вы можете не определять ставку дисконтирования для использования метода IRR. Значения NPV сложнее рассчитать, поскольку для них требуется ставка дисконтирования, которую бывает трудно определить, так как специалисты по финансовому планированию должны учитывать несколько переменных.
Приложения
Часто IRR можно использовать для составления бюджета предлагаемого проекта. Вы можете использовать NPV для составления бюджета капитала. NPV также является хорошим выбором, если вы хотите определить стоимость бизнеса, снизить операционные расходы, оценить инвестиционный риск и безопасность, а также оценить новые инвестиции.
Ставка реинвестирования
Ставка реинвестирования совпадает с внутренней нормой доходности при оценке капитальных затрат методом IRR. Для NPV ставка реинвестирования — это стоимость капитала для новых инвестиций. В этом случае промежуточные денежные потоки реинвестируются по ставкам отсечения.
Рыночная ставка процента
Метод NPV опирается на рыночную ставку процента для стоимости капитала, чтобы определить прогнозируемые доходы предлагаемого проекта. IRR не учитывает текущую ставку процента. Вместо этого он направлен на определение максимальных процентных ставок, которые гарантируют, что инвестированная сумма может принести доход.
Условия
При одинаковых условиях результаты NPV и IRR сопоставимы. Когда обстоятельства различаются, оба метода дают противоречивые результаты. Вот почему важно рассмотреть, какой метод лучше всего подходит для вас, прежде чем начинать любой анализ.
Определение времени движения денежных средств
В IRR результат может быть отрицательным, если сроки денежных потоков различны. Это может привести к получению нескольких IRR, что может вызвать путаницу и затруднить использование результатов для принятия решений. На результаты NPV не влияют множественные денежные потоки или различные IRR.
Сходство между IRR и NPV
При оценке предложений по независимым проектам IRR и NPV показывают схожие результаты относительно того, должны ли лица, принимающие решения, принять или отклонить проект. Они могут различаться только по минимальной норме прибыли на рынке. И IRR, и NPV используют метод дисконтирования денежных потоков. Эти два метода также признают временную стоимость денег и учитывают денежные потоки на протяжении всего жизненного цикла проекта или инвестиций.
Как выбрать метод
Вот четыре шага, которые вы можете предпринять, когда вам нужно выбрать между IRR и NPV для анализа капитального бюджета:
1. Определите количество проектов
Когда вы анализируете капитальные бюджеты для краткосрочных проектов, и IRR, и NPV являются подходящими методами для оценки потенциальной прибыльности предлагаемых инвестиций. Если вы собираетесь выбрать один из нескольких проектов, вы можете использовать NPV. Это происходит потому, что IRR не может анализировать несколько ставок дисконтирования.
2. Посмотрите на временные рамки проектов
IRR лучше всего подходит для проектов с коротким сроком жизни. Причина в том, что результаты IRR становятся запутанными, когда проект получает несколько денежных потоков, что обычно происходит с долгосрочными проектами. И наоборот, NPV идеально подходит для более долгосрочных проектов, поскольку он анализирует каждый денежный поток отдельно, что делает его более эффективным для принятия инвестиционных решений.
3. Рассмотрите ставку дисконтирования
NPV является предпочтительным методом, когда вы знаете ставки дисконтирования для капитальных затрат предлагаемого проекта. IRR полагается на метод проб и ошибок и не требует ставки дисконтирования для получения результата. Это делает его хорошим выбором, если вы не хотите определять ставку дисконтирования.
4. Определить рентабельность
IRR может только сказать вам, будут ли инвестиции безубыточными, и выражает результаты в процентах. NPV может показать потенциальный избыточный доход от проекта, что делает его лучшим показателем прибыльности. Кроме того, NPV генерирует результаты в абсолютном выражении, что часто делает его более реалистичным методом составления бюджета капитала.
Ключевые слова:
- indeed.com
Внутренняя норма рентабельности, IRR
Внутренняя норма рентабельности (Internal Rate of Return, IRR) — один из наиболее популярных показателей в финансовом анализе. Его применяют в оценке инвестиционных проектов и других сферах. IRR используют, например, в анализе облигаций, где показатель доходности к погашению вычисляется как внутренняя норма рентабельности денежных потоков у покупателя облигации.
Определение показателя IRR
IRR денежного потока — ставка дисконтирования, при которой чистая приведенная стоимость этого денежного потока равна нулю. Таким образом, IRR находят как решение относительно переменной d следующего уравнения:
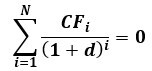
Экономический смысл IRR — максимальное значение стоимости капитала, при котором инвестиционный проект окупается. При оценке инвестиций IRR сравнивают с требуемой нормой доходности инвестированного капитала, и, если IRR выше требуемой доходности, то проект считают привлекательным.
Для простого варианта, когда в начале проекта — значительные инвестиции, а затем проект приносит доход:
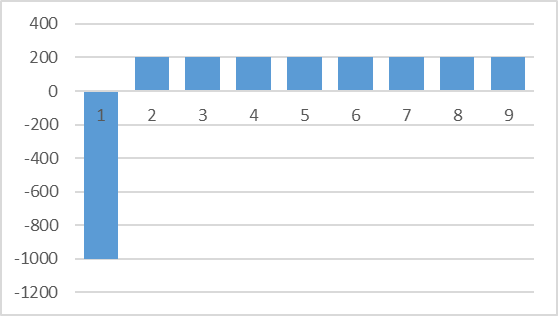
Зависимость NPV от ставки дисконтирования обычно выглядит так:
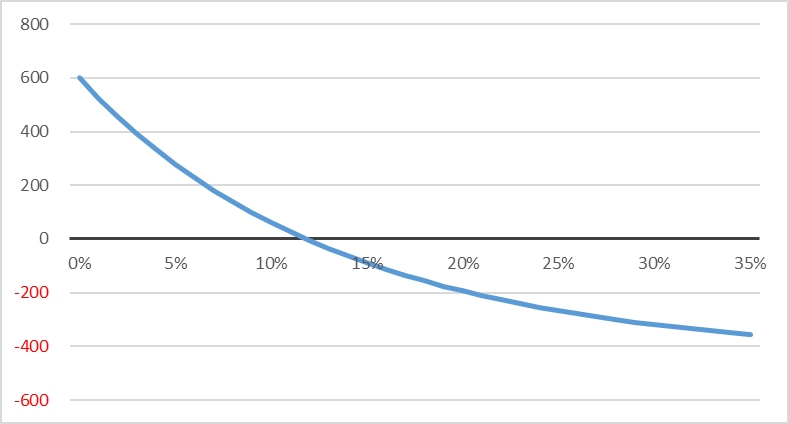
Здесь есть два значения в районе 5% и 30%, когда выполняется условие NPV=0, следовательно, это правильные решения для IRR. Функции вычисления IRR в Excel имеют дополнительный параметр — начальное предположение, от которого ведется подбор IRR. В данном случае, в зависимости от начального положения, Excel вычислит IRR как 5% или как 30%. Очевидно, что экономическая интерпретация этого расчета будет сильно затруднена, поэтому для подобных денежных потоков в процессе принятия решений IRR лучше не использовать вообще .
Проблема 2: реинвестирование
Вторая проблема использования IRR для принятия решений связана с тем, что в процессе расчета мы меняем ставку дисконтирования, а она отражает требуемый «нормальный» уровень доходности капитала. В процессе анализа считается, что инвестор мог бы получить такую доходность, вкладывая деньги в другие проекты с похожим уровнем риска, поэтому и от инвестиций в анализируемый проект он ждет такой же доходности.
Но если ставка дисконтирования проекта 15%, а IRR определен на уровне 25%, то надо принимать во внимание, что при расчете IRR было сделано предположение, что и любые полученные от проекта деньги могли бы дальше приносить инвестору доход 25%. Это не соответствует действительности. В результате выбор инвестиционных идей на основе IRR несколько искажен в сторону одобрения более коротких проектов с высокой оборачиваемостью, которые с точки зрения суммарного дохода могут быть не лучшим решением.
Альтернатива IRR — выбор проектов на основе анализа их NPV, который свободен от всех недостатков IRR. Кроме того, некоторое распространение получил показатель модифицированной внутренней нормы рентабельности (MIRR), в котором предусмотрено использование отдельной ставки для ожидаемых доходов от реинвестиций.
История создания показателя IRR
Подходы, связанные с использованием дисконтированных денежных потоков, разрабатывались разными авторами, начиная с конца 19 века. В частности, ряд важных публикаций на эту тему подготовили Ойген фон Бём-Баверк и Ирвинг Фишер. В книге «Теория процента» Фишер даже привел уравнение для расчета IRR, но не упоминал современного названия этого термина и применял его только в варианте сравнения двух инвестиционных возможностей.
Впервые термин «внутренняя норма рентабельности» и точное описание его формулы ввел Кеннет Боулдинг в статье «Теория единичной инвестиции» (Boulding, K. E. «The Theory of a Single Investment». The Quarterly Journal of Economics 49, вып. 3 (1 мая 1935 г.): 475–94).
В конце того же года показатель упомянул Джон Кейнс в «Общей теории занятости, процента и денег», он называл его «маржинальная эффективность капитала». Поскольку книга сыграла важную роль в развитии экономической науки, то часто именно ее упоминают как источник показателя IRR.
В следующие 20 лет показатель IRR постоянно использовали в оценке инвестиций, но термин не являлся стандартом, и в ряде книг вместо него применяли «доходность» (yield), которая сейчас сохранилась в оценке облигаций (известный термин «доходность к погашению», yield to maturity, YTM — это IRR, рассчитанный для облигации).
Примерно с середины 1960-х годов термин IRR окончательно вытеснил другие формулировки, и сложилось современное понимание этого показателя.
Такие статьи мы публикуем регулярно. Чтобы получать информацию о новых материалах, а также быть в курсе учебных программ, вы можете подписаться на новостную рассылку.
Если вам необходимо отработать определенные навыки в области инвестиционного или финансового анализа и планирования, посмотрите программы наших семинаров.