Три несложных формулы, позволяющие оценить все плюсы и минусы торговых операций с отсрочкой платежа
Отсрочка платежа – наиболее популярный способ улучшить условия оплаты поставок за счет поставщика. Договоренность с поставщиком об оплате, например, через 14 дней после поставки, в некоторых отраслях является непременным условием даже для первой сделки. Отсрочка должна быть обязательно прописана в договоре – если это не сделано, то в соответствии с законодательством, обязанность оплаты товара покупателем по умолчанию наступает непосредственно после получения товара.
В этой статье вы найдете ответы на следующие вопросы:
- Если вы продавец: сколько фактических денег вы отдаете клиенту, когда предоставляете ему отсрочку платежа? Если вы покупатель: сколько реальных денег в этом случае тратит на вас поставщик?
- Что выгоднее – работать с поставщиком на условиях отсрочки или предоплаты?
- Как определить более выгодное предложение среди поставщиков, сравнивая их разные цены и разные отсрочки платежа?
Формула расчета стоимости отсрочки
Не забывайте, что любая отсрочка платежа – это реальные финансовые затраты поставщика. В своей практике управления коммерческими отделами, я делал оценку стоимости отсрочки, когда подтверждал ее клиенту как 2% от суммы поставки за один месяц отсрочки платежа. Аналогичный подход, учитывающий стоимость денег и риски, применяли многие знакомые руководители.
Факторы, влияющие на стоимость отсрочки платежа для покупателя
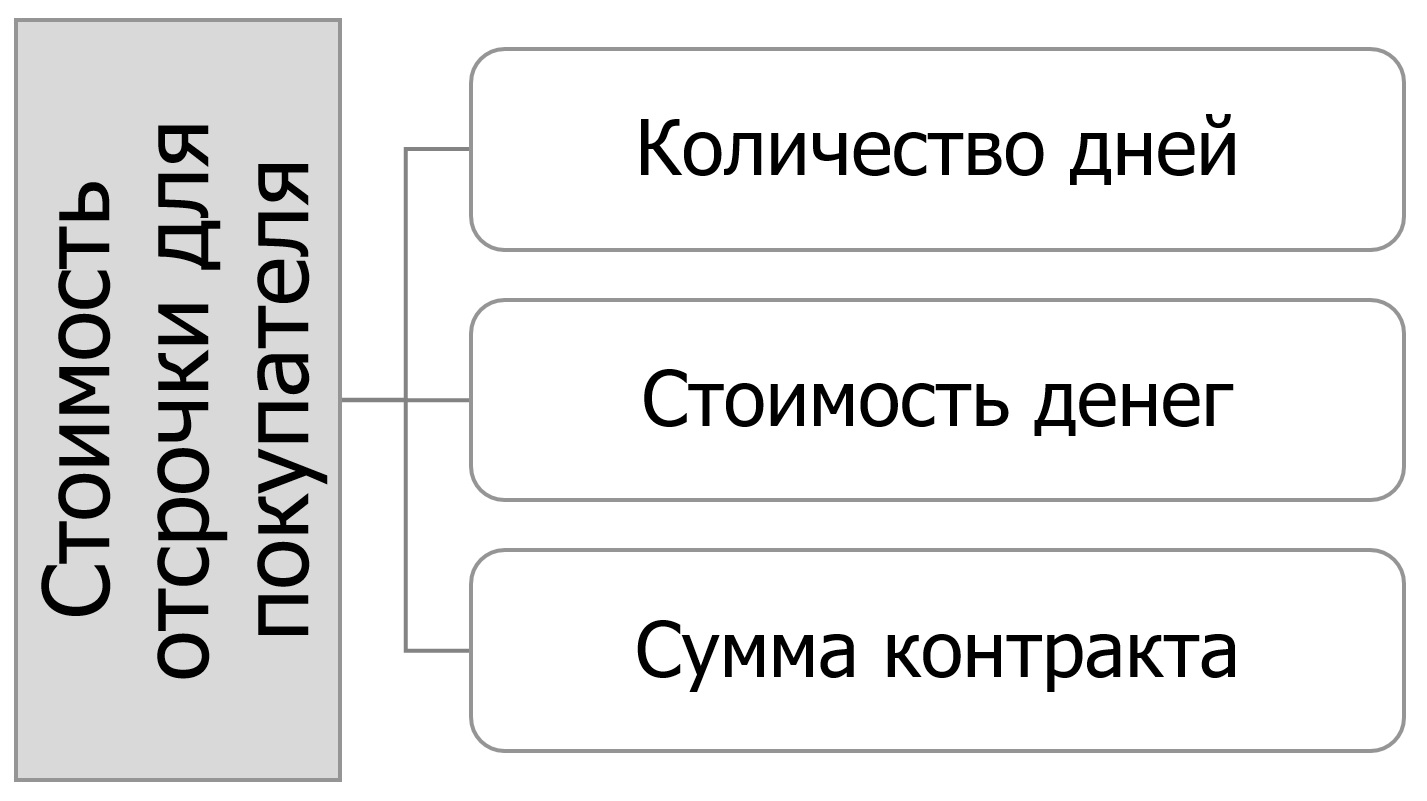
Для расчета сэкономленных средств, которые покупатель получит, договорившись с поставщиком об отсрочке платежа, можно воспользоваться следующей формулой:
ОП = (КДО / 365) х (БП / 100%) x СК,
где ОП – стоимость отсрочки платежа, руб.;
КДО – количество дней отсрочки;
БП – банковский процент заемных средств, %;
СК – сумма контракта, договора, сделки, руб.
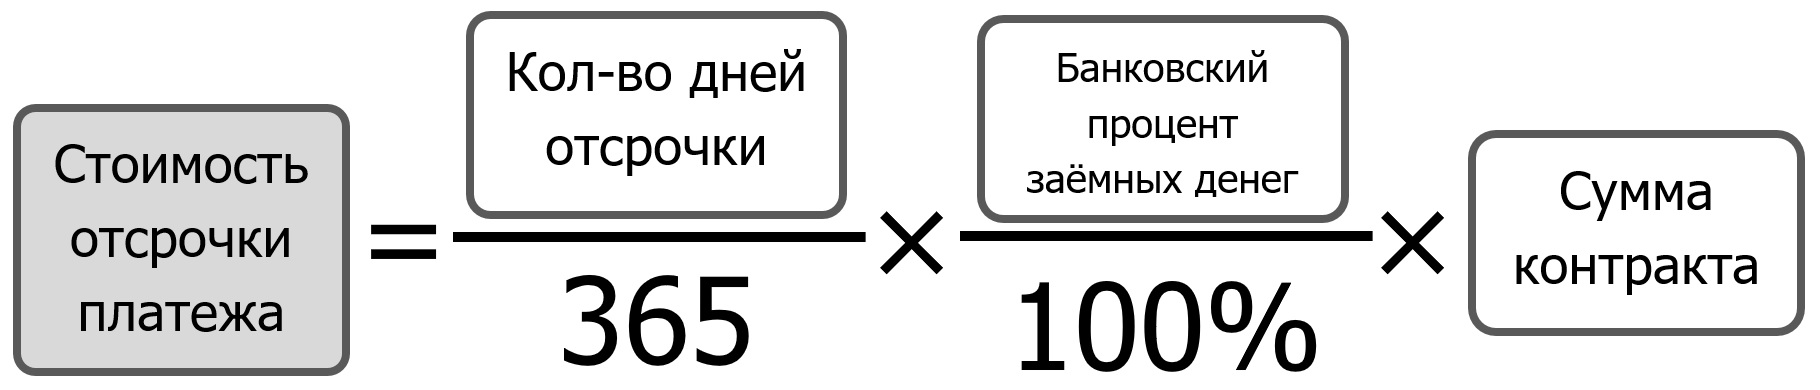
Эта формула с достаточной точностью дает понимание того, сколько денег вы экономите, пользуясь отсрочкой платежа поставщика. Логика этой формулы в том, что вы оцениваете, сколько бы вам потребовалось потратить денег для привлечения кредита в банке, чтобы рассчитаться с поставщиком по факту поставки.
Также вы можете рассматривать эту формулу как способ оценить, сколько денег тратит ваша компания, предоставляя отсрочку платежа своим клиентам. В этом случае предприниматели добавляют к полученному числу еще порядка 20%, учитывающих риск невозврата денег и затраты на получение просроченной задолженности.
Факторы, влияющие на стоимость отсрочки для поставщика
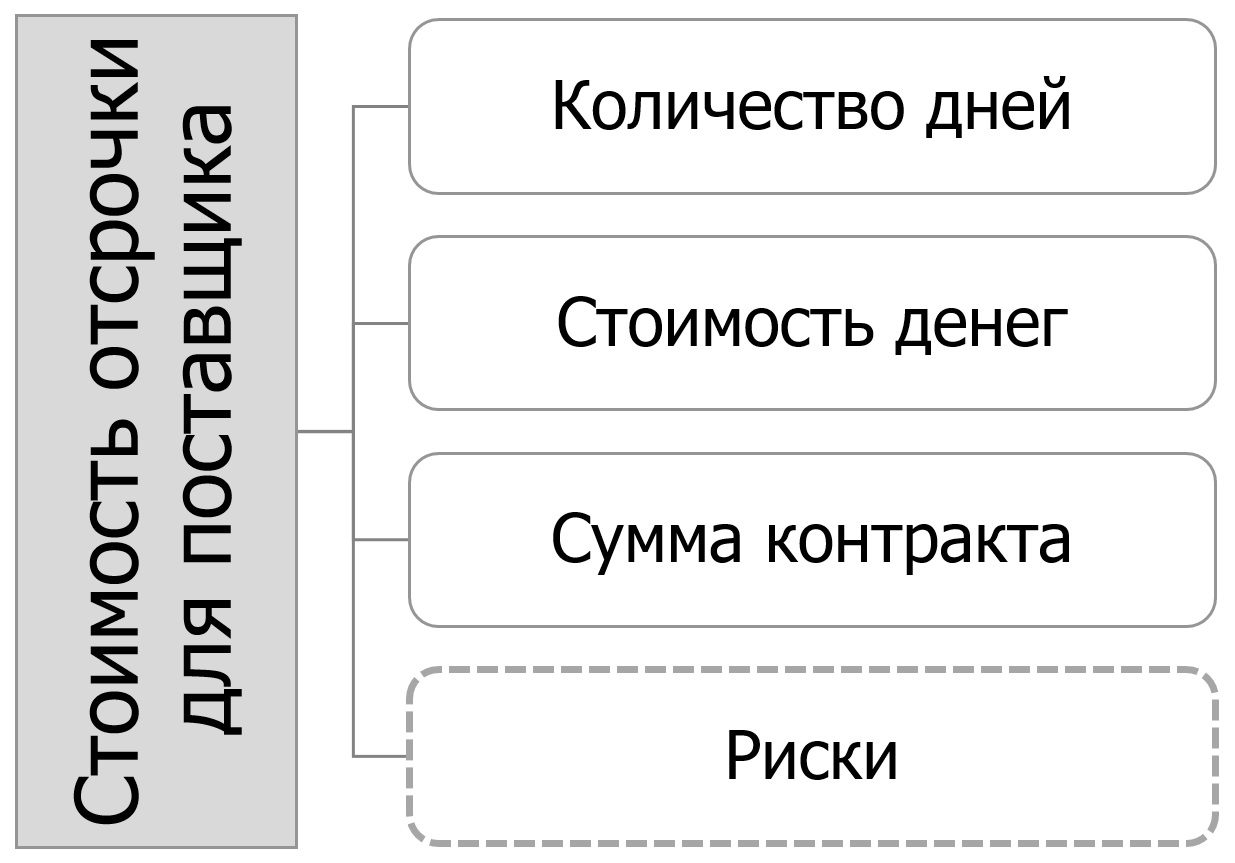
Рисунок 3
Пример расчета эффекта отсрочки
Рассмотрим пример того, как оценить экономический эффект отсрочки для покупателя. Предположим, вы покупаете канистры у поставщика на условиях оплаты по факту поставки. В ходе длительных и непростых переговоров вам удалось добиться от поставщика отсрочки платежа 21 день. Сумма вашего заказа составит 1 млн руб. Финансовый директор сообщил вам, что на сегодняшний момент заемные деньги банка ваша компания может привлечь под 22% годовых. Давайте оценим стоимость отсрочки платежа в этом случае:
ОП = (21 / 365) × (22 / 100) × 1 000 000 = 12 658 руб.
Можно считать, что 12 658 руб. вы сэкономили компании. Если бы отсрочка платежа не была получена, компания должна заплатить поставщику на 21 день раньше, а для этого потребовалось бы привлечь заемные средства в банке. 12 658 руб. – это деньги, которые пришлось бы потратить, чтобы компания пользовалась кредитом 1 млн руб. в течение 21 дня.
Рекомендации для расчетов
При оценке стоимости кредитных денег правильно учитывать не только процент годовых, но и всевозможные одноразовые платежи банку за открытие кредитной линии: различные комиссионные, расходы на оформление и страхование залога, другие расходы, которые возникают по ходу оформления и обслуживания кредита.
Некоторые бизнесмены считают при оценке стоимости отсрочки не банковский процент, а процент прибыльности альтернативного вложения средств (например, в акции или побочный бизнес), либо фиксированный процент, привязанный к рентабельности бизнеса.
Приведенная мной формула расчета будет также полезна, если вы покупаете товар у поставщика на условиях предоплаты, к тому же еще и с длительной доставкой. В этой ситуации можно считать, что вы поставщика кредитуете. Стоимость предоплаты может быть рассчитана по той же формуле, только вместо количества дней отсрочки подставьте в формулу количество дней с момента оплаты до момента поступления товара к вам.
В некоторых компаниях клиенту озвучивается цена, к которой, в зависимости от количества дней отсрочки, добавляется некий процент. Например, цена товара 200 руб., если хотите отсрочку на неделю – цена составит 202 руб., если на месяц – 210 руб. В этом случае первое, что должно быть сделано покупателем – это улучшены по максимуму цены, предлагаемые с отсрочкой платежа, а второе – произведен расчет выгодности такого предложения.
Оценка выгодности сделки с отсрочкой
Оценку выгодности цены товара с отсрочкой по сравнению с ценой товара без отсрочки можно сделать с помощью неравенства:
НЗО / (100% — НЗО) х (365 / КДО) х 100% ≤ БП,
где НЗО – надбавка за отсрочку, % (размер упущенной скидки, если сделка будет с отсрочкой платежа);
КДО – количество дней отсрочки;
БП – банковский процент заемных средств, %.

Рисунок 4
Если неравенство выполняется – значит пользоваться деньгами поставщика выгоднее, чем кредитными деньгами, поэтому отсрочка в этом случае принесет компании дополнительную прибыль. Если не выполняется, и левая часть неравенства больше правой – отсрочка невыгодна.
Например, вы покупаете канистры у поставщика на условиях оплаты по факту поставки. Цена за канистру – 200 руб. В ходе переговоров об изменении условий поставки, вы остановились на том, что при интересующей вас отсрочке платежа 21 день стоимость канистры составит 206 руб. Финансовый директор сообщил вам, что на сегодняшний момент заемные деньги ваша компания может привлечь под 22% годовых. Надбавка за отсрочку составляет (206 ‒ 200) = 6 руб. или 3%. Давайте оценим выгоду работы с отсрочкой платежа в этом случае:
3 / (100 — 3) × (365 / 21) × 100% = 53,75 ? 22
Левая часть получилась больше правой. Неравенство показывает, что при таких условиях работать с поставщиком с отсрочкой платежа невыгодно. Нужно заново садиться за стол переговоров, либо принимать управленческое решение: согласиться продолжить работу с оплатой по факту поставки канистр, или предпочти более дорогую, чем кредитные деньги, отсрочку платежа. В приведенном выше примере выгодно работать с отсрочкой в 21 день, если цена при этом увеличится не более, чем на 1,25%.
Многие иностранные производственные компании, с которыми я сотрудничаю, не работают с российскими поставщиками на условиях отсрочки платежа. Их задача – получить вместо отсрочки максимально низкую цену и комплекс условий. Стоимость европейских денег при кредитной ставке в среднем 3% годовых получается в шесть-десять раз дешевле российских. Поэтому для европейской компании работать с российскими поставщиками на условиях отсрочки часто равносильно неэффективному и дорогому кредитованию.
Сравнение условий двух поставщиков
Если возникает необходимость сравнить двух поставщиков с одинаковым товаром, но с разной ценой и отсрочкой платежа (при прочих равных условиях), можно воспользоваться «условной закупочной ценой» – оценкой стоимости закупки с учетом отсрочки:
УслЗак = ЗАК х (1 – (БП / 100%) x (КДО / 365)),
где УслЗак – условная закупочная цена с учетом предоставления поставщиком отсрочки, руб.;
ЗАК – закупочная цена, руб.;
БП – банковский процент заемных средств, %;
КДО – количество дней отсрочки.

Например, мы имеем два предложения от поставщиков «Альфа» и «Бета» на канистры. Канистры абсолютно одинаковые и при прочих равных условиях у поставщиков отличаются только цена и отсрочка. Поставщик «Альфа» предлагает цену за канистру 200 руб. и не дает отсрочку платежа. Поставщик «Бета» предоставляет цену 205 руб. и дает 30 дней отсрочки платежа. Предположим, что заемные деньги ваша компания может привлечь под 22% годовых. Какое предложение выгоднее? Рассчитаем условную закупочную цену для двух поставщиков:
«Альфа»: УслЗак = 200 × (1 – (22 / 100) × (0 / 365)) = 200 руб.
«Бета»: УслЗак = 205 × (1 – (22 / 100) × (30 / 365)) = 201,3 руб.
Таким образом, несмотря на то, что поставщик «Альфа» не предоставляет отсрочку платежа, его предложение, с учетом стоимости отсрочки, будет более выгодным, чем у поставщика «Бета». Можно рассчитать, что предложение поставщика «Бета» становится выгоднее, чем «Альфа» при условии отсрочки платежа более 41 дня.
Как вести переговоры об отсрочке
Отсрочка платежа – важнейшее условие договора с поставщиком. Рекомендую покупателям переходить к обсуждению размера отсрочки после того, как будут достигнуты определенные договоренности по цене – если начинать переговоры с отсрочки, ее включат в стоимость.
Если поставщик сам предлагает отсрочку, задача закупщика добиться минимально возможной цены при максимальной отсрочке, а затем получить цену при условии предоплаты. После этого посчитать выгодность отсрочки по приведенной выше формуле.
Если вы сейчас работаете с отсрочкой платежа, получите более низкую цену на условиях предоплаты и оцените эффективность двух этих цен по вышеприведенной формуле. Проведите несколько сделок без отсрочки платежа, после чего предпринимайте попытки получить отсрочку при сохранении недавно полученной предоплатной цены.
Если вы продавец, не забывайте, что каждый день предоставленной отсрочки стоит вашей компании каких-либо денег, и обязательно «продавайте» отсрочку – это фактически дополнительная скидка, которую получает ваш клиент. Не забывайте также, что отсрочка платежа может быть не только 14, 30, 60 дней, но и 11, 26, 47 дней.
Адрес: г. Киров, ул. Профсоюзная, 4 карта проезда
Телефон: +7 (8332) 32-60-20
Email: udc@vcci.ru
Лицензия на образовательную деятельность серии 43 № 000864 регистрационный № 0498 от 20.10.2011г.
Учебно-деловой центр ВТПП — бизнес семинары и тренинги в Кирове © 2011-2023
Отсрочка платежа по кредиту
Отсрочка платежа по кредиту – это изменение условий кредитного договора, позволяющее заемщику определенный период времени не производить платежи по кредиту полностью или частично. Отсрочка может быть полной (заемщик полностью приостанавливает платежи по кредиту) или частичной (заемщик выплачивает лишь часть платежа). Возможность получить отсрочку платежа либо изначально предусмотрена в условиях кредитного договора, либо это оформляется отдельным соглашением с банком. Банк предоставляет отсрочку платежа по кредиту по своему усмотрению и может отказать заемщику. Получение отсрочки платежа по кредиту выгодно заемщику тем, что позволяет снизить финансовое бремя на время сложных жизненных обстоятельств, не испортив себе кредитную историю просрочками и не получая штрафы от банка. Но по окончании отсрочки банк может увеличить размер платежа или срок кредита, включив в него плату за предоставление отсрочки.
Связанные термины
Поиск другого термина
Предложение месяца
- Вклады
- Займы
- Кредиты
- Кредитные карты
- Дебетовые карты
- Ипотека
- Автокредиты
*Зафиксируйте выгоду — до 29 декабря откройте первый вклад на Финуслугах и получите до +5% годовых к ставке по промокоду VKLAD2023. Подробнее
Отсрочка платежа
Отсрочка платежа — это приостановка погашения долга с процентами по нему или без них на определенный промежуток времени. Она необходима, если заемщик по той или иной причине не может внести платеж в срок. Это может быть вызвано различными обстоятельствами:
- Потеря работы не по вине сотрудника — например, при сокращении или ликвидации предприятия-работодателя
- Существенное снижение дохода, при котором прежняя кредитная нагрузка становится обременительной
- Серьезная болезнь. Длительное лечение потребует дополнительных расходов и не позволит погашать кредит долгое время
- Смена места жительства. Клиенту предстоит потратиться на переезд, а также ему будет необходимо время, чтобы трудоустроиться
- Потеря жилья из-за стихийного бедствия
Условия получения отсрочки платежа должны быть прописаны в кредитном договоре. При этом отсрочка увеличивает общий срок кредита или размер ежемесячного платежа, а также требует уплаты комиссии.Если в договоре эти условия не указаны, то вы можете отправить запрос в банк с просьбой о реструктуризации долга. В заявлении нужно указать, что именно вы хотите запросить:
- Увеличить срок выплаты кредита
- Предоставить отсрочку
- Уменьшить сумму платежа
К заявлению следует приложить подтверждающие тяжелое финансовое положение документы — справку о болезни, копию трудовой книжки с отметкой об увольнении и другие. Сотрудник банка должен будет полностью изучить сложившуюся ситуацию. Важно донести до кредитного учреждения, что заемщик способен решить проблемы и готов возобновить выплаты спустя указанное время. После подачи заявления рекомендуется получить письменное подтверждение от сотрудника банка о его принятии.
Однако клиенту стоит обратить внимание, что банк имеет право как предоставить вам отсрочку, так и отказать в ней. Если гражданин до этого выплачивал задолженность в срок, банк пойдет навстречу и согласует каникулы по платежам.
В случае, если банк откажется предоставить отсрочку и подаст на заемщика в суд, должнику необходимо после получения решения суда обратиться с ответным заявлением о предоставлении рассрочки платежа. Иск нужно подкрепить документами, подтверждающими ваше положение. В большинстве подобных случаев суд решает вопрос в пользу должника и согласовывает с ним график платежей.
В любом случае при наступлении неблагоприятных обстоятельств клиенту не нужно пропускать платежи. Необходимо как можно скорее сообщить в банк о трудном финансовом положении и согласовать с ним возможные варианты решения. Это поможет положительно охарактеризовать заемщика и добиться смягчающих условий от банка, а также повлияет на решение суда.
Как правило, банк предоставляет заемщику кредитные каникулы на срок до полугода. В течение этого времени могут быть остановлено погашение только основного долга, только процентов или основного долга вместе с процентами. Кредитные каникулы не будут предоставлены, если до погашения долга осталось 3-6 месяцев или меньше.
Как получить отсрочку платежа по кредиту?

Если вы взяли кредит и оказались в трудном положении, обратитесь за помощью к государству и финансовым организациям. Они готовы предоставить отсрочку от платежа по займу.
Условия для ее получения:
- Доход упал более чем на 30% по сравнению с прошлым годом, что могут подтвердить документы. А вот предпринимателям достаточно, чтобы бизнес попал в список пострадавших от санкций отраслей.
- Оформили заём до 1 марта 2022 года.
- Подали обращение об отсрочке до 31 декабря 2023 года.
В этом году Правительство установило ограничение на размеры займов для предоставления отсрочки. Рассказываем о новых лимитах и о том, куда обращаться за поддержкой.
Получить отсрочку можно по всем видам кредитов:
- кредитным картам,
- потребительским,
- займам наличными,
- автокредитам,
- и ипотеки.
Максимальные размеры кредитов, на которые можно взять отсрочку
- 300 тыс. рублей для физлиц;
- 350 тыс. рублей для ИП;
- 100 тыс. рублей для людей по займам с лимитом кредитования (например, по кредитным картам);
- 700 тыс. рублей по автокредитам.
- 6 млн рублей для Москвы,
- 4 млн рублей для Московской области, Санкт-Петербурга и регионов Дальневосточного федерального округа;
- 3 млн рублей для остальных регионов России.
Как оформить кредитные каникулы?
- Принесите в банк справку из налоговой, больничный лист на срок больше месяца, уведомление о регистрации на бирже труда и другие документы, подтверждающие снижение дохода.
- Код деятельности по ОКВЭД должен соответствовать списку пострадавших отраслей.
Подать заявление на предоставление кредитных каникул можно лично в офисе банка-кредитора, а также онлайн на его сайте или в мобильном приложении.
(!) В случае когда вы доказали снижение доходов или то, что ваш бизнес относится к пострадавшим отраслям, кредитор не имеет права отказать и рассмотрит заявку в течение 5 дней.