Способы погашения кредита
Рекомендуем вносить платежи не менее, чем за 5 рабочих дня до даты ежемесячного платежа по графику. На дату погашения сумма платежа должна быть на счёте.
Да. Для этого подайте заявление одним из способов:
- Через офис банка. Заявление необходимо подать не позднее 15 календарных дней до даты предполагаемого досрочного платежа.
- Через интернет-банк в любой день. Погашение произойдёт в выбранную дату.
При частичном досрочном погашении доступно 2 варианта пересчёта графика платежей:
- сокращение срока кредита
- сокращение ежемесячного платежа
Временно снизить финансовую нагрузку поможет реструктуризация. Подробнее читайте в разделе Реструктуризация
Если эта мера не помогла, следующий шаг — продажа недвижимости, что находится в залоге у банка. Средства от продажи пойдут на погашение задолженности перед банком.
При невозможности досудебного урегулирования банк будет вынужден потребовать полное досрочное погашение кредита и обратить взыскание на предмет ипотеки в судебном порядке.
Как правильно платить ипотеку

Для многих ипотечный кредит — единственный способ купить жильё. Вместе с радостью от новоселья достаётся и груз финансовой ответственности. Рассказываем, как расплатиться по долгам как можно быстрее, а переплатить банку как можно меньше.
Проведите небольшой опыт: два-три месяца поживите, откладывая сумму равную ежемесячному платежу. Посмотрите, как вы справляетесь с дополнительной финансовой нагрузкой, насколько вам приходится экономить, комфортен ли размер платежа.
Если вы сейчас вынуждены снимать квартиру, то будущий ежемесячный платеж по ипотеке будет примерно таким же или чуть больше. И у вас уже есть понимание какую часть семейного бюджета он занимает.
Внимательно читайте договор: банк должен позволять вам регулярно вносить платежи для частичного досрочного погашения и не брать за это процент. Узнайте заранее у консультанта в банке, можно ли досрочно гасить ипотеку без похода в отделение и оформления бумажного заявления. Часто это можно делать через онлайн-банк или приложение на смартфоне.
Постарайтесь тщательно изучить рынок ипотечных предложений. Даже десятые доли процентной ставки сказываются на размере переплаты. Поэтому не стоит забывать о специальных и льготных программах для зарплатных клиентов или для семей с детьми (от 4,5 до 6% годовых).
3. Большой первоначальный взнос
Чем меньше сумма кредита, тем быстрее вы отдадите долг банку, и тем меньше будет переплата. Для заёмщика, рассчитывающего на быстрое погашение, больше подойдет вариант с первоначальным взносом от 20% (а если получится, то больше). Клиентам с большим первоначальным взносом банки нередко дают более выгодные кредиты.
4. Рефинансирование
Уменьшить финансовую нагрузку может рефинансирование ранее взятой ипотеки. Это та же ипотека, но под более низкий процент. Например, если вы оформили ипотеку по ставке 12%, то рефинансировать её можно под 8–9%. Освободившиеся средства можно направить на досрочное погашение кредита.
Оформить рефинансирование можно в том же банке или выбрать другой, с наиболее выгодными для вас условиями. Но рефинансирование потребует затрат времени и денег. Реальную выгоду от этой процедуры вы ощутите, если вам предстоит платить ипотеку ещё как минимум пять лет.
5. Сокращение срока ипотеки
Наиболее эффективный способ уменьшить переплату по процентам — досрочные платежи на сокращение срока ипотеки. Рассчитайте платёж так, чтобы каждый месяц вы могли вносить немного больше. Хотя бы на 3 000–5 000 ₽. Каждый раз этот скромный досрочный платёж нужно направлять на уменьшение срока кредита. Покрывая наперёд платежи, которые идут в тело кредита, вы заставляете «сгорать» проценты по переплате. Этот способ работает, пока в ежемесячном платеже часть, идущая на покрытие тела кредита, и часть в погашение процентов не станут равны друг другу.
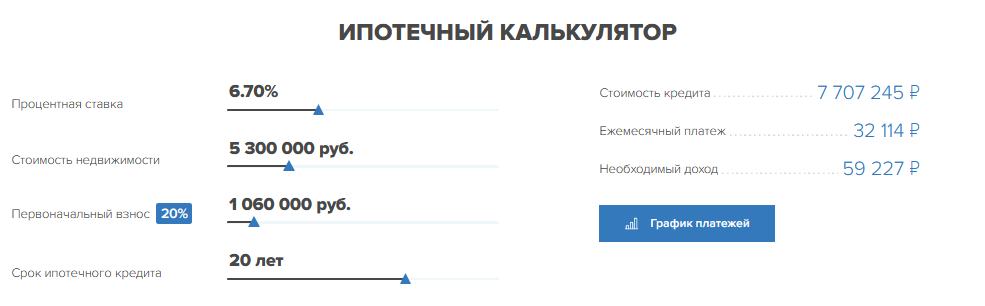
Например, вы купили в ипотеку «однушку» в ЖК «Город Времени» за 5,3 млн ₽.
Первоначальный взнос — 20% (1 060 000 ₽).
Ставка — 6,7% на 20 лет.
Сумма, которую вы берёте в долг у банка — 4 240 000 ₽.
Сумма, которую вы выплачиваете по итогу банку — 7 707 245 ₽ (из них на погашение процентов — 3 466 170 ₽).
Ежемесячный платёж — 32 114 ₽.
Если вы ежемесячно вносите дополнительно 5 000 ₽ на сокращение срока ипотеки, то срок ипотеки уменьшится с 20 до 15 лет. Выгода составит почти 940 000 ₽. Дальше можно продолжать платить без досрочных платежей или вкладывать деньги в уменьшение размера ежемесячных выплат. Это еще сократит сумму переплаты и срок кредита.
6. Сокращение ежемесячного платежа
Второй способ упростить выплату ипотеки — сокращать размер ежемесячного платежа. Например, для вас комфортен платёж в 16 000 ₽. У вас есть возможность раз в какой-то период делать досрочные платежи по 30–50 тыс. ₽ и больше (например, маткапитал). Вы вносите эту сумму и снижаете платёж, условно, до 12 000 ₽. Но если вы продолжите каждый месяц платить 15 000 ₽, а сумму, превышающую необходимый платёж, вносить как досрочный, то платёж будет становиться всё ниже. Ипотека будет выплачиваться быстрее.
Психологически такой способ гораздо комфортнее и эффективнее, чем откладывать деньги, чтобы внести их одной большой суммой. Когда вы берёте ипотеку, вы даёте банку обещание: «Каждый месяц, что бы ни случилось, я буду вам платить по 16 000 ₽». Но жизнь подбрасывает вызовы: больничный, смена работы, непредвиденные траты. Уменьшая платёж и снижая ежемесячную долговую нагрузку, вы сможете безболезненно пережить трудные времена и, если ситуация будет тяжелая, не вносить привычную сумму в 16 000 ₽. Быть может, к тому моменту ежемесячный платёж превратится уже не в 12 000, а в 8 000, а то и в 3 000 ₽.
Важно помнить: и стратегия сокращения платежа, и стратегия уменьшения срока ипотеки будут работать эффективно, если вы будете придерживаться любой из них постоянно и в определенных ситуациях комбинировать.
7. Дополнительные средства
Используйте для досрочных платежей деньги, которые вам положены от государства: налоговый вычет, средства за рождение первенца, семейный капитал за рождение второго и третьего детей, компенсация по ипотеке для многодетных семей.
Если вы решились на ипотеку, наши специалисты помогут вам выбрать квартиру и подать заявку на оформление в банк. Задать вопросы и получить консультацию можно:
по телефону +7 (831) 213-9-000
Как досрочно погасить ипотеку и избежать ошибок: пошаговая инструкция

Многие россияне стараются как можно скорее закрыть ипотеку, отправляя на досрочное погашение все свободные деньги. В этом материале мы разберемся, как выгоднее гасить ипотеку досрочно — с уменьшением срока или размера платежа, и ответим на другие вопросы, связанные с досрочной выплатой.
Можно ли досрочно погасить ипотеку
21.05.2023 09:00
Может ли досрочно погасить ипотеку созаемщик
Может, но не так легко, как титульный заемщик. Созаемщику необходимо прийти в банк и написать заявление на досрочное погашение ипотечного кредита. А некоторые банки еще и попросят нотариальную доверенность от основного заемщика. При этом деньги при наличии доверенности можно списать со счета титульного заемщика.
Зачем гасить ипотеку досрочно
Виды досрочного погашения ипотеки
Частичное погашение
В этом случае, как понятно из названия, вы гасите не всю сумму долга, а только ее часть (и может делать это несколько раз в течение срока договора). При этом вы должны выбрать, что планируете уменьшить — срок кредита или размер ежемесячного платежа. Как правило, в приложении банка перед операцией можно увидеть, на сколько сократится сумма платежа или срок кредита.
Полное погашение
В этом варианте, соответственно, вы вносите всю сумму основного долга и проценты, начисленные с даты последнего платежа (они начисляются каждый день). После этого ипотечный кредит закрывается, и вам остается взять в банке справку о погашении кредита, закладную (если она в бумажном виде) и отнести в МФЦ для снятия обременения. Если закладная электронная, то банк все сделает сам.
Как досрочно погасить ипотеку: пошаговая инструкция
Шаг 1. Уведомить банк о досрочном погашении кредита
Заявление нужно написать обязательно, практически все банки позволяют сделать это в личном кабинете или онлайн-банке. Деньги для досрочного погашения должны лежать на счете, с которого обычно списываются ежемесячные платежи. Если не уведомить банк, что хотите внести их досрочно, то они так и останутся на счете. Изучите правила банка по досрочному погашению. Некоторые просят уведомить о намерении заранее, другие позволяют сделать это прямо день в день.
Шаг 2. Указать сумму досрочного погашения
Практически все банки устанавливают минимальный размер частичного досрочного погашения. Логика разная — кто-то высчитывает процент от ежемесячного платежа, кто-то ставит фиксированную сумму (например, не менее 100 рублей) и т. п. В любом случае условия можно узнать в самом банке.
Шаг 3. Выбрать дату погашения
Здесь банки тоже могут устанавливать свои правила. Одни разрешают вносить внеочередные платежи в любой день, другие — только в дату платежа. Но чаще всего они оставляют выбор даты на усмотрение заемщика.
Когда выгоднее вносить досрочный платеж
Проценты на ипотечный кредит начисляются каждый день. Выгоднее всего вносить досрочный платеж в день списания ежемесячного платежа (при этом и сам ежемесячный платеж будет списан, значит, и нужная сумма, помимо досрочной, должна быть на счету). Предположим, дата платежа — 10 число месяца. Начиная с 11-го, банк начисляет проценты. Если оформить досрочное погашение 15 числа, то банк вычтет из него сумму начисленных процентов, а остаток направит на погашение тела кредита. Если же внести внеочередной платеж 10 числа, пока новые проценты еще не начислены, то вся сумма будет направлена на сокращение размера основного долга.
Что выгоднее: уменьшать ежемесячный платеж или снижать срок кредита
При частичном досрочном погашении вам предлагают выбрать, что будет сокращено — срок ипотеки или размер ежемесячного платежа. Рассмотрим на примере, какой вариант выгоднее. Александр и Мария купили квартиру стоимостью 5 млн рублей. Из них 4 млн они оформили по программе семейной ипотеки под 6% годовых на 20 лет. Ежемесячный платеж составил 28 657 рублей. Через год у них появилась возможность внести досрочно 500 000 рублей. Если они выберут вариант с сокращением срока кредита, то смогут закончить выплаты на 3 года и 11 месяцев раньше, сэкономив на процентах 876 566 рублей. Ежемесячный платеж при этом останется тем же. Если пара выберет уменьшение платежа, то он после частичного досрочного погашения составит 24 968 рублей, а экономия на процентах — 337 544 рубля. Таким образом, выгодно сокращать срок кредита, но если стоит цель снизить финансовую нагрузку на семью, то стоит выбирать второй вариант. Здесь есть лайфхак: если финансовое положение позволяет, можно выбирать при досрочном погашении уменьшение платежа и при этом продолжать вносить ежемесячно ту же сумму, что и раньше, оформляя лишнюю часть как досрочное погашение. Тогда основной долг будет сокращаться быстрее. Плюс в том, что обязательный платеж будет все меньше и меньше, и в случае финансовых сложностей можно будет в какой-то месяц или период пропустить досрочное погашение.
Возвращается ли страховка при досрочном погашении ипотеки
Страхование недвижимости, которая приобретается с использованием ипотеки, это обязательное условие выдачи жилищного займа, поскольку в течение всего срока договора квартира находится в залоге у банка. Если заемщик по какой-то причине не справится с финансовым бременем, банк будет продавать залоговое жилье, чтобы вернуть свои деньги. Страховка распространяется на фундамент, стены, пол, крышу, окна, входную дверь. Она защищает в случае пожара, взрыва газа, стихийных бедствий (землетрясения, наводнения), падения самолета. Но не распространяется на внутреннюю отделку, например, испорченный ремонт из-за потопа. Подобрать и оформить полис Как правило, договор со страховой компанией перезаключается каждый год на протяжении всего срока действия ипотечного договора (при этом можно менять страховые компании). Сумма на каждый новый год пересчитывается исходя из остатка основного долга.
При полном досрочном погашении ипотеки часть денег за страховку можно вернуть (например, если договор на год был заключен в апреле, а уже в июне ипотека была полностью закрыта). Для этого необходимо обратиться в страховую компанию с заявлением. При частичном досрочном погашении стоимость страховки уменьшится в следующем году, поскольку сократится размер основного долга. Подробнее об ипотечном страховании можно прочитать в этом материале. Как получить максимальную выгоду при оформлении страховки для ипотеки: 8 полезных советов
11.08.2023 10:53
Основные ошибки при досрочном погашении
- Не вносят ежемесячный платеж в день досрочного погашения (а также до или после, в зависимости от того, когда происходит досрочное погашение). Важно помнить, что внеочередной платеж не освобождает от очередного. Неважно, в какой день было совершено досрочное погашение, в день ежемесячного списания средства на счету должны быть.
- Копят крупную сумму, чтобы внести ее досрочно. Поскольку проценты на ипотеку начисляются каждый день, чем раньше сделано частичное досрочное погашение, тем больше удастся сэкономить. Лучше внести платежи несколькими частями, чем ждать, пока соберется одна крупная сумма.
- Не позаботиться о финансовой подушке безопасности. В идеале у заемщика должны лежать средства на 3–6 ежемесячных платежей на случай непредвиденных обстоятельств: потери работы, болезни, срочных расходов.
- Не уведомить банк о намерении досрочно погасить ипотеку. Мало положить деньги на счет, нужно обязательно сообщить банку о том, что вы хотите внести их в счет досрочного погашения. Как уже было сказано, практически все банки позволяют сделать это онлайн в личном кабинете.
Если вы берете ипотеку и сразу знаете, что будете закрывать ее раньше срока, стоит обратить внимание на несколько моментов.
Во-первых, должна быть опция сокращения срока кредита при частично досрочном погашении. Во-вторых, желательно, чтобы внеочередные платежи можно быть вносить в любой день по желанию заемщика. В-третьих, желательно, чтобы можно было оформить только обязательное страхование недвижимости и отказаться от других добровольных, но часто навязываемых страховок — жизни, здоровья (но перед этим оценить все риски).
Памятка: как досрочно гасить ипотеку
Если у вас есть лишние средства, досрочное погашение ипотеки позволит существенно сэкономить на переплате. Вот несколько правил, которые помогут делать это более выгодным.
- Направлять платежи на сокращение срока ипотечного кредита.
- Оформлять досрочное погашение ипотеки в день списания ежемесячного платежа (но после списания).
- Не копить деньги несколько месяцев, а вносить досрочные платежи по мере возможности.
Оплата ипотеки через Сбербанк Онлайн

Существует несколько способов внесения ежемесячного платежа по ипотеке в Сбербанке. Выбрать можно любой из них, который наиболее удобный. При условии, что кредитный долг будет оплачен наличными или картой Сбербанка – комиссия взиматься не будет. Погашение ипотечного займа путем перевода средств с карты или счета другого банка, либо через банкоматы других организаций – может облагаться комиссией. Также всем заемщикам доступна опция частичного или полного досрочного погашения ипотеки.
Способы погашения ипотеки через Сбербанк
Погашение ипотеки через Сбербанк Онлайн
Можно ли досрочно погасить ипотеку в Сбербанке
Как создать шаблон оплаты ипотеки
Как узнать сумму задолженности
Как оплатить ипотеку в Сбербанк Онлайн другого банка
Способы погашения ипотеки через Сбербанк
нужен компьютер, ноутбук или планшет с подключением к интернету; логин и пароль Сбербанк Онлайн; мобильный телефон
оплатить ипотеку можно дома или на работе
нужна подключенная услуга «Мобильный банк»
нужно мобильное устройство с установленным на него фирменным приложением; логин и пароль от Сбербанк Онлайн
оплатить ипотечный кредит можно в любом месте
нужна подключенная услуга «Мобильный банк» и установленное на смартфон приложение Сбербанк Онлайн
нужно прийти в офис банка с паспортом
можно оплатить ипотеку наличными или с помощью карты
нужно явиться в банк в рабочее время, возможно, придется отстоять очередь
нужно обратиться к ближайшему банкомату, имея при себе банковскую карту
для оплаты нужна только карта и ПИН-код, либо наличные и банковский счет
нужно явиться к ближайшему банкомату
Через банкоматы Сбербанка
В банкоматах можно оплатить ипотеку наличными или с помощью карты. Заранее, перед походом к банкомату – нужно подготовить номер кредитного договора и дату его заключения, а также платежные реквизиты (всё это можно найти в договоре, который выдается на руки ипотечному заемщику).

Чтобы оплатить кредит с помощью дебетовой карты, нужно:
- вставить карту и ввести ПИН-код;
- выбрать «Погашение кредита»;
- заполнить платежные данные;
- указать сумму оплаты;
- подтвердить операцию.
При оплате ипотечного кредита наличными также потребуется ввод данных из кредитного договора. Операция оплаты почти такая же, как с помощью карты.

- Перейти в раздел «Погашение кредита».

- Заполнить поля: номер и дата заключения договора.
- Заполнить поля: реквизиты счета.
- Указать сумму платежа.
- Вставить купюры в купюроприемник.
- Нажать «Далее», выбрать «Напечатать чек».
- Нажать «Оплатить».
При оплате ипотеки в банкомате нужно обязательно забирать чек и хранить его до момента зачисление средств на счет банка.
Перевод с карты других банков
Перевод денег с карты других банков возможен, только нужно обращать внимание на взимаемую комиссию. Можно перевести деньги с другой карты на дебетовую карту Сбербанка, потом с её помощью оплатить ипотеку. Либо можно снять с карты другого банка наличные, затем с помощью фирменного банкомата внести платеж по ипотечному кредиту. Также возможно погашение ипотечного кредита Сбербанка с помощью интернет-банкинга другой организации. Необходимо самостоятельно изучить все варианты оплаты ипотеки картой конкретного банка и найти способ перевода средств, при котором будет взята минимальная комиссия.
Найти актуальную информацию можно на сайте банка, которому принадлежит карта.
В отделении банка
Внести платеж по ипотечному кредиту можно в любом отделении банка, для этого в него нужно явиться с паспортом. Третьему лицу нельзя прийти в отделение с паспортом заемщика и оплатить за него кредит (это возможно только по доверенности). Оплата ипотеки в отделении возможна как наличными, так и с помощью банковской карты.

Через онлайн-сервисы
Нельзя оплачивать ипотечный займ с помощью каких-либо онлайн-сервисов, кроме официального – Сбербанк Онлайн. Ещё в режиме «Онлайн» ипотечный долг можно гасить с телефона, на который установлено фирменное приложение. Клиенты других банков могут использовать интернет-банкинг для оплаты ипотеки в Сбербанке.
Через Сбербанк Онлайн
Чтобы оплатить ипотеку через Сбербанк Онлайн, нужно зайти на официальный сайт интернет-банкинга и пройти регистрацию (для этого потребуется телефон с подключенной услугой «Мобильный банк», а также оформленная в банке карта), после чего авторизоваться в личном кабинете.
Перевод средств можно осуществить с любого из своих счетов (они все будут доступны в личном кабинете).
Погашение ипотеки через Сбербанк Онлайн
Для возможности проведения первой и дальнейших операций погашения кредита в режиме «Онлайн» – нужно зарегистрировать аккаунт в Сбербанк Онлайн. Имея логин и пароль можно будет авторизоваться в фирменном приложении банка и управлять счетами там, либо заходить в личный кабинет интернет-банкинга при помощи браузера компьютера. Ниже приводится пошаговая инструкция для проведения платежа через Сбербанк Онлайн.

- Зайти на сайт: online.sberbank.ru;

- Нажать «Регистрация»;
- Ввести номер карты;

- Ввести код из СМС;

- Придумать логин и пароль;
- Получить новую СМС с кодом и ввести его в поле ввода.
После выполнения всех шагов пользователь попадет в личный кабинет. Все открытые в банке кредиты, включая ипотечные – находятся в разделе «Кредиты». Если планируется пополнение кредита путем перевода средств со счета, посмотреть его баланс можно в разделе «Вклады и счета», баланс имеющихся карт доступен в соответствующем разделе.

Вход в систему Сбербанк Онлайн
Для входа в интернет-банкинг требуется вводить логин и пароль на сайте Сбербанк Онлайн, затем на номер телефона, к которому подключена услуга «Мобильный банк» – придет СМС с проверочным кодом, его нужно ввести в соответствующее поле и подтвердить правильность ввода.

После этой операции пользователь попадает на главную страницу личного кабинета. Каждый раз входя в личный кабинет нужно вводить проверочный код из СМС-сообщения – это требование условий безопасности сервиса. Также система будет требовать ввод проверочного кода при совершении манипуляций с банковскими продуктами: подключение услуг, проведение платежей и прочее.
Выбор счета для списания
Счет списания выбирается в сплывающем меню, которое активируется по нажатию на строчку с информацией о счете, который стоит первым в списке всех имеющихся. Таким же образом выбирается счет зачисления средств. Обратите внимание, что к каждой банковской карте привязан счет (в скобочках указывается название карты, которой он принадлежит).

Можно ли досрочно погасить ипотеку в Сбербанке
Для операции полного или частичного досрочного погашения ипотечного займа – нужно подать в банк соответствующее заявление. Это можно сделать в режиме «Онлайн», либо в офисе. Подавать заявку, вне зависимости от способа, необходимо в любое время и любой день, кроме праздничных и выходных дней.
Что потребуется
До подачи заявления нужно подготовить денежную сумму, потребуются, в зависимости от способа погашения, наличные или деньги, зачисленные на счет или карту, откуда затем будет осуществлен перевод. Заявки на досрочное погашение рассматриваются быстро – 1-2 дня. Если клиент хочет погасить ипотеку полностью, после рассмотрения заявки ему огласят точную сумму, которую нужно внести для закрытия кредита.
Расчет даты досрочного платежа
Заемщик может указать при подаче заявления любую дату досрочного платежа. Возможная дата досрочного платежа определяется на основе даты подачи заявления на частичное погашение ипотечного кредита.
Если заемщик хочет погасить ипотечный кредит полностью, дата платежа по умолчанию будет датой ближайшего платежа по кредиту, до которой каждый месяц клиент вносил средства для уменьшения долга.
Как досрочно погасить ипотеку в Сбербанк Онлайн

- Авторизоваться в личном кабинете.
- Перейти в раздел «Кредиты».
- Выбрать нужный банковский продукт.
- Перейти во вкладку «Досрочное погашение».

- Выбрать один из вариантов погашения.
- Указать параметры погашения: сумма, дата, счет списания.

- Нажать «Оформить заявку».
- Подтвердить действие кодом из СМС.
В указанную дату сумма досрочного погашения спишется с выбранного счета. Клиент получит извещение об этом по СМС, в личном кабинете интернет-банкинга отобразится соответствующее уведомление.
Как создать шаблон оплаты ипотеки
Если оплата ипотеки через интернет-банкинг осуществляется регулярно, можно не вводить каждый раз платежные данные, а создать шаблон платежа. Это делается в разделе «Мои шаблоны», подраздел «Управление шаблонами».

- Выбрать «Создать шаблон».
- Выбрать счет списания средств.
- Выбрать счет зачисления средств.
- Указать сумму платежа.
- Ввести название шаблона.
- Нажать «Сохранить шаблон».
После этого шаблон будет отображаться в разделе «Мои шаблоны», доступном с главной страницы интернет-банкинга. Также он будет виден в личном кабинете фирменного мобильного приложения. Чтобы заплатить за ипотеку с помощью шаблона, нужно выбрать его и подтвердить операцию перевода средств с помощью кода из СМС.
Как узнать сумму задолженности
Получить информацию по остатку долга перед банком можно в отделении, либо в режиме «Онлайн»: через интернет-банкинг или мобильное приложение. Необходимо авторизоваться в личном кабинете, перейти в раздел «кредиты» и выбрать кредитный продукт, по которому нужно получить информацию. На открывшейся странице будет доступна сумма долга и размер ежемесячного платежа, а также возможность перейти к истории операций, путем нажатия соответствующей кнопки. Также получить информацию о сумме долга можно онлайн с телефона, при помощи фирменного приложения.

Как оплатить ипотеку в Сбербанк Онлайн другого банка
Ипотеку, оформленную в другом банке – можно оплатить с помощью Сбербанк Онлайн. Для этого потребуются реквизиты (БИК, ИНН, расчетный счет и др.) для проведения онлайн платежа, их можно найти в кредитном договоре. Платеж осуществляется в личном кабинете (в разделе «Погашение кредитов в другом банке»).

- Заполнить наименование организации.
- Ввести реквизиты.
- Выбрать счет списания.
- Указать сумму перевода.
- Ознакомиться с комиссией.
- Нажать «Оплатить».
- Подтвердить перевод кодом из СМС.
Уведомление об успешной транзакции отобразится на странице, если код из СМС введен верно.
Также на телефон придет сообщение с информацией о списании средств со счета. Деньги могут поступить на счет банка, в котором взята ипотека – не сразу, а в течение 1-2 рабочих дней.