Инвестиционный налоговый вычет
Из нашей статьи вы узнаете, что такое индивидуальный инвестиционный счет (ИИС) и чем он привлекателен, как выбрать инвестиционный вычет и как его получить. Мы расскажем, что нужно учесть при выборе инвестиционного вычета, кто и на какую сумму возвратов может рассчитывать, приведем примеры из нашей практики.
Что такое индивидуальный инвестиционный счет
- Открыть индивидуальный инвестиционный счет имеет право только налоговый резидент РФ (проживающий на территории России более 183 дней за 12 месяцев, идущих подряд). Данное условие не распространяется на госслужащих и военных, которые работают за границей. Эти категории граждан всегда относятся к налоговым резидентам РФ.
- Договор на использование ИИС заключается минимум на три года. Кроме того, вы не должны снимать деньги со счета. Вы можете только покупать и продавать свои активы, иначе право на вычет теряется. А если уже получили возврат НДФЛ, деньги придется вернуть государству.
- Максимальная сумма, которую разрешено вносить на ИИС за год — 1 млн рублей. Деньги можно вносить, как вам удобно — разово или частями.
- ИИС — это рублевый счет, другие валюты к зачислению не принимаются.
- На ваше имя может быть открыт только один инвестиционный счет.
В дальнейшем вы можете переводить ИИС от одного брокера к другому, можете закрывать и вновь открывать, но иметь несколько счетов одновременно запрещено. Исключение — перевод ИИС от одного брокера к другому. При условии, что после открытия нового счета активы со старого счета должны быть переведены в течение 30 дней.
Когда возникает необходимость перевести ИИС другому брокеру, следует внимательно изучить правила перевода, чтобы избежать потерь.
При переводе ИИС со всеми активами новому брокеру, нужно обязательно передать документы, подтверждающие расходы на приобретение этих активов. В противном случае брокер удержит налог со всего дохода, если вы их продадите. Ведь брокер не знает закупочной стоимости.
Запросите у прежнего брокера и передайте новому:
- брокерский отчет;
- выписку по счету депо с момента покупки до момента перевода бумаг;
- оригинал или копию договора на ведение счета.
Если вы этого не сделали, то можете подать в налоговый орган декларацию 3-НДФЛ за год, в котором закрыли ИИС и приложить к ней:
- отчет и выписку по счету депо старого брокера;
- отчет текущего брокера от даты перевода ценных бумаг до момента их продажи.
Так вы сможете уменьшить налоговую базу на расходы на покупку ценных активов у прежнего брокера.
Типы инвестиционных вычетов
Законодатели предлагают инвесторам, работающим с ИИС, налоговые вычеты двух типов на выбор:
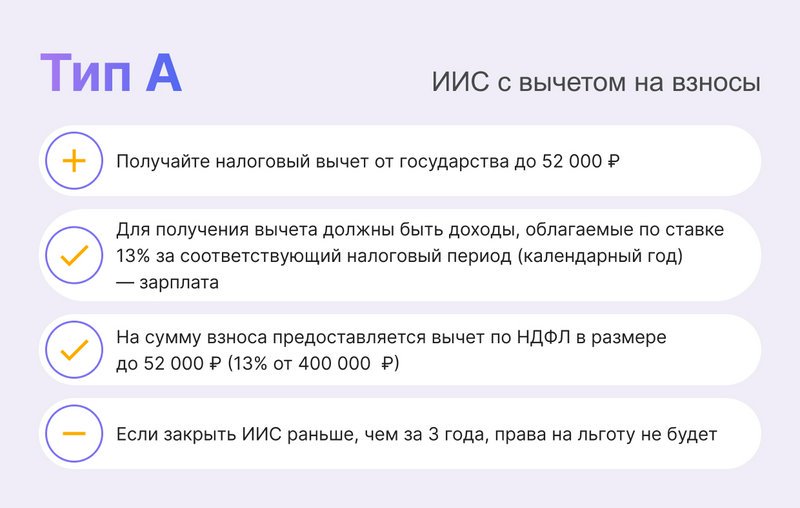
Вычет по ИИС тип А — на денежные взносы. Его еще именуют ИИС-1. Государство вернет вам 13% или 15% (зависит от ставки налога на ваш доход) от той суммы, которую вы внесли на счет в отчетном году. Вычет типа А ограничивается суммой в 400 тыс. рублей. Это значит, что если вы пополните счет на 1 млн рублей, то вычет будет равен 400 тыс. рублей, а сумма к возврату составит 52 или 60 тысяч рублей соответственно.
Кроме того, нужно учитывать, что сумма налога, заявленная к возврату, не может быть больше, чем сумма НДФЛ, уплаченная вами за тот же год.
Например, за год вы внесли на ИИС 400 тыс. рублей, а ваш налогооблагаемый доход за тот же год составил 300 тыс. рублей. По закону вам положена максимальная сумма вычета в 400 тысяч и возврат 13%, то есть 52 тыс. рублей. Но вернуть вы сможете только 39 тыс. рублей. (300 тыс. * 13%).
Вы можете получать вычет типа А ежегодно по мере пополнения ИИС или сразу за три прошедших года, но нет более.
Как клиент НДФЛка.ру вернул налоги за три года через 7 дней
В марте 2020 года Сергей открыл ИИС и положил на него 500 тыс. рублей, в 2021 году внес еще 400 тыс. рублей, а в 2022 году — 500 тысяч. Сергей не получал налоговый вычет ежегодно, а решил заявить сразу за три года — с 2020 по 2022.
Согласно справке 2-НДФЛ, выданной по месту работы, клиент получил зарплату:
за 2020 год — 650 тыс. рублей;
за 2021 год — 720 тыс. рублей;
за 2022 год — 800 тыс. рублей.
Таким образом, доход Сергея за три года составил 2,17 млн рублей, налог с его зарплаты поступил в бюджет в сумме 282,1 тыс. рублей (2,17 млн * 13%).
Общая сумма взносов на ИИС за три года — 1,4 млн рублей. Допустимая сумма налоговых вычетов 1,2 млн рублей (400 тыс * 3 года). Следовательно, Сергей вернет 156 тыс. рублей (1,2 млн * 13).
Специалист заполнил и отправил в ФНС налоговые декларации за 2020, 2021 и 2022 годы. С услугой от НДФЛка.ру «Быстровычет» деньги на на счет клиента поступили через неделю.
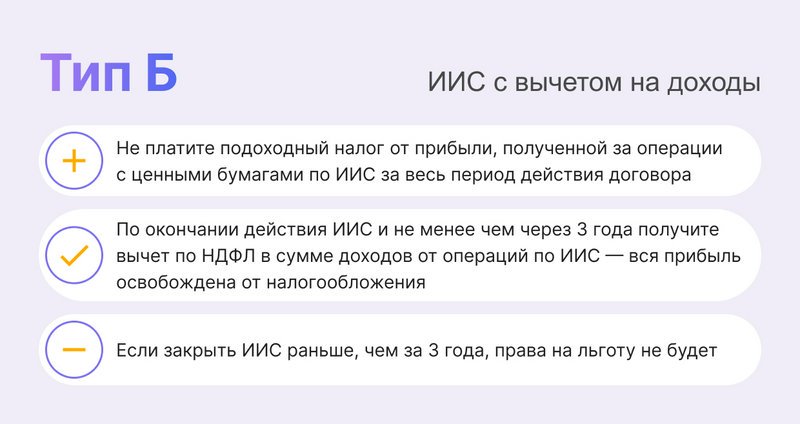
Вычет типа Б по ИИС — на полученную прибыль. Этот вариант дает возможность полностью освободить инвестиционную прибыль от налогов. Напомним условие для получения права на вычет — ИИС должен работать минимум три года, и вы никогда не получали вычет типа А. Такой вычет предоставляется только после закрытия счета и не ранее, чем через три года.
Как выбрать тип вычета по ИИС
Вам нужно определиться с видом вычета, чтобы извлечь наибольшую налоговую выгоду. Это можно сделать в начале работы ИИС, в середине или после его закрытия.
Вычет типа А — это гарантированный доход инвестора. Даже если вы понесете убытки, то все равно получите 13% или 15% от суммы вложений в пределах 400 тыс. рублей. Этот вариант подходит для тех инвесторов, которые работают по найму или получают другие доходы, входящие в основную налоговую базу. Суть льготы заключается в том, что вы возвращаете налоги, которые раньше уплатили со своих доходов.
Пользоваться вычетом типа А выгоднее тем инвесторам, кто за год вносит на ИИС небольшие суммы — до 400 тыс. рублей. Если же вы вносите на счет 1 млн рублей в год, то лучше выбрать тип Б. В этом случае вся фактическая прибыль не будет облагаться налогом. То есть, получив прибыль 400, 500 или даже 600 тыс. рублей не придется платить налог.
Вычет по ИИС типа Б выгоднее для тех инвесторов, чей доход (кроме дивидендов) превышает 400 тыс. рублей.
Например, за три года прибыль от продажи акций — 1,5 млн рублей, а на счет внесено 3 млн. рублей. Вычет типа Б полностью освободит прибыль от НДФЛ на 195 тыс. рублей (1,5 млн * 13%), тогда как вычет типа А вернет на счет 156 тыс. рублей (1,2 млн. * 13%).
Вдобавок, вычет по ИИС тип Б единственный вариант для тех, кто не платит НДФЛ по ставке 13% или 15%. Например, для индивидуальных предпринимателей на упрощенной системе налогообложения или для тех, кто не имеет официального дохода.
Если вы уверены в положительном результате инвестиций и рассчитываете на серьезный доход, целесообразнее выбрать тип Б. Тогда после закрытия ИИС брокер не удержит с вас налоги, и вы получите прибыль в полном объеме.
Если вы не работаете и не платите НДФЛ, то вам доступен налоговый вычет с ИИС типа Б. Ведь вам нечего возвращать, а так ваша прибыль будет полностью освобождена от налога.
Если вам сложно определиться с вычетом сразу, можно отложить решение на три года, когда станет очевидной доходность вашего портфеля. Если вы выбрали тип А, то учтите, что его финансовая привлекательность за три года может снизиться. Например, часть денег может быть съедена инфляцией. Поэтому, выгоднее возвращать налоги ежегодно, чем разово за весь срок действия счета.
Выбор НДФЛка.ру между взносами и полученной прибылью
Олег С. инвестирует на ИИС больше трех лет и планирует закрывать счет. Все еще не определившись с видом вычета, он обратился к нам за помощью. Налоговый эксперт проанализировал доходы клиента и рассчитал налоговую выгоду.
Олег открыл ИИС 2020 году. С 2020 по 2022 годы он вносил на счет по 1 млн рублей. Клиент официально работает и уплачивает 132 600 рублей НДФЛ за год. От торговли ценными бумагами за три года получена прибыль в сумме 1,4 млн рублей.
С 2020 по 2022 годы сумма дохода по ИИС оказалась выше суммы взносов на счет. Очевидно, что клиенту выгоднее воспользоваться вычетом по прибыли (тип Б), так как НДФЛ от полученной прибыли = 182 тыс. рублей (1,4 млн * 13%), а налоговый возврат от взносов на счет = 156 тыс. рублей (1,2 * 13%).
Если бы Олег выбрал вычет типа А, то он вернул бы на счет 156 тыс. рублей, что позволяет уплаченный в бюджет НДФЛ. Но с полученной прибыли ему бы пришлось заплатить 182 тыс. рублей.
Как получить налоговый вычет по ИИС
Для одних видов доходов налоговым агентом является брокер. Он рассчитывает и удерживает НДФЛ с ваших доходов и отчитывается перед ФНС. Некоторые доходы инвестор должен декларировать самостоятельно и уплачивать налоги.
Вычет типа А по ИИС можно оформить только через ФНС, брокер его не предоставляет. Инвестор сам заполняет и подает декларацию 3-НДФЛ и документы, подтверждающие зачисление денег на счет.
С 01.01.2021 года с помощью вычета типа А по ИИС разрешается возвращать налоги, уплаченные с доходов, входящих лишь в основную налоговую базу. К таким доходам относится заработная плата, проценты по банковским вкладам, доходы от продажи имущества и другие.
В основную налоговую базу с 2021 года не входят доходы:
- от выигрышей в азартные игры и лотерей;
- от операций с ценными бумагами и производными финансовыми инструментами ( в том числе на ИИС) и т.д.
Вычет типа Б по ИИС можно получить у брокера, а также в своей налоговой инспекции. В ФНС можно подавать на вычет в течение трех лет после закрытия счета.
Получение вычета по ИИС через брокера. До того, как брокер выплатит доход и удержит НДФЛ, подайте ему справку из ФНС, что вы раньше не получали вычет типа А. Налоговый орган выдаст справку в течение 30 дней, после того, как вы подадите заявление с приложением копии договора на обслуживание ИИС.
Получение вычета по ИИС через ФНС. При отсутствии справки из налоговой, брокер будет вынужден удержать НДФЛ с ваших доходов. Возвращать налог придется с помощью декларации.
Вопрос индивидуального предпринимателя эксперту НДФЛка.ру
Может ли ИП использовать налоговый вычет с ИИС, если помимо основной деятельности он инвестирует в ценные бумаги?
Сам счет вправе открыть любой человек, имеющий статус налогового резидента РФ. Это может быть наемный работник, безработный, студент, пенсионер, военный, индивидуальный предприниматель и другие.
Однако, при использовании ИИС не всем доступны налоговые льготы, так как из бюджета можно вернуть только ранее уплаченный вами НДФЛ.
Чтобы претендовать на инвестиционный вычет типа А предприниматель должен применять общую систему налогообложения и платить налог на доходы со своей деятельности.
Многие предприниматели выбирают более простые налоговые режимы, например упрощенку или патент, где вместо НДФЛ уплачивают другие налоги. Именно поэтому предпринимателям на спецрежимах, имеющих ИИС, доступен налоговый вычет типа Б.
Документы для вычета по ИИС
Для оформления инвестиционных вычетов требуется комплект документов, который будет формироваться в зависимости от типа вычета и способа получения.
Инвестиционный вычет типа А нужно оформлять в налоговой инспекции по месту вашего учета. Для этого необходимо подготовить следующие документы:
- заполненную налоговую декларацию 3-НДФЛ за соответствующий налоговый период;
- справку по форме 2-НДФЛ о доходах и уплаченных налогах (за год, который вы указываете в декларации);
- копию договора на ведение ИИС (взять у брокера или в управляющей компании);
- платежные документы, подтверждающие внесение денег на ИИС (взять в банке) или брокерский отчет о движении средств на счете (взять у брокера или в управляющей компании)
Справку 2-НДФЛ можно получить в бухгалтерии своей организации или скачать из личного кабинета налогоплательщика на сайте ФНС РФ. Если в отчетном году у вас было несколько заработков или вы меняли работу, получите справки у всех налоговых агентов.
Если вы предпочли вычет типа Б, то для оформления через брокера или УК нужны:
- Заявление на имя брокера (УК) от владельца ИИС.
- Справка из налоговой о том, что вы раньше не применяли вычет типа А по этому ИИС и не получали налоговый возврат.
Через налоговую вычет по ИИС типа Б оформляется путем подачи декларации 3-НДФЛ с приложением справки 2-НДФЛ от брокера. Обратиться в ФНС за возвратом налога нужно по окончании года, в котором вы закрыли счет.
В каком случае налоговая может отказать в вычете
- Вы — нерезидент РФ. Закон не запрещает открывать ИИС нерезидентам, но инвестиционными вычетами они воспользоваться не могут.
- За отчетный год у вас недостаточно доходов и уплаченного НДФЛ (при вычете типа А).
- Ваш второй ИИС открыт более месяца при переводе активов либо у вас был открыт второй счет по ошибке или незнанию.
- Вы закрыли счет раньше, чем через три года.
- Вы уже пользовались вычетом другого типа.
- Срок заявления вычетов истек (прошло три года с даты возникновения права на вычет).
Процесс оформления инвестиционного вычета по НДФЛ-возвратам в ФНС носит общий характер. Главное — собрать полный пакет документов и корректно заполнить декларацию. Вы должны быть внимательны, иначе даже незначительная ошибка может привести к тому, что придется начинать все заново. Учитывая, что на проведение камеральной проверки отводится три месяца, неверно оформленные документы остановят процесс, и вы потеряете время.
Основные тезисы по инвестиционным вычетам для ИИС
- Индивидуальный инвестиционный счет приносит его владельцу налоговые выгоды — освобождение прибыли от НДФЛ или возврат налога.
- Для получения права на вычет ИИС должен работать минимум три года. Не допускается задвоение ИИС у одного инвестора. Два счета можно держать только месяц при условии перевода ИИС другому брокеру.
- Максимальный денежный взнос на ИИС — 1 млн рублей в год, а максимальный годовой вычет — 400 тыс. рублей.
- Инвестиционный вычет типа А можно оформить только в налоговой инспекции. Тип Б предоставляет налоговый агент (УК или брокер) либо ФНС.
- Вычет типа А можно оформлять каждый год, а вычет типа Б получают при закрытии счета.
- За вычетом можно обратиться в течение трех лет после возникновения права. Для этого надо заполнить налоговую декларацию 3-НДФЛ, приложить необходимые документы и направить в ФНС.
- Если вы сомневаетесь в выборе инвестиционного вычета, в правильности заполнения декларации на его получение, лучше проконсультируйтесь с налоговым экспертом. Так вы сэкономите свое время и быстрее вернете деньги.
5 лайфхаков с ИИС, которые дадут вам максимальную выгоду
Чтобы получить вычет нужно ждать 3 года. О том как получить максимальную выгоду с ИИС вы узнаете прочитав эту небольшую статью. Меня зовут Ирина Низамутдинова, я финансовый советник. Рассказываю куда и как вкладывать деньги, чтобы получать пассивный доход.
13K показов
2.7K открытий
Сдать или продать? Что делать с квартирой в России, если вы переезжаете за границу?
Более 9,7 млн человек выехало из России за рубеж в третьем квартале 2022 года, свидетельствуют данные пограничной службы ФСБ. Количество переезжающих растет, новая волна миграции из России случилась на фоне объявления о частичной мобилизации. Из-за этого на рынке недвижимости появилось много новых объектов — владельцы продают или сдают в аренду…
Что делать с квартирой в России, если вы переезжаете за границу.
Кейс: Как я получила 65% за год, через инвестиции в недвижимость Дубая?
Кейс: Как я получила 65% за год, через инвестиции в недвижимость Дубая? Всем привет, друзья! Сегодня я на своем собственном примере покажу вам, как просто и надежно инвестировать в недвижимость за пределами РФ и получать стабильный пассивный доход в долларе. Меня зовут Ирина Низамутдинова, я финансовый советник. Рассказываю куда и как вкладывать…
Расположение Sobha Hartland
47 комментариев
Написать комментарий.
Вот это фото — это такая удобная рабочая поза или желание продемонстрировать макбук?
Развернуть ветку
Классная же фотка!
Развернуть ветку
Субъективно. Комп в руках здесь уместен, имхо, примерно так же, как и палка колбасы.
Развернуть ветку
С палкой колбасы и чекушкой было бы куда сексуальнее, согласен
Развернуть ветку
Так мы сейчас про сексуальность, которую придаёт предмет, находящийся в руках :)))?
Развернуть ветку
Про общую композицию )))
Развернуть ветку
Композиция сексуальна, но комп имхо лишний :)))
Развернуть ветку
комп имхо лишний
Но тогда не будет понимания, что это финансовый консультант.
Развернуть ветку
А ведь это есть наиважнейший вопрос, мессир ☝️��
Развернуть ветку
Кстати, ещё наличие в руках макбука, возможно, подчёркивает успешность данного финконсультанта. Для большей убедительности можно вдобавок в одной руке держать макбук, а в другой айпад. Или, что ещё круче, второй макбук. Гротескность уже не испортит, зато как будет приятно ценителям подобных социальных подтверждений.
Развернуть ветку
Согласен. Худи тоже стоит поменять на что-то другое
Развернуть ветку
Аккаунт удален
Развернуть ветку
И этот «шёлковый брючный костюм с блузой» всё равно стоит заменить на что-то другое — корсет там с чулками, например, или купальник
Развернуть ветку
И всё равно с макбуком :))?
Развернуть ветку
Это для экспертов «шёлковый брючный костюм с блузой», а для простых смертных — худи ))))
Развернуть ветку
Шёлк, причём, китайскай, с тех самых времён, ампаратарских 😉
Развернуть ветку
Вот тут не подскажу. Я как-то больше эксперт по уместности макбуков и палок колбасы ��♂
Развернуть ветку
палка колбасы всегда уместна
Развернуть ветку
Смотря как держать, опять же
Развернуть ветку
Комментарий удален модератором
Развернуть ветку
Комментарий удален модератором
Развернуть ветку
Комментарий удален модератором
Развернуть ветку
Комментарий удален модератором
Развернуть ветку
Это чтобы показать, как человек погружен в тему и следит за состоянием финансов даже когда собирается гладить что-то (я так понимаю, там гладильная доска в качестве опоры).
Развернуть ветку
Развернуть ветку
Не поняла схему про 65000₽ с 500000₽, ведь максимальная граница, с которой можно получить вычет 400000₽?
Развернуть ветку
Комментарий удален модератором
Развернуть ветку
Как то очень стремно в нынешней экономической ситуации открывать ИИС в рублях, даже со всеми его плюшками.
Развернуть ветку
Статью читать не стал, но за фото — лайк )
Развернуть ветку
Ох какая красотка, лайк и подписка однозначно!
Развернуть ветку
Аккаунт удален
Развернуть ветку
Ира, давайте я бесплатно вас научу куда вкладывать деньги? Пишите в личку. Доходность будет существенно лучше чем в вашей мошеннической теме
Развернуть ветку
Закопать на Поле Чудес?
Развернуть ветку
Ольга, вы конечно не Ира, но писать нужно в личку
Развернуть ветку
Ольга, вы конечно не Ира
К сожалению, в личку была приглашена Ирина.
Развернуть ветку
«нужно ждать 3 год».
люблю хорошего Русского языка.
если автору лень сделать минимальные усилия на вычитку текста, то о чем вообще можно говорить далее?
Развернуть ветку
Развернуть ветку
Да хоть 5 выгод, мать, инвестиции и Россия в одном предложении больше для меня не существуют. Как и адекватное общество в России.
Развернуть ветку
Аккаунт удален
Развернуть ветку
мне казалось, по крайней мере.
Развернуть ветку
Аккаунт удален
Развернуть ветку
поздно, я уже покинул РФ без возврата.
Развернуть ветку
Статья банальность, если не плагиат. ChatGPT — такую легко напишет, синтезировав десяток статей разбросанных в интернете или сделав рерайт.
В январе 2023 года — статья уже вредоносная. Нельзя вернуться в 2015 год и заработать на российско фондовом рынке, когда 13% вычета по НДФЛ было выше чем ставка по банковским вкладам и очень может быть было выше чем инфляция. В 2023 году открывать ИИС — занятие рискованное.
Сегодня даже положить в декабре на старый, старше 3 лет, ИИС 400 тыс и в январе закрыть его, не выглядит безопасным. Ваш брокер может передать ваш счет куда-нибудь, и передать, неудачно (реестры сделок передавать сложно). А другой брокер передать еще дальше. ВТБ-брокер в апреле 22 года принудительно перевел счета части клиентов (где были иностранные ценные бумаги) другим брокерам. В том числе и в Альфа-банк, который сразу же и сам попал попал под санкции (хорошо что Альфа-банк не стал счета передавать счета дальше). Деньги вы не потеряете, а нервы можете.
Развернуть ветку
В январе 2023 года — статья уже вредоносная.
Но ведь есть приличный поисковый спрос в теме финансов. Это десятки тысячи частотных запросов типа «куда вложить», «как сохранить», «пассивный доход» и т.д. Как вы думаете, можно ли пропустить это золотое для консультантов время?
Развернуть ветку
Так и есть на десятке сайтов публикуем статьи, наивные люди попадаются в сети. Если конверсия в 0,1% — это успех.
Ирина лицо фирмы которая продает недвижимость в ОАЭ. Считаю вложение в недвижимость в Дубае кране плохой идеей для неподготовленного инвестора из России. По качеству как биткоин. А если встречается словосочетание «пассивный доход» (а у Ирины в ТГ канале оно повсюду) — это сигнал тревоги для читателя, тут явно что-то опасное.
Развернуть ветку
Авторша в статье пишет «Чтобы получить вычет нужно ждать 3 год.» Это «третий год» или «три года»? Если третий то пишут «3-й».
Развернуть ветку
Статья банальность, если не плагиат. ChatGPT — такую легко напишет, синтезировав десяток статей разбросанных в интернете или сделав рерайт.
Увы, мы уже живём в эпоху сплошного рерайта рерайта. Дальше будет только хуже, потому что копирайтеры иногда попадаются ответственные и с мозгами, плюс иногда пишут в паре с экспертом, а нейросеть пока выдаёт псевдо-контент на минималках.
Развернуть ветку
Развернуть ветку
Сейчас бы ИИС открывать
Развернуть ветку
Комментарий удален модератором
6 причин открыть ИИС
Посчитайте, сколько вам может принести индивидуальный инвестиционный счет за 3 полных года. Чтобы узнать ожидаемую доходность в год, нужно поделить общую доходность на три.
Причина 1. Государство вернет до 52 000 ₽ в год
Сначала чуть‑чуть несложной теории. ИИС — это разновидность брокерского счета, он дает своему владельцу возможность покупать акции, облигации и валюту на бирже. Но главная его прелесть в налоговом вычете: это когда государство возвращает часть уплаченных вами налогов просто за то, что вы открыли счет, пополнили его и купили ценные бумаги. Это называется вычетом типа А.
Работает он так: вы открываете ИИС и вносите на него деньги, а в следующем году государство возвращает вам 13% от суммы пополнения. Например, если вы внесли на ИИС 50 000 ₽, то в виде вычета получите 6500 ₽. Максимально так можно вернуть до 52 000 ₽ в год.
Еще есть вычет типа Б — с ним вы можете освободить весь доход, полученный по ИИС, от уплаты налога в 13%. Но такой вычет можно получить только при закрытии счета и не раньше, чем через 3 года с момента его открытия.

Мы подготовим для вас все необходимые документы — вам останется лишь заполнить заявку на вычет на сайте налоговой
Есть важный нюанс: ИИС должен действовать в течение 3 лет, за это время с него нельзя выводить средства, даже небольшую часть, — иначе счет придется закрыть, и вы потеряете право на налоговый вычет, а уже полученный вычет придется вернуть.
Поэтому на ИИС лучше всего вносить деньги, которые вы планируете использовать в среднесрочной перспективе, то есть через 3—5 лет: например, средства для вашей будущей пенсии или для учебы ребенка.
Причина 2. Доходность выше, чем у вкладов
Чтобы ИИС принес вам максимальную выгоду, получайте доход не только от налогового вычета, но и непосредственно от самих инвестиций. Самый простой и безопасный способ — это купить облигации федерального займа (ОФЗ). Доходность по ним не гигантская, но всё же она на несколько процентных пунктов обгоняет доходность по обычным банковским вкладам.

Государственные (ОФЗ) и региональные облигации в приложении Тинькофф Инвестиций.
Сейчас самые интересные выпуски ОФЗ имеют срок 10—15 лет, но их важное отличие от вклада в том, что облигации можно продать в любой момент, не потеряв накопленную доходность
Причина 3. Чтобы начать, не нужны сотни тысяч
Мы уже говорили, что для открытия ИИС подойдет любая сумма. Даже если вы не хотите вносить на ИИС сразу много, можно начать с небольших денег — например, уже на 15 000 ₽ можно собрать свой первый портфель ценных бумаг. Большинство облигаций стоят около 1000 ₽ за штуку, а попробовать купить первую акцию можно даже на 10 ₽ — примерно столько стоит один пай фонда Тинькофф Капитал, а за сделку с ним клиентам Тинькофф не нужно платить комиссию.
Причина 4. Торговать ценными бумагами просто
Мы убеждены, что инвестиции не для избранных, а для всех. Поэтому в Тинькофф очень простое и интуитивно понятное мобильное приложение, в нем всего за несколько минут сможет разобраться даже начинающий. Например, пополнить свой ИИС вы сможете с любой карты — так же, как пополняете обычный банковский счет. А процесс покупки ценных бумаг схож с заказом товаров в онлайн-магазине.

Чтобы купить ценные бумаги в приложении Тинькофф Инвестиций, просто выберите понравившийся актив в списке, укажите нужное количество и нажмите «Купить»
Причина 5. Все инвестиции — у вас в телефоне
Если самых простых и надежных инвестиционных стратегий вроде покупки ОФЗ вам покажется мало, в приложении Тинькофф Инвестиций есть всё необходимое для более активного инвестирования. Вот только некоторые из наших инструментов.
Коллекции. Это сбалансированные наборы ценных бумаг, собранные аналитиками Тинькофф Инвестиций по определенному принципу — например, компании, занимающиеся облачными вычислениями, производством роботов или разработкой вакцины от COVID-19, либо просто те, что стабильно платят дивиденды.
Скринер. Он поможет быстро отфильтровать бумаги по конкретным признакам — например, по дивидендным выплатам или принадлежности к определенному производственному сектору.
Причина 6. Простые и понятные тарифы
Мы разработали тарифы так, чтобы они были выгодны и тем, кто только начинает разбираться в особенностях фондового рынка, и уже опытным инвесторам. Если будете торговать редко, выберите тариф «Инвестор»: на нем есть только комиссия за сделку — 0,3% для сделок с ценными бумагами и 0,9% для сделок с валютой. Активным инвесторам подойдет тариф «Трейдер»: там комиссия гораздо ниже — 0,05% за сделки с ценными бумагами и 0,5% за сделки с валютой, но есть плата за обслуживание счета — 290 ₽ в месяц. При этом в те месяцы, когда вы не совершаете сделок, такая плата не списывается.
Ввели плату 0,25% в месяц за хранение валюты суммой свыше 100 000 $ и €. Она распространяется только на валюту и не затрагивает валютные ценные бумаги.
Коротко про ИИС в Тинькофф Инвестициях
Откроем счет онлайн — без визита в офис, с вас только паспорт.
Через 1—3 дня привезем дебетовую карту Tinkoff Black. Она нужна, чтобы мгновенно и без комиссий пополнять счет.
Карта будет бесплатной, если на ней, а также на вкладах и других счетах в Тинькофф, в том числе на ИИС, постоянно лежат активы на сумму от 50 000 ₽. Иначе обслуживание карты стоит 99 ₽ в месяц.
Обслуживание ИИС на тарифе «Инвестор» — бесплатно, комиссия только за сделки.
Выгода при инвестировании через ИИС
Индивидуальный инвестиционный счет – относительно молодой способ инвестирования, появившийся в России в январе 2015 года. ИИС по сути представляет собой брокерский счет с возможностью самостоятельного либо доверительного управления, предусматривающий наличие особых налоговых льгот и определенных ограничений.
В чем выгода ИИС?
ИИС – хороший способ вложения средств на срок не менее 3 лет. К его основным плюсам относятся:
- право на получение специального налогового вычета;
- высокая доходность;
- возможность увеличения дохода за счет инвестиций.
Льготное налогообложение
Одним из главных преимуществ ИИС по сравнению с вкладом является наличие налоговых вычетов, рассчитывать на которые могут налоговые резиденты РФ. Существует два вида налогового вычета:
- Тип А. Плательщикам НДФЛ данный тип вычета позволяет вернуть 13% от вложенной на ИИС суммы, но не более суммы уплаченного налога. Максимальная сумма к возврату – 52 тыс. рублей в год. Это вычет на взнос.
- Тип Б. Второй вариант вычета – на доход. Он полностью освобождает владельца счета от уплаты налогов с доходов, получаемых с помощью инвестиционного счета, независимо от их размера.
Акции ПАО «Мечел»

доходность с начала года
Инвестировать
Выберите компанию для покупки бумаг и открытия счета
Чтобы получить возможность покупать и продавать ценные бумаги откройте счёт в брокерской или управляющей компании
комиссия 0,0212% — 0.12% от суммы сделки
Открыть счет
Лиц. № 045-12732-100000
комиссия 0,037% — 0,355% от суммы сделки
Открыть счет
Лиц. №077-08455-100000
комиссия 0,045% — 0,3% от суммы сделки
Открыть счет
Лиц. № 177-03816-100000
комиссия 0,060% — 0,300% от суммы сделки
Открыть счет
Лиц. №045-14007-100000
комиссия 0,000% — 0,100% от суммы сделки
Открыть счет
Лиц. № 177-02739-100000
комиссия 0,15% — 0,2% от суммы сделки
Открыть счет
Лиц. № 040-06525-100000
Совмещать два вида вычета нельзя. Вы можете выбрать только один вариант вычета, либо на взнос, либо на доход.
Еще один существенный плюс инвестиционного счета – отложенное налогообложение. Если выбран вычет на взнос, налог будет рассчитан только тогда, когда владелец счета решит его закрыть. Пока средства не перечислены в налоговую службу, владелец ИИС может использовать их для получения дополнительного инвестиционного дохода, вложив в облигации или другие ценные бумаги.
Важно! Право получения налогового вычета возникает только при условии существования ИИС не менее 3 лет.
Высокая доходность
За счет налоговых вычетов доходность ИИС выше, чем по банковским вкладам, даже при отсутствии операций по счету. Увеличить прибыль можно, если направлять на пополнение счета доход от облигаций, акций и прочих финансовых инструментов. Дивиденды и купонный доход можно зачислить на ИИС и затем получить вычет на взнос.
Широкие возможности для увеличения дохода
ИИС является хорошим инструментом для увеличения дохода. На средства с инвестиционного счета вы можете приобретать:
Акции ПАО «Мечел»
доходность с начала года
Инвестировать
Выберите компанию для покупки бумаг и открытия счета
Чтобы получить возможность покупать и продавать ценные бумаги откройте счёт в брокерской или управляющей компании
комиссия 0,0212% — 0.12% от суммы сделки
Открыть счет
Лиц. № 045-12732-100000
комиссия 0,037% — 0,355% от суммы сделки
Открыть счет
Лиц. №077-08455-100000
комиссия 0,045% — 0,3% от суммы сделки
Открыть счет
Лиц. № 177-03816-100000
комиссия 0,060% — 0,300% от суммы сделки
Открыть счет
Лиц. №045-14007-100000
комиссия 0,000% — 0,100% от суммы сделки
Открыть счет
Лиц. № 177-02739-100000
комиссия 0,15% — 0,2% от суммы сделки
Открыть счет
Лиц. № 040-06525-100000
- облигации;
- фьючерсы и опционы;
- акции;
- паи инвестиционных фондов;
- иностранную валюту.
Обязательным условием проведения таких операций является использование российских биржевых площадок.

Читайте также:
Как получить максимальную выгоду от ИИС?
Чтобы получить хороший доход от ИИС, инвестору следует учитывать действующие правила и ограничения:
- Налоговый вычет предоставляется только в том случае, если ИИС открыт не менее 3 лет. Если закрыть счет раньше этого срока, право на льготы пропадает. Кроме того, инвестор должен будет вернуть сумму налога, полученную ранее, а также уплатить пени за использование возвращенного НДФЛ. Для получения максимально возможной суммы необходимо внести на счет 400 тыс. рублей за год и заплатить в этом же году НДФЛ в размере 52 тыс. рублей. Вы не сможете вернуть сумму свыше фактически уплаченного в бюджет НДФЛ. Кроме того, чтобы получать вычет каждый год, необходимо ежегодно пополнять ИИС.
- При выводе средств счет закроется автоматически.
- Допускается открытие только одного инвестиционного счета. Если вы хотите открыть второй ИИС, то в течение месяца должны закрыть первый.
- Вы можете внести на счет максимум 1 млн. рублей.
- Вносить можно только российские рубли.
Акции ПАО Сбербанк
доходность с начала года
Инвестировать
Выберите компанию для покупки бумаг и открытия счета
Чтобы получить возможность покупать и продавать ценные бумаги откройте счёт в брокерской или управляющей компании
комиссия 0,0212% — 0.12% от суммы сделки
Открыть счет
Лиц. № 045-12732-100000
комиссия 0,037% — 0,355% от суммы сделки
Открыть счет
Лиц. №077-08455-100000
комиссия 0,045% — 0,3% от суммы сделки
Открыть счет
Лиц. № 177-03816-100000
комиссия 0,060% — 0,300% от суммы сделки
Открыть счет
Лиц. №045-14007-100000
комиссия 0,000% — 0,100% от суммы сделки
Открыть счет
Лиц. № 177-02739-100000
комиссия 0,15% — 0,2% от суммы сделки
Открыть счет
Лиц. № 040-06525-100000
Вы можете никуда не вкладывать свои средства, а просто держать их на счете, однако тогда вы не сможете заработать на инвестициях и получите прибыль только от вычетов. Чтобы увеличить доходность, лучше вложить деньги в ОФЗ, получив прибыль одновременно за счет возвращенного налога и купонного дохода. Открытый инвестиционный счет сразу пополнять необязательно. Вы можете подержать его пустым год или два и только потом положить на него средства.
Опытные инвесторы советуют пополнять ИИС в конце года, например, в ноябре или декабре. Связано это с тем, что подавать декларацию для получения вычета в налоговую службу можно только по истечении года, в котором осуществлялось пополнение. В течение 4-х месяцев налоговая служба должна провести проверку и перевести средства на счет. Это максимальный срок проверки, декларации могут обрабатываться и быстрее. В любом случае, если вы подадите документы в январе-феврале, то к июню сможете получить дополнительный доход и реинвестировать его. Самое неудачное время для пополнения счета – начало года. Вам придется ждать почти год для закрытия текущего периода, а потом еще несколько месяцев ожидать начисления вычета. В итоге получается почти 1,5 года простоя, когда деньги не будут работать.