Как оприходовать малоценку в 2022 году

15 ноября 2023 Регистрация Войти
4 декабря 2023

Об актуальных изменениях в КС узнаете, став участником программы, разработанной совместно с АО »СБЕР А». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
15 ноября 2023
Программа разработана совместно с АО »СБЕР А». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
Новости и аналитика Правовые консультации Бухучет и отчетность С 2022 года организация применяет ФСБУ 06/2020. Учет объектов основных средств ведется по первоначальной стоимости. Лимит — 100 тыс. рублей. На балансе состоит недвижимое имущество и транспортные средства стоимостью менее 100 тыс. руб. Нужно ли списать эти объекты на забалансовый счет, или можно учитывать, как и прежде, на счете 01 по первоначальной стоимости?
С 2022 года организация применяет ФСБУ 06/2020. Учет объектов основных средств ведется по первоначальной стоимости. Лимит — 100 тыс. рублей. На балансе состоит недвижимое имущество и транспортные средства стоимостью менее 100 тыс. руб. Нужно ли списать эти объекты на забалансовый счет, или можно учитывать, как и прежде, на счете 01 по первоначальной стоимости?
29 июня 2022
Рассмотрев вопрос, мы пришли к следующему выводу:
Если организация приняла решение учитывать затраты на приобретение активов со сроком эксплуатации свыше 12 месяцев и первоначальной стоимостью до 100 тысяч рублей в соответствии с п. 5 ФСБУ 6/2020 как расходы периода, в котором такие активы были приобретены, ей следует списать с учета в том числе объекты недвижимого имущества и транспортных средств постольку, поскольку их первоначальная стоимость оказалась менее лимита, установленного в соответствии с п. 5 ФСБУ 6/2020.
Информация о таких активах признается организацией несущественной, но организации следует взять на себя обязательство обеспечивать надлежащий контроль наличия и движения данных активов.
Обоснование вывода:
Начиная с бухгалтерской (финансовой) отчетности за 2022 год организациями в обязательном порядке применяются ФСБУ 6/2020 «Основные средства» (далее — ФСБУ 6/2020, Стандарт) и ФСБУ 26/2020 «Капитальные вложения» (п. 1 ч. 1 ст. 2, п. 2 ч. 1 ст. 23, ч. 11 ст. 27 Федерального закона от 06.12.2011 N 402-ФЗ «О бухгалтерском учете», п. 2 приказа Минфина России от 17.09.2020 N 204н).
Для целей бухгалтерского учета объектом основных средств считается актив, характеризующийся признаками, установленными п. 4 ФСБУ 6/2020.
Стоимостного критерия для отнесения имущества к объектам основных средств в бухгалтерском учете ФСБУ 6/2020 не устанавливает. Кроме того, в этом стандарте исключено указание на установление стоимостного лимита в отношении отдельных единиц активов, а также указание на измерение стоимостного лимита в денежных единицах (Рекомендация Фонда «НРБУ «БМЦ» Р-126/2021-КпР «Стоимостной лимит для основных средств» (принята 29.03.2021)).
В то же время ФСБУ 6/2020 вводит требование об установлении лимита отнесения актива к основным средствам с учетом существенности информации о рассматриваемых активах.
Так, согласно п. 5 ФСБУ 6/2020 организация может не применять ФСБУ 6/2020 в отношении активов, характеризующихся одновременно признаками, установленными п. 4 ФСБУ 6/2020, но имеющих стоимость ниже лимита, установленного организацией с учетом существенности информации о таких активах. При этом затраты на приобретение, создание таких активов признаются расходами периода, в котором они понесены. Указанное решение раскрывается в бухгалтерской (финансовой) отчетности с указанием лимита стоимости, установленного организацией.
При этом под стоимостью в п. 5 ФСБУ 6/2020 подразумевается первоначальная стоимость ОС, т.к. в данном пункте речь идет о приобретении и создании таких активов. На момент приобретения (создания) известна только первоначальная стоимость ОС.
Таким образом, установленный организацией лимит стоимости малоценных активов должен сравниваться с первоначальной стоимостью активов.
При этом организация должна обеспечить надлежащий контроль (в том числе с использованием забалансового учета) наличия и движения таких активов применительно к порядку, установленному ФСБУ 5/2019 «Запасы» для запасов организации (смотрите письмо Минфина России от 15.12.2021 N 07-01-09/102450), то есть как это предписано нормой п. 8 ФСБУ 5/2019 в отношении учета наличия и движения находящихся у организации инструментов, инвентаря, спецодежды, тары и т.д., переданных в производство (эксплуатацию).
То есть организация с 2022 года может принять решение учитывать затраты на приобретение активов со сроком эксплуатации свыше 12 месяцев и первоначальной стоимостью менее лимита, установленного в соответствии с п. 5 ФСБУ 6/2020, как расходы периода, в котором такие активы были приобретены. Имущество, используемое организацией в течение периода более 12 месяцев, не может учитываться в составе запасов (п. 3 ФСБУ 5/2019). В связи с этим организация не имеет права перевести списываемые с баланса активы в состав материально-производственных запасов.
В этом случае организации необходимо учитывать специальное правило абзаца четвертого п. 49 ФСБУ 6/2020.
Согласно норме абзаца четвертого п. 49 ФСБУ 6/2020 балансовая стоимость объектов, которые в соответствии с ранее применявшейся учетной политикой учитывались в составе ОС, но в соответствии со Стандартом таковыми не являются, списывается в порядке единовременной корректировки на нераспределенную прибыль, за исключением случаев переклассификации таких объектов в другой вид активов. Причем списанию подлежат соответствующие основные средства вне зависимости от того, полностью они самортизированы или нет, а также продолжают ли они эксплуатироваться.
Таким образом, балансовая стоимость таких активов подлежит списанию. Под балансовой стоимостью объекта основных средств понимается его первоначальная стоимость, уменьшенная на суммы накопленной амортизации и обесценения (п. 25 ФСБУ 6/2020).
При этом имеют место два обязательных условия для списания ОС с баланса:
— информация о таких активах признается организацией несущественной;
— организация должна обеспечить надлежащий контроль наличия и движения таких активов.
Отметим, что после начала применения ФСБУ 6/2020 организация может выбрать один из способов учета активов со стоимостью ниже лимита и со сроком эксплуатации свыше 12 месяцев, закрепив его в учетной политике:
— как расходы того периода, в котором такие активы были приобретены;
— как основные средства (например, в случае, когда совокупная стоимость всех таких активов составляет существенную сумму, превышающую лимит, установленный в учетной политике для признания актива в составе основных средств).
Так, в случае большого количества однородных основных средств информация о них в целом часто является существенной, в том числе даже в том случае, когда стоимость одного объекта незначительна. При этом группой основных средств считается совокупность объектов основных средств одного вида, объединенных исходя из сходного характера их использования (абзац второй п. 11 ФСБУ 6/2020).
Применение группового учета возможно в случае, если организация не может (или не желает) на основании п. 5 ФСБУ 6/2020 упрощать учет объектов, имеющих стоимость ниже лимита путем отказа от применения к таким объектам ФСБУ 6/2020. В такой ситуации приемлемым способом упрощения учета с целью реализации требования рациональности без ущерба для интересов пользователя бухгалтерской отчетности представляется групповой учет основных средств по аналогии с подходами, используемыми для учета запасов (смотрите раздел «Описание проблемы» Рекомендации Р-125/2021-КпР «Групповая единица учета основных средств» (принята фондом БМЦ Центр от 19 марта 2021 г.) (далее — Рекомендация Р-125/2021-КпР)).
При этом объекты основных средств могут быть объединены в одну групповую единицу учета при одновременном соблюдении всех условий, перечисленных в п. 2 Рекомендации Р-125/2021-КпР, в частности:
— условия о том, что все объекты групповой единицы учета выполняют однородную функцию в деятельности организации (подп. «б» п. 2 Рекомендации Р-125/2021-КпР);
— условия, что все объекты групповой единицы учета относятся к одной группе основных средств, определяемой организацией на основании п. 11 ФСБУ 6/2020 (подп. «д» п. 2 Рекомендации Р-125/2021-КпР)*(1).
Согласно п. 11 ФСБУ 6/2020 для целей бухгалтерского учета основные средства подлежат распределению по таким видам, как, например, недвижимость, машины и оборудование, транспортные средства, производственный и хозяйственный инвентарь.
Однако групповой учет может не применяться к зданиям, сооружениям, транспортным средствам, земельным участкам и объектам природопользования.
Особенностью рассматриваемой ситуации является то обстоятельство, что объектами с первоначальной стоимостью ниже установленного с 01.01.2022 лимита в данном случае являются недвижимое имущество и транспортные средства.
То есть рассматриваемые в вопросе активы, скорее всего, не получится объединить в групповую единицу учета.
Следует также отметить, что лимит устанавливается исходя из существенности информации о всех объектах организации и применяется к каждому объекту. В связи с этим нельзя установить разные значения величины лимита для отдельных видов ОС (недвижимости, машин и оборудования, транспортных средств, производственного и хозяйственного инвентаря).
Следовательно, если организация приняла решение учитывать затраты на приобретение активов со сроком эксплуатации свыше 12 месяцев и первоначальной стоимостью до 100 тысяч рублей в соответствии с п. 5 ФСБУ 6/2020 как расходы периода, в котором такие активы были приобретены, ей следует списать с учета в том числе объекты недвижимого имущества и транспортных средств, которые продолжают эксплуатироваться, постольку, поскольку их первоначальная стоимость оказалась менее лимита, установленного в соответствии с п. 5 ФСБУ 6/2020.
То есть если в данном случае рассматриваемые активы, хотя бы отвечающие требованиям признания актива в составе ОС (пп. 4 и 5 ФСБУ 6/2020), имеют первоначальную стоимость (п. 12 ФСБУ 6/2020) ниже лимита, установленного организацией с учетом существенности информации о таких активах, организации следует в межотчетный период*(2) списать их балансовую стоимость на нераспределенную прибыль.
При списании балансовой стоимости активов, которые в соответствии с ранее применявшейся учетной политикой учитывались в составе объектов основных средств, но в отношении которых с 01.01.2022 организация не должна применять ФСБУ 6/2020, ей следует произвести следующие записи по счетам:
Дебет 01, субсчет «Выбытие основных средств» Кредит 01
— списана первоначальная стоимость активов, которые до применения ФСБУ 6/2020 учитывались в составе ОС;
Дебет 02 Кредит 01, субсчет «Выбытие основных средств»
— списана сумма начисленной амортизации по активам, которые до применения ФСБУ 6/2020 учитывались в составе ОС;
Дебет 84 Кредит 01, субсчет «Выбытие основных средств»
— уменьшена стоимость основных средств на стоимость активов, в отношении которых ФСБУ 6/2020 не применяется.
Рекомендуем также ознакомиться с материалами:
— Вопрос: В организации на конец 2021 г. на балансе числятся нежилые помещения, балансовая стоимость некоторых меньше 100 тыс. руб. (переданы на баланс в 1999 г.). Все нежилые помещения были поставлены на учет в 1999-2003 гг. Организация планирует установить лимит по ФСБУ 6/2020 для основных средств 100 тыс. руб. Можно ли установить такой лимит? Как поступить с нежилыми помещениями стоимостью ниже 100 тыс. руб., ведь они являются объектами налогообложения налогом на имущество? Как определить ликвидационную стоимость нежилых помещений, которые впоследствии будут проданы, ведь на сегодняшний момент рыночная стоимость недвижимости намного больше их первоначальной стоимости? (ответ Горячей линии ГАРАНТ, декабрь 2021 г.)
— Вопрос: В связи с применением с 01.01.2022 ФСБУ 6/2020 организация установила лимит отнесения к объектам основных средств (ОС) — первоначальную стоимость — 100 000 руб. На балансе числятся ОС стоимостью менее установленного лимита, которые нужно перевести в материальные ценности. В налоговом учете ОС не самортизировано. Можно ли такие ОС продолжать учитывать по-прежнему в составе основных средств до полной амортизации в налоговом учете? (ответ Горячей линии ГАРАНТ, апрель 2022 г.)
— Энциклопедия решений. Бухгалтерский учет «малоценных» основных средств в соответствии с ФСБУ 6/2020;
— Энциклопедия решений. Бухгалтерский учет основных средств и капитальных вложений в соответствии с ФСБУ 6/2020 и ФСБУ 26/2020.
Ответ подготовил:
Эксперт службы Правового консалтинга ГАРАНТ
Графкин Олег
Ответ прошел контроль качества
Материал подготовлен на основе индивидуальной письменной консультации, оказанной в рамках услуги Правовой консалтинг.
————————————————————————-
*(1) Порядок начисления амортизации по групповым единицам учета определяет Рекомендация Р-125/2021-КпР. Начисление амортизации по групповой единице учета возможно по единой норме. Эта норма рассчитывается в процентах от суммарной балансовой стоимости объектов, входящих в группу. Первоначальная стоимость и накопленная амортизация списываются при выбытии объекта из группы.
*(2) Так как последствия перехода на применение ФСБУ 6/2020 должны быть впервые отражены в бухгалтерской отчетности за 2022 год, операция по списанию основных средств со стоимостью менее установленного лимита не должна оказывать влияние на финансовый результат 2021 года. Иными словами, считаем, что данная операция должна быть проведена в межотчетный период (между 31 декабря 2021 года и 1 января 2022 года), то есть за 2021 год отчетность подается еще без корректировок.
ФСБУ «Запасы» с 2022 года
В текущем 2022 году при сдаче бухотчётности за 2021 год запасы в ней должны быть учтены по правилам ФСБУ 5/2019. Он пришёл на смену отменённому с 2021 года ПБУ 5/01.
Эксперт «Что делать Консалт» в своей статье рассказывает о нормах учёта и принципиальных новшествах.
Что отражается в запасах
Согласно п. 3 ФСБУ 5/2019 для целей бухучёта запасами являются те активы, которые используются или продаются в пределах одного года или в пределах одного операционного цикла организации.
К примеру, в запасы входят:
1) сырьё, материалы, топливо, запчасти, комплектующие изделия, покупные полуфабрикаты, которые используются при производстве продукции, выполнении работ, оказании услуг (счёт 10);
2) инструменты, инвентарь, спецодежда, спецоснастка (специальные приспособления, специальные инструменты, специальное оборудование), тара и другие аналогичные объекты, которые используются при производстве продукции, продаже товаров, выполнении работ, оказании услуг, за исключением случаев, когда эти объекты признаются основными средствами (счёт 10);
3) готовая продукция (то есть конечный результат производственного цикла), которая направляется на продажу в рамках обычной деятельности организации (счёт 43);
4) товары, купленные у других лиц для перепродажи (счёт 41);
5) готовая продукция, товары, проданные до момента признания выручки от их продажи (счёт 45);
6) затраты на производство продукции, не прошедшей всех стадий технологического процесса, изделия неукомплектованные, не прошедшие испытания и техническую приёмку, а также затраты, понесённые на выполнение работ, оказание услуг другим лицам до момента признания выручки от их продажи (незавершённое производство) (счета 20, 21, 40, 43);
7) объекты недвижимого имущества, приобретённые или созданные (или создаваемые в настоящий момент) для продажи в процессе обычной деятельности организации (счёт 41);
8) объекты интеллектуальной собственности, приобретённые или созданные (или создаваемые в настоящий момент) для продажи в ходе обычной деятельности организации (счёт 41).
Готовые решения СПС КонсультантПлюс подскажут, как действовать в конкретной ситуации: пошаговые инструкции, образцы документов, ссылки на правовые акты.
Что не отражается в запасах:
1) финансовые активы, в том числе для перепродажи;
2) материальные ценности сторонних лиц, принятые по договорам оказания услуг для закупки, хранения, перевозки, доработки и переработки, сервисного обслуживания, продажи по посредническим договорам, складского хранения, подряда;
3)материальные ценности, полученные НКО для безвозмездной передачи гражданам или юридическим лицам.
Как оценить запасы
В 2022 году запасы оцениваются и принимаются к учёту по фактической стоимости, которая включает в себя:
1) покупную договорную стоимость с учётом всех скидок и бонусов, но за минусом возмещаемых налогов;
2) расходы на заготовку и доставку, услуги консультантов;
3) оценочные обязательства по демонтажу, утилизации и восстановлению окружающей среды;
4) проценты, если для покупки привлекали заёмные средства;
5) иные затраты, напрямую связанные с покупкой (созданием) запасов.
Типовые ситуации в СПС КонсультантПлюс позволят бухгалтеру быстро решать вопросы, с которыми он сталкивается ежедневно.
Что не учитывается в себестоимости запасов:
1) расходы из-за стихийных бедствий, пожаров, аварий и других чрезвчайных ситуаций;
2) управленческие расходы. Исключение: если они непосредственно связаны с приобретением (созданием) запасов;
3) расходы на хранение. Исключение: если хранение является частью технологии подготовки запасов к потреблению (продаже, использованию);
4) иные затраты, которые не являются необходимыми для приобретения (создания) запасов.
Кроме того, запасы нужно обязательно оценивать и после их признания – на каждую отчётную дату. Для этого нужно сравнить и выбрать наименьшую из следующих величин (п. 28 ФСБУ 5/2019):
а) фактическая себестоимость запасов;
б) чистая продажная стоимость запасов, то есть ожидаемая цена, по которой организация может продать запасы за минусом расходов для их производства, подготовки к продаже и продажи. Можно взять цену аналогичных ценностей на текущую отчётную дату.
Уникальные аналитические материалы СПС КонсультантПлюс помогут вам при возникновении сложных ситуаций.
Как отпускаются и списываются запасы
— другом выбытии (к примеру, при передаче во вклад в уставный капитал);
— если фирма больше не ожидает экономических выгод в будущем от этих материалов (к примеру, из-за порчи).
Балансовая стоимость выбываемых материалов списывается в прочие расходы в том отчётном периоде, в котором (п. 43 ФСБУ 5/2019):
— признан прочий доход от их продажи;
— материалы безвозмездно переданы;
— обнаружена порча или недостача материалов сверх норм естественной убыли;
— произошло иное выбытие материалов.
Итак, перечислим основное по применению ФСБУ 5/2019:
— в состав запасов теперь включаются незавершённое производство и недвижимое имущество для продажи;
— расходы на управленческие потребности можно не относить в запасы, а сразу списывать в расходы (такой вариант надо раскрыть в бухгалтерской отчётности);
— больше нет ограничений по стоимостному критерию у запасов. Главное требование – срок расходования или продажи актива до года или в пределах операционно-производственного цикла;
— имущество стоимостью 40 000 рублей и меньше фирма вправе учесть как в составе ОС, так и в составе запасов; лимит для учёта запасов утверждают в учётной политике;
— раньше фирма могла учитывать в запасах активы сроком использования свыше года, если ещё не перешла на . Но с этого года малоценку сроком использования свыше года уже нельзя учесть как запасы. Так как с 01.01.2022 их необходимо ставить на учёт в составе ОС по нормам ФСБУ 6/2020 «Основные средства»;
— ФСБУ 5/2019 не изменил применение плана счетов бухгалтерского учёта. В учёте проводки по покупке запасов формируются так же, как и раньше по дебету счетов 10 «Материалы», 41 «Товары», 43 «Готовая продукция» и другим в корреспонденции со счетами учёта расчётов.
Разобраться с учётом запасов по новым правилам поможет справочно-правовая система КонсультантПлюс.
С помощью СПС КонсультантПлюс вы будете легко ориентироваться в законодательстве, вовремя отслеживать все изменения.
Автор: ведущий экономист-консультант Екатерина Копейкина
Свидетельство о регистрации СМИ: Эл № ФС77-67462 от 18 октября 2016 г. Контакты редакции: +7 (495) 784-73-75, smi@4dk.ru
По этой теме
Консультант Плюс
Бесплатный доступ на 3 дня Получить
Получить бесплатный доступ
на 3 дня
Спасибо за ваше обращение!
14.11.2022 — 24.11.2022
Курс повышения квалификации
15.11.2022 — 16.11.2022
Подписаться на рассылку
Поздравляем! Вы успешно подписались на рассылку
У вас уже есть обслуживаемая система КонсультантПлюс?
Получите полный доступ к КонсультантПлюс бесплатно!
Вы переходите в систему КонсультантПлюс
- Прайс-лист 1С
- Купить Консультант Плюс
- Купить 1С
- Записаться на семинар
- Большой тест-драйв
- Калькуляторы
- Производственный календарь
- Путеводители
- Удаленная поддержка
- Приложение Информер
- Помощь Информер
- Тесты
- Вакансии
- О нас
- Контакты
- Политика конфиденциальности
- Новости законодательства
ежедневно, c 9:00 до 19:00
127083, г. Москва, ул. Мишина, д. 56
Согласие на обработку персональных данных
Физическое лицо, ставя галочку напротив текста «Я даю согласие на обработку персональных данных» и/или нажимая на кнопку отправки заполненной формы на интернет-сайтах — https://www.4dk.ru/, https://4dk-consultant.ru, https://4dk-reg.ru, https://meprofi.ru, https://cpk4dk.ru (далее — Сайты), обязуется принять настоящее Согласие на обработку персональных данных (далее — Согласие).
Действуя свободно, своей волей и в своем интересе, а также подтверждая свою дееспособность, физическое лицо дает свое согласие ООО «ЧТО ДЕЛАТЬ КОНСАЛТ», местонахождение: 127083, г. Москва, ул. Мишина, д.56, ЭТАЖ 3, КОМ. 307, ОГРН 5137746191941, ИНН 7714923575 (далее — Оператор), на обработку своих персональных данных со следующими условиями:
1. Согласие дается на обработку персональных данных, с использованием средств автоматизации.
2. Согласие дается на обработку следующих персональных данных:
- • фамилия, имя, отчество;
- • место работы и занимаемая должность;
- • адрес электронной почты;
- • номера контактных телефонов
3. Оператор осуществляет обработку полученной от Пользователей информации в целях оказания услуг в соответствии с уставной деятельность, в том числе предоставления Пользователю доступа к персонализированным ресурсам Сайтов; связи с Пользователем, путем направления уведомлений, запросов и информации, касающихся оказываемых услуг, исполнения соглашений и договоров; обработки запросов и заявок от Пользователя, а также проверки, исследования и анализа данных, позволяющих поддерживать и улучшать сервисы Оператора.
4. Основанием для обработки персональных данных является: статья 24 Конституции Российской Федерации; устав Оператора; настоящее согласие на обработку персональных данных.
5. В ходе работы с персональными данными будут совершены следующие действия: сбор, запись, систематизация, накопление, передачу (распространение, предоставление, доступ), хранение, уточнение (обновление, изменение), извлечение, использование, блокирование, удаление, уничтожение.
Пользователь дает свое согласие на передачу своих персональных данных при условии обеспечения в отношении передаваемых данных целей использования, предусмотренных п.3, следующим лицам, являющимся партнерами Оператора:
- ООО «ЧТО ДЕЛАТЬ СИСТЕМА»
Местонахождение: 127083, г. Москва, вн.тер.г. муниципальный округ Савеловский, ул. Мишина д.56. Этаж/комн 6/617
ИНН 7714469778; ОГРН 1217700112080. - ООО «ЧТО ДЕЛАТЬ»
Местонахождение: 127083 г. Москва, ул. Мишина д.56, комната 306
ИНН 7714378062; ОГРН 1167746252728. - ООО «ЧТО ДЕЛАТЬ АУДИТ»
Местонахождение: 127083 г. Москва ул. Мишина д.56, этаж 5, комната 509
ИНН 7714948185; ОГРН 5147746225798. - ООО «ЧТО ДЕЛАТЬ КВАЛИФИКАЦИЯ»
Местонахождение: 127083, г. Москва, ул. Мишина, д.56
ИНН 7714349600; ОГРН 1157746706523. - ООО «ЧДВ»
Местонахождение: 127083, г. Москва, ул. Мишина, д. 56, этаж 6, ком.609
ИНН 7714988300; ОГРН 1177746359889. - ООО «СЕРВИС СОФТ»
Местонахождение: 430030, Республика Мордовия, город Саранск, ул. Васенко, д.13,этаж 4, помещение 7
ИНН 1327032250/ОГРН 1181326002527. - ООО «ЧТО ДЕЛАТЬ РЕШЕНИЕ»
Местонахождение: 127083, г. Москва, ул. Мишина, д.56, офис 308
ИНН 7714986720 / ОГРН 1177746340617.
6. Согласие на обработку персональных данных может быть отозвано субъектом персональных данных. В случае отзыва субъектом персональных данных согласия на обработку персональных данных оператор вправе продолжить обработку персональных данных без согласия субъекта персональных данных при наличии оснований, указанных в пунктах 2 — 11 части 1 статьи 6, части 2 статьи 10 и части 2 статьи 11 Федерального закона 152-ФЗ.
7. Согласие действует все время до отзыва субъектом согласия на обработку персональных данных.
Учет малоценных объектов в 1С:Бухгалтерии 8
С 2021 г. вступил в силу ФСБУ 5/2019 «Запасы», утвержденный Приказом Минфина от 15.11.2019 г. № 180н. Теперь в запасы не включаются спецодежда, спецоснастка и иные малоценные предметы, если их срок службы больше 12 мес.
ФСБУ 5/2019 нужно применять с отчетности за 2021 г. При этом хозяйствующим субъектам нужно учесть два важных момента:
- Методические указания по бухучету, утвержденные Приказом Минфина от 26.12.2002 г., были отменены;
- запасы теперь имеют новую формулировку согласно п. 3 ФСБУ 5/2019 — «Для целей бухучета запасами считаются активы, потребляемые или продаваемые в рамках обычного операционного цикла организации, либо используемые в течение периода не больше 12 мес.».
С 2021 г. в бухучете нет понятия спецодежды или спецоснастки. Это либо основные средства, либо материалы.
Учет основных средств в 2021 г.
В текущем году действуют следующие нормативно-правовые акты по учету ОС:
- ПБУ 6/01, регламентированное Приказом Минфина от 30.03.2001 г. № 26н — можно применять последний год;
- ПБУ 6/2020, регламентированное Приказом Минфина от 17.09.2020 г. № 204н — можно применять с этого года.
По обоим документам ведется упрощенный учет малоценных ОС, однако общий подход к их учету за последние годы существенно поменялся.
К примеру, в п. 5 ПБУ 6/01 указано, что активы, соответствующие всем признакам ОС, при стоимости в пределах лимита по учетной политике (но не больше 40 тыс. руб. за единицу) можно отражать в бухучете и бухотчетности в составе материально-производственных запасов (МПЗ).
А в п. 5 ФСБУ 6/2020 указано, что компания может принять решение о применении данного стандарта в отношении тех активов, которые соответствуют всем признакам ОС, однако имеют стоимость меньше лимита в учетной политике. Расходы на их приобретение или создание относятся к затратам периода, в котором они осуществлены.
Нужно учесть следующие моменты:
- в ПБУ указан разный порядок учета малоценных ОС. В ПБУ 6/01 — учитывать эти ОС в составе МПЗ, и это не сочетается с новым ПБУ 5/2019. В ФСБУ 6/2020 — сразу учитывать их в составе расходов;
- способ определения, каким ОС нужно присваивать инвентарный номер, а каким — не нужно. Согласно ПБУ 6/01 — устанавливается граница стоимости ОС, и все, что меньше, является МПЗ. При этом установлен максимальный уровень этой стоимости — 40 тыс. руб. И даже практически идентичные объекты могут включаться в разные группы, например, ноутбуки за 38 и 42 тыс. руб. Согласно ФСБУ 6/2020 — не устанавливается граница стоимости ОС, также нет указания на его измерение в ден. ед. Но имеется требование по определению лимита с учетом существенности, о котором указано в ПБУ 1/2008. Этот термин связан с требованием рациональности, о котором сказано в п. 6 и 7.4 указанного ПБУ.
Применение ПБУ 6/01 для малоценных основных средств в 2021 г.
В законодательстве нет особых переходных положений, а потому у компаний в 2021 г. могут возникнуть определенные трудности, если они не перейдут на ПБУ 6/2020. Они могут еще применять ПБУ 6/01, но им нужно будет особым образом учитывать малоценные ОС.
Если по конкретному способу ведения бухучета в федеральных стандартах нет ответа, то компании должны руководствоваться п. 7.1 ПБУ 1/2008. В нем сказано, что субъект должен разработать способ с учетом требований федерального и отраслевого законодательства о бухучете.
В этом случае хозяйствующий субъект использует такие документы как МСФО, федеральные и отраслевые стандарты бухучета, рекомендации по бухучету, например, от Бухгалтерского методологического центра (БМЦ) № Р-100/2019-КпР. В данной рекомендации предлагается применять такой порядок бухучета ОС:
- выделяются группы основных средств, информация по которым заведомо несущественная. Действие проводится с учетом особенностей деятельности компании и структуры ее активов. При этом не используется стоимостной лимит, указанный в п. 5 ПБУ 6/01 для отдельных ОС;
- действие регулярно пересматривается, не менее 1 раза в год;
- при принятии такого решения расходы на ОС по несущественным группам независимо от стоимости конкретных объектов списываются в затраты по обычным видам деятельности в момент их осуществления;
- ОС по существенным группам независимо от стоимости конкретных объектов учитываются в общепринятом порядке.
К примеру, производственная компания может принять решение о том, что расходы на покупку офисной техника для бухгалтерии в пределах конкретной суммы за год является несущественным для бухотчетности. Соответственно, их можно списать в расходы, даже несмотря на то, что некоторые объекты могут стоить гораздо больше 40 тыс. руб.
По рекомендации БМЦ № Р-122/2020-КпР, термин «существенность» из п. 7.4 РБУ 1/2008 можно использовать по отношению ко всем малоценным объектам вне зависимости от срока их службы. Тогда на основании термина «рациональность» компания может принять решение, что с 2021 г. она будет относить расходы на ОС в затраты по обычным видам деятельности в момент их осуществления, если стоимость группы является несущественной.
Классификация объектов с учетом термина «существенность»
На основании п. 7.4 ПБУ 1/2008, п. 3 ФСБУ 5/2019, п. 5 ФСБУ 6/2020 и с учетом терминов «существенность» и «рациональность» объекты в бухучете можно классифицировать таким образом:
- малоценное оборудование и запасы — несущественные объекты независимо от периода службы, списываемые в расходы с момент покупки — материалы и малоценные ОС, спецодежда, спецоснастка, мебель, техника, инструменты и т.д.;
- запасы — существенные объекты со сроком использования меньше 12 мес, учитываемые на сч. 10 «Материалы» и списываемые в затраты при передаче в производство;
- основные средства — существенные объекты с уникальным инвентарным номером и сроком использования больше 12 мес., поступающие на сч. 08 «Вложения во внеоборотные активы», после этого вводимые в эксплуатацию. Их стоимость погашается за счет начисляемой амортизации.
Важно! По первой группе требуется дополнительный контроль и оперативный учет их оборота — когда, кому и сколько выдали.
Учет малоценного оборудования и запасов в 1С:Бухгалтерии 8
Выше рассматривался бухгалтерский учет этих объектов, но есть еще и налоговый учет по налогу на прибыль. При нем признание расходов происходит в момент выдачи объекта сотруднику (пп. 2 п. 1 ст. 254 НК РФ). При этом не имеет значения, что в бухучете этот объект уже списан в затраты. Кроме того, применяется и складской учет, по которому объект находится на складе до момента его выдачи.
В связи с этим возникают определенные сложности отражения этих объектов в разных видах учета.
Чтобы учитывать малоценное оборудование и запасы, признаваемые несущественными в бухучете, в Плане счетов программы 1С:Бухгалтерия 8 добавлен отдельный сч. 10.21 «Малоценное оборудование и запасы». К нему открыты субсчета:
- 10.21.1 «Приобретение малоценного оборудования и запасов». Этот счет активный, и он нужен для отражения сведений по объекту о количестве и стоимости;
- 10.21.2 «Выбытие малоценного оборудования и запасов». Этот счет пассивный, и он нужен для отражения затрат на объекты. По нему нет количественного учета и он действует аналогично сч. 02 по амортизации.
В бухучете стоимость поступивших объектов учитывается на сч. 10.21.1 и списывается в затраты в корреспонденции со сч. 10.21.2. На сч. 10.21.1 видны бухгалтерская и налоговая стоимость объекта и его количество, а на сч. 10.21 — видна общая информация по объектам, и она применяется при формировании бухотчетности.
Когда объект передается в эксплуатацию, сч. 10.21.1 и 10.2.2 закрываются между собой, а сальдо списывается.
Кроме данного счета и субсчетов в 1С включен новый вид номенклатуры — Малоценное оборудование и запасы. При заполнении документа на поступление или авансового отчета можно выбрать номенклатурную позицию с этим видом. Тогда программа выберет счет и аналитику затрат, и они будут применяться для отражения затрат в бухучете.
Например, компания приобрела 3 шт. электроинструмента общей стоимостью 60 тыс. руб. (по 20 тыс. руб. за 1 шт.), и она считается несущественной для бухучета и бухотчетности. Тогда инструмент относится на малоценное оборудование и запасы.
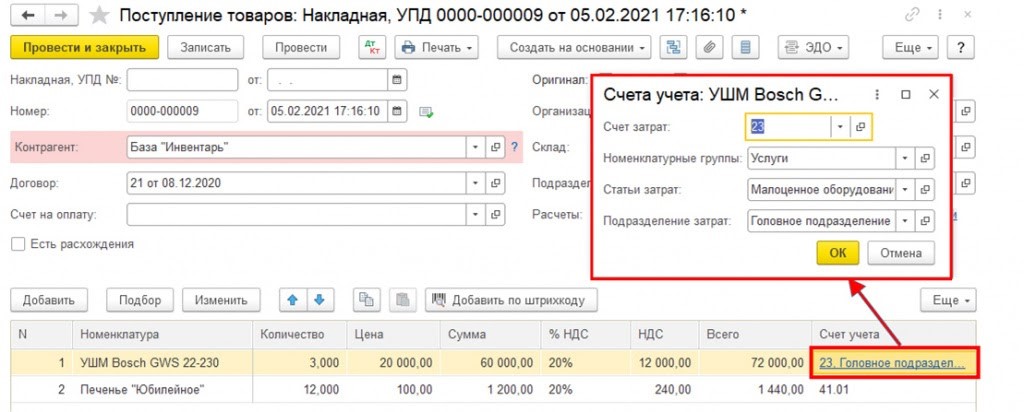
Когда пользователь проведет документ, по инструменту сформируется бухгалтерская корреспонденция:
Дт 10.21.1 Кт 60.01 — 60 000 руб. — поступили малоценные объекты (без НДС)
Дт 23 (20, 25, 26) Кт 10.21.2 — 60 000 руб. — расходы учтены при передаче объектов в производство
По налоговому учету требуется заполнить специальные графы регистра:
Сумма Дт НУ: 10.21.1 и Сумма Кт НУ: 60.01 — 60 000 руб. — налоговая стоимость поступивших объектов.
После того как произведено отражение поступления объектов, с ними работают обычным образом — осуществляют перемещение, комплектацию, передачу в производство. Программа самостоятельно формирует проводки по сч. 10.21.2.
Например, компания передала 1 шт. инструмента сотруднику, и при этом заполняется документ «Передача материалов в эксплуатацию». Тогда при его проведении в бухучете будет такая корреспонденция:
Дт 10.21.2 Кт 10.21.1 — 20 000 руб. — инструмент передан в эксплуатацию
Дт МЦ.04 — 20 000 руб. — количество и стоимость электроинструмента, учитываемого за балансом
Сч. МЦ «Материальные ценности, переданные в эксплуатацию» используется для обобщения сведений о таких объектах. На его основе улучшается контроль их сохранности. К сч. МЦ могут открываться субсчета:
- МЦ.02 «Спецодежда в эксплуатации»;
- МЦ.03 «Спецоснастка в эксплуатации»;
- МЦ.04 «Инвентарь и хозпринадлежности в эксплуатации».
При налоговом учете нужно заполнить специальные графы регистра:
Сумма Дт НУ: 23 (20, 25, 26) и Сумма Кт НУ: 10.21.1 — 20 000 руб. — налоговая стоимость объектов, включенных в затраты для целей налогообложения прибыли
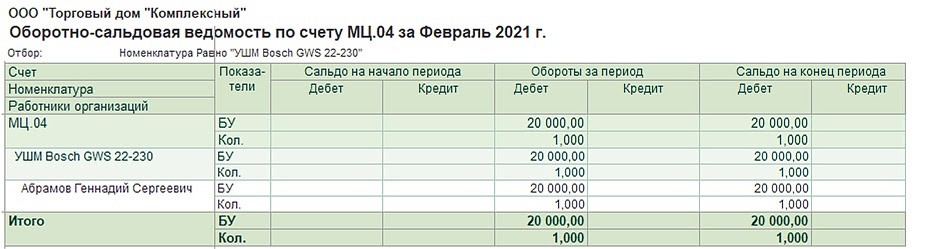
Чтобы проанализировать наличие и движение таких объектов, можно сформировать стандартные отчеты — Оборотно-сальдовую ведомость по сч. 10.21 и МЦ.04.
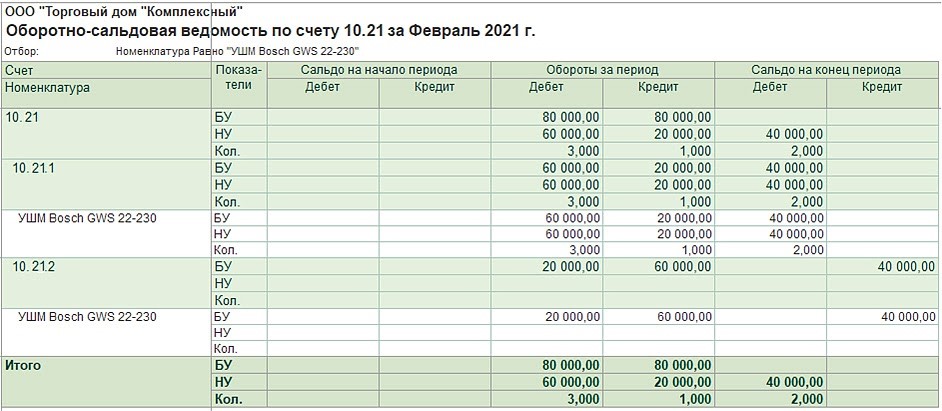
По ОСВ по сч. 10.21 видно, что в феврале компания купила 3 шт. электроинструмента на общую сумму 60 000 руб., и эта сумма списана в затраты в бухучете. 2 шт. электроинструмента находятся на складе.
По ОСВ по сч. МЦ.04 видно, что 1 шт. инструмента стоимостью 20 000 руб. передана сотруднику.
Так как учет данных объектов в бухгалтерском и налоговом учете не одинаковый, могут быть временные разницы. Тогда нужно учитывать отложенный налог по ПБУ 18/02, утвержденному Приказом Минфина от 19.11.2002 г. № 114н.
Автоматизация учета несущественных объектов ведется в 1С:Бухгалтерии 8 начиная с версии 3.0.91.
Внимание! Компания может не учитывать «существенность» в отношении спецодежды и спецоснастки при сроке их эксплуатации меньше 12 мес. Их учет можно по-прежнему вести на сч. 10 до момента передачи работнику.
Компания может не учитывать «существенность» к малоценным ОС до перехода на ФСБУ 6/2020. Учет этих объектов можно вести на сч. 08 до момента передачи работнику.
Отмена Методических указаний и ввод понятия «существенность» позволяют построить учет и классифицировать объекты более простым и удобным способом с учетом экономической целесообразности.
Сервисы, помогающие в работе бухгалтера, вы можете приобрести здесь.
Хотите получать подобные статьи по четвергам?
Быть в курсе изменений в законодательстве?
Подпишитесь на рассылку
Бухгалтерский учёт стоимости основных средств в 2022 году
С начала 2022 года все организации должны перейти на ФСБУ 6/2020, поскольку прошлый год был последним, когда предприятия вели учёт согласно порядку бухгалтерского учёта ПБУ 6/01. Эксперт «Что делать Консалт» рассказывает о порядке перехода на новый федеральный стандарт бухгалтерского учёта, а также обо всех нюансах, связанных с ним.
ФСБУ 6/2020 «Основные средства» утверждён Приказом Минфина России от 17.09.2020 № 204н. Данным федеральным стандартом определены требования к формированию в бухгалтерском учёте информации об основных средствах организаций.
ФСБУ 6/2020 разработан на основе МСФО (IAS) 16 «Основные средства», введённого в действие на территории Российской Федерации Приказом Минфина России от 28.12.2015 № 217н.
Стандарт заменяет Положение по бухгалтерскому учёту (ПБУ 6/01) «Учёт основных средств», утверждённое Приказом Минфина России от 30.03.2001 № 26н. В связи с принятием этого стандарта с 1 января 2022 года утрачивают силу Методические указания по бухгалтерскому учёту основных средств, утверждённые Приказом Минфина России от 13.10.2003 № 91н.
Какие организации переходят на ФСБУ 6/2020
Использовать новый стандарт обязаны все коммерческие и некоммерческие организации. Исключение закон делает только для бюджетников (п. 2 ФСБУ 6/2020). Малые предприятия, которые ведут упрощённый бухгалтерский учёт, тоже обязаны перейти на новый стандарт, но могут не применять отдельные его положения (п. 3 ФСБУ 6/2020).
Организация, которая вправе использовать упрощённые способы ведения бухгалтерского учёта, включая упрощённую бухгалтерскую (финансовую) отчётность, может не применять п. 23, 38, подп. «б», «в», «ж» – «о» п. 45, п. 46, 47 ФСБУ 6/2020 (п. 3 стандарта).
С помощью СПС КонсультантПлюс вы будете легко ориентироваться в законодательстве, вовремя отслеживать все изменения.
Критерии ОС по ФСБУ 6/2020
Основные средства (ОС) – это оборудование и другое дорогостоящее имущество, которое компания использует больше года. ОС отличаются от инвентаря, стоимость которого меньше лимита; от сырья и материалов, используемых однократно; от товаров и готовой продукции, предназначенных для продажи (ст. 257 НК РФ, п. 4 ФСБУ 6/2020, Письмо Минфина России от 11.07.2018 № 03-03-06/2/48148).
Критерии ОС: срок полезного использования (СПИ) больше 12 месяцев, первоначальная стоимость больше лимита. Лимит стоимости ОС в налоговом учёте – 100 000 рублей, в бухгалтерском – любая величина, установленная в учётной политике.
К основным средствам в бухгалтерском учёте относят активы, которые одновременно соответствуют следующим критериям (п. 4, 11 ФСБУ 6/2020, Информационное сообщение Минфина России от 03.11.2020 № ИС-учёт-29):
1) имеют материально-вещественную форму;
2) способны приносить организации экономические выгоды (доход) в будущем.
- для использования при производстве и (или) продаже продукции (товаров), при выполнении работ или оказании услуг, для предоставления за плату во временное пользование, для управленческих нужд, для охраны окружающей среды в течение периода более 12 месяцев или обычного операционного цикла, превышающего 12 месяцев;
- для получения дохода от прироста стоимости в долгосрочной (более 12 месяцев) перспективе. При этом купля-продажа такого имущества не относится к обычным видам деятельности организации.
Основные средства разделяют (п. 11 ФСБУ 6/2020):
- по видам, в частности:
- недвижимость;
- машины и оборудование;
- транспортные средства;
- инвентарь производственный и хозяйственный.
- по группам.
Не относятся к основным средствам (п. 6 ФСБУ 6/2020):
Принятия к учёту ОС
Основные средства принимают к бухгалтерскому учёту в следующем порядке:
- анализируют характеристики и предполагаемые условия использования приобретаемого (создаваемого) актива. Важно убедиться, что он соответствует критериям для признания его объектом ОС;
- если критерии для признания актива объектом ОС соблюдены, то капитализируют на счёте 08 «Вложения во внеоборотные активы» все затраты, понесённые в связи с приобретением (созданием) актива и подготовкой его к использованию. Это нужно для формирования первоначальной стоимости ОС.
Порядок признания и оценки затрат зависит от оснований поступления ОС в организацию (покупка, создание, получение в качестве вклада в уставный капитал и т. п.);
- по завершении капитальных вложений делают запись:
Это следует из ФСБУ 6/2020 «Основные средства» и ФСБУ 26/2020 «Капитальные вложения», которые обязательны к применению с 2022 года, но по решению организации могут применяться и раньше.
Вместе с тем в соответствии с п. 5 ФСБУ 6/2020 организация может принять решение не применять этот стандарт в отношении активов, характеризующихся одновременно признаками, установленными п. 4 стандарта, но имеющих стоимость ниже лимита, установленного организацией с учётом существенности информации о таких активах.
Для поступления малоценных ОС учётной политикой организации может быть предусмотрен иной порядок учёта.
Уникальные аналитические материалы СПС КонсультантПлюс помогут вам при возникновении сложных ситуаций.
Как учитываются малоценные ОС
Учёт объектов с невысокой стоимостью и сроком полезного использования более 12 месяцев (более операционного цикла, если операционный цикл организации превышает 12 месяцев) можно организовать двумя способами.
Сразу списывать затраты на приобретение (создание) малоценных ОС в пределах стоимостного лимита позволяют оба способа. Лимит стоимости основных средств для единовременного списания в бухгалтерском учёте нормативно не установлен, поэтому закрепите его в учётной политике.
Способ 1. Установить лимит стоимости для совокупности объектов ОС. Для этого нужно определить в учётной политике категории ОС, информация о которых заведомо несущественна организации с учётом особенностей её деятельности и структуры активов (то есть не может повлиять на экономические решения пользователей отчётности). Это могут быть ОС конкретных видов, подвидов, групп, подгрупп, сегментов и т. п. (п. 2, 6 Рекомендации Р-126/2021-КпР «Стоимостной лимит для основных средств», иллюстративный пример 1 Рекомендации Р-100/2019-КпР «Реализация требования рациональности»).
Установить в учётной политике лимит в отношении всей совокупности несущественных активов. Количественное значение лимита рассчитывается исходя из потенциального влияния на релевантные показатели. Он может выражаться в денежной сумме или в процентах от денежной величины релевантных показателей. Определить лимит надо таким образом, чтобы годовые затраты на приобретение, создание, улучшение, восстановление ОС из несущественных категорий не превысили установленное значение (п. 3, 4, 5, 6 Рекомендации Р-126/2021-КпР «Стоимостной лимит для основных средств»).
Затраты на приобретение, создание, улучшение, восстановление ОС из несущественных категорий независимо от стоимости отдельных объектов списываются в расходы или признаются затратами на создание других активов (например, НЗП) в периоде их осуществления, так же, как признавалась бы амортизация по этим активам (п. 5 ФСБУ 6/2020, п. 8, 9 Рекомендации Р-126/2021-КпР «Стоимостной лимит для основных средств»).
Способ 2. Установить лимит стоимости для отдельного объекта ОС. Минфин России рекомендует использовать именно этот способ установления лимита (для отдельных объектов ОС, а не для их совокупности) (Письмо от 25.08.2021 № 07-01-09/68312).
При определении лимита важно помнить, что его величина не должна быть для организации существенной. То есть использование лимита не должно приводить к значительному влиянию на показатели отчётности. Других ограничений в отношении суммы лимита нет.
Если первоначальная стоимость отдельного объекта ОС, сформированная по правилам бухгалтерского учёта, ниже установленного организацией лимита (например, 100 000 рублей), то её включают в расходы или в стоимость других активов единовременно (п. 5 ФСБУ 6/2020); если установлен лимит 100 000 рублей в бухгалтерском учёте, то это позволит вам сблизить бухгалтерский и налоговый учёт.
Внимание: формально п. 5 ФСБУ 6/2020 разрешает признавать затраты на приобретение (создание) малоценных ОС в периоде их осуществления. Однако на практике так можно поступать, только если очевидно, что первоначальная стоимость ОС, определённая исходя из всех затрат, связанных с его приобретением (созданием), не превысит лимит, установленный в учётной политике. В противном случае рекомендуется сначала сформировать в учёте первоначальную стоимость ОС и, только убедившись, что она ниже лимита, включить её в расходы (затраты на создание других активов).
Независимо от применяемого способа нужно обеспечить контроль за наличием и движением малоценных ОС (п. 5 ФСБУ 6/2020). Для этого можно ввести дополнительный забалансовый счёт или ограничиться складским учётом (п. 10 Рекомендации Р-126/2021-КпР «Стоимостной лимит для основных средств»).
Типовые ситуации в СПС КонсультантПлюс позволят бухгалтеру быстро решать вопросы, с которыми он сталкивается ежедневно.
Амортизация ОС
Амортизация начисляется по всем видам имущества, учтённого в составе ОС, за исключением (п. 28 ФСБУ 6/2020):
- инвестиционной недвижимости, учитываемой по переоценённой стоимости;
- ОС с неизменными потребительскими свойствами. К ним относят, например, земельные участки, объекты природопользования (водные объекты, недра и другие природные ресурсы), музейные предметы и коллекции;
- законсервированные и не используемые в деятельности организации объекты ОС, предназначенные для реализации законодательства РФ о мобилизационной подготовке и мобилизации.
По другим, временно не используемым и (или) законсервированным ОС, амортизация начисляется в обычном порядке (п. 30 ФСБУ 6/2020, Информационное сообщение Минфина России от 03.11.2020 № ИС-учёт-29).
Амортизация по объекту ОС начисляется с даты его признания в бухгалтерском учёте. Допустимо начать начисление амортизации с 1-го числа месяца, следующего за месяцем признания ОС, закрепив такой вариант в учётной политике (подп. «а» п. 33 ФСБУ 6/2020, Информационное сообщение Минфина России от 03.11.2020 № ИС-учёт-29, п. 7 ПБУ 1/2008 «Учётная политика организации»).
Начисление амортизации прекращается с даты списания объекта ОС с бухгалтерского учёта. Но если он установлен в учётной политике таким образом, что амортизация начисляется с 1-го числа месяца, следующего за месяцем признания ОС, то она прекращается с 1-го числа месяца, следующего за месяцем списания объекта ОС (подп. «б» п. 33 ФСБУ 6/2020, п. 7 ПБУ 1/2008).
Способ начисления амортизации устанавливается одинаковым для всех ОС, входящих в одну группу. Выбранный метод должен наиболее точно отражать распределение во времени ожидаемых к получению экономических выгод от использования этой группы ОС (подп. «а» п. 34 ФСБУ 6/2020, Информационное сообщение Минфина России от 03.11.2020 № ИС-учёт-29).
Накопленная амортизация по ОС учитывается на счёте 02 «Амортизация основных средств» (п. 39 ФСБУ 6/2020, Инструкция по применению плана счетов). Начисление амортизации по ОС отражается записью по кредиту счёта 02.
Сумма начисленной амортизации включается:
- в стоимость незавершённого производства, когда ОС используется в обычных видах деятельности (подп. «г» п. 23 ФСБУ 5/2019 «Запасы»);
- в стоимость внеоборотного актива, если ОС используется для создания или приобретения этого актива (подп. «в» п. 10 ФСБУ 26/2020 «Капитальные вложения», п. 23 Положения № 34н);
- в прочие расходы – в иных случаях (п. 4 ПБУ 10/99). Например, в прочие расходы относят амортизацию ОС, временно не используемого в обычной деятельности организации и в связи с этим переданного в аренду.
Ликвидационная стоимость ОС
Согласно п. 32 ФСБУ 6/2020 сумма амортизации объекта ОС за отчётный период определяется таким образом, чтобы к концу срока амортизации балансовая стоимость этого объекта стала равной его ликвидационной стоимости.
Ликвидационной стоимостью объекта ОС считается величина, которую организация получила бы в случае выбытия данного объекта (включая стоимость материальных ценностей, остающихся от выбытия) после вычета предполагаемых затрат на выбытие.
Начисление амортизации по основным средствам приостанавливается, если ликвидационная стоимость объекта оказывается равной или превышает его балансовую стоимость. Если впоследствии ликвидационная стоимость будет меньше балансовой стоимости объекта ОС, начисление амортизации возобновляется (п. 30 ФСБУ 6/2020). Аналогичная норма отражена в п. 54 МСФО (IAS) 16.
П. 31 ФСБУ 6/2020 предусмотрено, что ликвидационная стоимость объекта ОС считается равной нулю, если:
1) не ожидаются поступления от выбытия объекта основных средств (в том числе от продажи материальных ценностей, остающихся от его выбытия) в конце срока полезного использования;
2) ожидаемая к поступлению сумма от выбытия объекта основных средств не является существенной;
3) ожидаемая к поступлению сумма от выбытия объекта ОС не может быть определена.
В п. 53 МСФО (IAS) 16 отмечено: амортизируемая величина актива определяется за вычетом его ликвидационной стоимости. На практике ликвидационная стоимость часто составляет незначительную величину и, следовательно, является несущественной при расчёте амортизируемой величины.
Энциклопедия спорных ситуаций СПС КонсультантПлюс позволит увидеть разные точки зрения по одному и тому же вопросу: что думает Минфин, налоговая, суды.
Переоценка ОС
Переоценку основных средств обязательно проводить, если в учётной политике организация закрепила такое решение и определила группы подлежащих переоценке основных средств (подп. «б» п. 13 ФСБУ 6/2020, Информационное сообщение Минфина России от 03.11.2020 № ИС-учёт-29).
Инвестиционная недвижимость переоценивается на каждую отчётную дату (п. 21 ФСБУ 6/2020, Информационное сообщение Минфина России от 03.11.2020 № ИС-учёт-29).
Периодичность переоценки остальных групп ОС определяется самостоятельно исходя из того, насколько подвержена изменениям их справедливая стоимость, и закреплена в учётной политике. Если принято решение проводить переоценку ОС, отличных от инвестиционной недвижимости, не чаще одного раза в год, то нужна переоценивать их по состоянию на конец каждого отчётного года (п. 16 ФСБУ 6/2020, Информационное сообщение Минфина России от 03.11.2020 № ИС-учёт-29).
Переоценка проводится на основании приказа руководителя перед составлением годовой отчётности и отражается в учёте проводками на 31 декабря. Цель переоценки – уравнять балансовую и справедливую стоимость ОС. Это можно сделать двумя способами. Первый – пропорционально скорректировать первоначальную стоимость и накопленную амортизацию. Второй – списать накопленную амортизацию, а затем довести балансовую стоимость до справедливой (п. 17 ФСБУ 6/2020).
Списание ОС
Балансовую (остаточную) стоимость объекта ОС списывают с учёта по следующим причинам (п. 40 ФСБУ 6/2020):
- ОС физически выбывает из организации. Так происходит, например, когда объект:
- передан другому лицу (при продаже, обмене, внесении в уставный капитал и т. п.);
- похищен;
- уничтожен пожаром, аварией или в результате другой чрезвычайной ситуации;
- ОС не способно приносить организации экономические выгоды в будущем. Например, объект перестаёт использоваться:
- вследствие морального или физического износа;
- из-за истечения нормативно допустимых сроков или других предельных параметров его эксплуатации.
Неиспользуемых ОС, эксплуатация которых прекращена окончательно, на балансе организации быть не должно. При выводе из эксплуатации такие ОС должны быть:
- либо списаны в периоде прекращения эксплуатации без перспектив дальнейшего использования и продажи (п. 41 ФСБУ 6/2020);
- либо переклассифицированы. ОС переклассифицируют в долгосрочные активы к продаже, если они способны принести экономические выгоды (доход) в будущем посредством продажи. В редких случаях неиспользуемые ОС могут быть переведены в состав запасов.
Списание неиспользуемых, пришедших в негодность, морально и физически изношенных или выбывающих ОС в бухгалтерском учёте отражается одинаково. Независимо от причины списания сделайте следующее:
- начислите амортизацию по списываемому ОС;
- сформируйте балансовую стоимость ОС;
- спишите балансовую стоимость ОС;
- спишите накопленную дооценку по объекту ОС.
Правильно заполнить налоговые расчёты, определить сроки сдачи и избежать штрафных санкций поможет СПС КонсультантПлюс.
Правила перехода на ФСБУ 6/2020
По общему правилу последствия изменений в учётной политике в связи с началом применения ФСБУ 6/2020 отражаются ретроспективно (как если бы данный стандарт применялся с момента возникновения затрагиваемых им фактов хозяйственной жизни).
Для облегчения перехода на новый порядок учёта объектов ОС в бухгалтерской отчётности, начиная с которой применяется ФСБУ 6/2020, организация может не пересчитывать связанные с объектами ОС сравнительные показатели за периоды, предшествующие отчётному, осуществив единовременную корректировку балансовой стоимости объектов на начало отчётного периода (конец периода, предшествующего отчётному), то есть применить альтернативный способ (п. 48, 49 ФСБУ 6/2020).
Для такой корректировки балансовой стоимости объектов ОС считается их первоначальная цена (с учётом переоценок), признанная до начала применения ФСБУ 6/2020 согласно ранее применявшейся учётной политике, за вычетом накопленной амортизации. При этом накопленная амортизация рассчитывается в соответствии с ФСБУ 6/2020 исходя из указанной первоначальной стоимости, ликвидационной стоимости и соотношения истекшего и оставшегося СПИ, определённого по данному стандарту.
Выбранный организацией способ раскрывается в бухгалтерской отчётности за первый отчётный период применения ФСБУ 6/2020 (п. 52 ФСБУ 6/2020, п. 21 ПБУ 1/2008 «Учётная политика организации»).
Для перехода на ФСБУ 6/2020 в учётной политике закрепляется:
- новый лимит стоимости ОС;
- начало начисления амортизации с месяца принятия к учёту или со следующего месяца;
- способ учёта последствий переоценки – корректировка остаточной стоимости или первоначальной стоимости и амортизации;
- способ оценки инвестиционной недвижимости – по рыночной стоимости или по первоначальной
Отражение информации о переходе на ФСБУ 6/2020 в бухгалтерском учёте и отчётности
Информацию о выбранном способе перехода на ФСБУ 6/2020 надо раскрыть в первой после перехода бухгалтерской отчётности.
Если при переходе на применение ФСБУ 6/2020 принято решение использовать альтернативный способ отражения последствий изменения учётной политики – с единовременной корректировкой балансовой стоимости ОС на дату перехода и без пересчёта сравнительных показателей бухгалтерской отчётности для перехода потребовались следующие корректировки:
1) в учётной политике на 2021 год установлен лимит в отношении совокупности несущественных активов;
2) при пересчёте амортизации по правилам ФСБУ 6/2020 необходимо уменьшить её с отнесением корректировки на нераспределённую прибыль.
Если принято решение отражать переход на ФСБУ 26/2020 ретроспективно, то необходимо (п. 25 ФСБУ 26/2020, п. 15 ПБУ 1/2008):
- скорректировать остатки по счетам 08 «Вложения во внеоборотные активы», 84 «Нераспределённая прибыль (непокрытый убыток)» и другим связанным счетам на дату начала применения нового стандарта таким образом, как если бы он применялся с момента возникновения затрагиваемых им фактов хозяйственной жизни;
- при составлении бухгалтерской отчётности за первый отчётный период применения ФСБУ 26/2020 пересчитать сравнительные показатели за периоды, предшествующие отчётному, которые отражаются в этой отчётности.
Важно: в 2022 году лимит стоимости 40 000 рублей нормативно не установлен ни в бухгалтерском, ни в налоговом учёте. В бухучёте самостоятельно устанавливается лимит в учётной политике. Это может быть и 40 000 рублей, и 100 000 рублей, и любая другая величина (п. 5 ФСБУ 6/2020).
Заключение
ФСБУ 6/2020 обязателен к применению с 2022 года. При переходе на данное ФСБУ необходимо учесть переходные моменты. ФСБУ 6/2020 допускает два способа отражения в учёте и отчётности последствий изменения учётной политики в связи с началом применения стандарта:
Кроме того, согласно п. 51 ФСБУ 6/2020 организация, которая вправе применять упрощённые способы ведения бухгалтерского учёта, включая составление упрощённой бухгалтерской (финансовой) отчётности, может начать использовать обозначенный стандарт перспективно (только в отношении фактов хозяйственной жизни, имевших место после начала применения ФСБУ 6/2020, без изменения сформированных ранее данных бухгалтерского учёта).
Всем компаниям, кроме тех, которые могут вести упрощённый бухучёт, при переходе на ФСБУ 6/2020 в 2022 году на 1 января надо скорректировать стоимость ОС. Объекты с первоначальной стоимостью ниже нового лимита спишите. По остальным накопленная амортизация пересчитывается с учётом ликвидационной стоимости и разница относится на счёт 84 (п. 49 ФСБУ 6/2020).
Одним из новых понятий, которые вводит ФСБУ 6/2020, является «ликвидационная стоимость». В ПБУ 6/01 такого понятия не было.
Организация может принять решение не применять ФСБУ 6/2020 в отношении активов, которые одновременно характеризуются признаками, указанными в п. 4 стандарта, но имеют стоимость ниже лимита, установленного организацией с учётом существенности информации о таких активах (малоценные активы) (п. 5 стандарта). В этом случае затраты на приобретение, создание данных активов признаются расходами за тот период, в котором они понесены. Такое решение должно быть раскрыто в бухгалтерской (финансовой) отчётности с указанием лимита стоимости активов, установленного организацией. Кроме того, организации следует обеспечить надлежащий контроль наличия и движения названных активов (это может быть прописано в отдельном документе).
Изменённая учётная политика с учётом новых ФСБУ должна применяться с начала года, с которого вы переходите на новые стандарты, в частности, с учётом перехода на ФСБУ 6/2020 (п. п. 10, 12 ПБУ 1/2008).
В справочно-правовой системе КонсультантПлюс вы можете воспользоваться информационным материалом по различным ситуациям по учёту ОС, переходу на ФСБУ 25/2018, ФСБУ 26/2020 и, в частности, переходу на ФСБУ 6/2020, перейдя по ссылкам:
Ниже дополнительно представлен полезный материал по ссылкам:
Вопрос
Организация является малым предприятием на ОСН. На балансе есть автомобили, полностью самортизированные. Как данные активы учитывать с 2022 года по новому ФСБУ 6/2020, если способ перехода альтернативный?
Ответ
Полностью самортизированные ОС продолжайте учитывать на счёте 01 «Основные средства» (03 «Доходные вложения в материальные ценности»). То, что стоимость объекта полностью погашена посредством начисления амортизации, не является основанием для его списания. Списывайте такое ОС с бухгалтерского учёта по тем же причинам, что и другие объекты ОС.
Однако если объект с полностью самортизированной стоимостью продолжает использоваться, то это может свидетельствовать о неверном определении элементов амортизации. Вероятно, вы своевременно не пересмотрели срок полезного использования объекта ОС.
При применении альтернативного способа перехода допускается не пересчитывать сравнительные показатели бухгалтерской отчётности в связи с переходом на применение нового стандарта (п. 49 ФСБУ 6/2020).
По состоянию на 1 января первого года применения ФСБУ 6/2020 нужно скорректировать:
- состав объектов ОС. В частности, спишите балансовую стоимость объектов, которые являются несущественными активами;
- балансовую стоимость ОС. Для этого по каждому объекту ОС:
- устанавливается ликвидационная стоимость;
- проверяется применяемый СПИ и способ начисления амортизации. В случае необходимости они меняются;
- по правилам ФСБУ 6/2020 рассчитывается сумма накопленной амортизации за истекший СПИ;
- рассчитывается балансовая стоимость ОС;
- эта балансовая стоимость сравнивается с прежней балансовой (остаточной) стоимостью. Корректируется прежняя балансовая стоимость на полученную разницу. Так как первоначальная стоимость объектов ОС при расчёте новой балансовой стоимости не меняется, корректировать нужно сумму накопленной амортизации. Сумма корректировки относится на нераспределённую прибыль (убыток), если она не связана с изменением других статей баланса.
Важно:
В 1С:Бухгалтерия ред. 3.0 добавлена возможность перевода в малоценное оборудование основных средств, признанных организацией несущественными в целях бухгалтерского учета, при переходе на ФСБУ 6/2020 «Основные средства».
Переведенные основные средства не отражаются в балансе, по ним не начисляется амортизация, нет обязанности ежегодной проверки на обесценивание, пересмотра элементов амортизации и др. В то же время в программе сохраняется возможность контроля их наличия. Перевод в малоценное оборудование доступен только для тех основных средств, которые не являются амортизируемым имуществом в налоговом учете по налогу на прибыль, УСН или НДФЛ. Перевод может выполняться и после перехода на ФСБУ 6: при пересмотре стоимостного лимита, применяемого организацией в бухгалтерском учете для признания основных средств несущественными.
Внесены изменения в бухгалтерский учет доходов и расходов при ликвидации основных средств после перехода на ФСБУ 6/2020 «Основные средства». Финансовый результат от ликвидации основных средств формируется на счете 01.09 «Выбытие основных средств».
1С:Бухгалтерия ред. 3.0 автоматизирует ведение бухгалтерского и налогового учета на предприятии, упрощает подготовку и сдачу отчетности в государственные органы.
Свидетельство о регистрации СМИ: Эл № ФС77-67462 от 18 октября 2016 г. Контакты редакции: +7 (495) 784-73-75, smi@4dk.ru