Как рассчитать проценты по кредиту
Часто люди при выборе кредита руководствуются только размером процентной ставки: чем она меньше, тем выгоднее, — но не учитывают другие важные факторы. В частности, сам порядок начисления процентов в составе платежа. Зная, по какому принципу ежемесячно рассчитываются ссудные проценты по кредиту, вам будет проще подобрать кредит. Понимание схем начисления платежа, умение оперировать формулами позволит правильно выбрать банк и спланировать свой личный и семейный бюджет.
Команда Райффайзен Банка
Способы начисления процентов
Банки применяют два основных способа начисления процентов по кредиту: аннуитетный и дифференцированный. Конечная разница между ними для заемщика — в сумме, которую нужно будет выплачивать каждый месяц.
Дифференцированный график
Тело выданного кредита, то есть размер займа, равномерно делится на весь срок, а проценты ежемесячно начисляются на остаточный объем денег. Логично, что самые большие выплаты будут сразу после получения кредита, но каждый месяц они будут уменьшаться. Из-за
этой особенности ежемесячного платежа по кредиту суммы в графике отражаются неравными значениями.
Аннуитетный график
При аннуитетном способе расчета основной долг по платежу разбивается на неравные части: самая малая сумма приходится на начало срока, наибольшая — на конец. Процентная ставка также начисляется на остаток тела кредита. Значит, доля ссуды (суммы займа) в ежемесячном платеже будет увеличиваться, а доля процентов, соответственно, снижаться. При этом сам размер аннуитетного взноса остается неизменным.
Аннуитетный способ более понятен заемщику и чаще используется банками. Во-первых, по его формулам проще рассчитать вознаграждение банку, во-вторых, заемщик каждый раз платит одну и ту же сумму.
Ежемесячный платеж и долю процентов можно вычислить самостоятельно или с помощью кредитного калькулятор
Как рассчитать проценты по займам с аннуитетным графиком
Подсчет процентов по такому кредиту ведется в два этапа.
1. Определяется размер ежемесячного платежа (x) по следующей формуле:
Здесь S — сумма займа, P — 1/100 доля процентной ставки (в месяц), N — срок кредитования (в месяцах).
2. Вычисляется доля процентов (I) в ежемесячном взносе по формуле:
Здесь S — остаточный объем средств, P — упомянутая ранее процентная ставка.
Разберем на примере. Вы планируете взять 200 000 руб. под 12% годовых сроком на 24 месяца. Чтобы вычислить значение P, разделите размер ставки на 100 и затем на 12:
Далее нужно рассчитать размер аннуитетного ежемесячного платежа (по формуле 1). Он получился равным примерно 9 415 руб.
Затем нужно рассчитать ежемесячные процентные и долговые части в составе платежей по аналогии с таблицей:
Как рассчитать проценты по кредиту дифференцированным графиком
При дифференцированном методе тело кредита делится на равные части — так вычисляется долговая часть ежемесячного платежа (b). Используется следующая формула:
Здесь S — размер займа, N — количество месяцев.
Затем нужно самим определить проценты (p), для чего используется следующая формула расчета:
Здесь Sn — остаток тела кредита, P — процентная ставка, известная по предыдущим формулам.
Если подставить в уравнения условия займа, получим долговую часть, равную 8 333 руб., и вознаграждение банку (проценты) в размере 2 000 руб. — все это включено в сумму первого ежемесячного платежа 10 333 руб. (8 333 + 2 000).
Итоги в табличной форме:
Использование кредитного калькулятора
Заемщики, которые не хотят разбираться в формулах и тратить время на вычисление платежа, могут воспользоваться кредитным калькулятором на банковских сайтах и финансовых порталах. Чтобы вычислить сумму платежа, достаточно указать необходимую сумму и срок: система подберет предложение из базы данных банка.
Обратите внимание, кредитный калькулятор транслирует базовые условия. Ставки, срок, сумма, которую в итоге одобрит банк зависят от анализа благонадежности клиента. Это стандартная процедура, которая используется при выдаче кредитов всеми финансовыми учреждениями и включает проверку платежеспособности, финансовой стабильности и добросовестности потенциального заемщика.
Что влияет на проценты
На переплату влияет много факторов: дата выдачи займа, досрочное погашение, фактическое время пользования. Так как заранее предсказать день выдачи банком денег невозможно, то и окончательная переплата по кредиту будет разниться с рассчитанной самостоятельно. Общие моменты:
- краткосрочный заем обойдется дешевле, чем долгосрочный;
- чем больше средств для погашения долга вы внесете досрочно, тем меньше процентов придется выплатить.
Учесть все тонкости и выбрать условия кредита без посещения банка поможет кредитный калькулятор Райффайзен Банка. С этим инструментом легче оценить свои финансовые возможности в случаях, когда срочно понадобились деньги на ремонт, образование, крупные покупки. А онлайн-кредит без залогов и поручителей позволит вам реализовать любые планы.
Как рассчитывается процентная ставка по кредиту?
Прежде чем обращаться в банк, важно знать, на что обращать внимание. Банковский займ может оказаться дорогим не только из-за большой процентной ставки, но из-за других нюансов, речь о которых пойдет в этой статье.
Годовая ставка – процент, который оплачивается за использование кредитных средств. Но это не единственная составляющая займа. Помимо процентов стоит учитывать:
- Ежемесячные, ежегодные или единоразовые комиссии;
- Страховку;
- Плату за информационные оповещения;
- Обслуживание карты и счета.
Конечно, в договорах предусмотрены разные условия, и если один банк предлагает оформить под 0,01%, но с дорогой комиссией, второй банк предложит 15%, зато без дополнительных переплат. Клиент, который не ориентируется в тонкостях банковского кредитования, если и сможет правильно рассчитать проценты по кредиту, то эффективную ставку (полную сумму переплаты) – вряд ли. И в связи с тем, что банки не афишируют информацию о реальной переплате, а предоставляют ее только по требованию, в Украине наблюдается тенденция изменения законодательства о потребительском кредитовании, которое обязывает кредиторов использовать в рекламе реальную процентную ставку.
Продукты в банках отличаются, но при предложенной ставке 17% реально клиент может выплатить 78%. Тем не менее, так как проценты – главный ориентир в выборе кредитора, важно знать, как считается процентная ставка по кредиту и сколько составит переплата. Расчет производится по формуле: (Sc * % (p + 1)) / (24 * 100%) = %%, где Sc – сумма кредита; % — ставка; р – срок кредитования в месяцах.
Например, вы решили взять 10000 грн на 6 месяцев под 17%. Подставляя данные под формулу, получим: (10000 * 17 * (6+1) / (24 * 100%) = 495,83 грн.
Рассчитать проценты по кредиту онлайн
Если тратить время на формулы не хочется, ведь вероятность ошибки все же существует, можно воспользоваться кредитным калькулятором онлайн, где рассчитывается процентная ставка по кредиту быстро и безошибочно. Найти кредитный калькулятор онлайн можно на финансовых сайтах, сайтов банков или онлайн-сервисах.
Делается все достаточно просто. Вы просто в текстовые поля вводите необходимые данные, кликаете кнопку «Рассчитать» и получаете результат.
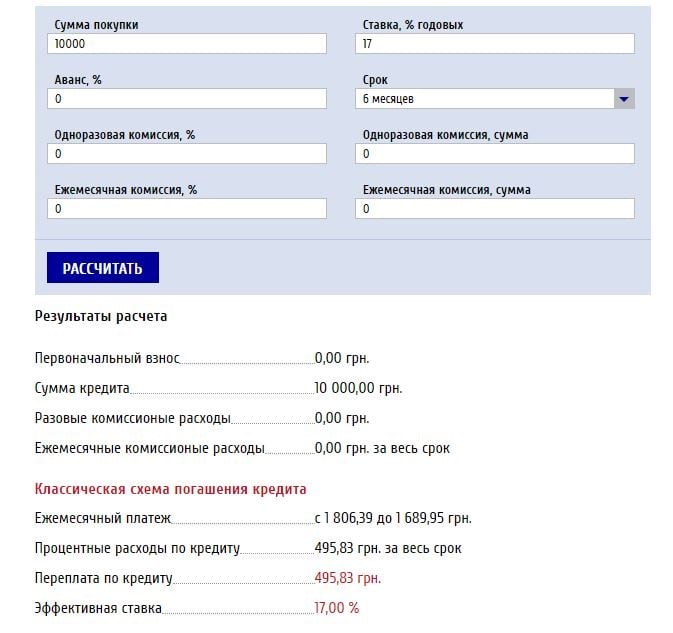
Рассчитать проценты по кредиту онлайн — просто. Также в Интернете можно сделать расчет реальной переплаты с учетом всех комиссий и платежей.
В выборе займе стоит ориентироваться на тот продукт, где комиссия зависит от суммы остатка, тогда она будет ежемесячно уменьшаться пропорционально телу займа.
Поэтому если вы решили брать кредит под какой-либо процент, неважно в банке или кредитной организации, обязательно перед получением рассчитайте проценты по кредиту, которые вы должны будите вернуть. Если вы не уверены в своих силах и своевременной выплате кредита – не рискуйте! Возьмите кредит онлайн от Майкедит на сумму до 3000 грн под самый низкий процент и решите свои финансовые проблемы уже сейчас.
Как рассчитать задолженность по кредиту
Как правильно рассчитать кредит? Предлагаем воспользоваться кредитным калькулятором в Украине в онлайн режиме. Здесь вы сможете рассчитать платежи и размер переплаты по кредитам наличными, потребительским кредитам на покупку товаров и бытовой техники, банковским залоговым кредитам. Для расчёта полной стоимости кредита укажите такие данные: сумма кредита или стоимость покупки, процентная ставка, размер аванса, срок кредитования (от 1 месяца до 30 лет), одноразовая и ежемесячная комиссия при наличии (процент или сумма). Эти данные можно посмотреть в рейтинге потребительских кредитов на нашем сайте. В результатах расчёта вы увидите размер переплаты, ежемесячных платежей и эффективной ставки для аннуитетной и классической схемы погашения займа. Перед оформлением наличного кредита обязательно рассчитайте процентные расходы. Такая информация поможет выбрать наиболее подходящий банк для кредитования, а также вы оцените свою кредитоспособность погашать займ. Для расчёта процентов по кредиту мы используем банковские стандарты и формулы. Срочно нужны деньги?

- Поиск кредитов:
Фиксированная ставка по кредиту 1.5% в месяц
Сумма от 30 000 до 50 000 000 грн. (в любой валюте).
Срок от 1 месяца до 10 лет.
100 л. топлива в подарок каждому клиенту.
Территория Киев, Киевская область до 35 км, Одесса, Харьков, Днепр, Львов, Полтава, Житомир, Ивано–Франковск, Черкассы, Черновцы, Чернигов, Сумы.
Зафіксуйте вищу дохідність на довший термін!
17,25% річних у гривні за вкладом на 12 місяців на суму від 15 тис. грн
Агропросперіс Банк – американський капітал для процвітання України
Ліцензія НБУ №241 від 16.02.16