1С:Профессионал по 1C:ERP – вопрос 13.16
Вопрос 13.16 – Распределение На направления деятельности
В вопросе 13.16 проверяется знание механизмов распределения статей расходов с вариантом распределения На направления деятельности. Предлагается выбрать, на что может распределяться такая статья расходов:
- Одно направление деятельности
- Любое количество направлений деятельности
- Либо на одно направление деятельности, либо на любое количество – зависит от настроек способа распределения.
Чтобы ответить на вопрос, посмотрим, какие настройки способа распределения можно указать в Статье расходов с вариантом распределения По направлениям деятельности.
Для этого откроем план видов характеристик Статьи расходов (раздел Финансы – Настройки и справочники – Статьи расходов). Для статей с вариантом распределения На направления деятельности указывается Способ распределения по направлениям деятельности:

ВАЖНО! Реквизит Способ распределения доступен только при включенной функциональной опции Финансовый результат по направлениям деятельности (раздел Администрирование – Финансовый результат).
Способ распределения по направлениям деятельности определяет правила распределения на направления деятельности предприятия расходов, которые относятся на финансовый результат.
Какие же правила распределения могут быть настроены? В справочнике Способы распределения доходов и расходов по направлениям деятельности (раздел Финансы – Настройки и справочники – Способы распределения) есть возможность выбрать следующие правила распределения:
- Пропорционально доходам – распределение между направлениями деятельности осуществляется по сумме выручки
- Пропорционально расходам – распределение между направлениями деятельности осуществляется по сумме себестоимости
- Пропорционально валовой прибыли – распределение между направлениями деятельности осуществляется по сумме валовой прибыли (разницы между выручкой и себестоимостью)
- Пропорционально коэффициентам – распределение между направлениями деятельности осуществляется по коэффициентам, указанным в настройке способа распределения.
В справочнике Направления деятельности можно создать любое количество элементов, также в справочнике Способы распределения доходов и расходов по направлениям деятельности можно сделать настройку для любого количества направлений деятельности. А значит, второй вариант ответа верный.
При этом, если для Способа распределения выбрать правило Пропорционально коэффициентам и в табличной части указать только одно направление деятельности, то расходы, зарегистрированные по статье расходов с таким способом распределения, будут распределены только на одно направление деятельности. А значит, и первый ответ верный.
Таким образом, верным является третий вариант ответа, в котором утверждается, что если для статьи расходов выбран вариант распределения На направления деятельности, то она может распределяться как на одно, так и на любое количество направлений деятельности. Это зависит от настроек способа распределения.
«1С:ERP» использование аналитического учета по направлениям деятельности. Часть 1
Себестоимость… какие мысли чаще всего возникают при использовании данного термина? Нечто таинственное, рассчитываемое где-то в недрах бухгалтерских программ или вполне осязаемое, чёткое и понятное?

Себестоимость… какие мысли чаще всего возникают при использовании данного термина? Нечто таинственное, рассчитываемое где-то в недрах бухгалтерских программ или вполне осязаемое, чёткое и понятное?
Исходя из научных источников, себестоимость – это совокупность (сумма) денежных издержек (стоимостная оценка) предприятия, выражающая стоимость потребленных средств производства и стоимость необходимого продукта (материала).
Согласно п.9 ПБУ 10/99 себестоимость проданных товаров, продукции, работ, услуг – это расходы по обычным видам деятельности, признанные как в отчётном году, так и в предыдущие отчетные периоды, и переходящие расходы, имеющие отношение к получению доходов в последующие отчетные периоды, с учетом корректировок, зависящих от особенностей производства продукции, выполнения работ и оказания услуг и их продажи, продажи (перепродажи) товаров, а также коммерческие и управленческие расходы, признанные в качестве расходов по обычным видам деятельности в отчётном периоде.
Другими словами – собираем все затраты, которые относятся к выпуску продукции, и определяем это как себестоимость, вроде всё логично. Такой подход действительно хорошо работает, особенно для предприятий с простым производственным циклом и однотипной продукцией. Например, пользователи программ на базе 1С: Предприятие 8.3 (наиболее распространённая для ведения учёта) могут воспользоваться документом «Отчёт производства за смену». Возможно, такого документа достаточно так как есть продукция с привязкой к номенклатурной группе, плановая себестоимость и списание материалов.
Но если организация занимается многоотраслевой деятельностью или совмещает выпуск продукции и оказание услуг, или имеет насыщенные взаимосвязи между подразделениями с активным перемещением товаров и услуг, то каким образом в этих случаях разделить: себестоимость, документы с их учётом, признание затрат, финансовый результат, отношения с контрагентами, денежные потоки не только в разрезе подразделений предприятия, а также и по видам деятельности в организации? Или как ответить на логичный вопрос: какое направление деятельности прибыльное, а какое убыточное?
На эти и на многие другие вопросы найдем ответы в программном продукте «1С:ERP Управление предприятием» (далее «1С:ERP»). Программа «1С:ERP» позволит нам построить комплексную информационную систему для управления деятельностью любого предприятия.
Линейка решений охватывает все основные отрасли, имеет большой набор функций и программных инструментов, подходит для использования на предприятиях любой численности. Главное, что объединяет все продукты «1С:ERP», – возможность разделения по направлениям деятельности затрат, относящихся на финансовый результат, а также доходов.
Рассмотрим на примере «1С:ERP» использование аналитического учета по направлениям деятельности. Данный функционал поможет решить следующие задачи:
- управленческий учет по направлениям деятельности (проекты),
- целевое финансирование ПБУ 13/2000,
- учет затрат по государственным контрактам (275-ФЗ).
Ниже представлена схема сквозного аналитического учета по направлениям деятельности в учетной системе «1С:ERP»:
Для того, чтобы воспользоваться функционалом в программе потребуется предварительное включение функциональной опции в разделе «НСИ и Администрирование» → Финансовый результат и контроллинг → Финансовый результат → Финансовый результат по направлениям деятельности.

После активации опции нам необходимо зарегистрировать направления деятельности организации. Для этого через раздел «Финансовый результат и контроллинг» открываем справочник «Направления деятельности».

Создаем направления деятельности и отмечаем необходимые опции, для которых будет активно использование дополнительных объектов аналитического учета в системе.

Подробней рассмотрим опции справочника и на что они влияют:
- Учет доходов. Относим выручку и расчеты с клиентами на направления деятельности, а также учитываем прочие доходы по статьям доходов в разрезе направлений.
- Учет затрат. Ведём расчеты с поставщиками, обособляем запасы, относим расходы.
- Денежные средства. Раздельный по направлениям деятельности, возможен с использованием двух режимов.
Первый режим, когда под направления выделяются отдельные кассы и банковские счета. Данный способ удобен для организаций, выделяющих расчетные счета на конкретное направление с отдельным учётом. При такой настройке в кассах и банковских счетах, а также и в документах появится поле для указания направления:


Второй режим «Остатки денежных средств определяются по корреспонденции приходов и расходов направления» – режим косвенного определения денежных средств по кассам и банковским счетам, для которых направление деятельности не указывается. Принадлежность денежных средств определяется по корреспонденции поступления и списания денежных средств по направлениям деятельности. Это удобно для организаций, которые не могут явно разделить движения по расчетным счетам и кассам.
В данном режиме будет доступен документ «Ввод\вывод денежных средств по направлению» в разделе «Финансовый результат и контроллинг» → Доходы и расходы, финансовый результат, который позволяет перемещать средства между направлениями без их физического движения по расчетным счетам и кассам для фиксации факта вложения\вывода средств по направлениям деятельности в отчетах по движению денежных средств.

Учёт внеоборотных активов – будет определять аналитический учет по направлениям деятельности в разрезе основных средств и нематериальных активов (учёт затрат на формирование стоимости активов и ведение счетов учета, а также амортизации в разрезе направлений деятельности).
Допускается обособление товаров и работ сверх потребности – включает возможность обособления товаров и работ по направлению деятельности в целом без (или сверх) предварительной фиксации потребностей заказами.
Для обособленного учета запасов по направлению деятельности необходимо включение функциональных опций в разделе «НСИ и администрирование» → Финансовый результат и контроллинг → Учет товаров → Обособленный учет себестоимости и НСИ и администрирование → Склад и доставка → Обеспечение потребностей → Обособленное обеспечение заказов. Потребление товаров и работ без заказов будет требовать обособленных остатков по указанному в документе направлению деятельности.
Все настройки могут применяться по направлениям деятельности независимо, т.е. одновременно могут использоваться направления с разными вариантами настроек. Даже если хотя бы у одного направления деятельности включена какая-либо настройка, например, «Учет доходов», то в документах, формирующих выручку (Заказ клиента, Реализация товаров и услуг), становится доступным соответствующее поле с возможностью выбора из списка используемых направлений тех, для которых включен режим учета доходов.

И, если включена настройка «Учет затрат», то в документах Приобретения товаров и услуг, соответственно, будут доступны те направления деятельности, для которых включен Учет затрат.

Налогообложение реализации по направлению – если по направлению деятельности ведется «Учет доходов», то можно указать режим «Налогообложение НДС реализации». Настройка необходима для автоматического заполнения поля «Налогообложение НДС» при выборе направления в договорах с клиентами и в соответствующих документах продаж. А также, в договорах с поставщиками, документах закупки или потребления выбранное значение устанавливается в качестве вида деятельности раздельного учета НДС (поля: Закупка под деятельность, Потребление под деятельность и т.д.).
Тип деятельности «Контракт ГОЗ». При создании отдельного направления для учёта по государственным контрактам появляется возможность зафиксировать основные показатели. Причём учёт доходов и затрат в этом случае являются обязательным условием.

Введённые значения будут использованы в отчете «Исполнение контрактов ГОЗ» с соответствующими показателями в графе «Целевые параметры контракта».
Отдельно рассмотрим заполнение идентификатора государственного контракта ИГК.

В справочнике содержатся основные данные контракта: предмет, головной исполнитель, состояние, уполномоченный банк. Также имеется предопределённый список информации о закупке и используется справочник кодов заказчика для формирования идентификатора согласно 275-ФЗ. Заполнение поля «Идентификатор» осуществляется по команде «Сформировать».

Необходимые опции нами были активированы, а теперь потребуется настроить «Правила распределения расходов».

В настройках правил мы можем выбрать варианты распределения: на все направления, на указанные направления по списку или вручную.

При создании правила распределения со списком направлений (Указанные направления деятельности по базе), для выбора будут доступны все направления со статусом «Используется».
Базой распределения могут быть: выручка от продаж, себестоимость продаж, валовая прибыль и сумма прямых производственных затрат. Выручка, себестоимость и валовая прибыль не требуют дополнительных показателей.

В случае выбора базы распределения как «Прямые производственные затраты», необходимо указывать показатель, на основе которого будет определятся база.
При выборе показателей, относящихся к материалам (стоимость материалов, вес, объём, количество) доступен отбор конкретных материалов и, соответственно, при выборе показателей, относящихся к работе (сумма оплаты труда, нормативная оплата, количество видов работ) – отбор работ. Также есть подбор групп продукции, на которые будет действовать правило. Если отборы не заполнены, правило действует на все группы продукции и материалы/работы.
Зададим классификацию и правила распределения для расходов. Для этого в системе используется объект «Статьи расходов».

Например, статья расходов с правилом распределения по определённым коэффициентам.

Например, зададим распределение по коэффициентам между двумя направлениями:

Далее сформируем регламентную операцию «Распределение расхода». По итогу сформировались проводки с учетом заданного коэффициента (доля стоимости 80% и 20%), где сумма в размере 1000,00 руб. по статье «Амортизация основных средств, переданных в аренду (управленч.)» распределилась между направлениями деятельности:

Отметим, что количество правил и статей затрат не ограничено и также предусмотрена гибкая настройка различных вариантов использования.
Отраслевые решения
Мы разрабатываем, внедряем и сопровождаем решения на основе программных продуктов «1С»

- #управленческий учет
- #себестоимость
- #1С
- #аналитическая обработка информации
- #финансовая аналитика
Блог компании «СИТЕК»
Финансовый результат по направлениям деятельности в 1С:ERP

Ощепкова Татьяна Специалист проектного отдела
Сегодня я расскажу, как выполнить настройки в ERP для формирования финансового результата по аналогии с УПП по объекту «Номенклатурные группы». Такая задача возникает в случае, если необходимо получать финансовый результат в разрезе, например, видов деятельности, либо заказов клиента, и др.
Рассмотрим на примере получения финансового результата по номерам заказов клиентов «Паспорт заказа». Для этого необходимо скалькулировать себестоимость готовой продукции в разрезе Паспортов заказа. Мы не будем вводить НД по материалам, поскольку учет материалов по НД является достаточно трудоемким и требует корректировок НД.
Данную задачу можно реализовать в ERP, с помощью аналитики «Направления деятельности» (НД). Необходимо включить функциональную опцию, отвечающую за получение финансового результата по направлениям деятельности.

Рис.1 Включение функциональной опции: Финансовый результат по направлениям деятельности
Есть ряд особенностей при получении финансового результата по НД в ERP. Отличительной особенностью использования НД является то, что этот объект является разделителем учета. И поэтому он присутствует не только на счетах учета затрат и счетах финансового результата, но и на счетах учета ТМЦ, а также на счетах учета взаиморасчетов.
Для реализации нашей задачи требуется ввести в учет использование механизма обособления товаров. Для этого необходимо включить соответствующую функциональную опцию в разделе «Настройка НСИ и разделов», раздел «Продажи». В нашем случае включаем обособление товаров по «Направлениям деятельности».

Рис.2 Включение функциональной опции: Обособление товаров по направлению деятельности при продаже
При оформлении документа «Заказ клиента» в шапке документа необходимо указать НД «Паспорт заказа», по которому будет отгружаться готовая продукция.

Рис.3 Пример Заказа клиента по направлению деятельности

Рис.4 Пример Заказа клиента по направлению деятельности
При выполненных настройках в справочнике «Назначения» будет создан элемент с наименованием паспорта заказа. По данному назначению будут обосабливаться полуфабрикаты и готовая продукция.

Рис.5 Назначение в справочнике «Назначения» создано автоматически при проведении Заказа клиента
Оформим выпуск полуфабрикатов, которые будут использоваться для производства готовой продукции. Для выпускаемого полуфабриката необходимо указать правильное назначение товара, под которое будет потребляться данный полуфабрикат. Таким образом, полуфабрикат будет обособлен под данное направление, а также это обеспечит расчет себестоимости полуфабрикатов в разрезе НД, указанного в назначении.

Рис.6 Оформление выпуска полуфабрикатов в ERP
При выпуске полуфабриката материалы не обосабливаются, т.е. потребляются без назначений, поскольку для материалов не используем обособление по НД.

Рис.7 Особенности выпуска полуфабрикатов в ERP (Назначение материалов)
При выпуске полуфабриката НД в шапке документа можно заполнять или не заполнять. НД в шапке имеет смысл заполнять, если полуфабрикат будет продаваться по данному паспорту заказа.

Рис.8 Особенности выпуска полуфабрикатов в ERP (Направление деятельности)
Выполним процедуру «Закрытие месяца».

Рис.9 Закрытие месяца в ERP
Проанализируем отчет «Движение ТМЦ и затрат в производстве» по выпущенным полуфабрикатам. В отчете видно, что затраты по выпущенным полуфабрикатам калькулируется без аналитики по НД, поскольку при выпуске полуфабрикатов мы не указали НД в шапке документа.

Рис.10 Отчет «Движение ТМЦ и затрат в производстве»
При этом себестоимость самих полуфабрикатов отражается по аналитике НД, поскольку мы указали назначение выпускаемых полуфабрикатов.

Рис.11 Отражение себестоимости выпущенных полуфабрикатов в отчете «Движение ТМЦ и затрат в производстве»
Отчет «Анализ себестоимости выпущенной продукции» по выпущенным полуфабрикатам отражает себестоимость полуфабрикатов без учета НД.

Рис.12 Отражение себестоимости в отчете «Анализ себестоимости выпущенной продукции»

Рис.13 Отражение себестоимости в отчете «Анализ себестоимости выпущенной продукции»
Оформим выпуск готовой продукции, используя ранее выпущенные полуфабрикаты. На закладке «Продукция» необходимо указать назначение товара «Паспорт заказа».

Рис.14 Оформление выпуска готовой продукции в ERP
Полуфабрикаты тоже необходимо потреблять под правильное НД «Паспорт заказа».

Рис.15 Особенности оформления выпуска готовой продукции
В шапке документа при выпуске готовой продукции необходимо заполнить НД.

Рис.16 Заполнение поля «Направление деятельности» при оформлении выпуска готовой продукции
Проанализируем отчет «Движение ТМЦ и затрат в производстве» по партиям производства, выпускающим готовую продукцию. Полуфабрикаты и постатейные расходы входят в себестоимость готовой продукции по аналитике НД «Паспорт заказа». Материальные затраты вошли в себестоимость продукции без НД, т.к. по условию задачи материалы не учитываются по НД.

Рис.17 Анализ отчета «Движение ТМЦ и затрат в производстве» по партиям производства
Себестоимость готовой продукции рассчитывается по НД «Паспорт заказа», поскольку продукция выпускается с обособлением по назначениям, а НД является аналитикой назначения товара.

Рис.18 Отражение себестоимости в отчете «Движение ТМЦ и затрат в производстве»
Оформим отгрузку готовой продукции клиенту. Для этого в «Заказе клиента» необходимо указать действие «Отгрузить обособленно».

Рис.19 Оформление отгрузки готовой продукции в ERP
На основании «Заказа клиента» оформляем документ «Реализация товаров и услуг», при этом в шапке документа заполняется НД из Заказа клиента.

Рис.20 Оформление документа «Реализация товаров и услуг» на основании «Заказа клиента» в ERP

Рис.21 Особенности оформления документа «Реализация товаров и услуг» на основании «Заказа клиента» в ERP
В этом случае движения по счетам учета 90.01 «Выручка» и 90.02 «Себестоимость продаж» будут отражены по аналитике НД «Паспорт заказа».

Рис.22 Отражение движения документа в ERP по аналитике НД «Паспорт заказа»
Проанализируем отчет «Оборотно-сальдовая ведомость» по счету 20 «Основное производство». Затраты сгруппированы по НД и отражают правильную производственную себестоимость.

Рис.23 Анализ отчета «Оборотно-сальдовая ведомость» по счету 20 «Основное производство» в ERP
На счете 43 «Готовая продукция» НД является разделителем учета.

Рис.24 Анализ отчета «Оборотно-сальдовая ведомость» по счету 43 «Готовая продукция» в ERP
На счете 90 «Продажи» получаем финансовый результат в разрезе НД «Паспорт заказа».

Рис.25. Получение финансового результата в разрезе НД «Паспорт заказа» на счете 90 «Продажи» в ERP
В отчете «Валовая прибыль» можно проанализировать финансовый результат в разрезе «Заказов клиента» и он соответствует учетным данным по производственному и регламентированному учету.

Рис.26 Анализ отчета «Валовая прибыль» в разрезе «Заказов клиента» в ERP
Таким образом, мы рассмотрели пример формирования финансового результата по направлениям деятельности на примере использования паспортов заказа. Используя аналитику «Направления деятельности» можно организовать учет, аналогичный с учетом по Номенклатурным группам в УПП. Но есть отличительные особенности такого учета, которые состоят в том, что кроме счетов затрат и счетов финансового результата, аналитика по направлениям деятельности будет использоваться на счетах учета ТМЦ, а также на счетах учета взаиморасчетов.
Надеюсь, данная статья была для вас, полезна. Предлагаю также ознакомиться со статьей: «Пример расчета курсовых разниц», а также подписаться на нашу рассылку!
Компания «СИТЕК» оформит 1С:ИТС за один день в любом регионе РФ
Автор статьи: Специалист проектного отдела Ощепкова Татьяна. Дата обновления статьи 12.02.2019 г.
Подпишитесь на нашу рассылку
и получите еще больше статей от экспертов по 1С!
Учет по направлениям деятельности в конфигурациях УТ 11.4, КА 2.4, ЕРП 2.4


Как мне кажется, эта тема недостаточно освещена, и есть ряд недопониманий. Отсюда результат — неиспользование всех ее возможностей или неиспользование подсистемы целиком. В статье рассмотрены возможности по учету и анализу данных в разрезе направлений деятельности в управленческом учете. Приведены различия в данном механизме между конфигурациями УТ 11.4 и КА 2.4 (ЕРП 2.4).
Направления деятельности – это дополнительный разрез в управленческом учете, который позволяет получать финансовый результат, а также и другие показатели, такие как: запасы, расчеты с контрагентами, денежные средства, нематериальные активы обособленно по каждому виду деятельности компании. Например: розничные продажи, доставка, услуги по установки.
Еще одной причиной использования направлений деятельности может быть потребность в исключении продаж между собственными организациями из общего финансового результата. Другой возможности убрать эти продажи из финансовых результатов, кроме создания отдельного направления, к сожалению нет.
В конфигурации УТ 11.4 данный механизм присутствует в ограниченном режиме. Ниже будут указаны различия и особенности.
Настройки учета по направлениям деятельности
Использование направлений деятельности в учете включается в разделе «НСИ и Администрирование >> Финансовый результат и контроллинг >> финансовый результат >> Финансовый результат по направлениям деятельности»:
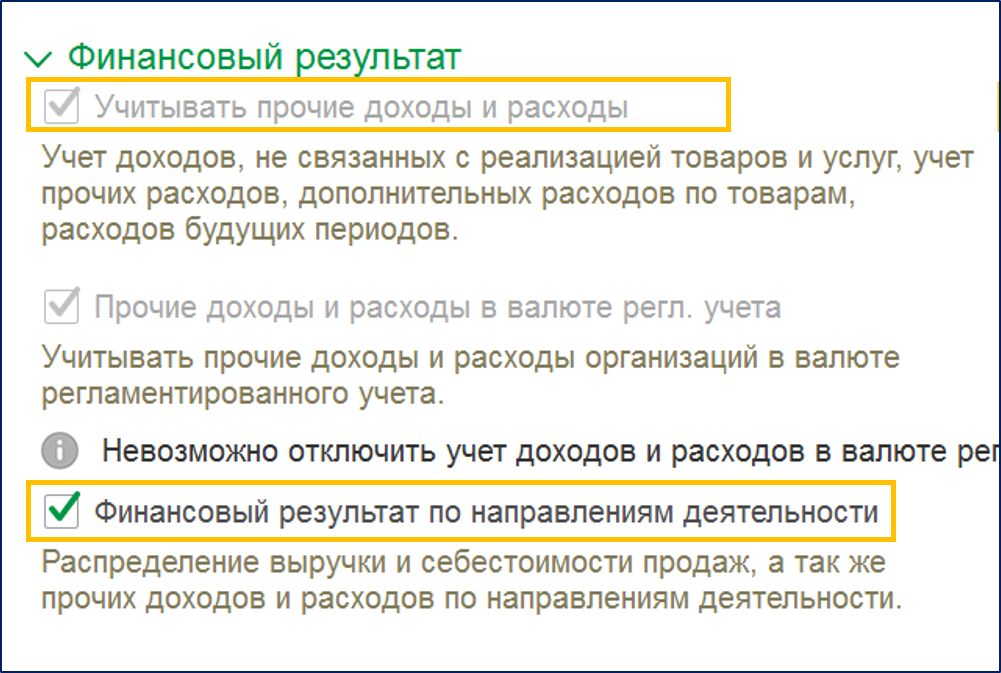
Учет по направлениям деятельности возможен только в случае включения опции «Учитывать прочие доходы и расходы».
При включении учета по направлениям деятельности, появляются дополнительный функционал в разделе «Финансовый результат и контроллинг >> См. также»:
- Направления деятельности – данные по всем направлениям деятельности компании и их настройки,
- Способы распределения доходов и расходов по направлениям деятельности – настройки для распределения прочих доходов и расходов,
- Настройки распределения продаж по направлениям деятельности – настройки для распределения доходов от продаж и себестоимости.
Дополнительные настройки «Обособление товаров», доступны только в конфигурациях КА 2.4 и ЕРП 2.4:
- В разделе настроек «Оптовые продажи» – определяет вид назначения в документах закупки товаров: заказы покупателя или направления деятельности в целом.
- В разделе настроек «Перемещение товаров» — определяет вид назначения при обособленном обеспечении в документах «Перемещение товаров».
- В разделе настроек «Сборка / разборка товаров» — определяет вид назначения при обособленном обеспечении комплектующими или комплектами в документах «Сборка / разборка товаров».
Справочник «Направления деятельности», возможности учета
Обратите внимание, что доступные реквизиты справочника как и возможности подсистемы отличаются для конфигураций УТ 11.4 и КА 2.4 (ЕРП 2.4):

Для конфигурации УТ 11.4
Несмотря на то, что справочник содержит большое количество реквизитов, для просмотра и редактирования доступен только комментарий и статус использования:

Подразумевается, что все направления деятельности используются только для учета доходов и расходов в момент их списания на финансовый результат. Прочие доходы и расходы также можно распределять на финансовый результат. Для анализа данных по направлениям деятельности доступен только один отчет «Финансовые результаты.
Соответственно, в УТ 11.4 нельзя вести учет запасов, расчетов с контрагентами, денежных средств и нематериальных активов по направлениям деятельности .
Не доступно указание направлений деятельности непосредственно в первичных документах поступления и отгрузки товаров и услуг. Привязка продаж и себестоимости к направлениям деятельности выполняется только по настройкам распределения при проведении регламентных документов по закрытию месяца.
Для конфигураций КА 2.4 и ЕРП 2.4
Возможности для настройки направлений деятельности значительно шире:

Так же как и для конфигурации УТ 11.4, можно вести учет доходов и расходов в разрезе направлений деятельности .
Для этого необходимо указать флаг «Учет доходов». В дополнение к возможностям УТ 11.4, в КА и ЕРП можно указывать направление деятельности непосредственно в документе отгрузки товаров. В этом случае весь доход от продажи и себестоимость будут отнесены на указанное направление:

Можно вести учет запасов в разрезе направлений деятельности.
Это реализовано следующим образом:
- Для направления должен быть указан флаг «Учет затрат»,
- Чтобы товар числился за определенным направлением, в документе «Поступление товаров и услуг» необходимо указать это направление в качестве назначения для товара. В зависимости от настройки «Обособление товаров» можно указать либо все направление в целом либо конкретные заказы.

Для товара, который отнесен к определенному направлению будут действовать все условия обособления товаров:
- Отгрузить товар можно будет только с указанием соответствующего направления или заказа,
- Товар будет числиться зарезервированным в отчете «Остатки и доступность товаров», так как он пришел обособленно,
- Можно принять столько товаров, сколько было заказано по направлению деятельности или заказу.
Отдельная настройка направления деятельности «Допускается обособление товаров и работ сверх потребности» позволяет при поступлении закреплять за определенным направлением больше товара, чем было заказано покупателями.
Если товар поступил и числится на складе на определенным направлением деятельности, поступившие дополнительные затраты по этому товару (ТЗР и прочие) необходимо также относить к соответствующему направлению. В противном случае затраты не будут распределены на себестоимость этих товаров. Направление деятельности дополнительных затрат необходимо указать в табличной части «Расходы и прочие активы» документа «Приобретение услуг и прочих активов»:

Можно вести учет расчетов с контрагентами в разрезе направлений деятельности.
Для этого у направления должен быть указан один из флагов:
- «Учет доходов» — для расчетов с клиентами,
- «Учет затрат» — для расчетов с поставщиками.
В первичных документах поступления или отгрузки товаров направление деятельности должно быть указано на закладке «Дополнительно». В этом случае в аналитику учета по партнерам добавиться дополнительный разрез по направлениям деятельности:

Можно вести учет денежных средств в разрезе направлений деятельности.
Для этого необходимо установить флаг «Учет денежных средств» и выбрать один из двух вариантов:
- Под направления выделяются отдельные кассы и банковские счета — в этом случае у справочников: банковские счета и кассы появляется реквизит «Направление деятельности». Соответственно, все движения по этим кассам или банковским счетам будут отнесены на указанное направление.
- Остатки денежных средств определяются по корреспонденции приходов и расходов этого направления — в этом случае у справочников: банковские счета и кассы дополнительного реквизита нет. Я так понимаю, что направление должно быть указано в платежном документе. Но этого не происходит. При формировании движений, так же как и в первом варианте, используется направление указанное в счете или в кассе. По всей видимости, в моем релизе КА 2.4.7.141 – этот функционал не доработан.
Можно вести учет внеоборотных активов в разрезе направлений деятельности.
Для этого необходимо установить флаг «Учет внеоборотных активов». Если в системе присутствуют направления деятельности с такими флагами, в документах принятия к учету внеоборотных средств, а также у самих внеоборотных активов появиться дополнительный реквизит «Направление деятельности»:

Настройки распределения доходов и расходов по направлениям деятельности
Как было указано выше, существует две настройки распределения.
Способы распределения доходов и расходов по направлениям деятельности
Настройка позволяет указать правило распределения. Доступно одно из следующих значений:
- Пропорционально выручке,
- Пропорционально себестоимости,
- Пропорционально валовой прибыли,
- Пропорционально указанным коэффициентам
А также перечислить направления, которые будут участвовать в распределении.
Для последнего варианта можно указать коэффициенты распределения по указанным направлениям деятельности:

Данная настройка используется в основном в статьях доходов и расходов, для указания варианта распределения на финансовый результат. Эти варианты распределения можно позже скорректировать непосредственно в регламентном документе «Распределение доходов и расходов».
Следует иметь в виду, распределение всегда выполняется в рамках определенной организации, а не про всему предприятию в целом.
Также способ распределения с правилом «Пропорционально указанным коэффициентам», можно указать в настройке распределения продаж для отнесения дохода от продаж и себестоимости не на одно, а на разные направления.
Настройки распределения продаж по направлениям деятельности
Настройка позволяет указать параметры по которым будут распределены продажи. Распределяться будут только те документы, в которых не указано явно направление деятельности (в УТ 11.4 будут распределяться все продажи). Если параметр отсутствует, считается, что настройка подходит для всех возможных значений. Приоритет параметров возрастает сверху – вниз. То-есть настройка, в которой указан только клиент, будет в приоритете перед настройками, в которых указаны только значения организации, склада или подразделения.
В настройке можно указать конкретное направление деятельности на которое необходимо выполнять распределение или описанный выше способ распределения (доступны только способы с правилом «Пропорционально указанным коэффициентам»):

Важно понимать следующее. Настройки распределения продаж по НД влияют на формирование только одного регистра «Финансовые результаты». Соответственно эти распределения доступны только в отчете «Финансовые результаты». Для всех остальных разделов учета (управленческий баланс, регистр бухгалтерии) эти настройки не учитываются.
Изначально данный механизм был создан для конфигурации УТ 11. Есть сведения, что его дальнейшая поддержка не планируется. Подробнее смотрите в комментариях к статье.
Анализ данных в разрезе направлений деятельности
Для анализа данных в разрезе направлений деятельности применяются следующие управленческие отчеты:
- Финансовые результаты
- Доходы и расходы
- Управленческий баланс
Все эти отчеты находятся в разделе «Отчеты по финансовому результату».
Отчет «Финансовые результаты»
Это основной отчет для анализа доходов и расходов в разрезе направлений деятельности. Для конфигурации УТ 11.4 он является единственным.
Отчет имеет смысл формировать только после того, как будут сформированы регламентированные документы по закрытию месяца. Так как отчет строится по данным регистра накопления: «Финансовые результаты». Данные в регистре формируются регламентными документами: «Расчет себестоимости товаров» и «Распределение доходов и расходов».
В документе «Расчет себестоимости товаров» (для КА и ЕРП) данные по документам продаж, в которых было явно указано направление деятельности, относятся непосредственно на эти направления. Если направление не было указано в документах продажи, оно определяется согласно настройкам распределения продаж по направлениям деятельности.
В документе «Распределение доходов и расходов» используются способы распределения доходов и расходов по направлениям, которые были указаны для соответствующих статей доходов и расходов.
Есть один нюанс. Сумма НДС по поступившим внеоборотным активам списывается в расходы при принятии актива к учету. Эта сумма никак не распределяется на финансовые результаты.

Отчет «Доходы и расходы»
Отчет строится по данным регистров накопления: «Выручка и себестоимость продаж», «Прочие доходы», «Прочие расходы». Данные в регистрах формируются первичными документами и дополнятся регламентным документом «Расчет себестоимости товаров» (в части себестоимости товаров). То-есть, если сформировать отчет до закрытия месяца, можно увидеть все данные, отнесенные на конкретные направления в первичных документах кроме себестоимости товаров.
Для продаж используются направления деятельности, указанные в документах реализации товаров, услуг или прочих активов (закладка «Дополнительно»). Для прочих доходов и расходов – указанные в документах приобретения услуг и прочих активов или в платежных документах. Соответственно, если в первичных документах не заполнены направления деятельности, в отчете они отображаться не будет.
Есть два варианта формирования отчета: по всему предприятию в целом и по отдельной организации. При использовании варианта «Доходы и расходы предприятия» есть возможность исключить внутрифирменные продажи.
Здесь есть один важный момент. Чтобы какой-либо дополнительный доход или расход был отнесен в отчете «Доходы и расходы» на определенное направление деятельности, это направление должно быть указано в первичных документах. Но в этом случае, этот расход уже нельзя будет распределить по способам распределения для отчета «Финансовые результаты». В финансовых результатах он также будет отнесен целиком на указанное в первичных документах направление.
Как было указано выше, отчет «Доходы и расходы» с группировкой по направлениям деятельности можно получить только в конфигурациях КА 2.4 и ЕРП 2.4.

Отчет «Управленческий баланс»
Управленческий баланс также можно формировать в разрезе направлений деятельности. Как и отчет по доходам и расходам, это имеет смысл делать только в конфигурациях КА 2.4 и ЕРП 2.4.
Управленческий баланс строится по данным регистра накопления «Активы и пассивы». Регистр этот частично заполняется при проведении первичных документов, и до заполняется регламентными документами. Так что, если в первичных документах направление деятельности было указано, оно будет выведено в отчете.
В части доходов и расходов управленческий баланс должен сходиться с отчетом «Финансовые результаты», если исключить внутрифирменные продажи. В балансе совокупный результат (доходы – расходы) от продаж между собственными организациями равен нулю.
Управленческий баланс, это единственный отчет, в котором можно увидеть вместе распределенные по направлениям деятельности товарные запасы (если товары поступили под определенное направление), расчеты с контрагентами, денежные средства и внеоборотные активы.
Есть один нюанс. Если направления деятельности не были указаны в документах продажи товаров явно (продажи были распределены по настройкам распределения), в балансе эти продажи не будут распределены по направлениям деятельности. Регламентный документ «Расчет себестоимости товаров» корректирующих проводок по регистру «Активы и пассивы» не выполняет.

Другие отчеты
Для конфигураций КА 2.4 и ЕРП 2.4 существует еще ряд отчетов, в которых можно увидеть активы, распределенные по направлениям деятельности. Они не настолько удобны для анализа, как три отчета указанные выше, но информацию из них получить можно:
- Себестоимость товаров организаций – можно выполнять отбор или группировку отчета по направлениям деятельности (только для тех товаров, которые поступили на склад под назначения в которых указаны направления деятельности).
- Ведомости по расчетам с поставщиками и покупателями – можно выполнять отбор или группировку отчета по направлениям деятельности указанным в ключах аналитики учета по партнерам.
- Ведомость по денежным средствам — можно выполнять отбор или группировку отчета по направлениям деятельности указанным для касс или расчетных счетов.
- Ведомость по ОС и НМА – можно выполнить отбор или группировку по необходимому направлению деятельности указанному для ОС или НМА.
На этом все, спасибо за внимание!
Если у кого-то появились идеи, какие еще темы по работе с конфигурациями семейства ЕРП было бы интересно рассмотреть, пишите в комментариях.
Другие мои статьи по теме «Механизмы учета в типовых конфигурациях УТ 11, КА 2, ЕРП 2»