Что такое спрэд?
Чтобы разобраться, что такое СПРЕД (Spread), вспомним пункты обмена валюты. Там мы всегда видим разницу между ценой покупки валюты и ценой её продажи. Эта разница и составляет заработок банка, который эту валюту покупает и продает. При торговле через брокера на рынке FOREX, мы тоже увидим эту разницу, но не такую большую, как в обменниках, а значительно меньшую. Например, котировка «EUR 1.2700/1.2705» означает, что брокер в данный момент готов купить у нас евро против доллара США по 1.2700, продать вам евро по 1.2705, а разница между ценой покупки и ценой продажи составит 5 пунктов (0,0005). Спред – это разница между ценой покупки (Ask) и продажи (Bid) валютных пар на рынке Forex.
Покупайте акции мировых компаний
без комиссий!

26 февраля 2016 года компания Forex Club вступила в Международную Финансовую Комиссию. Членство в Финансовой Комиссии — это почетный статус, которым наделены только надежные компании с многолетней историей успешной работы.
© 1997– 2022 , Forex Club International LLC
The Financial Services Centre, P.O. Box 1823, Stoney Ground, Kingstown, VC0100, St. Vincent & the Grenadines
Contracting entities of Forex Club International LLC, which accept payments from clients and transfer payments back to clients, are: Holcomb Finance Limited (Kennedy, 12, KENNEDY BUSINESS CENTRE, Floor 2, 1087, Nicosia, Cyprus, Registration No. HE 183254), Libertex International Company LLC (Kingstown, St.Vincent & the Grenadines).
Присоединяйтесь к Forex Club в социальных сетях
Защищено SSL
Предупреждение о рисках: Торговля финансовыми инструментами является рискованным занятием и может принести не только прибыль, но и убытки. Размер возможных потерь ограничен суммой остатка на торговом счете.
Компания не принимает клиентов и не осуществляет деятельность ни в одной из следующих стран с ограниченным доступом, таких как: Россия, США, Япония, Бразилия; стран, определенных FATF как государства с высоким уровнем риска и не сотрудничающие страны, имеющие серьезные недостатки в сфере ПОД/ФТ; и стран, которые находятся под международными санкциями.
Компания не принимает клиентов из Беларуси. Клиенты из Беларуси могут пройти регистрацию на сайте fxclub.by.
Торгуйте на рынке Форекс онлайн на сайте лучшего брокера Forex
Валютный рынок Форекс работает круглые сутки. Трейдеры ежеминутно совершают различные сделки. Это значит, что вы точно так же в любое удобное время можете зарабатывать деньги на разнице курса валют. Рынок Форекс работает с различными валютами, акциями, индексами и драгоценными металлами. Ежеминутно на сайте Форекс продают и покупают доллары, евро, рубли, франки, иены и другие валюты. Однако чтобы регулярно зарабатывать, недостаточно просто покупать и продавать денежные единицы. Заработок образуется за счет разницы котировок. Подробнее
Как достичь успеха в торговле на Форекс онлайн
Чтобы стать успешным трейдером, необходимо уметь анализировать ситуацию на валютных рынках и строить верные прогнозы. Самостоятельно получить опыт, позволяющий успешно торговать на рынке Форекс, достаточно сложно. Это потребует значительных усилий, денежных и временных затрат. Но если вы пройдете ряд обучающих материалов по торговле на Форекс на сайте надежного брокера и воспользуетесь опытом профессионалов – то сможете зарабатывать уже сейчас!
Заключайте виртуальные сделки, используя тренировочный счет, учитесь пользоваться графиками, пробуйте строить прогнозы. И уже скоро вы сможете стать полноценным членом клуба Форекс и заработать на бирже свои первые деньги.
Лучший брокер FOREX: поддержка опытным трейдерам и обучение новичкам
Мы обеспечиваем трейдерам максимально выгодные условия торговли на Форекс рынке. Существует мнение, что торговля на рынке Forex – это игра. Однако это и реальная возможность зарабатывать. Инвестиции в валютный рынок не требуют глубоких математических знаний, но в аналитике трейдер должен разбираться. Одна из важнейших способностей — умение интерпретировать новости.
Аналитика и прогнозы — это основные факторы, на которые должен ориентироваться трейдер при принятии торговых решений. Прогнозы можно составлять самостоятельно, на основе новостей, а можно знакомиться с готовыми экспертными оценками того или иного факта. Если самостоятельная торговля кажется трейдеру слишком обременительной, он может воспользоваться услугой «доверительное управление капиталом».
Мы на протяжении 18 лет осуществляем деятельность на международном валютном рынке и даем возможность заработать на купле-продаже валюты и опытным, и начинающим трейдерам. Прогнозы ведущих аналитиков рынка, специальное программное обеспечение, которое, включает торговых роботов и сигналы, помогут трейдерам в их работе. Все необходимые инструменты и информацию вы можете получить на нашем сайте. Мы обеспечим вам комфортное и эффективное обучение, которое позволит зарабатывать на рынке уже сегодня
Форум трейдеров — взаимное обучение, актуальная и интересная информация на сайте
Форум — прекрасный способ ознакомиться с особенностями рынка и «из первых уст» узнать о торговле валютой, акциями и биржевой торговле. Здесь можно найти архивы котировок, обсуждения стратегий forex-торговли, полезных торговых советников, а также свежую аналитику рынков и ссылки на литературу.
В обсуждениях Вы найдете подробности об инвестициях в Форекс — доверительном управлении forex-активами и работе на Форекс бирже. Тем, кто ищет честный способ заработка и приумножения капитала, однозначно стоит попробовать трейдинг.
Конкурс трейдеров — это возможность заработать стартовый капитал!
Конкурс трейдеров — отличная возможность проявить себя и заработать стартовый капитал на трейдинг или игры Форекс. Лучшим помощником в успешном трейдинге является качественное программное обеспечение — терминал StartFX. Одним из самых удобных аналитических инструментов рынка Forex является программа Rumus. С помощью данных программ, Вы можете отработать различные стратегии и эффективно использовать прогнозы рынка, чтобы предсказать движение цены.
Мы предоставляем трейдерам Forex Club самые выгодные торговые условия. Наш дилинговый центр обладает всеми необходимыми инструментами, чтобы вы смогли зарабатывать трейдингом. Форекс Клуб является лучшим вариантом для трейдеров, которые находятся в поиске надежного Форекс брокера. Честный брокер всегда предлагает своим клиентам реальные условия, которые, тем не менее, остаются выгодными. Наша компания по праву считается одним из лучших брокеров Форекс (Forex brokers) в России и лучшим брокером Украины и СНГ.
Своим клиентам мы всегда предоставляем правдивую и актуальную информацию о мире интернет-трейдинга — прогнозы Forex, курсы валют от евро до японской иены, новости рынка. Кроме того, мы оказываем услугу доверительное управление тем, у кого нет времени или желания осуществлять торги самостоятельно. Услуги по доверительному управлению оказывают также банки и другие организации. Управление капиталом Forex — это профессиональный подход и минимум усилий в вопросах получения прибыли.
Спред: как зарабатывать инвестору, учитывая разницу
Спред — это разница между какими-либо численными финансовыми значениями. Термин «спред» происходит от английского слова spread — «разброс, распыление» (вспомните однокоренное слово «спрей»).
Основные виды спреда
- спред спроса и предложения (спред между покупкой и продажей);
- спреды торговых позиций актива;
- спред опциона;
- спред доходности;
- спред андеррайтера.
Это достаточно разные в экономическом смысле явления. Тем не менее все они основаны на разнице значений, которая может быть существенной для инвестора.
Спред спроса и предложения, или спред между покупкой и продажей (Bid-Ask Spread)
Наиболее часто встречающийся инвестору спред — это спред спроса и предложения.
Спред спроса и предложения — это разница между ценами покупки и продажи финансового актива. Когда в обменном пункте валюты указывается цена покупки на €1 — ₽80, а цена продажи — ₽88, то спред спроса и предложения как раз составляет разницу между продажей и покупкой — ₽8, или 10%.
Спред как разница между покупкой и продажей тоже бывает нескольких видов.
Спред рынка
Спред рынка — разница между лучшей ценой продажи и лучшей ценой покупки какого-то определенного товара. Если инструмент торгуется на бирже, то спред рынка называют биржевым спредом. Иногда его называют более техническим и сленговым выражением — спред стакана. Стакан — это видимый трейдеру список цен на покупку и продажу каждого биржевого товара.
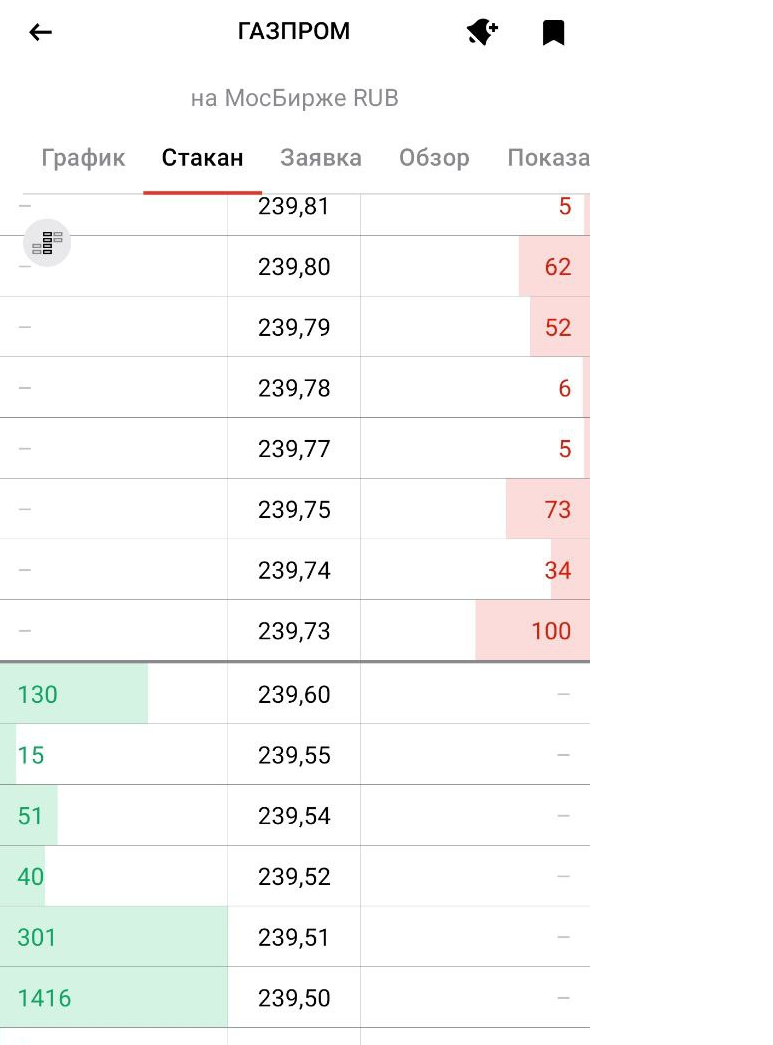
Если трейдер видит, что акции «Газпрома» можно сейчас купить за ₽239,73, а продать за ₽239,6, то биржевой спред составляет 13 коп., или 0,05%.
Спред маркетмейкера
Маркетмейкеры — это профессиональные участники рынка, которые всегда выставляют заявки на покупку и продажу актива, например ценной бумаги . Маркетмейкеры стремятся держать достаточно незначительную и устойчивую разницу между ценой покупки и продажи. На рынке при этом говорят, что «маркетмейкер котирует бумагу с узким спредом».
Спред маркетмейкера — это как раз разница между ценой покупки и продажи одного маркетмейкера. Для самого маркетмейкера спред — один из источников его доходов.
Как соотносится спред стакана и спред маркетмейкера?
Если на рынке есть маркетмейкеры, то спред рынка (стакана) не может быть больше спреда маркетмейкера. Чаще всего спред стакана даже уже, чем спред маркетмейкера. Например, один маркетмейкер котирует акции «Газпрома» ₽240,00/₽240,10 (готов купить по ₽240 или продать по ₽240,10), а другой маркетмейкер ставит цены на покупку и продажу, соответственно, как ₽240,05 и ₽240,15). В этих случаях спред обоих маркетмейкеров будет 10 копеек. Но для рынка они обеспечивают цену покупки (bid) — ₽240,05 и цену продажи (offer или asked price) — ₽240,10. То есть спред стакана всего 5 копеек.
Спред брокера
Кроме спреда рынка и маркетмейкера, может встречаться и спред брокера. Такой спред брокер может ставить, например, на рынке Форекс. В качестве условий обслуживания брокер может заявить, что он не взимает комиссию. Но при этом брокер по запросу клиента выставляет ему цену покупки и цену продажи.
Спред брокера — это разница между ценой покупки и ценой продажи, которую брокер выставляет своему клиенту.
Спред брокера — это один из видов его дохода. Спред брокера может проявиться при операциях своп. Например, когда клиент открыл короткую позицию — продал без покрытия акции Tesla по $800,9. Но котировки бумаги подросли, скажем, до $801,8. Клиенту не хочется закрывать позицию с убытком. Брокер может предложить продлить клиенту короткую позицию. Тогда он предложит закрыть позицию по $800,9, но открыть свежую короткую уже по ₽800,8. В этом случае клиент не потеряет на росте цены, останется в короткой позиции , но фактически заплатит брокеру величину спреда $0,8.
Плавающий и фиксированный спред
В зависимости от периодов активности рынка спред между ценой покупки и продажи может меняться. Меняющийся в течение времени спред называется плавающим. Как правило, спред стакана на рынке акций плавающий.
Если спред неизменен, то он называется фиксируемым. Чаще всего фиксируемые спреды — это спреды маркетмейкера и брокера.
Величина спреда спроса и предложения может меняться в зависимости от рынка и инструмента. Спреды на рынках Форекс и рынке голубых фишек , как правило, достаточно узкие — доли процента. Спред на рынке облигаций и рынке менее ликвидных акций более широкий.
При этом, например, спред на Форексе может отличаться для разных валютных пар. Так, пара доллар/евро торгуется с более узким спредом, чем, например, пара юань/иена.
Спред — это главный индикатор ликвидности рынка или инструмента. Чем меньше спред — тем более ликвиден рынок или инструмент.
Автор текста сам долгое время торговал на рынке малоликвидных акций. Возможно, сейчас трудно поверить, но в начале 2000-х годов спред малоликвидных бумаг мог достигать несколько сот процентов. Например, бумага могла предлагаться на продажу по ₽2000 за акцию, в то время как лучшие цены на покупку выставлялись по ₽600. В таких случаях сделки были очень редки, а риск вложения в бумагу существенно вырастал.
Когда и как нужно учитывать спред между покупкой и продажей
По сути, мы с вами уже разобрали примеры, в каких случаях инвестору важно принимать во внимание спред спроса и предложения.
Спред спроса и предложения учитывается:
- при определении ликвидности рынка. Если разница между ценой покупки и продажи велика, то вероятность того, что вы быстро продадите актив по выгодной вам цене, значительно снижается;
- при определении текущей стоимости и прибыли. Купив бумагу, вы должны отслеживать текущую стоимость по лучшей цене покупки. Если спред широкий, то риск вашего вложения сильно вырастает;
- при выставлении торговых заявок. Лимитные заявки типа stop-loss и take-profit нужно выставлять, принимая во внимание обычную разницу между покупкой и продажей по конкретному инструменту;
- при определении стоимости операций брокера. Нужно смотреть, ставит ли вам брокер котировки со спредом при покупке и продаже, а также какой спред брокер предлагает вам в случае необходимости свопа.
Cпреды торговых позиций актива (Trading position spread)
Это группа включает несколько видов спреда, возникающих при торговле финансовыми инструментами или их производными:
- межрыночный спред;
- внутрирыночный спред;
- календарный спред.
Межрыночный спред
Межрыночный спред — это разница между ценами инструмента, возникающая, когда актив торгуется на разных рынках или биржах. Например, разница между курсом доллара на Московской бирже и курсом доллара на межбанковском рынке Форекс.
Трейдер может использовать межрыночный спред, зарабатывая непосредственно на разнице цен между торговыми площадками.
Внутрирыночный спред
Внутрирыночный спред — это разница между ценами коррелирующих или связанных активов на одном и том же рынке или бирже. Например, это может быть относительно стабильная разница цен привилегированных и обыкновенных акций одного эмитента . Или разница между ценами различных сортов нефти.
Используя внутрирыночный спред, трейдер может строить разные стратегии. Например, если спред между ценами обыкновенных акций увеличился за счет роста обыкновенных акций, то можно либо купить привилегированные бумаги, либо продать обыкновенные в ожидании выравнивания спреда.
Календарный спред
Календарный спред — это разница между ценой срочных контрактов на один и тот же базовый актив, но с разными датами поставки.
На основе календарного спреда трейдер может строить разные стратегии. Например, при росте цен на нефть уменьшение спреда между ценами с поставкой фьючерса через один месяц и поставкой через три месяца может давать признаки возможной смены тренда и быть сигналом к закрытию длинных позиций .
Спред опциона
Спред опциона — это разница между ценовыми характеристиками разных опционов на один базовый товар. Например, разница между премиями (премиальный спред) за опцион на право продажи (пут-опцион) акций по разным ценам (спред между ценами страйк).
Существует несколько вариантов стратегий, как заработать на спредах опциона:
- «медвежий» пут-спред;
- «бычий» колл-спред;
- обратный «медвежий» спред;
- обратный «бычий» спред.
«Медвежий» пут-спред
«Медвежий» пут-спред — это стратегия, построенная на разнице ценовых и премиальных спредов опциона и приносящая прибыль при снижении цен базового актива.
Например, текущая цена акции ₽150. Инвестор ожидает снижения цены и покупает пут-опцион (опцион, дающий владельцу право продажи по оговоренной цене) на цену ₽160 и продает пут опцион по текущей цене ₽150. При первоначальной цене ₽150 премия на покупку пут-опциона по ₽160 будет больше ₽10, иначе это не выгодно продавцу опциона. Премия на «нижний» опцион будет ниже, но ее размер будет зависеть от настроения рынка.
Если цена снизится до ₽140, то инвестор заработает на купленном опционе ₽20 (₽160–140), но при этом должен будет обеспечить исполнение проданного опциона и потеряет на этом ₽10 (₽140–150). При этом, как бы ни падала цена, инвестору все равно будет гарантирован доход ₽10 с каждой пары контрактов.
Зная это, инвестору, применяющему стратегию « медвежьего » пут-спреда, важно поймать минимальный спред между премиями «верхнего» и «нижнего» опциона. Этот спред будет суммой затрат инвестора. Во-первых, чем меньше затраты, тем больше прибыль, а во-вторых, размер этого спреда будет размером максимального убытка.
Допустим, что за пут-опцион по ₽160 инвестор заплатил ₽11 рублей, а «нижний» пут-опцион на ₽150 продан с премией ₽3. Премиальный спред составил ₽8. В случае снижения цены акции относительно текущих уровней прибыль инвестора составит ₽2 с каждой пары опционов (₽10–8). В случае если премиальный спред снизится, например, до ₽3, то прибыль вырастет до ₽7, а доходность операции превысит 100%. Если цена пойдет не в ту сторону, то инвестор не сможет потерпеть убыток больше размера спреда.
«Бычий» колл-спред
«Бычий» колл-спред — это стратегия, построенная на разнице ценовых и премиальных спредов опциона и приносящая прибыль при росте цены базового актива.
«Бычий» колл-спред работает совершенно аналогично «медвежьему» пут-спреду, только с точностью наоборот. Инвестор работает не с пут-, а с колл-опционами — опционами, дающими владельцу право на покупку актива по заранее оговоренной цене. При этом, он продает «верхний» опцион, а покупает «нижний». В случае роста цены прибыль составит разницу между спредом страйк-цен и премиальным спредом. В случае падения цены убыток не превысит размер премиального спреда.
Обратный «бычий» спред
В стратегиях с обратным спредом опциона инвестор покупает и продает опционы разного типа.
Обратный «бычий» спред — это стратегия, при которой инвестор зарабатывает на колл-опционе на росте рынка, снижая свои затраты за счет премии продаваемого пут-опциона.
Инвестор продает пут-опцион по «нижней» страйк-цене (цене исполнения) и одновременно покупает колл-опциона с более высокой ценой исполнения.
Допустим при текущей цене ₽150 инвестор продает пут-опцион по ₽140 с премией ₽5 и покупает колл-опцион по ₽160 тоже с премией ₽3. Без изменения цены инвестор уже получает доход на премиальном спреде ₽2. Если цена вырастает до ₽170, то инвестор зарабатывает ₽10 на своем колл-опционе (₽170–160). При этом владельцу пут-опциона не выгодно пользоваться правом продажи по ₽140 при текущей цене ₽170. Таким образом, прибыль инвестора составила ₽12 при фактическом отсутствии затрат. Если бы цена удвоилась до ₽300, то прибыль инвестора составила бы ₽142 на каждой паре опционов.
Но если бы цена упала вдвое, до ₽75, то владелец пут-опциона, который инвестор продал, воспользовался бы правом продажи по ₽140. В этом случае инвестор понес бы убыток ₽65, компенсировав его только ₽2 заработанного премиального спреда.
Обратный «медвежий» спред
Обратный «медвежий» спред — это стратегия, при которой инвестор зарабатывает на пут-опционе при снижении рынка, минимизируя свои затраты за счет премии продаваемого колл-опциона.
В стратегии обратного «медвежьего» спреда все, как и при обратном «бычьем» спреде, но с другой направленностью
Обратные спреды опциона являются рискованными стратегиями. Инвестор может получить практически неограниченную прибыль, но при этом рискует понести и неограниченный убыток.
Спред доходности
Спред доходности — это разница ставок доходности по аналогичным долговым инструментам.
Спред доходности может проявляться:
- из-за разницы сроков обращения;
- из-за разницы в степени риска инструмента;
- из-за разницы кредитных рейтингов.
Спред доходности по срокам обращения
Облигации одного эмитента разного срока погашения показывают разные уровни доходности. В нормальных условиях доходность более долгих бумаг больше из-за возможности рефинансирования и использования сложного процента. Например, доходность US Treasury bonds сроком обращения шесть месяцев составляет 1,43%, а US Treasury bonds со сроком обращения десять лет — 2,93%. Соответственно, спред доходности десятилетних и шестимесячных бумаг составляет 1,5 п.п.
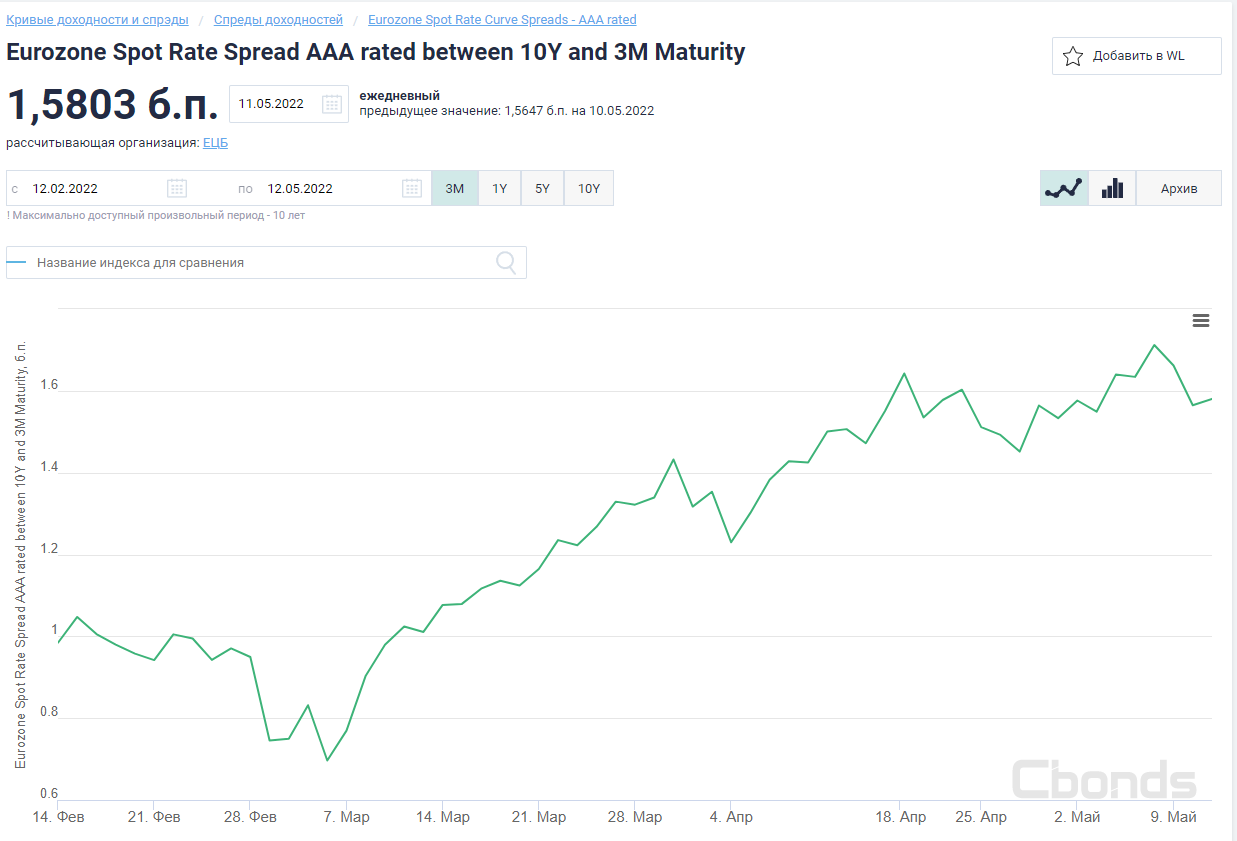
Пример спреда доходности облигаций еврозоны с рейтингом ААА со сроком погашения десять лет и три месяца
Если спред доходностей долгосрочных и краткосрочных бумаг становится отрицательным (инверсия доходностей), то это может быть признаком наступающей рецессии .
Спред доходностей из-за разницы в степени риска инструмента
Различные долговые инструменты имеют разную степень риска вложения. Бумагами с наименьшим риском считаются облигации центрального правительства. Государство обладает монополией на эмиссию денег, поэтому больше всех имеет возможностей расплатиться по долгам. Все остальные долговые инструменты обладают большей рискованностью для инвестора. Из-за этого инвесторы соглашаются на покупку, если бумага обеспечит большую доходность, чем государственные облигации. Чем менее надежен класс эмитента, тем выше должна быть доходность его облигаций. Таким образом, между разными долговыми инструментами существует спред доходности, возникающий из-за разницы в степени риска.
Спред доходности из-за разницы кредитных рейтингов
Наиболее четко надежность инструмента выражается через кредитный рейтинг. Кредитный рейтинг — это оценка надежности инструмента или эмитента по шкале баллов, которая присваивается специально регулируемыми независимыми организациями — рейтинговыми агентствами. Чем выше рейтинг, тем более надежен инструмент. Поэтому долговые бумаги с меньшим рейтингом будут торговаться со спредом доходности относительно бумаг с максимальным кредитным рейтингом.
Поэтому при формировании портфеля облигаций инвестор должен учитывать, что спред доходности должен соответствовать кредитному рейтингу. Если спред доходности определенной бумаги по кредитному рейтингу меньше или больше стандартного, это повод пересмотреть свой портфель либо в сторону повышения риска, либо в сторону снижения.
Спред андеррайтера
Спред андеррайтера — это разница между ценами покупки андеррайтера ценных бумаг у эмитента при размещении и ценой размещения на рынке.
Когда эмитент акций решает выпустить новые акции, он обычно размещает их через специальных профессиональных участников рынка — андеррайтеров.
Андеррайтеры (подписчики) — это финансовые организации, которые работают с эмитентом, помогая определить справедливую цену акций и организуя размещение. В обмен на свои услуги андеррайтер получает скидку при размещении бумаг, которые затем продает инвесторам.
Например, эмитент собирается продать 1 млн акций. Андеррайтер приобретает у эмитента этот объем за ₽900 за акцию. Затем андеррайтер размещает бумаги по ₽1000. В этом случае спред андеррайтера составляет ₽100 на каждую акцию.
Спред андеррайтера — это его доход и вместе с тем один из видов расходов на размещение эмитента. В указанном примере на спреде андеррайтер заработал ₽100 млн.
Термин, обозначающий вероятность быстрой продажи активов по рыночной или близкой к рыночной цене. Подробнее Высоконадежные и самые ликвидные акции на рынке со стабильными показателями доходности. Компании — «голубые фишки» — это лидеры в своей индустрии. Как правило, изменение цен на акции «голубых фишек» определяет настроение рынка. Макроэкономический термин, обозначающий значительное снижение экономической активности. Главный показатель рецессии – снижение ВВП два квартала подряд. Оценка кредитоспособности компании или государства. Выставляется независимыми рейтинговыми агентствами и производится на основании оценочных анкет, которые преобразуют финансовые и нефинансовые показатели компании в баллы. Кредитный рейтинг позволяет оценивать рискованность вложения в ценные бумаги эмитента (компании) – чем выше рейтинг, тем ниже риск. Торговая позиция при биржевых операциях. Она возникает, когда инвестор покупает ценные бумаги, валюту или товар в ожидании роста цен на них. В этом случае инвестор не ограничен во времени и может владеть инструментом (бумагой, валютой, товаром, контрактом и пр.) сколь угодно долго, отчего такая позиция получила название «длинной» Лицо, выпускающее ценные бумаги. Эмитентом может быть как физическое лицо, так и юридическое (компании, органы исполнительной власти или местного самоуправления). Инвесторы и трейдеры на бирже, стремящиеся заработать на снижении стоимости активов. Эта стратегия применяется на короткие позиции (в противоположность «быкам»). Способ торговли на бирже, когда инвестор заимствует у брокера акции, которыми сам не владеет, чтобы продать их по текущей рыночной цене с тем, чтобы купить эти же акции по более низкой цене и извлечь выгоду. В этом случае инвестор ограничен сроками расчетов, а открытие короткой позиции сопряжено с высоким риском. Финансовый инстурмент, используемый для привлечения капитала. Основные типы ценных бумаг: акции (предоставляет владельцу право собственности), облигации (долговая ценная бумага) и их производные. Подробнее Долговая ценная бумага, владелец которой имеет право получить от выпустившего облигацию лица, ее номинальную стоимость в оговоренный срок. Помимо этого облигация предполагает право владельца получать процент от ее номинальной стоимости либо иные имущественные права. Облигации являются эквивалентом займа и по своему принципу схожи с процессом кредитования. Выпускать облигации могут как государства, так и частные компании.
Спрэд: влияние на оборот капиталов
В условиях движения цен спрэд позволяет сопоставлять разные объекты торговли, оценить рыночную обстановку. По прогнозам показателя управляют рисками совершения сделок, стремясь выиграть на ценовых отличиях.
Спрэд: индикатор перемен
Величина спрэда: зависимость от рыночных факторов
Продажа спрэда: выигрыш от изменений
Процентный спрэд в кредитном учреждении: задача
Спрэд банка: соответствие вызовам рынка
Спрэд: индикатор перемен
Разница в ценах спроса и предложений на активы с учетом временного фактора – спрэд. Участники торгово-денежного процесса зависимы от насыщенности экономики ценными бумагами и продукцией, устойчивости рынка. Чем выше разбег между ценами покупки и продажи на определенные товары и услуги, тем ниже ликвидность финансового сектора.
Широкий спрэд характерен ситуациям с большими накладными расходами, повышенными рисками. Выбор менее рискованной политики распоряжения средствами ведет к потенциально меньшим прибылям.
При сравнении неоднородных предметов обмена как единицу измерения используют пункты, иначе – проценты.
Величина спрэда: зависимость от рыночных факторов
Состояние рынка, ликвидность актива, объем операций, статусы контрагентов и заказчиков влияют на размер доходности торговых отношений. Фиксированная величина спрэда повышает прогнозируемость финрезультата независимо от предложений поставщиков на дату выполнения договорных обязательств.
Расширение постоянного показателя при низких ценах стимулирует активность участников бирж, фоновых рынков и наоборот. Плавающий спрэд из-за гибкости и регулярного контроля малоизменчив на спокойном рынке, чувствителен к резким скачкам.
Продажа спрэда: выигрыш от изменений
Коммерческая операция с возможностью повышения прибыльности вложений за счет ценовых отклонений в условиях неопределенности – продажа спрэда. Возможно одновременное приобретение и реализация одинаковых или взаимозаменяемых активов по согласованным ценам с разными сроками поставки, одинаковыми периодами исполнения.
Варианты торговли основаны на компенсации отрицательных для инвестора отклонений в доходности срочных договоров с фиксированной стоимостью актива. При увеличении объема контрактации извлекают большую прибыль в общем выражении.
Процентный спрэд в кредитном учреждении: задача
Разница между взвешенными средними ставками по активам и выплаченным обязательствам финорганизации – процентный спрэд. Анализ позволяет учесть тенденции движения ставок, увеличить чистую процентную маржу.
Степень согласованности кредитной и депозитной политик анализируют в динамике по средним результатам оплаченных, полученных и предполагаемых ставок.
Влияет на выбор источников заимствования при нехватке операционных средств, структуру кредитного и депозитного портфелей, соотношение и величину фиксированных, плавающих процентных ставок.
Спрэд банка: соответствие вызовам рынка
Для определения эффективности размещения платных ресурсов, принципов ценообразования и уровня клиентской лояльности рассчитывают спрэд банка. Подъем ставок по вкладам влечет продление сроков размещения сбережений, что защищает от неожиданного изъятия денег из оборота. Целесообразно увеличить долю кредитов с фиксированными ставками, если предполагают падение их размера.
Для снижения зависимости от скорости изменения банковской процентной политики увеличивают разнообразие предполагаемых условий сотрудничества, снижая убытки при потере сегмента бизнеса.
Спрэд
Спрэд — ключевой показатель ликвидности и транзакционных издержек на финансовых рынках. Это разница между ценой покупки и ценой продажи финансовых инструментов. Чем выше спред, тем ниже ликвидность актива и выше затраты на совершение сделок с ним.
Спред = Цена продажи — Цена покупки, где:
- Цена продажи — цена, по которой можно продать финансовый инструмент
- Цена покупки — цена, по которой можно купить финансовый инструмент
Рассмотрим пример. Допустим, инвестор хочет купить акции компании А. Вот текущие котировки этих акций:
- Цена спроса (покупки) — 125 руб.
- Цена предложения (продажи) — 127 руб.
Спред = Цена продажи — Цена покупки = 127 — 125 = 2 рубля
Вывод: спред по данным акциям равен 2 рублям. Это означает, что при покупке акции за 125 руб. и последующей продаже за 127 руб. инвестор понесет транзакционные издержки в размере 2 руб. на одну сделку. Данный спред считается небольшим и приемлемым для инвестора. Однако если бы спред был значительно выше, например 10 руб., это сигнализировало бы о низкой ликвидности акций и невыгодности операций с ними из-за высоких издержек.
Какие виды спредов существуют на рынке ценных бумаг?
- Спред доходности. Это разница в доходности ценных бумаг одного эмитента, но с разным сроком до погашения. Например, у компании есть облигации со сроком погашения 1 год и 5 лет. Доходность 1-годичных облигаций составляет 6%, а 5-летних — 8%. Тогда спред доходности равен 8% — 6% = 2%. Он показывает премию инвестора за более длинный срок инвестирования.
- Спред кредитного риска. Это разница в доходности облигаций одного срока погашения, но разных эмитентов и с разным кредитным рейтингом. Допустим, облигации сроком на 5 лет компании А с рейтингом BBB+ имеют доходность 8%. А аналогичные облигации компании B с рейтингом AA- имеют доходность 6%. Тогда спред кредитного риска составит 8% — 6% = 2%. Он отражает премию инвестора за более высокий кредитный риск компании А.
- Бид-аск спред – разница между ценами спроса и предложения на актив. Например, котировки акций компании В следующие: Цена спроса – 125 руб. Цена предложения – 128 руб. Следовательно, бид-аск спред равен 128 — 125 = 3 рубля. Он показывает издержки инвестора на совершение операции.
Анализ спредов позволяет инвесторам глубже оценить риски, доходность и ликвидность ценных бумаг для принятия взвешенных инвестиционных решений.
Как рассчитать спред доходности облигаций?
Спред доходности показывает разницу в доходности облигаций одного эмитента, но с разным сроком до погашения. Он рассчитывается по формуле:
Спред доходности = Y(T1) — Y(T2) где:
- Y(T1) — доходность облигации сроком T1
- Y(T2) — доходность облигации сроком T2
Рассмотрим пример. Эмитент разместил на рынке два выпуска облигаций:
- Срок до погашения: 5 лет Купонная ставка: 8% годовых Цена: 100 руб.
- Срок до погашения: 10 лет Купонная ставка: 10% годовых Цена: 100 руб.
Рассчитаем доходность к погашению для каждого выпуска:
- Доходность 5-летней облигации = 8% годовых
- Доходность 10-летней облигации = 10% годовых
Теперь найдем спред доходности:
Спред доходности = Y(10 лет) — Y(5 лет) = 10% — 8% = 2%
Вывод: спред доходности между 5-летней и 10-летней облигациями эмитента составляет 2%. Это означает, что инвестор получает премию в 2% за более длинный срок инвестирования в 10-летние облигации.
Как трейдер может использовать спред для получения прибыли?
Основные стратегии с использованием спреда:
Использование спреда — распространенный инструмент получения дохода на финансовых рынках. Рассмотрим основные спредовые стратегии:
- Арбитраж. Суть в покупке финансового инструмента на одной площадке по более низкой цене и продаже на другой площадке по более высокой цене. Например, акции компании А торгуются на Московской и Санкт-Петербургской биржах. На московской бирже цена спроса 100 руб., а на питерской — 102 рубля. Трейдер покупает акции в Москве по 100 руб., а продает в Санкт-Петербурге по 102 рубля, зарабатывая на спреде котировок.
- Спредовые ставки. Банки и другие финансовые институты используют разницу процентных ставок. Они привлекают дешёвые пассивы по более низким ставкам (депозиты), а размещают в активы с более высокой доходностью (кредиты). Зарабатывают на спреде ставок.
- Спекулятивные сделки. Открываются одновременно длинная и короткая позиции. Ставка делается на сужение спреда и закрытие позиций с прибылью. Например, спред по определенной акции составляет 5%. Открываются длинная позиция по цене 100 и короткая по 95. При сужении спреда до 3% длинная позиция закрывается по 103, а короткая по 100. Заработана прибыль 3 + 5 = 8.
Таким образом, грамотное использование спреда — мощный инструмент для получения стабильного дохода на финансовом рынке. Но требуется тщательный анализ и управление рисками.
Какие риски несет торговля по спредам?
Торговля финансовыми инструментами со спредом несет ряд существенных рисков, которые необходимо учитывать:
- Риск расширения спреда. Основной риск заключается в том, что вместо ожидаемого сужения спред может неожиданно расшириться. Это приведет к убыткам при закрытии позиций. Причины расширения спреда могут быть разными — ухудшение ликвидности, высокая волатильность, действия регуляторов и т.д. Чтобы снизить риск, нужно всесторонне анализировать ситуацию на рынке и факторы, влияющие на спред.
- Риск низкой ликвидности. Если финансовый инструмент неликвиден, то спред по нему может резко расшириться, а закрытие позиций станет затруднительным. Ликвидность нужно оценивать заранее, до открытия позиций.
- Повышенные транзакционные издержки. Частые операции со спредом могут привести к существенным расходам на комиссии, сборы, налоги. Это съедает часть дохода. Следует минимизировать издержки выбором оптимальных финансовых инструментов и площадок.
- Риск контрагента. При арбитражных сделках существует вероятность неисполнения обязательств контрагентом одной из площадок. Этот риск нужно учитывать при выборе надежных партнеров.
Таким образом, торговля со спредом требует тщательного анализа и минимизации всех возможных рисков.
Зачем банки используют процентный спред?
Процентный спред — ключевой источник дохода и основа банковского бизнеса. Рассмотрим подробнее, зачем банки используют процентный спред:
- Получение прибыли. За счет спреда банки получают основную долю своей прибыли. Привлекая дешёвые пассивы (депозиты) и размещая их в более доходные активы (кредиты), банки зарабатывают на разнице процентных ставок.
- Обеспечение рентабельности. Процентный спред напрямую влияет на финансовый результат деятельности банка. Поддержание спреда на достаточном уровне критически важно для рентабельной работы кредитной организации.
- Компенсация рисков. Спред компенсирует кредитные, процентные и ликвидности риски банка. Чем выше риски по активам, тем больший спред нужен для их покрытия.
- Конкурентоспособность. Величина спреда влияет на способность банка конкурировать на рынке. Оптимальный спред позволяет предлагать привлекательные ставки и продукты клиентам.
- Регулирование денежного предложения. Изменяя спред, Центробанк может регулировать объём выдаваемых банками кредитов и тем самым воздействовать на денежное предложение.
Пример, иллюстрирующий влияние процентного спреда на доходность банка:
Банк А имеет следующую структуру активов и пассивов:
Таблица 1. Структура активов и пассивов Банка А
| Активы | Объем, млн руб | Ставка, % |
| Кредиты | 500 000 | 10% |
| Ценные бумаги | 300 000 | 7% |
| Итого активы | 800 000 | — |
| Пассивы | Объем, млн руб | Ставка, % |
| Депозиты | 600 000 | 5% |
| Кредиты ЦБ | 100 000 | 4% |
| Собственный капитал | 100 000 | 0% |
| Итого пассивы | 800 000 | — |
Как видно из таблицы, средняя ставка по активам составляет 9,5%, а по пассивам — 4,8%.
Таким образом, процентный спред банка равен: 9,5% — 4,8% = 4,7%
Этот спред в размере 4,7% и формирует чистый процентный доход банка в сумме: 4,7% от 800 000 млн руб. = 37 600 млн руб.
Вывод: чем шире процентный спред, тем выше чистый процентный доход и рентабельность банка. Поэтому управление спредом — ключевая задача для обеспечения доходности банковской деятельности.
Как банк может увеличить процентный спред?
Банки могут использовать различные способы для увеличения процентного спреда и повышения своей доходности:
- Повышение ставок по кредитам. Процентные ставки по выдаваемым кредитам напрямую влияют на величину спреда. Повышая их, банк увеличивает разницу между доходностью активов и стоимостью пассивов.
- Снижение ставок по депозитам. Уменьшение процентов по привлекаемым вкладам сужает спред не сверху, а снизу, тоже увеличивая разрыв.
- Увеличение доли высокодоходных активов. Банк может наращивать в портфеле долю более доходных кредитов и ценных бумаг, не меняя общий объем активов. Это тоже ведет к росту спреда.
- Сокращение просроченной задолженности. Списание и реструктуризация плохих долгов улучшает качество активов и повышает их доходность, увеличивая спред.
- Снижение резервных требований ЦБ. Меньшие обязательные резервы означают больший объем средств для прибыльного размещения, то есть рост спреда.
Однако чрезмерное увеличение спреда несет для банка риски — снижение ликвидности и качества активов, отток клиентов, несоблюдение нормативов. Поэтому размер спреда должен оптимизироваться.
Какие риски несет банк при расширении процентного спреда?
Расширение процентного спреда несет для банка существенные риски, основные из которых:
- Снижение ликвидности вследствие оттока вкладчиков. Высокие ставки по кредитам при низких по депозитам могут вызвать отток средств клиентов в другие банки. Это снижает ликвидные активы, ухудшает структуру баланса.
- Рост просроченной задолженности по кредитам. Излишнее повышение ставок может привести к неплатежеспособности заемщиков,. Это ведет к обесценению активов, дополнительным резервам.
- Потеря конкурентоспособности. Чрезмерный спред снижает привлекательность услуг банка для клиентов. Возникает риск массового оттока бизнеса в пользу более лояльных конкурентов.
- Снижение объемов кредитования. Высокие ставки по кредитам ограничивают спрос со стороны заемщиков, что ведет к падению кредитного портфеля и процентных доходов.
- Невыполнение обязательных нормативов ЦБ, таких как нормативы ликвидности, достаточности капитала. Это грозит штрафами и другими санкциями регулятора.
Риски расширения процентного спреда можно проиллюстрировать на следующем условном примере:
Таблица. Показатели банка
| Показатель | Значение |
| Ставка по кредитам | 10% |
| Ставка по депозитам | 5% |
| Доля депозитов в пассивах | 80% |
| Доля кредитов в активах | 70% |
| Просроченные кредиты к портфелю | 5% |
| Норматив ликвидности | 20% |
Банк повышает спред, увеличив ставку по кредитам до 15%, а по депозитам снизив до 3%.
В результате возникают следующие риски:
- Отток депозитов на 30% снижает ликвидность и нарушает норматив (20%)
- Доля просроченных кредитов растет до 15% из-за роста ставки
- Снижение объема кредитования на 20% ведет к падению процентного дохода
Каково оптимальное значение процентного спреда для банка?
- При спреде ниже 3% снижается рентабельность банка, так как процентные доходы не покрывают издержки по привлечению и обслуживанию средств. Банк получает минимальную прибыль, способность к развитию ограничена.
- Спред в диапазоне 3-5% является оптимальным. Он обеспечивает нормальный уровень доходности банковского бизнеса 12-15% годовых при адекватном соотношении риска и прибыли. Это комфортные условия устойчивой работы.
- При спреде свыше 5% резко возрастают риски банка — невозврат кредитов, отток вкладчиков, несоблюдение нормативов ЦБ. Вероятны убытки и потеря ликвидности.
- В среднем по банковской системе оптимальный спред составляет 3,5-4%. Это обеспечивает баланс интересов вкладчиков, заёмщиков и акционеров при общей финансовой стабильности.
Таким образом, процентный спред в пределах 3-5% является наиболее эффективным для обеспечения надежной и рентабельной работы коммерческого банка.
Как оценить величину спреда для банка?
Для количественной оценки величины процентного спреда в банке используется показатель чистого спреда. Рассчитывается он следующим образом:
Чистый спред (ЧС) = (Процентные доходы — Процентные расходы) / Средние активы, приносящие процентный доход, где:
- Процентные доходы — доходы банка по кредитам, вложениям в ценные бумаги.
- Процентные расходы — расходы по выплате процентов по депозитам, кредитам.
- Средние активы, приносящие процентный доход — средний объем активов за период, генерирующих процентный доход.
Чем выше значение чистого спреда, тем эффективнее банк проводит процентную политику и использует активы для получения процентной маржи.
Например, у банка процентные доходы за год составили 500 млн руб., процентные расходы — 300 млн руб. Средний объем активов, приносящих процентный доход, — 5000 млн руб. Тогда чистый спред банка = (500 — 300) / 5000 = 0,04 или 4%. Это говорит о том, что банк эффективно управляет процентным спредом и имеет хороший показатель чистой процентной маржи. Оптимальное значение чистого спреда для устойчивого банка — 3-5%.
Как спред влияет на кредитный риск банка?
Большой спред свидетельствует о высоком кредитном риске банка. Причины:
- Высокие ставки по кредитам из-за риска невозврата.
- Низкие ставки по депозитам из-за недоверия вкладчиков.
Сужение спреда, наоборот, означает снижение кредитного риска банка. Влияние спреда на кредитный риск банка можно продемонстрировать на следующем примере. Рассмотрим 2 банка — А и Б со следующими показателями:
Таблица. Показатели банков А и Б
| Показатель | Банк А | Банк Б |
| Ставка по кредитам | 18% | 10% |
| Ставка по депозитам | 5% | 7% |
| Доля просроченных кредитов | 20% | 3% |
У банка А спред составляет 18% — 5% = 13%, а у банка Б — 10% — 7% = 3%.
При этом доля проблемных кредитов у банка А в 6 раз выше.
- Бóльшая величина спреда у банка А свидетельствует о его более высоком кредитном риске.
- Высокие ставки по кредитам у банка А обусловлены компенсацией повышенных рисков невозврата.
- Низкие ставки по депозитам у банка А связаны с недоверием вкладчиков к его надежности.
- Более узкий спред банка Б означает его бóльшую финансовую устойчивость и низкие кредитные риски.
Таким образом, величина спреда является важным индикатором оценки кредитных рисков в банковской деятельности.
Попробуйте программу ФинЭкАнализ для финансового анализа организации по данным бухгалтерской отчетности, доступной через ИНН
Страница была полезной?
Еще найдено про спрэд
- О факторах определяющих спрэды суверенных еврооблигаций России О факторах определяющих спрэды суверенных еврооблигаций России Беляков Игорь Вячеславович кандидат физико-математических наук магистр экономики руководитель направления Финансовые
- Спрэд Т У Ф Х Ц Ч Э M Спрэд Спрэд — ключевой показатель ликвидности и транзакционных издержек на финансовых рынках Это разница между
- Кредитные деривативы и их использование в секьюритизации Здесь выделяются кредитные дефолтные продукты продукты кредитного спрэда и комбинированные продукты особенностью этой классификации является то что в качестве кредитных деривативов признаются
- Оценка влияния факторов на формирование цены кредита Pricing В банковской практике достаточно широко стала использоваться модель СПРЭДа SPREAD model изображенная на рисунке 3 Рисунок 3 Модель СПРЭДа SPREAD model Логика построения
- К вопросу о прогнозе процентной маржи коммерческого банка Мерилом эффективности банковского дела всегда выступала процентная маржа которая показывает размер экономической добавленной стоимости и эффективности управления спрэдом Интегральный финансовый анализ позволяет получить наиболее углубленную многофакторную оценку условий формирования отдельных агрегированных финансовых
- Методы оптимизации налога на прибыль организации Широкое распространение в международной практике набирают специальные правовые режимы экономической деятельности далее СПРЭД Такие их виды как специальные свободные экономические зоны и территории приоритетного развития в нашей
- Размещение государственных облигаций сквозь призму микроструктуры рынка О повышении ликвидности рынка государственных ценных бумаг свидетельствует.. значительное снижение величины среднедневногоbid-askспрэда по эталонным выпускам облигаций наблюдавшееся в течение 2006 г Наибольшее снижение среднедневного спрэда произошло
- Анализ организации контроля за кредитным процессом Ставки по кредитам в рублях свыше одного года Спрэд 2010 7.7 11.0 -3.3 2011 10.3 10.6 -0.3 2012 6.8 12.2 -5.4 2013 4.2
- Оценка экономической добавленной стоимости Расчет EVA целесообразно проводить в 3 этапа 1 определение средневзвешенной стоимости капитала 2 внесение поправок с показателем прибыли и капитала 3 определение доходности инвестированного капитала спрэда доходности и экономической добавленной стоимости Средневзвешенная стоимость капитала ЗАО Арсенал составляет 3.99% см блок
- Маржа Синоним маржи термин спрэд 2 минимальная доля собственных средств инвестора при покупке ценных бумаг на условиях предоставления ему
- Модель оценки кредитного риска корпоративных кредитозаемщиков на основе фундаментальных финансовых показателей Duffie-Singleton предполагают что индикатором финансовой устойчивости компании являются спрэды между уровнем доходности облигаций компании и безрисковой ставкой 8 Структурные модели в рамках рыночного
- Управление капиталом — Статьи по финансовому анализу О факторах определяющих спрэды суверенных еврооблигаций России Новые тенденции участия России в международном движении капитала Некоторые тенденции в
- Модель оценки капитальных активов как инструмент оценки ставки дисконтирования Тем не менее некоторые авторы предпочитают 1 Спрэд премия — сумма выплачиваемая покупателем CDS а продавцу как правило выраженная в базисных пунктах
- Использование инструментов хеджирования с целью повышения эффективности управления золотодобывающих предприятий В данном случае спрэд банка может значительно ухудшить финансовый результат компании и создать дополнительные непредсказуемые риски В случае
- Моделирование процесса ценообразования российских корпоративных еврооблигаций Поэтому для определения цены еврооблигации используя данный подход необходимо смоделировать кривую процентных ставок и принять определенный уровень кредитного риска чтобы найти спрэд цены искомой бумаги к построенной кривой Другой большой группой моделей воссоздающих процесс ценообразования еврооблигаций
- Достаточность залогового обеспечения как адаптируемый финансовый ковенант в банковском кредитовании Стоимость плюс аналогичный компонент рассчитывается как оценочная маржа для защиты банка от кредитного риска заемщика а для широко распространенной в банковской практике модели Спрэд это надбавка для покрытия риска и получения прибыли Spread Мы опираемся на основные результаты
- Методы оценки инвестиционных рисков на рынке ценных бумаг Е.А Уткин в свою очередь выделяет такие факторы как статистика платежного баланса финансовые решения государственная финансовая и монетарная политика рост спрэда между официальным и рыночным курсами последствия изменения валютных курсов П Ковалев предлагает внешние факторы
- Привлекательность производных финансовых инструментов в России и анализ издержек торговли Повышенный спрос и как следствие большое число контрактов того или иного типа влечет за собой более низкий спрэд между ценой продажи и покупки и более высокую ликвидность рынка П Деускар и соавторы
- Применение производных финансовых инструментов управляющими компаниями инвестиционных фондов Стратегии на расширении или схождении спрэда между двумя акциями или между акцией и индексом Прочие стратегии Стратегии с защитой капитала
- Современные тенденции и проблемы управления валютными резервами США является наиболее ликвидной из резервных валют что закрепляет за ним роль главного инструмента для интервенций так как является стороной по 86.3% сделок на мировом валютном рынке евро — 38% японская йена — 16.5% и торгуется с минимальными спрэдами 1 существует возможность инвестирования средств в долларовые активы с одновременной привязкой процентного риска к