ММК, Северсталь, НЛМК. Кто лучше?
Металлурги, все три компании как на подбор. Хорошие темпы роста, высокая рентабельность.
�� ММК:
— Среднегодовой рост выручки: 16,32%;
— Маржа чистой прибыли: 16,18%;
— Среднегодовой рост EPS: 101,82%;
— ROE: 13,43%;
— ROA: 13,01%.
�� Северсталь:
— Среднегодовой рост выручки: 13,65%;
— Маржа чистой прибыли: 25,95%;
— Среднегодовой рост EPS: 81,62%;
— ROE: 41,13%;
— ROA: 26,19%.
�� НЛМК:
— Среднегодовой рост выручки: 16,65%;
— Маржа чистой прибыли: 17,04%;
— Среднегодовой рост EPS: 67,51%;
— ROE: 25,21%;
— ROA: 13,82%.
Видно, что все три металлурга имеют свои преимущества: НЛМК превосходит по росту выручки, Северсталь более рентабельный, ММК лучше растет в плане прибыли на акцию.�� Поэтому выбирать можете то, что посчитаете нужным, но как по мне НЛМК немного уступает Северстали и ММК, так что НЛМК я бы все-таки исключил из этого списка.
Как вы можете помнить, у меня в портфеле только ММК. Почему я остановил выбор именно на ММК?❓
ММК был сильнее недооценен в 22-м году, да и остается сейчас, нежели Северсталь и НЛМК. К тому же ММК, больше ориентировался на внутренний рынок сбыта. Все эти факторы повлияли на мое решение.
Сейчас же можно сказать, что Северсталь больше подходит под дивы, поэтому те, кто любят дивиденды могут остановить свой выбор на этой компании. ММК история больше про инвестиции и будущее увеличение прибыли, поэтому подойдет тем, кто хочет рост компании. ��
А какую компанию металлургов держите вы?
Было интересно? Ещё больше интересного тут :
t.me/+2pt1XkdBPZpmMDRi
Северсталь, ММК, НЛМК. Стоит ли покупать?
Добрый день друзья! Приветствую вас на канале, посвященном инвестициям. В середине октября Северсталь, НЛМК и ММК опубликовали операционные результаты по итогам третьего квартала. Давайте разбираться, как дела у металлургов и стоит ли покупать их акции.
Для этой статьи доступна видео версия на YouTube
Еще больше обзоров в телеграм.
О компаниях.
Северсталь, НЛМК и ММК последние годы были стабильными дивидендными историями, причём выплаты осуществлялись ежеквартально. Параллельно происходил неплохой рост котировок акций. Это были довольно рентабельные предприятия. С отличным финансовым положением, минимальной, а за частую отрицательной, долговой нагрузкой. Акции этих компаний были прекрасной составляющей инвестиционных портфелей многих инвесторов.
Вкратце об этих компаниях.
Северсталь – одна из ведущих вертикально-интегрированных горнодобывающих и сталелитейных компаний в мире с основными активами в России и небольшим количеством предприятий за рубежом. Большой плюс – это высокая обеспеченность «Северстали» собственным сырьем.
Основной актив компании — Череповецкий металлургический комбинат, с производственной мощностью порядка 12 млн тонн стали в год.
НЛМК это лидирующий международный производитель высококачественной стальной продукции с вертикально-интегрированной моделью бизнеса. Добыча сырья и производство стали сосредоточены в низкозатратных регионах, изготовление готовой продукции осуществляется в непосредственной близости от основных потребителей в России, Северной Америке и странах ЕС.
Благодаря самообеспеченности в основных сырьевых материалах, энергии и высокой технологической оснащенности НЛМК входит в число самых эффективных и прибыльных производителей стали в мире. Производит в год порядка 17 млн тонн стали.
ММК (Магнитогорский металлургический комбинат) также входит в число крупнейших мировых производителей стали и занимает лидирующие позиции среди предприятий черной металлургии России. Активы компании в России представляют собой крупный металлургический комплекс с полным производственным циклом, начиная с подготовки железорудного сырья и заканчивая глубокой переработкой черных металлов.
ММК производит широкий ассортимент металлопродукции с преобладающей долей продукции премиум класса. Производит в год порядка 13 млн тонн стали.
Сравнение компаний.
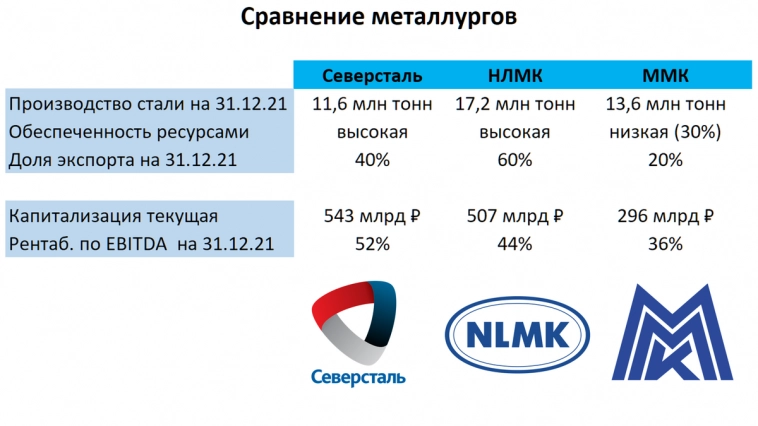
ММК в отличии от Северстали и НЛМК только частично обеспечивает себя сырьём. Остальное покупает на рынке. Конечно этот факт говорит не в пользу ММК, но иногда, когда сырье дешевеет, то это может быть даже плюсом.
НЛМК больше других ориентирован на экспорт, его доля составляла около 60% от выручки. У НЛМК есть подразделения в США и в Европе, которые вносили существенный вклад в выручку группы. До геополитических обострений это было большим плюсом, а сейчас, пожалуй, скорее минус. У Северстали доля экспорта была порядка 40%. А У ММК только 20%, в основном ММК экспортирует в Турцию.
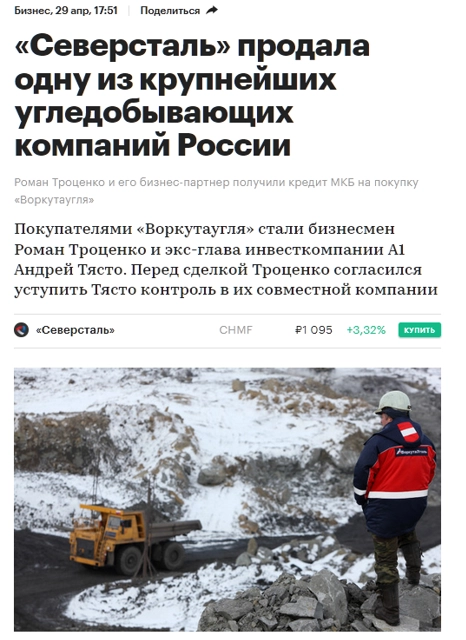
Капитализация Северстали выше, потому что, ранее это была более эффективная и рентабельная компания. В первую очередь за счет полной обеспеченности собственными ресурсами. Но правда, после продажи своего угольного актива «Воркутауголь», себестоимость продукции должна увеличится. А значит и снизится рентабельность.
Санкции.
Санкции не обошли стороной ни одну из этих компаний. Но если Северсталь и ММК были включены в SDN лист. Т.е. они фактически больше не могут торговать с компаниями из США и Евросоюза, то по НЛМК ситуация немного другая. Ни компания, ни её владелец Владимир Лисин, ни основная часть продукции не попала под серьезные санкции. Восьмой пакет санкций Евросоюза, распространивший эмбарго теперь и на полуфабрикаты, сделал исключение для слябов, отсрочив запрет на импорт их на два года. То есть у НЛМК есть ещё два года, когда компания может поставлять слябы на свои заводы в Европу. А через два года, если ситуация не изменится, то либо придётся закупать их у других поставщиков, либо продавать свои Европейские активы.
Текущие цены акций.
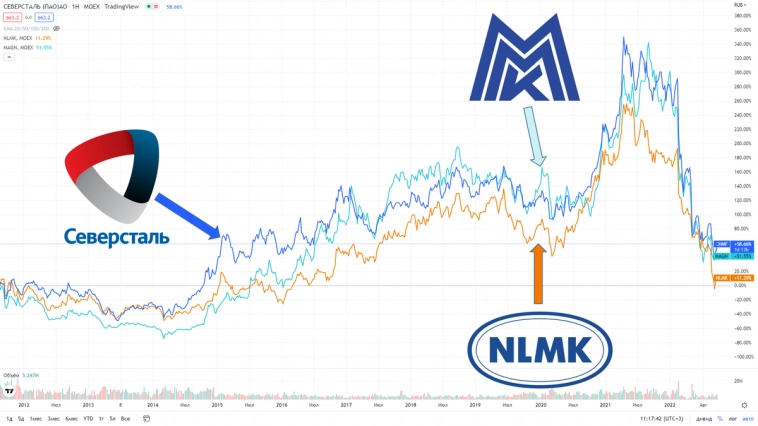
Т.к. бизнес компаний в целом похож, и текущие проблемы у них примерно одинаковые, поэтому не удивительно, что акции компаний демонстрируют схожую динамику и упали с максимумов примерно в три раза. И сейчас торгуются на уровне 15-летней давности. Всё ли так плохо в компаниях, и есть ли шанс на восстановление котировок? Давайте разбираться.
Операционные результаты.
Компании с начала СВО приостановили публикацию финансовой отчётности, но зато продолжают выпускать операционные результаты, которые дают хоть какое-то представление о делах компаний. В середине октября были опубликованы данные за третий квартал 2022 года.
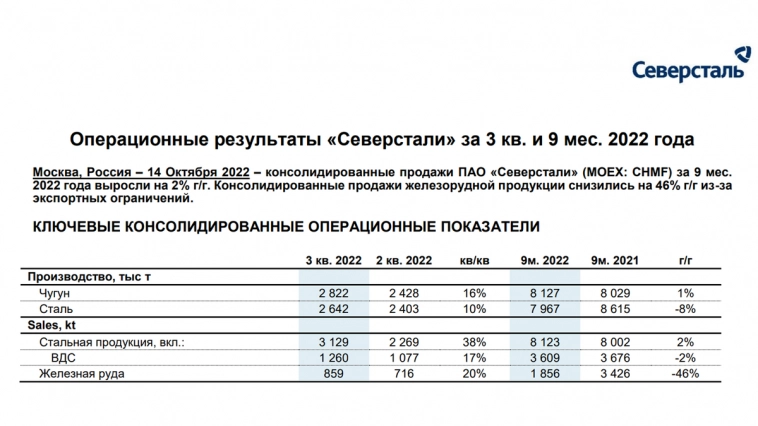
Первой среди металлургов отчиталась Северсталь. Мы достаточно подробно разбирали этот отчёт. Кому интересно, ссылки есть в телеграм канале. Основной вывод – это ударные результаты третьего квартала. Производство чугуна выросло на 16% относительно прошлого квартала, а производство стали на 10%. Продажи в третьем квартале также выросли на десятки процентов. Всё это произошло, благодаря постепенному восстановлению спроса на внутреннем рынке.
Результаты третьего квартала помогли несколько улучшить картину за девять месяцев. Производство чугуна за этот период выросло на 1%, а производство стали упало на 8%. Продажи стальной продукции выросли на 2%. Но на эти же 2% снизились продажи продукции с высокой добавленной стоимостью. Существенно, почти в два раза упали продажи железной руды из-за экспортных ограничений. Теперь компания перераспределяет эти объемы на свой Череповецкий металлургический комбинат.
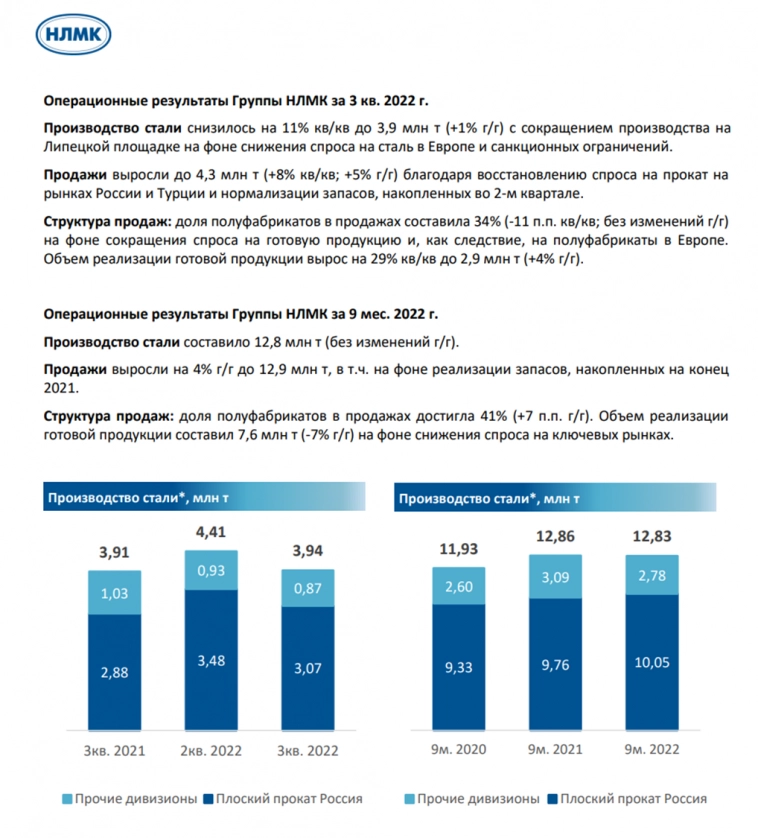
Следующим отчитался НЛМК. Здесь в третьем квартале снизилось производство стали относительно прошлого квартала на 11% на фоне снижения спроса на сталь в Европе и из-за санкций. Но результаты за девять месяцев стабильны и не изменились относительно прошлого года. Продажи же выросли как в третьем квартале, так и по итогам девяти месяцев. Благодаря восстановлению спроса на стальной прокат в России и Турции, компания смогла подсократить складские запасы. Здесь также, как и в Северстали отмечается снижение доли продаж готовой продукции и рост продаж полуфабрикатов.
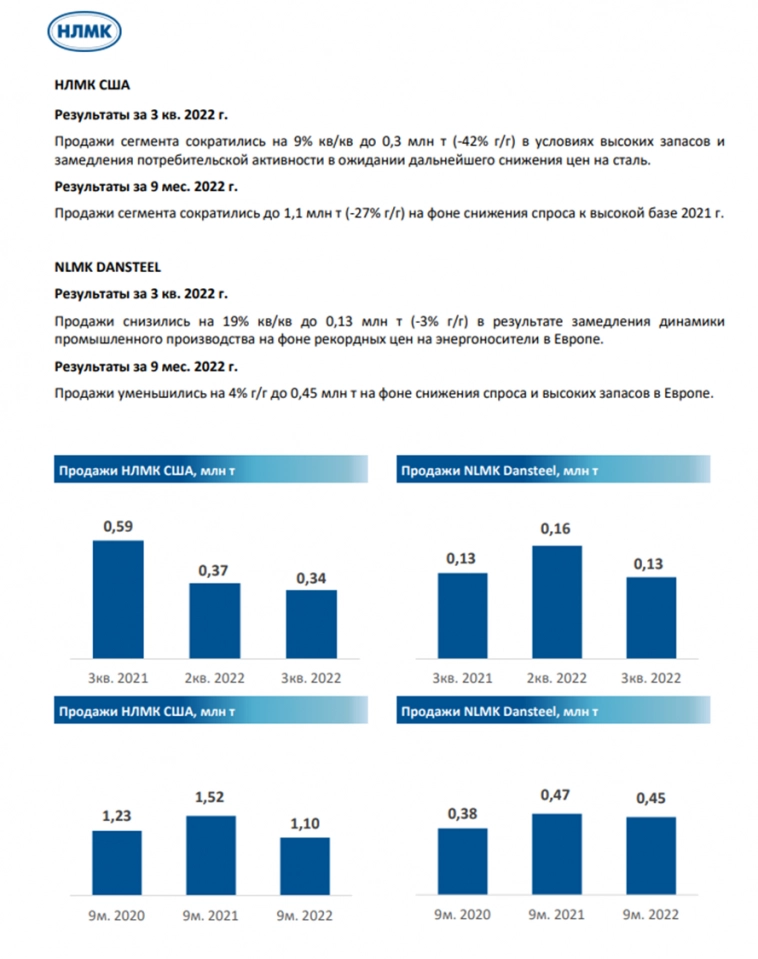
Также НЛМК опубликовала результаты продаж своих предприятий в США и Дании. Видим, что продажи сократились как за третий квартал, так и по итогам девяти месяцев. Но совокупная доля продаж в этих регионах составляет 12% от общих продаж компании.
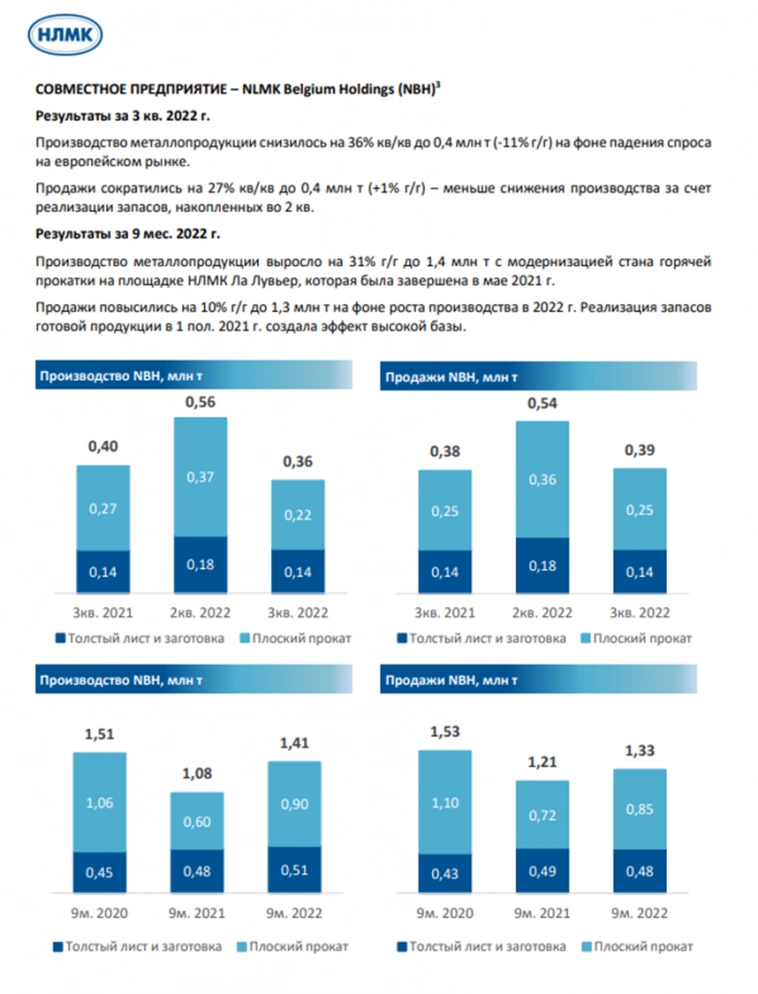
Ещё у НЛМК есть половина доли в совместном бельгийском предприятии. В нём результаты за третий квартал были слабее, чем в предыдущем квартале на фоне падения спроса на европейском рынке. Но по итогам девяти месяцев зафиксирован рост производства на 30% и рост продаж на 10%.
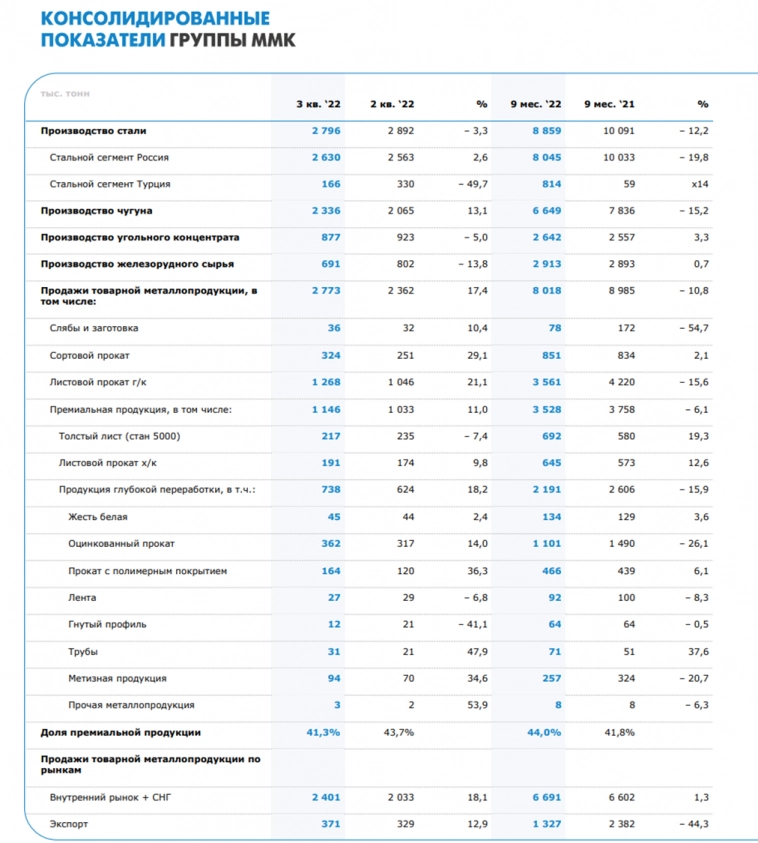
Посмотрим на показатели ММК. Производство стали в третьем квартале снизилось на 3% относительно прошлого квартала, в основном из-за снижения производства стали на турецком активе и неблагоприятной конъюнктуре глобальных рынков. Производство чугуна выросло на 13%. Продажи металлопродукции выросли на 17% за квартал. В том числе как на внутреннем рынке, так и экспорт.
Итоги за девять месяцев менее радужные. Производство чугуна снизилось на 15% год к году. Это обусловлено продолжительными капитальными ремонтами в доменном производстве и ухудшением рыночной конъюнктуры. Производство стали снизилось на 12% в связи с замедлением деловой активности на основных рынках сбыта и существующими экспортными ограничениями. Продажи металлопродукции упали почти на 11% из-за экспортных ограничений и продолжительных капитальных ремонтов прокатного оборудования в начале года.
Итак, как видим, благодаря постепенному перестроению экспортных поставок и восстановлению спроса на внутреннем рынке, компаниям удалось показать в целом неплохие производственные результаты за третий квартал. В итоге, операционные результаты по итогам 9 месяцев не так уж сильно отличаются от прошлогодних результатов. Производство и продажи, если у кого-то и снизились, то не так значительно. А цены акций при этом с начала года упали в 2,5 раза. Давайте разбираться, почему.
Мировые цены на металлопродукцию.
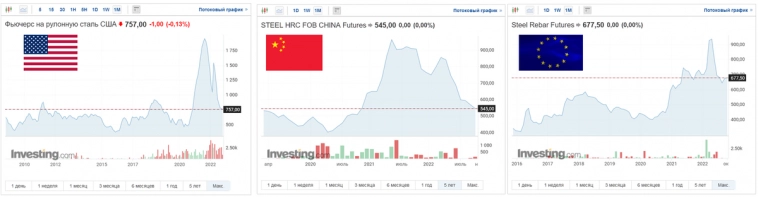
Естественно, что финансовые результаты металлургов, в первую очередь зависят от цен на металлопродукцию. А это довольно циклические товары. И сейчас наступила фаза снижения. После исторических максимумов, цены на сталь и железную руду на мировых рынках за год снизились примерно в два раза. И торгуются на средних исторических значениях. Эти уровни были актуальны и десять лет назад.
Только в Европе фьючерсные цены на стальную арматуру пока упали не так сильно. Этот эффект возник из-за санкций и ограничений поставок продукции российских металлургов. Но в любом случае, и здесь цены упали уже на треть от максимумов.
Внутри России цены показывают аналогичную динамику.
Снижение цен на металлопродукцию является одной из основных причин падения акций металлургов. Т.к. при снижении цен будут соответственно падать и выручка и прибыль.
Цены реализации у металлургов.
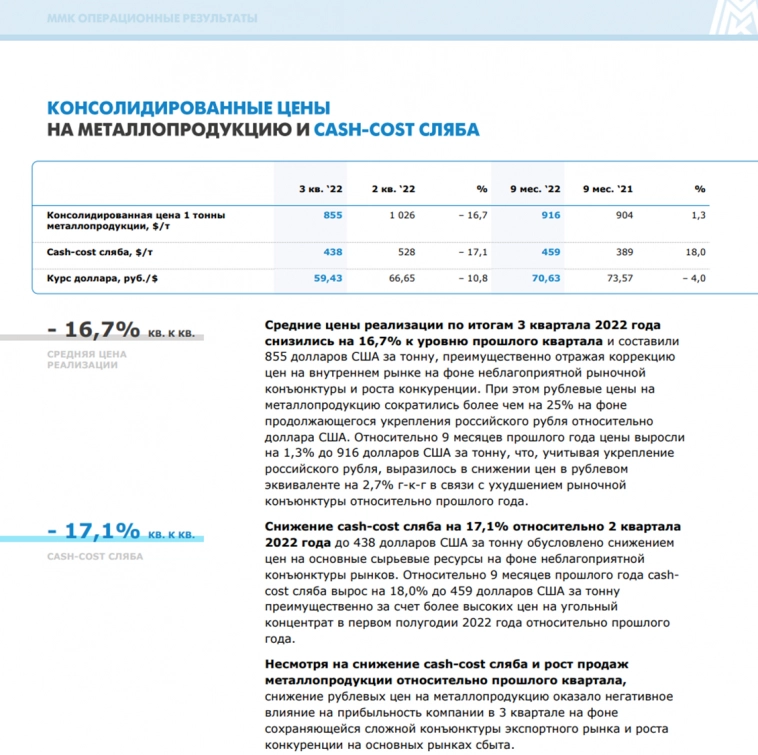
Что интересно, ММК всё-таки поделилась в своем отчёте некоторыми данными по ценам реализации металлопродукции. И сразу бросается в глаза, что текущие итоговые результаты за 9 месяцев не так уж катастрофичны. И вообще средние цены в долларах оказались даже на 1% выше, чем в прошлом году. Правда, из-за курса доллара, цены в рублях получились на 2,7% ниже. Но на фоне происходящих событий, это выглядит несущественным. Отрицательный момент для ММК – это рост себестоимости сляба на 18% из-за высоких цен на уголь.
И если результаты за 9 месяцев в целом обнадёживают. То данные за третий квартал всё-таки подтверждают текущие тенденции на снижение цен. Как видим, долларовая цена на металлопродукцию обвалилась почти на 17% относительно прошлого квартала. А из-за курса доллара, цены в рублях рухнули более чем на 25%. К позитивным моментам можно отнести падение себестоимости сляба в долларах на 17% из-за снижения цен на сырье. Но как отмечает сама компания, этот момент не сильно помог, и прибыль в третьем квартале существенно снизилась.
Тренд, заданный в третьем квартале, далее будет только усиливаться. Вероятней всего цены реализации будут и дальше снижаться, и результаты за 4 квартал будут ещё хуже.
Дивиденды.
Ранее металлурги славились своими дивидендами. Они были одними из самых стабильных и высоких среди всех компаний. Металлурги стремились выплачивать дивидендами до 100% от свободного денежного потока. Кроме того, они их выплачивали ежеквартально, что позволяло инвесторам получать более равномерный денежный поток.
Но в связи с текущей высокой неопределённостью, вполне логично, что компании приостановили выплату дивидендов. Но будем надеется, что в следующем году, внешние условия позволят возобновить выплаты.
Долги.
Т.к. компании не опубликовали финансовую отчётность, то мы точно не знаем какая у них сейчас долговая нагрузка. Но есть данные на начало текущего года.
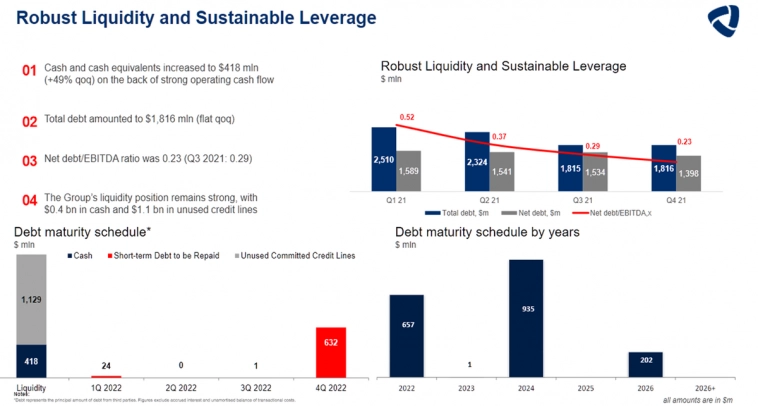
У Северстали ND/EBITDA = 0,23. Чистый долг составлял 1,4 млрд долларов. По графику платежей видно, что 0,6 млрд долларов нужно будет погасить в 4 квартале 2022 года, а в следующем году платежей не планировалось.
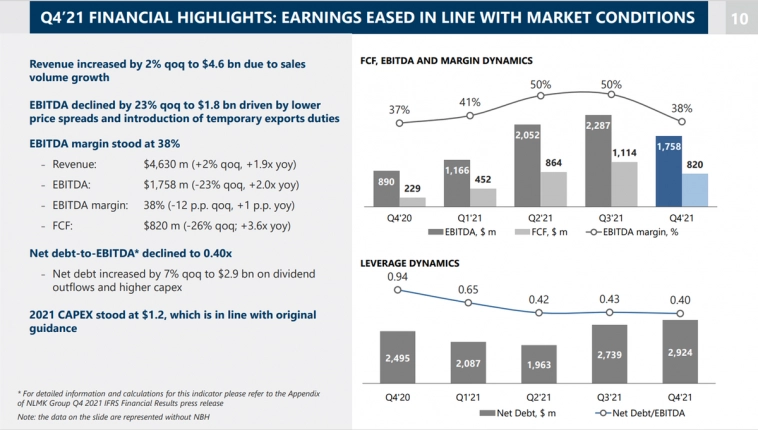
У НЛМК ND/EBITDA = 0,4. Чистый долг был около трёх миллиардов долларов.
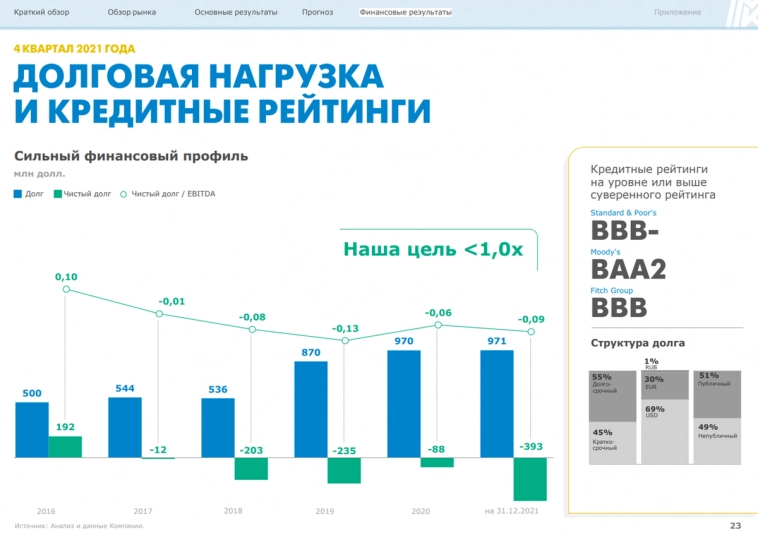
У ММК же кэша на счетах было больше, чем кредитов и займов. Т.е. чистый долг был вообще отрицательный.
Таким образом, финансовое положение у металлургов было довольно устойчивым. И т.к. компании приостановили дивидендные выплаты, то вероятней всего, долг если вырос, то не сильно.
Финансовые результаты.
Итак, металлурги опубликовали довольно позитивные операционные результаты, которые показывают, что их бизнес продолжает нормально функционировать. Третий квартал оказался неплохим, во многом из-за увеличения спроса на металлопродукцию внутри страны. Благодаря этому, итоговые производственные результаты за прошедшие 9 месяцев снизились не сильно.
Но к сожалению, компании по-прежнему не раскрывают финансовые результаты за текущий финансовый год. Но мы можем предположить, что они должны быть довольно слабыми по нескольким причинам:
- Существенное снижение мировых цен на металлопродукцию на фоне развивающейся рецессии в Европе и США.
- Хотя продажи на российском рынке восстанавливаются, но из-за экспортных ограничений компании создают здесь конкуренцию друг другу. А также высокую неопределенность вносит специальная военная операция.
- Из-за потери европейского рынка, компании вынуждены перестраивать экспорт на азиатские рынки. А это увеличивает логистические затраты. Плюс, скорей всего продажи идут со скидками.
- Из-за недоступности экспорта в Европу, снизилась доля продукции с высокой добавленной стоимостью, которая более маржинальна.
- Сильный рубль осуществляет давление на экспортную выручку. Возможно, даже экспорт производится с отрицательной рентабельностью.
Перспективы.
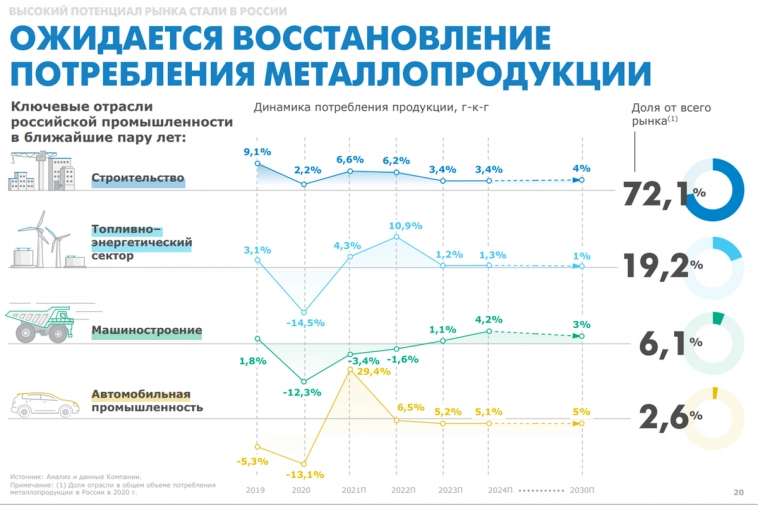
Если посмотреть на основные отрасли потребления металлопродукции в России, то это в первую очередь строительство с долей 72%. На топливно-энергетический сектор приходится 19%. На машиностроение и автомобильную промышленность 6% и 2% соответственно.
Все эти отрасли испытывают определенные трудности. Поэтому не стоит ожидать большого увеличения спроса на металлопродукцию от них ближайшее время. Но пока и не вижу причин для существенной стагнации.
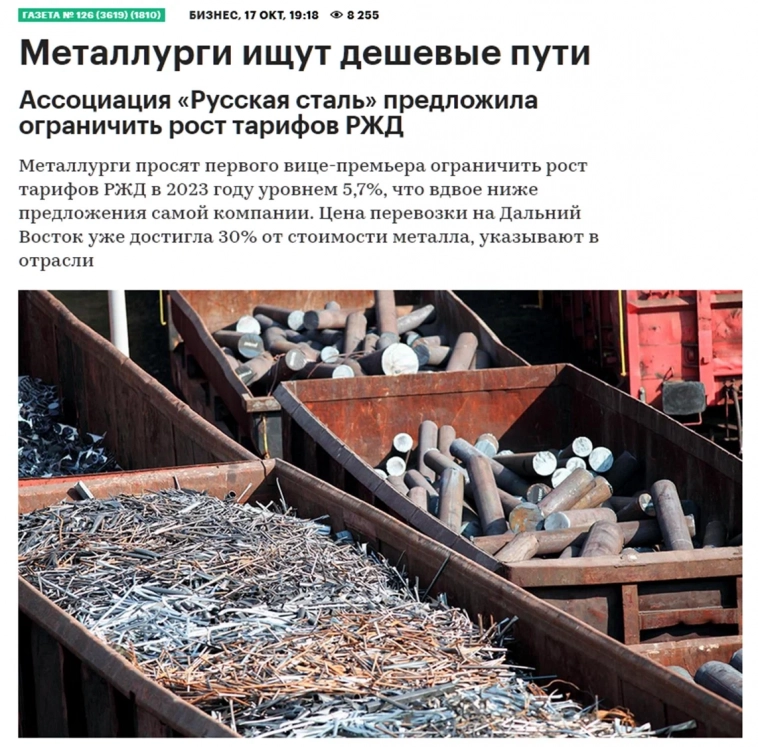
Большая надежда на то, что новые экспортные направления будут прибыльными. Но для этого РЖД должны снизить тарифы. Металлурги пытаются проработать этот вопрос. Думаю, что правительство и РЖД должны пойти на встречу, чтобы не развалить отрасль.
Ещё одним определяющим фактором является курс рубля. Крепкий рубль также сильно влияет на экспортные доходы. Поэтому любое ослабление рубля – это плюс для металлургов.
Ну и ключевой фактор – это цены на металлопродукцию. Как мы отмечали, это циклический товар. Сейчас цены на средних значениях за многие годы. И возобновление роста тесно связано с восстановлением мировых экономик.
Покупать или нет?
Бизнес металлургов циклический. И так получилось, что эффект низких цен на металлопродукцию усилился эффектом от санкций. Т.е. на российские компании обрушился двойной удар. Металлургия – это одна из главных пострадавших отраслей от текущего кризиса и геополитической ситуации. Итоговые финансовые результаты за 2022 год ожидаются слабыми, но не катастрофическими.
Итак, основные риски мы проговорили. Но также есть некоторые доводы в пользу долгосрочных инвестиций в металлургов:
- Акции компаний уже сильно упали. Котировки справедливо отражают текущую ситуацию.
- У российских металлургов качественный отлаженный бизнес.
- Долговая нагрузка минимальна.
- В долгосрочной перспективе ситуация устаканится, а бизнес адаптируется под текущие условия.
- Вероятно, начнётся глобальное восстановление Донбасса и другие проекты, где металлурги смогут поучаствовать.
- Большим позитивом может стать девальвация рубля, т.е. покупка акций металлургов может служить неким валютным хэджем.
- Это системообразующие предприятия, правительство должно обеспечить поддержку. В частности, должен быть проработан транспортный вопрос, чтобы был более оправдан экспорт в Азию.
- Когда закончится специальная военная операция, есть вероятность частичного восстановления экспорта в ЕС.
- Цены на металлопродукцию сильно упали. Но рано или поздно они должны развернуться, и тогда компании снова будут хорошо зарабатывать.
Вообще в текущей ситуации, когда в мире нарастает финансовый кризис, а в России продолжается специальная операция, покупки любых акций – это огромный риск. А так как металлурги – это одни из самых пострадавших, то покупка их акций — это риск вдвойне. Также в условиях высокой неопределенности, не понятно, когда компании вернутся к выплате дивидендов. Конечно, в данной ситуации, не могу никому рекомендовать покупать акции этих компаний. Сам я, в рамках диверсификации, покупаю понемногу на долгосрок, и периодически усредняюсь. Как-то ранее говорил, что определил для себя лимиты. Суммарная доля металлургов в моём портфеле может быть не более 6-9%. Стараюсь в целом придерживаться этого правила.
Если же говорить, какая компания из металлургов предпочтительней. То на мой взгляд, риски примерно одинаковые у всех. Северсталь была более эффективная, ММК была менее зависима от экспорта, а НЛМК сейчас под меньшими санкционными ограничениями, но у неё есть опасные в текущей ситуации активы на Западе. Поэтому в данный момент безопасней выглядят Северсталь и ММК.
На этом, пожалуй, закончим сегодняшний обзор. Напомню, что всё, о чем мы говорим на этом канале, — это мнение автора, и не является индивидуальной инвестиционной рекомендацией. А сейчас делитесь опытом в комментариях, пишите вопросы и предложения. Всегда буду рад помочь. Подписывайтесь и ставьте лайки.
Давайте инвестировать вместе! Ставьте лайки и присоединяйтесь:
- Телеграм: https://t.me/Investovization_official
- YouTube: https://www.youtube.com/c/Инвестовизация
- Дзен: https://dzen.ru/investovization
Перспективы акций «Северстали», НЛМК и ММК. Часть II
Кризис больно ударил по акциям российских металлургов, особенно из сегмента чёрной металлургии: они подешевели почти вдвое, упав в среднем больше, чем российский рынок акций в целом. Мало того что чёрные металлурги потеряли европейский рынок из-за санкций и сокращения экспорта, так ещё и внутренний спрос на их продукцию снизился.
Сейчас наблюдается подъём рынка, и бумаги компаний чёрной металлургии уже опережают индекс Мосбиржи. На прошлой неделе мы уже описывали, с чем связан этот рост, и почему акции «Северстали», ММК и НЛМК прибавляют почти каждый день.

Производство в российской черной металлургии, сократившееся в прошлом году, восстанавливается
В этой статье мы предоставили трибуну экспертам крупных компаний и задали им вопрос, какие риски есть во вложениях в чермет и на что сейчас ставить?
Алексей Денискин, инвестиционный советник «Открытие Инвестиции»:
Акции российских чёрных металлургов за последний месяц пока не дали повода порадоваться инвесторам — котировки остаются примерно на том же уровне, который мы наблюдали в середине марта, в то время как индекс Московской биржи прибавил свыше 10%. При этом с начала года отставание не столь значительно: котировки «Северстали» подросли на 10%, НЛМК на 13%, а акции ММК даже опередили динамику флагманского индекса в росте, подорожав на 25%. Более уверенный рост ММК отчасти объясним трагическими событиями в Турции, где произошло землетрясение, создавшее дополнительный спрос на металлопродукцию. В Турции продолжает работать местное подразделение Магнитогорского металлургического комбината.
Негативные факторы, препятствующие росту, по-прежнему сохраняются. Также замедляет рост дорожающий коксующийся уголь, увеличивая себестоимость производства. Тем не менее, восстановление медленно, но идёт. У российских сталеваров есть серьёзное преимущество — собственная ресурсная база и доступ к недорогой электроэнергии. Надо отметить, что косвенную поддержку металлургам оказывает правительство, выделив в приоритетные направления развития строительство мостов, дорог, инфраструктуры, жилья, в которых используется продукция чёрных металлургов. Также есть ещё один фактор, с которым связывают оживление в сегменте, — это выход Китая из ковидных ограничений.

Какие риски? Во-первых, это шаткий спрос на металлопродукцию, который формирует общий уровень мировых цен на сталь. А во-вторых, чрезвычайная переменчивость фискальной политики в отношении металлургов в последние годы, которая создаёт сложности в долгосрочном планировании.
Роман Блинов, старший трейдер ИК «Русс-Инвест»:
Рост акций российских металлургических компаний связан как с общим подъёмом российского фондового рынка, так и с теми процессами «мягкой девальвации» курса российского рубля, который происходит уже с конца 2022 года. Ни для кого не секрет, что все российские экспортёры крайне болезненно реагируют на стоимость отечественного экспорта, а он, в свою очередь, привязан к курсу российского рубля. Так что, как бы это не звучало парадоксально, чем хуже курсу рубля, тем лучше российским экспортёрам. При этом именно они являются самими весомыми плательщиками в казну. Говоря о перспективах инвестирования в акции российских металлургов, необходимо вспомнить о том, что самым негативным фактором сейчас являются санкции, а их прописали нам всем «до самого победного конца». Так что перспективы у наших компаний есть, и они не иллюзорны, но фактор санкционного давления будет ещё тяготеть над российской экономикой и фондовым рынком.
При этом мы не исключаем, что в этом году стоимость одной акции компании «Северсталь» сможет достигнуть уровня в 1150–1200 рублей за одну акцию эмитента. Кроме того, мы не исключаем и роста до уровней в 1400–1500 рублей за акцию. Акции компании ММК могут достичь уровня в 45-46 рублей за одну акцию эмитента, а возможно и всех 50 рублей. Бумаги компании НЛМК имеют шансы вернуться на уровень в 170 рублей за штуку, но всё это будет возможно при явном улучшении рыночной конъюнктуры на российском фондовом рынке.

На этой неделе российский рынок акций после позитивного старта перешел к умеренному снижению на фоне ухудшения ситуации на биржевых площадках
В ближайшей перспективе рост индекса Московской биржи может усилиться, и это даже несмотря на тот рост, который произошёл с начала текущего года. А целью может выступить рубеж в 3000 пунктов по индексу Мосбиржи. Кроме того, есть перспективы увидеть на конец текущего года и уровни начала первого квартала 2022 года, то есть января 2022 года.
Самым основным риском сейчас является вероятность дальнейшего ужесточения той гибридной войны, которую против России развязали страны так называемого коллективного Запада. Но будем надеяться, что у мирового сообщества существенно больше здравого смысла, чем у «Вашингтонского обкома», который ведёт Америку прямиком к откровенной конфронтации с Россией и с Китайской Народной Республикой. Поэтому риск нового мирового кризиса по типу 2008 года в версии 2.0 очень велик.
Альберт Короев, начальник отдела экспертов по фондовому рынку «БКС Мир инвестиций»:
Подъём рынка связан с высокими экспортными ценами на стальную продукцию (прокат, арматуру), спросом в Турции, перспективами догоняющего роста внутренних цен, а также ослаблением рубля.
Наши основные фавориты: «Северсталь» и ММК (на квартал и год), а также «Мечел» (долгосрочно).
Это наиболее вероятные бенефициары текущего роста цен на уголь и сталь в рублях на внутреннем российском рынке.
В первой половине апреля котировки демонстрировали сдержанную динамику, им есть куда расти. Среднесрочно можно говорить о потенциале в 20%.
Василий Данилов, ведущий аналитик ИК «ВЕЛЕС Капитал»:
На наш взгляд, позитивное отношение к акциям отечественных сталеваров связано с тем, что металлургическая отрасль по итогам прошлого года показала себя намного лучше, чем многие ожидали весной 2022 г. Особенно с учётом беспрецедентного давления большинства развитых стран на российскую экономику, в том числе через постепенное закрытие европейского рынка для стальной продукции из России. По данным World Steel Association, производство российской стали в 2022 г. оказалось лишь на 6,7% ниже уровня 2021 г., притом что мировая выплавка также упала на 3,8%. Данные за январь-февраль подтверждают успешное преодоление отраслью вызовов и ограничений. За первые два месяца 2023 г. выплавка стали в России снизилась лишь на 8,1%. При этом мировое производство стали за аналогичный период сократилось 3,4%. Таким образом, падение выплавки в России хоть и оказалось выше общемирового, однако не выбилось из общего тренда.
Прошлогодний кризис больно ударил по акциям российских металлургов, особенно сегмента черной металлургии: они подешевели почти вдвое, упав в среднем больше, чем российский рынок акций в целом
В первую очередь российские металлурги, будучи экспортёрами, выигрывают от ослабления рубля, хоть и доля валютной выручки в чёрной металлургии намного ниже, чем в цветной. В то же время ситуация может сильно варьироваться в зависимости от компании. Так, мы бы рекомендовали с осторожностью смотреть на бумаги ММК и НЛМК: первый пострадал от усиления конкуренции на внутреннем рынке, а второй по-прежнему сильно зависит от экспорта на европейский рынок, а потому всё ещё уязвим для ограничений со стороны недружественных стран. Среди трёх чёрных металлургов мы бы отдали приоритет бумагам «Северстали», которая ещё с марта прошлого года прекратила экспорт стальной продукции в Евросоюз и успешно переориентировала географию поставок на Россию и Азию. Так, по итогам 2022 года продажи компании сократились лишь на 1,6%. Однако покупать бумаги российских сталеваров в расчёте на щедрые дивиденды пока рано.
Мировые цены на сталь, несмотря на продолжающийся отскок, остаются на достаточно низком уровне, поэтому мы допускаем, что текущий год, как и прошлый, окажется бездивидендным. И даже если выплаты акционерам будут объявлены, их уровень окажется значительно ниже 2021 года: неутверждённые собранием акционеров дивиденды НЛМК за 9 месяцев 2022 года в размере 2,6 руб. на акцию (доходность 2% к текущим котировкам) это доказывают. Для сравнения, за 9 месяцев 2021 года НЛМК выплатил 34,7 руб. на акцию, за 9 месяцев ковидного 2020 г. — 14,4 руб. на акцию.
Егор Петров
ПСБ: Сравнение операционных результатов ММК, НЛМК и Северстали
По итогам третьего квартала все три публичные компании смогли нарастить объёмы продаж, тем самым подтвердив, что сталелитейная отрасль постепенно адаптировалась к санкциям. За период январь-сентябрь 2022 г. продажи снизились только у ММК, что стало следствием введения самых жёстких санкций среди всех компаний отрасли.Производство стали в третьем квартале выросло лишь у Северстали, однако за прошедшие 9 месяцев текущего года показатель Северстали стал худшим в сравнении с конкурентами. Несмотря на вероятное снижение маржинальности и высокие риски невыплаты дивидендов, мы квалифицируем представленные операционные результаты как умеренно-позитивные – они оказались лучше, чем мы ожидали.
\n \n\t\t\t \n\t\t\t \n\t\t \n\t»,»content»:»\t\t
\n\t\t\t\u0412\u044b \u043d\u0435 \u0430\u0432\u0442\u043e\u0440\u0438\u0437\u043e\u0432\u0430\u043d\u044b \u043d\u0430 \u0441\u0430\u0439\u0442\u0435.\n\t\t \n\t\t
\n\t\t\t \n\t\t\t\t\u0412\u043e\u0439\u0434\u0438\u0442\u0435\n\t\t\t \n\t\t\t\u0438\u043b\u0438\n\t\t\t \n\t\t\t\t\u0437\u0430\u0440\u0435\u0433\u0438\u0441\u0442\u0440\u0438\u0440\u0443\u0439\u0442\u0435\u0441\u044c.\n\t\t\t \n\t\t \n\t»>’ >