Порядок заполнения нового отчета ЕФС-1 в 2023 году
С 2023 года появилась новая форма ЕФС-1. В нее собрали несколько ранее действовавших отчетов, при этом одну часть нужно заполнять при наступлении кадрового события, вторую – по окончании квартала, а другую вообще по окончании года.

Чтобы не запутаться и все разделы заполнить верно, расскажем, как это сделать.
Что за отчет ЕФС-1
С 1 января 2023 года вместо двух фондов ФСС и ПФР появился единый Социальный фонд (СФР). Поэтому упразднили отчеты, которые сдавались в эти два фонда, и ввели единую форму ЕФС-1.
Таким образом, прежние формы отчетности СЗВ-ТД, СЗВ-СТАЖ, ДСВ-3 и 4-ФСС нужно сдавать последний раз за периоды 2022 года, а вот с 01.01.2023 их заменяет ЕФС-1.
Форма ЕФС-1 и порядок ее заполнения утверждены постановлением Правления ПФР от 31.10.2022 № 245п, а электронный формат этого отчета утвержден постановлением Правления ПФР от 31.10.2022 № 246п.
Все уточнения и корректировки за периоды до 2023 года нужно сдавать по старым формам, но в новый фонд СФР. А вот любые корректировки и уточнения за периоды, начиная с 01.01.2023, нужно подавать уже по новой форме ЕФС-1.
Сдавайте электронную отчетность через интернет с Такском. Предусмотрено полностью удаленное подключение и простой, удобный интерфейс. Умный календарь бухгалтера не даст пропустить сроки сдачи отчетности.
Из чего состоит ЕФС-1
Если коротко, то ЕФС-1 состоит из титульного листа, двух разделов и их подразделов.
На титульном листе указываются сведения о страхователе.
Раздел 1
Он называется «Сведения о трудовой (иной) деятельности, страховом стаже, заработной плате и дополнительных страховых взносах на накопительную пенсию» и в него входят:
- Подраздел 1 – сведения о трудовой (иной) деятельности, страховом стаже, заработной плате и дополнительных страховых взносах на накопительную пенсию, который включает:
- подраздел 1.1 – сведения о трудовой (иной) деятельности (замена СЗВ-ТД);
- подраздел 1.2– сведения о страховом стаже (замена СЗВ-СТАЖ);
- подраздел 1.3– сведения о зарплате работников государственных и муниципальных учреждений.
Название раздела – «Сведения о начисленных страховых взносах на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний» и состоит из:
- Подраздела 2.1 – расчет сумм страховых взносов (с подразделом 2.1.1 для особых случаев).
- Подраздела 2.2 – сведения, необходимые для исчисления страховых взносов при направлении своих сотрудников на работы в другие компании.
Эти два подраздела относятся к взносам на травматизм (НС и ПЗ).
- Подраздела 2.3 – сведения о результатах проведенных обязательных предварительных и периодических медицинских осмотров работников и проведенной специальной оценке условий труда на начало года.
То есть, раздел 2 отчета ЕФС-1 заменяет прежний 4-ФСС.
Уведомления об исчисленных налогах
Расскажем, как избежать ошибок в уведомлении об исчисленных налогах

Забирайте статью-подсказку бесплатно
Заполните форму ниже, отправим статью на ваш e-mail
Когда нужно сдавать отчет
Так как разделы и подразделы формы ЕФС-1 заменили отчеты, которые ранее сдавались в разные сроки, а теперь нужно подавать один отчет, но его подразделы сдаются в разные даты.
Для наглядности сроки сдачи отчетов представлены в таблице:

Титульный лист ЕФС-1 заполняется всегда, если есть необходимость сдать отчет.
Подраздел 1.1 раздела 1 ЕФС-1 нужно сдавать при приеме на работу по трудовому договору на следующий рабочий день после оформления такого договора.
При увольнении по любой из статей ТК, а также в случаях приостановления или возобновления трудового договора на основании положений ст. 351.7 ТК ЕФС-1 с подразделом 1.1 нужно сдать на следующий рабочий день после издания соответствующего приказа.
Также подраздел 1.1 ЕФС-1 нужно будет сдавать на следующий рабочий день после заключения или прекращения ГПД с исполнителем. Вот тут нужно быть внимательным, потому что такие сведения подаются только на физлиц, которые не имеют специального статуса. Это значит, что на плательщиков НПД (самозанятых) и на ИП подавать ЕФС-1 не нужно.
Подраздел 1.1 раздела 1 ЕФС-1 при переводе на другую должность или в другую местность, а также в случае перехода на ЭТК подается не позднее 25 числа следующего за событием месяца. А вот при временном переводе сведения в трудовую книжку или электронные данные не вносятся, по такому переводу подраздел 1.1 ЕФС-1 сдавать не нужно.
Подраздел 1.2 раздела 1 ЕФС-1 сдается один раз в год и только в случае, если в течение этого года у сотрудника или исполнителя по ГПД были периоды, которые:
- дают право на досрочное назначение страховой пенсии;
- относятся ко времени простоя;
- включаются в срок отстранения от работы;
- приходятся на отпуск по уходу за ребенком от 1,5 до 3 лет;
- относятся к отпуску без сохранения зарплаты.
Подраздел 1.3 раздела 1 ЕФС-1 предназначен для бюджетных организаций. Его заполняют государственные (муниципальные) учреждения, осуществляющие виды деятельности, определенные федеральным органом исполнительной власти. Такие виды деятельности были определены в приказе Минтруда от 02.09.2022 № 507н. Иные организации этот подраздел не заполняют.
Если есть показатели в одном из подразделов 1.1, 1.2 или 1.3, то нужно заполнить подраздел 1 раздела 1 отчета ЕФС-1. Если сведения в указанных подразделах отсутствуют, то и основной подраздел 1 раздела 1 ЕФС-1 не подается.
С подразделом 2 раздела 1 ЕФС-1 всё гораздо проще. Он, также, как и подраздел 1.2 раздела 1 относится к вопросам досрочной пенсии и сдается раз в год. Если есть такие сотрудники, то на них раз в год заполняются и сдаются:
- подраздел 2 раздела 1;
- подраздел 1.2 подраздела 1;
- раздел 1 и титульный лист.
Подраздел 3 раздела 1 ЕФС-1 нужно заполнить только в том случае, если организация перечисляет пенсионные взносы на сотрудников по нормам закона от 30.04.2008 № 56-ФЗ. Если в компании не перечисляются дополнительные пенсионные взносы на накопительную часть пенсии, то раздел не заполняется.
Раздел 2 отчета ЕФС-1 сдается в обязательном порядке в составе подразделов 2.1 и 2.3. А вот подраздел 2.1.1 и подраздел 2.2 раздела 2 ЕФС-1 нужно сдавать только при наличии соответствующих сведений.
Сервис Такском обеспечит безлимитную сдачу отчетности в контролирующие органы. Сервис содержит только актуальные формы отчетов. Встроенная проверка на ошибки гарантирует сдачу корректной отчетности. В тарифы отчетности входят бесплатные пакеты отправки документов, чтобы оценить скорость и удобство ЭДО. При возникновении сложностей все вопросы решит круглосуточная техническая поддержка.
Как заполнить
Заполнить ЕФС-1можно на бумажном носителе и отправить по почте только в случае, если в организации трудится не более 10 сотрудников по трудовому договору и исполнителей по ГПД. В остальных случаях отчет подается в электронном виде.
Начнем с титульного листа. И тут сразу возникает вопрос, какой номер нужно отразить – который был в ПФР или номер ФСС. В порядке заполнения ЕФС-1 указано только «В поле „Регистрационный номер“ раздела „Сведения о страхователе“ указывается действующий регистрационный номер страхователя».
Совсем недавно были официальные разъяснения о том, что нужно указывать номер ПФР. Но теперь на этой странице СФР появляется ошибка 404. А новые разъяснения говорят о том, что нужно указывать новый номер, присвоенный в СФР.
Также форма ЕФС-1 предполагает заполнение такой информации, как «ОКФС», «ОКОГУ» и «ОКПО». Эти сведения должны в обязательном порядке заполнять только бюджетные организации.
Вопросы вызывается заполнение показателя «Статус ЗЛ» в подразделе 1 раздела 1 ЕФС-1. В этом поле нужно указать статус гражданина на дату заполнения отчета: ГРФ – для граждан России, ВКС – для иностранных высококвалифицированных специалистов, ВЖИГ – для временно проживающих иностранцев и т.д.
Заполняя подраздел 1.1. раздела 1 ЕФС-1 не забывайте, что теперь нужно указывать сведения не только по сотрудникам, которые работают по трудовым договорам, но и по исполнителям на ГПД.
В этом подразделе в графе 7 таблицы нужно указать причину увольнения при помощи специального кода. Такие коды прописаны в приложении к порядку заполнения ЕФС-1. Например, увольнение по собственному желанию имеет код «п3ч1с77тк», а по соглашению сторон код «п1ч1с77тк». Соответственно, так как при ГПД нет увольнения в рамках положений ТК, то эта графа при расторжении ГПД не заполняется.
В подраздел 1.2 раздела 1 ЕФС-1 по сравнению с СЗВ-СТАЖ добавили такие графы, как районный коэффициент, индивидуальный номер рабочего места и класс (подкласс) условий труда.
Такой подраздел нужно сдать с указанием типа сведений – «Исходная», «Назначение пенсии», «Корректирующая», «Отменяющая». В зависимости от выбранного типа формы нужно поставить знак «Х» в соответствующем поле.
В подразделе 2.1 раздела 2 ЕФС-1 есть особенный подраздел 2.1.1. Он предназначен для страхователей, которые:
- выделили подразделения в самостоятельные классификационные единицы (СКЕ);
- являются учреждениями, часть деятельности которых финансируют из бюджетов всех уровней и приравненных к ним источников;
- являются физлицами, которые начисляют страховые взносы по нескольким основаниям.
Штрафы
За непредоставление формы или ошибки в ЕФС-1 предусмотрены штрафы:
- 1 000 руб., если отчет сдан на бумаге компанией в которой более 10 сотрудников или исполнителей по ГПД (закон от 01.04.1996№ 27-ФЗ);
- 500 руб. – за каждого сотрудника или исполнителя по ГПЖ, по которому были предоставлены неполные, недостоверные сведения, или отчет был сдан позже установленных сроков (закон от 01.04.1996№ 27-ФЗ);
- 300-500 руб. – за непредставление сведений о трудовой деятельности (ст. 15.33.2 КоАП).
Избежать наказания по нормам закона № 27-ФЗ можно, если подать уточненные сведения при самостоятельном обнаружении ошибки или на основании уведомления из СФР в течение пяти рабочих дней с момента его получения.
Чтобы не ошибиться в расчетах и быть уверенными в том, что отчетность дошла и сдана, можно воспользоваться сервисом сдачи электронной отчетности Такском.
Лучше поторопиться, ведь у компании скидки до 28 февраля при подключении к любому тарифу онлайн-отчётности.
Уведомления об исчисленных налогах
Исправьте ошибки в уведомлении об исчисленных налогах

Расскажем, как избежать ошибок в будущем
Заполните форму ниже, отправим статью-подсказку на ваш e-mail
Реклама: ООО «ТАКСКОМ», ИНН 7704211201
ЕФС-1 за полугодие 2023: как правильно заполнить
С отчётных периодов 2023 года полностью отменена форма 4-ФСС, которую ранее сдавали по страховым взносам на травматизм. Вместо неё страхователи (работодатели) должны ежеквартально представлять в СФР раздел 2 отчета ЕФС-1. За полугодие 2023 (2 квартал) 2023 года поможет отчитаться эта статья.
Какой бланк использовать
С 1 января 2023 года действует постановление ПФР от 31.10.2022 № 245п, которое утвердило форму отчёта ЕФС-1 (далее — постановление 245п). Аббревиатура «ЕФС» расшифровывается как Единая Форма Сведений.
Она включает в том числе раздел 2 о начисленных страховых взносах на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний. То есть по взносам на травматизм.
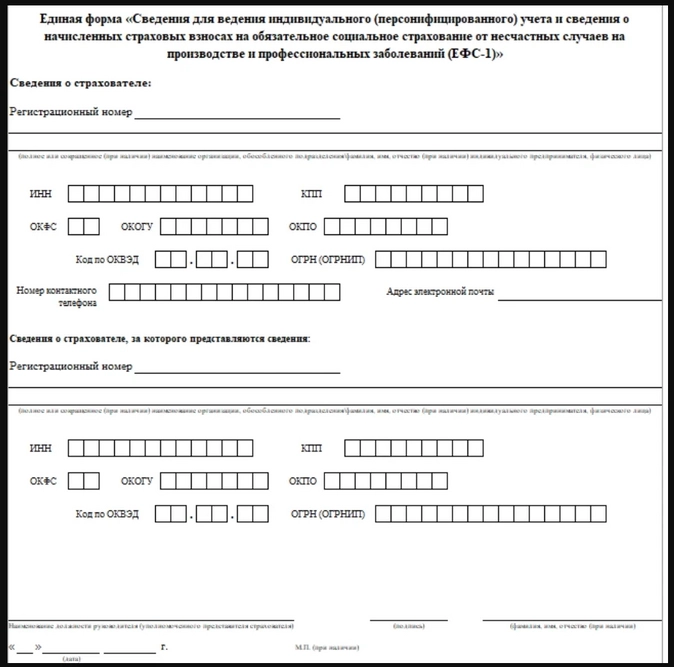
Постановление 245п в Приложении № 2 закрепило очень подробный порядок заполнения формы ЕФС-1, и в разд. IX — XIII — раздела 2 и его составных частей.
В 2023 году УСН пользуются много организаций. Это выгодный, удобный спецрежим, но и трудный, с постоянными изменениями законодательства. Бухгалтеры путаются в упрощенке, поэтому мы создали программу профессиональной переподготовки «Главный бухгалтер на УСН» .
Эксперты по бухгалтерскому и налоговому учету научат всему, что нужно знать при работе с УСН. В курсе 13 тестов, письменные домашние задания, более 20 чек-листов и гайдов по изменениям, которые помогут отработать все навыки на практике.
Срок сдачи раздела 2 ЕФС-1 за полугодие 2023
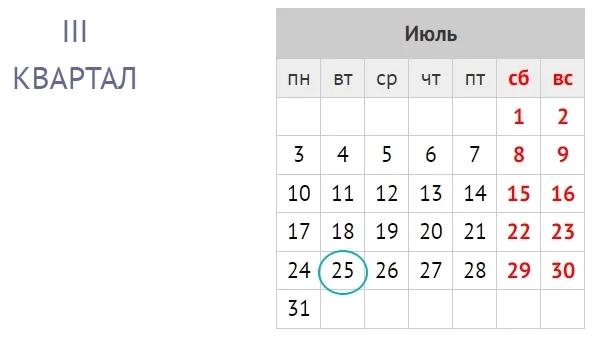
Раздел 2 необходимо сдавать в СФР ежеквартально. За первое полугодие 2023 года это нужно сделать до 25 июля 2023 года включительно. Это вторник, поэтому никаких переносов нет.
Кто должен сдать
- страхователи — юрлица любой организационно-правовой формы, в т. ч. инофирмы, ведущие свою деятельность на территории РФ и нанимающие граждан России;
- физлица, нанимающие лиц, подлежащих обязательному соцстрахованию от несчастных случаев на производстве и профзаболеваний в соответствии с п. 1 ст. 5 закона от 24.07.1998 № 125-ФЗ «Об обязательном соцстраховании от несчастных случаев на производстве и профзаболеваний» (далее — закон 125-ФЗ).
То есть, кто раньше сдавал 4-ФСС, тот и сдаёт раздел 2 ЕФС-1 за полугодие 2023.
Организации и ИП на АУСН не сдают раздел 2 ЕФС-1.
Кого включать в отчет
В общем случае страхованию от несчастных случаев на производстве и профзаболеваний подлежат физлица, работающие:
- по трудовому договору;
- гражданско-правовому договору, предмет которого выполнение работ/оказание услуг, если в соответствии с ним заказчик обязан уплачивать взносы на травматизм;
- по договору авторского заказа, если договором предусмотрена уплата взносов на травматизм.
Это граждане РФ, иностранцы и лица без гражданства. Иное может быть предусмотрено федеральными законами или международными договорами.
Титульный лист
В отчёт обязательно включают титульный лист.
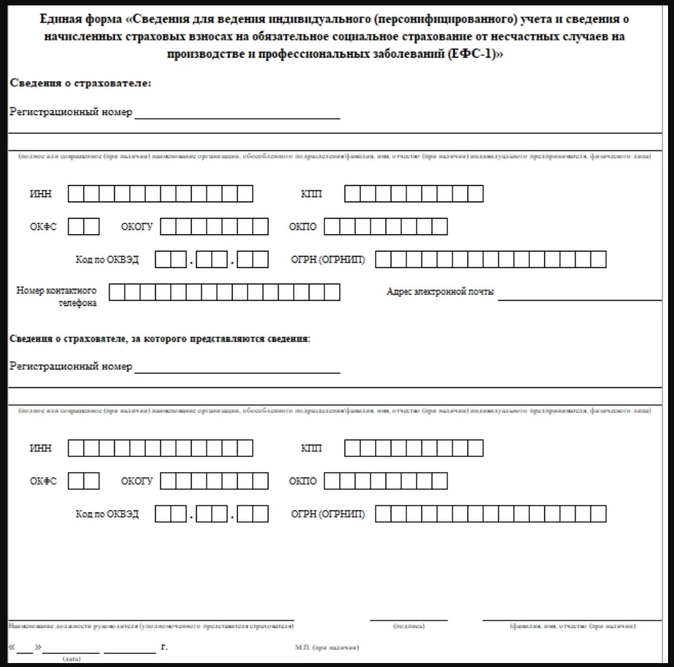
Отметим, что необходимо указывать регистрационный номер, который был присвоен страхователю в СФР.
Если организация/ИП зарегистрированы до 2023 года, то это номер, присвоенный Пенсионным фондом.
Коды ОКФС, ОКОГУ, ОКПО и ОКВЭД можно брать из уведомления Росстата.
Заполнение вводных полей раздела 2
Поле
Как заполнить
При первичном представлении раздела 2 указывают код «000».
При подаче уточнений о начисленных взносах за полугодие 2023 проставляют номер, указывающий какие по счету уточненные сведения о взносах с учетом внесенных изменений и дополнений подаются. Например, «001», «002», «003», …«010».
Расчетный (отчетный) период (код)
Проставляют код для расчетного периода полугодие — 06.
Это календарный год, за расчетный период которого представлен раздел 2. То есть — 2023.
Заполняют только в случае прекращения деятельности организации в связи с ликвидацией либо прекращения физлицом деятельности в качестве ИП (п. 15 ст. 22.1 закона № 125-ФЗ).
В указанных случаях проставляют букву «Л».
Среднесписочная численность работников
Рассчитывают с начала года по правилам Росстата: п. 74 — 79 Указаний, утвержденных приказом Росстата от 30.11.2022 № 872.
Численность работающих застрахованных по обязательному соцстрахованию от несчастных случаев на производстве и профзаболеваний
Это численность работающих у страхователя в первом полугодии 2023 застрахованных, вкл. заключивших договоры гражданско-правового характера, на вознаграждения по которым в соответствии с законом № 125-ФЗ начисляют страховые взносы.
Численность работающих инвалидов
Численность работников, занятых на работах с вредными и/или опасными производственными факторами
Это списочная численность в отчетном периоде работающих инвалидов и занятых на работах с вредными и/или опасными производственными факторами, рассчитанная по правилам Росстата.
Что включать в раздел 2
Он состоит из четырёх подразделов, из которых подразделы 2.1 и 2.3 обязательны для заполнения всеми страхователями. А подразделы 2.1.1 и 2.2 заполняют только при наличии показателей для них (п. 1.11 Порядка заполнения ЕФС-1).
Так, разд. 2.1.1 предназначен для организаций, выделивших подразделения в самостоятельные классификационные единицы — СКЕ. А раздел 2.2 — для временно направляющих своих работников по договору о предоставлении труда персонала другому работодателю.
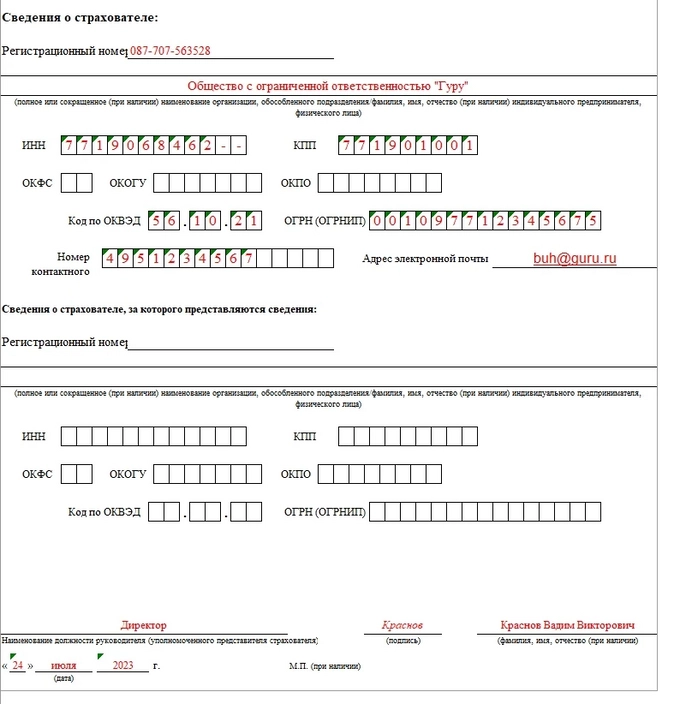
Пример заполнения разд. 2 ЕФС-1 за полугодие 2023
Допустим, ООО «Гуру» зарегистрировано в Москве (ИФНС № 19) и занимается общепитом.
В фирме работают 3 человека, включая руководителя, с которыми заключены трудовые договоры. Один из работников — инвалид III группы. Все граждане РФ. В течение полугодия 2023 г. их численность не менялась.
Всего за первые 6 месяцев 2023 года работникам начислены выплаты, облагаемые взносами на травматизм, в размере 630 000,00 руб. Из них: 210 000,00 руб. — выплаты работающему инвалиду, 420 000,00 руб. — выплаты остальным работникам.
За последние 3 месяца отчетного периода указанные выплаты составили:
- за апрель — 105 000,00 руб., из них 35 000,00 руб. — выплаты работающему инвалиду, 70 000,00 руб. — выплаты остальным работникам;
- за май — 105 000,00 руб., из них 35 000,00 руб. — выплаты работающему инвалиду, 70 000,00 руб. — выплаты остальным;
- за июнь — 105 000,00 руб., из них 35 000,00 руб. — выплаты работающему инвалиду, 70 000,00 руб. — выплаты остальным.
Иные выплаты в первом полугодии 2023 ООО не начисляло.
Организация применяет тариф по взносам в размере 0,4%. Скидки и надбавки к нему не установлены. В отношении выплат работнику-инвалиду организация применяет тариф 0,24%.
Спецоценка условий труда была в 2020 г., и рабочие места с вредными и/или опасными условиями труда по ее результатам не выявлены.
За первое полугодие 2023 в организации не было несчастных случаев на производстве.
За полугодие 2023 организация в части страховых взносов на травматизм заполняет подразд. 2.1 и 2.3 разд. 2 формы ЕФС-1 + титульник.
Показателей для подразд. 2.1.1 и 2.2 нет, поэтому заполнять и подавать эти таблицы в Соцфонд не нужно.
Далее показан образец заполнения раздела 2 ЕФС-1 за полугодие 2023 для этой ситуации.
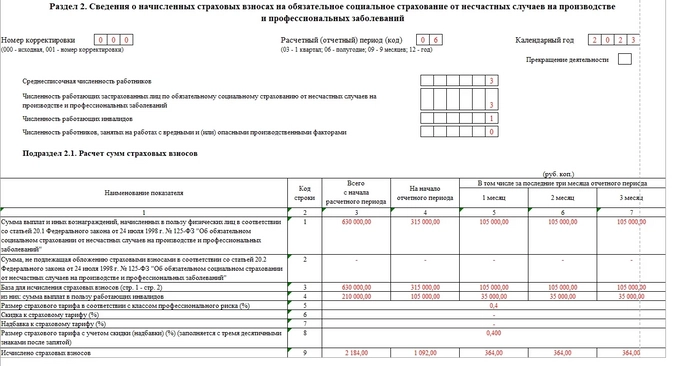
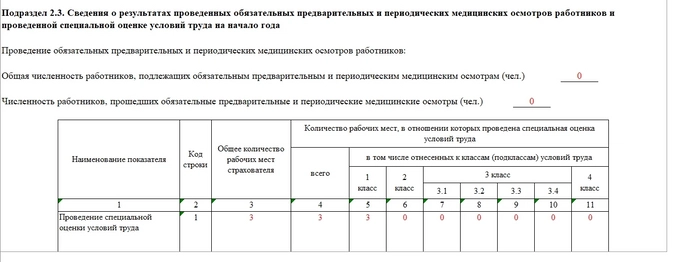
В подразд. 2.1 вносят показатели, аналогичные показателям таблицы 1 формы 4-ФСС.
С 2023 года добавили только графу 4 «На начало отчетного периода».
В подразделах 2.1.1, 2.2 и 2.3 указывают ту же информацию, что ранее в таблицы 1.1, 2 и 4 отчета 4-ФСС.
Не торопитесь громко хлопать дверью офиса и уходить работать на себя. Если нет клиентов — вы только потеряете работу и деньги. Нужно научиться искать заказчиков, правильно продавать им свои услуги и вести переговоры. Освоить эту науку поможет наш курс. Смотреть бесплатный демо-урок из курса прямо сейчас.
Способы сдачи
ЕФС-1 можно подать в электронном либо бумажном виде. Во втором случае — непосредственно в отделение СФР по месту нахождения организации/ИП или по почте.
Но если численность работающих, включая по договорам ГПХ, превышает 10 человек, отчёт сдают только в электронном виде.
Чем заполнять
Бумажный бланк ЕФС-1 заполняют чернилами, шариковой ручкой печатными буквами или при помощи вычислительной техники без помарок, исправлений и без каких-либо сокращений. При этом чернила должны быть черного, фиолетового или синего цвета.
Запрещено исправлять ошибки с помощью корректирующего или иного аналогичного средства.
Подписание и заверение
Форму ЕФС-1 за полугодие 2023 на бумажном носителе подписывает руководитель или уполномоченный представитель страхователя. Также её заверяют печатью организации (если есть).
Электронный отчет ЕФС-1 подписывают усиленной квалифицированной электронной подписью.
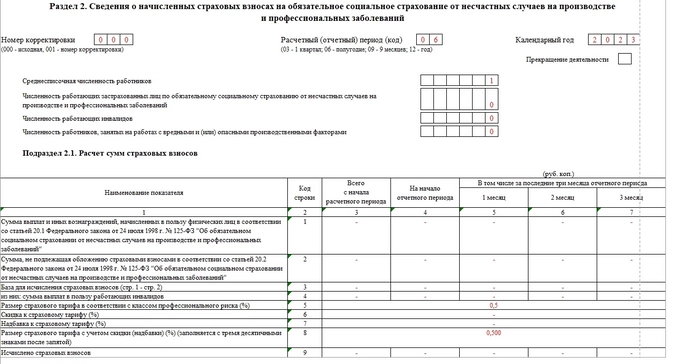
Нулевой раздел 2 ЕФС-1
Если за полугодие 2023 года не было начислений работникам, сдайте его в СФР с нулевыми показателями.
Вот образец заполнения разд. 2 ЕФС-1 за полугодие 2023 с нулевыми взносами на травматизм.
Если ошибки или недочеты в разделе 2
Ситуация
Решение
Страхователь обнаружил в поданных им сведениях о начисленных взносах:
- неотражение или неполноту отражения сведений;
- ошибки, занижающие суммы взносов к уплате.
Нужно внести необходимые изменения и представить уточненные сведения в порядке ст. 24 закона 125-ФЗ. То есть — обязательно.
Страхователь обнаружил недостоверные сведения, а также ошибки, не приводящие к занижению взносов к уплате.
Вы вправе внести необходимые изменения и представить уточненные сведения в порядке ст. 24 закона 125-ФЗ. То есть обязанности нет.
Какой штраф
Ответственность за непредставление раздела 2 ЕФС-1 за первое полугодие 2023 года — такая же, как за несдачу 4-ФСС: это 5% от суммы взносов на травматизм к уплате за январь-июнь. Причём за каждый полный или неполный месяц просрочки.
При этом штраф не может быть меньше 1000 рублей и больше 30% указанной суммы взносов (п. 1 ст. 26.30 закона 125-ФЗ).
Объединенная форма ЕФС-1: особенности заполнения и представления в СФР
В 2023 году страхователи должны представлять в Социальный фонд России новую форму сведений — ЕФС-1. Это персонифицированный отчет, объединяющий представляемые ранее формы СЗВ-ТД, СЗВ-СТАЖ, ДСВ-3 и 4-ФСС. Эксперты 1С рассказывают, какие сведения должны отражаться в разделах ЕФС-1.
О поддержке единой формы сведений в решениях «1С:Предприятие 8» см. в «Мониторинге законодательства» в разделе «Единая форма сведений».
Социальный фонд России с 2023 года и единая отчетность по форме ЕФС-1
С 01.01.2023 Пенсионный фонд РФ и ФСС РФ объединились в единый фонд. В связи с этим отчетность тоже стала единой. Правление ПФР утвердило новый вид отчетности — форму ЕФС-1, а также порядок ее заполнения и формат представления в электронном виде.
Форма ЕФС-1 и порядок ее заполнения утверждены постановлением Правления ПФР от 31.10.2022 № 245п, а формат представления в электронном виде — постановлением Правления ПФР от 31.10.2022 № 246п.
Единая форма объединяет в себе данные, которые ранее содержались:
- в расчете 4-ФСС;
- форме СЗВ-СТАЖ;
- форме ДСВ-3;
- форме СЗВ-ТД.
Сведения из формы СЗВ-М не вошли в состав ЕФС-1. С 2023 года их нужно представлять в налоговый орган по отдельной форме.
1С:ИТС
В разделе «Консультации по законодательству» см. подробнее: об объединении ПФР и ФСС РФ с 2023 года ; о новой форме по персучету с 2023 года в налоговый орган (вместо СЗВ-М) .Единая форма персонифицированного учета состоит из Титульного листа и двух Разделов, а также подразделов к каждому из них.
Обратите внимание, форму не нужно представлять сразу в полном объеме (со всеми разделами и подразделами). Каждый из разделов (подразделов) отчетности необходимо представить в свой срок.
Титульный лист является обязательным для заполнения при представлении всех разделов и подразделов формы ЕФС-1 (п. 1.11 Порядка заполнения).
Что отражается в Разделе 1 формы ЕФС-1
Раздел 1 «Сведения о трудовой (иной) деятельности, страховом стаже, заработной плате и дополнительных страховых взносах на накопительную пенсию» состоит из подраздела 1 (в составе подразделов 1.1, 1.2, 1.3), подразделов 2 и 3.
Раздел 1 объединяет в себе сведения, которые ранее страхователи отражали в формах СЗВ-СТАЖ, СЗВ-ТД и ДСВ-3. Заметим, что каждый из подразделов 1.1, 1.2, 1.3, 2 и 3 нужно подавать с обязательным представлением подраздела 1.
В подразделе 1 «Сведения о трудовой (иной) деятельности, страховом стаже, заработной плате зарегистрированного лица (ЗЛ)» указываются общие сведения о застрахованном лице (Ф. И. О., СНИЛС, дата рождения, ИНН (при наличии), код категории лица (в зависимости от миграционного статуса), гражданство).
Подраздел 1.1 подраздела 1 «Сведения о трудовой (иной) деятельности» представляет собой аналог формы СЗВ-ТД.
Новшеством является то, что с 01.01.2023 в названном подразделе требуется также отражать сведения о начале и об окончании действия гражданско-правового договора (ГПД) с исполнителем.
- Самое новое в «1С:Бухгалтерии 8»: договоры подряда в форме ЕФС-1
- Какие коды нужно указывать в форме ЕФС-1 при представлении сведений по ГПД
Периодичность представления подраздела 1.1 Раздела 1 зависит от вида кадрового мероприятия, в связи с которым возникает обязанность подавать эту отчетность.
Так, в случаях (п.п. 2, 2.1 ст. 6, п. 2 ст. 8, п.п. 5, 6 ст. 11 Федерального закона от 01.04.1996 № 27-ФЗ «Об индивидуальном (персонифицированном) учете в системах обязательного пенсионного страхования и обязательного социального страхования» в ред. с 01.01.2023):
- оформления (прекращения, приостановления, возобновления) трудовых отношений — подраздел 1.1 подается не позднее рабочего дня, следующего за днем издания приказа (распоряжения), документа или принятия иного решения, которые подтверждают оформление (прекращение, приостановление, возобновление) трудовых отношений;
- заключения (прекращения) гражданско-правового договора, на вознаграждения по которым начисляются страховые взносы, — подраздел 1.1 представляется не позднее рабочего дня, следующего за днем заключения или прекращения соответствующего договора;
- во всех иных случаях (например, при переводе на другую постоянную работу или при подаче работником заявления о продолжении ведения бумажной трудовой книжки) подраздел 1.1 подается не позднее 25-го числа месяца, следующего за месяцем, в котором изданы приказ (распоряжение), документ о соответствующем мероприятии либо подано соответствующее заявление.
Подраздел 1.2 подраздела 1 «Сведения о страховом стаже» является аналогом формы СЗВ-СТАЖ. Его нужно представлять ежегодно не позднее 25 января (п. 2 ст. 8, п. 3 ст. 11 Закона от 01.04.1996 № 27-ФЗ в ред. с 01.01.2023).
Впервые подраздел 1.2 подраздела 1 формы ЕФС-1 представляется не позднее 25.01.2024.
В сравнении с ранее действующей формой СЗВ-СТАЖ подраздел 1.2 подраздела 1 имеет некоторые отличия.
Во-первых, подраздел 1.2 подраздела 1 работодатель должен заполнить и представить не по всем сотрудникам, а только по тем, которые в отчетном периоде (календарном году) (п. 1.6 Порядка заполнения):
- Выполняли работу (осуществляли деятельность), дающую право на досрочное назначение страховой пенсии в соответствии со статьями 30, 31, пунктами 6, 7 части 1 статьи 32 Федерального закона от 28.12.2013 № 400-ФЗ «О страховых пенсиях».
- Работали в сельском хозяйстве на работах, дающих право на повышение размера фиксированной выплаты к страховой пенсии по старости и к страховой пенсии по инвалидности.
- Имеют право на досрочную пенсию как пострадавшие от радиации по причине катастрофы на Чернобыльской АЭС.
- Замещали государственные должности РФ, государственные должности субъектов РФ, муниципальные должности, должности государственной гражданской службы РФ, должности муниципальной службы.
- Работали полный навигационный период на водном транспорте, полный сезон на предприятиях и в организациях сезонных отраслей промышленности, вахтовым методом.
- Работали в период отбывания наказания в виде лишения свободы.
- Имели периоды простоя или отстранения от работы.
- Имели периоды освобождения от работы с сохранением места работы (должности) на время исполнения государственных или общественных обязанностей.
- Находились в отпуске по уходу за ребенком в возрасте от 1,5 до 3 лет, в отпуске без сохранения заработной платы.
Во-вторых, вместо сведений об увольнении, которые отражались в графе 14 формы СЗВ-СТАЖ, в подразделе 1.2 подраздела 1 ЕФС-1 указываются результаты спецоценки условий труда (индивидуальный номер рабочего места и класс либо подкласс условий труда).
Подраздел 1.3 подраздела 1 «Сведения о заработной плате и условиях осуществления деятельности работников государственных (муниципальных) учреждений» заполняют страхователи, являющиеся государственными (муниципальными) учреждениями, для мониторинга системы оплаты труда работников бюджетной сферы.
Подраздел 2 «Основание для отражения данных о периодах работы застрахованного лица в условиях, дающих право на досрочное назначение пенсии в соответствии с ч. 1 ст. 30 и ст. 31 Федерального закона от 28 декабря 2013 г. № 400-ФЗ «О страховых пенсиях» — необходимость представления этого подраздела возникает, если работодатель подает сведения на сотрудников, имеющих право на досрочную пенсию в связи с занятостью на работах, предусмотренных частью 1 статьи 30 и статьей 31 Закона № 400-ФЗ. В этом случае подраздел 2 Раздела 1 заполняется и представляется вместе с подразделом 1.2 подраздела 1 (п. 1.8 Порядка заполнения), то есть ежегодно не позднее 25 января.
- Формирование ЕФС-1 из документов персучета в «1С:Зарплате и управлении персоналом 8» ред. 3
- Страховые взносы в 2023 году: изменения в учете взносов и форма ЕФС-1
- Самое новое в «1С:Бухгалтерии 8»: подразделы 1.1, 1.2, 2 и 3 раздела 1 новой формы ЕФС-1
- Какой регистрационный номер нужно указывать в форме ЕФС-1
Подраздел 3 раздела 1 «Сведения о застрахованных лицах, за которых перечислены дополнительные страховые взносы на накопительную пенсию и уплачены взносы работодателя» является аналогом ДСВ-3. Его необходимо представлять ежеквартально не позднее 25-го числа (п. 2 ст. 8, п. 7 ст. 11 Федерального закона от 01.04.1996 № 27-ФЗ, ч.ч. 4, 6 ст. 9 Федерального закона от 30.04.2008 № 56-ФЗ в ред. с 01.01.2023). Впервые представить подраздел 3 Раздела 1 нужно не позднее 25.04.2023.
В учетных решениях «1С:Предприятие 8» с выходом очередных версий поддерживается заполнение и выгрузка Раздела 1 единой формы сведений для ведения персонифицированного учета ЕФС-1 (СЗВ-ТД, СЗВ-СТАЖ, ДСВ-3). О сроках см. в «Мониторинге законодательства» .
Что отражается в Разделе 2 формы ЕФС-1
Раздел 2 полностью предназначен для отражения сведений о взносах «на травматизм». Таким образом, он заменяет собой форму 4-ФСС.
Раздел 2 состоит из трех подразделов.
В подразделе 2.1 раздела 2 (является аналогом таблицы 1 формы 4-ФСС) отражается расчет сумм взносов «на травматизм».
Подраздел 2.1.1 подраздела 2.1 «Сведения об облагаемой базе для исчисления страховых взносов и исчисленных страховых взносах для организаций с выделенными самостоятельными классификационными единицами. « заполняется страхователями, у которых структурные подразделения выделены в самостоятельные классификационные единицы.
Ранее такие страхователи в форме 4-ФСС заполняли таблицу 1.1.
Подраздел 2.2 раздела 2 «Сведения, необходимые для исчисления страховых взносов страхователями, указанными в пункте 2.1 статьи 22 Федерального закона от 24 июля 1998 г. № 125-ФЗ. « предназначен для заполнения работодателями, которые временно направляют своих сотрудников для выполнения определенных трудовых обязанностей к другим работодателям. В форме 4-ФСС такие данные отражались в таблице 2.
Подраздел 2.3 подраздела 2 «Сведения о результатах проведенных обязательных предварительных и периодических медицинских осмотров работников и проведенной специальной оценке условий труда на начало года».
В названном подразделе 2.3 подраздела 2 (аналог таблицы 4 формы 4-ФСС) потребуется отражать данные:
- о численности работников, подлежащих обязательным медосмотрам, и количестве работников, фактически прошедших такие медосмотры;
- количестве рабочих мест, в отношении которых проведена спецоценка условий труда.
Заметим, что в состав расчета 4-ФСС включена таблица 3, в которой указывается численность сотрудников, пострадавших в связи со страховыми случаями (т. е. получившими производственную травму или заболевание).
В Разделе 2 новой формы ЕФС-1 отражение таких данных не предусмотрено — в составе Раздела 2 обязательно должны быть представлены подразделы 2.1 и 2.3. Если данные для заполнения подразделов 2.1.1 и 2.2 отсутствуют (нет выделенных самостоятельных классификационных единиц и отсутствуют работники, временно направленные к другому работодателю), такие подразделы не заполняются и не представляются (п. 1.11 Порядка заполнения).
Раздел 2 необходимо представлять не позднее 25-го числа месяца, следующего за отчетным периодом (п. 1 ст. 24 Федерального закона от 24.07.1998 № 125-ФЗ (Закон № 125-ФЗ) в ред. с 01.01.2023). Отчетные периоды с 01.01.2023 не меняются. Это I квартал, полугодие, 9 месяцев календарного года, календарный год (п. 2 ст. 22.1 Закона № 125-ФЗ в ред. с 01.01.2023). Первый раз отчитаться путем подачи Раздела 2 формы ЕФС-1 необходимо не позднее 25.04.2023.
В учетных решениях «1С:Предприятие 8» с выходом очередных версий поддерживается Раздел 2 единой формы сведений для ведения персонифицированного учета и по взносам «на травматизм» ЕФС-1 (4-ФСС) и его заполнение.
О сроках см. в «Мониторинге законодательства» здесь и здесь .
1С:ИТС
В разделе «Консультации по законодательству» см. полезную информацию: о страховых взносах с 2023 года (плательщики, база для расчета и пр.) — в новом справочнике ; перечень изменений законодательства-2023 по взносам и комментарии экспертов 1С . О сроках сдачи отчетности и уплаты налогов (взносов) с 2023 года см. здесь .От редакции. См. также видеозаписи онлайн-лекций, которые состоялись в 1С:Лектории :
- Л. А. Котова.Учет и отчетность по страховым взносам после объединения ПФР и ФСС. Ответы на вопросы;
- Н.А. Белянцева.Изменения законодательства по вопросам персонифицированного учета;
- Н.А. Белянцева.Ответы на вопросы.
Новый отчет ЕФС-1 с 2023 года: как заполнять и когда сдавать
После создания единого Соцфонда отчетность для работодателей изменилась. С 2023 года по взносам на травматизм, индивидуальным сведениям о трудовой деятельности и стаже необходимо направлять форму ЕФС-1. Кто и какие разделы обязан сдавать всегда даже при отсутствии начислений, в какие сроки и как заполнить отчет, что будет, если его не отправить или представить с ошибками, — об этом рассказываем в статье
Деловая среда Платформа знаний и сервисов для бизнеса
�� Деловая среда ПремиумВступайте в закрытый клуб и получите доступ к обзорам новостей законодательства для бизнеса
Что такое ЕФС-1
ЕФС-1 объединил несколько форм, которые работодатели сдавали в Пенсионный и Социальный фонды в 2022 году.
Порядок заполнения новой формы установлен ПФР.
Кто и как должен сдавать ЕФС-1
ЕФС-1 в 2023 году сдают все юридические лица, даже в том случае, если фактически они не ведут деятельность и там числится единственный учредитель, он же директор, без зарплаты. Таким компаниям необходимо представить нулевой отчет. Что касается ИП, то они сдают форму, только когда нанимают работников, в том числе по договорам ГПХ.
❗️ Внимание
Если в течение года ИП увольняет всех работников, он обязан сдавать ЕФС-1 до конца года, в котором произошло увольнение.Например, 15 марта 2023 года ИП открыл пекарню и нанял кондитера и кассира. 27 июня предприниматель уволил персонал и начал работать один. Значит, последний отчет ЕФС-1 он должен будет сдать по итогам 2023 года. Способ представления ЕФС-1 зависит от численности сотрудников.
Для отправки ЕФС-1 через интернет, его необходимо подписать ЭЦП. Чтобы доверенные лица компаний и ИП могли заверять электронные документы, с 1 сентября 2023 года им нужно выпустить электронную подпись физлица с машиночитаемой доверенностью. Сформировать доверенность позволяет онлайн-сервис ФНС. Отчет необходимо сдавать в территориальное отделение СФР. Узнать адрес нужного клиентского отделения можно на портале Социального фонда, в разделе своего региона. Для подготовки ЕФС-1 разрешается использовать бесплатные программы Соцфонда. Однако сдать электронную версию через кабинет страхователя или портал госуслуг пока не получится.
Новые формы отчетности для бизнеса в 2023 году: обзор изменений
Бухгалтерия
Состав отчета ЕФС-1
Бланк состоит из титульного листа и двух разделов.
Первый раздел содержит следующую информацию:
Во втором разделе необходимо отразить такие сведения:В какие сроки сдавать отчет ЕФС-1
Сроков сдачи предусмотрено несколько. Отправлять форму ЕФС-1 полностью каждый раз не нужно. Раздел 1 сдается по подразделам, если у работодателя есть соответствующие события. Раздел 2 — аналог формы 4-ФСС — необходимо представлять ежеквартально всем работодателям.
Например, в торговой компании на 31 марта 2023 года числится девять сотрудников. Затем 19 апреля ООО принимает на работу экспедитора, а 26 мая заключает договор подряда с дизайнером для оформления рекламных материалов. Таким образом, компания обязана направить в Соцфонд подразделы ЕФС-1 в следующие сроки.
Раздел/Подраздел Крайняя дата Раздел 1, подраздел 1.1 — в связи с трудоустройством экспедитора. 20 апреля Раздел 1, подраздел 1.1 — в связи с заключением гражданского договора с дизайнером. 29 мая (крайний срок сдачи переносится, потому что выпадает на выходные) Раздел 2 по начисленным и уплаченным взносам на травматизм — за всех работников, кроме дизайнера 25 июля Начиная с мая транспортная компания получила право сдавать ЕФС-1 только в электронном виде из-за численности штата. До этого срока можно отправлять форму на бумаге.
�� Деловая среда Премиум
Вступайте в закрытый клуб и получите доступ к вебинарам на актуальные бизнес-темы
Особенности заполнения ЕФС-1 по сравнению со старыми формами
В таблице указано, какой раздел ЕФС-1 заменяет ту или иную форму.
Что изменилось, рассмотрим подробнее.Титульный лист
1. Нет сведений об отчетном периоде. Если раздел представляется по итогам периода, а не в зависимости от кадрового события, то эти данные заполняются отдельно в соответствующем разделе. Например, в титульной части раздела 2.
2. В поле «Регистрационный номер страхователя» необходимо указать номер, присвоенный СФР.
Ранее в разъяснениях фонда говорилось, что указывать необходимо номер страхователя в ПФР. 3. Реквизиты ОКФС, ОКОГУ и ОКПО заполняются бюджетными учреждениями.
Telegram Деловой среды
Больше пользы для вас и вашего бизнеса каждый день в нашем Telegram-канале
Раздел 1
Заполняется отдельно в отношении каждого физлица, по которому есть соответствующие сведения. Напомним, если данных для подразделов нет, то раздел 1 не представляется. Титульная часть дополнена двумя новыми кодами: 1. «Статус ЗЛ», определяется в соответствии с кодами.
2. «Гражданство», определяется по справочнику. Подраздел 1.1 1. Необходимо представлять, в том числе на сотрудников по гражданским договорам, которые заключены или прекращают свое действие после 2022 года. �� Пример 1. ИП заключил договор подряда с курьером для доставки своей продукции. Срок договора — с 28 ноября 2022 года по 15 марта 2024 года. В 2023 году подраздел 1.1 предпринимателю за курьера представлять не нужно. �� Пример 2. Полиграфическая компания наняла по договору подряда вахтера. Контракт действует с 1 марта по 27 июня 2023 года. Значит, в 2023 году необходимо представить подраздел 1.1 два раза, не позднее 2 марта и 28 июня.
❗️ Внимание
По договорам подряда с самозанятыми физлицами подраздел 1.1 представлять не нужно.2. При увольнении необходимо отразить код причины из Приложения. Подраздел 1.2 Нужно заполнить, если в течение года у сотрудника были следующие периоды:
Подраздел 1.3 Представляют только госучреждения, осуществляющие деятельность из перечня Минтруда.
Налоговый календарь на 2023 год
Требования к бизнесу
Раздел 2
1. Среднесписочную численность нужно рассчитывать с начала года по новым требованиям Росстата. 2. В новом поле «Численность работающих застрахованных лиц» нужно указывать количество работников с начала года до конца отчетного периода. �� Рассмотрим на примере. ИП оказывает услуги ландшафтного дизайна. На 1 января в штате предпринимателя — три сотрудника: дизайнер, менеджер по продажам и инженер-проектировщик. С начала 2023 года ИП заключил трудовые договоры:
- с 11 января до 31 марта со вторым дизайнером;
- с 1 мая до 31 декабря с бухгалтером.
В отчет ЕФС-1 за полугодие по строке «Численность застрахованных» предприниматель должен включить 5 человек, несмотря на то что договор со вторым дизайнером истек в первом квартале. Если предприниматель наймет еще сотрудников во втором полугодии 2023 года, то они будут включены в численность застрахованных лиц в отчетах за 9 месяцев работы и за год.
❗️ Внимание
Сам ИП в расчет не включается.Подраздел 2.1
В расчетной таблице появилась графа «Сумма на начало отчетного периода». Она будет равна показателям соответствующих строк на конец предыдущего периода.
Например, юридическая компания начислила своим работникам зарплату:
- за первый квартал — 357 030 рублей;
- за второй квартал — 418 690 рублей.
В форме ЕФС-1 юридическая фирма должна указать в строке 1 расчетной таблицы подраздела 2.1:
- за первый квартал — 0 рублей;
- за полугодие — 357 030 рублей;
- за 9 месяцев — 418 690 рублей.
Подключите зарплатный проект в Сбербанке и платите сотрудникам онлайн в любой день
�� Разберем образец заполнения раздела 2 на примере. ИП ведет деятельность по пошиву домашнего текстиля. С начала года в его штате числятся три сотрудника: закройщик и две швеи. С 1 марта предприниматель заключил два трудовых договора с менеджером по продажам и водителем-экспедитором.
Размер оплаты труда за первый квартал составил:
Месяц Сумма (руб.) Январь 216 000 Февраль 198 600 Март 378 900 Страховой тариф для ИП составляет 0,2%.
Заполним титульную часть
Заполним подраздел 2.1
Остальные подразделы отчета ЕФС-1 должны представлять следующие категории плательщиков:
Кто отвечает за подготовку ЕФС-1
В зависимости от размера штата форму ЕФС-1 может заполнять только бухгалтер или несколько сотрудников, например бухгалтер и кадровик. Поскольку сдавать отчет в полном объеме каждый раз необязательно, в последнем случае бухгалтер заполняет подразделы, в которых содержится информация о начисленной зарплате, страховых взносах, а кадровый работник — о ситуациях, связанных с изменениями в штатной структуре, например об увольнении сотрудника, прекращении действия договора ГПХ и прочее.
Чтобы не было путаницы с заполнением ЕФС-1, можно прописать конкретные обязанности в локальных внутренних нормативных актах, Например, закрепить обязанности в должностной инструкции или издать приказ о назначении ответственных лиц, кто будет заполнять и подавать отдельные подразделы или весь отчет в целом.
Можно воспользоваться нашим образцом приказа.
Когда в компании есть единая база по сотрудникам и начислению зарплаты, например 1С, можно дать разные уровни доступа к изменению и отправке по устрановленным срокам сдичи подразделов ЕФС-1.
Если в компании или у ИП налоговый и кадровый учет ведет сотрудник на аутсорсе, то заполнение всей формы лежит на нем, а ответственность за своевременное представление сведений по кадровым изменениям, о зарплате сотрудников лежит на работодателе.