Бухгалтерский баланс
В конце марта всем бухгалтерам страны предстоит сдать годовую бухгалтерскую отчетность. Помимо всем известного баланса, нужно сдать в ФНС и приложения к нему. Какие приложения понадобятся и когда их сдавать, рассказываем в статье.
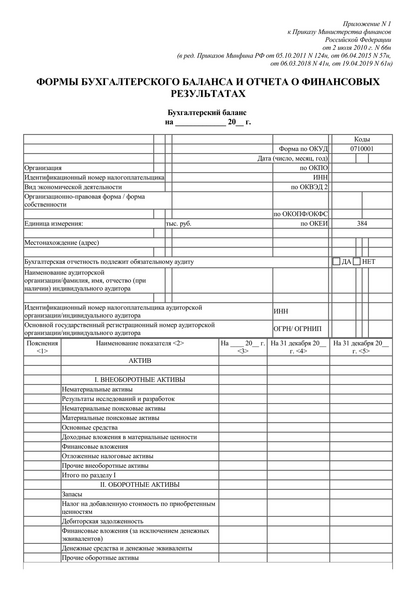
Этот отчет вы можете заполнить, проверить на ошибки и отправить бесплатно Cдать через Экстерн
- отчет об изменениях капитала;
- отчет о движении денежных средств;
- пояснения к балансу и отчету о финансовых результатах в письменном или табличном виде (п. 2 и 4 Приказа Минфина России от 02.07.2010 № 66н, письмо Минфина России от 23.05.2013 № 03-02-07/2/18285);
- отчет о целевом использовании средств (только для некоммерческих организаций ч. 2 ст. 14 Закона № 402-ФЗ);
- аудиторское заключение.
Срок сдачи всей отчетности — 31.03.2022. Сдается все сразу, по отдельности сдавать не нужно.
Малые предприятия имеют право сдавать упрощенную бухгалтерскую отчетность.
Публичность отчетности
Существует ряд компаний, которые должны публиковать бухгалтерскую отчетность. То есть данные их деятельности должны быть доступны всем заинтересованным лицам (п. 9 ст. 13 Федерального закона от 06.12.2011 № 402-ФЗ).
Узнать, должна ли организация публиковать отчетность, можно, проанализировав закон, регулирующий деятельность компании. Например, публиковать отчетность обязаны саморегулируемые организации (пп. 11 п. 2 ст. 7 Федерального закона от 01.12.2007 № 315-ФЗ).
Акционерные общества должны раскрывать свою годовую отчетность вместе с аудиторским заключением (п. 1 ст. 92 Закона от 26.12.1995 № 208-ФЗ).
Публиковать отчетность нужно до 1 июня, если иное не установлено законодательством (п. 46 Приказа Минфина РФ от 06.07.1999 № 43Н). Например, акционерные общества публикуют отчетность на своем сайте в течение трех дней после составления аудиторского заключения, но не позднее 120 дней с даты окончания отчетного года.
Сдайте бух.отчетность в срок и без ошибок! Дарим доступ на 14 дней в Экстерн!
Как составить бухгалтерский баланс
Баланс составляется на основании данных по счетам на конец года. Включает два раздела, итоги которых должны быть равны. Это актив и пассив. Когда-то баланс именовали формой № 1.
Виды бухгалтерского баланса: упрощенный и полный. Первый вариант могут составлять компании, которые имеют право вести упрощенный учет. В основном это малые предприятия. Остальные представляют баланс с подробной расшифровкой по статьям. Также компании могут составлять бухгалтерский баланс как внутренний отчет для управленческих целей.
Срок сдачи бухгалтерского баланса за 2022 год — 31.03.2023/
В 2023 году действует форма бухбаланса, утвержденная приказом Минфина от 02.07.2010 № 66н (ред. от 19.04.2019). Из последних изменений теперь в форме нужно указывать:
- проводится ли обязательный аудит;
- данные аудиторской фирмы;
- суммы в тысячах рублей, в миллионах отчетность больше нельзя составлять;
- код вида деятельности по ОКВЭД2.
Пример заполнения бухгалтерского баланса
ООО «Флаги» создано в 2022 году. В конце года главный бухгалтер (он же и директор) составил баланс на основании оборотно-сальдовой ведомости по счетам учета. Так как деятельность ведется первый год, показатели за предыдущие два года отсутствуют. Остатки по счетам представлены в таблице.
Сальдо по дебету счета
Сумма, тыс. руб.
Сальдо по кредиту счета
Сумма, тыс. руб.
В строку 1150 баланса записывается разница между счетами 01 и 02, то есть отражается остаточная стоимость основных средств.
Остатки по счету 10 заносятся в строку 1210. НДС нужно учесть в строке 1220. Все денежные средства отражаются в строке 1250 актива баланса (15 + 88 = 103).
Для уставного капитала есть строка 1310, а для нераспределенной прибыли — строка 1370.
Сальдо счета 66 (займы) отражается в строке 1510. Вся задолженность кредиторов — в строке 1520 (40 + 45 +14 +37 = 136).
В конце заполнения баланса нужно сопоставить строки 1600 и 1700 — они должны быть равны. В примере итог баланса равен 300 тыс. руб.
Отчет о финансовых результатах
Также этот отчет многие по привычке называют формой № 2. В утвержденном бланке отсутствуют коды строк. Их нужно вписать самостоятельно, опираясь на кодировку, представленную в приложении № 4 к Приказу Минфина России от 02.07.2010 № 66н.
Составляя баланс, можно руководствоваться конечным сальдо по счетам. Для отчета о финрезультатах понадобятся обороты по счетам.
Итак, краткое содержание строк отчета:
Код 2110 — оборот по кредиту счета 90 «Выручка». Предположим, что ООО «Флаги» заработало 11 000 тыс. руб.
Код 2120 — оборот по дебету счета 90. Здесь пишется себестоимость товаров, проданной продукции, работ и т.д. Допустим, ООО «Флаги» отнесло затраты на себестоимость в размере 7 000 тыс. руб.
Код 2100 — разница строк 2110 и 2120. То есть в нашем примере расчет такой: 11 000 — 7 000 = 5 000.
Код 2210 — оборот по дебету счета 90. В этой строке запишем коммерческие расходы (счет 44) ООО «Флаги», которые составили 1 500 тыс. руб.
Код 2220 — оборот по дебету счета 90 «Себестоимость продаж» в корреспонденции со счетом 26. Бухгалтер запишет в отчет сумму 1 300 тыс. руб.
Код 2200 = строка 2100 — 2210 — 2220. Прибыль ООО «Флаги» составит 2 200 тыс. руб. (5 000 — 1 500 — 1 300).
Код 2340 — оборот по кредиту счета 91 (не учитываются суммы по строкам 2310 и 2320).
Код 2350 — оборот по дебету счета 91 за вычетом строки 2330.
Код 2300 = строка 2200 + строка 2310 + строка 2320 + строка 2340 — строка 2330 — строка 2350.
Код 2410 — налог на прибыль начисленный (20 % от строки 2300). У ООО «Флаги» прибыль составила 144 тыс. руб. Значит, налог равен 29 тыс. руб. (144 х 20 %).
Код 2400 = 2300 — 2410 — 2460. Также нужно учесть строки 2430 и 2450 (либо вычесть, либо прибавить в зависимости от знака строки).
Отчет об изменениях капитала
В этом отчете подробно расшифровываются все движения капитала компании. Состоит отчет из трех разделов. По названию строки можно легко понять, какую информацию следует занести по тому или иному коду.
Среди бухгалтеров форма имеет также название форма № 3.
В нашем примере у ООО «Флаги» не было деятельности в 2020 и 2021 годах, поэтому в отчете соответствующие строки будут пустыми.
Строка 3311 равна строке баланса 1370. Итого по строке 3300 будет совпадать с суммой по строке 1300 баланса. Раздел 2 отчета не заполняется, так как у ООО «Флаги» не было корректировок.
Раздел 3 отчета расскажет пользователям о наличии чистых активов. В нашем случае они равны 125 тыс. руб. (все активы за вычетом краткосрочных обязательств, 300 — 175 = 125).
Отчет о движении денежных средств
Представляется в составе годовой отчетности. Раньше отчет именовался формой № 4.
Заполнение рассмотрим на примере.
Остатки денежных средств ООО «Флаги» по состоянию на 31.12.2022:
Наличные в кассе — 15 000 руб.
На банковском счете — 88 000 руб.
Сумма выручки от продажи товаров без НДС — 11 000 000 рублей.
Полученные займы составили 39 000 рублей, возвратов по ним не было.
Платежи по текущим долгам составили 10 936 000 рублей.
Пояснительная записка
Пояснения к балансу составляют в произвольной форме. В них раскрывают подробно показатели, указанные в балансе и других годовых отчетах. Содержание записки компания определяет сама. Но чем подробнее будет пояснительная записка, тем меньше вопросов и сомнений будет у налоговой инспекции. Также пояснительная записка может понадобиться учредителям и прочим лицам, работающим с отчетностью.
Что можно и нужно включать в пояснительную записку, раскрывают п. 24–31 ПБУ 4/99.
Сдайте бух.отчетность в срок и без ошибок! Дарим доступ на 14 дней в Экстерн!
Исправление ошибок
Бухгалтер может обнаружить в учете компании ошибки, которые искажают учет и, соответственно, отчетность.
Если ошибка обнаружена до формирования отчетности, она исправляется датой отчетного года. Тут есть несколько нюансов:
- Ошибка найдена в отчетном году. В таком случае сторнирующие записи вносятся месяцем обнаружения.
- Ошибка найдена бухгалтером уже в новом году, но до подписания отчетности. Тогда нужно внести исправления в учет декабрем отчетного года.
- Существенная ошибка предшествующего отчетного года найдена после подписания отчетности, но до даты представления. Нужно внести исправления в учет декабрем отчетного года. Но если отчетность представлена внешним пользователям, переделайте отчетность, повторно заверьте ее у руководителя и представьте внешним пользователям еще раз.
- Существенная ошибка предшествующего отчетного года, выявленная после представления бухгалтерской отчетности, но до ее утверждения. Нужно внести исправления в учет декабрем отчетного года. При этом нужно отметить, что новая отчетность заменяет первоначальную, и указать основания составления корректировки.
- Существенная ошибка предшествующего отчетного года, выявленная после утверждения отчетности, исправляется:
- записями по соответствующим счетам в текущем году. При этом корреспондирующим счетом в записях будет счет нераспределенной прибыли (непокрытого убытка);
- путем пересчета сравнительных показателей за отчетные периоды, отраженные в бухотчетности организации за текущий отчетный год, за исключением случаев, когда невозможно установить связь этой ошибки с конкретным периодом либо определить влияние этой ошибки накопительным итогом в отношении всех предшествующих отчетных периодов.
Подробная инструкция по внесению исправлений представлена в ПБУ 22/2010.
Для неверной отчетности, обязательный экземпляр которой представлен в ГИРБО, исправленный вариант подается в налоговый орган не позднее 31 июля года, следующего за отчетным. Если отчетность утверждена после 31 июля, ее нужно подавать в течение 10 рабочих дней со дня, следующего за днем утверждения. Но не позднее 31 декабря текущего года.
Что делать если при отправке отчета в ФНС появляется предупреждение
Если появляется предупреждение «Необходимо загрузить содержимое приложения на сервер либо удалить элемент», при этом отчет необходимо отправить без приложений, то необходимо нажать на ссылку «Удалить».
- Если при отправке отчета в ФНС возникает предупреждение «Необходимо загрузить содержимое приложения на сервер либо удалить элемент» и отчет нужно отправить без приложений, то необходимо нажать на ссылку «Удалить».
- Отчетность в налоговую можно отправить через контур, нажав на кнопку «Перейти к отправке» на странице с результатами проверки отчета и затем выбрав опцию «Подписать и отправить».
- Чтобы отправить аудиторское заключение в налоговую через контур, нужно выбрать опцию «Подготовить документы» на странице отправленной бухгалтерской отчетности и добавить файл аудиторского заключения в формате *.
- Отозвать отправленный отчет невозможно, нужно дождаться результатов проверки ИФНС. Если нужно исправить ранее отправленный отчет, следует отправить корректирующую декларацию в электронном виде с измененным номером корректировки.
- Налоговую и бухгалтерскую отчетность можно отправлять в ФНС России через сервис https://service.nalog.ru/nbo/ с помощью комплекта квалифицированной электронной подписи и программы «Налогоплательщик ЮЛ».
- За непроведение обязательного аудита предусмотрены штрафы для должностных лиц, а при повторном нарушении — до 20000 руб. или дисквалификация.
- Аудиторское заключение должно быть предоставлено в налоговую вместе с годовой отчетностью или в срок не позже 10 рабочих дней с даты выдачи и до 31 декабря, следующего за отчетным годом.
- Чтобы отозвать налоговую отчетность, нужно войти в кабинет налогоплательщика, выбрать раздел «Налоговые заявления», найти «Отзыв налоговой отчетности», указать необходимые данные и код органа налоговой.
- Как отправлять отчетность через контур
- Как отправить аудиторское заключение в налоговую через контур
- Как отменить отправку отчета в контуре
- Что значит повторная регистрация первичного документа
- Как отправить отчетность в ФНС
- Что будет если не проводить обязательный аудит
- Нужно ли предоставлять аудиторское заключение в налоговую
- Как отозвать отчет
- Как аннулировать отчет
- Что делать если Фнс долго не шлет квитанцию о приеме отчета
- Можно ли принимать к учету копии первичных учетных документов
- Как отправить документы в налоговую через Контур
- Как отправить документы через Контур
- Как отправить отчет через Контур Экстерн
- Как отправить отчет Сзв м через Контур
Как отправлять отчетность через контур
Как выполнить отправку отчетности в налоговую в электронном виде:
- На странице с результатами проверки отчета нажмите на кнопку «Перейти к отправке».
- Нажмите «Подписать и отправить». Отчет подписывается электронной подписью пользователя, зашифровывается и отправляется в контролирующий орган.
Как отправить аудиторское заключение в налоговую через контур
На примере аудиторского заключения разберем необходимые шаги:
- Перейти на главной странице системы Контур.
- Откроется список отправленных в ФНС отчетов.
- Нажать кнопку «Подготовить документы» под отправленной бухгалтерской отчетностью внизу страницы.
- В следующем окне добавить файл аудиторского заключения в формате *.
Как отменить отправку отчета в контуре
Таким образом, вернуть или удалить с сервера отправленный отчёт невозможно. Если необходимо исправить ранее отправленный отчет, то, сперва дождитесь результатов проверки из ИФНС.
Что значит повторная регистрация первичного документа
Данная ошибка говорит о том, что в базе налоговой инспекции уже зарегистрирован первичный отчет. Для исправления данной ошибки вам необходимо отправить корректирующую декларацию в электронном виде. Для этого откройте отчет и на титульном листе измените номер корректировки с 0 на 1.
Как отправить отчетность в ФНС
Налоговую и бухгалтерскую отчётность можно отправлять в электронном виде через специальный сервис https://service.nalog.ru/nbo/ ФНС России. Для работы в нём потребуется комплект квалифицированной электронной подписи «Для сдачи отчетности в ФНС» и программа для сдачи отчетности «Налогоплательщик ЮЛ».
Что будет если не проводить обязательный аудит
Ответственность за непроведение обязательного аудита
Штрафы, предусмотренные ст. 15.11 КоАП РФ: административный штраф на должностных лиц — от 5000 до 10000 руб., а при повторном нарушении — до 20000 руб. или дисквалификация.
Нужно ли предоставлять аудиторское заключение в налоговую
В общем случае аудиторское заключение (АЗ) должно быть предоставлено в налоговую вместе с годовой отчетностью или в срок не позже 10 раб. дней с даты выдачи АЗ и до 31 декабря, следующего за отчетным годом (п. 5 ст. 18 Федерального закона «О бухгалтерском учете» от 06.12.2011 N 402-ФЗ (далее — Закон о бухучете)).
Как отозвать отчет
Отзыв налоговой отчетности:
- Войдите в кабинет налогоплательщика
- Выберите раздел «Налоговые заявления»
- В налоговых заявлениях найдите «Отзыв налоговой отчетности»
- Укажите код ФНО, вид отчета, период налоговой отчетности и ее регистрационный номер
- Укажите код органа налоговой, у которой Вы хотите отозвать отчет
Как аннулировать отчет
Да, плательщик имеет право отозвать налоговую декларацию, поданную по ошибке. Для этого он должен обратиться к налоговикам с соответствующим заявлением. Обязанность уплатить налог, отраженный в квартальной декларации, в таком случае не возникает.
Что делать если Фнс долго не шлет квитанцию о приеме отчета
Если налоговая инспекция долго не подтверждает факт принятия отчета, то можно позвонить в техподдержку самой инспекции. Если напрямую дозвониться до инспектора невозможно, то попробуйте сделать это по общефедеральному номеру контакт-центра ФНС: 8(800)222-22-22.
Можно ли принимать к учету копии первичных учетных документов
Первичный учетный документ составляется на бумажном носителе и (или) в виде электронного документа, подписанного электронной подписью (п. 5 ст. 9 Закона № 402-ФЗ). При этом Законом № 402-ФЗ не предусмотрено принятие к бухгалтерскому учету электронных образов (сканов) первичных учетных документов.
Как отправить документы в налоговую через Контур
Откройте нужный документ, нажмите на ссылку «Скачать» и выберите «Документооборот целиком». Если вы пользуетесь системой Контур. Экстерн, отправьте квитанцию о приеме требования и нажмите на кнопку «Ответить на требование». В новом окне выберите загрузку документов из Диадока.
Как отправить документы через Контур
Чтобы отправить документ, зайдите в раздел «Документы» и нажмите на кнопку «Новый документ». Вы окажетесь на странице загрузки. Переместите сюда готовый файл с компьютера или перейдите в редактор, чтобы сформировать документ.
Как отправить отчет через Контур Экстерн
Чтобы заполнить отчет в системе «Контур Экстерн» необходимо:
- Перейти в раздел «Росстат».
- Перейти в раздел «Создать новый», найти и выбрать нужную форму.
- Нажать на кнопку «Создать». ОКПО будет заполнен из «Реквизитов плательщика».
- Нажать «Сохранить и закрыть». Отчет попадет в список «Отчеты в работе».
Как отправить отчет Сзв м через Контур
Заполнение сведений ПФР в сервисе:
- На главной странице нажмите «ПФР» → «Создать новый».
- Выберите нужный отчет.
- Если необходимо, укажите тип сведений (исходный, корректирующий отчет) и отчетный период.
- Нажмите «Создать отчет».
- Заполните отчет и перейдите к его отправке по кнопке «Проверить и отправить»
12.07.2023 Что делать если при отправке отчета в ФНС появляется предупреждение
Отправка налоговой отчетности через электронный сервис является обязательным требованием для большинства компаний. Однако, при отправке могут возникнуть различные ошибки и проблемы. Например, при отправке отчета может появиться предупреждение «Необходимо загрузить содержимое приложения на сервер либо удалить элемент». В таком случае необходимо удалить элемент, по клику на ссылку «Удалить».
Также стоит упомянуть, что налоговую и бухгалтерскую отчетность можно отправлять через контур. Для этого необходимо на странице с результатами проверки отчета нажать на кнопку «Перейти к отправке», а затем — «Подписать и отправить». Система подпишет и зашифрует отчет электронной подписью пользователя и отправит в контролирующий орган.
Если в базе налоговой инспекции уже зарегистрирован первичный отчет, то возникает ошибка повторной регистрации первичного документа. Для исправления данной ошибки необходимо отправить корректирующую декларацию в электронном виде и на титульном листе изменить номер корректировки с 0 на 1.
Кроме того, при отправке аудиторского заключения через контур, необходимо выполнить следующие шаги: перейти на главную страницу системы Контур, открыть список отправленных в ФНС отчетов и нажать кнопку «Подготовить документы» под отправленной бухгалтерской отчетностью внизу страницы. В следующем окне нужно добавить файл аудиторского заключения в формате *.
Если необходимо исправить ранее отправленный отчет, то сперва необходимо дождаться результатов проверки из налоговой инспекции, так как вернуть или удалить отправленный отчет невозможно.
Важно отметить, что не проведение обязательного аудита несет за собой ответственность и штрафы, предусмотренные ст. 15.11 КоАП РФ, могут составлять до 20000 рублей или дисквалификацию.
Наконец, стоит помнить, что в общем случае аудиторское заключение должно быть предоставлено в налоговую вместе с годовой отчетностью или в срок не позже 10 рабочих дней с даты выдачи и до 31 декабря, следующего за отчетным годом. При необходимости отозвать отчет можно войти в кабинет налогоплательщика, выбрать раздел «Налоговые заявления» и найти «Отзыв налоговой отчетности», указав код ФНО, вид отчета, период налоговой отчетности и ее регистрационный номер, а также код органа налоговой, у которой нужно отозвать отчет.
Аудиторское заключение в формате XML
Некоторые клиенты просят отправить им АЗ в формате XML, так как при отправке в налоговую в формате PDF, налоговики не принимают документ и шлют в ответ требование предоставить в формате XML. Как я понял, проблема возникает при отправке АЗ отдельно от бухгалтерской отчетности, т.к. она была сдана ранее без аудиторского заключения.
Может кому-то пригодится. Написал такой ответ клиентам:
«Формат АЗ может быть только PDF согласно приказу ФНС от 13.11.2019 № ММВ-7-1/570@. Налоговики необоснованно требуют другой формат. И переделать в формат который они требуют — XML, невозможно, т.к. выгрузка в формат XML делается в учетной программе (например 1С), а АЗ не делается в учетной программе.
Но оправить заключение в налоговую всё-таки возможно в правильном формате — PDF: в системе сдачи электронной отчетности «Контур» реализована такая возможность. Инструкция — [www.kontur-extern.ru] «.
АЗ подписанное электронной подписью может быть оформлено как документ в формате xml. (Если не подразумевать, что в один с файл с АЗ должна входить и сама отчётность)

Escapist
Если не подразумевать, что в один с файл с АЗ должна входить и сама отчётность
Escapist ,
В нашем случае, в составе АЗ есть сканы БО.
В принципе можно распознать с помощью Finreader сканы, проверить чтобы не было ошибок/опечаток, поправить в ворде и сформировать XML файл. Вот на счет подписи аудитора не совсем понятно. Аудитор подпишет АЗ в формате xml и рядом с файлом АЗ.xml будет ещё файл АЗ.xml.sig и передаст два этих файла клиенту. Получается клиенту нужно будет отправить в налоговую два файла. А налоговая примет только файл xml. А файл xml.sig, вероятно не примет, т.к. это файл другого формата. Вообщем, полагаю, налоговая примет АЗ без подписи аудитора. Будет ли такой вариант легитимным? Сомневаюсь.
Предоставление в ИФНС аудиторского заключения в формате xml приказом ФНС не предусмотрено.
Предоставление в ИФНС аудиторского заключения вместе с электронной подписью АУДИТОРА приказом ФНС не предусмотрено.
Аудиторские заключения, предоставляемые в ИФНС по телекоммуникационным каналам связи, представляются с усиленной квалифицированной электронной подписью того, кто эти заключения отправляет, то есть — аудируемого лица.
Исправлений: 2; последнее — в 07.06.2021, 20:00.
Дмитрий
В принципе можно распознать с помощью Finreader сканы, проверить чтобы не было ошибок/опечаток, поправить в ворде и сформировать XML файл. Вот на счет подписи аудитора не совсем понятно. Аудитор подпишет АЗ в формате xml и рядом с файлом АЗ.xml будет ещё файл АЗ.xml.sig и передаст два этих файла клиенту. Получается клиенту нужно будет отправить в налоговую два файла. А налоговая примет только файл xml. А файл xml.sig, вероятно не примет, т.к. это файл другого формата. Вообщем, полагаю, налоговая примет АЗ без подписи аудитора. Будет ли такой вариант легитимным? Сомневаюсь.
ФНС примет то, что организация сможет сама подписать своей эцп. Элементарный способ — это сделать — перегнать в pdf из xml АЗ и подписать получивший pdf, добавив туда предварительно саму отчётность.
Escapist ,
Не совсем понял. Изначально PDF уже есть у клиента. Налоговая его отказывается принимать. Приняла только описанным выше контуровским способом — через уже сданную отчётность.
Искал другие варианты в гугле. Нашёл только такой: если нет контура, то просто отправляют АЗ почтовым отправлением с описью вложения.
Если же делать XML файл из текста АЗ, то получается, что подпись аудитора будет отдельно от XML-файла — отдельным файлом. И получается оправляемый XML файл клиент подписывает своей ЭЦП и отправляет по ТКС. Получается что налоговая получит АЗ подписанное ЭЦП клиента, но неудостоверенное подписью аудитора.
Хотя налоговой похоже это не важно, раз они требуют такой формат. Никакого контроля АЗ со стороны налоговой, получается, нет. И подпись аудитора им наверное не нужна.
Ещё способ отправки АЗ после того как сдали бухотчетность — это подача уточненной БО. Тогда вместе с БО АЗ в PDF без проблем отправляется и принимается налоговой.
пока ни у кого из клиентов таких проблем не возникало.
единственная проблема — тяжелый PDF файл (АЗ+отчетность).
делали им сжатие, и все отправлялось.
странные какие-то требования у отдельных налоговых. Они письма своего ведомства не читают что-ли?
Татьяна
странные какие-то требования у отдельных налоговых. Они письма своего ведомства не читают что-ли?
Вот-вот.
Почему-то не получается у местных налоговиков принять АЗ без БО.
Т.к. клиент уже сдал БО ранее, он и отправил АЗ отдельно.
АЗ не выдается без БФО. Принять и разместить в ГИРБО единый документ — обязанность налоговиков. На местах есть проблема с объемом, и просьбы сдать отдельно АЗ без приложения БФО, но это нарушение многих правил МСА и закона о БУ. А поскольку СРО аудиторов требует проверять ГИРБО, аудитор оказывается в ситуации, когда он требует от клиента размещения единого документа, а клиент говорит, налоговая не принимает ничего. Просьбы налоговой сдать уточненку встречались. Надо дожимать налоговую. Иначе конфликт между аудитором и клиентом, за разрешение которого никто не отвечает. Для сжатия ПДФ можно использовать программы соответствующие.
Проблема размера файла легко решаема — отчетность нужно не сканировать, а переводить в pdf из Word.
Аудиторское заключение предоставляется в виде электронного документа в формате, утв. приказом ФНС России от 13.11.2019 № ММВ-7-1/570@, вместе с бухгалтерской отчетностью (п. 45 ПБУ 4/99) либо в течение 10 рабочих дней со дня, следующего за датой аудиторского заключения, но не позднее 31 декабря года, следующего за отчетным (п. 5 ст. 18 Федерального закона от 06.12.2011 № 402-ФЗ).
В упомянутом документе ФНС от 13.11.2019 № ММВ-7-1/570@ сказано
аудиторское заключение представляется в виде электронного документа в формате PDF;
аудиторское заключение, представляемое после представления в налоговый орган бухгалтерской (финансовой) отчетности, представляется с применением формата документа, утвержденного приказом ФНС России от 18.01.2017 N ММВ-7-6/16@ «Об утверждении формата документа, необходимого для обеспечения электронного документооборота в отношениях, регулируемых законодательством о налогах и сборах» (зарегистрирован Министерством юстиции Российской Федерации 29.03.2017, регистрационный номер 46156).
Исправлений: 1; последнее — в 09.06.2021, 16:40.
Дмитрий
Некоторые клиенты просят отправить им АЗ в формате XML, так как при отправке в налоговую в формате PDF, налоговики не принимают документ и шлют в ответ требование предоставить в формате XML.
Поднимаю тему. Начался новый год и снова клиенты начали обращаться с той же проблемой, с тем же вопросом: как отправить АЗ в PDF, после того, как бухотчетность уже сдана, дайте нам XML, так как налоговая не принимает PDF.
Отвечаю им, что можно отправить в «Контуре» по инструкции — [www.kontur-extern.ru]
Если у клиента СБИС, инструкция по отправке АЗ — [sbis.ru]
В других системах сдачи отчетности тоже полагаю можно, но инструкцию не нашел.
Дмитрий, потом в ГИРБО аудиторы проверяют свое АЗ, а там оно без приложения отчетности. Обещать — не значит жениться. Сказано единым файлом — единым. Проверка СРО грозит отметить грубые нарушения деятельности, если АЗ в ГИРБО не цельное с отчетностью — был вебинар на эту тему. А проблемы налоговой и клиента — это их проблемы. Аудитору о себе надо думать.
Людмила ,
Так и есть — единым файлом. Поэтому в инструкции Контура и СБИСа описана по сути корректировка отправленного бухотчета добавлением АЗ в приложение.
Для уменьшения объема ПДФ файла используют спецпрограммы. Неверов давал ссылку на Я люблю ПДФ.
Дмитрий
Дмитрий
Некоторые клиенты просят отправить им АЗ в формате XML, так как при отправке в налоговую в формате PDF, налоговики не принимают документ и шлют в ответ требование предоставить в формате XML.
Поднимаю тему. Начался новый год и снова клиенты начали обращаться с той же проблемой, с тем же вопросом: как отправить АЗ в PDF, после того, как бухотчетность уже сдана, дайте нам XML, так как налоговая не принимает PDF.
Отвечаю им, что можно отправить в «Контуре» по инструкции — [www.kontur-extern.ru]
Если у клиента СБИС, инструкция по отправке АЗ — [sbis.ru]
В других системах сдачи отчетности тоже полагаю можно, но инструкцию не нашел.
1. Формата XML для АЗ нет. Да и смысла особого в нем нет, т.к. в основном там текстовые данные. XML хорош для цифр.
2. Естественно АЗ в PDF должно быть со всеми необходимыми приложениями к нему.
3. Прикреплять АЗ нужно к той отчетности, к которой оно и сделано. Вроде все логично операторы описали.
Людмила
Дмитрий, потом в ГИРБО аудиторы проверяют свое АЗ, а там оно без приложения отчетности. Обещать — не значит жениться. Сказано единым файлом — единым. Проверка СРО грозит отметить грубые нарушения деятельности, если АЗ в ГИРБО не цельное с отчетностью — был вебинар на эту тему. А проблемы налоговой и клиента — это их проблемы. Аудитору о себе надо думать.
Если что, PDF прекрасно редактируется. Клиент может все в нем исправить, т.к. АЗ не подписывается КЭП аудитора.
Но в целом согласен! Это не проблема аудитора. Другое дело, что клиентоориентированный аудитор всегда поможет клиенту. Он же с ней не в первый раз встретился.
Как отправить аудиторское заключение через «Онлайн-Спринтер»
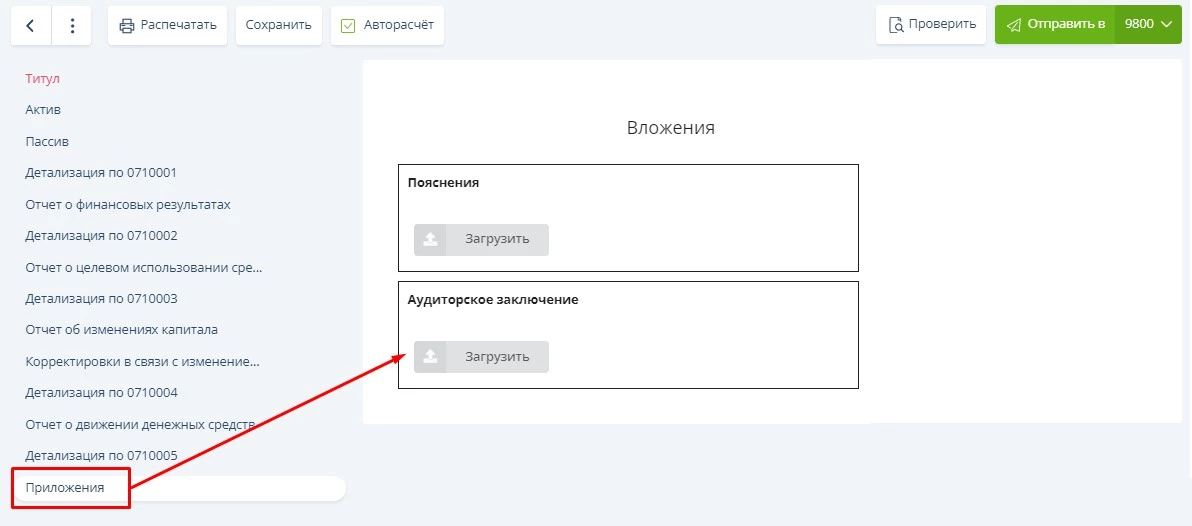
Обращаем внимание, что аудиторское заключение можно отправить только после того, как в ответ на отправленную ранее бухгалтерскую отчетность поступит «Квитанция о приеме».
Аудиторское заключение в «Онлайн-Спринтере» можно отправить 3 способами:
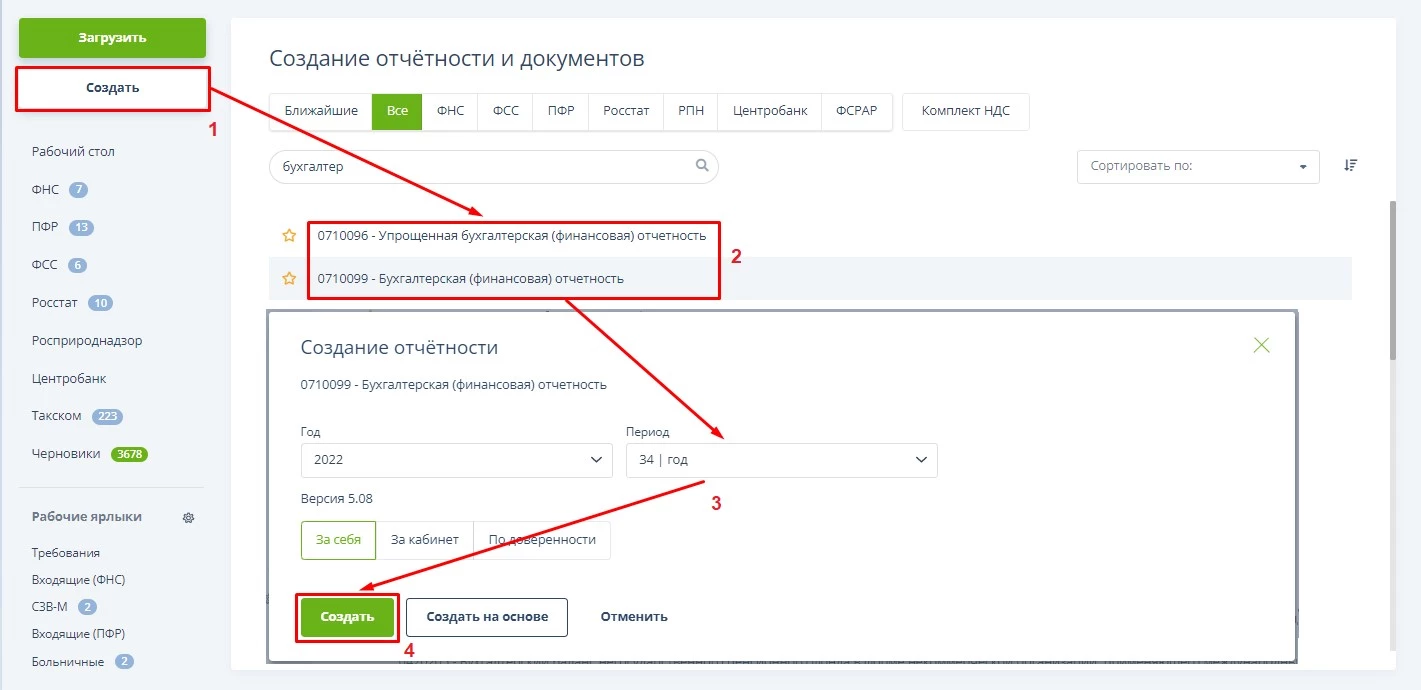
- Нажмите:
- «Загрузить» для загрузки готового файла;
- «Создать» для формирования нового;
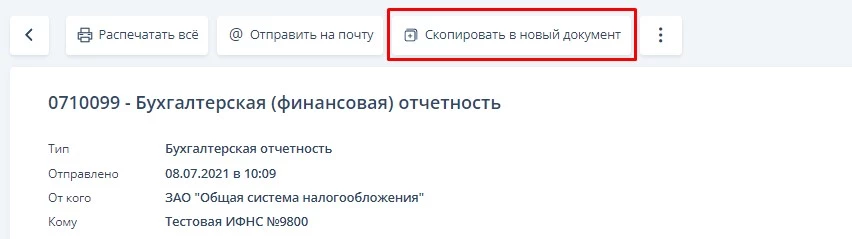
- «Скопировать в новый документ» со страницы ранее отправленного отчета для переноса данных.
Пример создания документа:
В составе неформализованного сообщения
Важно! Представлять информацию в формате неформализованной отчетности рекомендуется по согласованию с ГКО, в котором ваша организация состоит на учете. Иначе направленную отчетность могут не принять к рассмотрению.
Отправка неформализованного письма в ФНС описана в статье. Необходимо во вложение прикрепить файл аудиторского заключения и направить в ГКО.
В формате представления информации
- Нажмите «Создать»;
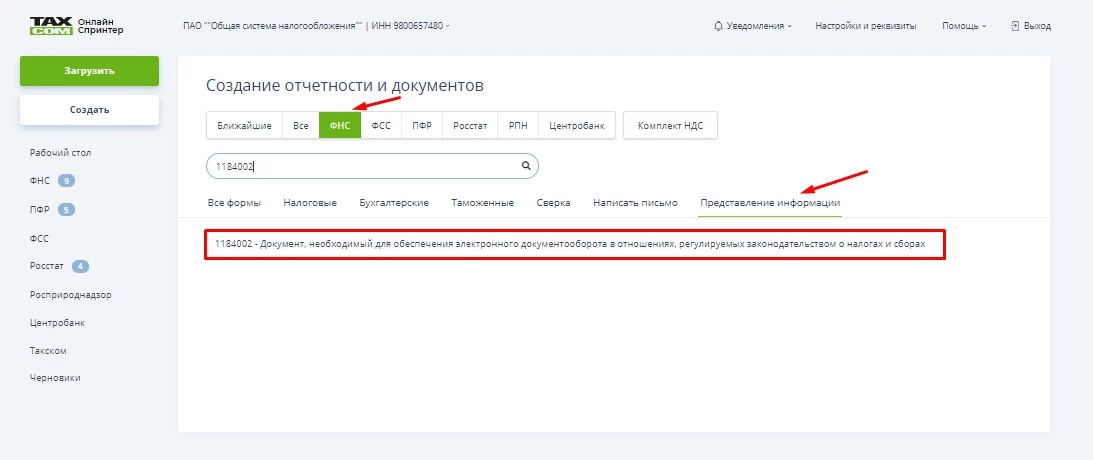
- В блоке «ФНС» — «Представление информации» выберите форму «1184002 — Документ, необходимый для обеспечения электронного документооборота в отношениях, регулируемых законодательством о налогах и сборах».
- Выберите тип «Представления информации» («За себя» или «По доверенности») и нажмите «Создать».
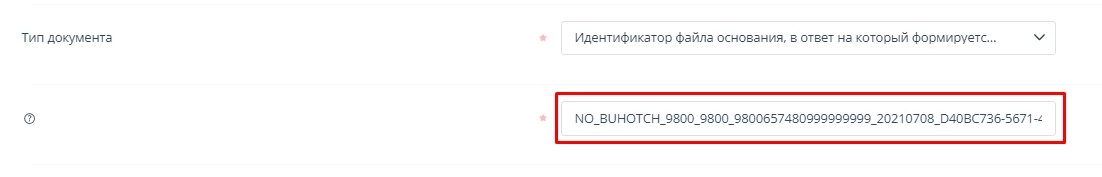
- Заполните обязательные поля. В строке «Тип документа» выберите «Идентификатор файла основания, в ответ на который формируется данный файл» и в строке ниже укажите имя файла ранее отправленной бухгалтерской отчетности.
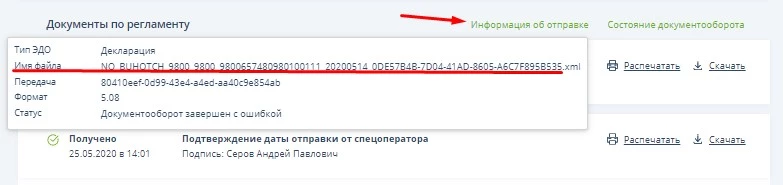
Чтобы его посмотреть:
- Откройте документооборот с бухгалтерской отчетностью;
- Нажмите «Информация об отправке»;
- Скопируйте имя файла без расширения и точки;
- Вставьте скопированное значение в представление;
1. Формат XML
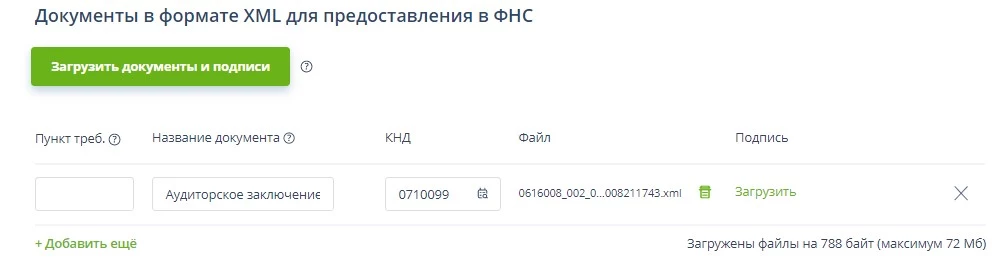
- Нажмите «Загрузить документы и подписи» и загрузите аудиторское заключение;
- Заполните поля в документе:
- В поле «Название документа» укажите «Аудиторское заключение»;
- В поле «КНД» укажите КНД бухгалтерской отчетности, в дополнение к которой вы отправляете аудиторское заключение;
 2. В виде скан образа
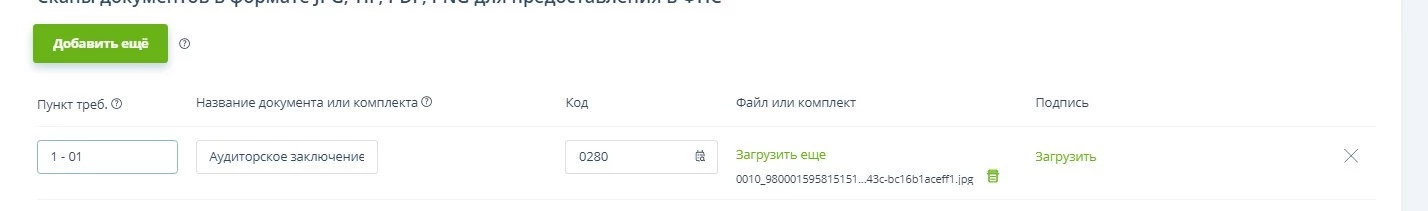
- Нажмите «Добавить» и заполните в документе поля «Пункт треб.», «Название документа или комплекта» и «Код».
Важно! Согласно приказу ФНС России от 18.01.2017 N ММВ-7-6/16@ поле «Порядковый номер запрашиваемого документа (запрашиваемой информации), согласно требованию» следует заполнить в формате «1.XX»/«2.XX», где:
- 1.XX — запрашиваемые документы, указанные в требовании;
- 2.XX — запрашиваемая информация, указанная в требовании.
- Поле «Код» следует заполнить из справочника по кнопке
. Выберите код 0280 – «Аудиторское заключение к бухгалтерской отчетности».
- Нажмите «Загрузить» и загрузите аудиторское заключение.
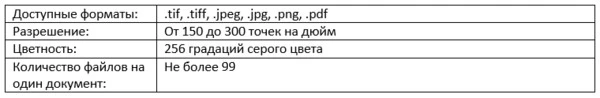
Требования к графическим файлам:
3. Проверьте заполнение с помощью кнопки «Проверить» и отправьте готовое представление, нажав «Отправить».