Объектный трудовой модуль и продолжительность строительства Текст научной статьи по специальности «Строительство и архитектура»
Аннотация научной статьи по строительству и архитектуре, автор научной работы — Буликов Сергей Николаевич
Актуальность. Качество календарного и финансового планирования инвестиционно-строительных проектов. Цель. Повышение автоматизации разработки проекта организации строительства (ПОС) и проекта производства работ (ППР). Методы. Директивный; нормативных трудозатрат. Результат. Программный продукт определения необходимой численности рабочих, исходя из директивных сроков строительства. Выводы. 1. Полученный результат повышает детерминированность и снижает трудоемкость ПОС и ППР. 2. Достижение цели зависит от правильного понимания нетрадиционного расчетного элемента «объектный трудовой модуль».
i Надоели баннеры? Вы всегда можете отключить рекламу.
Похожие темы научных работ по строительству и архитектуре , автор научной работы — Буликов Сергей Николаевич
Календарное планирование СМР на уровне простых технологических процессов
Подготовка и планирование технологии, организации и управления строительного производства согласно дбн А. 3. 1-5-2009
Разработка организационно-технологических решений в строительстве с использованием технологий информационного моделирования (тим)
Пути повышения точности определения стоимости строительства
Региональный строительный комплекс. Организационно-технологическая подготовка: нормативные рекомендации и методологические подходы
i Не можете найти то, что вам нужно? Попробуйте сервис подбора литературы.
i Надоели баннеры? Вы всегда можете отключить рекламу.
Текст научной работы на тему «Объектный трудовой модуль и продолжительность строительства»
_НАУЧНОЕ ПЕРИОДИЧЕСКОЕ ИЗДАНИЕ «IN SITU» №3/2015 ISSN 2411-7161_
Буликов Сергей Николаевич
докт. экон. наук, профессор кафедры «Управление предприятием» ЯГТУ г. Ярославль, РФ E-mail: sbulikov@ya.ru
ОБЪЕКТНЫЙ ТРУДОВОЙ МОДУЛЬ И ПРОДОЛЖИТЕЛЬНОСТЬ
Актуальность. Качество календарного и финансового планирования инвестиционно-строительных проектов.
Цель. Повышение автоматизации разработки проекта организации строительства (ПОС) и проекта производства работ (ППР).
Методы. Директивный; нормативных трудозатрат.
Результат. Программный продукт определения необходимой численности рабочих, исходя из директивных сроков строительства.
Выводы. 1. Полученный результат повышает детерминированность и снижает трудоемкость ПОС и ППР. 2. Достижение цели зависит от правильного понимания нетрадиционного расчетного элемента -«объектный трудовой модуль».
сроки строительства; календарные планы в ПОС и ППР; сметные нормы; частные стройпотоки.
Календарный план строительства разрабатываются в составе ПОС. В нем приводятся очередность и сроки: а) работ подготовительного периода; б) строительства пусковых комплексов (ПК); в) возведения основных и вспомогательных зданий и сооружений в составе ПК с распределением инвестиций и объемов строительно-монтажных работ по этапам строительства и по времени.
Здесь же находятся соответствующие ведомости объемов строительных, монтажных и специальных работ; график потребности в строительных конструкциях, изделиях и материалах; график потребности в основных строительных машинах; график потребности в рабочих кадрах [1, разделы 5.4, 5.5].
Рекомендуемые формы этих документов представлены на рисунке 1.
Календарный план строительства
Наименование объектов и работ (подготовительный период основной, пусковой и т.д.) Полная сметная стоимость, тыс. руб. Стоимость строительно-монтажных работ, тыс. руб Распределение объемов работ по периодам (по месяцам, кварталам, годам), тыс. руб.
Первый Второй и т.д.
Ведомость объемов строительных, монтажных и специальных работ
Наименование работ Единица измерения Объем ра бот Распределение объемов работ по периодам (по месяцам, кварталам, годам)
Первый Второй и т.д.
График потребности в строительных конструкциях, изделиях и материалах
Наименование Единица измерения Всего по строитель сгву В том числе по основным объектам Распределение объемов работ па периодам (по месяцам, кварталам, годам)
№1 №2 и ТА Первый Второй и т.д.
Рисунок 1 — Рекомендуемые формы основных документов ПОС по МДС 12-81.2007 [1]
Примечание к рисунку 1. Рекомендуемые формы графика потребности в основных строительных машинах, а также графика потребности в рабочих кадрах в [1, раздел 5] обнаружить не удалось.
Практическое использование рекомендаций МДС 12-81.2007 в их части 5 «Состав и содержание ПОС» позволяет сделать следующие выводы:
1. Календарное планирование строительства в рамках ПОС (КП в ПОС) представляет собой распределение объемов работ в их денежном выражении (тыс. руб.) по календарным периодам с размерностью месяц, квартал, год.
2. КП в ПОС является первичной (исходной) информацией для последующего формирования адекватных графиков потребности в живом труде (рабочих кадрах) и средствах производства (машинах/механизмах и материалах).
3. КП в ПОС осуществляется директивным методом с ориентацией на требования Заказчика (Застройщика) или данные [2] — рисунок 2.
4. В результате КП в ПОС участникам инвестиционно-строительного проекта директивно задается (назначается) продолжительность строительства в календарных месяцах, а также темпы строительства, как процент освоения его сметной стоимости, нарастающим итогом по этим месяцам.
Рисунок 2 — Пример нормирования продолжительности и темпов строительства
по СНиП 1.04.03-85 [2]
5. Очевидно, что для успешного осуществления КП в ПОС сметная стоимость строительства должна быть известна. Отсюда следует, что разработка проектно-сметной документации (ПСД), как и разработка календарного плана строительства, должна осуществляться в рамках ПОС. Время и деньги в инвестиционно -строительном проектировании должны оставаться неразрывными.
Существующая сегодня разобщенность разработки ПСД и КП в ПОС, а также слабая автоматизация этой деятельности, вызывают серьезные претензии к качеству разработки графиков потребности в рабочих кадрах, технологических машинах/механизмах и материалах, адекватных заданным срокам строительства.
Это происходит ввиду больших и постоянно растущих объемов используемой информации, качественная переработка которой традиционными, недостаточно автоматизированными методами, становится весьма проблематичной.
Одна из главных причин названной проблемы состоит в том, что рекомендации МДС 12-81.2007 в их части 5 «Состав и содержание ПОС» оставляют вне поля зрения непосредственных исполнителей строительных и монтажных работ (СМР) — низовые подрядные организации (НПО) с их сложившимися профилями технологической специализации (ПТС) и производственной мощностью (ПМ). Названные типовые характеристики НПО ( ПТС и ПМ), наряду с заданной продолжительностью выполнения СМР, выступают исходными данными для: а) разработки графиков потребности в живом труде и средствах производства в рамках ПОС; а также б) матричной оргструктуры объектного подрядного строительного комплекса (ОПСК), как конечного результата ПОС и основы последующей договорной работы.
Наш практический опыт показывает, что повышение качества разработки ПОС возможно путем повышения качества разработки соответствующих ППР, за счет снижения разобщенности и повышения уровня автоматизации этого производственного и организацтионно-технологического проектирования.
В [1, часть 6] — «Состав и содержание ППР» представлены следующие документы — рисунок 3.
К’а. ieiмирным n.ian нриито.ц-та рабо
Наименование работ Объем работ, ед. ю.м. Трудосм коетт., чел.-смены Количество смен Число рабочих в смену Машина, количество машино-смсн
График поступления строительных конструкций, изделий и материалов
Наименование Единица измерения Количество График поступления по дням, неделям, месяцам
График- потребности н рабочих кадрах
Наиме nouai шс профессий рабочих Численность рабочих Среднесуточная численность рабочих по месяцам, педелям, дням
График погребное m н строительных машинах
Наименование машин Число машин Среднесуточное число машин по дням, неделям, месяцам
Рисунок 3 — Рекомендуемые формы основных документов ППР по МДС 12-81.2007 [1]
Очевидно, что рисунок 3 отражает итоговые результаты разработки ППР. Конкретные практические способы получения информации, для формирования достоверных и приемлемых документов ППР, остаются слабо проработанными, малоизвестными и не получили, в этой связи, необходимого применения в строительной практике.
Продуктивный подход к разработке календарного плана производства СМР в ППР на объекте на основе законченного календарного плана строительства в ПОС представлен на рисунках 4 и 5.
10 ИТОГО: 3763.51 1.W ИО.М 1D.DD
Рисунок 4 — Расчет продолжительности работ в ППР с использованием
1613 S S 3763,53
MS Excel (пример)
Рисунок 4 показывает:
1. Расчет продолжительности работ в ППР (КП в ППР) начинается с заполнения ячеек D4 или I4. Сюда переносятся (копируются) заданные календарные сроки работ из КП в ПОС в календарных месяцах (D4) или в календарных днях (I4). Последние, в наших расчетах, выступают как календарные сутки — 24 час.
2. В свете снижения разобщенности разработки ПСД и КП, а также повышения автоматизации этой деятельности, термин «работа» в ППР выступает в наших расчетах как СМР — частный стройпоток (СМР-чп) из сборников государственных элементных сметных норм (ГЭСН). В этой связи очевидно, что информация в ячейках полей A, B, C, E, F строки 5 и 6 переносятся (копируются) из соответствующих шифру таблиц сборников ГЭСН.
3. Информация в ячейках других полей (строки 5 и 6) представлена в виде таблицы 1.
Информация полей MS Excel в расчете продолжительности СМР-чп в ППР
Поле (строки 5 и 6) Название поля Источник информации Примечание
D Физобъем СМР-чп, ед. Рабочие чертежи Поля A,B,C,D — ведомость физобъемов СМР-чп
G Общая норма времени, чел.-ч/ед. = E+F Сумма норм времени основных рабочих и механизаторов каждого СМР-чп
H Нормативная трудоемкость, чел.-ч = D*G Общая норма времени* *Физобъем каждого СМР-чп
I Куд (к-т удельной трудоемкости СМР-чп) = H(7-9)/$H$10 Доля трудоемкости каждого СМР-чп в общей трудоемкости объекта
J Заданная продолжительность СМР-чп, час. =$J$4*I(7-9) Заданные календарные сроки работ по КП в ПОС, час.* к-т удельной трудоемкости каждого СМР-чп
K То же, суток =J(7-9)/24 Заданная продолжительность каждого СМР-чп, час./24
L Состав звена по ЕНиР, чел. Соответствующий СМР-чп сборник ЕНиР Вводится вручную. При определенной модернизации программного обеспечения отображается автоматически
M Продолжительность работы звена ЕНиР, час. =H(7- 9)/L(7-9) Нормативная трудоемкость каждого СМР-чп, чел.-ч делится на состав звена по ЕНиР, чел
N То же, суток =М(7-9)/24 Продолжительность работы звена, час./ 24
O Частный корректирующий к-т =M(7-9)/J(7-9) Отношение расчетной продолжительности работы звена ЕНиР к заданной продолжительности каждого СМР-чп по КП в ПОС
P Объектный трудовой модуль, чел. =L(7-9)*O(7-9) Состав звена по ЕНиР, чел. * Частный корректирующий к-т каждого СМР-чп
Q 1-я поверка трудоемкости, чел.-ч. =P(7-9)*J(7-9) Объектный трудовой модуль, чел.* Заданная продолжительность СМР-чп, час.
4. Объектный трудовой модуль, чел., (ОТМ, на рисунке 4 и таблице 1 выделен заливкой) это промежуточный расчетный результат, представляющий собой произведение состава рабочего звена по ЕНиР, чел. и частного корректирующего коэффициента, как отношения расчетной продолжительности работы звена ЕНиР к заданной продолжительности каждого СМР -чп по КП в ПОС. Абсолютная величина ОТМ остается величиной одинаковой для любого СМР-чп из их заданного набора по объекту строительства. Этот факт объясняется тем, что:
а) общая трудоемкость объекта строительства, чел.-ч., рассчитанная как сумма трудоемкостей СМР-чп в их заданном наборе по объекту строительства, остается неизменной;
б) продолжительность выполнения каждого СМР-чп задается (назначается) пропорционально доле трудоемкости этого СМР-чп в общей трудоемкости объекта.
5. Абсолютная величина ОТМ изменяется обратнопропорционально заданному календарному сроку работ по КП в ПОС и только. Для проверки этого положения изменяй значение ячейки I4 и следи за соответствующим изменением ячеек P (7-9).
6. Изменения состава звена по ЕНиР, чел. не влияют на абсолютную величину ОТМ. Состав звена по ЕНиР, чел., связан с продолжительностью его работы и только. Названная связь обратнопропорциональна. Для проверки этого положения изменяй значение ячеек L(7-9) и следи за соответствующим изменением ячеек M(7-9), N(7-9).
7. 1-я поверка трудоемкости, чел.-ч., показывает, что заданная продолжительность СМР-чп, час., достижима при условии круглосуточного функционирования ОТМ в течение этого времени.
Тогда, ОТМ это расчетное, минимально необходимое число рабочих, непрерывный труд которых на объекте в течение заданного срока строительства гарантированно обеспечит выполнение этого срока.
8. Очевидно, что реальное выполнение условия (7) вряд ли возможно. В связи с тем актуальной становится проблема определения необходимой производственной мощности исполнителя работ в ППР. Инструмент для соответствующих расчетов представлен в виде рисунка 5. Этот рисунок следует рассматривать совместно с рисунком 4.
В заключение отметим, что:
— представленный пример «подбора» бригады касается лишь трудоемких, немеханизированных СМР -чп. Механизм определения числа ведущих машин/механизмов на механизированных работах несколько отличается от рассмотренного в этой статье;
— физические размеры объекта ограничивают число рабочих и, в этой связи, существенно влияют на сроки строительства;
— сегодняшние разработки ПОС и ППР не дают качественных (своевременных, обоснованных, достоверных) календарных и ценовых показателей строительства из-за низкой вариативности, вследствие своей слабой автоматизации. Представленный программный продукт способствует повышению качества календарного, организационно-технологического и финансового проектирования ввиду улучшения названных характеристик ПОС и ППР.
Рисунок 5 — Расчет необходимой производственной мощности исполнителя работ в ППР с использованием
MS Excel (пример)
Информация в ячейках полей MS Excel (строки 5 и 6) на рисунке 5 представлена в виде таблицы 2.
Информация полей MS Excel в расчете необходимой производственной мощности исполнителя работ в ППР
Поле (строки 5 и 6) Название поля Источник информации Примечание
R 1-й задаваемый организационный параметр -К сменности, смен/сутки Производственная практика Вводится вручную. Обязательное условие (ограничение) R х S < 24, при определенной модернизации программного обеспечения, должно соблюдается автоматически
S 2-й задаваемый организационный параметр -L смены, час./смену
T 2-я поверка трудоемкости, чел.-ч =P(7-9)*K(7-9) *R(7-9)*S(7-9) Произведение ОТМ, чел., на заданную продолжительность СМР-чп, сутки, и на 1-й и 2-й задаваемые организационные параметры -К сменности, смен/сутки, и L смены, час./смену, соответственно.
U Заданный коэфф-т использования суточного времени =R(7-9) *S(7-9)/24 Отношение произведения 1 -го и 2-го задаваемых организационных параметров — К сменности, смен/сутки, и L смены, час./смену, соответственно, к продолжительности календарных суток, час. -24.
V Заданный коэфф-т освоения трудоемкости =T(7-9)/H(7-9) Отношение 2-й «поверочной» трудоемкости к ее нормативному значению. Заданный коэфф-т освоения трудоемкости (поле V), по соей абсолютной величине, всегда совпадает с заданным коэфф-том использования суточного времени (поле Щ
i Не можете найти то, что вам нужно? Попробуйте сервис подбора литературы.
W Расчетная производственная мощность, чел./смену =P(7-9)/V(7-9) ОТМ, чел. делится на заданный коэфф-т освоения трудоемкости, равный заданному коэфф-ту использования суточного времени.
X 3-я поверка трудоемкости, чел.-ч =K(7-9)*R(7-9) *S(7-9)*W(7-9) Произведение заданной продолжительности СМР-чп, суток, 1 -го и 2-го задаваемых организационных параметров — К сменности, смен/сутки, и L смены, час./смену, соответственно, и расчетной производственной мощности, чел./смену. 3-я «поверочная»
трудоемкость всегда равна нормативной трудоемкости СМР-чп
Y Итоговый коэфф-т освоения трудоемкости =X(7-9)/H(7-9) Отношение 3-ей «поверочной» и нормативной трудоемкости СМР-чп. Итоговый коэфф-т освоения трудоемкости всегда равен единице, что подтверждает правильность расчетов.
Z Эмпирический коэфф-т использования рабочего времени Производственная практика Вводится вручную. Отражает сложившийся уровень различных потерь рабочего времени
AA Требуемый списочный состав рабочих, чел =W(7-9)*R(7-9) /Z(7-9) Произведение расчетной производственной мощности, чел./смену, и 1-го задаваемого организационного параметра — К сменности, смен/сутки, делится на эмпирический коэфф-т использования рабочего времени, который всегда меньше или равен единице.
AB . Необходимая производственная мощность, звеньев/смену =AA(7-9)/ L(7-9) Требуемый списочный состав рабочих, чел., делится на состав звена по ЕНиР
Список использованной литературы:
1. Методические рекомендации по разработке и оформлению проекта организации строительства и проекта производства работ МДС 12-81.2007, Москва 2007 URL: http://files.stroyinf.ru/Data1/49/49748/ Дата обращения: 30.09.2015.
2. СНиП 1.04.03-85 Нормы продолжительности строительства и задела в строительстве предприятий, зданий и сооружений [Текст] — М.: ЦИТП Госстроя СССР, 1986.
Елисеева Людмила Геннадьевна
Д.т.н., профессор РЭУ им. Г.В. Плеханова,
г. Москва, РФ E-mail: eliseeva-reu@mail.ru Гришина Екатерина Валерьевна ассистент РЭУ им. Г.В. Плеханова, г. Москва, РФ E-mail: 7-katerina@mail.ru
ОТЛИЧИТЕЛЬНЫЕ ПРИЗНАКИ ВЫЯВЛЕНИЯ НАРУШЕНИЯ ТЕХНОЛОГИИ ПРОИЗВОДСТВА ГРАНАТОВОГО СОКА ЗА СЧЕТ ИСПОЛЬЗОВАНИЯ КОЖУРЫ И КОСТОЧЕК
Статья посвящена вопросам идентификации и фальсификации гранатовых соков и соковой продукции. Особое внимание уделено химическому составу гранатового сока и кожуры гранатов. На основании проведенного хроматографического исследования было выявлено нарушение технологии производства соков прямого отжима. Данная проблема мало изучена и требует дальнейших исследований.
Гранатовый сок, хроматография, фенольные соединения, идентификация, фальсификация, технология
производства, сок прямого отжима, свежеотжатый сок
Учет и налогообложение СМР, выполненных хозспособом
Выполнение строительно-монтажных работ (СМР) хозяйственным способом осуществляют нестроительные организации, которые самостоятельно занимаются новым строительством, расширением, реконструкцией, техническим перевооружением и модернизацией действующих мощностей для собственных нужд, собственными силами, без привлечения специализированных подрядных строительно-монтажных организаций.
Учим правильно вести бухгалтерский учет в строительных компаниях на курсе повышения квалификации «Учет в строительстве» .
Вы узнаете об учете капитальных вложений, долевого строительства, их особенностях для инвестора, подрядчика, застройщика и заказчика.
Курс ведут эксперты из строительной сферы, которые на живых примерах, с тестами и практическими заданиями помогут освоить материал.
После прохождения курса выдаем официальное удостоверение о повышении квалификации на 120 часов и вносим его в реестр ФИС ФРДО Рособрнадзора.
Посмотреть бесплатный урок
- производство СМР осуществляются организацией самостоятельно, без привлечения подрядчика;
- функции заказчика и подрядчика выполняются самим инвестором;
- в организации могут создаваться специализированные структурные строительные подразделение (например, отдел капитального строительства — ОКС);
- договорные отношения между организацией и ее структурными подразделениями, осуществляющими СМР, отсутствуют, основой регулирования взаимоотношений является внутрихозяйственный заказ;
- СМР осуществляется для собственных нужд.
Специализированное структурное подразделение фирмы (ОКС) создает собственную производственную базу, приобретает или берет в аренду строительные машины и механизмы, инструмент и инвентарь, обеспечивает стройку строительными материалами, конструкциями и деталями, проектно-сметной документацией, рабочими и инженерно-техническими кадрами.
К СМР, выполненным хозспособом, относятся и работы, для выполнения которых организация выделяет на стройку рабочих основной деятельности с выплатой им заработной платы по нарядам строительства.
Следует иметь в виду, что не все работы относятся к выполненным хозспособом. К ним не относятся:
- работы, выполненные цехами основной деятельности по договорам и соглашениям с ОКСами этой же организации, когда расчеты за выполненные работы производятся в порядке, установленном для подрядных организаций;
- работы, выполненные подрядными организациями по собственному строительству. Объем таких работ включается в объемы работ, выполненные подрядным способом;
- отдельные объемы работ, выполненные подрядными организациями, при осуществлении стройки в целом хозяйственным способом.
В ходе производства работ хозспособом у организации может возникнуть необходимость в оформлении соответствующих лицензий. Выполнение функций заказчика не входит в перечень работ, составляющих лицензируемые виды строительной деятельности. Согласно ст.17 Федерального закона от 08.08.2001 N 128-ФЗ «О лицензировании отдельных видов деятельности» лицензируется проектирование и строительство зданий и сооружений I и II уровней ответственности в соответствии с государственным стандартом. Временные сооружения и одноэтажные жилые дома с пониженным (III) уровнем ответственности разрешено строить без лицензии.
Поскольку лицензии выдаются на определенный срок, затраты на их приобретение носят длящийся характер. В бухгалтерском учете расходы по приобретению лицензии списываются в соответствии с принятым в организации (согласно приказу по учетной политике) порядком (равномерно, пропорционально объему продукции и др.) в течение срока действия лицензии и осуществления лицензируемой деятельности.
Организация должна получить разрешение на выполнение СМР. Разрешение выдаются органами Госархстройнадзора России, а в городах и районах, где они отсутствуют, — органами архитектуры и градостроительства на основании решения территориальных органов исполнительной власти о строительстве (реконструкции, расширении) объекта (п.2 Примерного положения о порядке выдачи разрешений на выполнение СМР, утвержденного приказом Минстроя России от 03.06.1992 N 131).
Для начала осуществления СМР, выполняемых хозяйственным способом, необходима проектно-сметная документация. Она может быть разработана специализированной организацией или в самой организации, если в штате у нее есть необходимое количество специалистов — инженеров, проектировщиков, сметчиков и т.п.
2. Бухгалтерский учет
Оcновными нормативными документами, используемыми при отражении в бухгалтерском учете операций по производству СМР хозспособом, являются:
Положение по бухгалтерскому учету «Учет основных средств» ПБУ 6/01, утвержденное приказом Минфина РФ от 30 марта 2001 г. N 26н,
Положение по бухгалтерскому учету «Учет займов и кредитов и затрат по их обслуживанию» (ПБУ 15/01), утвержденное приказом Минфина РФ от 2 августа 2001 г. N 60н,
Положение по бухгалтерскому учету «Учет договоров (контрактов) на капитальное строительство» ПБУ 2/94, утвержденное приказом Минфина России от 20.12.1994 N 167,
Положение по бухгалтерскому учету долгосрочных инвестиций, доведенное письмом Минфина России от 30.12.1993 N 160.
Последние два документа применяются с учетом других положений по бухгалтерскому учету.
Организация обязана вести раздельных учет затрат по основному виду деятельности и по строительной деятельности, поскольку, как правило, структурные подразделения (ОКСы) не выделяются на отдельный баланс.
Формирование фактической стоимости СМР, осуществляемых хозяйственным способом, осуществляется непосредственно на счете 08 «Вложения во внеоборотные активы», субсчет 08-3 «Строительство объектов основных средств».
Учет затрат на производство СМР в зависимости от видов объектов учет может быть организован позаказным методом или по методу накопления затрат за определенный период времени. Однако при осуществлении СМР хозспособом работы ведутся, как правило, по одному заказу, поэтому позаказный метод использовать нерационально. Традиционно используется метод накопления затрат за определенный период времени по видам работ и местам возникновения затрат.
Понятие «накладные расходы» (административно-хозяйственные расходы, расходы на обслуживание работников, осуществляющих строительство, расходы на организацию работ на строительных площадках, прочие накладные расходы) не используется, поэтому все расходы, носящие характер общепроизводственных или общехозяйственных расходов, и относящиеся к производству СМР. списываются непосредственно со счетов учета производственных затрат в дебет субсчета 08-3 «Строительство объектов основных средств».
В фактические затраты включаются расходы по содержанию подразделений, занятых организацией строительства (п.8 ПБУ 2/94), выполняющих функции заказчика строительства (в частности для подготовки и сопровождения проектно-сметной документации, организации и осуществления контроля за сроками и качеством строительства и т.д.), а также затраты на возведение временных титульных сооружений.
Специализированная техника, приобретенная или арендованная для производства работ, как правило, обслуживается силами вспомогательных производств организации. Поэтому эти затраты учитываются на счете 23 «Вспомогательные производства», как и затраты на возведение временных нетитульных сооружений. Затем они включаются в счет 08-3.
Расходы на перевозку материалов и строительных конструкций в пределах стройки (объекта), включая расходы по оплате труда рабочих по погрузке и загрузке, а также затраты по вывозу и ввозу грунта, учитываются ежемесячно по статье «Расходы по содержанию и эксплуатации строительных машин и механизмов».
Ежемесячно выполняемые хозяйственным способом физические объемы СМР оформляются актом об их приемке (форма N КС-2), который подписывается руководителем организации и исполнителем работ — руководителем структурного подразделения (ОКСа).
Все расходы, связанные со строительством объекта, заносятся в Журнал учета выполненных работ (форма N КС-6а). Он ведется отдельно по каждому объекту, а затем на его основе заполняется Общий журнал выполненных работ (форма N КС-6). Общий журнал выполненных работ должен быть пронумерован, прошнурован, подписан руководителем и главным бухгалтером, а также скреплен печатью организации.
Приведем типовые бухгалтерские проводки по оформлению фактических расходов на СМР, выполняемых хозспособом, с указанием первичных документов, которые служат основанием для нее.
Товарная накладная (форма N ТОРГ-12)
Отражена стоимость строительных материалов согласно расчетным документам поставщика (без НДС)
Требование-накладная (форма № М-11), лимитно-заборная карта (форма № М-8), акт на списание строительных материалов
Списана стоимость переданных материальных ценностей на строительные и монтажные работы
Товарная накладная (форма N ТОРГ-12)
Отражена стоимость оборудования, требующего монтажа, согласно расчетным документам поставщика (без НДС)
Внутренний акт о приемке оборудования к монтажу
Передано в монтаж рабочим оборудование, требующее монтажа
Акце6пт счетов, акт о приемке выполненных работ, оказанных услуг
Отражены прочие расходы, связанные с содержанием площадок, монтажными работами, приемкой и хранением материальных ценностей и инструментов (без НДС)
Отражена сумма НДС со стоимости оборудования, требующего монтажа, строительных материалов, приобретенных работ и услуг
Оплачены оборудование и материалы и услуги
Разработочная таблица-расчет амортизации ОС, Справка бухгалтерии
Начислена амортизация по основным средствам, используемым при капстроительстве и СМР работах
Разработочная таблица-расчет амортизации ОС, Справка бухгалтерии
Начислена амортизация по нематериальным активам, используемым при СМР (строительная технология)
Списана часть расходов будущих периодов, приходящихся на строительство объекта (лицензия, затраты на ранее произведенный текущий ремонт техники)
Авансовый отчет (форма N АО-1), служебное задание на командировку (форма № Т-10а)
Списаны расходы, произведенные подотчетным лицом, связанные с осуществлением СМР
Акт, накладные разных видов, перевозочные документы, рапорты о работе строительных машин, счета за энергоресурсы, путевые листы на работу автомашин
Отражены затраты вспомогательных производств, привлеченных к выполнению СМР
Разработочная таблица по распределению услуг, наряд, расчетно-платежная ведомость (форма №Т-49), табель учета использования рабочего времени (форма Т-12)
Начислена зарплата строительным рабочим за выполнение СМР
расчетно-платежная ведомость (форма №Т-49), табель учета использования рабочего времени (форма Т-12)
Начислены ЕСН и взносы в ФСС на зарплату лиц, участвующих в СМР
Создан резерв на предстоящую оплату отпусков рабочим строймонтажных профессий
Справка бухгалтерии, договор страхования
Учтена сумма страховых платежей по имуществу, используемому в строительстве
Ведомость распределения затрат
Списана доля общехозяйственных расходов на затраты по СМР
Кредитный договор, справка бухгалтерии
Начислены проценты по кредитам и займам, полученным на капвложения (до момента ввода объекта в эксплуатацию)
Табеля учета использования рабочего времени (форма № Т-12), требование-накладная (форма М-11), акты выполненных работ и др.
Учтены расходы, имевшие место при временно эксплуатации готового объекта до получения свидетельства о его гос. регистрации
Сличительные ведомости результатов инвентаризации ТМЦ (форма № ИНВ-19), ведомость учета результатов, выявленных инвентаризацией (форма № ИНВ-26), приказ руководителя
Списаны недостачи и потери от порчи ценностей, выявленные при инвентаризации объекта
Акт приемки законченного строительством объекта приемочной комиссией (форма № КС-14), акт приемки-передачи ОС(форма ОС-1), акт гос.регистрации
Принят в эксплуатацию сданный объект ОС
Договор купли-продажи, акт приема-передачи
Списаны расходы по объектам незавершенных СМР (проданных, переданных безвозмездно, переданных в качестве вклада в уставный капитал)
С начала строительства до ввода объектов в эксплуатацию затраты по возведению объекта составляют незавершенное строительство (п.3.1.1 Положения по бухгалтерскому учету долгосрочных инвестиций, ПБУ 2/94). Они отражаются в бухгалтерском балансе по статье «Незавершенное строительство» (строка 130) по фактическим затратам. То есть, в данную строку включаются остатки по счетам: счет 07 «Оборудование к установке», счет 08 «Вложения во внеоборотные активы», счет 16 «Отклонение в стоимости материальных ценностей» (в части учтенных на счете 16 отклонений, относящихся к оборудованию, приобретенному для монтажа), счет 60 «Расчеты с поставщиками и подрядчиками» (в части авансов, выданных заказчиком-застройщиком (инвестором) в связи с осуществлением капитальных вложений).
Построенный объект должен быть принят специальной комиссией. Составляется Акт приемки законченного строительством объекта приемочной комиссией (форма N КС-14).
Законченные строительством здания и сооружения, установленное оборудование, законченные работы по реконструкции объектов, увеличивающие их первоначальную стоимость, приемка в эксплуатацию которых оформлена в установленном порядке, зачисляются в состав основных средств на основании акта приемки-передачи основных средств (типовые формы N ОС-1, ОС-1а, ОС-1б, утвержденные Постановлением Госкомстата РФ от 21 января 2003 г. N 7).
Объект незавершенного строительства является недвижимым имуществом (ст.130 ГК РФ). Право собственности на здания, сооружения и другое вновь создаваемое недвижимое имущество, подлежащее государственной регистрации, возникает с момента такой регистрации (ст.219 ГК РФ).
Государственная регистрация прав на недвижимое имущество и сделок с ним представляет юридический акт признания и подтверждения государством возникновения, ограничения, перехода и прекращения права собственности на недвижимые вещи (см. Федеральный закон от 21 июля 1997 г. N 122-ФЗ «О государственной регистрации прав на недвижимое имущество и сделок с ним»).
До государственной регистрации объект представляет собой совокупность строительных материалов и конструкций, в которую вложен труд строителей. Объекты недвижимости, право собственности на которые не зарегистрировано в едином государственном реестре, не могут быть приняты к бухгалтерскому учету в качестве объектов основных средств (п.41 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утвержденного Приказом Минфина России от 29.07.1998 N 34н). Указанные объекты, включая объекты фактически эксплуатируемые, до момента регистрации права собственности на них должны отражаться на счете 08 «Вложения во внеоборотные активы» (см. Письмо Минфина РФ от 8 апреля 2003 г. N 16-00-14/121 «О принятии объектов недвижимости к бухгалтерскому учету»).
Поэтому даже при наличии акта приемки-передачи основных средств, объекты не подлежат принятию к бухгалтерскому учету в качестве объекта основных средств до представления свидетельства об их государственной регистрации (если таковая требуется по законодательству).
После получения свидетельства о государственной регистрации права собственности объект принимается к бухгалтерскому учету в составе основных средств и его первоначальная стоимость списывается со счета 08-3- в дебет счета 01 «Основные средства».
Организация определяет инвентарную стоимость объекта в размере фактических затрат по его возведению (п.8 Положения по бухгалтерскому учету «Учет основных средств» ПБУ 6/01, утвержденного Приказом Минфина России от 30.03.2001). Расходы на государственную регистрацию права собственности на объект формируют в бухгалтерском учете его первоначальную стоимость.
По введенным с эксплуатацию объектам основных средств амортизация начисляется с первого числа месяца, следующего за месяцем ввода в эксплуатацию.
При начисления амортизации по объектам недвижимости следует руководствоваться пунктом 22 Положения о порядке начисления амортизационных отчислений по основным фондам в народном хозяйстве, утвержденное Госпланом СССР, Минфином СССР, Госбанком СССР, Госкомцен СССР, Госкомстатом СССР, Госстроем СССР 29.12.90 N ВГ-21-Д/144/17-24/4-73. Положение было разработано во исполнение Постановления Совета Министров СССР от 22 октября 1990 г. N 1072 «О единых нормах амортизационных отчислений на полное восстановление основных фондов народного хозяйства СССР», которое не отменено и продолжает действовать по настоящее время. По не оформленным актами приемки объектам капитального строительства или их частям, но фактически эксплуатируемым теми организациями, которым они будут переданы в основные средства или с их согласия другими организациями, амортизация начисляется в общем порядке — с первого числа месяца, следующего за месяцем ввода в эксплуатацию. Основанием для начисления суммы амортизации является справка о стоимости указанных объектов или их частей по данным учета капитальных вложений. При оформлении актами о приемке ввода в действие этих объектов и зачисления их в состав основных средств производится уточнение ранее начисленной суммы амортизации. Отражение в бухгалтерском учете сумм начисленной амортизации по этим объектам недвижимости производится в общеустановленном порядке.
В случае необходимости продажи объекта незавершенного строительства, право на этот объект также подлежит государственной регистрации. Государственную регистрацию не завершенных строительством объектов, не являющихся предметом действующего договора строительного подряда, обязан осуществлять заказчик. Он обязан представлять покупателю свидетельство о государственной регистрации объекта (п. 2 ст.25 Федерального закона от 21.07.1997 N 122-ФЗ «О государственной регистрации прав на недвижимое имущество и сделок с ним»).
3. Налоговый учет
3.1. налог на прибыль
В целях налогообложения прибыли основные средства, сооруженные хозспособом, относятся к амортизируемому имуществу (п.1 ст.256, п.1 ст.257 НК РФ).
Для формирования стоимости амортизируемого имущества, построенного хозспособом, необходимо учитывать в совокупности следующие нормы главы 25 НК РФ:
— первоначальная стоимость основного средства определяется как сумма расходов на его приобретение, сооружение, изготовление, доставку и доведение до состояния, в котором оно пригодно для использования, за исключением сумм налогов, подлежащих вычету или учитываемых в составе расходов в соответствии с НК РФ (п.1 ст.257 Кодекса);
— при использовании налогоплательщиком объектов основных средств собственного производства их первоначальная стоимость определяется как стоимость готовой продукции, исчисленная на основании п.2 ст.319 НК РФ, увеличенная на сумму соответствующих акцизов для основных средств, являющихся подакцизными товарами (абз.8 п.1 ст.257 Кодекса);
— при определении налоговой базы не учитываются расходы по приобретению и (или) созданию амортизируемого имущества (ст.270 НК РФ).
Долгое время шел спор, включать ли косвенные затраты в первоначальную стоимость основного средства, ведь стоимость готовой продукции в налоговом учете определяется в размере прямых расходов (без учета косвенных).
Ключом для понимания механизма определения стоимости основных средств собственного производства служит норма п.5 ст.270 НК РФ. В частности, из этой нормы следует, что затраты, связанные с созданием амортизируемого имущества, не могут быть учтены как расход для целей исчисления налога на прибыль. Данная норма является приоритетной, поскольку устанавливает общий порядок в отношении расходов, связанных с амортизируемым имуществом.
Иными словами, для определения первоначальной стоимости амортизируемого имущества необходимо учитывать все (за исключением внереализационных) расходы по его созданию, прямые и косвенные, поскольку эти расходы в период их возникновения не принимаются в расчет налоговой базы.
В Методических рекомендациях по применению главы 25 «Налог на прибыль организаций» части второй Налогового кодекса Российской Федерации», утвержденных приказом МНС РФ от 20 декабря 2002 г. N БГ-3-02/729, МНС РФ разъяснило свою позицию по данному вопросу (см. п. 3 раздела 5.3).
МНС РФ сообщает, что п.1 ст.257 НК РФ не относится к основным средствам, созданным организацией при строительстве хозспособом. Стоимость сооружаемых хозспособом основных средств формируется в общеустановленном порядке путем суммирования всех расходов, связанных с сооружением объекта и доведением до состояния, пригодного к эксплуатации.
А оценка основных средств по сумме прямых затрат должна осуществляться только в том случае, если в качестве основных средств налогоплательщик использует готовую продукцию собственного производства, т.е. ту продукцию, которую он одновременно реализует на сторону, и оценивает в сумме прямых затрат.
Одновременно МНС РФ подтверждает, что расходы, для учета которых в целях исчисления прибыли установлен особый порядок, в первоначальную стоимость объекта основных средств не включаются. Такими расходами, например, являются:
— плата за государственную регистрацию права собственности на построенный объект, сумма которой относится к прочим расходам, связанным с производством и реализацией (пп.40 п.1 ст.264 НК РФ),
— расходы по страхованию имущества (статья 263 НК РФ),
— проценты по кредитам банка, полученного на приобретение основного средства (п. 11.1. ст. 250 и пп. 2 п.1 ст. 265 НК РФ),
— суммовые разницы (внереализационные доходы и расходы, пп. 5.1.п.1 ст. 265 НК РФ).
То есть, на сумму этих затрат первоначальная стоимость основного средства, возведенного хозспособом, в налоговом учете не совпадает с аналогичной стоимостью, исчисленной для целей бухгалтерского учета.
Пример.
Организация строит объект основных средств хозяйственным способом. Затраты на строительство составили:
сырье и материалы — 396 000 руб. (в том числе НДС — 66 000 руб.);
расходы на оплату труда — 160 000 руб.;
отчисления на социальные нужды — 60 000 руб.;
расходы в виде процентов по заемным средствам — 70 000 руб. (в том числе сверх норм — 10 000 руб.).
Итого расходов без НДС — 620 000 руб.; итого НДС — 66 000 руб. Срок полезного использования установлен организацией при вводе объекта в эксплуатацию 50 мес., способы начисления амортизации в обоих видах учета — линейный.
Стоимость объекта основных средств, сформированная в бухгалтерском учете, составит 620 000 руб. В налоговом учете она равна 550 000 руб. Это связано с тем, что расходы в виде процентов по заемным средствам (70 000 руб.) включаются в налоговом учете во внереализационные расходы. При этом 60 000 руб. будут признаны в налоговом учете в качестве внереализационных расходов единовременно (пп. 2 п. 1 ст. 265 НК РФ), а 10 000 руб. не будут признаны, поскольку являются сверхнормативными расходами (п.8 ст. 270 НК РФ).
Согласно п.12 ПБУ 18/02 60 000 руб. составляют налогооблагаемые временные разницы, поскольку в отчетном периоде в налоговом учете признаются расходы, а в бухгалтерском учете они будут признаны позднее. Поэтому в бухгалтерском учете будет осуществлена проводка:
Дебет 68 Кредит 77
— 14 400 (60 000 руб. * 24%) – отражены отложенные налоговые обязательства.
Сумма 10 000 руб. — постоянная разница, но появляется она постепенно лишь в последующих периодах по мере начисления амортизации, когда будет различаться бухгалтерская и налоговая амортизация.
Таким образом, в аналитике данного объекта основных средств отражаются постоянные разницы в размере 10 000 руб. и налогооблагаемые временные разницы в размере 60 000 руб., например следующим образом (без учета НДС).
Ежемесячная сумма амортизации в бухгалтерском учете составит 12 400 руб. (620 000 руб./50 мес.), в налоговом учете 11 000 руб. (550 000руб. /50 мес.). Из 1 400 руб. расхождения суммы амортизации 1200 руб. будет представлять собой погашение налогооблагаемых временных разниц (60 000 руб. /50 мес.), поэтому приходящаяся на них часть налоговых обязательств будет гаситься:
Дебет 77 Кредит 68
-288 руб. (14 400 руб. /50 мес. Или 12 000* руб. * 24%) – погашены отложенные налоговые обязательства.
Оставшаяся сумма 200 руб. (1400-1200) будет постоянной разницей по непринимаемым в налоговом учете процентам 10 000 руб. /50 мес.
Поэтому условный расход по налогу на прибыль текущего периода будет увеличиваться на постоянное налоговое обязательство:
Дебет 99 Кредит 68
-48 руб. (10 000 руб. /50 мес.=200* руб. * 24%) – отражено постоянное налоговое обязательство.
Конец примера
Обратите внимание: если в отчетном периоде вводится в эксплуатацию объект недвижимости, строительство которого было начато еще до момента вступления в силу главы 25 НК РФ, первоначальная стоимость этого объекта также будет определяться по сумме всех фактических затрат, в том числе произведенных до 01.01.02. При этом затраты, произведенные до 01.01.02 включаются в его стоимость в соответствии с действовавшими до 2002 года правилами бухгалтерского учета на счете учета капитальных вложений.
Амортизируемое имущество распределяется по амортизационным группам в соответствии со сроком его полезного использования, определенным налогоплательщиком самостоятельно на дату ввода в эксплуатацию данного объекта амортизируемого имущества с учетом классификации основных средств, утверждаемой Правительством РФ (п.1 ст.258 НК РФ).
В соответствии с абз.2 п.2 ст.259 Кодекса начисление амортизации по объекту амортизируемого имущества начинается с 1-го числа месяца, следующего за месяцем, в котором этот объект был введен в эксплуатацию.
Пунктом 8 ст.258 главы 25 «Налог на прибыль организаций» НК РФ предусмотрено, что основные средства, права на которые подлежат государственной регистрации в соответствии с законодательством Российской Федерации, включаются в состав соответствующей амортизационной группы с момента документально подтвержденного факта подачи документов на регистрацию указанных прав.
Поэтому момент начисления амортизации в бухгалтерском и налоговом учете могут также не совпадать.
3.2. Налог на имущество
С 01.01.02 расходы организации по возведению зданий и сооружений, монтажу оборудования, стоимость переданного в монтаж оборудования и другие расходы, предусмотренные сметами, сметно-финансовыми расчетами и титульными списками на капитальное строительство, включаются в расчет среднегодовой стоимости имущества организации по состоянию на первое число месяца квартала, следующего за истечением срока строительства (монтажа), установленного договором подряда в соответствии с проектно-сметной документацией (проектом организации строительства). Это связано с внесением Изменений и дополнений N 6 в инструкцию Госналогслужбы России от 08.06.1995 N 33 «О порядке исчисления и уплаты в бюджет налога на имущество предприятий», утвержденными приказом МНС России от 20.08.2001 N БГ-3-21/292.
Порядок включения в налоговую базу затрат на капитальные вложения разъяснен в письме МНС России от 27.04.2001 N ВТ-6-04/350:
«Затраты организации, осуществленные собственными силами (хозяйственным способом), на строительство (монтаж оборудования) учитываются для целей налогообложения после окончания нормативного срока строительства (монтажа оборудования), определяемого на основании строительных правил и нормативов, проектно-сметной документации и сроков на строительство (монтаж оборудования), установленных соответствующим внутрихозяйственным заказом.
При этом нормативный срок строительства (монтажа оборудования) определяется в указанном порядке на основании строительных нормативов, проектно-сметной документации и установленного в соответствии с ней графика работ.
Если нормативный срок проведения строительства, работ по монтажу, установленный внутрихозяйственным договором, не истек, капитальные затраты не подлежат включению в налоговую базу по налогу на имущество предприятий.
Следует иметь в виду, что срок строительства (монтажа оборудования) может продлеваться в установленном порядке. В этом случае капитальные вложения (затраты) подлежат включению в налоговую базу по окончании установленного внутрихозяйственным заказом на строительство (монтаж оборудования) уточненного срока строительства.
В том случае, если объекты, не завершенные строительством, законсервированы по решениям федеральных органов государственной власти, исполнительных органов власти субъектов Российской Федерации, органов местного самоуправления, то стоимость указанных объектов (затраты на строительство) не включается в налоговую базу по налогу на имущество предприятий в соответствии с п.»ж» ст.4 Закона РФ от 13.12.1991 N 2030-1 «О налоге на имущество предприятий»».
3.3. Налог на добавленную стоимость
В исчислении и принятии к вычету НДС при производстве СМР хозспособом есть 3 ключевых момента, связанных с датами.
Первый — на всю стоимость СМР необходимо начислить НДС. Второй — эту же сумму можно принять к вычету. Третий – можно принять к вычету «входной» НДС по материалам и услугам сторонних организаций, использованных при СМР.
Пойдем по порядку.
1. Строительно-монтажные работы, выполненные хозспособом, для собственного потребления, облагаются НДС (пп. 3 п. 1 ст. 146 НК РФ). Налоговая база при этом определяется как стоимость выполненных работ, исчисленная исходя из всех фактических расходов налогоплательщика на их выполнение (п.2 ст.159 НК РФ), то есть на всю стоимость стоимости выполненных работ, а также стоимость материалов, использованных при строительстве.
Иными словами, в налоговую базу включаются все расходы, которые формируют первоначальную стоимость объекта и отражаются по дебету счета 08 –3 «Строительство объектов основных средств». Это стоимость израсходованных материалов, зарплата, начисленная рабочим, ЕСН, взносы на страхование от несчастных случаев на производстве и т.д.
А в какой момент нужно начислять налог? Это нужно сделать в день принятия на учет объекта, завершенного капитальным строительством (п. 10 ст. 167 НК РФ).
При этом в НК РФ не сказано, что это день принятия объекта на бухгалтерский или налоговый учет. А по объектам, требующим государственной регистрации, это разные даты.
В п.8 ст.258 НК РФ установлено, что основные средства, права на которые подлежат государственной регистрации в соответствии с законодательством РФ, включаются в состав соответствующей амортизационной группы с момента документально подтвержденного факта подачи документов на регистрацию указанных прав.
Получается согласно НК РФ, что начисление НДС к уплате по выполненным СМР должно быть произведено в месяц подачи документов на гос. регистрацию.
Минфин РФ в письме от 24 сентября 2002 г. N 04-03-10/5 (база Консультант-Финансист) согласился с мнением МНС РФ, приведенном в п. 47 Методических рекомендаций по применению главы 21 «Налог на добавленную стоимость» Налогового кодекса Российской Федерации. НДС по выполненным СМР для собственного потребления следует исчислять по мере постановки на учет объекта завершенного капитального строительства (основных средств) в том налоговом периоде, начиная с которого начисляется амортизация, с учетом положений абз. 2 п. 2 ст. 259 НК РФ.
То есть НДС надо начислить в том месяце, когда фирма начала рассчитывать амортизацию, уменьшающую налог на прибыль. А делать это нужно в месяце, следующем за месяцем документально подтвержденного факта подачи документов на государственную регистрацию права собственности. Согласитесь, что это не совсем соответствует тексту приведенных статей НК РФ, но улучшает позицию налогоплательщика, если он воспользуется разъяснениями Минфина РФ и МНС РФ.
Отстаивать иную позицию о том, что налог нужно после завершения госрегистрации, налогоплательщик может в суде.
При начислении НДС на стоимость строительно-монтажных работ, выполненных для собственного потребления, предприятие должно выписать счет-фактуру в двух экземплярах — в момент принятия на учет построенного объекта. Один экземпляр этого счета-фактуры хранится в журнале учета выставленных счетов-фактур и подлежит регистрации в книге продаж в момент принятия на учет соответствующего объекта, завершенного капитальным строительством (п. 25 Правил ведения журналов учета полученных и выставленных счетов-фактур, книг покупок и книг продаж при расчетах по налогу на добавленную стоимость).
При заполнении Декларации по НДС сумма НДС, начисленная на стоимость выполненных хозспособом СМР, отражается по строке 240 Раздела I «Расчет общей суммы налога».
2. Вычетам подлежат суммы НДС, исчисленные при выполнении СМР для собственного потребления, стоимость которых включается в расходы, принимаемые к вычету (в том числе через амортизационные отчисления) при исчислении налога на прибыль организаций (абз.2 п.6 ст.171 НК РФ). Вычет производится по мере уплаты в бюджет налога в соответствии со статьей 173 НК РФ (абз.2 п.5 ст.172 НК РФ).
При этом под уплатой налога понимается уплата в бюджет суммы налога, причитающейся к уплате на основании налоговой декларации, в которой соответствующая сумма налога была отражена по строке 240 в составе общей суммы декларации (п. 47 Методических рекомендаций по применению главы 21 «Налог на добавленную стоимость»).
Сумма, предъявляемая к вычету, отражается по строке 367 раздела «Налоговые вычеты» Раздела I «Расчет общей суммы налога».
Счета-фактура (второй экземпляр), составленный при начислении НДС со всей суммы СМР в момент постановки на учет объекта, регистрируются в книге покупок в целях определения суммы налога на добавленную стоимость, предъявляемой к вычету.
3. Суммы НДС, предъявленные налогоплательщику по товарам (работам, услугам), использованным для выполнения СМР, также подлежат вычетам (абз.1 п.6 ст.171 НК РФ).
Порядок применения этих налоговых вычетов установлен в абз.1 п.5 ст.172 НК РФ. Вычет НДС по материалам и услугам, использованным при строительстве, производится по мере постановки на учет соответствующих объектов завершенного капитального строительства (основных средств) с момента, указанного в абз.2 п.2 ст.259 НК РФ. То есть в месяце, начиная с которого начисляется амортизация по объекту в налоговом учете.
Счета-фактуры, полученные от продавцов по приобретенным товарам (выполненным работам, оказанным услугам) для выполнения строительно-монтажных работ для собственного потребления, хранятся в журнале учета полученных счетов-фактур. В книге покупок их нужно зарегистрировать в том налоговом периоде, в котором НДС по этим ТМЦ подлежит вычету.
В налоговой декларации по строке 363 в подразделе «Налоговые вычеты» показывается сумма налога по товарам (работам, услугам), фактически использованных при выполнении с 01.01.2001 г. строительно-монтажных работ хозспособом, в декларации того месяца (либо квартала, если организация отчитывается по НДС ежеквартально), в котором объект начинает амортизироваться в налоговом учете. Это происходит в месяце (квартале), следующем за тем, когда документы были поданы на регистрацию.
Обобщим сказанное. В месяце, следующем за месяцем ввода объекта в эксплуатацию, начисляется НДС по СМР, выполненным для собственного потребления, и сумма НДС, уплаченная поставщикам материалов, принимает к вычету. Суммы НДС по СМР, выполненным для собственного потребления, принимает к вычету не ранее того налогового периода, в котором исчисленная сумма налога была уплачена в бюджет.
Пример.
Организация закончила возведение хозспособом здания в марте 2003 г. В этом же месяце направило документы на регистрацию права собственности. Здание введено в эксплуатацию и принято к налоговому учете цех в марте 2003 г.
Стоимость материалов, израсходованных на строительство и оплаченных поставщикам, составила 360 000 руб., в том числе НДС — 60 000 руб. Работникам, занятым в строительстве, начислена зарплата в размере 180 000 руб. На эту сумму начислены ЕСН, пенсионные платежи и взносы на страхование от несчастных случаев в размере 65 520 руб. Декларации по НДС «Комбинат» представляет ежемесячно. Расходы на строительство здания составили 545 520 руб. ((360 000 — 60000) + 180 000 + 65 520).
Амортизация по объекту начинает начисляться с 01.04.03.
Сумма НДС по итогам декларации за апрель, уплачена 19 мая.
В апреле (если следовать рекомендациям МНС РФ и Минфина РФ) будут осуществлены бухгалтерские проводки:
Дебет 19 Кредит 68
— 109 104 руб. (545 520 руб. х 20%)– начислен НДС к уплате в бюджет со стоимости СМР, выполненных хозспособом,
Сумма отражается по строке 240 Декларации за апрель.
Дебет 68 Кредит 19
— 60 000 руб.– принят к вычету НДС, уплаченный в бюджет (отраженный в декларации) со стоимости СМР, выполненных хозспособом,
Сумма отражается по строке 363 Декларации за апрель.
Поскольку НДС по итогам декларации за апрель был уплачен в мае, то НДС по СМР может быть принят в декларации за май:
Дебет 68 Кредит 19
— 109 104 руб.– принят к вычету НДС, уплаченный в бюджет со стоимости СМР, выполненных хозспособом,
Сумма отражается по строке 367 Декларации по налогу на прибыль за май.
Фомичева Л. П., налоговый консультант,
тел. (095) 728-82-40, 8-902-613-0053
E-mail: l_fom@mail.ru
Опубликовано в журнале «Консультант» №19/2003
Риски при освоении контрактной стоимости СМР при строительстве на объектах госзаказа
Нормативно-правовые изменения в сфере ценообразования строительства обязывают подрядную организацию проводить полноценную аналитику технической и конкурсной документации на этапе тендерных торгов, соотносить полученные результаты с особенностями ведения производственно-хозяйственной деятельности. В статье обобщен опыт экспертных проверок СМР на объектах государственного заказа в течение 2020 г., на конкретных примерах рассматриваются наиболее распространенные риски при определении контрактной стоимости СМР.
Особенности формирования контрактной (договорной) цены при строительстве объекта
При формировании контрактной (договорной) цены при строительстве объекта необходимо учитывать следующие особенности:
1.1. Государственные источники как распорядители бюджетных средств (ГРБС).
1.2. Внебюджетные источники.
2.1. Бюджетные организации системы РФ.
2.2. Муниципальные организации.
2.3. Юридические лица с государственным участием.
3. Применяемую в закупочной деятельности нормативно-правовую базу:
3.1. Федеральный закон от 05.04.2013 № 44-ФЗ «О контрактной системе в сфере закупок товаров, работ, услуг для обеспечения государственных и муниципальных нужд» (в ред. от 24.02.2021; далее — Закон № 44-ФЗ), а также все действующие методики Минстроя России.
3.2. Федеральный закон от 18.07.2011 № 223-ФЗ «О закупках товаров, работ, услуг отдельными видами юридических лиц» (в ред. от 24.02.2021; далее — Закон № 223-ФЗ), действующие методики Минстроя России и действующие методики отрасли.
3.3. Закон № 223-ФЗ, действующие методики Минстроя России, действующие методики отрасли и действующие методики предприятия.
3.4. Методики Минстроя России по усмотрению заказчика (только для внебюджетных источников инвестиций).
4. Тип цены строительного объекта:
4.1. Твердая (ст.709 Гражданского Кодекса РФ (далее — ГК РФ)).
4.2. Приблизительная (ст.709 ГК РФ).
5. Метод определения стоимости строительства объекта на стадии архитектурно-строительного проектирования[1]:
5.1. Базисно-индексный метод.
5.2. Ресурсно-индексный метод.
6. Организационно-технические особенности:
6.1. Природно-климатическое влияние (разная доля зимнего периода на территории РФ, сезонность выполняемых СМР, разная доля затрат на организацию строительного процесса).
6.2. Мобильность используемых ресурсов (вахтовый метод работ, перебазировка техники, сложности транспортировки материалов и оборудования).
6.3. Соотношение СМР, выполняемых собственными силами и с помощью субподряда.
7. Степень сложности ресурсообеспечения строительства:
7.1. Высокая (объекты со сложными логистическими схемами доставки или доставка только воздушным транспортом).
7.2. Средняя (объекты с доставкой ресурсов разными видами транспорта из близлежащих областей на расстояние более 30 км).
7.3. Низкая (объекты с доставкой ресурсов одним видом транспорта в пределах области строительства объекта на расстояние до 30 км).
8. Виды выполняемых на объекте СМР:
8.1. Строительство объектов капитального строительства, расположенных на территории РФ.
8.2. Реконструкция объектов капитального строительства, расположенных на территории РФ.
8.3. Капитальный ремонт объектов капитального строительства, расположенных на территории РФ.
8.4. Снос объектов капитального строительства, расположенных на территории РФ.
8.5. Сохранение объектов культурного наследия (памятников истории и культуры) народов РФ, расположенных на территории РФ.
8.6. Строительство объектов некапитального строительства, расположенных на территории РФ.
9. Вид закупки подрядных работ:
9.1. Конкурентный способ определения подрядчика.
9.2. Закупка у единственного Поставщика.
10. Способ выполнения СМР:
10.2. Собственными силами генподрядной организации.
Нормативно-правовое обновление в сфере ценообразования
С 2004 г. для определения стоимости строительства объекта действовала МДС 81-35.2004 «Методика определения стоимости строительной продукции на территории Российской Федерации». Ее положения распространялись на все предприятия строительного комплекса РФ при определении стоимости строительства объектов, вне зависимости от источников финансирования, осуществляемых на территории РФ, а также при формировании цен на строительную продукцию и расчетах за выполненные работы.
По сути МДС 81-35.2004 была универсальным документом по определению стоимости строительства объекта практически на всех стадиях жизненного цикла строительства для всех источников инвестиций. Она была обоснованием принятых ценовых решений как для заказчика, так и для подрядчика при исполнении обязательств по контракту.
Но эта Методика больше не применяется — отменена Приказом Минстроя России от 06.10.2020 № 592/пр (далее — Приказ № № 592/пр). Поэтому рассмотрим актуальный механизм формирования контрактной (договорной) цены строительства объекта, в котором акцент сделан на снижение рисков производственно-хозяйственной деятельности для подрядной организации.
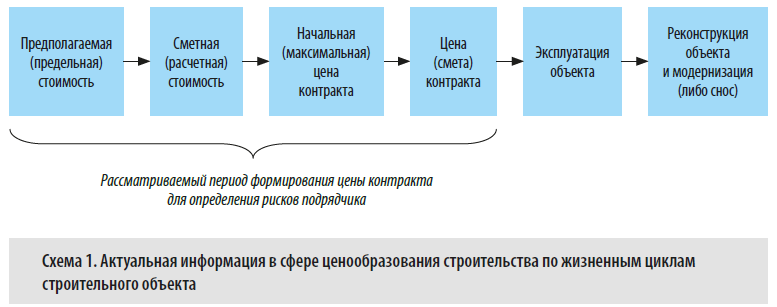
Федеральный закон от 27.06.2019 № 151-ФЗ в ред. от 13.07.2020) четко разграничил понятия сметной стоимости, начально-максимальной цены и цены контракта на законодательном уровне (см. схему 1):
• сметная стоимость строительства определяется и применяется на стадиях подготовки проектной документации и прохождения ее экспертизы;
• начально-максимальная цена контракта определяется и применяется на стадиях осуществления закупок, для обеспечения государственных и муниципальных нужд;
• цена контракта определяется и применяется на стадиях исполнения сторонами своих обязательств по итогам проведения конкурсных (иных) процедур определения подрядчика.
Благодаря этому разграничению определены этапы определения цены контракта, разработаны нормативно-правовые основы для ее расчета.
При формировании договорной цены подрядная организация, выполняющая СМР на объектах государственного заказа, должна учитывать следующие нововведения (см. также схему 2):
• с 31.03.2020 введена в действие новая редакция сметно-нормативной базы ФСНБ-2020: ГЭСН, ФЕР, ФССЦ, ценники на перевозки грузов[2].
• при расчете сметной стоимости базисно-индексным методом нужно применять новую Методику по расчету индексов к СМР[3];
• введена новая Методика[4] для определения сметной стоимости строительства на стадии архитектурно-строительного проектирования для объектов государственного бюджета;
• введена новая Методика расчета начально-максимальной цены контракта (НМЦК) проектно-сметным методом[5].
Теперь подрядная организация, принимая решение об участии в строительстве объекта, должна соотносить плановые затраты на СМР с совершенно новыми нормативно-правовыми методиками, по которым определяется НМЦК. Причем этот подход распространяется как на генерального подрядчика, так и на Субподрядные организации, которые, как правило, выполняют СМР по «зеркальному» договору.
При исполнении обязательств по контракту (договору) все участники строительства объекта должны соблюдать принцип эффективности использования бюджетных средств (ст. 34 Бюджетного кодекса РФ.
Риски освоения контрактной (договорной) стоимости СМР
Игнорирование новых Методик в определении начально-максимальной цены контракта приведет к срыву сроков строительства объекта, появлению кассовых разрывов в производственно-хозяйственной деятельности, невозможности выплачивать заработную плату работающим и покупать материалы для СМР. Есть огромный риск пополнить ряды объектов незавершенного строительства в РФ.
По итогам проверки Счетной палаты РФ от 19.11.2020, общий объем вложений в объекты незавершенного строительства (ОНС) по главным распорядителям средств федерального бюджета и субъектам Российской Федерации составил 3,9 трлн руб., а количество ОНС составило 63,9 тыс. Число объектов, строительство которых было законсервировано или приостановлено, — 4,3 тыс., а количество объектов со сроком строительства более 5 лет («долгострой») достигло 3,4 тыс.
Поэтому потенциальному генподрядчику очень важно предусмотреть возможные риски освоения контрактной (договорной) стоимости СМР при строительстве или реконструкции объектов государственного заказа еще на стадии тендерных торгов. Для этого нужно изучить конкурсную и техническую документацию, проекта контракта и соответствующие приложения.
Рассмотрим самые распространенные риски, которые были выявлены при экспертных проверках СМР на объектах государственного заказа в течении 2020 г.
Риск 1. Неверно определен тип контрактной (договорной) цены.
Потенциальный генподрядчик, по опыту выполнения СМР на прежних объектах, при планировании рентабельности по объекту рассчитывал, что стоимости СМР увеличится на 10 %.
Согласно ст. 709 ГК РФ цена работы (смета) может быть приблизительной или твердой. Если в договоре подряда нет других указаний, цена работы считается твердой.
Если заключается контракт с твердой ценой, она определяется на весь срок исполнения контракта, а изменять его условия нельзя. Исключение — случаи, предусмотренные ст. 95 Закона № 44-ФЗ[6].
Изменить существенные условия контракта можно по соглашению сторон, если эта возможность была предусмотрена конкурсной документацией и самим контрактом[7]. Задача экспертов службы потенциального генподрядчика — изучить конкурсную документацию и констатировать, что согласно тексту проекта контракта на строительство объекта такая возможность есть.
Пороговый процент допустимых изменений регламентирует подп. «в» п. 1 ч. 1 ст. 95 Закона № 44-ФЗ, согласно которому при изменении объема и (или) видов выполняемых работ по контракту, предметом которого является выполнение работ по строительству, реконструкции, капитальному ремонту, сносу объекта капитального строительства, проведению работ по сохранению объектов культурного наследия, допускается изменение цены контракта не более, чем на 10 % с учетом положений бюджетного законодательства РФ.
Итак, перечислим все случаи, когда можно изменить условия контракта:
• ч. 2 ст. 34 Федерального закона № 44-ФЗ;
• п. 1 ч. 1 ст. 95 Федерального закона № 44-ФЗ;
• подп. «в» п. 1 ч. 1 ст. 95 Федерального закона № 44-ФЗ.
Как устранить риск?
Службе потенциального генподрядчика необходимо проверить, предусмотрена ли в проекте контракта возможность изменить цену строительства (или реконструкции) объекта. Такая возможность предполагается государственным распорядителем бюджетных средств далеко не на каждом строительном объекте.
[1] Методика определения сметной стоимости строительства, реконструкции, капитального ремонта, сноса объектов капитального строительства, работ по сохранению объектов культурного наследия (памятников истории и культуры) народов Российской Федерации на территории Российской Федерации утверждена Приказом Минстроя России от 04.08.2020 № 421/пр (далее соответственно Методика Минстроя, Приказ № 421/пр).
[2] Приказы Минстроя России от 26.12.2019 № 871/пр, 872/пр, 873/пр, 874/пр, 875/пр, 876/пр.
[3] Методика расчета индексов изменения сметной стоимости строительства утверждена Приказом Минстроя России от 05.06.2019 № 326/пр.
[4] Методика определения сметной стоимости строительства, реконструкции, капитального ремонта, сноса объектов капитального строительства, работ по сохранению объектов культурного наследия (памятников истории и культуры) народов российской федерации на территории Российской Федерации утверждена Приказом Минстроя России от 04.08.2020 № 421/пр.
[5] Порядок определения начальной (максимальной) цены контракта, цены контракта, заключаемого с единственным поставщиком (подрядчиком, исполнителем), начальной цены единицы товара, работы, услуги при осуществлении закупок в сфере градостроительной деятельности (за исключением территориального планирования) и Методика составления сметы контракта, предметом которого являются строительство, реконструкция объектов капитального строительства, утверждены Приказом Минстроя России от 23.12.2019 № 841/пр.
[6] Часть 2 ст. 34 Закона № 44-ФЗ.
[7] Пункт 1 ч. 1 ст. 95 Закона № 44-ФЗ.
М. В. Паскина,
начальник отдела экспертной оценки затрат на строительство объектов, преподаватель Российского фонда образовательных программ экономики и управления
Материал публикуется частично. Полностью его можно прочитать в журнале «Справочник экономиста» № 4, 2021.
Проект СПДС
Пособие к СНиП 3.01.01−85 «Разработка проектов организации строительства и проектов производства работ для промышленного строительства»
СПДС GraphiCS — сертифицированное программное обеспечение
- Предисловие
- 1. Организационно-технологические схемы возведения зданий и сооружений и методы производства работ
- 2. Календарный план строительства
- 3. Строительный генеральный план
- 4. Геодезическое обеспечение строительства
- 5. Определение потребности в материально-технических, энергетических и трудовых ресурсах
- 6. Разработка проектных решений и документации при строительстве в особых природно-климатических условиях
- 7. Оценка экономической эффективности проектов организации строительства
- 8. Календарный план производства работ по объекту (виду работ)
- 9. Унифицированная нормативно-технологическая документация для производственно-технологической комплектации
- 10. Строительный генеральный план
- 11. Технологические карты и карты трудовых процессов
- 12. Геодезическое обеспечение строительно-монтажных работ
- 13. Решения по технике безопасности
- 14. Оценка экономической эффективности проектов производства работ
- 15. Применение экономико-математических методов и электронно-вычислительной техники при разработке проектных решений и документации проектов организации строительства и проектов производства работ
- Приложения
2. Календарный план строительства
2.1. Календарный план строительства промышленного предприятия разрабатывается по форме 1 СНиП 3.01.01−85 (табл. 1) для всех объектов, независимо от степени сложности их строительства, и устанавливает очередность и сроки строительства основных и вспомогательных объектов и пусковых комплексов и работ подготовительного периода с распределением капитальных вложений и объемов строительно-монтажных работ по кварталам строительства предприятия, зданий (сооружений), входящих в их состав пусковых комплексов, объектов основного производственного, подсобного и обслуживающего назначения в соответствии с нормами продолжительности строительства и задела в строительстве предприятий, зданий и сооружений.
| № строки | Наименование отдельных зданий, сооружений или видов работ (с выделением пускового комплекса) | Сметная стоимость, тыс. руб. | Распределение капитальных вложений и объемов строительно-монтажных работ по периодам строительства (кварталам, годам), тыс. руб. | |
| всего | в том числе объем строительно-монтажных работ | |||
| А | Б | 1 | 2 | 3 — 4 |
| Предприятие, сооружение или его очередь: в том числе: | ||||
| пусковые комплексы (обеспечивающие выпуск продукции или оказание услуг) | ||||
| объекты основного производственного назначения | ||||
| » вспомогательного назначения | ||||
| » обслуживающего назначения | ||||
| » энергетического хозяйства | ||||
| » транспортного хозяйства | ||||
| » складского хозяйства | ||||
| объекты связи | ||||
| инженерные коммуникации | ||||
| очистные сооружения | ||||
| Примечания: 1. Номенклатура по графе «Б» устанавливается в зависимости от вида и особенностей строительства. 2. Распределение объемов строительно-монтажных работ дается в виде дроби: в числителе — объем капитальных вложений, в знаменателе — объем строительно-монтажных работ. | ||||
| Главный инженер проекта _________________________________________________ (подпись) Согласовано: Заказчик _____________________________ (подпись) Руководитель подрядной организации _______________________________________ (подпись) |
||||
2.2. В качестве основных исходных материалов при разработке календарного плана строительства промышленного предприятия принимаются:
решения генерального плана предприятия; объемно-планировочные и конструктивные решения и разбивка промышленного предприятия на строительные, технологические и общеплощадочные узлы; объемы строительных, монтажных и специальных строительных работ по отдельным зданиям и сооружениям; общая организационно-технологическая схема строительства объектов основного производственного, подсобного и обслуживающего назначения, энергетического хозяйства, транспорта и связи, наружных сетей, культурно-бытового назначения и других, вытекающих из технологической схемы производственного процесса промышленного предприятия;
установленные сроки ввода предприятия в действие и нормы продолжительности строительства и задела в строительстве предприятий, зданий и сооружений;
номенклатура, объемы и продолжительность работ, выполняемых в подготовительный период;
данные по объектам-представителям или объектам-аналогам.
2.3. Разработка календарного плана строительства промышленного предприятия производится в такой последовательности:
устанавливается перечень объектов, мероприятий и работ, которые необходимо выполнить в подготовительный период строительства, а также объемы подготовительных работ по данным проектно-сметной документации (в рабочем проекте) или по показателям на укрупненные стоимостные и физические измерители (в проекте) по расчетным нормативам (показателям) для составления проектов организации строительства (части I — XIII, ЦНИИОМТП);
производится группировка зданий и сооружений подсобного производственного и обслуживающего назначения по степени их однородности. В дальнейшем каждая такая группа однородных объектов на календарном плане представляется как один отдельный объект;
производится распределение по группам зданий и сооружений основного производственного назначения с учетом состава предприятия установленной очередности ввода в эксплуатацию отдельных его очередей, частей и пусковых комплексов, назначения объектов, их территориального размещения и степени однородности проектных решений;
устанавливается номенклатура и определяются объемы и трудоемкость работ, а также потребность в работе строительных машин по каждой группе объектов на основе принятых в соответствии с указаниями разд. 1 настоящего Пособия методов производства работ;
производится выбор организационно-технологических схем возведения зданий и сооружений и обоснование методов производства работ и выбор ведущих строительных машин по указаниям разд. 1 настоящего Пособия;
производится построение графической (линейной, циклограммной или сетевой) модели поточного строительства предприятия с выбором наиболее целесообразного варианта в соответствии с указаниями разд. 7 настоящего Пособия;
производится построение на основе выбранного варианта календарного плана строительства промышленного предприятия по форме табл.;
производится построение графиков распределения по кварталам строительства капитальных вложений и объемов (стоимости) строительно-монтажных работ с соблюдением указаний СНиП 1.04.03 — 85 «Нормы продолжительности строительства и задела в строительстве предприятий, зданий и сооружений» по процентному соотношению объемов задела по периодам при освоении капитальных вложений и выполнении строительно-монтажных работ и графиков суммарной потребности в трудовых ресурсах.
2.4. При календарном планировании строительства промышленных объектов, так же как и при выборе общей организационно-технологической схемы строительства, следует различать четыре типа объектов по характеру распределения объемов строительно-монтажных работ:
сосредоточенные объекты, все здания и сооружения которых расположены в пределах единой строительной площадки (промышленные предприятия) или нескольких строительных площадок (промышленные узлы, районы сосредоточенного строительства);
линейные объекты транспорта и связи (железные и автомобильные дороги, магистральные трубопроводы, линии связи и электропередачи, каналы);
территориально разрозненные объекты, в состав которых входят отдельные здания и сооружения, расположенные на значительном расстоянии друг от друга;
смешанные объекты (железные дороги с узловыми станциями, вокзалами, депо, мостами и подстанциями; автомобильные дороги с комплексами технического обслуживания транспорта, дорожно-эксплуатационными службами, транспортными развязками, мостами).
2.5. Однородные объекты характеризуются многократной повторяемостью конструктивных решений по частям (секциям, пролетам и др.) зданий и равномерным распределением объемов строительно-монтажных работ в них. К таким зданиям относятся, как правило, одноэтажные промышленные здания в машиностроительной, легкой, радиотехнической, электротехнической, пищевой промышленности и промышленности строительных материалов и строительной индустрии, многоэтажные промышленные здания универсального назначения, а также здания, предназначенные для размещения предприятий легкой (обувных, швейных фабрик) и пищевой (молочных заводов, мясокомбинатов) промышленности.
Неоднородные объекты отличаются неравномерным распределением объемов работ, наличием разнохарактерных строительных конструкций (сборочных и монолитных бетонных и железобетонных, металлических), отсутствием повторяющихся (унифицированных) габаритных схем и размеров по частям зданий, применением тяжелого и сложного (уникального) технологического оборудования, монтаж которого производится в процессе возведения здания. К таким объектам относятся одноэтажные здания, а также здания смешанного типа, в которых в едином строительном объеме применяются одноэтажные и многоэтажные части (секции, пролеты) с разнотипными конструкциями больших габаритных размеров и веса. К зданиям такого типа относятся производственные корпуса угольных и горно-рудных предприятий, металлургических заводов, тепловых электростанций, сахарных и цементных заводов, ряда предприятий химической промышленности.
2.6. При разработке календарного плана строительства промышленного предприятия необходимо соблюдать следующие принципы подготовки к строительству отдельных зданий и сооружений в составе предприятия, а также условия их взаимоувязки по объемам работ и во времени:
каждое новое строительство должно начинаться с прокладки постоянных подъездных путей к строительной площадке, а также выполнения необходимых подготовительных работ, в состав которых входят работы по подготовке строительной площадки; устройство временных дорог, сетей и устройств для обеспечения строительства водой, энергией и теплом; работы по созданию строительного хозяйства; организация карьеров; строительство производственных предприятий, временных административно-хозяйственных зданий и жилых помещений для строителей;
основные строительно-монтажные работы должны начинаться с инженерной подготовки территории, в которую включаются планировка территории, устройство водостоков, прокладка подземных магистральных сетей энергоснабжения, водоснабжения, канализации, тепло- и газоснабжения и других инженерных сетей, а также строительство железных и автомобильных дорог;
строительство каждого отдельного здания или сооружения должно начинаться только после окончания подготовительных и общеплощадочных работ на участке этого объекта;
работы по возведению надземных конструкций здания или сооружения и их частей следует начинать только после устройства подземных конструкций, обратной засыпки грунта в пазухи котлованов и траншей и планировки площадки.
Принципиальная схема освоения объемов строительно-монтажных работ по календарным периодам при строительстве промышленного предприятия с жилым поселком при нем приведена на рис. 4.

Рис. 4. Принципиальная схема освоения объемов строительно-монтажных работ по календарным периодам при строительстве промышленного предприятия с жилым поселком при нем
Пример календарного плана строительства завода по производству подшипников приведен в табл. 2.
| № строки | Наименование зданий, сооружений или видов работ | Сметная стоимость, тыс. руб. | Распределение капитальных вложений и объемов строительно-монтажных работ по годам строительства, тыс. руб. | ||
| всего | в том числе объем строительно-монтажных работ | ||||
| 1-й | 2-й | ||||
| А | Б | 1 | 2 | 3 | 4 |
| 1 | Главный корпус | 9098,05 | 3603,69 | 3706,4 2276,26 |
5391,65 1327,43 |
| Итого по I объектному потоку | 9098,05 | 3603,69 | — | — | |
| 2 | Сооружение циркуляционных систем и очистных установок | 172,02 | 163,12 | 167,52 158,62 |
4,5 4,5 |
| 3 | Склад светлых нефтепродуктов | 10,54 | 7,05 | 10,54 7,05 |
— |
| 4 | Газораспределительная станция | 53,88 | 53,88 | 53,88 53,88 |
— |
| 5 | Внеплощадочные и внутриплощадочные сети газопровода | 25,36 | 25,36 | 25,36 25,36 |
— |
| Итого по II объектному потоку | 261,8 | 249,41 | — | — | |
| 6 | Внеплощадочные сети и сооружения водопровода, канализации и водостока | 125,77 | 125,77 | 125,77 125,77 |
— |
| 7 | Внутриплощадочные сети водопровода и канализации | 74,84 | 74,84 | 74,84 74,84 |
— |
| 8 | Градирня, подземные железобетонные резервуары емкостью 400 м 3 и отстойник | 23,63 | 21,33 | 23,63 21,33 |
— |
| 9 | Внешние теплосети | 38,49 | 38,49 | 38,49 38,49 |
— |
| 10 | Автомобильные дороги и площадки вне территории завода | 47,78 | 47,78 | 47,78 47,78 |
— |
| Итого по III объектному потоку | 310,51 | 308,21 | — | — | |
| 11 | Внутриплощадочные автомобильные дороги, площадки и подъезды | 75,85 | 75,85 | 41,66 41,66 |
34,19 34,19 |
| 12 | Внешнее электроснабжение | 87,48 | 76,64 | 87,48 76,64 |
— |
| 13 | Внутриплощадочная связь и сигнализация | 35,25 | 19,44 | 15 9,44 |
20,25 10 |
| 14 | Связь и сигнализация вне территории завода (кабельные линии связи) | 3,49 | 3,49 | 3,49 3,49 |
— |
| 15 | Вертикальная планировка | 72 | 72 | 72 72 |
— |
| 16 | Благоустройство (планировочные работы, наружное освещение, озеленение) | 18,89 | 18,89 | — | 18,89 18,89 |
| 17 | Инвентарные здания и временные сооружения | 183,79 | 183,79 | 183,79 183,79 |
— |
| 18 | Прочие работы (очистка территории от мусора | 138,32 | 134,88 | 69,16 67,44 |
69,16 67,44 |
| Итого вне потока | 615,07 | 584,98 | — | — | |
| Всего | 10285,43 | 4746,29 | 7446,79 (46%) 3283,84 (69%) |
5538,64 (54%) 1462,45 (31%) |
|
| Примечания: 1. В числителе дроби дается объем капитальных вложений, в знаменателе — стоимость строительно-монтажных работ. 2. В примере календарного плана строительства завода распределение объемов работ (графы 3 и 4) условно приведено не по кварталам, а по годам строительства. | |||||
| Главный инженер проекта ________________________________________________ (подпись) Согласовано: Заказчик ______________________________________________________________ (подпись) Руководитель подрядной организации ______________________________________ (подпись) |
|||||
2.7. Для сложных объектов в составе проекта организации строительства дополнительно разрабатывается комплексный укрупненный сетевой график, который должен определять продолжительность основных этапов проектирования и строительства предприятий, очередность строительства отдельных объектов в составе пускового комплекса и сроки поставки технологического оборудования, а также служить основой для планирования по соответствующим календарным периодам капитальных вложений и материально-технического снабжения.
Комплексный укрупненный сетевой график служит основой для разработки комплексных сетевых графиков в составе проектов производства работ.
2.8. Комплексный укрупненный сетевой график составляется с ограниченным количеством работ и событий со степенью детализации, достаточной для определения отдельных этапов проектирования и строительства, сроков поставки технологического оборудования, а также для проведения оптимизации графика по использованию основных ресурсов.
2.9. Исходными данными для разработки комплексного укрупненного сетевого графика являются:
заданный срок строительства проектируемого предприятия, а также решения по вопросам материально-технического обеспечения;
технологические и компоновочные решения проекта (состав пусковых комплексов по очередям строительства, полный перечень объектов, технологическая последовательность ввода в действие производств и др.);
состав и мощности подрядных организаций, намеченных для осуществления строительства.
2.10. Разработка графика производится с соблюдением зонного, объектного и технологического принципов его построения.
Зонный принцип состоит в группировке работ по основным ответственным исполнителям, которыми являются:
по проектированию — генеральная проектная организация (зона проектирования);
по обеспечению поставок оборудования — соответствующий Союзглавкомплект Госснаба СССР (зона поставок);
по строительству и монтажу — генеральная подрядная строительная организация (зона строительно-монтажных работ).
Объектный принцип построения графика состоит в том, что объекты, представляемые на нем, определяются по составу утвержденных пусковых комплексов. Количество объектов в графике устанавливается в ходе группировки их в пусковом комплексе с учетом того, что ряд объектов и работ, выделенных в составе пускового комплекса, не имеют самостоятельного производственного значения (инженерные сети, благоустройство территории и их готовность в определенном объеме является условием возможности функционирования отдельных цехов, участков и производств или всего предприятия в целом.
Технологический принцип построения графика состоит в том, что при его построении первоначально отдельные объекты увязываются между собой зависимостями, отражающими только технологическую последовательность проектирования, строительства и ввода объектов в действие, так как в составе промышленного предприятия многие объекты, будучи тесно связанными между собой по технологии эксплуатации и имеющими строгую технологическую последовательность ввода, обладают определенной технологической независимостью друг от друга в проектировании и строительстве. Организационная же последовательность проектирования и строительства отдельных объектов предприятия, принимаемая по условиям рационального использования ресурсов проектных и строительных организаций, учитывается на следующем этапе.
2.11. В комплексном укрупненном сетевом графике должны быть отражены взаимосвязи между отдельными его зонами, в том числе:
из состава проектных работ должен быть выделен объем проектно-сметной документации, который необходим для начала строительства объекта, если его строительство может быть начато до выдачи полного объема рабочих чертежей;
в зоне проектирования должны быть выделены работы по составлению заказных спецификаций на технологическое оборудование;
в зоне строительно-монтажных работ должно быть отражено событие, обозначающее начало работ по монтажу технологического оборудования.
В зоне проектирования работы по каждому объекту детализируются таким образом, чтобы отражалась взаимосвязь между работами проектировщиков основных разделов рабочего проекта (проекта).
В зоне строительно-монтажных работ их детализация определяется характером объекта, возможностью независимого строительства отдельных его частей или узлов или монтажа отдельных групп оборудования. Выделение пусконаладочных работ позволяет выявить основную технологическую взаимосвязь между отдельными объектами, входящими в состав предприятия.
В зонах проектирования и строительства должны выделяться общие для групп объектов или всего предприятия работы (разработка генерального плана, проектирование инженерных сетей, работы подготовительного периода
Детализация работ в зоне поставок должна определяться прежде всего действующими положениями о порядке комплектования строящихся предприятий оборудованием и комплектующими изделиями.
Если объект предполагается оснащать новым оборудованием, необходимо отражать в зоне поставок последовательность работ по его проектированию, изготовлению головного образца, доводке и промышленному изготовлению.
2.12. Этап разработки рабочих чертежей должен отражаться в графике в виде укрупненной работы с продолжительностью, принятой с учетом норм продолжительности проектирования.
При определении сроков готовности и выдачи проектно-сметной документации необходимо учитывать порядок, при котором в планы капитального строительства включаются только те стройки, по которым на 1 июля года, предшествующего планируемому, имеются утвержденная в установленном порядке проектно-сметная документация, а также рабочие чертежи на годовой объем работы.
2.13. Сроки поставки основного технологического оборудования должны быть отражены в графике специальными символами, привязанными с необходимым опережением к началу монтажа отдельных узлов и обозначенными цифрами со ссылками на соответствующие комплектовочные ведомости и спецификации.
При необходимости проведения сложных и длительных работ по изготовлению, комплектации и поставке нестандартизированного и именникового технологического оборудования его изготовители и поставщики по согласованию с заказчиками могут разрабатывать самостоятельные сетевые графики, в которых сроки поставок должны быть увязаны со сроками строительных, монтажных и специальных строительных работ.
2.14. Разработка комплексного упрочненного сетевого графика производится одновременно и в полной увязке с разработкой организационно-технологических решений проекта организации строительства.
Разработка графика включает подготовку исходных данных; составление карточек-определителей по форме, приведенной в табл. 3; составление отдельных участков графика; сведение их («сшивку») в общий комплексный укрупненный сетевой график; расчет графика; его корректировку и оптимизацию.
2.15. При разработке графика выделяется главная цепь работ, отражающая технологическую последовательность строительства, монтажа и ввода в действие основного агрегата или производства, которая ложится в основу компоновки сетевой модели.
2.16. При определении продолжительности работ графика следует руководствоваться действующими нормативами и данными о продолжительности проектирования и строительства объектов-аналогов.
| Объект ______________________ Организация-исполнитель ____________________ (наименование, шифр) |
|||||||||||
| Предшествующие работы | № п. п. | Наименование работы | Код работы | Объем | Продолжительность | Стоимость, тыс. руб. | Интенсивность выполнения работ, тыс. руб. | Выработка одного рабочего, тыс. руб. | Ведущие механизмы | ||
| единица измерения | количество | единица измерения | количество | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| Ответственный исполнитель _______________________ (подпись) |
|||||||||||
Примечания. 1. Объем работы определяется в укрупненных показателях (тыс. м 3 железобетона, тыс. т металлоконструкций или оборудования и пр.). 2. Стоимость работы определяется в соответствии с ее объемом как часть полной стоимости предприятия, здания, сооружения. 3. Для отдельных работ гр. 5 и 6 не заполняются. 4. Интенсивность выполнения работ определяется после расчета сетевого графика путем деления стоимости работы на ее продолжительность.
2.17. «Сшивка» отдельных участков графика в единый производится по входным и выходным событиям отдельных участков в пределах общего исходного и завершающего событий.
2.18. Расчет графика производится вручную или на ЭВМ с использованием для этой цели — программ расчета, приведенных в разд. 14 настоящего Пособия.
2.19. После составления и расчета графика проводится его оптимизация. На этой стадии путем последовательного многократного улучшения первоначального варианта решаются следующие основные задачи:
выявление оптимальной продолжительности строительства предприятия, не превышающей директивного срока и норм продолжительности строительства и задела в строительстве предприятий, зданий и сооружений;
выявление возможности наиболее целесообразного использования капитальных вложений, материально-технических и людских ресурсов путем распределения работ графика в пределах имеющихся резервов времени для более равномерного использования ресурсов и финансовых средств, уменьшения объемов незавершенного строительства, сокращения времени хранения на строительстве неустановленного оборудования
2.20. Потребность в капиталовложениях по периодам строительства определяется суммированием объемов строительно-монтажных работ, определенных по интенсивности их выполнения и стоимости оборудования, поставка которого предусматривается в соответствующем периоде.
Интенсивность выполнения работ рассчитывается путем деления объема работ в стоимостном выражении на ее продолжительность в принятых единицах измерения.
2.21. Потребность в рабочих по периодам строительства определяется путем деления объемов работ за данный период на усредненную выработку по видам работ в стоимостном выражении.
2.22. Расчет потребности в указанных ресурсах может производиться на ЭВМ или вручную. При расчете потребности вручную рекомендуется использовать комплексный укрупненный сетевой график, построенный в масштабе времени.
2.23. Если освоение проектной мощности промышленного предприятия представляет собой длительный и сложный процесс, включающий комплекс работ по развитию сырьевой базы, подготовке кадров и освоению ими нового оборудования , на этот этап заказчиком составляется самостоятельный сетевой график.
2.24. При применении узлового метода разрабатывается комплексный укрупненный поузловой сетевой график, в котором устанавливается продолжительность строительства, сроки ввода производственных мощностей в действие, определяются последовательность и сроки возведения узлов во взаимоувязке со сроками выдачи проектно-сметной документации, поставок конструкций, технологического оборудования и комплектующих изделий.
2.25. График разрабатывается со степенью детализации по указаниям п. 2.8 с номенклатурой работ, достаточной для установления связей, обеспечивающих увязку во времени смежных специализированных потоков работ в пределах одного узла и возможность увязки этих потоков в пределах всего пускового комплекса.
2.26. Исходными данными для разработки графика дополнительно к перечисленным в п. 2.9 являются: схема разбивки на узлы; схема последовательности ввода узлов с учетом межузловых ограничений во времени.
Примеры представления исходных данных, порядок разработки и примеры комплексных укрупненных поузловых сетевых графиков приведены в Руководстве по применению узлового метода проектирования, подготовки, организации и управления строительством сложных объектов и крупных промышленных комплексов (М.: Стройиздат, 1981), а также в методических примерах проектов организации строительства предприятия химической промышленности, фабрики окомкования и комплекса доменной печи *, подготовленных ЦНИИОМТП.
* Методический пример проекта организации строительства предприятия химической промышленности. — М.: Стройиздат, 1983; методический пример проекта организации строительства фабрики окомкования. — М.: Стройиздат, 1983; методический пример проекта организации строительства комплекса доменной печи объемом свыше 5000 м 3 . — М.: Стройиздат, 1985.
Данный документ представлен для ознакомления и не является точной копией нормативного документа (Пособие к СНиП 3.01.01-85 «Разработка проектов организации строительства и проектов производства работ для промышленного строительства»).
- Новости
- Новости проекта
- Новости САПР
- СПДС GraphiCS
- СПДС Стройплощадка
- СПДС Металлоконструкции
- СПДС Железобетон
- nanoCAD СПДС
- nanoCAD СПДС Стройплощадка
- nanoCAD СПДС Железобетон
- nanoCAD СПДС Металлоконструкции
- Статьи о СПДС
- Опыт использования
- История
- СПДС GraphiCS
- СПДС GraphiCS Enabler
- СПДС Стройплощадка
- СПДС Металлоконструкции
- СПДС Железобетон
- Утилиты, дополнения
- Библиотеки
- Официальная лицензия
- Прайс-лист
- Заявка на приобретение
- Обучение
- Услуги
- Онлайн руководство
- Блог проекта
- Вопросы и ответы
- Нормативы
- Обучающие примеры
- Инструкции
- Презентации
- Видеоролики с YouTube
- Совместимость