Главные акции ближайшего будущего
Бурный восстановительный рост российского рынка акций в этом году далеко не исчерпан — запала инвесторам хватит еще надолго, уверены опрошенные «Деньгами» аналитики. На западных фондовых рынках все хуже: ни энтузиазма, ни особых перспектив, за исключением вложений в роботов.
Выйти из полноэкранного режима
Развернуть на весь экран
Фото: Seth Wenig / AP
Несмотря на значительный рост российского фондового рынка в первом полугодии (индекс Мосбиржи поднялся на 29,8%, до уровня 2797 пунктов), эксперты полагают, что и во втором полугодии у российских акций сохраняется неплохой потенциал.
По мнению портфельного управляющего УК «Альфа-Капитал» Дмитрия Скрябина, второе полугодие будет менее прибыльным с точки зрения потенциального роста цены акций по сравнению с первым, поскольку в июне заканчивается период выплаты основных дивидендов (во второй половине года будут только промежуточные и не всех компаний), летом возможно появление дополнительных геополитических рисков, которые рынок пока игнорирует, а хороший рост с начала года может стимулировать желание «забрать прибыль», характерное для частного инвестора, доминирующего сейчас на рынке. «Тем не менее с учетом потенциальных дивидендов мы ждем роста рынка до конца года в пределах 10%»,— говорит он. И добавляет, что прогнозы на 2024 год также положительные: можно ожидать продолжения восстановления экономики и двузначной (или близкой к ней) дивидендной доходности по основным компаниями индекса Мосбиржи, а также исчерпание высокой доходности в историях, связанных с инфраструктурными ограничениями (таких как как замещающие облигации, депозитарные расписки), что сделает инвестиции в российский рынок акций относительно более привлекательными.
Наиболее перспективные акции зарубежных компаний
Выйти из полноэкранного режима
«Сейчас основное — это денежный поток,— соглашается Алексей Антонов.— Компании с высоким денежным потоком генерируют деньги, несмотря ни на что». «Первостепенное влияние на котировки компании сейчас оказывают дивидендные выплаты и возможность компаний выплачивать их в долгосрочной перспективе»,— считает Юлия Голдина. «80% сделок на рынке акций сегодня совершаются частными инвесторами. Они склонны выбирать успешные дивидендные истории, поэтому при данной рыночной конъюнктуре стоит обращать внимание на дивидендную доходность по акции»,— советует Даниил Болотских.
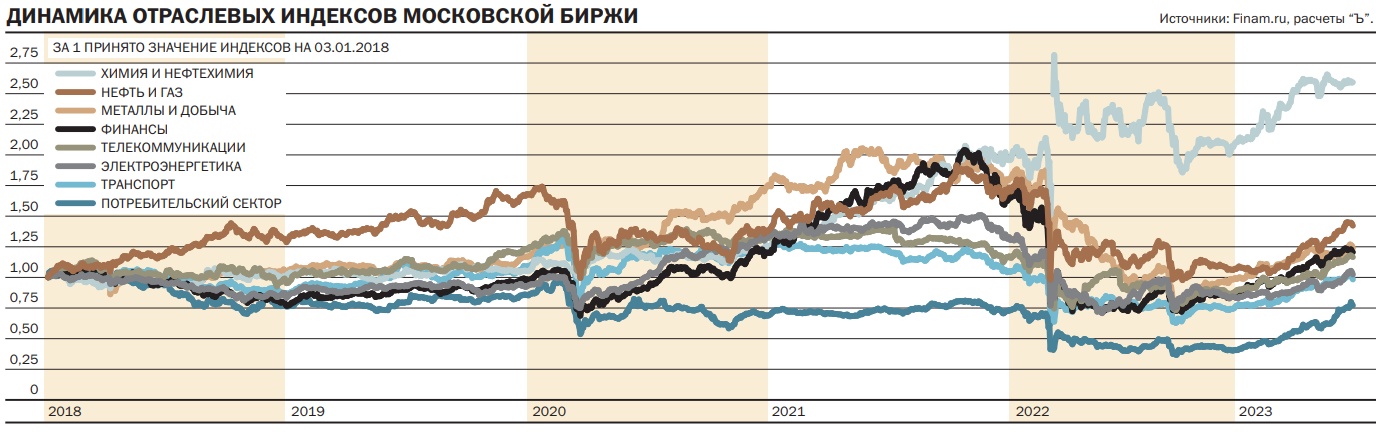
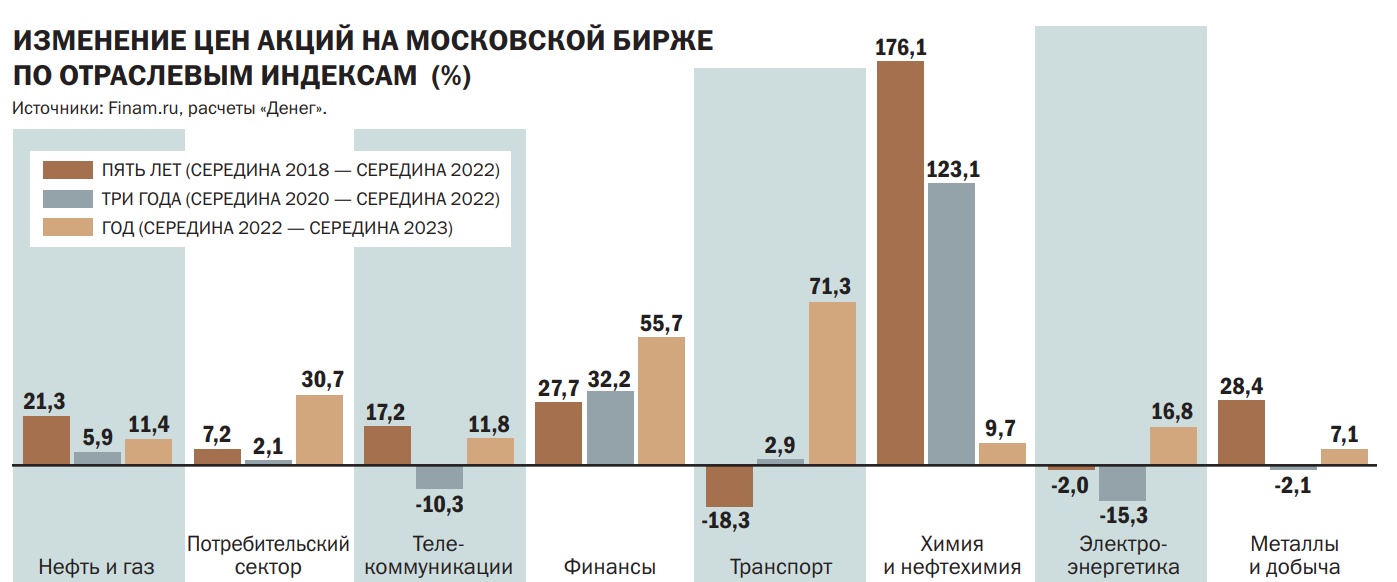
С точки зрения отраслевой принадлежности эмитентов, по мнению Алексея Антонова, среди российских бумаг наиболее перспективны акции компаний, ориентированных на внутренний спрос, прежде всего на машиностроение, автомобилестроение и электроэнергетику. Аутсайдерами же, скорее всего, будут выступать компании нефтегазового сектора из-за проблем со сбытом и введенного в рамках западных санкций потолка цен на их продукцию. Банковский сектор выглядит, с его точки зрения, неплохо, восстановление нормальной работы «на 80% закончено». В перспективе могут быть интересны ритейлеры: произошло резкое замедление инфляции, из-за чего у многих из них возникают сложности, если инфляция снова начнет расти, их бумаги станут хорошим защитным активом.
Дмитрий Скрябин считает, что бумаги нефтяного сектора могут повести себя лучше рынка, поскольку они платят промежуточные дивиденды, и это важный фактор для роста осенью. Он ожидает к концу года восстановления нефтяных цен до $85 за баррель, что будет способствовать росту финансовых показателей эмитентов. По его мнению, интересны акции металлургов, но, на его взгляд, для их роста важен возврат компаний к публикации отчетности и/или к выплате дивидендов.
Юлия Голдина говорит, что во втором полугодии хорошую динамику могут показать бумаги нефтегазового сектора благодаря, во-первых, вероятному позитиву на рынке нефти, а во-вторых — слабому рублю, что даст возможность платить щедрые дивиденды. Локальных инвесторов могут порадовать банки, так как позитив первого полугодия продолжится и дальше на фоне восстановления экономики России и таких ИТ-компании, как Headhunter и OZON. От металлургов Юлия Голдина пока не ждет дивидендной щедрости — компании отрасли традиционно опасаются, что это может быть чревато для них увеличением платежей в бюджет на фоне неспокойной геополитики, но в долгосрочной перспективе терпеливые инвесторы дождутся дивидендов от этих эмитентов.
«До конца года мы особо выделяем сектор финансов: при уходе иностранных компаний крупные банки забирают выпадающую долю рынка»,— говорит Даниил Болотских, напоминая, что за первые четыре месяца 2023 года российские банки получили 1,1 трлн руб. прибыли против 203 млрд руб. за весь прошлый год, помощь финансовым результатам сектора оказывает отсутствие жесткого регулирования со стороны Банка России. Он считает, что нефтегазовый сектор способен показать результаты не хуже прошлогодних благодаря восстановлению экспорта нефтепродуктов: по данным Международного энергетического агентства за май, российский экспорт составил 7,8 млн баррелей в сутки, что соответствует значениям 2022 года, одновременно идет сокращение дисконта отечественной марки нефти Urals к североморской Brent, что также окажет позитивное влияние на финансовые результаты сектора.
Аналитики «Финама» в числе фаворитов называют бумаги ритейлеров (нормализация инфляции, восстановление потребительской активности и снижение предрасположенности к сбережениям, а также индексация выплат населению поддерживают продажи) и практически нормализовавший свою работу банковский сектор. Спрос на бумаги представителей отечественного электроэнергетического сектора, по их мнению, во второй половине 2023 года может ослабеть: промежуточные дивидендные выплаты — большая редкость для отрасли, кроме того, некоторые крупные игроки («Интер РАО», «Россети») не вернулись к публикации отчетности. «При сохранении тенденции на рост энергопотребления в пределах 1–1,5% (г/г) фондовая динамика сектора, крайне низко зависимого от внешних факторов, едва ли отстанет от широкого рынка»,— полагают они.
Загнивающий Запад
Американскому рынку акций опрошенные «Деньгами» эксперты прочат менее светлое будущее, чем российскому. Наталья Малых ожидает «умеренно медвежьего» сценария, поскольку S&P 500 упал пока всего на 15% от исторических пиков, хотя процентные ставки выросли значительно (а значит, более низкие мультипликаторы оправданны, но они все еще остаются высокими). По ее мнению, помимо повышенных ставок рынок акций не учитывает ожидания рецессии или снижения темпов экономического роста, сокращения корпоративной прибыли (без учета нефтегазового сектора с его сверхприбылями прибыль S&P 500 падает со второго квартала 2022 года), то, что «байбэки» стали намного ниже в сравнении с пиковыми в первом квартале 2022 года, а также проблемы с банками и ликвидностью. «По S&P 500 накопилось много коротких позиций. Это может привести к краткосрочному ралли из-за закрытия шортов на хороших новостях, но в целом настроения скептические. Для устойчивого роста нужно снижение процентных ставок и запуск печатного станка»,— считает Наталья Малых.
«Мы оцениваем перспективы рынка акций США во втором полугодии 2023 года нейтрально»,— говорит заместитель директора по инвестиционной аналитике «БКС Мир инвестиций» Константин Черепанов. По оценке его компании, индекс S&P 500 остается недешевым по мультипликаторам, особенно при текущем уровне доходности облигаций. Сильные данные о состоянии американской экономики при этом толкают рынок вверх. Эта тенденция может продолжиться и во второй половине года, если мысль о том, что экономика все же сможет совершить «мягкую посадку», будет все сильнее овладевать умами инвесторов. При этом предварительный взгляд на 2024 год у него более позитивный: ФРС с большой вероятностью перестанет повышать ставки уже во втором полугодии 2023 года и, вероятно, сможет начать их понижать в следующем году. Компании-эмитенты отчитывались лучше ожиданий за первый квартал 2023 года и давали умеренно позитивные прогнозы, поэтому корпоративные прибыли, вероятно, смогут вернуться к росту — как минимум за счет эффекта низкой базы.
Алексей Антонов отмечает нервозность на американском фондовом рынке и советует инвесторам обратить внимание на акции восточных компаний, торгующиеся на Гонконгской бирже и на СПБ Бирже. «Сложная ситуация противостояния США и Китая,— поясняет он.— то накаляется, то затихает. В мае мы видели обвальное падение китайских бумаг, поэтому мы не думаем, что это движение вниз продолжится. На второе полугодие смотрим более позитивно. Думаю, что динамика в корне изменится и китайские бумаги будут в лидерах роста».
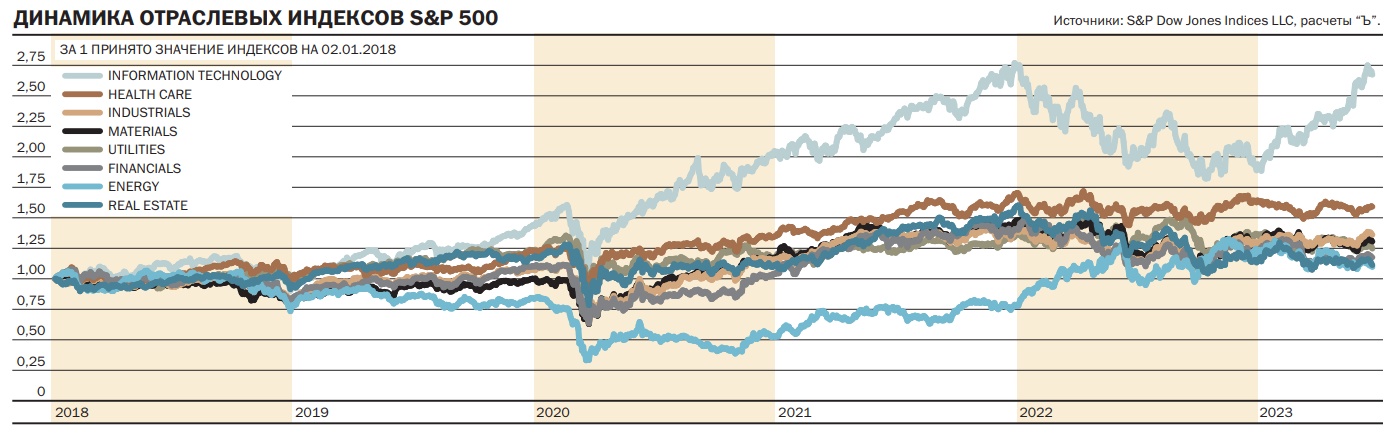
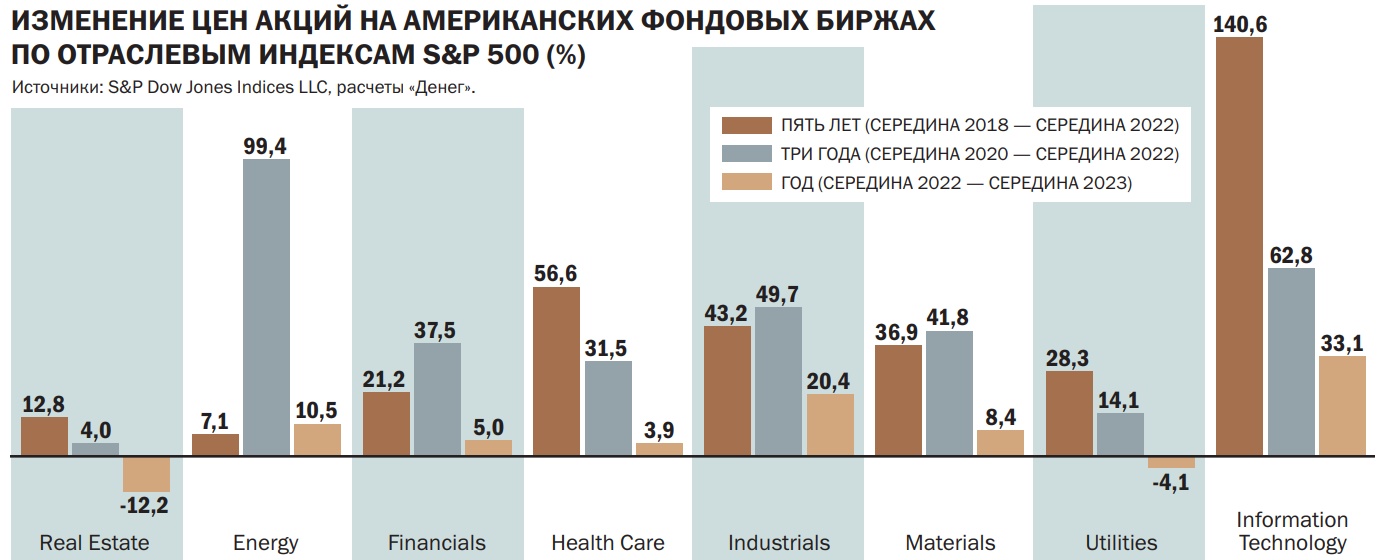
С отраслевой точки зрения прошлый год на западных биржах отметился опережающей динамикой «акций стоимости» и нефтегазовых компаний, считает Константин Черепанов. В этом году — смена тренда: с учетом ожиданий прекращения ужесточения денежно-кредитной политики в фаворе «акции роста» и технологический сектор. На рынке появился ясный и осязаемый лейтмотив — искусственный интеллект, и в данного рода разработках западные компании являются лидерами. В связи с этим, по его мнению, вероятно сохранение опережающей динамики технологических имен, а лидеры 2022 года (нефтегазовые компании, акции с высокой дивидендной доходностью) будут оставаться в роли отстающих.
«На американском рынке ценных бумаг, на мой взгляд, основная тема — искусственный интеллект. Кто-то считает, что это пузырь, но мы так не думаем. Эти компании сейчас получили хороший прирост клиентов, прирост инвесторов, и, на мой взгляд, данная тенденция сохранится во втором полугодии»,— говорит Алексей Антонов. Среди перспективных он называет Google, Microsoft, AMD, запрещенную в России Meta, а также компании «второго эшелона» — производителей полупроводников, микрочипов и т. д. В остальных сегментах американского фондового рынка, по его мнению, ситуация «будет нервозной».
Аналитики «Финама» обращают внимание на то, что сочетание повышенного уровня цен на нефть, снижение добычи со стороны ОПЕК+ и нормализация долговой нагрузки в нефтегазовом секторе позволяют американским нефтяникам постепенно переходить к увеличению инвестиций в разведку и добычу, что положительно отражается на нефтесервисном секторе. По их оценкам, в 2023 году капитальные затраты крупнейших американских нефтегазовых компаний превысят показатели допандемийного 2019 года. Среди крупных компаний в секторе они выделяют акции Halliburton за счет высокой доли рынка Северной Америки в выручке, что должно позволить компании увеличивать выручку высокими темпами в 2023–2024 годах. В «Финаме» советуют обратить внимание на акции Visa и Mastercard. Эти компании в этом году, как ожидается, покажут двухзначные темпы роста выручки и прибыли, продолжая выигрывать от дальнейшего роста экономической активности в мире. Кроме того, бизнес Visa и Mastercard неплохо чувствует себя в условиях высокой инфляции, не подвержен рискам, присущим банкам. В американском промышленном секторе они считают перспективными компании строительной отрасли, которые извлекают выгоду из роста спроса и цен на технику, обусловленного увеличением инвестиций в инфраструктуру США, а также представителей авиационной отрасли (Boeing), которые выигрывают за счет глобального восстановления пассажиропотока и роста заказов на поставку гражданских самолетов.
К основным рискам на американских фондовых площадках Алексей Антонов относит возможное ужесточение денежно-кредитной политики, а также риск обострения — вплоть до вооруженных столкновений — противостояния США и Китая; последний риск, очевидно присущ и рынку китайских акций. Константин Черепанов отмечает риски роста ставок, возможное замедление экономической активности и снижение ВВП и риски формирования завышенных оценок (формирование «пузыря») в технологических компаниях из-за повышенного внимания к теме искусственного интеллекта.
- «Деньги». Приложение №16 от 11.07.2023, стр. 35
Что будет с акциями в ближайшее время
Главное меню
Прямой эфир
Ошибка воспроизведения видео. Пожалуйста, обновите ваш браузер.
Объем торгов новым вечным фьючерсом составил ₽7,5 млн в день запуска 14 ноя, 21:14 · 0
Акции «Яндекса» подорожали после новости о возможной продаже активов 14 ноя, 16:54 · 0
ЦБ установил курсы доллара, евро и юаня на 15 ноября 14 ноя, 16:29 · 0
Акции лесопромышленного холдинга «Сегежа» обновили исторический минимум 14 ноя, 15:01 · 0
Индекс Мосбиржи упал ниже 3200 пунктов впервые с 3 ноября 14 ноя, 14:40 · 0
Курс доллара упал ниже ₽91 впервые с 28 июля 14 ноя, 14:08 · 0
Акции ОВК рухнули на 87% с момента появления новостей о допэмиссии 14 ноя, 13:30 · 0
Объем заявок на IPO «Южуралзолота» за день превысил сумму размещения 14 ноя, 13:25 · 0
Фонд Далио купил акции NVIDIA и Netflix и снизил долю в Johnson & Johnson 14 ноя, 10:51 · 0

Что ждет экономику Израиля после войны

Торговля криптовалютой может закончиться уголовным делом: как защититься
Укрепление рубля, дивиденды «Роснефти», акции Мосбиржи: дайджест 14 ноя, 09:03 · 0
Клиентам брокера «Открытие» дали время до 27 ноября на переход в ВТБ 13 ноя, 22:00 · 0
Альфа-Банк допустил рост ключевой ставки до 17% в декабре 13 ноя, 19:21 · 0

Альфа-Банк допустил рост ключевой ставки до 17% в декабре 13 ноя, 19:21 Новости Главный экономист Альфа-Банка Наталия Орлова считает, что ускорение инфляции может заставить ЦБ пойти на жесткие меры. В первую неделю ноября потребительские цены, по данным Росстата, выросли на 0,42%

В «Синаре» назвали фактор в пользу ослабления рубля в середине ноября 10 ноя, 15:25 Новости В инвестбанке предупредили, что погашение еврооблигаций на общую сумму свыше ₽2 млрд увеличит волатильность рубля во второй половине ноября

Мосбиржа начнет торги вечным фьючерсом на индекс Мосбиржи с 14 ноября 10 ноя, 11:57 Новости Вечный фьючерс на индекс Мосбиржи будет иметь объем около ₽30 тыс. Расчетная цена нового инструмента определится по значениям индекса Мосбиржи (IMOEX). Торговый код контракта — IMOEXF
Всемирный банк допустил возможность роста цены Brent выше $155 за баррель 30 окт, 16:01 Новости Базовый прогноз Всемирного банка предполагает, что в этом квартале средняя цена Brent составит $90 за баррель. Но при серьезном перебое с поставками из-за конфликта на Ближнем Востоке цены могут взлететь более чем на 70%
Курс доллара в ноябре 2023-го: в пользу рубля играет один сильный фактор 28 окт, 09:00 Курсы валют ЦБ неожиданно для рынка повысил ключевую ставку с 13% до 15%. Однако эффект от монетарного фактора проявится нескоро, говорят аналитики. Гораздо более действенной будет мера по обязательному возврату валютной выручки
В Ernst & Young сообщили о риске роста цен на нефть до $150 за баррель 24 окт, 13:46 Новости В консалтинговой компании считают, что это случится, если в конфликт между Израилем и ХАМАС вступят США или Иран. В 2024 году эффект от возможной эскалации конфликта ослабнет, но мировая экономика все равно пострадает
В Morgan Stanley усомнились в перспективах роста S&P 500 до конца года 23 окт, 14:15 Новости Прогноз Morgan Stanley предполагает, что к концу года индекс S&P 500 будет на уровне 3900 пунктов. Это допускает падение почти на 8% с текущих уровней
Инвестфонды увеличили долю наличных на фоне ухудшения настроений 17 окт, 15:14 Новости «Жесткой посадки» мировой экономики ждут уже 30% профессиональных инвесторов, опрошенных Bank of America, против 21% в сентябре

JPMorgan спрогнозировал падение евро до паритета с долларом к концу года 17 окт, 12:15 Новости Падение курса единой европейской валюты продолжится, считают в JPMorgan. Аналитики прогнозируют паритет евро к доллару к концу 2023 года из-за роста цен на энергоносители и слабости экономики еврозоны

С ног на голову: как изменилось инвестирование в России в 2023 году 14 окт, 09:00 Что это значит Российские инвесторы столкнулись со значительными изменениями в рыночной конъюнктуре и инфраструктуре в 2023 году. «РБК Инвестиции» отобрали самые важные из них и оценили с помощью аналитиков их влияние на рынок
В «БКС Мир инвестиций» назвали самые перспективные валюты до конца года 13 окт, 19:38 Курсы валют В «БКС Мир инвестиций» оценили перспективы роста основных валют на четвертый квартал 2023 года и в ближайшие 12 месяцев. Эксперты выбрали фаворитов среди валютных пар с большим потенциалом, а также назвали аутсайдеров
Глава набсовета Мосбиржи заявил об ожидании десятков IPO в 2024 году 12 окт, 09:57 Новости Глава наблюдательного совета Московской биржи Сергей Швецов поделился своими ожиданиями по рынку IPO. По его мнению, их число в 2024 году станет двузначным, но объемы размещений будут небольшими
В Citi посоветовали выкупать глобальные акции на просадке 06 окт, 16:23 Новости С конца июля индекс мировых акций MSCI All-Country World Local потерял около 9%. По прогнозам аналитиков, к середине следующего года бенчмарк вырастет на 15%
JPMorgan предупредил о риске обвала S&P 500 на 20% 06 окт, 09:47 Новости В банке указали, что индекс может предпринять попытку временного отскока, однако в случае рецессии рынок все равно потом уйдет вниз
«Газпромбанк Инвестиции» предрекли ₽1 трлн дивидендов во втором полугодии 02 окт, 17:09 Новости Речь идет о дивидендах только от компаний из индекса Мосбиржи. По мнению аналитиков, три четверти от этой суммы придется на выплаты от ЛУКОЙЛа и «Роснефти»

Курс доллара в октябре 2023-го: почему укрепление рубля не будет быстрым 30 сен, 09:00 Курсы валют В последнюю неделю сентября рубль снова перешел к снижению. А уже с 1 октября к монетарным факторам влияния на валюту добавятся административные — экспортные пошлины. «РБК Инвестиции» выяснили, поможет ли это рублю

Brent на пути к $100. Эксперты назвали 3 лучшие акции нефтяного сектора 23 сен, 10:00 Новости У Brent есть все шансы вновь подорожать до $100 за баррель. «РБК Инвестиции» узнали у экспертов, какие акции в нефтяном секторе интересны для покупки и что будет с компаниями после запрета на экспорт нефтепродуктов

В «БКС Мир инвестиций» предсказали осенние дивиденды на ₽280–290 млрд 22 сен, 17:03 Новости Прошлой осенью российские компании объявили о дивидендах на общую сумму ₽1,565 трлн. Однако ₽1,2 трлн из этой суммы составили дивиденды «Газпрома»
В «Синаре» предсказали рост индекса Мосбиржи до 3500 пунктов к концу года 21 сен, 21:15 Новости С началом осени ралли на российском рынке акций остановилось. Однако потенциал роста котировок еще не исчерпан, считают в банке «Синара». До конца года индекс Мосбиржи может вырасти еще почти на 16% — до 3500 пунктов

BlackRock ухудшил прогноз по акциям Китая 19 сен, 10:04 Новости Эксперты аналитического центра BlackRock указали на ограниченный эффект от мер по стимулированию роста китайской экономики и проблемы в секторе недвижимости

Настроения по акциям Китая достигли самой «медвежьей» точки с 2022 года 12 сен, 15:04 Новости Результаты опроса свидетельствуют о том, что настроения в отношении китайского фондового рынка стали более «медвежьими», чем в сентябре прошлого года

Высокая ставка ЦБ и слабый рубль: помогут ли они индексу Мосбиржи 11 сен, 08:45 Мнение профи Экономист и финансист, бывший старший вице-президент банка «ФК Открытие» Константин Церазов рассуждает о перспективах российского фондового рынка на фоне высокой инфляции и ослабевшего за последнее время рубля
В Morgan Stanley сделали «медвежий» прогноз для валют развивающихся стран 06 сен, 15:33 Новости Стратеги банка Morgan Stanley под руководством Джеймса Лорда считают, что наиболее подвержены риску малайзийский ринггит и сингапурский доллар
Акционеры сети клиник EMC одобрили редомициляцию компании в Россию 05 сен, 13:58 Новости Сейчас компания зарегистрирована на Кипре и по завершении процесса сохранит действующую программу депозитарных расписок с листингом на Московской бирже

Эксперт BofA предсказал необычно сильный сентябрь для рынка акций США 05 сен, 13:52 Новости Традиционно рынок США падает в сентябре. Однако технический стратег Bank of America Стивен Саттмейер считает, что ралли, вызванное скачком развития ИИ, может сигнализировать о дальнейшем росте рынка
Цена нефти Brent превысила $87 за баррель впервые с 11 августа 01 сен, 10:36 Новости Нефтяные котировки растут на фоне перспективы продления добровольных ограничений добычи нефти со стороны Саудовской Аравии и России
Цена нефти Brent превысила $86 за баррель впервые с 15 августа 30 авг, 13:28 Новости Нефтяные котировки растут на фоне сообщений об урагане, надвигающемся на нефтяные месторождения в Мексиканском заливе
«Синара» спрогнозировала снижение курса доллара до ₽85–90 30 авг, 13:06 Курсы валют Способствовать снижению курса доллара будут такие факторы, как улучшение ситуации на нефтяном рынке, увеличение продаж валютной выручки экспортерами, сокращение импорта и снижение активности спекулянтов
Курс доллара удалось сбить ниже ₽100: что будет с рублем в сентябре 27 авг, 09:00 Курсы валют Курс доллара стабилизировался после резкого повышения ставки ЦБ до 12%, однако меры валютного контроля так и не были приняты. «РБК Инвестиции» выяснили, что будет со ставкой и сможет ли монетарная политика помочь рублю
Совет директоров НОВАТЭКа рекомендовал дивиденды в размере ₽34,5 на акцию 25 авг, 16:38 Инвестидеи Всего на выплату дивидендов компания направит ₽104,75 млрд. Окончательное решение по дивидендным выплатам будет принято на внеочередном собрании акционеров 29 сентября
Лидеры роста
Лидеры падения
Курсы валют ЦБ РФ
Социальные сети
РБК Новости
Другие продукты РБК
Юридическая информация
© АО «РОСБИЗНЕСКОНСАЛТИНГ», 1995–2023 . Сообщения и материалы сетевого издания «РБК» (зарегистрировано Федеральной службой по надзору в сфере связи, информационных технологий и массовых коммуникаций (Роскомнадзор) 03.12.2021 за номером ЭЛ №ФС77-82385) сопровождаются пометкой «РБК». 18+ quote@rbc.ru
Данные предоставлены: Мосбиржа, Thomson Reuters, Санкт-Петербургская биржа
Котировки мировых финансовых инструментов предоставлены Reuters
Чтобы отправить редакции сообщение, выделите часть текста в статье и нажмите Ctrl+Enter
Рынок акций: прогнозы
В апреле 2011 года российский рынок акций достиг посткризисного максимума по индексу РТС, а с учетом коррекции на изменение курса рубля к доллару – был достигнут докризисный максимум. В то же время обострились разговоры о возможном повторении событий 2008 года. Темпы восстановления мировой экономики несколько отстают от ожиданий, в США остается серьезной проблема бюджетного дефицита, что уже выразилось в снижении агентством Standard&Poor`s кредитного рейтинга страны, а в Китае, сгладившем падение мировой экономики в 2008 году за счет роста внутреннего потребления, начинает сказываться «перегрев» экономики, и власти страны предпринимают меры по ее «охлаждению».
Очевидно, что состояние российского рынка зависит опосредованно от мировой экономики – через цены на нефть, продиктованные спросом на данный ресурс, в том числе, со стороны США и Китая. С учетом снижения рейтинга США и начавшейся паники на мировых рынках рост котировок нефти под большим вопросом — более вероятно снижение на фоне ожиданий еще большего замедления роста мировой экономики из-за кредитных проблем. Таким образом, для России и российского рынка акций это является серьезным ограничивающим фактором.
Вторым маркером конъюнктуры рынка является очередной выборный цикл, который начнется с выборов в Госдуму, продолжится выборами Президента и завершится к лету 2012 года формированием нового состава правительства и назначением глав других государственных ведомств и структур. Вероятно, до окончания этого процесса зарубежные инвесторы будут с осторожностью смотреть на российский рынок акций, так как сохраняющаяся интрига относительно имени следующего Президента РФ добавляет неопределенности и, как следствие, увеличивает риски инвестирования в российские бумаги.
Таким образом, учитывая внешний фон, прогнозы относительно сырьевой конъюнктуры, а также внутрироссийские политические события, в ближайший год российский рынок акций может стать тихой гаванью, в которую не будут заходить зарубежные инвесторы, и внутренних ресурсов не хватит на то, чтобы привести рынок к новым историческим максимумам. А с учетом турбулентности на мировых фондовых и сырьевых рынках российский рынок может ожидать снижение.
Телекоммуникации
Телекомы: консолидация закончилась, что дальше? Весной в российской телекоммуникационной отрасли завершилась фаза глобальной консолидации игроков рынка – были реорганизованы активы государства (на базе «Ростелекома») и АФК «Системы» (на базе МТС), и в настоящее время рынок контролируется четырьмя крупными операторами, три из которых являются публичными компаниями. Более того, один из операторов – Vimpelcom Ltd. – вышел на мировой уровень, присоединив к себе телеком-активы египетского бизнесмена Нагиба Савириса.
Перспективы развития телекомов в России радужные. Наиболее крупные сегменты рынка – сотовая телефония и проводная телефония – достигли точки насыщения, и дальнейший рост в этих направлениях будет несущественным. Но есть сегменты, не достигшие точки насыщения и способные показать рост: беспроводная и проводная передача данных. Бенефициарами в первом направлении являются операторы большой тройки («ВымпелКом», МТС и «Мегафон») и, частично, «Ростелеком». В сегменте «провода» неоспоримым лидером является «Ростелеком».
Именно на акции этой компании мы делаем ставку на ближайший год. Не исключено, что в ближайшее время рынок будет корректироваться, что связано с фиксацией прибыли инвесторами, вошедшими в акции «Ростелекома» через акции присоединяемых МРК. Однако в долгосрочной перспективе компания сможет реализовать весь свой потенциал, связанный как с оптимизацией бизнеса после присоединения МРК, так и с реализацией стратегических планов на среднесрочную перспективу. Напомним, менеджмент компании планирует увеличить долю на рынке проводного интернет-доступа до 50 % (в настоящее время доля составляет чуть более 40 %).
В то же время потенциал роста акций МТС представляется менее значительным в силу слабого, по сравнению с «Ростелекомом», присутствия на проводном рынке. Оценить потенциал роста или падения акций Vimpelcom Ltd. пока представляется затруднительным, так как еще не проявился эффект от слияния с активами Савириса.
Dot.com reloaded. Весной 2011 на крупнейших мировых биржах прошло размещение акций сразу нескольких интернет-компаний. Среди представителей рунета – Mail.ru Group, Яndex, других стран – LinkedIn, Groupon. Всех их объединяет тот факт, что размещение акций прошло по крайне высоким рыночным мультипликаторам, а за первые несколько дней после размещения котировки акций выросли на десятки процентов от цены размещения. Данная ситуация отчасти напоминает конец 90-х-начало 2000-х годов, когда в США разразился кризис так называемых «доткомов». Инвесторы делали ставку на взрывное развитие Интернета, рост доходов и, как следствие, акций компаний, в том числе, start-up’ов, работавших через Интернет. Однако надежды не оправдались, и из всего списка «дотком»-компаний остались считанные единицы. Спустя 10 лет история повторяется. Инвесторы по-прежнему верят в Интернет и готовы покупать акции компаний, пусть рентабельных и прибыльных, но по завышенным ценам. Мы полагаем, что такая ситуация не может продолжаться долго и в течение ближайших лет стоимость новых «доткомов» может упасть. В числе причин падения можно назвать снижение интереса к сектору, а также слабые показатели роста.
Нефть, газ, химия и нефтехимия
Внешние шоки – Ливия и Япония. Гражданская война в Ливии и начало военной операции НАТО привели к практически полному прекращению поставок нефти и газа из этой страны, что незамедлительно отразилось на ценах этих сырьевых товаров. На данный момент поставки ливийской нефти замещены Саудовской Аравией, газа – «Газпромом». Очевидно, что в ближайшем будущем поставки возобновлены не будут, что принесет достаточно долгосрочные позитивные последствия для «Газпрома». В то же время опасения, что революционный вирус может затронуть Саудовскую Аравию, не оправдались, но рисковая премия в ценах нефти все еще остается значительной, что предполагает существенный потенциал снижения нефтяных котировок в результате переоценки рисков игроками.
Прямым следствием катастрофы в Японии стал рост цен на газ, а ввиду перспективы отказа Германии от атомной энергетики последствия будут носить долгосрочный характер.
Налоги – НДПИ на газ, пересмотр тарифов естественных монополий. Планируемый значительный рост НДПИ на газ, как предполагается, затронет только компании, владеющие транспортной инфраструктурой – то есть «Газпром». Правительство намеревается увеличить налоговые поступления за счет этой меры на 150 млрд рублей, что фактически означает соответствующее снижение чистой прибыли «Газпрома».
Пересмотр темпов роста тарифов естественных монополий ведет к ограничению темпов роста тарифов на газ и электроэнергию. В случае пересмотра тарифов цены на газ для промышленных потребителей к 2014 году окажутся на 30 % дешевле, чем предполагалось исходя из планов перехода к равнодоходности с экспортными поставками, что, в свою очередь, предполагает существенное снижение справедливой оценки газодобывающих компаний. Наиболее благоприятными последствия снижения темпов роста тарифов окажутся для промышленных предприятий, в особенности для производителей азотных удобрений, таких как «Дорогобуж», «Акрон» и других.
Макроэкономика – замедление экономики в США. Макроэкономические данные за 2-й квартал 2011 года продемонстрировали замедление американской экономики, причиной чего, как предполагается, стали высокие цены на энергоносители и последствия японской катастрофы, вызвавшие спад в автомобильной отрасли. Замедление экономики в свою очередь будет в ближайшем будущем оказывать понижающее давление на котировки нефти. Вдобавок ко всему, прекращение QE2 уменьшило ликвидность на финансовых рынках, в том числе на рынке нефтяных фьючерсов, где все еще сохраняется чрезвычайно высокая доля длинных позиций спекулянтов. Во многом сохранение высоких цен на нефть в июне-июле стало следствием ослабления доллара в связи с обострением ситуации вокруг американского госдолга. В то же время решение даной проблемы в совокупности с замедлением темпов мирового экономического роста постегивает спрос на доллар, а проблемы суверенных долгов государств еврозоны в дальнейшем будут давить на курс евро. Таким образом, вероятность укрепления курса доллара существенно возрастает, что, в свою очередь, будет оказывать понижающее давление на котировки нефти, а сокращение государственных расходов в США, предусмотренное в рамках соглашения по повышению планки госдолга страны, может еще сильнее замедлить темпы восстановления американской экономики, снижая спрос на нефть.
Дефицит бензина – заградительные пошлины. Дефицит бензина в апреле вылился во введение заградительных пошлин на экспорт нефтепродуктов. В результате среди пострадавших окажутся компании с большой долей переработки, такие как «Башнефть».
Сделка «Роснефть»-BP – провал. Срыв сделки в результате действий российских акционеров ТНК-BP практически не повлиял на капитализацию «Роснефти». При этом некоторая интрига вокруг сделки все еще сохраняется.
Сделка «Новатэк»-Total — успех. Вхождение французской компании в капитал «Новатэка» и в проект «Ямал-СПГ» существенно повышает привлекательность акций «Новатэка», в том числе в краткосрочной перспективе — в ожидании наращивания Total доли в «Новатэке», так как дополнительные покупки, вероятно, будут проходить на открытом рынке.
Итого. Учитывая неопределенность и риски на рынке нефти, нефтяной сектор в среднесрочной перспективе кажется малопривлекательным направлением инвестиций. В связи с перспективами изменения налоговой политики и регулирования тарифов на газ существенно снижается привлекательность компаний газового сектора, при этом «Новатэк» представляет больший интерес в сравнении с «Газпромом». Наиболее привлекательными на текущий момент и в среднесрочной перспективе являются химические и нефтехимические компании, в особенности производители азотных удобрений.
Металлургия
Внешние факторы – Австралия, забастовка BHP. Крупное наводнение в Австралии зимой 2011 года привело к повреждению инфраструктуры в некоторых регионах страны, что в свою очередь создало перебои с экспортом угля. Результатом стал рост цены на коксующиеся угли более чем на 50 % и закрепление ее на высоких уровнях. Другой ключевой темой на рынке является ожидаемая забастовка шахтеров BHP – крупнейшего игрока на рынке коксующегося угля. Забастовка может дать новый импульс ценам на коксующиеся угли, поскольку BHP придется закупать уголь на спотовом рынке для поставки его по своим контрактам.
Потенциал – «Мечел». В данной ситуации наиболее интересной компанией видится «Мечел». Дополнительный потенциал роста для акций компании создает ожидаемое выделение горнодобывающего подразделения компании – «Мечел-Майнинг» и размещение его акций на международной бирже. Акции угледобывающих компаний торгуются по более высоким мультипликаторам, чем сталелитейные компании, что должно привести к росту стоимости акций «Мечела» после разделения бизнесов.
Черная металлургия – падение. Из-за роста беспокойства в связи с землетрясениями в Японии и последующей техногенной катастрофой на АЭС Фукусима-1, а также долговых проблем в Европе в акциях компаний циклических секторов, таких как черная металлургия, произошла коррекция. В России ситуация усугубилась из-за примерно 10%-го падения экспортных цен. Цены акций российских черных металлургов просели за апрель на 20-25 % и оторвались от зарубежных аналогов. При этом рентабельность российских сталелитейщиков и ожидаемые темпы роста превосходят показатели зарубежных компаний. Эта ситуация создает потенциал роста в акциях металлургов, поскольку в течение мая произошло восстановление цен на стальной прокат в России, которые уже превысили максимальные уровни 1 квартала 2011 года. В данном контексте наиболее интересными являются акции «Северстали», которая за последний год улучшила свой баланс, продав убыточные американские и европейские активы. Эти меры позволили «Северстали» уже в 1 квартале 2011 года получить рекордную за всю историю компании рентабельность по EBITDA – 25 %. Улучшение финансового положения привело к повышению рейтинга «Северстали», что позволит компании кредитоваться по более низким ставкам. Также поддержку российским металлургам должно оказать введение в РФ антидемпинговых пошлин по импорту украинской стали.
Золото: рост закончился? Сжатие денежной массы из-за окончания QE2 в США может привести к укреплению доллара, что негативно повлияло на цену золота. На наш взгляд, цены на золото уже близки к исчерпанию своего потенциала роста. Новые волнения из-за Греции и беспорядков на Ближнем Востоке и в Северной Африке не стимулировали начало нового витка роста цен на этот традиционный хедж. При сохранении текущей динамики, интерес к золоту может быстро смениться на безразличие в случае сокращения кризисных явлений в мире. Мы оцениваем вложения в акции золотодобывающих компаний на данном этапе как высокорискованные.
Цветные металлы – снижение потребления. На рынке цветных металлов, производимых «Норильским никелем», ситуация не радужная. «Норникель» страдает от слабого спроса не нержавеющую сталь – это привело к 30%-му падению цены на металл с февраля. Китай, крупнейший потребитель меди, снизил импорт меди в мае на 36 % г/г, и это при том, что рост спроса в Китае был главным фактором, стимулирующим рост спроса на медь. Такое ухудшение конъюнктуры на рынке никеля и меди негативно, в первую очередь, для «Норильского никеля». К тому же, продолжающийся конфликт ключевых акционеров компании, «Интерроса» и «РУСАЛа», сдерживает рост котировок. Акции «Норильского никеля», крупнейшего производителя цветных металлов, торгуются в два раза дешевле в терминах EV/EBITDA 2011 по отношению к акциям «РУСАЛа», второго крупнейшего производителя цветных металлов в России. Существование столь значительного дисконта указывает на недооцененность акций «Норильского никеля» и наличие потенциала роста после окончания конфликта акционеров.
ЧТПЗ. В краткосрочном периоде может быть интересной покупка акций «Челябинского трубопрокатного завода» после новости о выкупе компанией акций с рынка. Похоже, что менеджмент завода всерьез настроен поднять котировки компании перед ожидаемым размещением акций.
Также в номере
Прямая речь
Мы будем рады Вашим отзывам и готовы ответить на вопросы
ВАШЕ СООБЩЕНИЕ ОТПРАВЛЕНО
Ответ на заявление (жалобу) будет подготовлен в срок не позднее 30 дней со дня поступления, а на заявления (жалобы), не требующие дополнительного изучения и проверки, – 15 дней
Нажимая на кнопку «отправить», Вы подтверждаете
Согласие на обработку персональных данных
Адрес: ООО «ИК ВЕЛЕС Капитал»
Россия, Москва , Краснопресненская наб., дом 12 , подъезд 7, этаж 18 Центр Международной торговли-II
© 2022 ООО «ИК ВЕЛЕС Капитал».
Лицензии профессионального участника рынка ценных бумаг, выданные ФСФР России 14 октября 2003 года, на осуществление депозитарной деятельности № 077-06549-000100, на осуществление дилерской деятельности № 077-06541-010000, на осуществление брокерской деятельности № 077-06527-100000, на осуществление деятельности по управлению ценными бумагами № 077-06545-001000. ООО «ИК ВЕЛЕС Капитал» предоставляет услуги агента по выдаче, погашению и обмену инвестиционных паев паевых инвестиционных фондов ООО «УК ВЕЛЕС Менеджмент».
Раскрытие информации ООО «УК ВЕЛЕС Менеджмент».
ООО «УК ВЕЛЕС Менеджмент». Лицензия на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами № 21-000-1-00656 от 15 сентября 2009 года выдана ФСФР России, без ограничения срока действия. Лицензия профессионального участника рынка ценных бумаг на осуществление деятельности по управлению ценными бумагами № 045-14068-001000 от 25 октября 2018 года выдана ЦБ РФ (Банк России), без ограничения срока действия.) До приобретения инвестиционных паев паевых инвестиционных фондов получить подробную информацию о паевых инвестиционных фондах под управлением ООО «УК ВЕЛЕС Менеджмент» и ознакомиться с правилами, а также с иными документами, предусмотренными Федеральным законом от 29.11.2001 N 156-ФЗ «Об инвестиционных фондах» и иными нормативными актами федерального органа исполнительной власти по рынку ценных бумаг, включая сведения о местах приема заявок на приобретение, погашение и обмен инвестиционных паев, можно по адресу: г. Москва, Краснопресненская набережная, д. 12, под. 7, эт. 5, пом. 514, по телефону: + 7 (495) 967-09-13 или в сети Интернет по адресу: veles-management.ru. Информация, которая должна быть опубликована в соответствии с правилами доверительного управления паевых инвестиционных фондов, публикуется в «Приложении к Вестнику Федеральной службы по финансовым рынкам». Стоимость инвестиционных паев может, как увеличиваться, так и уменьшаться. Результаты инвестирования в прошлом не определяют доходы в будущем. Государство не гарантирует доходность инвестиций в паевые инвестиционные фонды. Прежде чем приобрести инвестиционный пай, следует внимательно ознакомиться с правилами доверительного управления фондом. Правилами доверительного управления паевыми инвестиционными фондами, находящимися под управлением Общества с ограниченной ответственностью «Управляющая компания ВЕЛЕС Менеджмент», предусмотрены надбавки к расчетной стоимости инвестиционных паев при их выдаче и скидки к расчетной стоимости паев при их погашении. Обращаем Ваше внимание на то, что взимание скидок и надбавок уменьшает доходность инвестиций в инвестиционные паи паевых инвестиционных фондов.
Открытый паевой инвестиционный фонд рыночных финансовых инструментов «ВЕЛЕС – Системный». Правила доверительного управления фондом зарегистрированы ЦБ РФ (Банком России) 25 июля 2019 года за №3782. Открытый паевой инвестиционный фонд рыночных финансовых инструментов «ВЕЛЕС – Классический». Правила доверительного управления фондом зарегистрированы ЦБ РФ (Банком России) 25 июля 2019 года за № 3783.
Раскрытие информации ООО «ВЕЛЕС Траст».
ООО «ВЕЛЕС ТРАСТ» (109028, Москва, Хохловский пер., д. 16, стр. 1 I uk@veles-trust.ru I www.veles-trust.ru. Лицензия ФСФР России № 21-000-1-00842 на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами от 20.12.2011) осуществляет доверительное управление Рентным Закрытым Паевым Инвестиционным Фондом «ТРЦ Перловский» (Правила доверительного управления Рентным ЗПИФ «ТРЦ Перловский» зарегистрированы Федеральной службой по финансовым рынкам за № 2423 от 28 августа 2012 года). До приобретения инвестиционных паев паевых инвестиционных фондов под управлением ООО «ВЕЛЕС ТРАСТ» получить подробную информацию о паевых инвестиционных фондах под управлением ООО «ВЕЛЕС ТРАСТ» и ознакомиться с правилами, а также с иными документами, предусмотренными Федеральным законом от 29.11.2001 N 156-ФЗ «Об инвестиционных фондах» и Положением о требованиях к порядку и срокам раскрытия информации, связанной с деятельностью акционерных инвестиционных фондов и управляющих компаний паевых инвестиционных фондов, а также к содержанию раскрываемой информации, утвержденном Приказом ФСФР от 22.06.2005г. №05-23/пз-н, а также другими нормативными актами Банка России (до 01.09.2013 Федеральной службы по финансовым рынкам), можно по адресу: 109028, г. Москва, пер. Хохловский, д. 16, стр. 1, и по телефону: +7 (495) 775-90-46, а также на официальном сайте ООО «ВЕЛЕС ТРАСТ» в информационно-телекоммуникационной сети «Интернет» по адресу: www.veles-trust.ru. Стоимость инвестиционных паев может увеличиваться и уменьшаться, результаты инвестирования в прошлом не определяют доходы в будущем, государство не гарантирует доходность инвестиций в паевые инвестиционные фонды. Прежде чем приобрести инвестиционный пай, следует внимательно ознакомиться с правилами доверительного управления паевым инвестиционным фондом.
Предостережение для инвестора.
Информация, представленная на сайте, не является офертой, предложением либо руководством к действию и не несет в себе стремление побудить Вас к той или иной сделке или операции с ценными бумагами и финансовыми инструментами. Приводимые показатели доходности не определяют будущую доходность вложений и эффективности каких-либо сделок и (или) операций; результаты чьей-либо инвестиционной деятельности в прошлом не определяют доходы инвестора в будущем. Финансовая терминология, используемая на сайте, имеет целью разъяснение условий инвестирования и может не совпадать с понятиями и определениями, данными в законодательстве.
Информация, представленная на сайте, не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). Определение соответствия финансового инструмента либо операции Вашим интересам, инвестиционным целям, инвестиционному горизонту и уровню допустимого риска является Вашей задачей. ООО «ИК ВЕЛЕС Капитал» не несет ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
- Управление активами
- Создание и управление ЗПИФ
- Инвестиционное консультирование
- Брокерское обслуживание
- Операции с опционами
- Депозитарное обслуживание
- Инвестиции в недвижимость
- Облигационные размещения
- Брокерское обслуживание для бизнеса
- Партнерская программа
- Вексельный рынок
- Рынок акций
- Валютный и денежный рынки
- Рынок облигаций
- Рынок акций
- Валютный и денежный рынки
- Рынок облигаций
- «ВЕЛЕС Инвестор»
- Личный кабинет
- Открыть брокерский счет онлайн
- Статус квалифицированного инвестора
- О разблокировке иностранных активов
- Интернет-трейдинг: QUIK
- Пополнение счета онлайн
- Электронная подпись
- Велес Клуб
- Велес Академия
- FAQ
Каталог
© АО «РОСБИЗНЕСКОНСАЛТИНГ», 1995–2023 . Сообщения и материалы сетевого издания «РБК» (зарегистрировано Федеральной службой по надзору в сфере связи, информационных технологий и массовых коммуникаций (Роскомнадзор) 03.12.2021 за номером ЭЛ №ФС77-82385) сопровождаются пометкой «РБК». 18+ quote@rbc.ru
Данные предоставлены: Мосбиржа, Thomson Reuters, Санкт-Петербургская биржа
Котировки мировых финансовых инструментов предоставлены Reuters
Чтобы отправить редакции сообщение, выделите часть текста в статье и нажмите Ctrl+Enter