7 интересных акций, пока рынок стоит на месте

Индекс МосБиржи с начала октября находится в невыразительной консолидации, амплитуда колебаний большинства акций снизилась. В условиях боковика искать интересные идеи становится труднее, но на рынке все же остаются привлекательные бумаги.
Предлагаем рассмотреть 7 акций с актуальными драйверами на ближайшие пару месяцев, которые могут быть интересны к покупке уже сейчас.
Акции Газпрома выигрывают от роста цен на газ в Европе — зимние фьючерсы выросли с пятницы более чем на 25% и превысили $600 за тыс. куб. м. В моменте на рынке газа превалируют факторы в пользу дальнейшего подъема цен:
• Есть риски забастовки на двух австралийских СПГ-заводах
• Остановка поставок с месторождения в Израиле
• Безветренная погода в Европе и снижение выработки ветрогенерацией
• Близится отопительный сезон
Ближайшее техническое сопротивление в акциях Газпрома — 170,5 руб. В случае пробоя бумаги могут получить импульс роста для движения к 178–184 руб.
Долгосрочно: «Покупать». Цель на год: 240 руб. / +42%
Ключевой драйвер для акций Транснефти на ближайшие месяцы — ожидаемый сплит акций. В середине сентября совет директоров компании одобрил дробление акций в отношении 100 к 1, то есть вместо условных 140 000 руб. цена составит 1400 руб. за акцию.
Это важный фактор, так как на рынке сейчас доминируют физлица, они формировали более 80% торгового оборота на рынке акций по итогам сентября. На текущий момент акции Транснефти может позволить себе не каждый инвестор из-за высокой цены одной бумаги. После проведения сплита доступность акций увеличится, ожидаем притоков капитала в инструмент.
Поддержку котировкам может оказать новость о том, что ФАС предлагает индексировать в 2024 г. на 7,2% тарифы на услуги Транснефти по транспортировке нефти по магистральным нефтепровода. Из позитивных моментов стоит отметить, что компания опубликовала сильные результаты по МСФО за I полугодие. Улучшение финансовых метрик позволяет ожидать крупных дивидендов по итогам 2023 г. — в базовом сценарии дивдоходность может составить 12–14%.
Акции на волне коррекции индекса МосБиржи проявили силу и выглядели лучше рынка. Сейчас они торгуются около 143 000 руб. Выход из локальной консолидации при спокойном фоне ожидается наверх. Ближайшая цель для роста — это обновление годового максимума 151 500–151 650 руб.
Долгосрочно: «Покупать». Цель на год: 190 000 руб. / +35%
Драйвером роста для акций Мечела может стать продолжающееся увеличение объемов производства коксующегося угля — по итогам августа оно выросло на 21%. Тренд на восстановление наблюдается уже пятый месяц подряд. При этом цены на уголь сейчас находятся на максимальных уровнях за последние полгода, а рубль экстремально слаб. В совокупности это позволяет ожидать улучшения финансовых результатов Мечела во II полугодии.
Сейчас акции Мечела находятся близи локальных максимумов, но подъем может быть продолжен. При сохранении позитивной конъюнктуры ближайшим техническим ориентиром сейчас может выступить зона 260–270 руб.
Долгосрочно: «Покупать». Цель на год: 640 руб. / +188%
Читайте также: Мечел: производство угля растет пятый месяц
ЛУКОЙЛ и Татнефть
Нефтяной сектор в последние месяцы выглядит лучше рынка, что связано с ростом цен на нефть, слабым рублем. В то же время фактор благоприятной конъюнктуры еще не до конца отыгран рынком. В секторе наиболее интересны ЛУКОЙЛ и Татнефть — у компаний высокая ожидаемая дивдоходность на 12 месяцев вперед (более 10% у Татнефти и более 12% у ЛУКОЙЛа). В кейсе ЛУКОЙЛа фактор дивидендов особенно важен: ожидаем, что компания выплатит крупные промежуточные дивиденды в декабре – январе. Татнефть также должна выплатить дивиденды за 9 месяцев, но дивдоходность вряд ли превысит 4%.
В акциях Татнефти недавно прошел дивидендный гэп в рамках выплат за I полугодие, ближайшее сопротивление — точка закрытия разрыва на 650 руб. Для ЛУКОЙЛа целями подъема на горизонте пары месяцев выступает уровень 7500 руб.
Долгосрочно:
ЛУКОЙЛ — «Покупать». Цель на год: 9500 руб. / +38
Татнефть — «Покупать». Цель на год: 880 руб. / +37%
Среднесрочный драйвер в акциях Магнита — очередной раунд выкупа собственных акций у нерезидентов. Ритейлер готов приобрести до 7,9% акций по цене 2215 руб. Выкуп может быть интересен для нерезидентов — сейчас они заморожены в бумагах, а байбэк позволяет получить хоть что-то.
Для оставшихся акционеров выкуп также позитивен, так как компания покупает дешево свои бумаги, которые впоследствии могут быть погашены. Результаты выкупа могут появиться в ближайшие месяцы — чем больше будет приобретено акций, тем лучше.
Ближайшее сопротивление в акциях Магнита находится на 6130 руб., но если объемы выкупа будут высокими, можно предположить движение в сторону максимального значения последних лет 6650 руб.
Долгосрочно: «Покупать». Цель на год: 7400 руб. / +35%
В перспективе ближайших месяцев может появиться информация о дивидендах Норникеля. Компания отказалась от итоговых выплат за 2022 г., но менеджмент отмечал, что в случае, если денежный поток компании будет положительный, а уровень долговой нагрузки комфортный, компания может выплатить промежуточные дивиденды. По итогам I полугодия 2023 г. FCF был положительным, долговая нагрузка приемлемая.
Ранее Норникель выплачивал промежуточные дивиденды по итогам 9 месяцев, поэтому информация может появиться уже в скором времени. Дивдоходность могла бы составить около 4–6% — невысокий уровень, однако важен сам факт возобновления выплат.
С технической точки зрения важно пробить зону 16 550–16 600 руб. После этого откроется возможность роста к ключевому среднесрочному сопротивлению 17 200 руб.
Какие ближайшие дивиденды предлагает норникель 2023 г
Вся информация на канале не является рекомендацией
канал сам никогда и нигде не рекламируется и никогда сам не предлагает разместить у него рекламу
About
Blog
Apps
Platform
MarketTwits
233K subscribers
������#CVX #газ #израиль
Chevron возобновил поставки газа с израильского месторождения Тамар.
18.8K views 09:11
������#AIR
Airbus сообщил, что достигл принципиального соглашения с Turkish Airlines по поставкам 355 новых самолетов — Anadolu
18.7K views 09:13
❗️����#FEES #event
Путин примет в понедельник гендиректора «Россетей» — ИФ
18.7K views edited 09:16
����#китай #авто #отчетность
Китай — экспорт автомобилей (окт) = + 44% г/г — CPCA
18.7K views 09:17
⚠️����#SOFL #дивиденд
Решения единственного акционера «Софтлайн»: не выплачивать дивиденды 2022г
18.8K views edited 09:18
✴️#GameFi #крипто #обзор #игры
Coin98: проекты GameFi по кол-ву уникальных активных адресов за последний месяц
18.8K views 09:23
����#ROSB #отчетность
Чистая прибыль Росбанка по МСФО за 9 месяцев 2023 года составила 29 млрд руб. — ТАСС
18.8K views edited 09:24
����#UNAC #IRKT
ПОСТАВКА 22 САМОЛЕТОВ SJ-100 РОССИЙСКИМ АВИАКОМПАНИЯМ ОЖИДАЕТСЯ В 2024 ГОДУ — СЛЮСАРЬ — ТАСС
20.8K views edited 09:26
⚠️����#JPY #fx #япония #спикеры
Министр финансов Японии Судзуки: курс йены должен определяться фундаментальными факторами.
16.7K views 09:39
������#BA
Boeing выиграл заказ от Emirates на широкофюзеляжный самолет — RTRS
16.7K views 09:40
⚠️����#UWGN = -20%
16.7K views 09:41
����#LKOH
ЛУКОЙЛ И КИТАЙСКАЯ НАЦИОНАЛЬНАЯ КОМПАНИЯ «СЕВЕН» ЗАКЛЮЧИЛИ СОГЛАШЕНИЕ О СОТРУДНИЧЕСТВЕ
15.7K views edited 09:43
������#BA
Emirates купят 55 самолетов Boeing 777X-9 и 35 самолетов 777X-8.
14.6K views 09:45
����#RKKE
РКК «Энергия» презентует проект коммерческого модуля Российской орбитальной станции (РОС) в рамках Международной авиационно-космической выставки Dubai Airshow 2023
14.6K views 09:49
������#BA
Flydubai закажет 30 самолетов Boeing 787-9 Dreamliners
13.6K views 09:52
❗️����#SOFL
Дорогие инвесторы, обращаем ваше внимание, что сегодня на странице раскрытия ПАО «Софтлайн» выходят ряд сообщений. Это не новые сообщения, а лишь перевыпуск старых сообщений, который необходим по техническим причинам.
Внимание! Никакой новой дополнительной эмиссии акций сегодня объявлено не было, в чем можно убедиться, прочитав сообщения и сравнив даты!
ГМК Норникель акции

Росатом и Норникель изучат возможность строительства малой АЭС для энергоснабжения Норильского промышленного района
ГК «Росатом» и ПАО «Норильский никель» изучат возможные варианты, определят приоритетную площадку размещения и конфигурацию наземной АЭС малой мощности для энергоснабжения Норильского промышленного района (НПР), сообщил «Росатом» по итогам подписания соответствующего соглашения.
Стороны также рассмотрят оптимальную модель реализации проекта, говорится в сообщении.
Авто-репост. Читать в блоге >>>
Актуальные инвестидеи: покупка акций «Норникеля» и Walmart
ПАО «ГМК Норильский никель»
| Тикер | GMKN |
| Идея | Long |
| Срок идеи | 1-2 месяца |
| Цель | 18 240 руб. |
| Потенциал идеи | 4,72% |
| Объем входа | 10% |
| Стоп-приказ | 17 060 руб. |
⛏ В компании отметили возвращение части клиентов, которые ранее отказались от закупки металлов. Об этом в интервью «Интерфаксу» сообщил директор департамента по работе с инвестиционным сообществом «Норникеля» Михаил Боровиков. На Евросоюз сейчас приходится четверть всех продаж компании, доля Азии с 25% выросла до 50%, продажи в Северную Америку остались на прежнем уровне и немного выросли поставки в России и СНГ. По словам представителя компании, падение спроса в Европе вызвано не только добровольным отказом многих жителей от покупки российской продукции, но и сокращением потребления металлов в регионе. �� Котировки пробили уровень сопротивления и откатились к нему как к уровню поддержки. Стоп-лосс можно поставить с запасом ниже, а тейк-профит — у ближайшего локального максима. При объеме позиции 10% и выставлении стоп-заявки на уровне 17 060 руб. риск на портфель составит 0,21%. Соотношение прибыль/риск составляет 2,3.
Авто-репост. Читать в блоге >>>
Макс Пчелкин, да, я тоже подтарился прилично 17290-17300, тоже думаю, что продавать сильно ниже уже не интересно будет никому. У меня пока м.
Тазик Огурцов, по технике все вроде красиво и можем еще сходить на уровень 0,618 коррекции по Фибоначчи 21892, если пробой 17200(шея пгип) не окажется ложным, смотрим как держится уровень при тесте сверху вниз, где мы купили, а то может получится, что рост закончился на 0,382 уровне(17956).

Падение цен на палладий ускоряется на фоне перспектив профицита металла в следующем году — Reuters
Цены на палладий упали до пятилетних минимумов ниже 1000 долларов за унцию на этой неделе, ускорив падение, вызванное ожиданиями профицита из-за быстрого распространения электромобилей и выбора автопроизводителями более дешевой платины для своих автокатализаторов. Цены на металл, используемый автопроизводителями в выхлопных газах двигателей для сокращения выбросов, упали на 70% с рекордного уровня в 3440,76 доллара, достигнутого после вторжения России в Украину.
Палладий переживает худший год потерь с 2008 года, когда финансовый кризис ударил по спросу. «Цены, похоже, продолжат падать ниже 1000 долларов за унцию при незначительной поддержке на рынке, который снижается из-за ухудшения спроса», — сказал аналитик SP angel Джон Мейер.

Спрос на палладий также оказался под давлением из-за стремления сократить выбросы углекислого газа автомобилями с двигателями внутреннего сгорания (ICE) и перехода на электромобили с батарейным питанием. Также над рынком нависают большие совокупные запасы у производителей.
Авто-репост. Читать в блоге >>>
Тазик Огурцов, купил еще раз по 17288, посмотрим на дальнейшее поведение. Исходя из волн Эллиота у палладия еще одна волна роста(5) на перех.
Макс Пчелкин, да, я тоже подтарился прилично 17290-17300, тоже думаю, что продавать сильно ниже уже не интересно будет никому. У меня пока мысли раздвоились, так то позу набираю до НГ с мелкими спекуляциями сброса более высоких, но если прилично наверх пойдёт, то может и на полгода оставлю. Дивгэп, думаю, закроет Норка, надеюсь, что сплит и будущие дивы вытянут бумагу выше. Вообще до 21-22к в течение 2024 года должны по идее добрать, там многие застряли
Макс Пчелкин, да вроде держат 17300, не похоже, чтобы ниже пошли
Тазик Огурцов, купил еще раз по 17288, посмотрим на дальнейшее поведение. Исходя из волн Эллиота у палладия еще одна волна роста(5) на перехай должна быть, после завершения этой коррекции(4), в глобальном масштабе, поскольку там уже пошли панические распродажи(сегодня -5,5%), то возможно конец коррекции близко, но это не точно .
Тазик Огурцов, ну да, пока рубль слабый не реагируют
Макс Пчелкин, да вроде держат 17300, не похоже, чтобы ниже пошли
Макс Пчелкин, если сравнивать с реакцией нефтяников на цену жижи (аналогия гамака с палладием), то норм цена. Мы сейчас, судя по всему, друг.
Тазик Огурцов, ну да, пока рубль слабый не реагируют
Тазик Огурцов, палладий сегодня минус 3 % и 1000 вниз пробил, не рановато ли покупать гмк? Если еще и $ вниз пойдет ни дивы, ни сплит не спа.
Макс Пчелкин, если сравнивать с реакцией нефтяников на цену жижи (аналогия гамака с палладием), то норм цена. Мы сейчас, судя по всему, друг у друга покупаем и продаем, я тоже болтаюсь туда-сюда именно в этом коридоре уже 2 дня без страха застрять. Бумага хорошая, восстановилась не полностью, дивы платит, сплит опять же хоть и 1:100, но в лоте, скорее всего, будет по 10 акций. Думаю, к НГ подрастет
Палладий тоже смотрю, думал на 1000 отпадал, но нет, давят дальше
Nornickel, теперь и я ваш «розничный инвестор»! Расскажите, если какие-то прикидки последствий ожидаемого сплина 1:100, если он состоится, н.
Тазик Огурцов, палладий сегодня минус 3 % и 1000 вниз пробил, не рановато ли покупать гмк? Если еще и $ вниз пойдет ни дивы, ни сплит не спасут. Я позавчера купил по 17426 продал по 17522 и вчера тоже купил 17340 продал по 17420, то же думал под дивы и сплит, но как то боязно и продал пока.

Знаете, мне на это дробление пофиг, а вот то что цены на ресурсы улетели вниз, и это всё скажется на отчетах, и в целом на компании, вот это да очень и очень плохо. Да и вообще все эти дробления в компаниях, это уже не хорошая тенденция, привлечь людей к покупке. Возможно сейчас реально все уходят в банки, ну ещё и в облигации. Даже хомяки сейчас уже начинают понимать что дорого стало что нужна какая то коррекция. И в бкс кое кто писал правильно, что рынок уже ждет повод пойти вниз, но его откупают, ведь это явно не хомяки делают.
Ждать палладий по 300, потом тарить, или как?
Nornickel, теперь и я ваш «розничный инвестор»! Расскажите, если какие-то прикидки последствий ожидаемого сплина 1:100, если он состоится, н.
Тазик Огурцов, добрый вечер! Очень рады видеть Вас в рядах наших инвесторов! По этой теме рекомендуем обратиться к оценке экспертов-аналитиков и брокеров (БКС несколько раз писал на эту тему). Мы не предоставляем оценку целевой цены акции. В тоже время, резонно отметить, что программа дробление повысит доступность акций для большего числа инвесторов, что должно оказать положительное влияние на цену.
Vuko, ни в коем случае никого не хотим обидеть) Мы пользуемся формулировками, что использует общая аудитория. Хотя признаться, выражение «фи.
Nornickel, теперь и я ваш «розничный инвестор»! Расскажите, если какие-то прикидки последствий ожидаемого сплина 1:100, если он состоится, на цену акции Норки? Может быть методом аналогии с уже известными кейсами или как-то иначе оценили? Ясное дело не ИИР будет, так, для понимания планов компании
Nornickel, то, что аудитория разная и процедура прозрачная это понятно, но обеспокоенность моя была относительно обучения членов (совета дир.
Vuko, ни в коем случае никого не хотим обидеть) Мы пользуемся формулировками, что использует общая аудитория. Хотя признаться, выражение «физическое лицо» более нам привычно и органично.
Vuko, добрый вечер! У нас довольна разная аудитория как здесь, так и на других площадках (ПУЛЬС И ПРОФИТ). Мы формируем контент исходя из за.
Nornickel, то, что аудитория разная и процедура прозрачная это понятно, но обеспокоенность моя была относительно обучения членов (совета директоров). Или им это не надо, а не дай бог разозлить опасно? И вам, как Михаилу, пожелание — не называйте людей розничными инвесторами, потому что в русском языке слово розничный применяется к неодушевленным предметам, называть так людей — оскорблять их. Да, такие товарищи, как наибулина (в том числе за это с маленькой буквы) часто это оскорбление употребляют, но это характеризует ее как грубиянку, она может закосить под нерусскую а вы — нет.
Nornickel, это хорошо, что вы трейдеров обучаете, но многие это все знают, потому что торгуют на свои деньги и цена незнания таких вещей — п.
Vuko, добрый вечер! У нас довольна разная аудитория как здесь, так и на других площадках (ПУЛЬС И ПРОФИТ). Мы формируем контент исходя из запросов читателей и тех вопросов, что поступают к нам на вебинарах и личных встречах. Очень хорошо, что Вы владеете информацией и готовы поделиться этим с нами.
Касательно корпоративного управления. Процедура выдвижения кандидатов в состав Совета директоров любой публичной компании весьма прозрачна и ясна. Мы сохраняем здесь высокий уровень раскрытия с учетом существующих реалиях. Действующие члены Совета директоров имеют необходимый опыт работы и профессионалы в своей сфере.

Норникель. Пресс-релиз!
Совет директоров Норникеля рекомендовал выплату дивидендов за 9 месяцев 2023 года в размере 915,33 рубля на акцию.�� ❗️Дивидендная доходность составляет 5%, а общий объем выплаты достигнет 140 миллиардов рублей. Это приятная новость для инвесторов, т.к. дивиденды будут выплачены впервые с июня 2022 года.�� ��Дата закрытия реестра акционеров назначена на 26 декабря 2023 года, а внеочередное собрание акционеров состоится 7 декабря 2023 года. ⚡️Кроме того, компания предложила провести дробление акций в пропорции 1 к 100, что ожидается в апреле-мае 2024 года.�� Это может сделать акции «Норильского никеля» более доступными для розничных инвесторов.�� ��️Владимир Потанин выразил желание видеть «Норильский никель» как «народную компанию», давая возможность широкому кругу лиц инвестировать в акции. ✔️Вывод: В конечном итоге, инвестиционный кейс «Норильского никеля» представляется интересным. Ожидается увеличение интереса со стороны розничных инвесторов после дробления акций и восстановление котировок в течение 1-2 лет.
Авто-репост. Читать в блоге >>>
Палладий звучит благородно: интересные факты о самом дорогом драгоценном металле��Палладий один из ключевых металлов нашей производственной .
Nornickel, это хорошо, что вы трейдеров обучаете, но многие это все знают, потому что торгуют на свои деньги и цена незнания таких вещей — потеря денег. Вчера ознакомился с досье совета директоров, рекомендованного к прошедшему летом ГОСА. Там есть хоккейный чин, защитник дикой природы, кандидаты или доктора всяких наук каждый второй. Что за доктор наук там, где ноу-хау либо покупается, либо крадется понятно. Уж не лучше ли обучающие экзерсисы проводить со своими директорами, может что-то усвоят?! А пока с такими директорами мне боязно быть акционером Норильского Никеля.
Палладий звучит благородно: интересные факты о самом дорогом драгоценном металле
��Палладий один из ключевых металлов нашей производственной корзины. По данным за 2022 г. по производству первичного палладия доля Норникеля на мировом рынке составила 43%, больше чем доля ОПЕК в мировой добыче нефти.
Мы ранее уже знакомили вас с палладием, об уникальных свойствах которого рассказал Сергей Салтыков, доктор химических наук и руководитель направления «Катализаторы» департамента технологических инноваций «Норникеля»��Ссылка на нашем канале: https://www.youtube.com/watch?v=UsTujCW7jPs&t=13s
Сегодня мы предлагаем вам примерить на себя роль химиков и провести необычные эксперименты с самым дорогим металлом в мире. Проверим палладий на прочность, растворим в щелочах и кислотах, а также оценим его парамагнитные свойства. Включайте видео, чтобы узнать историю и сферы применения уникального металла, побывать в цехе производства и найти ответы на волнующие вопросы ��https://www.youtube.com/watch?v=T-w59RmrQ5Y
✅Больше интересных и полезных заметок о палладии и не только в нашем блоге
Авто-репост. Читать в блоге >>>
Дробление акций повысит ликвидность бумаг Норникеля на Мосбирже — Промсвязьбанк
Норникель: сплит акций может завершиться к апрелю 2024 года
Процесс дробления номинала акций Норникеля, с учетом всех необходимых процедур, может завершиться к апрелю 2024 года, сообщил директор департамента по работе с инвестиционным сообществом компании Михаил Боровиков, передал Интерфакс.
Напомним, что СД компании рекомендовал ВОСА принять решение о сплите 1 к 100 в прошлую пятницу. ВОСА состоится 7 декабря. В случае одобрения, цена 1 акции Норникеля будет стоить ~175 руб. Дробление повысит ликвидность бумаг компании на Мосбирже, мы считаем это положительным моментом и рассчитываем на реализацию.
Авто-репост. Читать в блоге >>>
Норникель, Globaltrans и нефть: брифинг по рынку
Если в начале недели индекс Мосбиржи показывал неплохую динамику, и мы видели сильный рост в отдельных бумагах, то в середине недели рост практически прекратился. Виной всему падение цен на нефть и укрепление рубля.
На этой неделе долларовые цены на нефть упали на 6% и достигли 3-х месячного минимума. На нефтяном рынке сейчас много разговоров, что ценник может провалиться еще на 10% вниз от текущих уровней, поскольку инвесторы опасаются замедления китайской экономики, от которой в этом году ждали бурного роста после отмены ковидных ограничений, однако чуда не случилось. В отечественном нефтегазовом секторе наблюдается умеренное снижение в акциях Лукойла и Роснефти, но маловероятно, что рынок сможет долго игнорировать внешний негатив.
По данным RailCommerce, ставка аренды полувагонов в начале ноября составляет 2960 рублей в сутки. Показатель вплотную приблизился к историческому максимум и на рынке ж/д перевозок считают, что новый рекорд не за горами. Бумаги Globaltrans пользуются неплохим спросом на этой неделе и выглядят значительно лучше рынка.
Авто-репост. Читать в блоге >>>
Краткие тезисы с вебинара с командой брокера ATON
��ДИВИДЕНДЫ
��Решение не платить финальные дивиденды за 2022 г. было связано с усилившимися геополитическими, операционными, сбытовыми и финансовыми рисками. Свободный денежный поток по итогам 2022 г. упал в 10 раз.
��Расчетной базой для промежуточных дивидендов за 9М 2023 г. в условиях крайне высокой неопределённости является свободный денежный поток. Размер выплат оценивается исходя из текущего финансового положения.
��Комфортным показателем является коэффициент Чистый Долг/EBITDA ниже 2,0х принимая во внимание текущую ситуацию на финансовых рынках, ограниченный доступ к рефинансированию и довольно высокую ставку фондирования на внутреннем рынке.
��Срок выплаты дивидендов номинальному держателю, который зарегистрирован в реестре акционеров, не должен превышать 10 рабочих дней, а другим зарегистрированным в реестре акционеров лицам — 25 рабочих дней с даты, на которую определяются лица, имеющие право на получение дивидендов.
��СТРАТЕГИЯ
��Стратегия пересматривается. Размер программы на проекты роста и экологию будет скорректирован вследствие сдвига графика реализации проектов на фоне необходимости перепроектирования. Пик инвестиций не пройден.
Авто-репост. Читать в блоге >>>
Часть клиентов Норникеля, отказавшихся от закупок металлов компании ранее, сейчас обсуждают возвращение и контракты на 2024г — директор по работе с инвесторами
Часть клиентов «Норильского никеля», отказавшихся от закупок металлов компании ранее, сейчас обсуждают возвращение и контракты на 2024 год, заявил директор департамента по работе с инвестиционным сообществом компании Михаил Боровиков.
Помимо этого, тенденция дестокинга (снижения уровня запасов) на рынке металлов, как ожидает «Норникель», сменится трендом на рестокинг в будущем году.
Авто-репост. Читать в блоге >>>
Норникель считает комфортной налоговую нагрузку на уровне 1,5x, а не 2x, текущий уровень 1х комфортный и позволяет выплачивать дивиденды — директор по работе с инвесторами
«Норникель» в текущей ситуации недоступности западного финансирования и высоких ставок считает комфортной налоговую нагрузку на уровне 1,5x, а не 2x, который раньше являлся бенчмарком для отрасли, сообщил директор департамента по работе с инвестиционным сообществом компании Михаил Боровиков во время вебинара, организованного «Атоном».
«Исторически мы всегда говорили, что все что ниже 2x, для нас будет комфортно. Сейчас ситуация изменилась, стоимость заимствований драматически возросла. Раньше компания могла выпустить еврооблигации или привлечь кредиты по ставке 4% в долларах. Сейчас это недоступно, а иметь высокий долг стало накладно», — сказал Боровиков. Он отметил происходящий рост расходов на обслуживание долга.
«В этих условиях хотелось бы иметь долг не ниже 2x, а ниже 1,5x. Текущий уровень 1х комфортный и позволяет компании выплачивать дивиденды», — добавил он.
Авто-репост. Читать в блоге >>>
Какие облигации купить в 2023-м: 15 надежных выпусков с высокой ставкой
Долговой рынок в 2022-м, несмотря на драматические события, смог не только выстоять, но и выйти в плюс. Смогут ли облигации остаться надежной гаванью в 2023 году и какие события будут на них влиять, рассказали эксперты
(Фото: Shutterstock )
Материал носит исключительно ознакомительный характер и не содержит индивидуальных инвестиционных рекомендаций.
Банк России установил ключевую ставку на уровне 7,5% с 16 сентября и на двух последующих заседаниях — в октябре и декабре — оставлял ее неизменной.
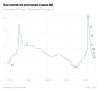
Как меняется ключевая ставка ЦБ, 14 октября 2013 года — 16 декабря 2022 года
При этом инфляция с сентябрьских показателей в 13,68% в октябре снизилась до 12,63%, а в ноябре — до 11,98% год к году. По данным на 26 декабря, инфляция составила 12,19% в годовом исчислении.
(Фото: Банк России )
Что ждет рынок облигаций в 2023 году
Как ключевая ставка и инфляция будут влиять на облигации
Российская экономика продолжает адаптироваться к работе в условиях как старых, так и новых западных санкций, что пока не позволяет с уверенностью говорить о том, по какому пути она пойдет в 2023 году, считает начальник отдела анализа долгового рынка брокерской компании «Открытие Инвестиции» Владимир Малиновский. «С одной стороны, Банк России прогнозирует инфляцию на уровне 5–6%, что открывает возможность для дальнейшего снижения ключевой ставки. С другой стороны, ЦБ говорит о сохраняющихся среди населения проинфляционных настроениях, вероятности расширения в 2023 году бюджетного дефицита и роста объема заимствования Минфина на открытом рынке», — напоминает Малиновский.
Он обращает внимание на то, что снижение экспорта углеводородов, а также потенциальное снижение цен на ключевые товары на глобальном рынке может привести к изменениям счета текущих операций, что окажет давление на курс рубля и, возможно, на уровень инфляции.

«Два этих сценария предполагают диаметрально противоположную реакцию рынка облигаций и, соответственно, стратегию инвестиций. Принимая во внимание возможные риски, считаем, что начинать следующий год стоит с достаточно консервативным портфелем, с тем чтобы впоследствии адаптировать его в зависимости от развития ситуации. Такой портфель может включать относительно короткие облигации срочностью около года качественных корпоративных эмитентов с рейтингом А и выше, выпуски ОФЗ с переменным купоном (ОФЗ-ПК) и линкеры (ОФЗ-ИН), а также замещающие облигации в долларах или евро», — считает эксперт.
Портфельный управляющий УК «Альфа-Капитал» Евгений Жорнист ожидает снижение ключевой ставки, что повлечет и снижение доходностей ОФЗ с разными сроками до погашения. «Наклон кривой ОФЗ будет сокращаться, в первую очередь за счет снижения длинных доходностей. В целом долговой рынок будет расти», — говорит эксперт.
Новые размещения на долговом рынке
В четвертом квартале 2022 года заметно возросла активность первого эшелона на рынке первичных размещений. Корпорации предлагали бумаги в основном с комфортной срочностью два-три года и с премией к рынку. «Активность размещений облигаций первоклассных компаний в 2023 году на внутреннем рынке, вероятно, будет только нарастать», — считают аналитики «ВТБ Мои Инвестиции».
Евгений Жорнист ожидает на рынке появления новых эмитентов и продолжения замещений еврооблигаций. Он не исключает размещения облигаций в разных валютах, но если базовыми валютами станут доллар или евро, то расчеты по погашению и купонам будут вестись в рублях.

В «Тинькофф Инвестициях» также прогнозируют большое количество первичных размещений в рублевом сегменте в 2023 году для рефинансирования долгов. «Кроме того, продолжится тренд на рост заимствований в юанях, крупные заемщики будут размещать все больше валютных облигаций, поскольку стоимость заимствования в данной валюте существенно ниже», — рассказал кредитный аналитик «Тинькофф Инвестиций» Михаил Иванов.
Основной объем первичных размещений будет сосредоточен в первом эшелоне, эмитентам с более низким кредитным качеством придется конкурировать за средства инвесторов, уверен эксперт по фондовому рынку «БКС Мир инвестиций» Игорь Галактионов. «Минфин может быть активен на первичных аукционах, к чему располагает ожидаемый дефицит бюджета. Ведомство может предпочитать долгосрочные выпуски, за счет чего крутой наклон кривой ОФЗ сохранится большую часть года», — добавил эксперт.
Риски дефолтов
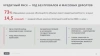
«В 2023 году мы не увидим толпу обманутых инвесторов и массовых дефолтов, как когда-то было с толпой обманутых вкладчиков», — считает генеральный директор Аналитического кредитного рейтингового агентства (АКРА) Михаил Сухов. По его словам, АКРА не видит никаких оснований для системных проблем, которые долговой рынок может доставить инвесторам в 2023 году. Мнение кредитных аналитиков он аргументировал тем, что ¾ (или 73%) от общего объема облигаций, которые обращаются на рынке, имеют достаточно высокий кредитный рейтинг — А- и выше. «По таким бумагам по определению, по тем моделям, которыми пользуется АКРА, дефолтность не может быть выше, чем 1%», — рассказал Сухов.
Игорь Галактионов, в свою очередь, считает, что велика вероятность роста дефолтов облигаций в рейтинговой категории ниже BBB по национальной шкале. «В 2022 году уже наблюдался рост числа дефолтов в сегменте ВДО (высокодоходные облигации. — «РБК Инвестиции»), и в 2023 году на фоне сложностей с рефинансированием взятых по низким ставкам долгов проблема может усугубиться. Инвесторам в ВДО важно диверсифицировать портфель и внимательно следить за качеством входящих в него эмитентов», — предостерег эксперт.
Ожидание новых налоговых льгот для инвесторов в облигации
Среди тенденций на долговом рынке в 2023 году Владимир Малиновский также отметил, что не исключает появления мер, стимулирующих дальнейший выход физических лиц на финансовый рынок. «Например, для них могут быть расширены налоговые льготы при инвестировании в бумаги компаний отдельных отраслей, а также гособлигации», — говорит эксперт.
Полноценное раскрытие информации по финансовым показателям
Аналитики «Открытие Инвестиций» ожидают постепенного восстановления транспарентности банков и компаний, многие из которых полностью или частично прекратили публикацию финансовой отчетности в 2022 году.
Какие облигации покупать для высокой доходности в 2023 году
ОФЗ
Доходности на рынке ОФЗ остаются повышенными в среднесрочных и долгосрочных выпусках — 9,5–10,3% годовых, отмечают аналитики «ВТБ Мои Инвестиции». По их оценке, краткосрочные ОФЗ выглядят перекупленными — торгуются значительно ниже уровня ключевой ставки в пределах 7–7,3% годовых. В результате разница в доходностях между десятилетними и двухлетними ОФЗ превысила средние исторические уровни и находится в диапазоне 200–250 б. п. Эксперты ожидают, что этот спред будет постепенно сужаться.
«На рынке ОФЗ выделяем участок 4–7 лет с доходностями 8,5–9,8% годовых, где в последнее время максимальный перепад доходностей в 140–150 б. п., то есть премия за год разницы, составляет 40–50 б. п.», — приводят расчеты эксперты.
В «ВТБ Мои Инвестиции» напомнили о необходимости диверсификации инвестиций. «В портфеле всегда нужно иметь небольшую долю (до 15–20%) защитных инструментов. ОФЗ с плавающими купонами (флоутеры) выступают защитой от непредвиденного роста ключевой ставки — за счет квартальных переменных купонов они быстрее адаптируются к новым уровням ключевой ставки. Инфляционные ОФЗ (линкеры) — как страховка от всплеска инфляции благодаря индексации номинала на размер инфляции с трехмесячным лагом», — аргументировали аналитики.
Несмотря на то что Банк России на последнем заседании в 2022 году вновь сохранил ставку на текущих уровнях и дал достаточно нейтральный сигнал в пресс-релизе, в «Тинькофф Инвестициях» ожидают, что в 2023 году регулятор все-таки перейдет к ужесточению своей политики на фоне увеличения бюджетного дефицита, ослабления курса рубля и высоких рисков стагфляции в ведущих экономиках мира. Регулятор также отмечает, что проинфляционные факторы в настоящий момент преобладают. «Кроме того, недавнее продление льготной ипотеки также говорит в пользу ужесточения денежно-кредитной политики в будущем, поскольку льготные программы становятся автономным фактором смягчения денежно-кредитных условий и этот эффект ЦБ вынужден компенсировать через более высокую ставку для рыночного кредита», — считает кредитный аналитик «Тинькофф Инвестиций» Михаил Иванов.
На этом фоне эксперт не рекомендует инвесторам наращивать позиции в долговых бумагах с дюрацией более трех лет. «Вместо этого предлагаем обратить внимание на ОФЗ с плавающей ставкой. Купон таких ОФЗ привязан к ставке RUONIA, которая близка к уровню ключевой ставки. Это позволяет получать хорошую доходность даже в периоды ужесточения политики Банком России. Можно рассмотреть выпуски ОФЗ 24021, ОФЗ 29014, ОФЗ 52002», — считает Иванов.
Дюрация — это период времени до момента полного возврата инвестиций, а также мера риска процентных ставок, то есть показатель, на сколько процентов снизится цена актива при повышении учетной ставки и наоборот.
«Если цель — высокая доходность, то для оптимистов можно порекомендовать длинные ОФЗ. Уровень неопределенности такой, что максимально консервативные ОФЗ-ПК вполне могут показать лучший результат», — полагает эксперт по фондовому рынку «БКС Мир инвестиций» Игорь Галактионов.
(Фото: Shutterstock )
Рублевые корпоративные облигации
В фокусе «Открытие Инвестиций» остаются в основном облигации рейтинговой категории от А- до А+, обеспечивающие оптимальную доходность при приемлемом уровне кредитного риска. «Мы пока продолжаем с настороженностью относиться к эмитентам сегмента высокодоходных облигаций (ВДО), в том числе ввиду достаточно большого объема погашений облигаций этого сектора в 2023 году, которые будет необходимо рефинансировать при ограниченном спросе на них со стороны физлиц, традиционно являющихся основными покупателями высокодоходных облигаций. Также мы считаем, что текущая премия по большей части займов ВДО к облигациям хорошего кредитного качества не оправдывает потенциальные кредитные риски», — говорит начальник отдела анализа долгового рынка «Открытие Инвестиций» Владимир Малиновский.
На рынке корпоративных рублевых облигаций в 2023 году предпочтительнее первый эшелон с низкими кредитными рисками и с премией к ОФЗ выше средних исторических значений — ~90–120 б.п., считают в «ВТБ Мои Инвестиции». Их аналитики обращают внимание, что на рынке прослеживается четкое разделение между качественными именами и заемщиками с низкими рейтингами, у которых кредитные спреды и доходности остаются на повышенных уровнях. «Это может создать трудности для рефинансирования коротких долгов и привести к угрозе дефолтов в 2023 году», — предостерегают в «ВТБ Мои Инвестиции».
Розничному инвестору без должной кредитной экспертизы, а также в условиях ограниченного доступа к корпоративной информации безопаснее инвестировать в облигации первоклассных заемщиков, уверены эксперты.
В корпоративном сегменте аналитики «Тинькофф Инвестиций» отдают предпочтение бумагам с умеренным кредитным риском, где по-прежнему кредитные спреды расширены к своим средним историческим уровням, а дюрация не превышает трех лет.
«В то же время мы не видим существенного потенциала в рублевых бумагах с высоким кредитным рейтингом. Однако они могут быть добавлены в портфель для диверсификации, но не стоит забывать о дюрации», — отмечает Михаил Иванов.
Валютные облигации
Для диверсификации портфеля по валютам в российской инфраструктуре без рисков блокировок хорошо подойдут появившиеся в 2022 году замещающие облигации, уверены эксперты.
Всего в обращении уже находится порядка 20 выпусков замещающих облигаций в долларах, евро и фунтах на общую сумму более 7 млрд в долларовом эквиваленте. «Выбор имен в этом сегменте уже довольно широкий: «Газпром», ЛУКОЙЛ, «Металлоинвест», «Совкомфлот», ММК, «Борец», ПИК. Доходности замещающих облигаций в валютах варьируются от 4% до 8% годовых. Нельзя исключать, что рынок замещающих облигаций в ближайшие месяцы может удвоиться в объемах», — говорят аналитики «ВТБ Мои Инвестиции».
Замещающие облигации появились на долговом рынке в сентябре 2022 года: российские компании начали размещать их в обмен на свои евробонды. Расчеты проходят в рублях по курсу ЦБ.
Игорь Галактионов также ждет расширения линейки биржевых валютных инструментов. «Они помогут инвесторам диверсифицировать вложения, размещая средства в долларах, евро и юанях. Ждем увеличения числа замещающих бондов и выпусков в юанях», — говорит эксперт по фондовому рынку «БКС Мир инвестиций».
Облигации против вкладов: чья доходность будет выше
Банки начали повышать ставки по вкладам с начала октября, несмотря на неизменную ключевую ставку и в условиях снижения инфляции. Ставки по депозитам с сентябрьского годового минимума на уровне 6,5% достигли ко второй декаде декабря 8,19% годовых, согласно данным мониторинга ЦБ максимальных процентных ставок по вкладам в российских рублях десяти кредитных организаций, привлекающих наибольший объем депозитов физических лиц.
Основная причина увеличения ставок связана с возросшей конкуренцией банков за вкладчиков из-за оттока средств населения в сентябре и сохраняющейся неопределенности на длинном горизонте, отметили аналитики Банка России в обзоре «Денежно-кредитные условия и трансмиссионный механизм денежно-кредитной политики» от 19 декабря (.pdf). Ставки по вкладам традиционно отстают и догоняют ставки доходностей по облигациям федерального займа (ОФЗ) постфактум. Регулятор пишет: «В сегменте депозитов на срок до одного года средневзвешенная ставка за месяц (ноябрь. — «РБК Инвестиции») уменьшилась с учетом снижения доходностей ОФЗ (заметнее — на коротком участке кривой) и сохранения ключевой ставки в октябре на неизменном уровне».
«Привлекательность вкладов или облигаций во многом зависит от текущего состояния финансового рынка — в периоды турбулентности выигрывают вклады, при стабилизации ситуации для большей массы инвесторов облигации смотрятся более интересно. В настоящий момент облигации, на наш взгляд, выглядят предпочтительнее», — считает начальник отдела анализа долгового рынка «Открытие Инвестиций» Владимир Малиновский.
«Я полагаю, что доходности по облигациям будут выше, чем ставки по вкладам, и принесут своим держателям больший доход. Тут фокус я бы поставил на облигации второго и третьего эшелонов», — полагает портфельный управляющий УК «Альфа-Капитал» Евгений Жорнист.