Как обналичить кредитную карту без процентов
Будь в курсе последних новостей из мира гаджетов и технологий
iGuides для смартфонов Apple
Лайфхак: как вывести деньги с кредитной карты без комиссии и грабительских процентов

Александр Кузнецов — 31 августа 2022, 12:00
Не секрет, что банки устанавливают огромные комиссии и проценты за обналичивание денег с кредитных карт. Это делает обналичку крайне невыгодной, но кредитку получить проще, чем кредит наличными, поэтому некоторые люди идут на такие условия, хотя и теряют на этом много денег.
Найден способ, позволяющий вывести деньги с кредитной карты бесплатно, не нужно платить комиссию и проценты по задолженности. В этом поможет Wildberries. Этот маркетплейс принимает оплату за товары с банковских карт, но при отказе от товара деньги возвращаются не обратно на ту же карту, с которой совершён платёж, а на внутренний счёт, откуда их можно вывести на любую другую карту, в том числе дебетовую.
Как обналичить деньги с кредитки бесплатно, без комиссии и процентов:
1. Выберите товар на Wildberries на нужную сумму с бесплатным возвратом или минимальной платой за возврат
2. Оплатите товар, используя кредитную карту
3. Откажитесь от товара, отменив заказ
4. Деньги вернутся в личный кабинет Wildberries
5. Выведите их на свою дебетовую карту по банковским реквизитам

Вывод денег занимает несколько дней. После того как они поступят на дебетовую карту, вы можете использовать их как свои собственные. При этом на кредитной карте останется долг как за обычную покупку в магазине. В большинстве случаев банки предоставляют на такие траты беспроцентный период сроком в несколько месяцев, поэтому вы сможете бесплатно пользоваться кредитными деньгами в наличном виде.
Как обналичить деньги с кредитной карты: инструкция по выводу средств без комиссии
Кредитка — самый популярный банковский продукт последних лет, ею пользуются практически все. Однако то же самое нельзя сказать о снятии наличных денег с кредитной карты. Анализируя большинство предложений на финансовом рынке, можно заметить, что основная масса банков берут за такую операцию не маленькие проценты. Однако, даже здесь можно найти варианты, которые помогут снять кэш и не платить за это большие проценты. Сегодня постараемся вам рассказать о них, а также приведём ответы на очень важные ответы, связанные с обналичкой.
Содержание скрыть
Для чего банк устанавливает проценты
Снятие денег с кредитной карты возможно во многих банках страны и такая операция может быть очень привлекательным решением для многих людей. В Российской Федерации существует два типа кредитных карт: MasterCard и VISA (сегодня сюда же можно отнести МИР). Очень важно то, что после снятия средств и одобрения транзакции банк начнет начислять проценты, которые, к сожалению, довольно высоки. Также в ущерб проведения такой операции является тот факт, что проценты рассчитываются от общей суммы платежей по карте в конкретном месяце, а не от суммы, снятой единовременно, например, в банкомате.
Редко какое финансовое учреждение предлагает снятие наличных без потери беспроцентного периода. Кредитная карта в первую очередь предназначена для стандартных платежей в магазинах или через Интернет. За попытку снять средства вы можете понести огромную комиссию. Комиссия за снятие денег по карте составляет до 10 процентов, то есть за каждые, условно говоря, 100 рублей, полученные таким образом, банк взимает комиссию в размере 10 рублей. В зависимости от того, в каком учреждении клиент имеет свою карту, комиссия будет немного отличаться.
Основная причина — у финансовых учреждений нет бесконечного запаса денег. Просто представьте, что каждый заёмщик придёт в заведение, чтобы получить именно наличные деньги – как скоро они закончатся у банка? Вот вам и ответ.
Можно ли снимать деньги с кредитки? Да
Кредитная карта может быть привлекательным решением при соблюдении нескольких условий. В частности, своевременное погашение долгов. В РФ предлагаются кредитные карты VISA и Mastercard, но процент за снятие, как правило, очень велик. Как только транзакция будет одобрена, банк начнет начислять вам довольно высокие проценты.
Что еще хуже, проценты начисляются не на сумму, снятую в банкомате, а на общую сумму, внесенную с помощью кредитной карты в конкретном расчетном месяце. Если увлечься таким действием, то через несколько дней банк может начислить действительно огромную процентную ставку. Это очень редко встречается у современных банков.

Все банки рассматривают кредитные карты как инструменты, предназначенные в первую очередь для безналичных операций. По этой причине они заставляют вас платить за одолженные деньги другими, неденежными способами. Каждый банк устанавливает немного разные комиссии для своих клиентов. Средний кредитный вычет составляет около 3-5 процентов от стоимости наличных, снятых в банкомате.
В одном банке вы будете платить 3,5 процента от стоимости наличных, снятых с кредитной карты в банкомате, в другом 5 процентов. Хотя размер комиссии за снятие наличных зависит от стоимости снимаемых денег, банки также устанавливают так называемую минимальную комиссию, которая будет взиматься всегда.
Можно ли выводить наличные с кредитной карты в отделении банка?
Кредитные карты, в частности, предназначены для того, чтобы облегчить нам безналичную оплату повседневных покупок. Однако, что делать, когда нужны наличные? Конечно, мы можем снять средства в банкомате или в отделении соответствующего банка, но каждый раз это будет сопряжено с очень высокой комиссией.
В зависимости от того, в каком банке у нас есть кредитная карта, комиссия может составлять от 3,5 до 8% от суммы, которую мы снимаем. Банки относятся к снятию денег с кредитной карты совершенно иначе, чем к безналичному расчету с помощью такой карты.
Размер комиссии за снятие наличных
Различия между кредитной и дебетовой картой существенны, где на первый план выходит не столько назначение этих двух видов платежей, сколько происхождение сумм, находящихся в нашем распоряжении при их использовании. Популярная «дебетовая карта» в основном используется для управления средствами, накопленными на вашем банковском счете, в то время как кредитная карта предполагает использование лимита, предоставленного банком (по принципу, очень похожему на револьверный кредит). Его размер зависит в основном от вашей кредитоспособности и кредитной истории. Здесь также может иметь значение то, как долго вы поддерживаете отношения с банком в качестве клиента.
Хотя кредитная карта в основном ассоциируется с оплатой в магазинах и в Интернете, она также может использоваться для осуществления других операций, обычно связанных с картой личного счета.
Стоимость снятия наличных по кредитной карте обычно выражается в процентах и обычно составляет до 5 процентов от снимаемой суммы. Однако следует отметить, что банки устанавливают минимальную комиссию, например, 10 рублей. Поэтому снятие небольших сумм несколько раз подряд не является эффективным способом. Однако есть решение, которое позволяет полностью избежать комиссии за снятие денег в банкомате.
Снятие с кредитной карты и доп расходы
Помимо комиссий, банки также удерживают другие расходы при снятии денег с кредитной карты. Важно знать, что банки не рассматривают снятие денег с кредитной карты как безналичную операцию, а это значит, что в первый день после снятия будут начислены проценты. В каждом договоре есть положение о том, что льготный период для операций с наличными не предусмотрен.
Грейс-период — это термин, обозначающий беспроцентный период. Проценты начисляются на наличные деньги, снятые в банкомате, до того дня, когда вы погасите всю сумму долга.
Как это выглядит на практике? Если мы снимаем 500 рублей в банкомате и процентная ставка составляет 10%, то каждый день процент будет увеличиваться на сумму 14 копеек. Хотя кому-то это может показаться мало, важно помнить, что через 100 дней эти 14 копеек уже превратятся в 14 рублей. Также необходимо помнить о комиссии за снятие средств, которая может составлять от 10 рублей и выше.

Как можно обналичивать кредитную карту без процентов: способы
Снятие денег с кредитной карты без комиссии — Перевод через банкомат
Первый способ — воспользоваться в банкомате услугой «ATM Transfer». Такой перевод предполагает предоставление определенной суммы получателю, который затем может забрать ее на любом устройстве ранее упомянутой сети. Как это сделать?
Чтобы осуществить перевод через банкомат, владелец кредитной карты должен вставить карту в банкомат и получить данный вид перевода средств. Необходимо будет ввести свой номер PESEL, номер телефона, номер телефона получателя и сумму самого перевода. После этого будет указан номер транзакции
Банкомат уведомляет получателя о сумме, ожидающей получения, посредством SMS, вместе с номером PIN и суммой перевода. Все, что вам нужно сделать, это подойти к любому банкомату в сети, выбрать опцию для получения банкоматного перевода, ввести PIN-код, ваш PESEL и номер транзакции. Для получения наличных денег платежная карта не нужна. Стоит также отметить, что таким образом можно снять только небольшие суммы.
Финтех-компании
Некоторое время назад относительно популярным способом снятия денег с кредитной карты без комиссии было использование решений, предлагаемых финтех-компаниями, то есть теми, кто объединяет финансы с современными технологиями. Сегодня это все еще возможно, хотя, скорее всего, пополнение виртуального счета с помощью кредитной карты и последующий перевод их на банковский счет закончится в лучшем случае неприятностями. Существует даже блокировка счетов!
Финтехнологии все лучше и лучше отслеживают любую деятельность, не соответствующую требованиям. Это объясняется все более совершенными процедурами и правилами безопасности, которые явно улучшились по сравнению с тем временем, когда такой рынок только развивался в РФ.
Cashback
Не обязательно бесплатно, но уже более дёшево мсожно использовать cashback, который предполагает снятие наличных при совершении покупок в магазине. Однако не каждый банк предоставляет такую возможность для «кредитных карт». Если у вас есть возможность воспользоваться этой услугой, то это точно стоит сделать. Комиссия за cashback обычно составляет несколько сотен рублей, поэтому по сравнению с комиссией, скажем, в 4 процента и минимальной суммой в 1000 рублей, это оказывается заманчивым предложением.
Стоит помнить о максимальном размере разового снятия средств такого типа — обычно он составляет 1000 рублей, этого может хватить не всем.
Оплата счетов с кредитной карты на почте
Уже некоторое время в любом почтовом отделении можно оплатить счета кредитной картой. Как именно это работает? Точно так же, как если бы вы совершали платеж в терминале с помощью обычной дебетовой карты. Эти операции рассматриваются банками как безналичные операции. Это означает, что в течение беспроцентного периода банки не будут взимать с них комиссию или проценты. Если в настоящее время у вас нет финансовых средств для оплаты счетов, вы можете оплатить счета кредитной картой в почтовом отделении. Это решение, безусловно, очень привлекательно.
Заключение
Каждый, у кого есть кредитная карта, должен знать о дополнительных расходах, связанных со снятием наличных в банкомате или отделении банка. Это следует делать только в крайнем случае. Потому что комиссия перед банком, выдавшем наличные, окажется очень высокой.
Несмотря на это повышенный % за снятие наличных с кредитных карт — это самый важный, но единственный минус в подобных операциях. В остальном кредитные карты прекрасно проявляют себя и могут удивить многих заёмщиков. И помните, что самое главное следить за графиком платежей.
Оптимизируй свой бюджет за счет выгодных покупок вместе с Мокка: тебе доступна оплата частями по удобному графику без первоначального взноса и переплат. Также ты можешь платить частями в любых магазинах с помощью сервиса Мокка Мегамолл прямо в нашем мобильном приложении!
Как обналичить кредитную карту
Большинство из нас имеет кредитку про запас, на случай непредвиденных крупных расходов, и это весьма разумно. Но что делать, если вам понадобились бумажные купюры, можно ли обналичить кредитную карту без начисления комиссии, и как именно это можно сделать? Давайте разбираться.
10.02.23 35236 2 Поделиться
Автор Бробанк.ру Ирина Русанова
Если нравится — подписывайтесь на телеграм-канал Бробанк.ру и не пропускайте новости
Высшее образование в Международном Восточно-Европейском Университете по направлению «Банковское дело». С отличием окончила Российский экономический институт имени Г.В. Плеханова по профилю «Финансы и кредит». Десятилетний опыт работы в ведущих банках России: Альфа-Банк, Ренессанс Кредит, Хоум Кредит Банк, Дельта Кредит, АТБ, Связной (закрылся). Является аналитиком и экспертом сервиса Бробанк по банковской деятельности и финансовой стабильности. rusanova@brobank.ru Открыть профиль
| Кред. лимит | 600 000 ₽ |
| Без процентов | До 52 дней |
| Стоимость | 890 руб. |
| Кэшбек | Нет |
| Решение | От 2 мин. |
Для чего нужны проценты
Как известно, подавляющее число банковских учреждений всячески поощряет своих клиентов для совершения безналичной оплаты покупок. В ход идут всевозможные бонусы – программы лояльности с начислением баллов, предложение cash back для возврата части потраченных средств и т.д.
Но вот когда дело доходит до обналичивания денег, здесь у владельца карты начинаются проблемы. Помимо того, что банк берет за это комиссию, так еще и очень часто на такую операцию не распространяется льготный период, и ваша переплата еще больше увеличивается.
Почему так происходит? Все дело в том, что банк ориентирован на получение максимальной прибыли, он не добрый меценат, который будет раздавать свои деньги всем желающим. А возможностей заработать в условиях жесткой конкуренции у него не так много – основную ставку не поднять, стоимость за обслуживания большую тоже не поставишь.
Поэтому банковские учреждения делают хитрее – они зарабатывают, в основном, на комиссиях и штрафах, а также на дополнительных платных услугах. Не стоит забывать, что кредитка изначально предусматривалась как безналичный платежный инструмент, снятие денег с нее раньше в принципе было запрещено, и только последние годы банки стали более лояльно относиться к подобным вещам.
Как снять наличные с кредитной карты
Существует достаточно много возможностей для того, чтобы получить кэш со своей карточки. Сейчас банки не так сильно ограничивают своих заемщиков, и у вас появилось сразу несколько вариантов, как положить в свой кошелек бумажные купюры:
- Снятие наличных возможно через банкоматы того банка, в котором вы обслуживаетесь, а также в чужих (за повышенную комиссию).
- Перевод между своими счетами с кредитного на дебетовый. Как правило, это делается через Личный кабинет в сервисе онлайн-банкинга.
- Перевод на электронный кошелек, также проводится через ЛК.
- Покупка в розничном или онлайн-магазине, с дальнейшим возвратом товара. Деньги можно попросить вернуть наличностью.
- Предложение для друга или родственника купить товар по карте, а вам отдать деньги.
Стоит отметить, что большинство предложенных выше вариантов развития событий хоть и приведет к тому, что у вас появятся вожделенные банкноты, но при этом их будет не так много, как хотелось бы. Ведь банковское учреждение в 95% случаев начислит вам комиссию, а переплачивать никто не хочет.
И чтобы избежать переплаты, можно воспользоваться разными хитростями от Бробанка. В частности, можно воспользоваться опцией оплаты мобильной связи, на которую не накладываются %, и при этом у вашего мобильного оператора оформить дебетовую карточку.
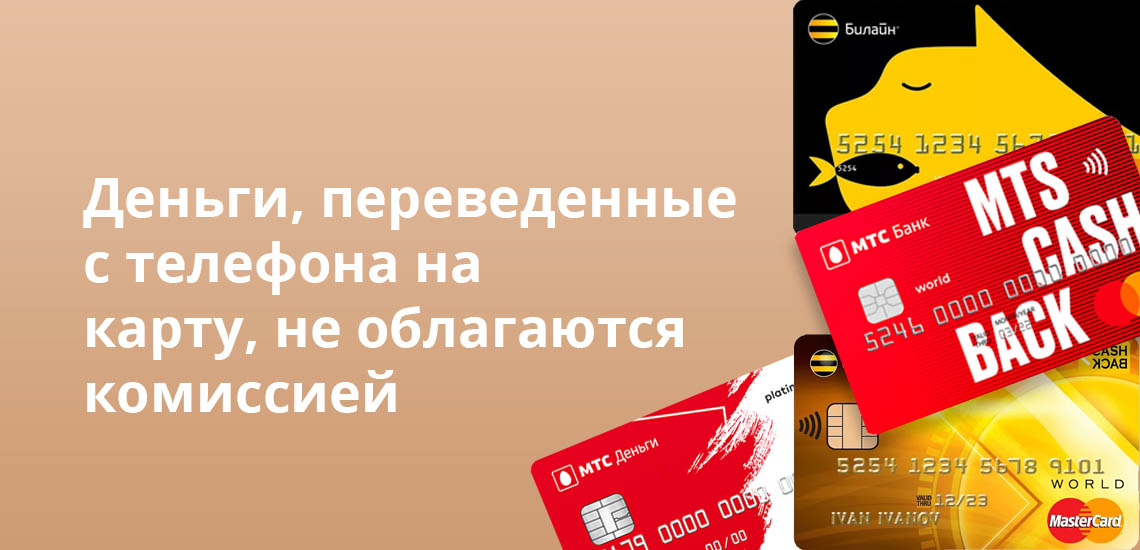
Чаще всего, такие карточки являются цифровыми, то есть они действуют только в сети Интернет, но есть и с пластиковым носителем. Так вот, карта автоматически привязывается к счету вашего телефона, и когда вы его пополняете, деньги можно вывести на карту.
Удобно, что комиссии при этом нет. Да, за снятие уже с карты мобильного оператора может быть предусмотрен небольшой сбор, но он все равно будет меньше, чем при прямом обналичивании. Такая услуга есть у Мегафон, МТС, Билайн и др. операторов, подробности можно узнать на их официальных сайтах.
Кредитные карты с льготным периодом на снятие наличных
Самый простой вариант как не переплатить лишнего – это изначально искать кредитку, где льготный беспроцентный период распространяется на все виды операций, включая обналичивание в банкомате. Таких предложений на рынке с каждым годом все больше и больше, мы составили для вас на Бробанке ТОП-10 таких вариантов.
Азиатско-Тихоокеанский Банк
Кредитка с небольшим лимитом до 50.000 рублей и льготным периодом до 2000 дней. В течение этого времени не начисляются проценты, по окончании действует ставка в размере 9,25% годовых.
Также есть минимальный ежемесячный платеж в размере 2% от лимита и + 50 рублей в день за обслуживание. Возможно использование собственных средств, начисляют кэшбэк в размере 1% на все покупки без ограничений по сумме.
МТС Банк
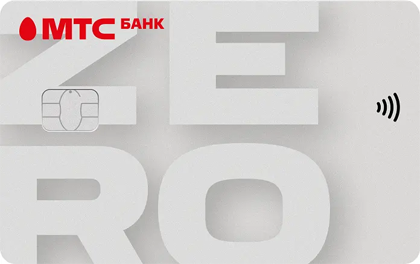
| Кред. лимит | 150 000 ₽ |
| Без процентов | 36 мес.+20 дней |
| Стоимость | От 0 руб. |
| Кэшбек | 3-6% |
| Решение | 2 мин. |
По карточке Zero вам предоставят в пользование сумму до 150.000 рублей с длительным грейс-периодом до 1100 дней. Ставка зафиксирована на уровне 10% годовых, годовое обслуживание от 0 до 30р. в день при наличии задолженности.
Минимальный платеж – 5% от суммы долга. За выпуск взимают 299р. Cash Back повышенный, от 3% до 10% в зависимости от категории покупки.
Ситибанк
| Кред. лимит | 1 500 000 ₽ |
| Без процентов | До 210 дней |
| Стоимость | 0 руб. |
| Кэшбек | Нет |
| Решение | 1 день |
И его «Просто кредитная карта» с классическим лимитом до 300 тысяч рублей, с возможностью дальнейшего увеличения до 1 миллиона. Беспроцентный срок длится до 120 дней, обслуживание бесплатное, а вот процентная ставка варьируется от 10,9% до 32,9% в год.
Поддерживает бесконтактные платежи, можно подключить транспортное приложение для оплаты транспорта в г. Москва. Услуга платная, 65 руб. в месяц стоит.
Альфа-банк

| Кред. лимит | 300 000 ₽ |
| Без процентов | До 365 дней |
| Стоимость | 0 руб. |
| Кэшбек | До 33% |
| Решение | 2 мин. |
Наиболее популярным предложением является карта «100 дней», которые распространяются и на безналичные операции, и на снятие денег в банкомате. Одобрить могут от 5 000 до 500 000 рублей, причем при запросе до 50 тысяч из документов достаточно лишь паспорта.
Процент составляет от 11,99% до 39,99% годовых в зависимости от операции. Минимально нужно вносить ежемесячно 3-10% от суммы долга плюс проценты, но не менее 300 руб.
Норвик Банк
Здесь просто действует карточка «Кредитная» с небольшим процентом от 12% в год. В вашем распоряжении окажется сумма от 10 тыс. до 500 тыс. руб., назначается индивидуально, зависит от вашей платежеспособности.
Грейс-период действует до 55 дн., когда он заканчивается, ставка составит до 26% годовых. Минимальный платеж – 3% от суммы долга ежемесячно. Есть опция кэшбэка до 10% и начисление дохода на остаток собственных средств до 5%.
БыстроБанк
Предлагает своим заемщикам программу «Универсальная» в категории Голд с доступным лимитом до 345 тысяч рублей и льготным сроком до 50 дней. Потом назначается процент в размере от 14,5% до 24,9% в год.
Минимальный ежемесячный платеж равен 10% без поручительства и 4% с поручителем. Для владельцев пластика действует выгодная бонусная программа лояльности за совершенные покупки.
Локо-Банк
Тут можно оформить «Кредитку твоего времени» с солидным лимитом до 1 миллиона рублей. Процент резко выше – от 17,9% до 25,9% в год, дают грейс-период до 110 дней, возможно использование собственных средств.
За покупки начисляют cash back от 0,5% от суммы. Обслуживание первые 3 месяца бесплатно, потом от 199р. ежемесячно, можно не платить при покупках от 10 тысяч.
Ак Барс Банк
И его карточка Emotion располагает доступной для расходов суммой от 31.000 до 500.000 рублей, и процентной ставкой от 17,9% до 32,5% в год. Льготный период – до 55 дней, годовое обслуживание по 199р. ежемесячно.
Минимально нужно вносить 5% от суммы долга ежемесячно. Вам будет доступно: бесконтактная оплата проезда, кэшбэк до 1,25% за покупки и бонусная программа.
Кредит Урал Банк
Тут можно оформить карточку Unembossed с лимитом до 200 тысяч рублей, ставкой от 18,1% в год, грейс-периодом до 60 дней и платой за обслуживание в размере 1500 рублей в год. Есть скидки для участников программы привилегий «Город скидок+».
Россельхозбанк
| Кред. лимит | 1 000 000 ₽ |
| Без процентов | До 55 дней |
| Стоимость | 300 р./год |
| Кэшбек | Баллами |
| Решение | 1 час |
Предлагает выгодный продукт «С льготным периодом», который длится до 55 дней. Вы платите всего 300 рублей в год за возможность использования лимита до 1 млн. руб., под ставку от 22,9% годовых, с бонусной программой для любителей путешествовать.
Понравилось одно из предложений выше? Тогда смело переходите на официальный сайт выбранного вами банка, и подавайте онлайн-заявку на кредитную карту с возможностью снятия наличных без оплаты комиссий.
Бесплатные деньги. Обналичиваем кредитку без комиссии
Современный пользователь финансовых услуг ожидает от кредитной карты большего, чем просто возможности удобно оплатить покупки.
Поделиться
Банки следуют за спросом, предлагая клиентам воспользоваться льготным периодом, заработать дополнительные баллы, бонусы, мили, помочь Амурскому тигру или получить кешбэк. А в последнее время всё чаще появляются предложения, позволяющие без комиссии «снять нал» за счёт кредитного лимита.
Итак, кто из участников рынка сегодня готов нарушить привычное табу на отмену комиссии за обналичку кредитки?
Альфа-Банк
«Альфовцы» порадовали клиентов щедрым предложением – с кредитных карт «100 дней без процентов» можно снимать до 50 000 рублей в месяц без комиссии. В том числе 100 000 рублей за два дня – последний и первый день «соседних» месяцев. Еще одна немаловажная деталь: на снятия действует беспроцентный льготный период сроком 100 дней. Если полученные средства вернуть на карту в установленный срок, проценты платить не придётся.
Предложение действует на февраль 2018 года. Актуально оно только для вновь оформленных карт. По ранее оформленным кредиткам (на иных условиях) комиссия взимается в полном размере! Дополнительные приятности – бесконтактные технологии оплаты, в том числе Apple Pay и Samsung Pay.
Райффайзенбанк
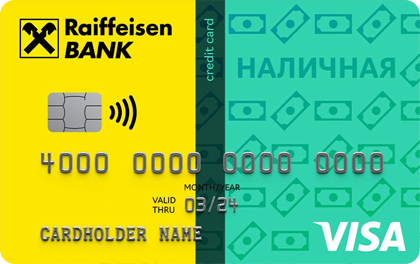
«Наличная карта» от Райффайзенбанка собственным названием говорит о своём достоинстве – бесплатном снятии наличных в рамках кредитного лимита. Условия весьма лояльны: снимать можно до 100% лимита в месяц (но не более 60% в день). Правда, льготный период до 50 дней не распространяется на снятие кеша, то есть проценты придётся оплачивать (от 29% и выше). Но есть приятный бонус – моментальная выдача после одобрения заявки, что может выручить в случае экстренной потребности в деньгах.
Ситибанк
«Просто кредитная карта» Ситибанка позволяет снимать наличные без комиссии в любых банкоматах по всему миру. Но для начала «пластик» нужно будет получить, а в Сити это не всегда просто: эмитент подчёркивает, что оформление продукта осуществляется исключительно на его усмотрение.
Льготный период по картам до 50 дней действует только на оплату покупок, так что сумму снятых наличных придется вернуть с процентами по ставке от 22,9%. Преимущество – отсутствие платы за годовое обслуживание.
Тинькофф
Кредитная карта «Тинькофф Платинум», которую держателю доставят на дом после одобрения на сайте, даёт возможность частично или полностью погасить существующие кредиты в других финансовых институтах. Для этого необходимо обратиться в контакт-центр банка и оставить заявку; обычно процедура занимает пару рабочих дней.
Комиссия за данную операцию не взимается. Кроме того, по «переводу баланса» установлен увеличенный грейс-период – 120 дней! Конечно, о прямой обналичке здесь речь не идёт. Но вариант подойдёт тем, кто планирует погашать текущий кредит (кредитку). Средства, изначально предназначенные для погашения, просто останутся на руках. Да и в отношении прочих случаев не совсем понятно, как именно Тинькофф сможет проконтролировать целевое использование перечисленной суммы.
ОТП Банк
Карта «Platinum» ОТП Банка значительно дороже вышеприведённых предложений, но эмитент обещает VIP-обслуживание и особенное отношение. По «пластику» установлены довольно крупные лимиты на снятие наличных без комиссии – до 300 000 рублей в день. Использование обналиченных средств обойдётся держателю в 24,9% годовых.
Не переплатите за халяву!
На каждую 1 000 экономически активных граждан в России приходится более 300 кредитных карт. Бесплатная обналичка способна увеличить этот показатель, делая кредитки полноценными конкурентами классических потребительских займов. Но помните: каждый продукт требует внимательного подхода и подробного изучения. Если в одном месте банк пишет ноль, в другом скорее всего придётся раскошелиться!