5 дел, которые нужно выполнить главному бухгалтеру на новом месте работы
Недавно мы рассматривали судебную практику по вопросу ответственности главного бухгалтера за нарушения, допущенные в период работы его предшественника на этой должности. Приведенные судебные решения достаточно наглядно демонстрируют подход ревизоров и судей к избитому вопросу «Кто виноват?» в таких ситуациях — судьи склонны возлагать ответственность за ошибки бывшего на действующего главбуха. И если бухгалтер не хочет стать «фигурантом по делу», стоит вооружиться классическим лозунгом «Спасение утопающих — дело рук самих утопающих» и максимально обезопасить себя от претензий проверяющих. Тем более что некоторые процедуры при смене главного бухгалтера обязательны в силу прямого указания закона. Принимаем во внимание также замечания, сделанные ревизорами и судьями.
Итак, что должен сделать главный бухгалтер при назначении на новое место работы.
Шаг 1. Документально подтвердить факт передачи документов и баз данных
Инструкция № 157н обязывает при смене руководителя учреждения и / или главного бухгалтера обеспечить передачу документов бухгалтерского учета. Порядок передачи определяется в рамках учетной политики.
Акт приема-передачи дел – обязательный документ, с которого начинается работа бухгалтера на новом месте. Описи должны максимально подробно раскрывать состояние учета. В случае чего, они помогут доказать руководителю и ревизорам, в каком состоянии досталась бухгалтерия новому сотруднику, и снять с него ответственность за недочеты и ошибки предыдущего главбуха.
Помните, что первичные / сводные учетные документы, регистры бухгалтерского учета, а также бухгалтерская / финансовая и налоговая отчетность подлежат хранению не менее пяти лет после отчетного года. Аналогичное по сути требование предусмотрено и для документов учетной политики и других документов, связанных с организацией и ведением бухгалтерского учета.
Таким образом, приему-передаче подлежат все документы, относящиеся к указанному периоду. Не забудьте также отразить в акте факт отсутствия документов, которые обязательно должны быть в бухгалтерии, но не предъявлены при передаче дел.
Шаг 2. Провести ревизию налоговой отчетности
Конечно, в числе документов, подлежащих передаче новому главбуху, будут налоговые декларации, расчеты по страховым взносам, уведомления. Напомним, что за несвоевременное представление отчетности по налогам и взносам учреждению грозит штраф по НК РФ. Также оштрафовать может СФР за нарушение срока либо представление неполных и / или недостоверных сведений для индивидуального (персонифицированного) учета, а также за несоблюдение страхователем порядка представления сведений – если страхователь, обязанный представлять сведения в электронной форме, представил их на бумажном носителе.
Поэтому убедитесь, что за отчетные периоды, в которых работал ваш предшественник, в ИФНС и внебюджетные фонды сдана вся необходимая отчетность. Особенное внимание – документам за те периоды, которые еще подлежат камеральной / выездной налоговой проверке.
Шаг 3. Организовать инвентаризацию расчетов, активов и обязательств
Как организовать и провести инвентаризацию, узнайте в Энциклопедии решений системы ГАРАНТ. Получите полный доступ на 3 дня бесплатно!
Если на бывшего главного бухгалтера была возложена материальная ответственность, проведение инвентаризации при его увольнении обязательно! В ином случае инициируйте такое контрольное мероприятие самостоятельно – инвентаризация позволит проанализировать состав дебиторской и кредиторской задолженности, убедиться в точности учетных данных, исправить ошибки. Ревизоры придерживаются позиции, что при назначении на должность главный бухгалтер обязан провести инвентаризацию, в противном случае ему самостоятельно придется отвечать за допущенные предшественником недочеты и нарушения.
Если учреждение крупное, процесс инвентаризации может оказаться достаточно долгим и трудоемким, поэтому при приеме-передаче дел можно ограничиться выборочной проверкой, в ходе которой сверить расчеты с бюджетом – по субсидиям, налогам, страховым взносам, а также с контрагентами.
Целесообразно также изучить инвентаризационные документы по последней годовой инвентаризации – она является обязательной перед составлением годовой бухгалтерской отчетности, и без нее нельзя сделать вывод о достоверности отчетности. Убедитесь, что отклонения, выявленные в ходе годовой инвентаризации, впоследствии нашли отражение в регистрах бухгалтерского учета.
Шаг 4. Исследовать учетную политику
Прежде чем приступать к работе, важно уточнить нюансы ведения бухгалтерского и налогового учета в учреждении. Они должны быть прописаны в учетной политике. Наличие этого локального акта в любой организации обязательно!
Убедитесь, что в рамках учетной политики утвержден график документооборота в учреждении. Его отсутствие неизбежно приводит к несвоевременному поступлению и неправильному оформлению первичных документов. Бухгалтеру же он нужен для разграничения ответственности между ним и лицами, ответственными за оформление факта хозяйственной жизни. В противном случае виновным за искажение показателей учета и отчетности, связанное с несвоевременным предоставлением первичных документов или их некачественным исполнением, окажется бухгалтер.
И проверьте, опубликованы ли основные положения учетной политики на сайте учреждения, – неисполнение данного требования может стать причиной судебного разбирательства.
Шаг 5. Зафиксировать ошибки, допущенные в период работы бывшего главного бухгалтера
Все недочеты, ошибки, нарушения, отсутствие документов и пр. обязательно нужно зафиксировать в акте приема-передачи или в отдельном документе. Поставьте в известность руководителя организации, какие нарушения имеют место, – ответственность за них будет нести ваш предшественник.
Ну и, конечно, выявленные ошибки нужно исправить; если речь идет о прошлых годах, то исправления вносим с применением спецсчетов. В результате произведенных исправлений, как правило, меняются входящие остатки на начало года – не забудьте на основании показателей, отраженных в учете в корреспонденции со спецсчетами, сформировать и подать учредителю Сведения об изменении остатков валюты баланса (ф. 0503173, ф. 0503773).
Если ошибки связаны с расчетом налогов и взносов, налоговым периодом для которых является календарный год, допущенные бывшим главным бухгалтером ошибки повлекут искажение налоговой базы в период вашей работы. Пересчитайте и, если требуется, доплатите налоги, уплатите пени, подайте уточненные декларации.
Смена главного бухгалтера: пошаговая инструкция по передаче дел
В соответствии с законом N 402-ФЗ от 06.12.2011 «О бухгалтерском учете» (далее -закон №402-ФЗ) обязанность по организации ведения бухгалтерского учета и хранения документов бухгалтерского (и налогового) учета, лежит на руководителе организации (ч.1 ст.7 №402-ФЗ).
Руководитель экономического субъекта может возложить ведение бухгалтерского учета на главного бухгалтера или иное должностное лицо, либо заключить договор об оказании услуг по ведению бухгалтерского учета. Также существует возможность принятия руководителем ведения бухгалтерского учета на себя в компаниях среднего и малого предпринимательства за исключением организаций, перечисленных в части 5 статьи 6 закона N 402-ФЗ. В указанной части закона перечислены экономические субъекты, которые не могут применять упрощенные способы бухгалтерского учета, в частности –жилищные и потребительские кооперативы, предприятия, подлежащие обязательному аудиту, микрофинансовые и бюджетные организации, адвокатские и нотариальные палаты и др.
Ведение бухгалтерского учета и представление отчетности организациями бюджетной сферы устанавливается бюджетным законодательством Российской Федерации. Дополнительные требования к главному бухгалтеру или иному должностному лицу, на которое возлагается ведение бухгалтерского учета, установлены в положениях закона, определяемых частями 4-7 статьи 7 закона №402-ФЗ. Таким образом, несмотря на активное развитие бухгалтерского аутсорсинга, ведение бухгалтерского учета и формирование финансовой отчетности штатными специалистами всегда будет востребовано.
Процесс передачи дел при смене главного бухгалтера нормативными документами в настоящее время детально не урегулирован. Однако во избежание экономических, налоговых и прочих рисков этот процесс целесообразно провести в несколько последовательных и системных этапов. Для решения данной задачи рекомендуем использовать следующую «пошаговую инструкцию».
ЭТАП 1: ДОЛЖНОСТНЫЕ ИНСТРУКЦИИ И ПРИКАЗ О ПЕРЕДАЧЕ ДЕЛ
Организации вправе самостоятельно установить для себя соответствующие правила приема-передачи дел. Поэтому целесообразно локальным нормативным актом (приказом, распоряжением, инструкцией и др.) определить порядок передачи дел от одного главного бухгалтера к другому.
Допустим, таким распорядительным документом является приказ руководителя предприятия, в котором необходимо указать:
1) причину проведения приемки-передачи дел (например, увольнение главного бухгалтера);
2) сроки проведения приема-передачи дел:
- Если главный бухгалтер увольняется по собственному желанию (п.3 ст.77 ТК РФ), на расторжение трудового договора у работодателя есть две недели (ст.80 ТК РФ);
- По инициативе работодателя трудовой договор с главным бухгалтером может быть расторгнут при смене собственника имущества (п.4 ст.81 ТК РФ). Предельный срок расторжения трудового договора и передачи дел в данном случае составит три месяца со дня возникновения права собственности у нового собственника (ст.75 ТК РФ).
3) лицо, ответственное за сдачу документов (данные увольняющегося главного бухгалтера);
4) лицо, ответственное за прием дел (новый главный бухгалтер, а при его отсутствии – руководитель организации или иной исполнитель обязанностей главного бухгалтера);
5) другие лица, участвующие в процессе приема-передачи дел (члены специальной комиссии по передаче дел, представитель вышестоящего органа, аудиторы);
6) дата, на которую должны быть завершены учетные процессы за истекший период;
Утверждаемая дата передачи дел определяется исходя из сроков сдачи налоговых деклараций и бухгалтерской отчетности.
7) полномочия и обязанности предыдущего и нового главного бухгалтера (если они какое-то время будут работать вместе).
Новый главный бухгалтер должен точно знать свои должностные обязанности и иметь возможность результативно организовать свою работу. Для этого необходимо заранее ознакомиться с должностной инструкцией.
ЭТАП 2: ЗАВЕРШЕНИЕ УЧЕТНЫХ ПРОЦЕССОВ
На дату, указанную в Приказе, прежний главный бухгалтер должен завершить все учетные процессы.
Для этого необходимо:
- сформировать первичные документы;
- сделать бухгалтерские записи;
- представить бухгалтерскую и налоговую отчетность, расчеты по уплате страховых взносов, статистическую отчетность и т.д.
Все документы должны быть оформлены должным образом и подшиты.
ЭТАП 3: ИНВЕНТАРИЗАЦИЯ
При смене материально ответственных лиц проверка соответствия фактического состояния имущества и обязательств организации данным бухгалтерского учета является обязательной в соответствии с п. 27 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в РФ (приказ Минфина РФ N 34н от 29.07.1998 (ред. от 11.04.2018)). Результаты проведенной процедуры оформляются соответствующими актами и описями. Инвентаризация обязательна, если в трудовом договоре с главным бухгалтером было закреплено условие о полной материальной ответственности.
Независимо от того, был ли заключен с прежним главным бухгалтером договор о материальной ответственности или нет, целесообразно провести инвентаризацию денежных средств на расчетных счетах и наличных денежных средств. При смене главного бухгалтера на малых и средних предприятиях целесообразно проведение инвентаризации всего имущества и обязательств.
Следует учитывать, что при отсутствии инвентаризации, — в случае недостачи или утраты материальных ценностей, будет сложно определить конкретный период возникновения недостачи и доказать ответственность вступающего в должность главного бухгалтера за несоответствие учетных и фактических данных об имуществе в будущем.
ЭТАП 4: ПРОВЕРКА СОСТОЯНИЯ УЧЕТА И ОТЧЕТНОСТИ
Проверка состояния учета и отчетности предполагает проверку наличия документов, состояния бухгалтерской базы, соответствия бухгалтерской и налоговой отчетности положениям учетной политики и действующему законодательству, правильности исчисления налогов, сборов и представления налоговых отчетов.
Для проведения подобной оценки целесообразно воспользоваться услугами аудиторской фирмы. В итоге компания получит независимое заключение о правильности ведения бухгалтерского и налогового учета. В иных случаях следует провести выборочную проверку правильности и своевременности отражения данных первичных документов в бухгалтерских и налоговых регистрах, финансовой отчетности и налоговых декларациях и расчетах.
Обязательной проверке подлежат следующие документы:
– учредительные документы, протоколы собраний акционеров (учредителей) и совета директоров (наблюдательного совета), свидетельство о государственной регистрации, свидетельства о постановке на учет в налоговом органе, документы о регистрации ККТ;
– учетная политика для целей бухгалтерского и налогового учета, должностные инструкции сотрудников бухгалтерии, внутренние регламенты системы документооборота;
– бухгалтерская и налоговая отчетность;
– выписки по счетам в банках, договоры, акты сверки расчетов и другие документы расчетного характера;
– регистры бухгалтерского и налогового учета;
– акты аудиторских, налоговых и иных проверок;
– акты сверки по расчетам с бюджетом и внебюджетными фондами (включая сверку платежей на текущую дату);
– материалы о недостачах, растратах и хищениях, переданных и не переданных в органы расследования;
– материалы судебных разбирательств с контрагентами, сотрудниками или контролирующими органами, в которых компания на текущий момент принимает участие.
Следует обратить особое внимание на наличие и состояние первичных документов и учетных регистров за текущий период и три предшествующих года, — период, за который может производиться выездная налоговая проверка (п. 4 с. 89 НК РФ).
Ошибки и неточности в бухгалтерской и налоговой отчетности, в оформлении первичной документации, выявленные в ходе проверки состояния учета и отчетности целесообразно оформить бухгалтерскими справками за подписью уходящего главного бухгалтера.
ЭТАП 5: АКТ ПРИЕМКИ-ПЕРЕДАЧИ ДЕЛ
Форма акта приема-передачи дел законодательно не урегулирована и может быть составлена произвольно. Кроме реквизитов приказа о приеме-передаче дел, Ф.И.О. должностных лиц, участвующих в передаче дел, описи передаваемых документов, рекомендуем отразить а акте следующие разделы:
- Общая характеристика бухгалтерского и налогового учета (система налогообложения, характеристика структуры бухгалтерии, учетной политики, используемых программных продуктов, наличие/отсутствие должностных инструкций, фиксация последних сданных отчетов, хранение документов);
- Состояние расчетов и учета денежных средств (расчетные счета, использование систем «Банк-Клиент», наличие кассы, чековой книжки, корпоративных карт, наличие/отсутствие зарплатного проекта, периодичность сверок с контрагентами, кредитные договора, неурегулированные задолженности на дату акта передачи дел, судебные и претензионные документы);
- Наличие и состояние имущества (собственные и арендованные объекты основных средств, отдельно – транспортные средства, НМА, организация товарного и материального учета, данные по инвентаризациям, наличие/отсутствие фактов хищений и недостач, МОЛ)
- Остатки по счетам (результаты аудиторской проверки, если таковая сопровождает передачу дел, оборотно-сальдовая ведомость на указанную дату с расшифровкой проверенных счетов или пояснениями передающей стороны);
Опись передаваемых документов, которая может быть оформлена как приложение к акту или самостоятельный документ, целесообразно систематизировать по разделам:
- Учредительные и регистрационные документы;
- Документы, связанные с организацией бухгалтерского учета;
- Бухгалтерская, финансовая и налоговая отчетность;
- Документы, касающиеся взаимоотношений с налоговыми, контролирующими и прочими государственными органами;
- Документы по учету товарно-материальных ценностей;
- Документы по учету труда и заработной платы
- Документы по учету денежных средств;
- Документы по учету расчетов контрагентами;
- Прочие.
Акт подписывается всеми лицами, участвующими в его составлении, и утверждается руководителем организации.
Отдельным передаточным документом, или отдельным разделом акта приема-передачи дел могут быть оформлены фирменные штампы и печати, ключи от сейфов, электронные ключи и сертификаты спецоператоров связи, порядок доступа к учетным системам и прочих элементов.
ДОПОЛНИТЕЛЬНЫЙ ПЕРЕЧЕНЬ ВОПРОСОВ ДЛЯ ИЗУЧЕНИЯ И РАСКРЫТИЯ В АКТЕ ПРИЕМА-ПЕРЕДАЧИ ДЕЛ
1. Общая характеристика бухгалтерского и налогового учета:
Сведения об организации работы в бухгалтерии. Распределение обязанностей между сотрудниками бухгалтерии; Применение типовых и унифицированных форм первичной учетной документации по бухгалтерскому учету и отчетности, специализированных форм бланков или разработанных и утвержденных организацией самостоятельно; Обеспечение нормативной базой по бухгалтерскому и налоговому учету и отчетности (книгами, программами); Наличие ведомственных инструктивных положений и инструкций; Обеспеченность персональными компьютерами, оргтехникой; Соблюдение установленных сроков представления бухгалтерской отчетности, налоговых деклараций и отчетов.
2. Состояние расчетов и учета денежных средств:
Наличие кассира и действующего договора на полную материальную ответственность с ним; Условия хранения и учета наличных средств и денежных документов; Состояние записей в кассовой книге, остаток наличных денег и денежных документов в кассе; Наличие чековых книжек, номера неиспользованных чеков; Наличие актов сверки взаимных расчетов с контрагентами, на какую дату урегулированы расхождения; Ведение претензионной работы; Банковские кредиты, состояние задолженности по срокам погашения; Наличие актов сверки расчетов с налоговыми органами, а также задолженности перед бюджетом по налогам и сборам; учет труда и расчеты с персоналом — Сведения о штатном расписании, наличие трудовых контрактов; Задолженность по выплате заработной платы; Решения учредителей об утверждении отчетности, выплате дивидендов.
3. Наличие и состояние имущества:
Основные средства и нематериальные активы — Наличие актов ввода в эксплуатацию объектов основных средств, их выбытия и списания; Инвентарные карточки на основные средства; Наличие приказов о назначении ответственных хранителей ценностей; Последняя инвентаризация имущества: отражение в учете, дата; Материальный и складской учет: Состояние аналитического учета материалов; Наличие приходных и расходных документов по движению материальных ценностей; Результаты последней инвентаризации материальных ценностей; Отражение в учете актов ревизий и обследований, материалов о недостачах, хищениях, переданных и не переданных в органы расследования.
POST SCRIPTUM
При смене главного бухгалтера в организации уведомление налоговых органов или других государственных органов действующим законодательством не предусмотрено. Однако информация о главном бухгалтере есть в регистрационном деле организации в ИФНС России, поэтому на практике некоторые налоговые инспекции просят присылать им такие уведомления. Документ можно составить в произвольной форме и отправить в любое время вместе с копией приказа о назначении.
При наличии у главного бухгалтера права подписи банковских документов в обслуживающих банках необходимо оформить банковские карточки с образцами подписей и заменить сертификат ключа ЭЦП системы «Клиент — банк». Такое оформление сопровождается представлением документов, подтверждающих полномочия указанных в карточке лиц на распоряжение денежными средствами и документов, удостоверяющих личность.
Главного бухгалтера нельзя привлечь к административной и уголовной ответственности за нарушение правил ведения бухгалтерского учета, уклонение от уплаты налогов, допущенные его предшественником. Положения КоАП РФ гласят, что «лицо может быть привлечено к административной ответственности только за те административные правонарушения, в отношении которых установлена его вина» (п.1 ст.1.5). Если вина установлена, привлечение должностного лица к данным видам ответственности возможно и после увольнения в пределах установленных сроков давности (ст. 2.4 и 4.5 КоАП РФ, ст.78 УК РФ). Главный бухгалтер может быть привлечен к административной ответственности, в частности, за нарушение сроков представления налоговой декларации (расчета по страховым взносам) — ст. 15.5 КоАП РФ, непредставление (несообщение) сведений, необходимых для осуществления налогового контроля, — ст. 15.6 КоАП РФ, грубое нарушение требований к бухгалтерскому учету, в том числе к бухгалтерской (финансовой) отчетности, — ст. 15.11 КоАП РФ.
К уголовной ответственности главный бухгалтер может быть привлечен в том числе за уклонение от уплаты налогов (ст. 199 УК РФ), неисполнение обязанностей налогового агента (ст. 199.1 УК РФ), уклонение от уплаты страховых взносов на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний (ст. 199.4 УК РФ). В последнем обзоре Постановления Пленума Верховного Суда РФ от 26.11.2019 N 48 «О практике применения судами законодательства об ответственности за налоговые преступления» содержатся разъяснения, что главный бухгалтер может привлекаться к ответственности за налоговые преступления при наличии и доказанности прямого умысла (п. п. 4, 7, 8 Постановления).
Если предыдущий главный бухгалтер причинил компании материальный ущерб. Если был заключен договор о полной материальной ответственности, увольняющемуся сотруднику придется возместить ущерб полностью (ст.238 ТК РФ). Если же на момент увольнения бухгалтер не был материально ответственным лицом, причиненный материальный ущерб он возмещает в пределах своего среднемесячного заработка (ст.241 ТК РФ).
Консультации по проведению процедуры передачи дел при смене главного бухгалтера. Мы поможем Вам соблюсти все требования законодательства. Быстро и профессионально!
Звоните: +7 (843) 202- 07-62
Как нанять бухгалтера: требования, обязанности, особенности приема на работу
Трудоустройство новых сотрудников, а особенно прием на работу бухгалтера – это всегда ответственное решение. Важно, чтобы человек, занимающий эту должность, был надежным и добросовестным, имел соответствующее образование и опыт работы, ведь от него зависит грамотное распределение бюджета организации и ведение отчетности. Поэтому необходимо внимательно подойти к выбору такого специалиста, чтобы обезопасить себя от возможных неблагоприятных последствий. Как не прогадать с назначением главного бухгалтера или рядового финансиста, читайте в нашей подробной инструкции.
Какие требования предъявлять к соискателям на должность бухгалтера
В Законе о бухгалтерском учете (№ 402-ФЗ от 06.12.2011) указаны только требования, предъявляемые к главному бухгалтеру, о них мы поговорим чуть позже. Также есть документ, который называется «Профессиональный стандарт №309», утвержденный приказом Министерства труда Российской Федерации от 21.02.2019 № 103н. В нем указаны требования к квалификации главных и обычных бухгалтеров.
Согласно профстандарту, бухгалтеров разделяют на 4 уровня квалификации – 5,6,7,8. Каждому уровню соответствуют свои трудовые функции.
Например, для 5-ого уровня квалификации, «Ведение бухгалтерского учета», кандидату на должность допускается иметь среднее профессиональное образование и опыт работы в должности не менее 1 года, также могут быть рассмотрены кандидаты без опыта работы, если работнику не присваивается категория. А вот кандидату на должность 8-го уровня квалификации, в чьи обязанности будет входить составление и представление консолидированной отчетности, нужно иметь высшее образование (магистра или специалиста) и опыт работы не менее 5 лет.
Здесь стоит отметить, что применять требования профстандарта к соискателям на должность главного бухгалтера обязательно только в определенных организациях (п. 4 ст. 7 Закона № 402-ФЗ).
В каких организациях обязательно опираться на профстандарты, нанимая главного бухгалтера:
- ПАО (кроме кредитных организаций);
- организации, занимающиеся страхованием;
- акционерные и паевые инвестиционные фонды;
- негосударственные пенсионные фонды;
- структуры, чьи ценные бумаги обращаются на организованных торгах;
- органы управления государственными внебюджетными средствами.
Во всех остальных случаях требования к главбуху и к обычному бухгалтеру при приеме на работу формируются в более свободной форме и зависят от работодателя и от специфики деятельности самой компании.
К наиболее распространенным требованиям, которые предъявляются к бухгалтерам, относятся:
- наличие высшего либо среднего профессионального образования;
- свободное владение знаниями в области бухгалтерского учета и налогообложения;
- умение работать в узко ориентированных бухгалтерских программах;
- наличие опыта работы;
- личностные качества – ответственное отношение к работе, пунктуальность, внимательность и т.д.
К основным обязанностям бухгалтера относятся:

- ведение бухучета;
- расчет, начисление и выплата зарплаты сотрудникам компании и обработка данных для расчета налогов;
- подготовка отчетности в Пенсионный Фонд РФ и другие госорганы;
- работа с первичной бухгалтерской документации (актов, накладных, счетов-фактур, договоров с контрагентами и т.п.);
- отслеживание нововведений в законодательстве;
- инвентаризация, учет имущества;
- обеспечение сохранности документной бухгалтерской базы и т.д.
Как найти бухгалтера на аутсорсинге
Бухгалтерский аутсорсинг предполагает, что вы передаете функции по ведению бухгалтерии отдельной компании, которая профессионально этим занимается. Это позволяет более продуктивно выполнять основную работу и не тратить время на решение вопросов бухучета. Смысл аутсорсинга в бухгалтерской сфере точно такой же, как и по другим его направлениям, например, клининговые услуги, подбор персонала и т.п.
Существует как полный бухгалтерский аутсорсинг, когда вы передаете все процессы от «А» до «Я», весь бухгалтерский арсенал на аутсорсинг, так и выборочный, когда делегируется, например, только функционал главного бухгалтера.
Современные технологии дают возможность использовать специальные интернет-сервисы, через которые можно найти бухгалтеров на аутсорсинге, оперативно решать с ними вопросы, в том числе отправлять и получать необходимые документы.
Выбирая компанию, с которой вы планируете работать на аутсорсинге, обратите внимание на следующие моменты:
- уточните, на какие категории клиентов ориентированы ее услуги и подходят ли они под вас.
Какие-то компании предоставляют бухгалтерские услуги только для тех организаций, которые работают по упрощенной схеме налогообложения, кто-то заточен на обслуживать дочерние фирмы иностранных компаний и т.п.
- узнайте, располагает ли компания необходимым программным обеспечением, чтобы оказывать бухгалтерские услуги, есть ли у нее лицензии на ведение данной деятельности.
- уточните, есть ли возможность получить услуги бухгалтера на аутсорсинге в течение тестового периода.
Это поможет вам понять, подходит вам такой формат работы или нет, а также «прощупать» уровень компетенции специалистов.
- рассматривайте только проверенные компании с хорошей репутацией.
Перед заключением договора было бы отлично найти отзывы от клиентов, которые уже получили услуги от этой компании. Риски нарваться на недобросовестных специалистов высоки. Гарантировать достойное качество работы, профессиональные кадры, сохранность данных вашей компании и т.п. они вряд ли смогут. Отсутствие организации в «черных списках» не гарантирует надежность исполнителей, а вот присутствие может быть тревожным звонком.
Как нанять бухгалтера в штат компании
Если сравнивать маленькую компанию с организациями среднего и крупного звена, потребности в бухгалтере как штатном сотруднике у них разнятся.
Маленькой компании бухгалтер требуется в основном для консультирования по вопросам финансов, тогда как в крупных организациях бухгалтеры требуются в том числе и для работы с большими объемами учетных операций, уровень сложности которых зависит от выбранной системы налогообложения.
В некоторых ситуациях руководитель организации принимает решение отказаться от услуг бухгалтера на аутсорсинге и нанять штатного бухгалтера. В этом случае у компании появляются дополнительные расходы на содержание нового сотрудника, но намного продуктивнее и оперативнее решаются задачи по бухучету.
Отметим, что к приему на работу бухгалтеров необходимо отнестись с особым вниманием – будь то штатный специалист или компания на аутсорсе.
Как проводить собеседование с бухгалтером
- Выбрать формат собеседования с кандидатами на должность бухгалтера – индивидуальное или в группе, с тестирование или без.
- Определить, кто еще из ваших коллег должен присутствовать на собеседовании. Не допускайте, чтобы собеседование на должность бухгалтера либо главного бухгалтера проводили исключительно HR-менеджеры, так как они не смогут дать полноценную оценку уровню знаний соискателя, поскольку досконально не разбираются в специфике работы в данном направлении.
- Составить план собеседования при приеме на работу бухгалтера. Записать ключевые вопросы с желаемыми ответами на них. Предварительный отбор кандидатов можно также провести по телефону, отсеять неподходящие кадры и пригласить на очное собеседование только избранных.
Какие вопросы задать бухгалтеру на собеседовании
Собеседование при приеме на работу бухгалтера лучше начать с общих вопросов. Это касается собеседований с кандидатами как на должность обычного бухгалтера, так и главного.
Крайне нежелательно спрашивать личную информацию, которая касается семейных отношений, религии, национальной принадлежности и т.д. Эти сведения никак не влияют на профессионализм кандидата и его личностные качества. При этом если на основании ответов на эти вопросы вы откажете соискателю в трудоустройстве, это может быть расценено как дискриминация, а кандидат будет вправе обратиться в трудовую инспекцию.
Вот несколько общих вопросов, уместных на собеседовании с кандидатом:
- Что важного и интересного вы можете рассказать о себе?
- Почему вы сейчас находитесь в поиске работы?
- Что для вас важно в работе?
Не нужно затягивать беседу. Общие вопросы направлены прежде всего на раскрепощение кандидата. После них можно плавно переходить к беседе по профкомпетенциям. Используйте вопросы, которые максимально смогут раскрыть опыт кандидата, его знания и потенциальные возможности.
Примеры вопросов, полезных для оценки профкомпетенций:
- Сколько лет вы посвятили работе в данном направлении деятельности? Имеете ли диплом об образовании? Как давно проходили курсы повышения квалификации?
- С какими системами налогообложения вы сталкивались в своей работе? Известны ли вам УСН, ОСНО, ЕНВД?
- Какие программы вы использовали для финансового учета? В чем их специфика?
- Расскажите о нормативно-правовой базе в сфере бухгалтерского учета?
Что касается вопросов для главного бухгалтера по профессиональным компетенциям, подбирайте их особо внимательно. Рекомендуем в дополнение к ним использовать тест по налоговому и бухучету, ведь главный бухгалтер при приеме на работу должен соответствовать всем требованиям работодателя и иметь более высокий уровень квалификации.
Тесты для бухгалтеров
Для кандидатов на должность обычного и главного бухгалтера используют тесты на проверку реальных профессиональных знаний, а также способностей к решению поставленных рабочих задач.
Тест для бухгалтера при приеме на работу, как правило, состоит из нескольких блоков:
- экспресс-тест – перечень узконаправленных вопросов с использованием профессиональных терминов и понятий с одним правильным ответом;
- тесты на разбор ситуации – чтобы определить верный вариант, кандидат должен провести определенные расчеты;
- порядок работы с программным обеспечением – такие задания в тестах предполагают, что кандидат на должность найдет допущенную программой ошибку;
- мини-задачи по темам. Они проверяют, может ли кандидат на должность вычислить, например, как рассчитать налоговую базу на НДС;
- вопросы по кейсам. В этом блоке проверяется, готов ли кандидат к работе психологически, как он мотивирован для нее.
Как правило, тестирование занимает от нескольких часов до 2-3 дней в зависимости от его объема. Статистика неумолима – из 20 соискателей, дошедших до этапа тестирования, тест проходят только пять кандидатов и только один из них дает верные ответы.
Как оформить на работу бухгалтера
Когда вы определились с кандидатом, который полностью соответствует всем вашим требованиям, можно смело переходить к приему бухгалтера на работу. Когда вы будете заключать трудовой договор с бухгалтером, обязательно соблюдайте порядок, установленный законом.
Шаг №1. Получите заявление от кандидата
Назначение на должность главного бухгалтера или обычного финансиста должно сопровождаться заявлением от него о приеме на должность. Если в организации нет утвержденного шаблона заявления, оно подается в свободной форме.

Заявление о приеме на работу бухгалтера (образец)
Шаг №2. Запросите документы для приема на работу
Трудовой договор с обычным, а также с главным бухгалтером заключается на основании документов. Перед этим обязательно запросите у соискателя на должность:
- паспорт либо временное удостоверение личности;
- СНИЛС;
- трудовую книжку.
Также, в зависимости от компании и требований работодателя, куда трудоустраивается кандидат, дополнительно могут потребоваться документы, подтверждающие полученное образование, документ о проведенном медосмотре, загранпаспорт, справка о наличии/отсутствии судимости.
Шаг №3. Оформите приказ и заключите трудовой договор
Приказ о назначении бухгалтера либо главного бухгалтера, а также трудовой договор с главным бухгалтером или штатным финансистом, подлежат оформлению не позднее 3-х рабочих дней с момента выхода специалиста на работу. Также вносится запись в трудовую книжку.
Шаг №4. Ознакомьте работника с локальными документами
Прием бухгалтера на работу в обязательном порядке включает в себя этап ознакомления с локальными документами организации по подпись. К ним относятся:
- трудовой договор с бухгалтером;
- правила трудового распорядка внутри организации;
- должностная инструкция;
- иные НПА.
Особенности приема на работу главного бухгалтера
Главный бухгалтер – это второй после директора человек в организации. Назначение на должность главного бухгалтера – серьезный шаг. Трудоустройство первого встречного на это место может впоследствии обернуться массой проблем для организации, поэтому есть ряд требований к главному бухгалтеру при приеме на работу. Давайте их рассмотрим.
Главный бухгалтер: требования к должности
Требования к образованию главного бухгалтера и опыту его работы
Высшее образование и опыт работы* в бухгалтерской сфере не менее 5 лет. Допускается также среднее профессиональное образование, но при этом опыт работ в бухгалтерской сфере должен быть не менее 7 лет.
*Это условие касается организаций, которые используют при приеме на работу главного бухгалтера Профессиональный стандарт.
Нельзя назначить на должность главбуха лицо, имеющее непогашенную судимость за экономические преступления.
Умение работать в бухгалтерских программах
Умение работать в программах – очень важный навык для главного бухгалтера. Без него претендовать на эту должность бессмысленно.
Отсутствие решения по лишению права заниматься бухгалтерской деятельностью
Если главный бухгалтер был дисквалифицирован в связи с тем, что нарушал законодательство в бухгалтерской, налоговой и бюджетной сферах, то он не имеет права вести свою профессиональную деятельность до тех пор, пока действует срок запрета.
Несколько важных моментов приема на работу главного бухгалтера:
- испытательный срок для главного бухгалтера, согласно ТК РФ, составляет не 3 месяца, как у других кандидатов, он может доходит до 6 месяцев. Нарушений в этом нет, такие условия содержит п. 5 ст. 70 ТК РФ;
- трудовой договор с главным бухгалтером может быть заключен по соглашению сторон на срок, не превышающий пяти лет;
- главный бухгалтер в организации подчиняется исключительно руководителю. Все документы, касающиеся финансовых вопросов, расчета и учета средств, недействительны без подписи главбуха и не могут быть направлены к исполнению.
Дополнительные пункты договора с главным бухгалтером
В трудовой договор с главным бухгалтером могут быть включены такие дополнительные пункты, как:
- соблюдение коммерческой тайны.
- ненормированный рабочий день.
- полная материальная ответственность главного бухгалтера в случае причинения ущерба организации.
Расторжение трудового договора с главным бухгалтером
Порядок расторжения трудового договора с главным бухгалтером – один из важных пунктов.
Основаниями для увольнения главного бухгалтера могут быть:
- изменение владельца организации (ст. 81 ТК РФ).
Если новый собственник компании хочет сменить главбуха и поставить на его место нового сотрудника, то на это у него есть 3 месяца. При этом доказывать, что прежний главный бухгалтер не справляется со своими обязанностями или имеет несоответствующий уровень квалификации, не нужно. Если случаи, когда новый владелец компании решает изменить условия трудового договора с главным бухгалтером, например, скорректировать размер оклада, функционала и т.п., и подписывает дополнительное соглашение к договору. После этого он уже не имеет право уволить главбуха, используя трехмесячный срок, так как допсоглашение означает, что новый владелец согласен работать с прежним главбухом, но уже на новых условиях.

- принятие безосновательного решения главным бухгалтером, которое повлекло за собой либо утрату имущества организации, либо его использование не по назначению, а также в случаях, когда действия главбуха причинили ущерб работодателю (п. 9 ч. 1 ст. 81 ТК РФ).
Как проверить кандидата на должность бухгалтера
Когда мы говорим о соискателе на позицию бухгалтера, крайне важно оценить не только образование, опыт, профессиональные компетенции кандидата, но и его благонадежность. Быстро и эффективно это можно сделать с помощью сервиса по проверке персонала от компании SpectrumData.
Благонадежность потенциального сотрудника проверяется по разным направлениям, в том числе:
- правовому статусу (наличие исполнительных производств, правонарушений, арбитражных дел и судебных процессов общей юрисдикции и т.п.);
- финансовому положению (кредитный рейтинг человека, неуплата налогов, банкротство, залоги, дисквалификация с предыдущего места работы, наличие собственности и т.п.);
- определение лица (подтверждение действительности документа, удостоверяющего личность, номера телефона, иных контактных данных);
- документальная база (достоверность и действительность документов кандидата на должность) и так далее.
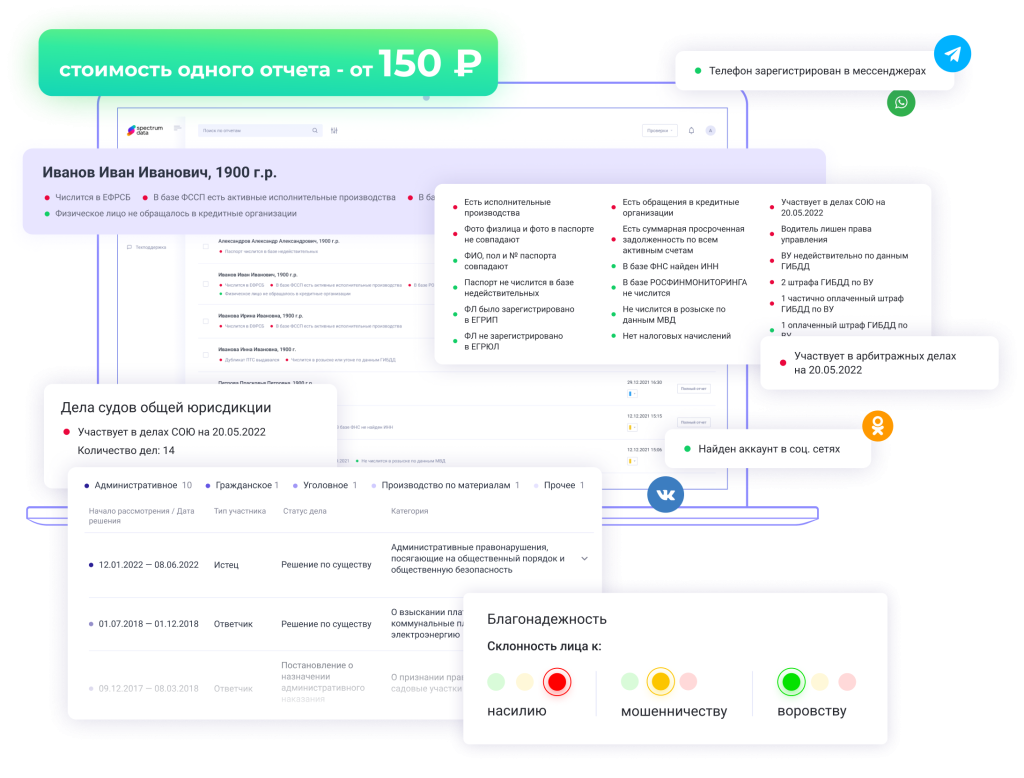
Использовать все возможности сервиса могут как сами работодатели, так и специалисты отдела по подбору персонала, а также служба безопасности организации. Информация подгружается из более чем 70 информационных баз, как государственных, так и коммерческих, при этом проверка полностью соответствует закону о персональных данных №152-ФЗ.
Сервис позволяет выбрать количество проверок, которое будет максимально эффективно именно для вашей компании – 50, 100 и 300 в год. Кроме этого есть возможность подобрать наиболее оптимальный пакет проверок под ваши запросы.
Отчет формируется быстро – время ожидание не займет более 5 минут. Ознакомиться с результатами можно в pdf-файле, который отправляется вам на электронную почту, указанную при заполнении заявки на проверку кандидата.
Оставьте заявку на демо-доступ, чтобы проверить, насколько решение от SpectrumData подходит именно вашей компании. Вы также можете подключить тестовый доступ и убедиться в достоверности данных, которые предоставляет сервис.
Автор: Евгения Гирш
Прием на работу главного бухгалтера
Как принять на работу главного бухгалтера? Ответ на этот вопрос знают не все специалисты по кадрам. Между тем, ТК РФ прописывает все этапы приема сотрудников работодателем. Прием на работу главного бухгалтера будет происходить в таком же порядке, за исключением некоторых нюансов. В этом материале рассказываем об оформлении в штат главного бухгалтера и особенностях оплаты его труда, даем пошаговую инструкцию по его принятию на работу (в том числе временно), объясняем, как правильно сделать запись в трудовой книжке работника.
- Требования к кандидату на должность главного бухгалтера
- Порядок приема главного бухгалтера
- Нюансы при оформлении главного бухгалтера
- Особенности трудового договора с главным бухгалтером
- Можно ли заключать срочный трудовой договор с главным бухгалтером
- Испытательный срок для главного бухгалтера
- Полная материальная ответственность главного бухгалтера
- Особенности оплаты труда главного бухгалтера
- Образец приказа о приеме на работу бухгалтера
- Запись в трудовой книжке о приеме на работу главного бухгалтера – пример
Требования к кандидату на должность главного бухгалтера
Требования к лицу, занимающему должность главного бухгалтера, установлены п. 4 ст. 7 Федерального закона «О бухгалтерском учете» от 06.12.2011 № 402-ФЗ. Сотрудник должен:
- иметь высшее образование;
- иметь стаж работы, связанной с ведением бухучета;
- не иметь неснятой или непогашенной судимости за экономические преступления.
Это – общие требования для всех бухгалтеров вообще. К главному могут быть установлены дополнительные. Они прописываются не в законе № 402-ФЗ, а в других нормативно-правовых актах. Например, у главбуха не должно быть дисквалификации или запрета на профдеятельность.
Важный момент: закон напрямую не указывает, какое именно образование должно быть у главного бухгалтера. Единственное требование – оно должно быть высшим. Однако де-факто имеет смысл принимать на должность главного бухгалтера только специалистов с экономическим образованием, которые знают, как вести бухгалтерский учет.
Подробнее о квалификационных требованиях к главному бухгалтеру — в «КонсультантПлюс». Если у вас еще нет доступа к системе, вы можете получить его на 2 дня бесплатно. Или закажите актуальный прайс-лист, чтобы приобрести постоянный доступ.
Порядок приема главного бухгалтера
Оформление на работу главного бухгалтера осуществляют следующим образом:
- После того, как работодатель определился с выбором кандидата для замещения должности, будущий работник пишет заявление на имя руководителя о приеме.
- Работник отдела кадров знакомит главного бухгалтера с действующими на предприятии локально-нормативными документами (правила внутреннего распорядка и т.п.).
- После ознакомления с вышеуказанными документами с работником подписывается трудовой договор.
- На основании подписанного трудового договора с главным бухгалтером составляется приказ о его приеме.
- Вносится запись в трудовую книжку и заводится личная карточка Т-2.
Лицо, претендующее на должность главного бухгалтера должно представить диплом о соответствующем образовании. Также предъявляется стандартный набор документов при приеме на работу, предусмотренный статьей 65 ТК РФ (паспорт, трудовая книжка СНИЛС).
Нужно учесть, что к главному бухгалтеру некоторых субъектов хозяйствования (ОАО, страховых компаний, НПФ и др.) могут предъявляться особые требования, продиктованные законом о бухучете (ст. 7 закона № 402-ФЗ от 06.12.2011) и иными нормами: наличие высшего профильного образования, определенного стажа работы в области бухучета или аудита, отсутствие судимости и т.п.
Нюансы при оформлении главного бухгалтера
Законодательство оговаривает несколько оснований, когда для главного бухгалтера могут быть определены условия работы, отличные от тех, которые устанавливаются обычным работникам:
- С главным бухгалтером можно заключить временный трудовой договор, без дополнительных на то оснований. На это указывает статья 59 ТК РФ. В ней говорится, что срочный трудовой договор может быть подписан по соглашению сторон. Но на практике включение в договор условия о временной работе исходит от работодателя, а работник может либо согласиться с ним, либо отказаться от трудоустройства.
- Для главного бухгалтера испытательный период может быть увеличен до полугода (ст. 70 ТК РФ). Это не обязанность работодателя, а только его право, то есть он может установить время испытания, например, три или четыре месяца. Шесть месяцев − это предельно возможный срок. Данное условие обязательно нужно включить в текст трудового договора. Если оно отсутствует, то человек будет считаться принятым без испытательного срока.
- В трудовом договоре главному бухгалтеру может быть определен ненормированный рабочий день (ст. 101 ТК РФ).
- Для данной категории работников разрешено устанавливать полную материальную ответственность (ст. 243 ТК РФ).
В отношении главных бухгалтеров, как правило, не используются действующие на предприятии стандартные бланки трудовых договоров. Договор с главным бухгалтером составляют в индивидуальном порядке и вносят вышеуказанные дополнительные условия, а также подробно расписывают обязанности и ответственность работника.
Особенности трудового договора с главным бухгалтером
Трудовой договор с главным бухгалтером составляется по общим правилам, предусмотренным нормами ст. 57 ТК РФ. Поэтому его большая часть будет стандартной.
Однако в силу специфики деятельности главного бухгалтера содержание документа будет отличаться от содержания договоров с другими работниками. Это выражается в том, что в текст включают дополнительные положения. Они будут касаться следующих моментов:
- Испытательный срок. Для большинства работников он равен 3 месяцам. Для главбуха закон дает право установить большую продолжительность испытания – 6 месяцев. Из-за специфики работы имеет смысл выставить именно такой срок.
- Материальная ответственность. Неправильное ведение бухгалтерского учета может привести к убыткам для работодателя. Поэтому в трудовой договор целесообразно добавить положение о материальной ответственности главбуха на случай, если финансовые потери будут вызваны его действиями.
- Коммерческая тайна. Важно, чтобы главбух не передавал сведения о финансовом состоянии организации третьим лицам. Поэтому в трудовой договор имеет смысл внести пункт о соблюдении этим должностным лицом коммерческой тайны.
Еще один момент – для главного бухгалтера в договоре целесообразно прописать ненормированный рабочий день.
Ведь в ряде ситуаций ему придется задерживаться на работе (например, для подготовки отчетов). Это позволит сделать такие задержки законными и избежать проблемных ситуаций с работником.
Можно ли заключать срочный трудовой договор с главным бухгалтером
С юридической точки зрения трудовые отношения с бухгалтером ничем не отличаются от трудовых отношений с другими работниками организации. Поэтому с ним можно заключить срочный договор.
Основания для его заключения установлены ст. 59 ТК РФ. В соответствии с абз. 8 ч. 2 ст. 59 ТК РФ в случае с главным бухгалтером для этого требуется исключительно согласие работника. Другие основания для заключения срочного трудового договора с главбухом не нужны.
При оформлении документа в подобной ситуации обязательно нужно указать срок его действия. Надо прописать дату, с которой у работника возникают трудовые обязанности и дату, с которой они прекращаются. Соответствующий пункт в договор следует добавлять со ссылкой на норму права. В данном случае это будет ч. 2 ст. 57 ТК РФ.
Обратите внимание: если в трудовом договоре будет стоять только дата начала работы, он будет считаться бессрочным. На практике это приведет к тому, что уволить работника по истечении определенного времени будет непросто.
Также в документе необходимо указать причины, по которым был заключен срочный трудовой договор. Это будет согласие сторон.
Если срок действия трудового договора истек, но при этом работник фактически продолжает исполнять свои обязанности в пользу работодателя, документ приобретает статус бессрочного. Из-за этого важно вовремя оформить приказ об увольнении главного бухгалтера, который был принят на работу на ограниченное время. Если договор перейдет в категорию бессрочного, увольнение будет более трудным.
Испытательный срок для главного бухгалтера
Для главного бухгалтера действуют правила испытания при приеме на работу, установленные ст. 70 ТК РФ. В соответствии с этой нормой продолжительность испытательного срока может составлять до 6 месяцев (для остальных работников – 3 месяца). Лучше установить максимальную продолжительность испытания: все-таки главбух – ответственная должность, и это поможет избежать проблем из-за недостаточно хорошей проверки сотрудника.
При приеме главного бухгалтера в филиал или обособленное подразделение организации действует иное правило. Продолжительность испытания не может превышать 3 месяцев, как у всех остальных работников.
При определении испытательного срока следует убедиться, что сотрудник не относится к тем, кому нельзя его устанавливать вообще. В эту категорию работников входят:
- лица, избранные по конкурсу на соответствующую должность;
- беременные женщины;
- женщины с детьми в возрасте до полутора лет;
- несовершеннолетние;
- выпускники средних и высших учебных заведений, которые поступают на работу в течение года со дня получения образования;
- лица, избранные на выборную должность на оплачиваемую работу;
- работники, которые поступили на должность главного бухгалтера по переводу с другого места работы по согласию между работодателями;
- лица, которые заключили срочный трудовой договор на 2 месяца и менее.
Если с главбухом заключен срочный трудовой договор на 2-6 месяцев, то продолжительность испытания не может превышать 2 недель.
В соответствии с ч. 1 ст. 70 ТК РФ испытание устанавливается по соглашению сторон. Это означает, что его может вообще не быть, если работодатель уверен в профессиональных качествах принимаемого на должность главного бухгалтера работника. Если не планируется устанавливать испытательный срок, то достаточно не включать в трудовой договор положение о нем. В соответствии с ч. 2 ст. 70 в этом случае главбух будет считаться принятым на работу без испытания.
Полная материальная ответственность главного бухгалтера
Для главного бухгалтера можно установить полную материальную ответственность. Она установлена нормами ст. 243 ТК РФ и подразумевает, что в случае нанесения материального ущерба работодателю в ходе исполнения трудовых обязанностей работник полностью его компенсирует. Главбух может нанести подобный ущерб прежде всего неправильным составлением отчетных документов.
В соответствии с ч. 2 ст. 243 ТК РФ отдельного договора для установки полной материальной ответственности заключать не требуется. Соответствующее положение можно прописать в трудовом.
Если в документе отсутствует условие о полной материальной ответственности, то к ней привлечь работника будет трудно – только в исключительных случаях. Например, в случае вынесения судом обвинительного приговора по уголовному делу, в которому указано, что работодатель понес ущерб из-за преступных действий работника. Но в большинстве ситуаций, когда трудовой договор не содержит положения о полной материальной ответственности, сотрудник будет компенсировать причиненный вред в пределах среднемесячного заработка.
Особенности оплаты труда главного бухгалтера
В большинстве случаев труд главного бухгалтера оплачивается по общим правилам, установленным трудовым законодательством. Однако в ряде ситуаций есть свои нюансы. Например, для хозяйственных обществ с долей участия государства 50% и выше для главбуха могут быть предусмотрены особые условия. Это нужно обязательно учитывать при составлении трудового договора. Особые условия оплаты необходимо включить в документ.
Если организация входит в специальный Перечень, для главного бухгалтера необходимо установить максимальный размер возможного совокупного годового персонального вознаграждения. Компенсационные, стимулирующие и прочие выплаты, которые можно включить в трудовой договор – закрытые.
Для других случаев исключения, касающиеся оплаты труда главного бухгалтера, действующим законодательством не предусмотрены. На практике это означает, что она определяется по соглашению работника и работодателя. В соответствии с ч. 1 ст. 132 и ч. 4 ст. 145 ТК РФ конкретный размер вознаграждения за труд главбуха зависит от его квалификации, сложности выполняемых им обязанностей, а также от количества и качества затраченного труда.
Образец приказа о приеме на работу бухгалтера
Приказ о приеме на работу бухгалтера, составляется по форме, используемой на предприятии. Можно использовать унифицированный бланк формы Т-1 (утв. постановлением Госкомстата России от 05.01.2004 № 1). Также может быть использована форма Т-1а, но в случае с главным бухгалтером лучше делать на него отдельный приказ о приеме, поскольку копии этого приказа нужно будет предоставлять в различные организации, например, в банк.
В остальном приказ оформляется так же, как и на остальных работников. Из дополнительных условий в нем отмечается срок испытательного периода, начало и окончание работы (при срочном трудовом договоре).
Прием на работу главного бухгалтера производится в обычном порядке. Но при этом в его трудовой договор могут быть включены дополнительные условия, например, такие как увеличенный испытательный срок и полная материальная ответственность.
Запись в трудовой книжке о приеме на работу главного бухгалтера – пример
Трудовая книжка заполняется на основании приказа в соответствии с Инструкцией. Она будет выглядеть следующим образом: