Как в 1С:Бухгалтерия предприятия отразить НДС на едином налоговом счёте

Начисленный НДС и НДС к вычету отражаются соответственно по кредиту и дебету счёта 68.02 различными документами («Реализация», «Поступление», «Счёт фактура выданный» (авансовый), «Формирование записей книги покупок», «Передача ОС» и др.)
Расчёт налога производится в помощнике «Отчётность по НДС» (Отчёты – Отчётность по НДС) автоматически (при установке флажка «Рассчитывать налог автоматически») или вручную (выполнять регламентные операции по НДС самостоятельно вручную (рис. 1).
- Перенос задолженности по начисленному НДС на счет 68.90 «Единый налоговый счет»
После того, как будет сформирована декларация по НДС, ниже, в помощнике появится активная кнопка «Сформировать операцию по ЕНС» (рис. 2).
Так как налог оплачивается 3-мя равными платежами, то Операция формируется на 1/3 рассчитанного налога (рис. 3).
Обратите внимание на графу «Срок уплаты» в табличной части документа. Первый платёж должен быть не позднее 28.04.2023, поэтому проставляется именно эта дата.
Для того, чтобы сформировать ещё 2 таких операции по уплатам в мае и июне необходимо перейти в «Задачи организации» (раздел «Главное»), найти задачу «НДС, уплата 1/3 от суммы за 1 квартал 2023 г.» (рис. 4) и нажать на кнопку «Сформировать операцию по ЕНС» (рис. 5).
Будет сформирована аналогичная Операция, но со сроком уплаты 29.05.2023 (рис. 6).
При проведении документа формируются проводки по кредиту счета 68.90 в корреспонденции со счетом учета НДС (68.02) и движения по регистру накопления «Расчеты по налогам на едином налоговом счете» с видом «Приход» (рис. 7 – 8).
Зачет ЕНП в счет уплаты налогов и взносов осуществляется автоматически при выполнении регламентной операции «Зачёт аванса по единому налоговому счёту» в составе обработки «Закрытие месяца».
Отражение НДС к вычету в 1С 8.3
1С:Бухгалтерия предусматривает полную автоматизацию процесса учета НДС. Вместе с тем, нередко, возникает необходимость введения налога в «ручном режиме». В частности, при ведении упрощенки , или когда необходима его аннуляция, корректировка или уточнение. Именно для этого в «Операциях НДС» предусмотрена опция – «Отражение НДС к вычету». Расположение этой опции, представлено на рисунке 1.
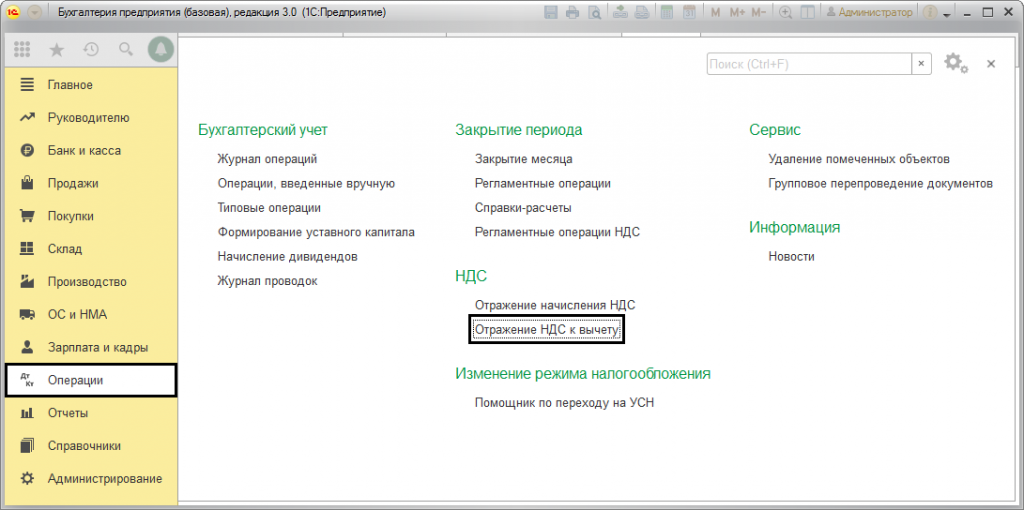
Отображение с указанием документа расчета
В случае необходимости корректировки налоговой позиции, действует следующий алгоритм. Создается новая форма документа, заполняются все необходимые реквизиты, в том числе указывается расчетный документ с поставщиком, который предъявлялся раньше.
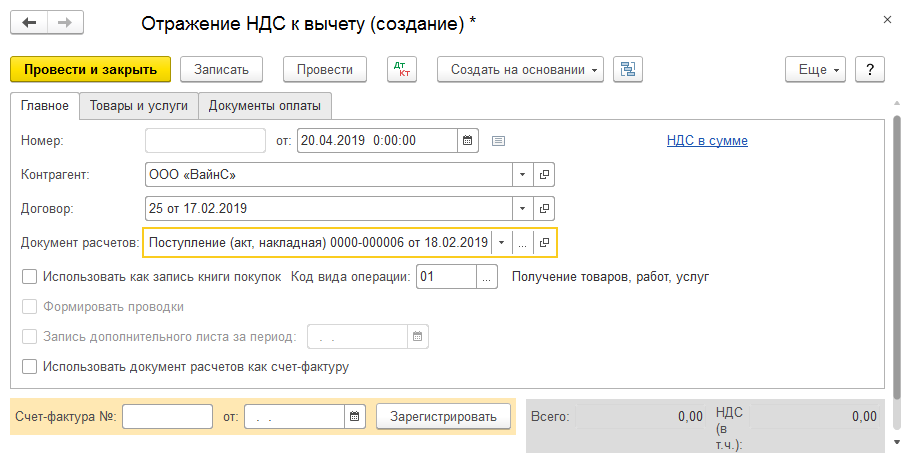
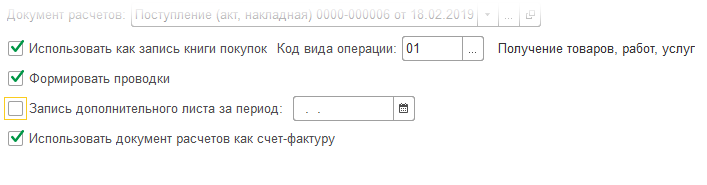
- В случае, если позиция «Использовать как запись книги покупок» не будет выбрана, то налог отразиться в позиции «к вычету», аналогично поступающим документам. В такой ситуации, чтобы книга покупок содержала соответствующую запись, необходимо дополнительное введение документа форматирования.
- Выбор второй опции приведет к формированию проводки по процессу зачисления налога.
- Если выбирается позиция записи дополнительного листа, тогда запись проводки документа отразиться в дополнительном листе за указанный пользователем период.
- Выбор четвертой опции приведет к отражению расчетного документа в учете.
Эта опция выбирается в случае необходимости корректировки движения расчетных документов. Необходимо обращать внимание на позицию «Код операции», поскольку значение необходимо выбирать самостоятельно из предлагаемого списка.
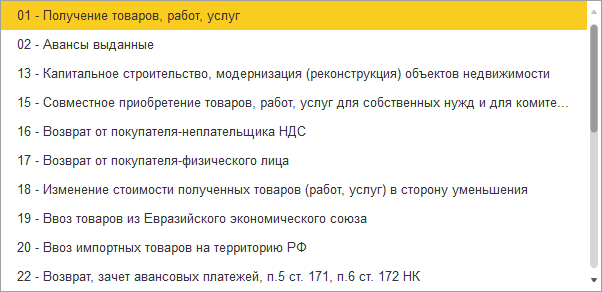
Осуществляем переход во вкладку «Товары и услуги». Нажимаем позицию «Заполнить» и выбираем необходимую команду.
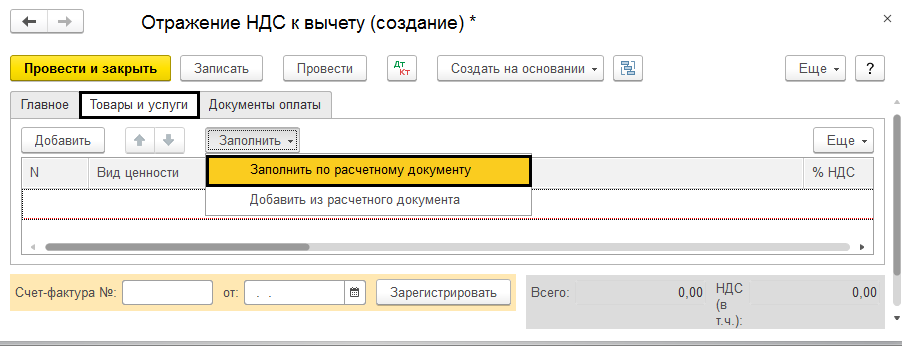
Перечень ценностей будет заполняться автоматически из соответствующего начального документа, где в графе «Вид ценности» отмечается не детализированный вид материальных ценностей. Этого действия вполне хватает для фиксации в книгах покупки.
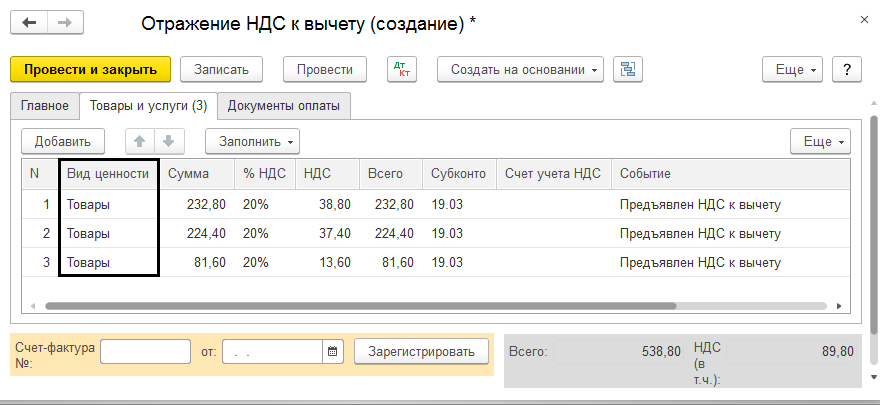
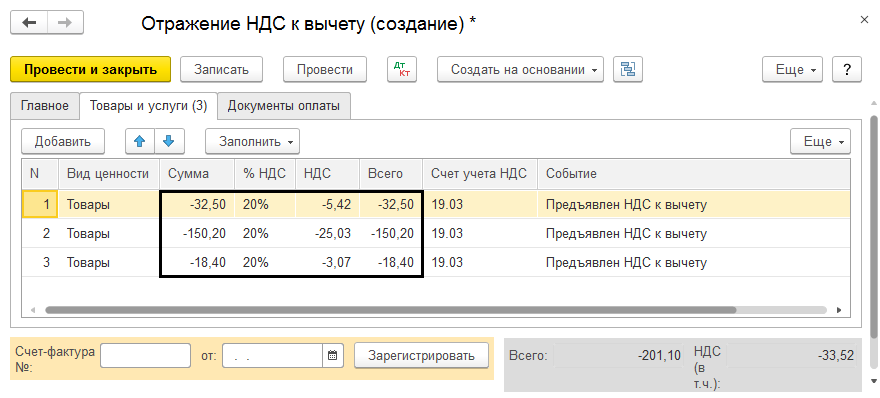
После заполнения табличной части, вносится корректировочная сумма со знаком «+» или «-». Для изменения налоговой ставки заполняется несколько строк. В первой – сторнирующая. Во второй – указывается новая ставка и сумма. В случае корректировки счет-фактура в основание не вводится.
Отображение, в случае отсутствия расчетного документа
В случае отсутствия документа расчета, нет необходимости его указывать, поэтому и четвертая опция (галочка) не выбирается. В этой ситуации нет необходимости заполнять подраздел — «Документ расчетов».
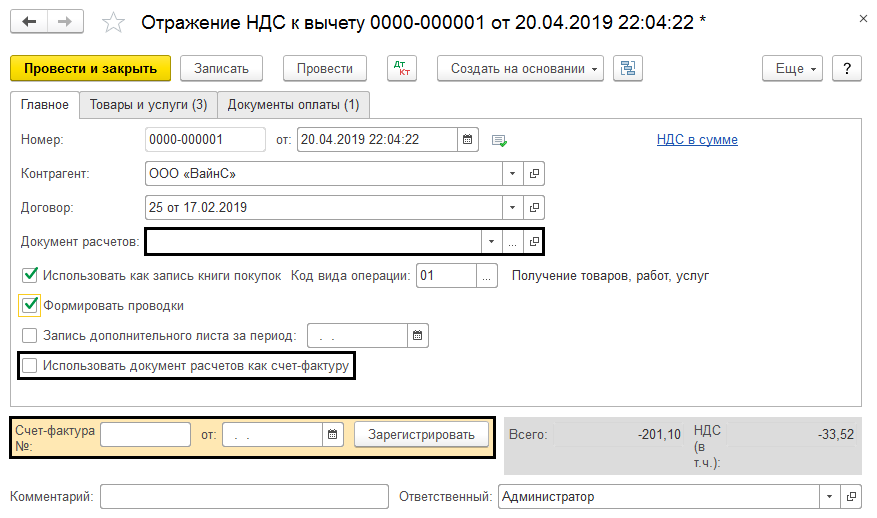
Счет-фактура вводится на основании в ходе отражения налога к вычету, например при отсутствии первичной документации поступления.
В позиции — «Товары и услуги», в самостоятельном режиме, вводятся все необходимые данные.
В случае выбора четвертой опции, относительно использования документа как счет-фактуры, вместо номенклатур, необходимо отмечать виды ценностей. В противном случае придется каждую конкретизировать, указывая цены, ставки налога и его учетный счет. Оплату можно отображать в книге покупок указав на разделе «Документы оплаты».
Отчет о движении документа
Рассмотрим виды проводок, появившихся в результате проведения корректировочного документа.
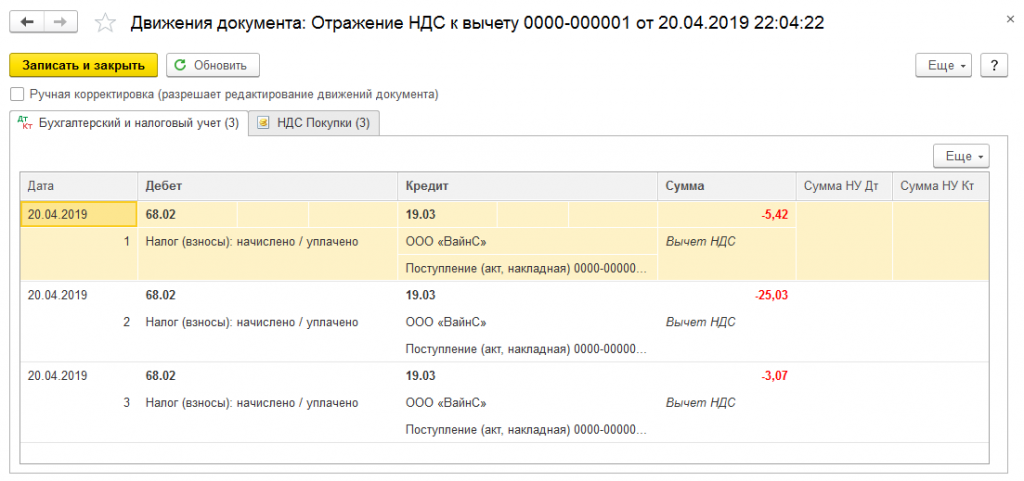
В результате, после отражения корректировки, можно увидеть все проводки, сформированные программой. Кроме того, заполнены поля в регистре накопления «НДС покупки».
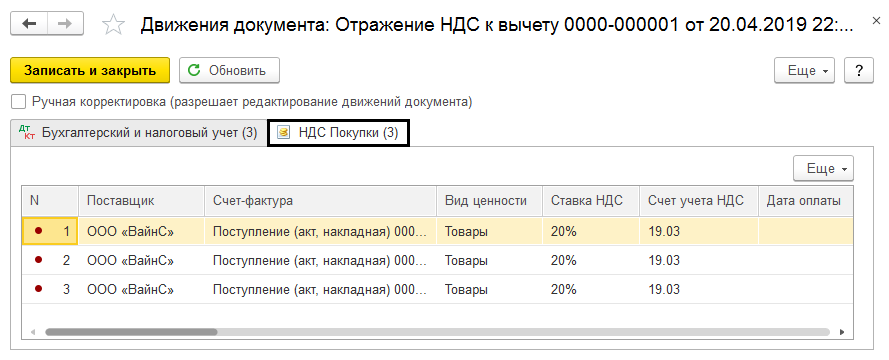
Если опция «Формировать проводки» не выбрана, то программа заполнит поля лишь в накопительном регистре.
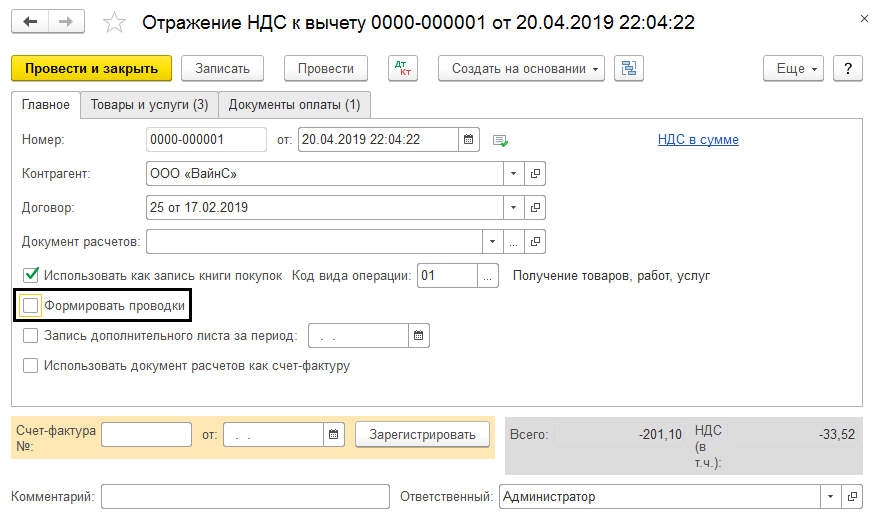
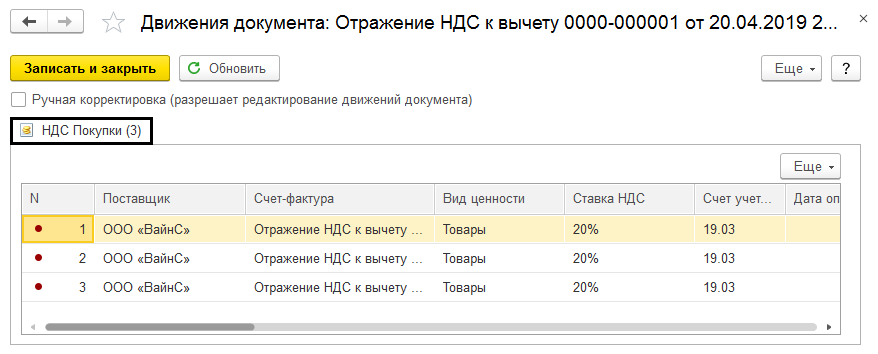
Таким образом, система дает возможность внесения изменений сумм налога в «ручную». Вместе с тем, каждое изменение вносится в отчетность.
Анализ учета по НДС
Для этого необходимо зайти в раздел — «Отчетность-Анализ учета-Анализ учета по НДС».
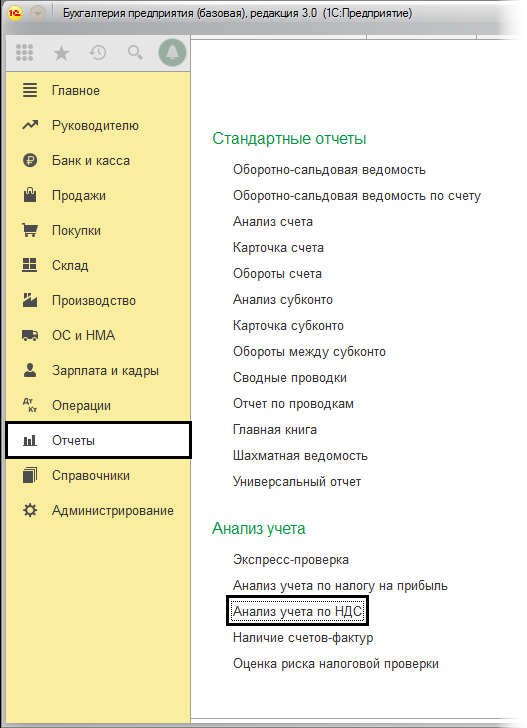
Как видно из рисунка, каждое изменение отражается в этом отчете.
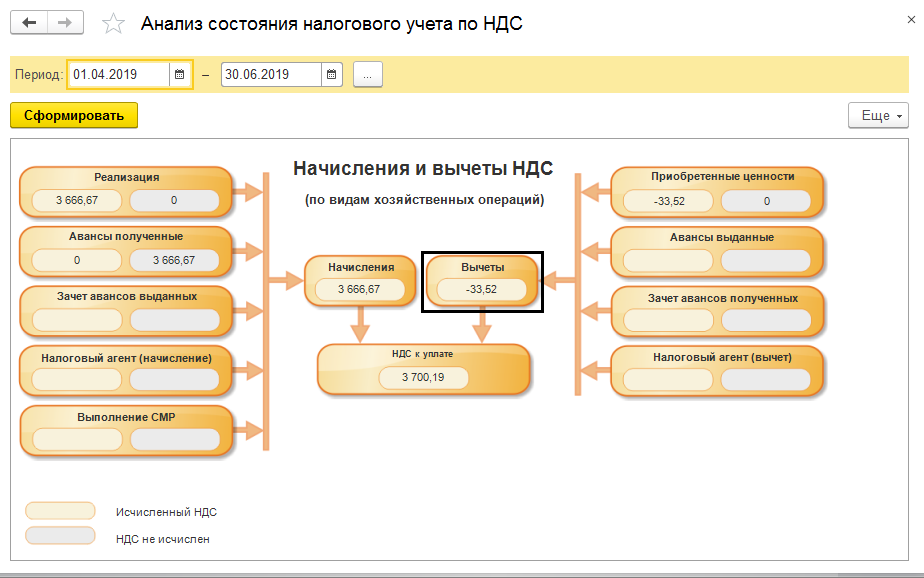
«1С: Бухгалтерия» позволяет регулировать суммы НДС вручную при помощи документа «Отображение НДС к вычету».
Умело оперируя этим документом, используя необходимую возможность и настройку, пользователь может вносить все необходимые корректировки в учетные данные. В результате работы программы, будут формироваться нужные проводки, и вся необходимая информация будет корректно отображаться.
Хотите получать подобные статьи по четвергам?
Быть в курсе изменений в законодательстве?
Подпишитесь на рассылку
Единый налоговый платеж в программе 1С
С 1 июля по 31 декабря 2022 года проводят эксперимент по особому порядку уплаты налогов и страхвзносов компаниями и ИП. Участники перечисляют все бюджетные платежи по общим реквизитам единого налогового платежа (ЕНП) и учитывают взаиморасчеты с ИФНС на едином налоговом счете (ЕНС).
Единый налоговый платеж с 2023 года и единый налоговый счет
На основании Закона от 29.11.2021 г. № 379-ФЗ в Налоговый кодекс введена ст. 45.2 о правилах работы с единым налоговым платежом. Эта норма закона начала действовать с января 2022 года.
Эксперимент по переводу бизнеса на уплату единого платежа по налогам начался с июля 2022 года. Чтобы стать участником, нужно было провести сверку расчетов с ИФНС, и при отсутствии разногласий направить налоговикам заявление до 04.05.2022 г. Форма и формат заявления о переходе на ЕНП регламентированы Приказом ФНС от 02.03.2022 г. № ЕД-7-8/179@.
В соответствии с особым порядком, налоги и страхвзносы платятся по общим реквизитам единого налогового платежа на спецсчет Казначейства, а не по разным реквизитам конкретных бюджетных платежей. Субъектам, которые перешли на уплату ЕНП, нужно отправлять в ИФНС уведомления (п. 4 ст. 45.2 НК):
- о рассчитанных суммах налогов и авансов по ним, а также страхвзносов — в течение 5-ти дней до установленного срока уплаты бюджетных платежей;
- о перечисленных суммах НДФЛ при выполнении обязанности налогового агента — не позже 5-го числа месяца, идущего за месяцем выплаты доходов.
Форма и формат подачи электронного уведомления о рассчитанных бюджетных платежах регламентированы Приказом ФНС от 02.03.2022 г. № ЕД-7-8/178@.
Единый налоговый платеж в 1С:Бухгалтерия
В 1С:Бухгалтерии 8 начиная с версии 3.0.115 для компаний и ИП, которые участвуют в эксперименте по ЕНП, имеется возможность учитывать расчеты с бюджетом по единому платежу, а также формировать, автоматически заполнять и отправлять в ИФНС уведомления о рассчитанных суммах налогов.
Чтобы обобщить сведения о расчетах с бюджетом при уплате ЕНП в «План счетов» добавили сч. 68.90 «Единый налоговый счет» (ЕНС). Однако налоги, страхвзносы и сборы, как и ранее, нужно начислять на соответствующих учетных счетах. Далее взаиморасчеты по налогам и санкциям переносят на сч. 68.90 при выполнении разнообразных операций по ЕНС, в т.ч. при проведении документов учетной системы «Уведомление об исчисленных суммах налогов».
В программе 1С планируют ввести интеграцию с системой ФНС, что даст возможность сверять состояние ЕНС своей учетной базы с информацией в личном кабинете налогоплательщика через стандартные отчеты, а также отражать информацию кабинета в учетной системе пользователя.
Чтобы отразить переход на уплату единого платежа в 1С:Бухгалтерии 8, требуется:
- включить функционал ЕНП через настройку;
- обнаруженную при сверке с ИФНС на 01.07.2022 г. переплату или задолженность по конкретным налогам и санкциям перенести на сч. 68.90.
Пройдите быстрое обучение работе с ЕНП на демонстрационной базе или путем моделирования процесса на своей базе с помощью наших специалистов.
Доступные варианты обучение и стоимость отражены тут.
На обучении вы узнаете:
• Как перейти на уплату ЕНП в настройках налогов и отчетов.
• Как провести сверку расчетов с ФНС на 01.07.2022 и перенести переплату и недоимку по конкретным налогам, пени и штрафам на счет 68.90 «Единый налоговый счет».
• Где отражаются уведомления и операции по счету.
• Как формировать уведомления об исчисленных суммах налогов и уплате ЕНП вместо платежных поручений.
• Как формировать уведомления по НДФЛ, страховым взносам и по налогу при УСН.
• Как использовать автоматический зачет ЕНП в счет уплаты налогов и страховых взносов.
• Порядок действий при закрытии месяца.
• Какие операции проводить по ЕНС и где в системе увидеть общее состояние ЕНС.
Как настроить уплату ЕНП
Для задействования функционала программы 1С в части ЕНП нужно в настройках налогов и отчетов поставить флажок «Уплачивается единый налоговый платеж (ЕНП)». Для этого пользователь заходит в меню «Главное», выбирает «Налоги и отчеты» и заходит в «Система налогообложения».
Когда действия произведены, в разделе «Операции» появится группа «Единый налоговый счет», в котором есть гиперссылки на:
- «Уведомления»;
- «Операции по счету».
Пройдя по гиперссылке «Уведомления», пользователь переходит в форму списка документов «Уведомления об исчисленных суммах налогов». Когда он нажимает кнопку «Создать», он может формировать и заполнять уведомления вручную. Для автоматического заполнения уведомлений по сведениям учетной базы нужно их формировать из «Списка задач».
Пройдя по гиперссылке «Операции по счету», пользователь переходит в форму списка операций по ЕНС. Когда он нажимает команду «Операция», он может формировать документы, через которые отражается перенос переплаты или задолженности по конкретным налогам и санкциям на сч. 68.90, а также иные операции по единому счету.
С июля 2022 года в обработку «Закрытие месяца» добавили новую регламентную операцию — «Зачет аванса по единому налоговому счету», чтобы автоматически зачесть ЕНП в счет уплаты налогов и санкций.
Настроим единый налоговый платеж в вашей 1С. Звоните!
Как перенести переплату и недоимку на ЕНС
Чтобы скорректировать сальдо расчетов с ИФНС по единому счету, переплату и задолженности по налогам и санкциям по состоянию на 1 июля 2022 года надо перенести на сч. 68.90.
В качестве недоимки не считается текущая задолженность по:
- страхвзносам, которые начислены за июнь 2022 года;
- авансам по УСН, налогу на прибыль, НДС и иным налогам, которые начислены 30 июня 2022 года за II кв. 2022 года.
Допустим, ООО «Фитокерамика» использует УСН с объектом «доходы за вычетом расходов». С июля 2022 года компания перешла на ЕНП и по состоянию на 1 июля у нее есть подтвержденная налоговиками переплата пени по УСН — 2 тыс. руб.
Тогда в учете компании на 1 июля 2022 года имеется сальдо по Дт 68.12 «Налог при УСН» в разрезе аналитического учета — «Пени: доначислено/уплачено (самостоятельно)».
Чтобы перенести переплату по налогам, санкциям, и в т.ч. пени на сч. 68.90, нужно в форме списка операций по ЕНС по команде «Операция» выбрать вид «Корректировка счета». Для этого пользователь заходит в меню «Операции», выбирает «Единый налоговый счет» и переходит в «Операции по счету».
В открывшемся документе указывается дата переноса — 01.07.2022, а также заполняется таблица:
- графа «Вид движения» — ставится «Пополнение» (второй вариант «Списание» здесь не указывается). В этой ситуации за счет переплаты пени производится пополнение, то есть увеличение суммы, которая уплачена как ЕНП;
- графа «Платежный документ» — указывается документ, по которому получилась переплата. Предварительно выбирается тип данных — «Выдача наличных», «Операция», «Списание с расчетного счета»;
- указывается размер переплаты;
- указывается счет и аналитический счет, по которому появилась переплата.
Когда документ «Операция по ЕНС» с видом «Корректировка счета» будет проведен, программа создаст корреспонденцию:
Дт 68.90 Кт 68.12/ Пени: доначислено/уплачено (самостоятельно) — на размер переплаты 2 тыс. руб.
Кроме того, на эту сумму нужно ввести запись в регистр накопления «Расчеты по единому налоговому счету» и указать вид движения «Приход».
Или, допустим, ООО «Фитокерамика» по состоянию на 1 июля имеет подтвержденную налоговиками недоимку по страхвзносам в ФСС — 853 руб.
Чтобы перенести недоимку на сч. 68.90, в форме списка операций по ЕНС по команде «Операция» пользователь выбирает вид операции:
- «Налоги (начисление)» — чтобы учесть на ЕНС недоимку по налогам, страхвзносам, сборам;
- «Пени, штрафы (начисление)» — чтобы учесть на ЕНС недоимку по пеням, штрафам, процентам.
В примере в форме документа «Операция по ЕНС» с видом «Налоги (начисление)» нужно поставить дату переноса — 01.07.2022, а также заполнить таблицу:
- название налога (сбора, страхвзноса) — «Страховые взносы в ФСС». КБК и счет учета программа поставит в автоматическом режиме;
- регистрацию в ИФНС и код по ОКТМО;
- срок уплаты;
- размер недоимки;
- правила отражения в учете — «Бухгалтерский, налоговый учет и ЕСН» или же «Только ЕНС».
Когда указаны правила отражения в учете «Бухгалтерский, налоговый учет и ЕНС», тогда после проведения документа программа создаст корреспонденцию:
Дт 69.01/Налоги (взносы): начислено/уплачено Кт 68.90 — на размер недоимки 853 руб.
Кроме того, на эту сумму нужно ввести запись в регистр накопления «Расчеты по налогам на едином налоговом счете» и указать вид движения «Приход».
Когда указаны правила отражения в учете «Только ЕНС», тогда после проведения документа нужна лишь запись в регистр накопления «Расчеты по налогам на едином налоговом счете» с указанием вида движения «Приход». И при этом корреспонденция по счетам не оформляется.
В форме документа «Операция по ЕСН» с указанием вида «Пени, штрафы (начисление)» проставляется дата переноса недоимки по санкциям — 01.07.2022. В таблице фиксируется вид платежа — «Штрафы», «Пени» или «Проценты», проставляется счет учета и аналитика — «Проценты: начислено/уплачено», а также размер недоимки.
Когда документ будет проведен, на величину недоимки программа создаст проводку по Кт 68.90 в корреспонденции со счетом учета налогов, страхвзносов, сборов и указанием аналитики, которая отражает обособленный учет санкций (пени, штрафов, процентов).
Кроме того, будет введена запись в регистр накопления «Расчеты по санкциям на едином налоговом счете» с указанием вида движения «Приход».
Как уведомить о рассчитанных суммах налогов и уплатить единый налоговый платеж (ЕНП)
Ранее в 1С в форме помощника по налогам пользователь мог сформировать отчет по расчету налогов и создать платежки на их перечисление. С версии 3.0.115 в 1С:Бухгалтерия 8 участники эксперимента по ЕНП во всех помощниках могут использовать возможность подготовить уведомления о рассчитанных размерах налогов. Платежки на уплату ЕНП создаются с учетом сальдо по сч. 68.90 на текущую дату. Размер платежа автоматически снижается на размер уплаченного аванса.
Пользователь переходит к помощнику по налогам через список «Задачи организации» в меню «Главное».
Допустим, ООО «Фитокерамика» 5 июля перечислила работникам зарплату за июнь. Размер НДФЛ — 18 700 руб. В этот же день компания перечислила ЕНП в налоговую в той же сумме.
Когда пользователь проведет документ «Списание с расчетного счета» от 5 июля, по которому отражается перечисление ЕНП в счет уплаты НДФЛ, программа создаст корреспонденцию:
Дт 68.90 Кт 51 — на размер налога 18 700 руб.
Кроме этого, будет введена запись в регистр накопления «Расчеты по единому налоговому счет» с указанием вида движения «Приход».
По сроку исполнения 5 августа 2022 г. в списке «Задачи организации» будет указана задача «НДФЛ, уведомление за июль 2022 г.». Там будет гиперссылка, по которой можно перейти в форму помощника «НДФЛ, уведомление за июль 2022 г.».
Форма включает в себя такие блоки:
- «Подготовка отчета»;
- «Уведомление»;
- «Уплата».
В блоке «Подготовка отчета» указывается КБК для налога, срок его уплаты в июле (5 июля) и перечисленная сумма (18 700 руб.).
По п. 6 ст. 226 НК срок уплаты — следующий день после выдачи зарплаты (когда проведены документы «Выдача наличных» или «Списание с расчетного счета»).
В блоке «Уведомление» через кнопку «Сформировать уведомление» пользователь может провести автоматическое создание и заполнение уведомления о рассчитанной сумме налога по информации учетной системы.
Важно! Срок перечисления в уведомлении указывается согласно НК, т.е. без его переноса из-за выходных, нерабочих дней, праздников).
Пользователь может вывести уведомление на печать, передать напрямую в ИФНС через 1С-Отчетность или выгрузить на ПК в отдельный файл.
Когда документ «Уведомление об исчисленных суммах налога» от 5 августа, который подтверждает уплату налога, будет проведен, программа создаст корреспонденцию:
Дт 68.01.1/Налог (взносы): начислено/уплачено Кт 68.90 — на размер уплаченного в июле НДФЛ 18 700 руб.
Кроме того, будут введены записи в регистры накопления:
- «Расчеты по единому налоговому счету» с указанием вида движения «Расход»;
- «Расчеты по налогам на едином налоговом счете» с указанием вида движения «Приход».
Если учет расчетов по зарплате проводится во внешней программе, к примеру, в 1С:ЗУП 8 ред. 3, тогда перед формированием уведомления в 1С:Бухгалтерию 8 ред. 3.0 требуется направить документ «Сведения об удержанном НДФЛ».
В блоке «Уплата» помощника по налогу пользователю показывается сообщение, что платить не нужно.
Допустим, ООО «Фитокерамика» 31 июля начислило оплату труда работникам за июль и страхвзносы — 15 100 руб., в т.ч. «на травматизм» — 100 руб.
Страхвзносы за июль нужно заплатить не позже 15 августа.
По сроку выполнения 8 августа (не позже чем за 5 рабочих дней до регламентированного срока оплаты) в списке «Задачи организации» появляется задача «Страховые взносы, уведомление за июль 2022 г.». В нем есть гиперссылка, по которой можно перейти в форму помощника «Зарплата, НДФЛ и взносы за июль 2022 г.».
Данная форма включает несколько блоков:
- «Расчет зарплаты»;
- «Выплата зарплаты»;
- «Уведомление»;
- «Оплата страховых взносов и НДФЛ».
Как и раньше, помощник подробно показывает исчисление зарплаты, НДФЛ и страхвзносов, в автоматическом режиме формирует реестры перечислений и документацию на выплату зарплаты (платежки и РКО).
Из блока «Уведомление» пользователь через кнопку «Сформировать уведомление» автоматически формирует и заполняет уведомление о рассчитанной сумме страхвзносов по информации учетной системы.
Когда документ «Уведомление об исчисленных суммах налога», по которому сообщается о предстоящей уплате страхвзносов, будет проведен, программа создаст корреспонденцию:
Дт 69.01 (69.03.1, 69.02.7)/ Налог (взносы): начислено/уплачено Кт 68.90 — на размер взносов 15 тыс. руб.
Важно! Страхвзносы «на травматизм» в сумме 100 руб. также нужно перечислять в ФСС, как и раньше.
Кроме того, вносится запись в регистр накопления «Расчеты по налогам на едином налоговом счете» с указанием вида движения «Приход».
Если учет расчетов по зарплате проводится во внешней программе, к примеру, в 1С:ЗУП 8 ред. 3, тогда перед формированием уведомления в 1С:Бухгалтерию 8 ред. 3.0 требуется направить документ «Отражение зарплаты в бухучете».
В блоке «Оплата страховых взносов и НДФЛ» в автоматическом режиме считается сумма ЕНП. Кроме того, при использовании помощника можно сформировать платежку на перечисление ЕНП.
Важно! В платежке надо указать ИНН и КПП головной компании. Если она относится к крупнейшим налогоплательщикам, то в любом случае требуется проставлять свой КПП, а не КПП крупнейшего налогоплательщика.
Когда документ по уплате ЕНП будет проведен, программа создаст корреспонденцию:
Дт 68.90 Кт 51 — на размер страхвзносов 15 тыс. руб. (кроме страхвзносов «на травматизм»)
Кроме того, вносится запись в регистр накопления «Расчеты по единому налоговому счету» с указанием вида движения «приход». Аналогично через помощника формируются уведомления по иным налогам, а также платежки на ЕНП.
Как зачесть ЕНП в счет уплаты налогов и страхвзносов
Участники эксперимента по ЕНП в 1С могут автоматически распределять и засчитывать ЕНП в счет уплаты налогов и санкций.
Пользователь производит распределение и зачет через регламентную операцию «Зачет аванса по единому налоговому счету» при закрытии месяца. При этом соблюдается такая последовательность погашения долгов с наступившими сроками уплаты (п. 6 ст. 45.2 НК):
- задолженность, которую погашают, начиная с более ранней даты обнаружения;
- налоги и авансы по ним, сборы, страхвзносы (с даты появления обязанности их уплачивать на основании налоговых деклараций, расчетов, уведомлений);
- пени;
- проценты;
- штрафы.
При осуществлении регламентной операции корреспонденция не создается, но вносятся записи в регистры, в т.ч. в регистры подсистем УСН, ОСНО (для ИП), НДФЛ, страхвзносов. Таким методом программа указывает факт оплаты налога или страхвзноса для фиксации в налоговом учете, а также реквизиты документов на оплату для указанных подсистем.
Кроме того, вносятся записи в регистры накопления:
- «Расчеты по единому налоговому счету» с указанием вида движения «Расход»;
- «Расчеты по налогам на едином налоговом счете» с указанием вида движения «Расход»;
- «Расчеты по санкциям на едином налоговом счете» с указанием вида движения «Расход».
Операции по ЕНС
Через новый функционал программы 1С:Бухгалтерия 8 ред. 3.0 по уплате ЕНП имеется возможность корректировки автоматического зачета ЕНП на уплату налогов и страхвзносов, а также указывать в учете иные операции на ЕНС без подачи в ИФНС уведомлений по рассчитанным суммам налогов.
К примеру, пользователь может использовать документ «Операция по ЕНС» с указанием вида операции «Налоги (начисление)», чтобы переносить на сч. 68.90 долги по налогу, которые не включались в уведомление по рассчитанным налогам, к примеру, при сдаче скорректированной декларации. Для отражения операции в учете и регистрах по ЕНС нужно в графе «Отражение в учете» поставить значение «Бухгалтерский, налоговый учет и ЕНС».
Когда автоматически исполненный зачет ЕНП не совпадает с зачетом, который произведен налоговиками, для корректировки распределения ЕНП между налогами, пенями и штрафами применяется документ «Операция по ЕНС» с указанием видов операций «Налоги (уплата)» или «Пени, штраф (погашение)».
По одной строчке таблицы документа указываются:
- название налога (страхвзноса, сбора), на который зачли ЕНП;
- регистрация в ИФНС;
- счет учета (не указывается, когда требуется зафиксировать операцию лишь в регистрах по ЕНС);
- платежный документ, по которому производится корректировка зачета ЕНП;
- срок перечисления;
- размер налога со знаком «-».
По другой строчке таблицы документа указывается налог, по которому нужно зачесть ЕНП, а также сумма.
Чтобы отразить в учете санкции — пени, штрафы, проценты, которые уплачены за счет средств ЕНП, применяется документ «Операция по ЕНС» с указанием вида операции «Пени, штрафы (начисление)».
В таблице документа указывается вид платежа — «Штрафы», «Пени» или «Проценты», счет учета затрат на уплату санкций, а также правила отражения в налоговом учете и сумма.
Чтобы скорректировать суммы, которые учитываются на ЕНС, применяется документ «Операция по ЕНС» с указанием вида операции «Корректировка счета».
Особые случаи
При первичном применении ЕНП при отправке уведомлений в ИФНС о рассчитанных налогах обнаружились ситуации, которые требуют особенного отражения в учете.
Отсрочка по уплате УСН и страхвзносов
Согласно Постановлению Правительства от 30.03.2022 г. № 512 компании и ИП производственной сферы имеют право отсрочить уплату налога по УСН за 2021 год и аванса за 1 кв. 2022 года (сроки для компаний — 31.03.2022 г., для ИП — 30.04.2022 г.).
Срок уплаты налога по УСН продлили на полгода — для компаний на конец октября 2022 года, для ИП на конец ноября 2022 года. УСН по результатам 2021 года можно перечислить частями — по 1/6 каждый месяц (не позже последнего числа месяца), начиная с месяца, идущего за месяцем наступления нового срока уплаты (Письмо ФНС от 31.03.2022 г. № СД-4-3/3868@). Срок перечисления аванса по УСН за 1 кв. 2022 года перенесли с 25 апреля на 30 ноября.
Согласно Постановлению Правительства от 29.04.2022 г. № 776, компаниям и ИП, которые пострадали от санкций, продлены сроки перечисления страхвзносов, рассчитанных с выплат и иных вознаграждений сотрудникам за апрель-сентябрь 2022 года. Сроки перенесли на один год по сравнению со сроками, регламентированными в НК.
Если пользователям полагается отсрочка по уплате УСН или страхвзносов, они могут сформировать уведомление, но не передавать его в ИФНС.
Такое действие нужно, чтобы корректно фиксировать расчеты в регистрах ЕНС.
Налог на прибыль
По мнению ФНС, передача уведомлений по налогу на прибыль компаний не нужна, кроме информации о суммах зарубежной компании (когда отечественная организация — налоговый агент).
В такой ситуации, чтобы корректно фиксировать расчеты в регистрах ЕНС, желательно сформировать уведомление, но не передавать его в ИФНС.
НДС
По мнению ФНС, подавать уведомление по НДС не нужно. Соответственно, можно сформировать уведомление, но не передавать его в ИФНС.
Получается, во всех случаях, когда ИФНС отказывается принимать уведомления, его все равно заполняют и проводят для корректного отражения в учете ЕНС. Но уведомление не обязательно передавать.
Другой вариант отражения расчетов по ЕНС в таких случаях — заполнение вручную «Операции по ЕНС» с указанием вида операции «Налоги (начисление)».
Важно! С 2023 года уплачивать налоги, сборы, страхвзносы нужно будет в обязательном порядке через ЕНП на ЕНС (Закон от 14.07.2022 г. № 263-ФЗ).
Сервисы, помогающие в работе, вы можете приобрести здесь.
Хотите получать подобные статьи по четвергам?
Быть в курсе изменений в законодательстве?
Подпишитесь на рассылку
Как отражать начисление и уплату налогов по правилам 2023 года в 1С: Бухгалтерии предприятия ред. 3.0?


Начиная с 2023 года, в силу вступили сразу несколько очень важных изменений законодательства. ЕНС, ЕНП, уведомления – именно эти слова чаще всего встречаются в бухгалтерских чатах в настоящее время. Мы подготовили для вас очень важную статью о том, что изменилось в порядке начисления и уплаты налогов в 1С: Бухгалтерии. Советуем обязательно изучить этот материал, чтобы сразу проводить все операции в 1С правильно.
Итак, что изменилось в 1С: Бухгалтерии в части начисления и уплаты налогов?
Изменение №1 : в план счетов в разделе «Главное» добавлен новый счет — 68.90 «Единый налоговый счет», именно на нем будет обобщаться вся информация о состоянии расчетов по налогам и взносам.
Обратите внимание: у этого счета нет никаких субконто!
Это хорошо и удобно в работе, не нужно заполнять лишние поля.
Но также это значит, что вся аналитика по ЕНС ведется в 1С: Бухгалтерии в специальных служебных регистрах, поэтому ручные проводки по счету 68.90 делать крайне нежелательно !
Изменение №2 : добавлены два новых документа:
♦ Уведомления об исчисленных суммах налогов
♦ Операции по единому налоговому счету
Уведомление нужно создавать в том случае, если срок оплаты налога или взносов наступает раньше, чем срок подачи отчетности по нему.
Например, мы подаем уведомления на НДФЛ, удержанный в январе, так как срок уплаты этого налога раньше, чем срок подачи 6-НДФЛ за 1 квартал.
Операцию по счету нужно создавать, если отправка уведомления для данного налога не предусмотрена. Например,
НДС за 4 квартал 2022 года мы будем платить уже после того, как сдана декларация.
Для чего нужны эти документы в 1С?
Они переносят суммы налогов с различных счетов на счет 68.90.
В 2023 году мы, по-прежнему, используем для начисления налогов и взносов различные счета: 68.01, 68.02, 68.04 и т.д
Затем итоговые суммы к уплате с этих счетов должны быть перенесены на счет 68.90 — эту задачу и выполняют новые документы.
Изменение №3 : документе «Списание с расчетного счета» при указании вида операции «Уплата налога» вы теперь увидите совсем короткий перечень налогов и взносов, которые можно выбрать.
Больше нельзя создать списание с расчетного счета именно на НДФЛ или страховые взносы. Теперь нужно выбирать «Единый налоговый платеж», и будет сформирована проводка Дт 68.90 Кт 51
КОРОТКИЕ ИТОГИ:
1. Добавлен новый счет — 68.90
2. Налоги и страховые взносы начисляем, как и раньше, на отдельные счета
3. Перед тем, как проводить уплату, суммы нужно перенести на счет 68.90
4. Платежи проводятся в корреспонденции со счетом 68.90
Также нужно будет перенести на счет 68.90 остатки на 1 января 2023 года. О том, как это сделать, мы рассказывали в статье Помощник перехода на ЕНС в 1С: Бухгалтерии предприятия ред. 3.0.
Но пока мы рекомендуем не торопиться выполнять перенос, т.к. итоговые суммы налогов и взносов за 2022 год еще не рассчитаны, а также есть ряд вопросов по правилам определения сальдо для переноса. Спокойно закрываем 2022 год, разбираемся с отражением текущих платежей, а затем вернемся к вопросу переноса начального сальдо.
Понравилась статья? Подпишитесь на рассылку новых материалов