Народные облигации: как будет работать новый формат ОФЗ
Минфин выпустил новые ОФЗ для россиян. Эти облигации можно использовать в качестве залога по кредиту в банке. Эксперты рассказали, зачем властям новый выпуск облигаций и сколько можно заработать на этих бумагах
Фото: Екатерина Кузьмина / РБК
Минфин выпустил народные облигации федерального займа (ОФЗ) в новом формате. Ведомство смягчило условия покупки для того, чтобы привлечь россиян с невысокими доходами. Новые облигации будут продавать без комиссии банкам-агентам и со сниженной минимальной суммой покупки.
Подробнее о том, зачем Минфин выпустил новый вид облигаций, готовы ли консервативные инвесторы переключиться с банковских депозитов на ОФЗ-н и сколько можно заработать на этих бумагах, смотрите на видео:
В чем отличие новых ОФЗ?
Выпуск первых народных облигаций федерального займа Минфин организовал два года назад. В первом выпуске финансовые инструменты россиянам продавали только два банка — Сбербанк и ВТБ. Для приобретения таких бумаг нужно было потратить минимум ₽30 тыс.
Теперь изменился порядок покупки. Вместо двух банков бумаги можно будет купить в четырех кредитных организациях: ВТБ, Сбербанке, Промсвязьбанке и Почта Банке. Минимальная сумма для покупки облигаций понижена до ₽10 тыс. Кроме того, теперь эти бумаги можно использовать в качестве залога для получения кредита в банке.
Чем ОФЗ-н выгоднее депозита?
Покупка ОФЗ-н имеет преимущество по сравнению с депозитами, так как дает возможность получить больший доход. Банковские вклады застрахованы на сумму ₽1,4 млн. В случае с ОФЗ объем покупки ограничен ₽15 млн, и все средства будут возвращены владельцам в дату погашения выпуска, то есть 25 февраля 2020 года.
Облигации будут погашены через три года. Купонный период составляет полгода, и каждый период ставка купона повышается — с 6,5% до почти 8% годовых. В течение первого года после покупки гарантирован возврат вложенных средств без дохода. В случае продажи после первых 12 месяцев покупатель вернет всю сумму покупки и получит процентный доход.
Долговая ценная бумага, владелец которой имеет право получить от выпустившего облигацию лица, ее номинальную стоимость в оговоренный срок. Помимо этого облигация предполагает право владельца получать процент от ее номинальной стоимости либо иные имущественные права. Облигации являются эквивалентом займа и по своему принципу схожи с процессом кредитования. Выпускать облигации могут как государства, так и частные компании.
Особенности облигаций федерального займа
Мы более подробно остановимся на одном из самых надежных биржевых инструментов на российском рынке, а именно — на облигациях федерального займа. Ранее мы уже отметили, что ОФЗ являются государственными облигациями, а значит, риск по ним сведен к минимуму. Рейтинг надежности государственных облигаций равен, соответственно, кредитному рейтингу самого государства. Как известно, риск и доходность находятся в прямой зависимости друг от друга. Именно поэтому доходность по ОФЗ обычно ниже доходности корпоративных облигаций. За меньший риск мы получаем меньший процент, но в тоже время, этот процент в среднем выше ставок по банковским вкладам. Более того, инвестирование в облигации имеет ряд преимуществ перед банковским депозитом: 1. Риск дефолта целой страны значительно ниже риска дефолта отдельно взятого банка, особенно в российских условиях, когда текущая политика Центрального банка направлена на «зачистку» банковского сектора. В случае банкротства брокера, облигации клиента остаются на специальном счете депо в национальном расчетном депозитарии (НРД), и после этого могут быть реализованы на рынке через любого другого брокера на усмотрение клиента. 2. Ликвидность облигаций выше ликвидности банковского депозита, что позволяет «выйти в деньги» без потери купонного дохода в любой из торговых дней. Этого нельзя сказать о процентах при досрочном снятии средств со вклада. Рассмотрим, почему мы не теряем купонный доход по облигации в случае ее продажи до даты выплаты купона: 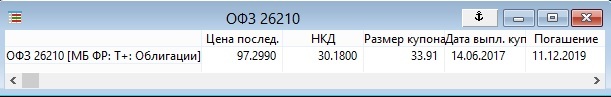 Допустим, сегодня 24 мая 2017 года, и мы решили купить ОФЗ 26210. Сколько мы заплатим за одну облигацию? Смотрим в столбец «Цена послед.» — эта цена последней сделки в процентах от номинала (так называемая «грязная» цена). Помимо этой цены, т.е. 972 рублей 99 копеек, мы так же уплатим продавцу НКД в размере 30 рублей 18 копеек. Итоговая цена покупки составит 1003 рубля 17 копеек. НКД — часть купонного процентного дохода по облигации, рассчитываемая пропорционально количеству дней, прошедших от даты выпуска купонной облигации или даты выплаты предшествующего купонного дохода. Купив облигацию сегодня, уже завтра, 25 мая 2017 года, мы решаем ее продать.
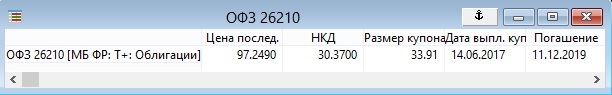 Мы видим, что значение НКД за этот день увеличилось, а это значит, что сегодня при продаже облигации покупатель заплатит нам больший НКД, чем вчера заплатили мы.
Однако, следует отметить, что рыночная цена за этот день снизилась на 50 копеек, что делает продажу сегодня не выгодной, ведь общая цена продажи составит 1002 рублей 86 копеек.
Этот факт следует учитывать при торговле облигациями на рынке. 3. Еще одним преимуществом ОФЗ перед банковским депозитом является курсовая разница. В случае банковского депозита мы получаем только фиксированную, заранее указанную в договоре доходность. А владельцы облигаций, помимо купонной доходности, зачастую зарабатывают еще и на курсовой разнице цены облигации. С одной стороны, это преимущество, с другой — следует учитывать, что при существенных неблагоприятных изменениях в экономике, курсовая стоимость облигации может заметно снизиться. Поэтому инвестору следует диверсифицировать даже облигационный портфель (то есть покупать облигации не одного вида, а сразу нескольких). Подобный случай (значительное снижение курсовых стоимостей облигаций) наблюдался во время кризиса в 2008 году. Тогда цены на ОФЗ опускались до 60% от номинала. Это можно было рассматривать как неплохой момент для покупки ОФЗ с учетом почти 40% курсовой разницы к погашению. 4. Когда в экономике происходят изменения, владельцы облигаций имеют возможность отреагировать на них быстрее, чем держатели банковских депозитов. 5. В случае необходимости вывода денежных средств на определенный период времени, некоторые брокеры позволяют вывести средства под обеспечение ОФЗ.
Облигации федерального займа для населения (ОФЗ-н)
- Стимулирование физических лиц к среднесрочным сбережениям
- Повышение финансовой грамотности населения
- Усиление конкуренции в финансовом секторе
- Развитие внутреннего рынка капитала
- В долгосрочной перспективе — потенциальное снижение стоимости заимствований
Для нас бОльший интерес представляют преимущества ОФЗ-н для инвестора. Они, в целом, аналогичны преимуществам ОФЗ. Как и стандартные ОФЗ, национальные облигации характеризуются рядом параметров порядка эмиссии и обращения. Проанализируем порядок обращения в сравнении с банковскими депозитами:
| Параметр | Банковский депозит | ОФЗ-н | ОФЗ |
|---|---|---|---|
| Срок | До 1 года, от 1 года до 3 лет, от 3 лет |
3 года | От 1 года и более (чаще от 2,3 лет) |
| Источник дохода | Проценты по депозиту до 1 года — 6,7%, от 1 года до 3 лет — 7,2%, свыше 3 лет — 8,5%) |
1.Купонный доход, определяемый исходя из доходностей трехлетних рыночных ОФЗ 2.Разница между ценой покупки и номинальной стоимостью |
1.Купонный доход 2.Разница между ценой покупки и ценой продажи/номинальной стоимостью |
| Периодичность выплаты процентов | 1/3/6/12 месяцев или в конце срока | 6 месяцев | 3/6/12 месяцев |
| Капитализация процентов | Возможна | Имеется возможность реинвестирования купонных выплат | Учет в виде НКД |
| Минимальная сумма вложения | 100 рублей | 30 000 рублей по номинальной стоимости | 1 лот (1000 рублей) |
| Максимальная сумма вложения | Не ограничена | Не более 15 млн.рублей по номинальной стоимости в одном выпуске | Не ограничена |
| Налогообложение процентного (купонного) дохода | Не облагается, если ставка по нему не превышает ставку рефинансирования Банка России + 5 п.п. На часть процентного дохода по вкладу, превышающую эту сумму, налог составит 35% | Не облагается | Не облагается |
| Налогообложение дохода от реализации | Нет | 13% | 13% |
| Досрочный возврат (выкуп заемщиком) | Возможен в любой день, как правило, с потерей бОльшей части дохода (уплата банком дохода осуществляется по ставке депозита до востребования, как правило — не более 1,5% годовых) | Возможен в любой день на следующих условиях: — в течение первых 12 месяцев владения — с потерей выплаченного и накопленного купонного дохода за период владения; — без потери дохода по истечении 12 месяцев владения |
Реализация на вторичном рынке или погашение по оферте |
| Государственные гарантии сохранности вложенных средств | До 1,4 млн. рублей (в одной кредитной организации) | В полном объеме | В полном объеме |
| Возможность перехода прав собственности | По договорам цессии, дарения, праву наследования, залогу | Могут быть переданы в наследство только физическим лицам. Использование в качестве залога не допускается. | Возможна реализация на вторичном рынке. Передача прав по наследству, дарению, залогу. |
| Комиссия банка/агента | Не взимается | Зависит от стоимости приобретаемых облигаций без учета накопленного купонного дохода: до 50 тыс. рублей — 1,5%, от 50 до 300 тыс. рублей — 1%, более 300 тыс. рублей — 0,5%. | Комиссия брокера |
На данный момент ОФЗ-н можно приобрести только в четырех банках — Сбербанк, ВТБ, Промсвязьбанк и Почтабанк.
Стоит отметить, что, с точки зрения диверсификации риска, вторичный рынок предоставляет более широкие возможности, нежели отдельно взятые ОФЗ-н.
Ответы на главные вопросы об ОФЗ-н
С 2017 года каждый гражданин России может приобрести облигации федерального займа, которые были разработаны Министерством финансов РФ специально для физических лиц. Что же такое ОФЗ-н , сколько можно на них заработать и почему они выгоднее банковских вкладов — читайте в нашем материале.
Что такое ОФЗ-н?
(облигации федерального займа для населения) — это специально разработанный долговой инструмент для россиян с упрощенным порядком приобретения и более низким уровнем рисков по сравнению с теми же банковскими депозитами и обычными ОФЗ, обращающимися на финансовом рынке.
Люди, покупающие облигации и таким образом дающие свои деньги взаймы, естественно, рассчитывают получить определенный доход. Сроки и полная сумма выплат этого дохода обычно известны при покупке. И в этом отличительная особенность облигаций от других ценных бумаг: еще при покупке у вас есть возможность заранее оценить свою выгоду.
Кто и где может их приобрести?
Покупать облигации имеют право как профессиональные участники рынка (банки и брокеры), так и физические лица.
Для покупки достаточно открыть счет в банке (оформить пластиковую карту) и скачать мобильное приложение. Кстати, для их покупки даже не требуется личного присутствия — это можно сделать онлайн в личном кабинете или же в отделении Сбербанка, Банка ВТБ, ПСБ и Почта Банка.
Сделки с ними происходят на рынке регулярно, поэтому зарабатывать на них могут не только профессиональные инвесторы, но и граждане.
Сколько составляет комиссия банка-агента при покупке ОФЗ-н?
Важнейшее отличие «нового формата» — это полное освобождение граждан от уплаты комиссий.
Услуги оплачивает Минфин России за счет средств федерального бюджета. Агенты не взимают с владельцев комиссию за приобретение и (или) выкуп
Что делать, если не хватает денег, чтобы стать инвестором?
Не беда. Инвестором можно стать, даже имея 10 тысяч рублей. Именно эта сумма является минимальной для доступных для приобретения.
Однако стоит помнить о том, что ваш доход напрямую зависит от вложенной изначально суммы. Чтобы он был ощутимее, специалисты советуют начинать с суммы в несколько десятков тысяч рублей.
Сколько можно заработать на ценных бумагах?
Доходность того или иного вида облигации зависит от финансовой обстановки на рынке, первоначальной суммы вложений и от многих других факторов.
Даже если просто купить ОФЗ-н и не совершать с ними никаких операций, то текущие ставки обеспечат вам доход выше банковских вкладов.
Допустим, вы хотите вложить 30 тысяч рублей на три месяца. В банке вам дают 6% годовых, по облигациям можно получать 10%. Если перевести в деньги: вклад принесет около 1,5% или 450 рублей, облигации — 2,5% или 750 рублей.
Однако стоит помнить, что непрофессиональные инвесторы легко могут понести убытки, а потому лучшим вариантом будет держать облигации до их полного погашения. Это позволит заработать на купонном доходе и вернуть первоначально вложенные средства.
В чем преимущество ОФЗ-н перед банковским вкладом?
обеспечивают их владельцам более высокий доход уже с первого года инвестирования.
у более низкий уровень кредитного риска.
для данного вида облигаций государство гарантирует возврат всей суммы вложений без ограничений.
И, в отличие от банковского депозита, владелец может досрочно предъявить к выкупу часть купленных облигаций с сохранением процентных условий для оставшейся суммы инвестиций.
Как формируется цена облигации?
Облигации имеют номинальную и рыночную цены.
Номинальная цена облигации напечатана на ней самой и обозначает сумму, которая берется взаймы и подлежит возврату по истечении срока облигационного займа.
Для облигаций номинальная стоимость является очень важным показателем, значение которого не меняется на протяжении всего срока займа.
Облигации с момента их выпуска и до погашения продаются и покупаются по установившимся на рынке ценам. Рыночная цена в момент эмиссии может быть ниже номинала, равна номиналу или выше номинала. Если цена облигации выше номинала, это значит, что торговля идет с премией, если ниже номинала — с дисконтом.
Рыночная цена облигаций зависит, в основном, от ситуации на финансовом рынке к моменту продажи. Кроме того, учитываются и такие факторы, как надежность вложения, уровень процентной ставки, период обращения облигации
Какие налоги платит владелец ОФЗ-н?
Для владельца действует льготный режим налогообложения. В соответствии с ч. 25 ст. 217 Налогового кодекса РФ купонный доход по всем видам облигаций федеральных займов не облагается НДФЛ. Согласно п. 10 и 12 ст. 214.1 Налогового кодекса, финансовый результат по операциям с ценными бумагами определяется как доходы от операций за вычетом соответствующих расходов. Он облагается НДФЛ по ставке 13%.
осуществляет функции налогового агента по этим ценным бумагам, удерживая НДФЛ при возникновении облагаемого дохода, который может образоваться, если гражданин приобрел по цене ниже номинала и дождался погашения облигации. Если же гражданин выбрал для получения средств от погашения иной счет — обязанность по исчислению и уплате НДФЛ ложится на него самого.
ОФЗ: что это такое, доходность и риски для инвесторов
Облигация федерального займа (ОФЗ) — это государственная ценная бумага , дающая владельцу право на гарантированный доход, размер и порядок выплаты которого определен при выпуске, а также на получение ее номинальной стоимости при истечении срока займа.
Проще говоря, ОФЗ — это долговое свидетельство от государства, согласно которому оно берет в долг у инвесторов и обязуется выплатить в оговоренные сроки определенный процент за пользование их деньгами. Инвестор, купивший ОФЗ, фактически становится кредитором государства.
Виды и принципы работы облигаций федерального займа
Облигации федерального займа выпускаются Министерством финансов России для покрытия дефицита федерального бюджета и погашения долговых обязательств, согласно ст. 103 «Бюджетного кодекса РФ» от 31 июля 1998 года № 145-ФЗ. Долговые обязательства Российской Федерации полностью и без условий обеспечиваются всем находящимся в собственности Российской Федерации имуществом.
ОФЗ относятся к долговым обязательствам Российской Федерации и входят в состав государственного внутреннего долга России.
Гособлигации — это бумаги выпущенные для покрытия дефицита федерального бюджета (Фото: Shutterstock)
Первые облигации федерального займа были выпущены в 1995 году. С 1999 года ОФЗ стали основным финансовым инструментом привлечения средств в федеральный бюджет для финансирования расходов государства.
По состоянию на 1 апреля 2022 года общий объем государственного внутреннего долга Российской Федерации составляет ₽16,6 трлн, из них ₽15,9 трлн заимствовано с помощью государственных ценных бумаг, а ₽15,5 трлн приходится на ОФЗ. Соответственно, рынок ОФЗ занимает 93,4% внутреннего долга Российской Федерации. Самым активным и объемным годом размещений ОФЗ стал 2020-й — благодаря отмене верхних границ госзаймов и государственного долга в рамках мер по борьбе с пандемией Минфин более чем в два раза превысил объемы, предусмотренные программой на год, и занял ₽5,31 трлн по номиналу. Этот показатель стал историческим рекордом российского рынка гособлигаций.
По состоянию на апрель 2022 года на Московской бирже торгуется 61 выпуск государственных облигаций общим объемом выпусков на ₽19,3 трлн.
В 2022 году из 11 запланированных аукционов размещения ОФЗ в первом квартале состоялись только три, на второй квартал график аукционов будет опубликован после принятия Минфином России решения о возобновлении размещений ОФЗ. С 9 марта 2022 года приостановлено размещение облигаций федерального займа для физических лиц (ОФЗ-н). Банки-агенты не будут принимать от граждан заявки на приобретение данных облигаций до специального уведомления от Минфина. Все обязательства (погашение, выкуп, выплата купонов) по уже размещенным ОФЗ-н всех выпусков подлежат неукоснительному исполнению в полном объеме и в установленные сроки.
Виды облигаций федеральных займов
ОФЗ различаются параметрами (с индексируемым по инфляции купоном, с плавающим купоном, с амортизацией и др.).
История рынка облигаций федеральных займов началась в 1995 году с выпуска ОФЗ с переменным купонным доходом (ОФЗ-ПК).
В 1996 году начали выпускаться ОФЗ с постоянным купонным доходом (ОФЗ-ПД).
В 1998 году были введены в обращение ОФЗ с фиксированным купонным доходом (ОФЗ-ФК или ОФЗ-ФД), через которые проводилась реструктуризация (выплата) долгов по государственным краткосрочным облигациям, выпущенным до дефолта 17 августа 1998 года.
В 2002 году началась эмиссия ОФЗ с амортизацией долга (ОФЗ-АД).
В период 2015–2017 годов появилось три новых вида ОФЗ: ОФЗ с индексируемым номиналом (ОФЗ-ИН), бескупонные ОФЗ (БОФЗ) и ОФЗ для физических лиц (ОФЗ-н).
При расчете доходностей ОФЗ с плавающими купонами придется учитывать дополнительные факторы (Фото: Shutterstock)
По состоянию на апрель 2022 года в обращении находятся пять видов ОФЗ.
ОФЗ-ПД
Облигация федерального займа с постоянным купонным доходом имеет единую ставку для всех купонов на весь период до погашения, которая известна при выпуске. Купонный доход выплачивается два раза в год. По состоянию на апрель 2022 года на рынке обращаются 29 выпусков ОФЗ с купонными выплатами от 0,25% до 8,5% годовых и сроками обращения от трех до 30 лет, что может позволить инвестору составить портфель как для среднесрочной, так и долгосрочной стратегии.
ОФЗ-ПК
Облигация федерального займа с переменным купонным доходом, называемые также флоутер/флоатер (от англ. float — «плыть»), имеет переменную ставку купонного процента, который изменяется в зависимости от среднего значения ставки RUONIA за определенный период — чем выше эта ставка, тем выше доходность по облигации, и наоборот. По некоторым выпускам также предусмотрена надбавка (фиксированная премия) к ставке купона. По состоянию на апрель на рынке обращается 16 выпусков ОФЗ-ПК, из них только у шести выпусков к купонам добавляются премии (называемые также спред, или маржа) к ставке RUONIA — от 0,4% до 1,6% годовых.
RUONIA (Rouble Overnight Index Average) — это индикативная взвешенная ставка однодневных рублевых кредитов на условиях overnight, отражающая стоимость необеспеченного рублевого заимствования банками с минимальным кредитным риском. Проще говоря, RUONIA — это средняя ставка, по которой крупнейшие российские банки выдают друг другу кредиты на один день.
RUONIA рассчитывается с 8 сентября 2010 года ЦБ РФ по методике, разработанной Национальной валютной ассоциацией (НВА) на основе отчетных данных о депозитных сделках, которые были заключены ведущими российскими банками между собой в течение всего дня.
При выборе ОФЗ-ПК инвестору стоит внимательно ознакомиться с условиями расчета купонного дохода конкретной бумаги, а также обратить внимание есть ли так называемая премия (спред, или маржа) к ставке RUONIA.
Купонный доход по обращающимся на текущий момент на Мосбирже бумагам выплачивается два или четыре раза в год. Срок обращения облигаций с переменным купонным доходом — от 3 до 20 лет. Купонный доход данного вида ОФЗ меняется и заранее неизвестен. Бумаги относятся к категории структурных ценных бумаг, их можно купить только после прохождения тестирования.
ОФЗ-ИН
Облигация федерального займа с индексируемым номиналом имеет фиксированный размер купона, но ее номинал изменяется в зависимости от инфляции. ОФЗ-ИН на профессиональном языке называют линкерами (от англ. Inflation-linked Bonds — облигации, привязанные к инфляции). Номинальная цена ОФЗ-ИН индексируется в зависимости от индекса потребительских цен (ИПЦ) на товары и услуги в РФ, согласно данным Росстата. Номинал, который на дату выпуска составляет ₽1000, ежедневно индексируется на величину инфляции, взятую с трехмесячным лагом. Размер купона ОФЗ-ИН фиксирован на уровне 2,5%, но в денежном выражении он каждый раз отличается, так как рассчитывается от номинала, который «догоняет» инфляцию только через три месяца. Например: в марте 2022 года значение ИПЦ выросло на 7,61%, номинал и купон повысятся на указанный процент в июне. При дефляции (снижении индекса потребительских цен) линкеры защищены от потерь ниже номинала — при погашении инвестор получит не менее изначального номинала, то есть ₽1000.
«Важно понимать, что точная сумма, которую держатель ОФЗ-ИН получит при погашении, зависит от будущей инфляции. Она может быть как больше, так и меньше, чем совокупный доход, который можно получить по обычным ОФЗ с аналогичным сроком до погашения. Главным риском для держателей инфляционных ОФЗ может стать изменение методики расчета индекса потребительских цен или прекращение публикации. На наш взгляд, общий объем задолженности по инфляционным ОФЗ (₽763 млрд, или 4,8% от общего объема выпущенных ОФЗ) не такой большой, чтобы государство специально пошло на искажение ради экономии выплат», — говорит генеральный директор УК «Арикапитал» Алексей Третьяков.
На данный момент в обращении находятся четыре выпуска инфляционных ОФЗ с купонными выплатами два раза в год по ставке 2,5% годовых. ОФЗ-ИН — структурный финансовый инструмент, для их приобретения на бирже требуется пройти тестирование у брокера.
ОФЗ-АД
Облигация федерального займа с амортизацией долга предусматривает погашение номинальной стоимости облигаций по частям в конкретные даты периода обращения. Даты погашения определяются перед выпуском облигаций. Погашаемые части фиксируются в процентах от номинала, размер их может отличаться по датам погашения. На апрель 2022 года на рынке обращается пять выпусков облигаций с амортизацией долга с выплатами купона один или два раза в год. Инвесторам следует обратить внимание, что ставка купонного дохода у четырех из пяти выпусков не установлена на едином уровне, но известна и рассчитана заранее до срока погашения. ОФЗ-АД считаются крайне малоликвидными бумагами, поэтому могут отсутствовать в брокерских приложениях для покупки.
ОФЗ-н
Облигация федерального займа для физических лиц. Буква «н» в их названии расшифровывается как «народные» или «для населения». Министерство финансов разработало данные бумаги как нечто среднее между депозитами и облигациями, чтобы непрофессиональные инвесторы могли с их помощью научиться инвестировать в долговые бумаги и поняли их особенности. ОФЗ-н продаются и покупаются исключительно через уполномоченные банки, на данный момент к таковым относятся Сбербанк, ВТБ, Промсвязьбанк, Почта Банк. Срок обращения ОФЗ-н — три года, раз в полгода выплачивается купон. Всего таких выплат по шесть у каждого бонда. Купонная доходность увеличивается ступенчато: например, для народных облигаций выпуска 53008RMFS — с 5,0% до 8,87% годовых. По состоянию на апрель 2022 года у физических лиц есть возможность приобрести один из шести обращающихся выпусков ОФЗ-н. Несмотря на приостановку новых размещений ОФЗ-н, все обязательства по старым выпускам проводятся беспрепятственно — их можно продать в уполномоченных банках, погасить и получать купонные выплаты.
Как работают ОФЗ
Право осуществления государственных внутренних заимствований от имени Российской Федерации в соответствии с бюджетным кодексом принадлежит правительству либо уполномоченному им Министерству финансов. Эмитентом всех существующих на текущий момент ОФЗ является Минфин. Генеральным агентом по размещению, выкупу и обмену ОФЗ является Банк России.
Занятые у инвесторов через ОФЗ денежные средства государственные органы могут направлять на покрытие дефицита федерального бюджета, а также для погашения прежних государственных долговых обязательств.
Согласно программе заимствований, утвержденной на год вперед, Министерство финансов проводит аукционы по размещению облигаций федерального займа, в котором, как правило, принимают участие институциональные (например, банки, фонды) и крупные частные инвесторы. О проведении аукционов инвесторы узнают из публикаций на сайте Мосбиржи, кроме того, сам Минфин публикует график их проведения на квартал вперед.
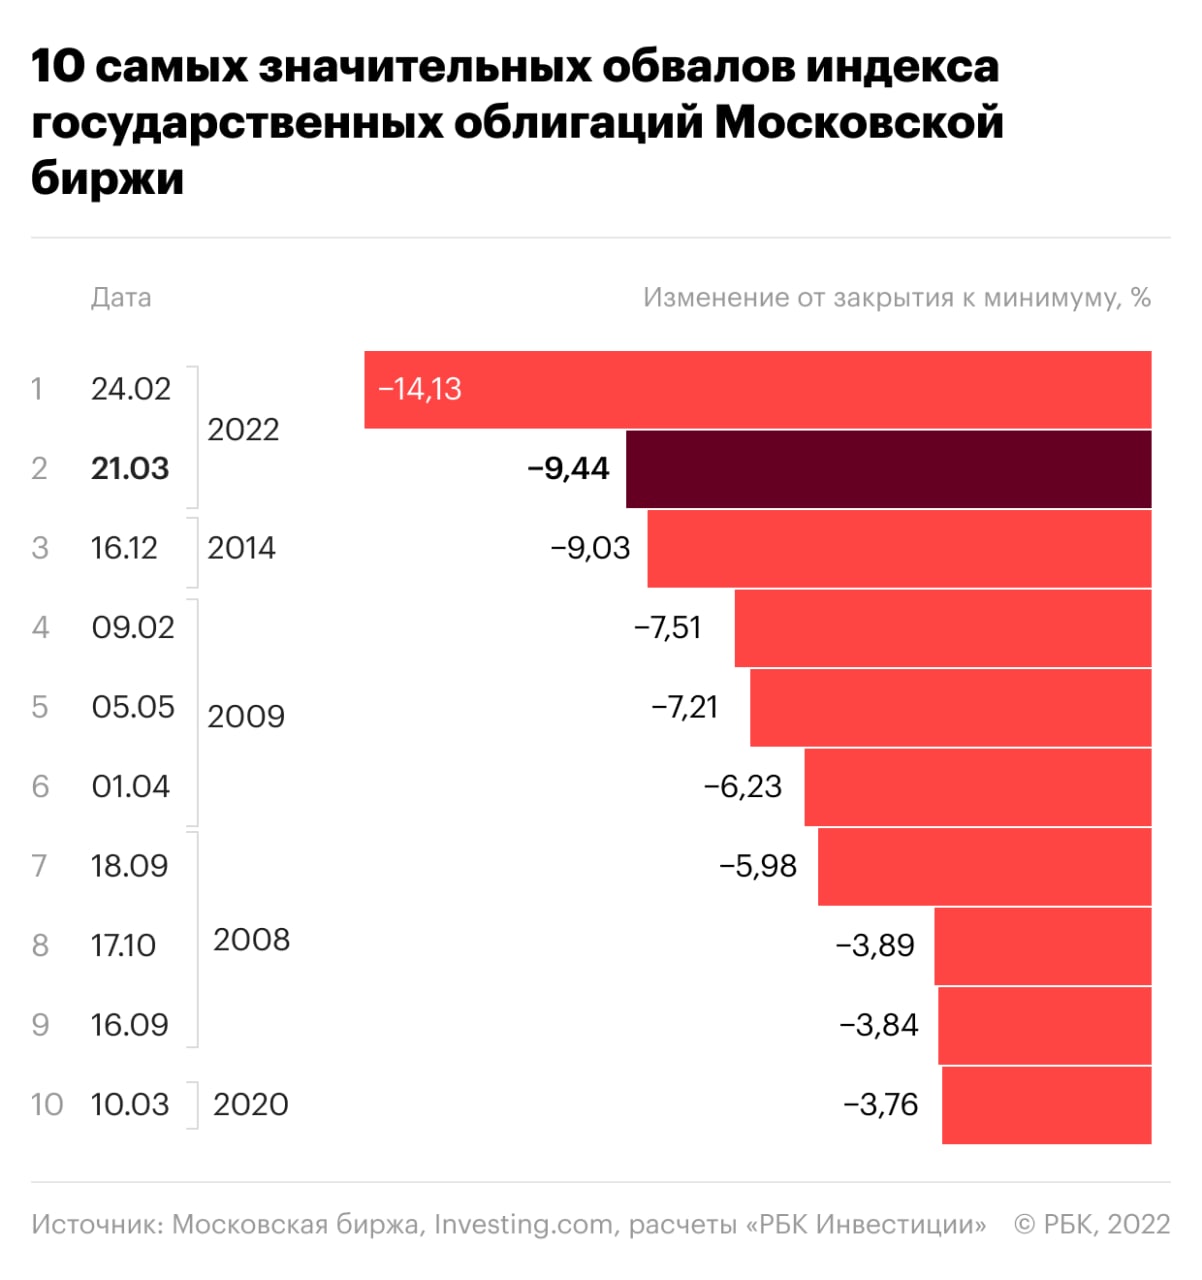
Крупнейшие обвалы ОФЗ за всю историю индекса RGBI, по данным на 20 апреля 2022 года (Фото: РБК)
Минфину, как любому другому эмитенту, приходится конкурировать на рынке за инвестора и предлагать ему более высокие купонные ставки в период повышения ключевой ставки и роста инфляции. Однако ОФЗ считаются одними из самых защищенных бумаг на рынке благодаря тому, что гарантом выплат по ним выступает государство, причем всем своим имуществом, поэтому, как правило, ставки по госбумагам обычно ниже, чем у корпоративных облигаций в тот же период размещения. Тем не менее слишком низкие ставки на аукционе могут привести к тому, что на бумаги будет низкий спрос и план по заимствованиям не будет выполнен по графику.
После первичного размещения облигации перепродаются на вторичном рынке, где их уже может приобрести любой желающий, имеющий на инвестиции около ₽1000.
Общие характеристики ОФЗ
- Начало выпуска — с июля 1995 года.
- Сроки обращения — свыше трех лет.
- Форма существования — документарная с обязательным централизованным хранением, что приравнивает ее к бездокументарной ценной бумаге.
- Номинал — ₽1000.
- Эмитент — Министерство финансов РФ.
- Форма владения — именная.
- Форма выплаты дохода — фиксированная или переменная купонная ставка.
Доходность облигаций федерального займа
Доходность по гособлигациям в значительной степени зависит от проводимой на текущий момент времени денежно-кредитной политики Банка России, в первую очередь, от текущего размера ключевой ставки и прогноза ее изменения в кратко- и среднесрочной перспективе, рассказал «РБК Инвестициям» начальник отдела анализа долгового рынка «Открытие Инвестиции» Владимир Малиновский.
«В свою очередь, политику ЦБ определяет уровень инфляции в стране и цель, которую регулятор стремится достичь посредством применения доступных ему рычагов. Также на доходности ОФЗ могут влиять и локальные факторы — такие как, например, внутренний и внешний новостной фон или повышенный спрос инвесторов на качественные активы», — отметил эксперт.
Любой цене ОФЗ соответствует определенная доходность, которая зависит от размера купонных выплат по займу, срочности купонного периода, длине самого выпуска, его структуре (наличие оферт или амортизационных выплат) и стоимости бумаги. «Рассчитать доходность облигаций можно самостоятельно или воспользоваться уже готовыми цифрами, которые предоставляют биржа и торговая система», — советует Малиновский.
При расчете различают простую и эффективную доходность. Суть расчета простой доходности — это соотнести будущий доход, который будет получен по выпуску (выплаченные купоны и разница между ценой покупки и продажи или погашения) с затраченными на приобретение средствами, далее полученная сумма переводится в проценты.
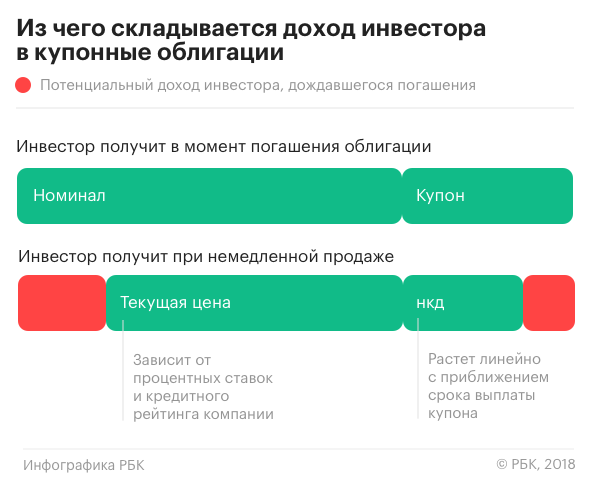
Из чего складывается доход инвестора в облигации с постоянным купонным доходом (Фото: РБК)
Расчет эффективной доходности строится на различной стоимости денег во времени — ₽100 сейчас стоят больше, чем ₽100, полученные через год. Поэтому при расчете эффективной доходности каждый денежный поток по облигации (купон, амортизационная выплата или погашение) дисконтируется на определенную величину. Как правило, в торговых системах используется именно формула эффективной доходности.
«Инвестор, купив гособлигацию и дождавшись ее погашения, получит именно ту доходность, на которую рассчитывал при приобретении. Продавая же бумагу раньше срока погашения, можно получить доход как выше запланированного, так и ниже — вплоть до убытка. Самым негативным событием для держателей облигаций является дефолт эмитента, но в случае российских гособлигаций такой вариант развития событий крайне маловероятен», — заключил Владимир Малиновский.
Как купить ОФЗ физическому лицу
Для покупки ОФЗ, обращающихся на бирже, инвестору потребуется открыть брокерский счет и через него приобретать бумаги — так же, как и любые другие ценные бумаги.
ОФЗ можно приобретать как на обычный брокерский счет, так и на индивидуальный инвестиционный счет (ИИС), который также можно открыть у любого брокера.
Стоимость ОФЗ на вторичном рынке обычно варьируется около ₽1000, она зависит от спроса и предложения — чем выше спрос, тем выше цена, тем ниже доходность, и, наоборот, превалирующие над спросом продажи ОФЗ со стороны инвесторов приводят к снижению цен на них и росту доходностей.
Распродажа облигаций с возможным убытком традиционно происходит в период повышения ключевой ставки, так как инвесторы ожидают появление на рынке бумаг с более высокой доходностью, что позволяет им перекрыть потери. Новые покупатели при этом тоже получают более высокую доходность, что выравнивает рынок.
Разновидность ОФЗ-н можно приобрести только в уполномоченных для их продаж банках.
Какие облигации федерального займа купить
Долговой рынок в условиях обособления экономики, которое происходит сейчас, неизбежно претерпит изменения, считает портфельный управляющий УК «Альфа-Капитал» Евгений Жорнист.
«Российские компании не смогут занимать, как раньше, на внешних рынках в твердой валюте — в долларах и евро. Скорее всего, они будут осуществлять эти заимствования на рынке рублевых облигаций. Поэтому сейчас этот рынок будет расти. ОФЗ как база этого рынка, безусловно, имеет перспективы», — уверен Евгений Жорнист.
Однако нужно различать перспективы с точки зрения заимствующих и инвестирующих.
«Кратковременно ОФЗ очень прилично подросли, и среднесрочно и долгосрочно покупка ОФЗ выглядит привлекательно с точки зрения инвесторов. Минфин, скорее всего, не будет выходить на рынок с предложением по ОФЗ в этом году — у него есть большие запасы на казначейском счете — занимать ему и не требуется. Нерезиденты «заперты» в ОФЗ, поэтому не смогут оказывать давления на их цены. ЦБ будет снижать ключевую ставку, потому что инфляция имеет природу не спроса, а предложения, также более низкая ставка потребуется из-за падающего ВВП — экономике нужно помогать. Эти тенденции длительные, поэтому, скорее всего, доходности будут снижаться. При сравнении с вкладами ОФЗ на длительный срок сейчас обыгрывают банковские ставки», — заключил Жорнист.
Главный управляющий УК «Атон-менеджмент» Константин Святный в текущей ситуации для инвесторов, склонных к риску, рекомендует обратить внимание на ОФЗ со средним сроком до погашения — (пять — восемь лет, с погашением в 2027–2030 годах).
«Банк России сейчас смягчает ДКП и стремится снижением ставки вернуть приемлемые условия кредитования для субъектов экономики. Этот процесс, скорее всего, продолжится в ближайшее время, при этом уровень до которого ЦБ собирается понизить ставку, пока непонятен. Однако рекомендовать более длинные выпуски сейчас преждевременно из-за сохраняющейся геополитической напряженности и уже состоявшегося значительного роста цен по ОФЗ», — объясняет свою позицию эксперт.
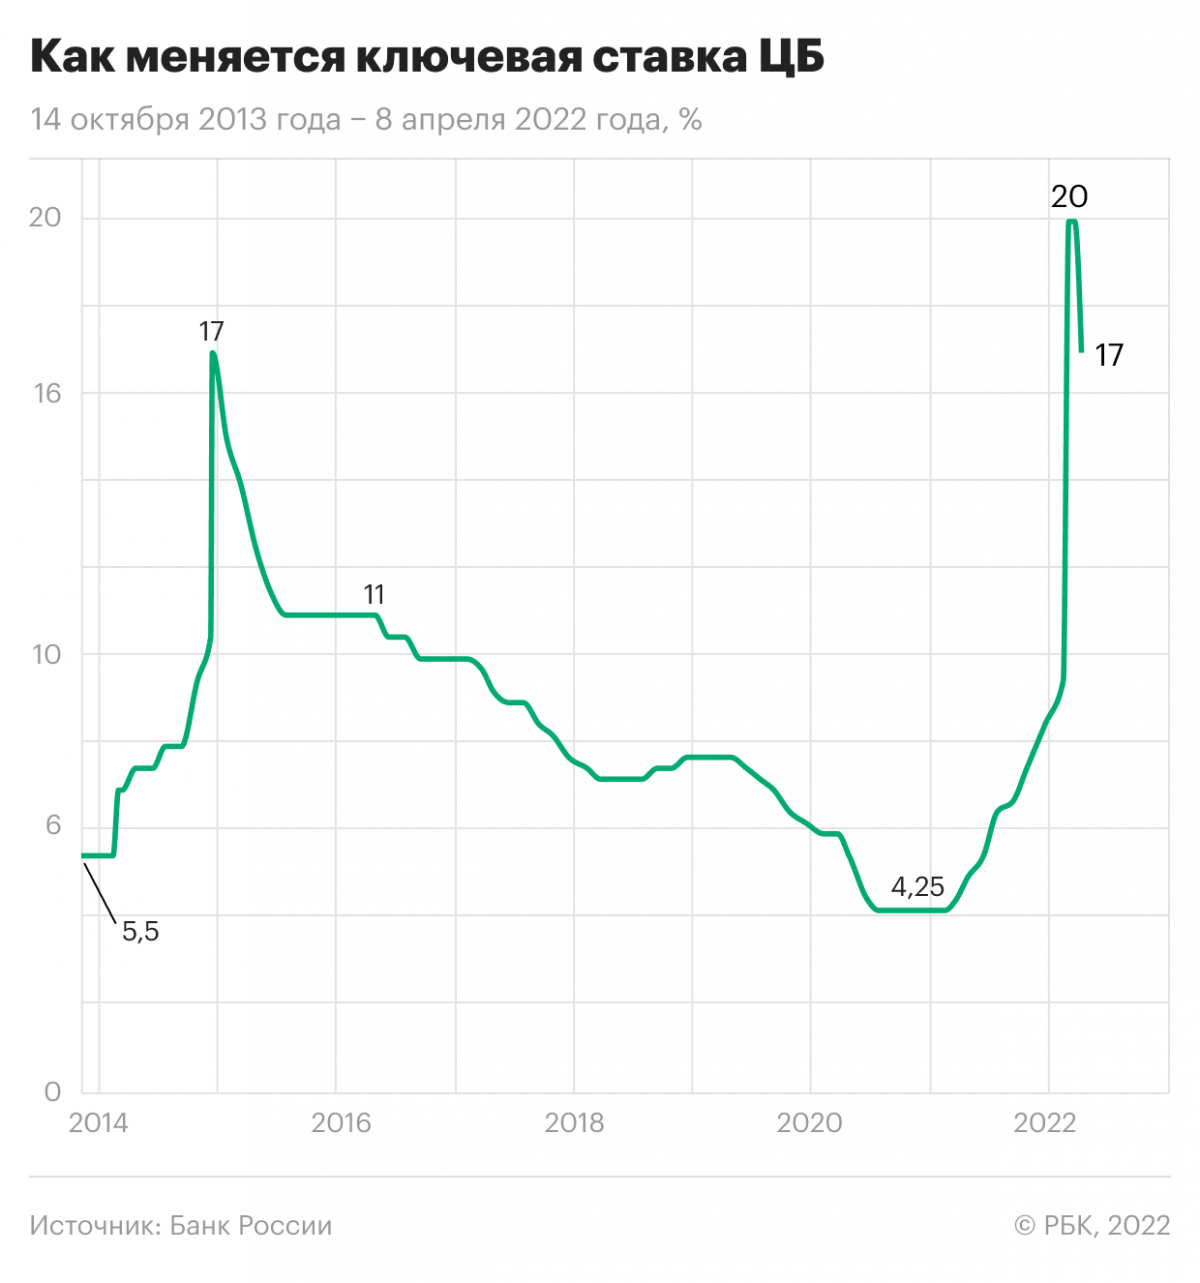
Ключевая ставка 14 октября 2013 года — 11 апреля 2022 года (Фото: РБК)
Консервативным инвесторам можно рассмотреть в качестве покупки «инфляционные» ОФЗ-ИН на фоне, вероятно, более длительного периода повышенной инфляции не только в России, но и в мире.
Риски ОФЗ
Фото: Shutterstock
Для облигаций характерны процентный, кредитный и инфляционный риски, отмечает эксперт по фондовому рынку «БКС Мир инвестиций» Игорь Галактионов.
- Процентный риск — это риск того, что ключевая ставка из-за высокой инфляции вырастет и цена облигации снизится. Чем выше дюрация выпуска ОФЗ, тем выше этот риск. Защититься от него можно с помощью выбора коротких выпусков или выпусков с плавающей ставкой ОФЗ-ПК.
- Кредитный риск — это риск того, что эмитент не сможет расплатиться по облигации. ОФЗ является самым надежным эмитентом рублевых облигаций, поэтому этот риск здесь минимален.
- Инфляционный риск — это риск того, что доходность по ОФЗ не перекроет инфляцию и капитал в реальном выражении будет постепенно обесцениваться. Для этого важно оценивать потенциал разгона инфляции и при необходимости выбирать инфляционные ОФЗ-ИН с индексацией номинала.
Традиционные риски, характерные для ценных бумаг, ОФЗ также касаются. В условиях повышенной волатильности они точно так же могут существенно падать или расти в цене, хотя их главным отличием является тот факт, что инвестор может рассчитывать на получение номинальной стоимости бумаги при ее погашении.
Рекомендуем наш аккаунт в сети «ВКонтакте» — оперативный контент об инвестициях, много видео и полезных лайфхаков
Термин, обозначающий вероятность быстрой продажи активов по рыночной или близкой к рыночной цене. Подробнее Изменчивость цены в определенный промежуток времени. Финансовый показатель в управлении финансовыми рисками. Характеризует тенденцию изменчивости цены – резкое падение или рост приводит к росту волатильности. Подробнее Лицо, выпускающее ценные бумаги. Эмитентом может быть как физическое лицо, так и юридическое (компании, органы исполнительной власти или местного самоуправления). Дефолт (от французского de fault — по вине) — ситуация, возникшая при неисполнении заемщиком обязательств по уплате или обслуживанию долга. Дефолтом считается неуплата процентов по кредиту или по облигационному займу, а также непогашение займа. Стоит отдельно выделить технический дефолт — ситуацию, когда исполнение обязательств было только временной задержкой платежей, как правило, по независящим от заемщика обстоятельствам. Дефолт служит основанием для предъявления кредитором иска о банкротстве заемщика Финансовый инстурмент, используемый для привлечения капитала. Основные типы ценных бумаг: акции (предоставляет владельцу право собственности), облигации (долговая ценная бумага) и их производные. Подробнее Регламентированный рынок, где встречаются продавцы и покупатели, торгующие различными активами: акциями, облигациями, валютой, фьючерсами, товарами. Стать участником торгов на бирже может каждый – для этого нужно открыть брокерский счет. Каждая сделка заключается по рыночной цене, совершается практически мгновенно, а также регистрируется и контролируется. Подробнее Долговая ценная бумага, владелец которой имеет право получить от выпустившего облигацию лица, ее номинальную стоимость в оговоренный срок. Помимо этого облигация предполагает право владельца получать процент от ее номинальной стоимости либо иные имущественные права. Облигации являются эквивалентом займа и по своему принципу схожи с процессом кредитования. Выпускать облигации могут как государства, так и частные компании. Инвестиции — это вложение денежных средств для получения дохода или сохранения капитала. Различают финансовые инвестиции (покупка ценных бумаг) и реальные (инвестиции в промышленность, строительство и так далее). В широком смысле инвестиции делятся на множество подвидов: частные или государственные, спекулятивные или венчурные и прочие. Подробнее Брокерский счет позволяет физическим лицам покупать и продавать ценные бумаги и валюту на фондовых рынках. Поскольку участниками торгов на биржах могут быть только брокеры и дилеры, обычным гражданам требуется заключить с такими посредниками договор, благодаря которому брокер будет проводить сделки от лица инвестора. Брокерский счет нужен, чтобы проводить через него деньги на покупку ценных бумаг. Подробнее

Ольга Копытина