Кредитная карта
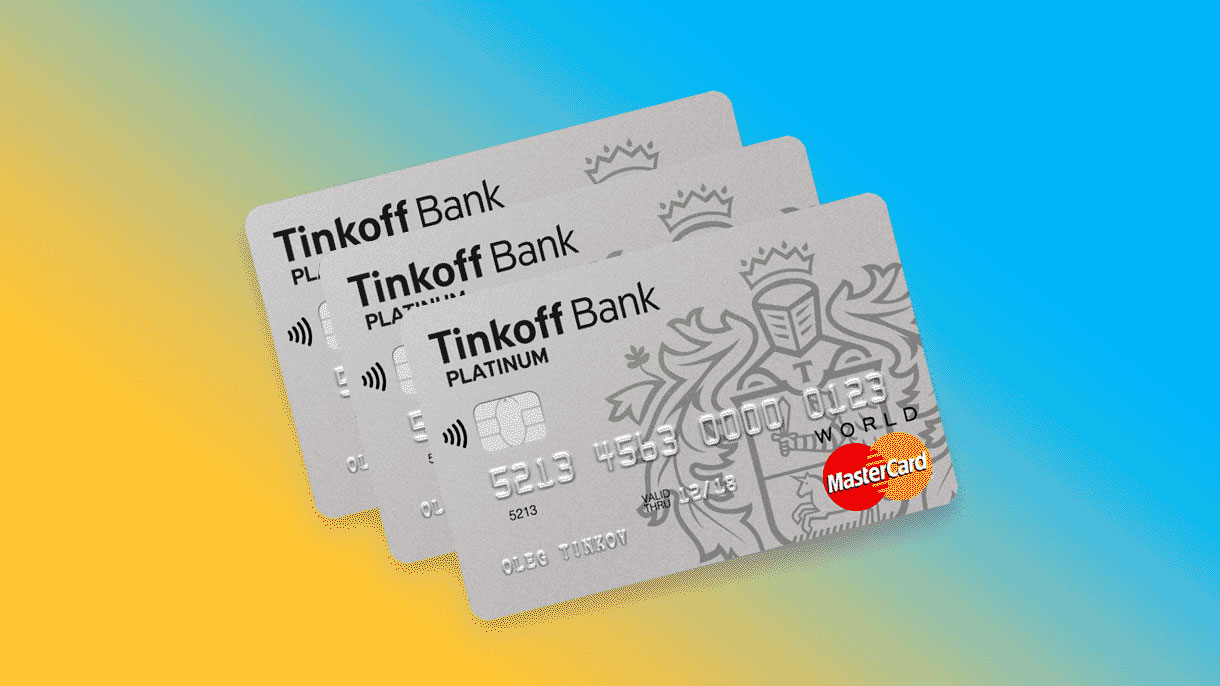
Кредитная карта — это платежная карта, на которой лежат деньги банка. Когда вы покупаете что-то по кредитке, вы берете у банка взаймы и потом отдаете.
Кредитной картой можно расплачиваться в интернете, магазинах, кафе, ресторанах, аптеках и торговых центрах — в любых местах, где принимают к оплате банковские карты. С точки зрения магазина кредитная карта ничем не отличается от дебетовой: это те же деньги.
Деньги на кредитной карте принадлежат банку. Когда вы ими рассчитываетесь, вы берете эти деньги взаймы у банка. Несмотря на то, что купленная на кредитные деньги вещь становится вашей, сами деньги не ваши. Их нужно будет вернуть. Сумма, которую вы взяли у банка, называется задолженностью. Банк дает вам деньги не просто так, а за плату: процент от задолженности.
У большинства кредитных карт есть беспроцентный период. Это срок, за который вы можете полностью погасить задолженность по кредитной карте и не платить проценты за займ у банка. Банку выгодно, когда вы быстро возвращаете деньги, поэтому он готов простить вам проценты.
Беспроцентный период распространяется только на безналичные платежи. Если вы снимете наличные в счет кредитных средств, банк сразу спишет проценты с вашего счета за использование кредитной карты.
Помимо банковских денег на кредитной карте также могут лежать и ваши собственные деньги. За их использование банк не берет проценты, если в этот момент вы ничего не должны банку.
Например, баланс вашей кредитной карты — 100 000 ₽, а ее кредитный лимит — 70 000 ₽. Это значит, что из всей суммы 30 000 ₽ — ваши деньги, остальное — деньги банка. Если вы купите айфон за 60 000 ₽ и расплатитесь картой, то потратите 30 тысяч собственных денег и возьмете у банка в долг еще 30 тысяч.
Какой кредит можно получить с кредитной картой?
Сумму кредита по карте банк определяет индивидуально для каждого клиента. Она зависит от вашей кредитной истории, ежемесячного дохода и вида кредитной карты. Если у вас плохая кредитная история или небольшой ежемесячный доход, банк может отказать в выдаче кредитной карты или предложить небольшой кредитный лимит.
Если вы давно сотрудничаете с банком и вовремя выплачиваете кредиты, банк может увеличить ваш лимит. Для этого выплачивайте задолженность по кредиту минимум за три рабочих дня до даты погашения, чтобы деньги вовремя поступили на счет, и исправьте ошибки в кредитной истории.
Например, максимальная сумма кредита по карте — 700 000 ₽. Но для вас банк одобрил только 30 000 ₽. Если в течение года вы вовремя погашаете задолженность по кредиту, то в какой-то момент банк увеличит ваш кредитный лимит до 50—100 тысяч. Если в течение следующего года вы продолжаете пользоваться картой и исправно возвращать долги, то банк может увеличить лимит до 200 и даже до 700 тысяч.
Как оформить кредитную карту правильно и быстро: рекомендации специалистов
Согласно исследованиям рынка банковских продуктов, одним из самых востребованных у клиентов предложений являются кредитные карты. Если еще десять лет назад население предпочитало потребительские займы, то сейчас многие выбирают именно «кредитки». Это объясняется универсальностью пластиковых карт: удобнее расплачиваться, почти все банки предлагают срок беспроцентного кредитования и возобновляемую кредитную линию при условии своевременного погашения предыдущей.
Что же нужно для оформления кредитной карты, как получить высокий лимит и что учесть при оформлении? Об этом — в нашей статье.
Можете ли вы оформить кредитную карту? Требования к заемщикам
Чтобы банк одобрил вам выдачу пластиковой кредитной карты, нужно выполнить ряд условий:
- Во-первых, заемщик должен быть гражданином РФ и его возраст должен соответствовать требованиям банка (обычно от 21 года до 60 лет), кроме того у него должна быть постоянная регистрация и место трудоустройства.
- Во-вторых, у заемщика должна быть либо «положительная» кредитная история, либо ее полное отсутствие. Во многих случаях банки оформляют карту с кредитным лимитом, если у клиента уже есть один займ, например, автокредит, по которому не было просрочек платежей. Еще одно важное условие — затраты на погашение всех кредитов не должны превышать 30% от официального дохода заемщика.
- В-третьих, заявитель должен предоставить сотрудникам организации необходимые документы — оформить кредитную карту в солидном банке без пары-тройки документов не получится.
Таким образом, оформить кредитку может практически любой трудоспособный и официально трудоустроенный человек.
Какие документы нужны для оформления?
Простое правило кредиторов гласит — чем больше документов предоставил заемщик, тем больше к нему доверия, тем большие возможности кредитного лимита ему открыты. Так, для получения минимальной суммы по кредитке можно обойтись лишь анкетой-заявлением по форме банка, паспортом и, например, водительским удостоверением. Если же клиент рассчитывает на более значительную сумму займа, то ему следует представить справку о доходах 2-НДФЛ, копию документа права собственности на автомобиль, подтверждение наличия дополнительных доходов — словом, все документы, которые указывают на платежеспособность.
Как повысить вероятность выдачи кредитной карты?
Чтобы войти в число счастливых обладателей кредитной карты, стоит избегать распространенных ошибок, которые допускают заявители при подаче пакета документов в банк.
- Указывать заведомо ложную информацию о месте работы. Проверить эту информацию сотрудникам банка не составит труда.
- Преувеличивать свои доходы. Эти данные тоже легко проверить, к тому же, даже получив одобрение банка на слишком высокий для вас лимит, вы рискуете не погасить платеж в срок.
- Скрывать кредитную историю (банк о ней все равно узнает из БКИ). Наличие хорошей истории является весомым плюсом в глазах кредитора, даже более значимым, чем отсутствие кредитов вовсе. Если все платежи по нынешнему или прошлому займу были сделаны в срок — то вы выглядите благонадежным плательщиком.
- Подавать заявку на очередной кредит, если у вас уже открыто более 3 кредитов.
Кроме того, стоит указать наличие дополнительных источников дохода, если они есть. Как мы уже говорили, от полноты пакета документов, подтверждающих вашу кредитоспособность, зависит лимит по карте.
Порядок, сроки и стоимость оформления кредитной карты
Всего три простых этапа — и вы счастливый обладатель кредитки.
Этап 1
Вы заполняете заявку на кредит. Для этого не обязательно ехать в отделение банка, многие организации предоставляют возможность онлайн-подачи заявления.
Этап 2
После отправки заявки по Интернету обычно проходит от нескольких часов до пары дней, затем вам звонят представители учреждения и приглашают приехать в офис с пакетом необходимых документов (как мы уже говорили, это может быть как паспорт и водительское удостоверение, так и более полный набор подтверждений вашей платежеспособности). Проверка бумаг занимает от часа до недели, в зависимости от банка и количества представленных вами справок.
Этап 3
После одобрения заявки вы можете либо приехать за своей карточкой в банк, либо заказать доставку карты курьером или по почте. Услугу доставки кредиток предоставляют лишь некоторые кредитные учреждения («Ситибанк», «Бинбанк», «Тинькофф Банк» и др.). После этого карту необходимо активировать либо в банкомате, либо при помощи консультанта call-центра. Пока она не активирована — вы не несете никакой ответственности перед кредитором.
При оформлении обычной кредитки от момента подачи заявки и до получения желанного пластика на руки проходит от 3 до 7 дней. Некоторые банки предлагают «моментальные» кредитные карты, в этом случае время ожидания сокращается до нескольких десятков минут. Однако процентная ставка будет довольно высокой (более 35%), а кредитный лимит — низким, что вполне объяснимо желанием банка снизить риски.
Стоит отметить, что большинство банков не берет денег за выпуск карты. Обычно клиент оплачивает только ее годовое обслуживание.
Важно!
Помните, что при подписании договора, нужно внимательно его прочитать, чтобы не упустить примечаний «мелким шрифтом», в которых банк обычно прописывает дополнительные обязанности держателя карты, а также уточнения по стоимости годового обслуживания.
Как оформить карту: онлайн или в отделении банка?
На сегодня активно практикуется три способа оформления кредитной карты. Разберем подробнее плюсы и минусы каждого варианта:
Карта по почте . В один прекрасный день вы обнаруживаете в вашем почтовом ящике сюрприз — нежданную кредитную карту. Заявку на ее получение вы никогда преднамеренно не заполняли. Такие карты не рекомендуется активировать. Обычно они крайне невыгодны: у них короткий грейс-период (или его вообще нет), а процентная ставка максимальная. Чаще всего данная карта является невыгодным приложением к ранее взятому потребительскому кредиту, в договоре на который мелким шрифтом (вы его, естественно, не прочитали) было написано, что, подписав документ, вы соглашаетесь на оформление этой самой карты.
Карта онлайн . Вы заполняете заявку на оформление кредитной карты онлайн (например, на сайте банка или его партнеров), банк ее одобряет (об этом вы узнаете из смс, телефонного звонка или из электронного письма от банка) и доставляет кредитку прямо вам в руки — курьером — либо предлагает заехать за ней в ближайшее отделение банка. Недостатков этот способ не имеет. Однако вариант с курьерской доставкой может таить в себе «подводные камни». Некоторые банки требуют за данную услугу денежное вознаграждение. Так что прежде, чем заказывать доставку, убедитесь, что она бесплатна.
Оформление карты в банке . В этом случае вам придется несколько раз посетить банк: для заполнения заявки, подачи документов и получения карты. Среди плюсов — возможность обсудить подробно детали договора с сотрудником банка.
Какой вариант подойдет вам? Если отделение банка находится рядом с домом или работой и у вас есть время на посещение кредитного учреждения вне часов пик (например, с 15.00 до 16.00) в будний день, то последний вариант будет оптимальным. Вы в спокойной обстановке обсудите с сотрудником кредитного отдела все нюансы получения карты и ее выбора. Во всех остальных случаях рекомендуем предпочесть вариант онлайн-оформления — он значительно сэкономит ваше время.
Как оформить кредитную карту
Для того чтобы оформить кредитную карту, надо прийти с паспортом в финучреждение и заполнить анкету-заявление. В зависимости от правил, принятых в банке, и условий карточного продукта сотрудник кредитной организации может потребовать еще один дополнительный документ на выбор. Например, загранпаспорт, водительское удостоверение, свидетельство о постановке на учет в налоговом органе (ИНН), страховое свидетельство Государственного пенсионного фонда или полис обязательного медицинского страхования.
Если заемщик хочет получить по кредиту более низкую процентную ставку и более высокий кредитный лимит, он должен предоставить в банк документы, подтверждающие его платежеспособность. К примеру, справку 2-НДФЛ, копию документа на автомобиль в собственности и т. п. Если нет возможности официально подтвердить свой доход, можно заполнить справку по форме финучреждения, это тоже должно улучшить условия кредитования.
Оформить карту можно и по Интернету. Для этого необходимо подать онлайн-заявку на сайте банка или через специализированные интернет-ресурсы. Оставить онлайн-заявку на кредитную карту можно на сайте Банки.ру.
Если заемщик является или был ранее клиентом данного банка, то вероятность того, что финучреждение даст согласие на выдачу кредитки, выше. Больше шансов получить карточку также у лиц с положительной кредитной историей.
Срок рассмотрения заявки в банке может занимать от одного до пяти рабочих дней. Сама карта может оформляться еще в течение пяти-десяти дней.
В случае если банк принимает положительное решение о выдаче кредитной карты, он, как правило, извещает об этом заемщика по телефону и оглашает предварительные условия кредитования. Если клиента все устраивает и он дает свое согласие, то ему остается прийти в установленный срок в отделение банка, подписать договор и получить на руки кредитку. Карту может доставить курьер домой или в офис. Курьер сфотографирует клиента и его паспорт и предоставит договор для подписания.
Далее клиенту следует активировать карту. Это подтверждает получение пластика и дает возможность им пользоваться.
Следует обратить внимание на тот факт, что правила, условия и сроки оформления кредитной карты в банках могут различаться. Поэтому лучше заранее позвонить в финучреждение и уточнить, как происходит процедура оформления, или ознакомиться с информацией, представленной на сайте финансовой организации. Как правило, банки размещают там пошаговые схемы оформления и получения кредитной карты, а также требования к заемщику и перечень необходимых документов.
Материалы по теме:
Что нужно для оформления кредитной карты
Кредитная карта — один из самых популярных банковских продуктов. Она позволяет в любой момент получить деньги в банке на важные цели и необходимые покупки, и при этом не платить проценты в течение льготного периода. Кроме этого, с кредитной картой можно получать дополнительную выгоду — например, кешбэк или скидки в разных магазинах. Рассказываем, как получить кредитную карту и как это сделать быстро.
Как оформляется кредитная карта
Получить кредитную карту в МТС Банке просто. Оформить её можно онлайн, даже если вы обращаетесь впервые.
- Заполните заявку на сайте или воспользуйтесь мобильным приложением МТС Банка.
- Для новых клиентов может потребоваться идентификация личности в зависимости от типа (препейд или полноформатная).
- Те, у кого уже есть дебетовые карты МТС Банка, могут оформить цифровую кредитку в приложении буквально за пару кликов.
Кредитные карты от МТС Банка — это выгодно. Вы получаете до 111 дней пользования деньгами без процентов, кешбэк до 5% на привычные покупки и до 25% при оплате товаров и услуг партнеров онлайн и офлайн.
Также вы можете подать заявку на оформление кредитной карты в отделении банка — вам понадобится паспорт и несколько минут свободного времени.
В чем отличие цифровой кредитной карты
Нет никакой разницы, цифровая у вас карта или пластиковая. Оба варианта позволяют проводить платежи в магазинах и онлайн, а также совершать другие операции — снимать деньги, например.
В ряде случаев цифровая карта даже удобнее:
- Её не надо носить с собой, она выдается в мобильном приложении и существует только в вашем телефоне. Чтобы платить ею в магазинах, достаточно использовать платёжное приложение — точно так, как вы делали это ранее, чтобы рассчитываться смартфоном.
- Эту карту нельзя украсть. Вы никогда не забудете её на кассе или в банкомате, и даже если вдруг забудете где-то телефон, потратить ваши деньги не сможет никто: доступ к платёжному приложению и мобильному приложения банка защищен паролем. Используйте разные коды и способы аутентификации, чтобы повысить уровень безопасности.
Цифровую кредитную карту, как и обычную, можно использовать для настройки автоплатежей, оплаты подписок, а также получения кешбэка. Вы просто тратите деньги и получаете баллы, которые можно направить на новые покупки — мобильную связь, сервисы цифровой экосистемы МТС, технику и гаджеты в магазинах мобильной связи и многое другое.
Документы для оформления
Для оформления нужен только паспорт.
При заполнении заявки онлайн прикреплять сканы не нужно: достаточно правильно указать ваши имя, отчество и фамилию, а также корректно заполнить остальные графы заявки. Будьте внимательны: если вы допустите ошибку, заявка будет отклонена.
Требования к клиенту
Кредитная карта, как и другие кредитные продукты, выдается при соблюдении ряда требований:
- Вам должно быть больше 18 лет.
- Вы должны быть гражданином РФ и иметь регистрацию по месту жительства.
- Необходимо иметь постоянный доход.
Банк не запрашивает сведения о трудоустройстве и доходах, но анализирует кандидатуру потенциального клиента с применением технологии банковского скоринга. Так называется оценка платёжеспособности клиента с учётом его кредитной истории и кредитного рейтинга.
Что нужно помнить при оформлении
В отличие от дебетовой, деньги на кредитной карте принадлежат банку, а не лично вам. Всё, что вы потратите, необходимо вернуть. Сделать это можно без процентов, но только при условии, что вы погашаете текущую задолженность в льготном периоде или вносите минимальный платёж. Этот платёж рассчитывается как 3%-5% от суммы общей задолженности (но не менее 100 рублей), о сроке его нужно внести до 20 числа месяца, в котором тратили деньги. Если вы вносите минимальный платёж, вы продолжаете пользоваться остатком лимита в новом месяце, беспроцентный период начинается заново.
Кроме этого:
- Проценты не начисляются только на безналичные операции. Если вы снимите деньги или сделаете перевод физлицу, это активирует кредит по указанной в договоре ставке. Кстати, в МТС Банке для особых случаев есть кредитная карта Zero – с неё можно снимать деньги без комиссии.
- Некоторые безналичные операции по кредитной карте относятся к исключениям. Это пополнение электронных кошельков, перевод денег на брокерский счёт и ряд других (их список доступен в договоре) — беспроцентный период для них не действует.
- Обслуживание карты может быть платным. Чтобы не платить, достаточно поддерживать минимальный оборот каждый месяц. Если плата за пользование есть, она автоматически списывается со счёта карты раз в месяц. Не забывайте возмещать эту задолженность, чтобы избежать просрочек.
Сроки оформления
Цифровые карты в мобильном приложении выпускаются мгновенно и сразу, как будет одобрена заявка. Как правило, на рассмотрение заявки уходит несколько минут, даже если вы обращаетесь в банк впервые.
- Если вы новый клиент, и хотите получить полноформатную цифровую карту, необходимо подтвердить личность. Это можно сделать в отделении банка или при встрече с курьером. Это может потребовать 1-2 дня.
- Если вы заказали пластиковую кредитку, на её изготовление и доставку нужно время. В Москве и Санкт-Петербурге это 1–2 рабочих дня. В регионах 2–5 рабочих дней. Карту вам привезёт курьер или вы можете забрать её в офисах МТС Банка, магазинах МТС или сети Связной.
- В случае заказа пластиковой карты срок не зависит от того, являетесь вы клиентом МТС Банка или ещё нет.
Почему банк может отказать в выдаче карты
Как мы говорили выше, кредитная карта схожа с обычными кредитами, а потому банки должны быть уверены, что вы сможете погашать долг, и будете делать это вовремя и без просрочек. Отказать в выдаче банк может, если:
- у вас низкий кредитный рейтинг и негативная кредитная история;
- ваша текущая долговая нагрузка близка к предельной — вы отдаёте более 50% дохода по уже открытым обязательствам (ипотека, потребительские кредиты, алименты, судебные взыскания);
- у вас уже есть более двух кредитных карт;
- у вас невысокий или непостоянный доход, или сведений о доходе нет;
- сведения в заявке недостоверны.
В чём преимущества кредитной карты
Кредитка — это деньги про запас. Она выручит, если вы немного позже получили зарплату или хотите купить что-то, на что не хватает собственных средств. Большой беспроцентный период делает покупку проще — у вас есть до 111 дней, чтобы вернуть деньги банку. Вы можете комфортно погасить задолженность и не платить проценты.
Есть и другие выгоды использования кредитной карты:
- Больше кешбэка. Если вы пользуетесь дебетовой картой МТС Банка, вы будете получать кешбэк с каждой покупки и по кредитке, и по дебетовой. Просто разделите расходы, чтобы получить максимальную сумму кешбэка по обеим картам.
- Улучшение кредитной истории. Все движения средств влияют на ваш кредитный рейтинг, повышая его, если нет просрочек. Это важно для молодых клиентов, которые только начинают пользоваться банковскими продуктами, и могут за счёт кредитки сформировать кредитную историю, чтобы в будущем иметь больше шансов на одобрение серьезного займа — потребительского наличными или ипотеки. Также кредитка поможет выровнять проблемную кредитную историю. Если у вас в прошлом есть просрочки, пользуйтесь кредитной картой и погашайте задолженность в льготном периоде — это может повысить рейтинг и улучшить результат скоринга.
- В отличие от простого кредита, проценты, даже если они будут, начисляются не с момента подписания договора, а только тогда, когда вы фактически потратили деньги. В дополнение к возможности получить карту онлайн, это действительно выгодное и удобное предложение взять кредит без переплаты тогда, когда нужно.
Подайте заявку онлайн и получите кредитную карту МТС Банка с лимитом до 1 млн рублей. Лимит устанавливается индивидуально, и может быть повышен при регулярном активном использовании карты.