Отчетность
Уточненные расчеты по форме 4-ФСС за отчетные периоды до 2023 года представляются страхователями по форме, действовавшей в отчетный период, за который вносятся соответствующие изменения, утвержденной:
- Приказом Фонда социального страхования Российской Федерации от 14 марта 2022 г. № 80 (за отчетные периоды полугодие, 9 месяцев и год 2022);
- Приказом Фонда социального страхования Российской Федерации от 26 сентября 2016 г. № 381 (за отчетный период I квартал 2022 года и ранее).
В соответствии с положениями Федерального закона от 1 апреля 1996 года № 27-ФЗ (ред. от 07.10.2022) «Об индивидуальном (персонифицированном) учете в системах обязательного пенсионного страхования и обязательного социального страхования» (далее – Федеральный закон № 27-ФЗ) на страхователей возложена обязанность по представлению сведений индивидуального (персонифицированного) учета в соответствующие органы Социального фонда России (далее – СФР).
Указанные сведения могут быть представлены страхователем в территориальный орган СФР на бумажном носителе (лично, либо его представителем, либо с использованием средств почтовой связи), либо в форме электронного документа, подписанного электронной подписью в соответствии с Федеральным законом от 6 апреля 2011 г. № 63-ФЗ «Об электронной подписи».
Работодатели представляют в СФР следующие виды отчетности:
за отчетные периоды до 1 января 2023 г.:
- сведения о застрахованных лицах (по форме СЗВ-М) — представляются страхователями с учетом выходных и праздничных дней не позднее 16 января 2023 года;
- сведения о страховом стаже застрахованного лица (по форме СЗВ-СТАЖ) — представляются страхователями не позднее 1 марта 2023 года;
- сведения о трудовой деятельности (по форме – СЗВ-ТД):
кадровые мероприятия прием (увольнение) – в случае, если приказы о приеме (увольнении) на работу изданы в 2022 году сведения о трудовой деятельности представляются по форме СЗВ-ТД;
кадровое мероприятие перевод:
— в случае если перевод осуществляется в 2022 году и дата приказа (иного документа) изданы в 2022 году, то сведения о трудовой деятельности представляются по форме СЗВ-ТД с учетом выходных и праздничных дней не позднее 16 января 2023 года;
— в случае если приказ издан в январе 2023 года, по кадровому мероприятию, осуществленному как в 2022 году, так и в 2023 году сведения представляются в составе единой форме сведений (ЕФС-1) с учетом выходных и праздничных дней не позднее 27 февраля 2023 года.
-
сведения, предусмотренные частью 4 статьи 9 Федерального закона от 30 апреля 2008г. № 56-ФЗ «О дополнительных страховых взносах на накопительную пенсию и государственной поддержке формирования пенсионных накоплений» (по форме ДСВ-3) -не позднее 20 дней со дня окончания квартала.
за отчетные периоды с 1 января 2023 г.:
- единая форма «Сведения для ведения индивидуального (персонифицированного) учета и сведения о начисленных страховых взносах на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний (ЕФС-1)».
Данные о начисленных страховых взносах учитываются на индивидуальных лицевых счетах застрахованных лиц на основании данных, переданных ФНС России в СФР.
С 1 марта 2023 г. вступили в силу изменения, внесенные в Федеральный закон № 27-ФЗ «Об индивидуальном (персонифицированном) учете в системах обязательного пенсионного страхования и обязательного социального страхования», предусматривающие обязанность представления страхователями, использующими труд членов летных экипажей воздушных судов гражданской авиации, и страхователями, относящимися к организациям угольной промышленности, имеющими рабочие места, занятость на которых дает право на ежемесячную доплату к пенсии, в отношении застрахованных лиц, занятых на работе, дающей право на ежемесячную доплату к пенсии, представлять в органы СФР следующие сведения:
- сведения о периодах работы, дающей право на ежемесячную доплату к пенсии;
- сведения о сумме заработка, из которого исчисляется размер ежемесячной доплаты к пенсии.
Указанные сведения представляются по окончании календарного года не позднее 25-го числа месяца, следующего за отчетным периодом, по установленной форме (СЗВ-ДСО).
Сведения по форме СЗВ-ДСО за 2023 год в отношении указанной категории застрахованных лиц необходимо представить не позднее 25 января 2024 года.
В отношении застрахованного лица, обратившегося с заявлением о назначении (перерасчете размера) доплаты к пенсии, страхователь обязан представить сведения в течение трех календарных дней со дня поступления к нему запроса территориального органа Фонда либо обращения застрахованного лица.
За периоды до 1 января 2023 года в отношении лиц членов летных экипажей и из числа работников организаций угольной промышленности, не являющихся (не являвшихся) получателями доплаты к пенсии сведения должны быть представлены страхователем не позднее 1 июля 2025 года.
Сведения по форме СЗВ-ДСО могут быть представлены в электронной форме или на бумажном носителе (в том числе в сопровождении магнитного носителя).
Форма СЗВ-ДСО в форме электронного документа подписывается усиленной квалифицированной электронной подписью в соответствии с Федеральным законом от 6 апреля 2011 г. N 63-ФЗ «Об электронной подписи».
При представлении сведений на бумажном носителе форма СЗВ-ДСО подписывается руководителем (уполномоченным представителем страхователя) и заверяется печатью организации.
Работодатель представляет о каждом работающем у него застрахованном лице (включая лиц, заключивших договоры гражданско-правового характера, предметом которых являются выполнение работ, оказание услуг, договоры авторского заказа, договоры об отчуждении исключительного права на произведения науки, литературы, искусства, издательские лицензионные договоры, лицензионные договоры о предоставлении права использования произведения науки, литературы, искусства, в том числе договоры о передаче полномочий по управлению правами, заключенные с организацией по управлению правами на коллективной основе) за отчетные периоды до 1 января 2023 г. сведения по формам СЗВ-М, СЗВ-СТАЖ и СЗВ-ТД, за отчетные периоды с 1 января 2023 г. сведения в составе единой формы сведений (ЕФС-1).
Форма СЗВ-М
В 2023 году последней датой сдачи отчетности по форме СЗВ-М является:
- за декабрь 2022 г. — 16 января 2023 г.
Форма СЗВ-СТАЖ
За отчетный период 2022 год последней датой сдачи отчетности по форме СЗВ-СТАЖ является 1 марта 2023 г.
Форма СЗВ-ТД
В 2023 году, не позднее 16 января 2023 г. представляются сведения о переводе в декабре 2022 г. на другую постоянную работу или подаче в декабре 2022 г. зарегистрированным лицом заявления о продолжении ведения страхователем трудовой книжки в соответствии со статьей 66 Трудового кодекса Российской Федерации либо о предоставлении страхователем ему сведений о трудовой деятельности в соответствии со статьей 66.1 Трудового кодекса Российской Федерации.
Форма ЕФС-1
Состоит из разделов и подразделов, которые могут заполняться и представляться каждый отдельно в зависимости от сроков представления.
Титульный лист является обязательным для заполнения при представлении всех разделов и подразделов формы ЕФС-1.
Сдавать ЕФС-1 нужно за периоды, начиная с 1 января 2023 года:
Подраздел 1.1 Сведения о трудовой (иной) деятельности (СЗВ-ТД):
при приеме на работу, увольнении, приостановлении и возобновлении трудового договора — не позднее рабочего дня следующего за днем издания приказа (иного документа);
при заключении и расторжении договора ГПХ — не позднее рабочего дня, следующего за днем заключения (расторжения) с застрахованным лицом соответствующего договора;
при переводе, переименовании, установлении (присвоении), запрете занимать должность — не позднее 25-го числа месяца, следующего за месяцем, в котором издан приказ (иной документ).
Подразделы 1.2 Сведения о страховом стаже и 2 «Основание для отражения данных о периодах работы застрахованного лица в условиях, дающих право на досрочное назначение пенсии в соответствии с частью 1 статьи 30 и статьей 31 Федерального закона от 28 декабря 2013 г. № 400-ФЗ «О страховых пенсиях» (СЗВ-СТАЖ) — ежегодно, не позднее 25 января года, следующего за отчетным годом.
Подраздел 1.3 Сведения о заработной плате и условиях осуществления деятельности работников государственных (муниципальных) учреждений (СИоЗП) — ежемесячно, не позднее 25-го числа месяца, следующего за отчетным месяцем.
Примечание: по вопросам порядка и правил заполнения организациями бюджетной сферы сведений в отношении структуры заработной платы (подраздел 1.3 формы ЕФС-1) возможно обратиться за консультацией в ФГБУ «Всероссийский научно-исследовательский институт труда» Минтруда России.
Подраздел 3 Сведения о застрахованных лицах, за которых перечислены дополнительные страховые взносы на накопительную пенсию и уплачены взносы работодателя (ДСВ-3) — ежеквартально, до 25-го числа месяца, следующего за отчетным кварталом;
Раздел 2 Сведения о начисленных страховых взносах на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний (4-ФСС) — ежеквартально, до 25-го числа месяца, следующего за отчетным кварталом;
Важно!
Если численность сотрудников 11 и более человек, отчетность необходимо представлять в электронном виде с усиленной квалифицированной электронной подписью.
! Обращаем внимание: CФР сообщает о запуске сервиса, позволяющего страхователю, в том числе оператору, дистанционно обратиться в службу технической поддержки CФР и получить консультацию по вопросам отчетности, представляемой по форме ЕФС-1.
Обращение следует направлять по форме «обращение страхователя» / «обращение оператора» на электронный адрес otchet_pfr@101.pfr.ru.
Для подготовки отчетности по форме ЕФС-1 в зависимости от используемых страхователями программ, возможно обращаться на горячие линии в организации, осуществляющие поддержку бухгалтерских программ:
1С: тел. +7(495) 956-11-81, v8@1c.ru. Информация о номерах телефонов партнеров 1С размещена на официальном сайте 1С в разделе «Главная» — «Новости» — «Рейтинг партнеров ЦКБ» https://1c.ru/rus/partners/ckb2014.jsp;
Парус: тел. +7 (495) 797-11-57, https://support.parus.ru/opencms/contacts/;
БАРС Груп: тел. 8(351) 750-52-76 https://sd.miac74.ru/; 8 (383) 349-51-61 https://help.bars.group/; 8(843) 524-75-99 https://help.bars.group/; 8 (846) 277-18-97; 8 (8442) 34 56 78 https://buh-online.obt-vlg.ru; 8 (3412) 600 650 https://sd.bars-it.ru/;
Криста: тел. 8-800-200-20-73, stimate@krista.ru., help.krista.ru;
СКБ Контур: тел.8-800-500-70-75, https://www.kontur-extern.ru/support;
Тензор: тел. +7(495) 123-34-07, https://sbis.ru/support, help_eo@tensor.ru;
Инфотекс Интернет Траст: тел., 8-800-250-82-65 help@iitrust.ru, https://iitrust.ru/support/;
ООО Такском: тел. 8-800-250-73-45, support@taxcom.ru, https://taxcom.ru/about/regions/.
Формы отчетности сведений о застрахованных лицах и сведений о страховом стаже застрахованных лиц размещены в подразделе «Сроки представления отчетности» раздела «Работодателям», подразделе «Документы».
Единая форма «Сведения для ведения индивидуального (персонифицированного) учета и сведения о начисленных страховых взносах на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний (ЕФС-1)»
Порядок заполнения единой формы «Сведения для ведения индивидуального (персонифицированного) учета и сведения о начисленных страховых взносах на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний (ЕФС-1)»
Классификатор параметров, используемых при заполнении формы «Сведения для ведения индивидуального (персонифицированного) учета и сведения о начисленных страховых взносах на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний (ЕФС-1)»
Форма извещения о легком несчастном случае на производстве
Примечание
Согласно подпункту 6 пункта 2 статьи 17 Федерального закона от 24 июля 1998 г. № 125-ФЗ «Об обязательном социальном страховании от несчастных случаев на производстве и профессиональных заболеваний» страхователь обязан в течение суток со дня наступления страхового случая сообщать о нем страховщику. Указанная форма извещения предназначена для информирования страховщика о несчастных случаях с легким исходом, поскольку форма извещения о групповых, тяжелых и смертельных несчастных случаях установлена приложением № 2 к приказу Минтруда России от 20 апреля 2022 г. № 223н «Об утверждении Положения об особенностях расследования несчастных случаев на производстве в отдельных отраслях и организациях, форм документов, соответствующих классификаторов, необходимых для расследования несчастных случаев на производстве».
На сайте Социального фонда России в свободном доступе размещены программы для подготовки и проверки отчетности, которые в значительной степени облегчают процесс подготовки и сдачи отчетности для плательщиков страховых взносов.
В соответствии с действующим законодательством РФ первичная регистрация работников в системе персонифицированного учёта производится страхователем. Это его прямая обязанность. Итогом этой регистрации для работника является получение документа, подтверждающего регистрацию в системе индивидуального (персонифицированного) учета, содержащего сведения о страховом номере индивидуального лицевого счета (СНИЛС). Также работник может обратиться к работодателю для осуществления обмена и восстановления СНИЛСа и работодатель может выступить третьей стороной взаимоотношений между СФР и работником.
Первичная регистрация работника в системе персонифицированного учёта
При приёме на работу работника, не зарегистрированного в системе индивидуального (персонифицированного) учета, страхователь представляет в соответствующий территориальный орган СФР на это лицо анкету застрахованного лица в территориальный орган фонда.
Важно! В анкете застрахованного лица в качестве адреса регистрации пишут тот, по которому работник официально зарегистрирован. В случае если анкета заполняется на гражданина иностранного государства — пишут адрес, который зафиксировала миграционная служба при регистрации данного гражданина.
Работодатель передает анкету застрахованного лица по форме АДВ-1 в сопровождении описи документов, передаваемых страхователем в СФР, по форме АДВ-6-1 в территориальный орган СФР по месту регистрации организации. Анкету можно сдать как по телекоммуникационным каналам связи, так и на бумажном носителе.
Территориальный орган СФР в течение 5 рабочих дней со дня получения анкеты застрахованного лица открывает лицевой счет, после чего передаёт документ, подтверждающий регистрацию в системе индивидуального (персонифицированного) учета вместе с сопроводительной ведомостью страхователю.
Скачать бланк анкеты застрахованного лица по форме АДВ-1
Скачать бланк описи документов, передаваемых страхователем в СФР, по форме АДВ-6-1
Процедуры восстановления и замены документа, подтверждающего регистрацию в системе индивидуального (персонифицированного) учета отличаются от процедуры первичной регистрации за исключением следующих особенностей: заявление о восстановлении страхового свидетельства заполняется по форме АДВ-3 (выдача дубликата); заявление об обмене страхового свидетельства заполняется по форме АДВ-2.
Отчетность в СФР
Оставьте заявку на подключение и сдавайте отчетность из браузера!
Электронная отчётность в СФР
Новый Социальный фонд России — это результат объединения Пенсионного фонда и Соцстраха. В связи с реорганизацией двух фондов серьёзные изменения также коснулись и отчётности о застрахованных лицах. Расскажем, кто и какую отчётность сдаёт в Социальный фонд, в какие сроки и какие штрафы предусмотрены за нарушения.
Кто сдаёт отчёты в СФР в 2023 году
Как и в старые фонды, в СФР отчитываются работодатели, у которых есть сотрудники, работающие по трудовым договорам или по ГПХ. Если юридическое лицо работает без сотрудников, но у него есть директор-единственный учредитель, то по нему тоже сдаётся отчётность в Социальный фонд.
Какие отчёты сдавать в СФР в 2023 году
За отчётные периоды до 1 января 2023 года работодатели должны были представлять в ПФР и ФСС целый список различных отчётов. На смену им с 1 января 2023 года пришли два новых отчёта: ЕФС-1, объединившая в себе данные отчётов СЗВ-ТД, СЗВ-СТАЖ, 4-ФСС и ДСВ-3, и форма СЗВ-ДСО.
Отчёт ЕФС-1 в Социальный фонд
Единую форму сведений и порядок её заполнения утвердили Постановлением Правления Пенсионного фонда Российской Федерации от 31 октября 2022 года № 245п.
Форма нового отчёта ЕФС-1 состоит из титульного листа и двух разделов, каждый из которых включает в себя подразделы. Для каждого раздела и подраздела действуют отдельные правила и сроки сдачи.
| Раздел | № подраздела | Подраздел |
|---|---|---|
| Титульный лист | ||
| Сведения о трудовой (иной) деятельности, страховом стаже, зарплате и дополнительных страховых взносах на накопительную пенсию | 1 | Сведения о трудовой (иной) деятельности, страховом стаже, зарплате зарегистрированного лица |
| 1.1 | Сведения о трудовой (иной) деятельности | |
| 1.2 | Сведения о страховом стаже | |
| 1.3 | Сведения о заработной плате и условиях осуществления деятельности работников государственных (муниципальных) учреждений | |
| 2 | Основание для отражения данных о периодах работы для назначения пенсии | |
| 3 | Сведения о застрахованных лицах, за которых перечислены дополнительные страховые взносы на накопительную пенсию и уплачены взносы работодателя | |
| Сведения о начисленных страховых взносах на обязательное социальное страхование от несчастных случаев на производстве и профзаболеваний | 2.1 | Расчёт сумм страховых взносов |
| 2.1.1 | Сведения о базе и взносах для организаций с выделенными СКЕ | |
| 2.2 | Сведения для исчисления страховых взносов НСиПЗ для тех, кто направляет персонал в другие компании | |
| 2.3 | Сведения о результатах проведённых обязательных предварительных и периодических медосмотров работников и проведённой СОУТ на начало года | |
Сдать отчёт ЕФС-1 можно на бумаге, если среднесписочная численность застрахованных лиц, включая исполнителей по договорам ГПХ, не превышает 10 человек. В противном случае СФР примет отчёт только в электронном виде.
«Калуга Астрал» предлагает несколько сервисов для сдачи электронной отчётности. «Астрал Отчёт 5.0» — это удобный онлайн-сервис, в котором можно вести несколько организаций в режиме одного окна, «Астрал Отчёт 4.5» — программа для ПК, в которой есть всё для сдачи отчётности онлайн, а «1С-Отчётность» можно использовать в привычном интерфейсе 1С.
Отчёт СЗВ-ДСО
Федеральный закон от 11 июня 2022 № 182-ФЗ внёс в действующий закон о персонифицированном учёте (от 1 апреля 1996 года № 27-ФЗ) новые требования в отношении работодателей:
- использующих труд членов лётных экипажей воздушных судов гражданской авиации;
- относящихся к угольной промышленности и имеющих рабочие места с правом на ежемесячную доплату к пенсии.
Такие работодатели должны представлять в СФР в отношении каждого работающего у них сотрудника, включая сотрудников по ГПД, следующие сведения:
- о периодах работы, дающей право на ежемесячную доплату к пенсии;
- о сумме заработка, из которого исчисляется размер ежемесячной доплаты к пенсии, с разбивкой по месяцам отчётного периода.
Изменения вступают в силу с 1 марта 2023 года.
В связи с этим была разработана и утверждена Постановлением Правления ПФ РФ от 3 ноября 2022 года № 251п форма «Сведения о периодах работы, дающей право на доплату к пенсии, и заработке, из которого исчисляется размер доплаты к пенсии застрахованного лица (СЗВ-ДСО)».
Сведения о периодах работы, которая включается в стаж и даёт право на доплату к пенсии, нужно будет заполнять на основании документов работодателя. В их числе:
- приказы, технологическая документация и другие документы кадрового и бухгалтерского учёта;
- действующий (либо действовавший в соответствующий период времени) сертификат (свидетельство) эксплуатанта гражданской авиации или документ, подтверждающий использование воздушного судна гражданской авиации Российской Федерации у сторонней организации, имеющей такой сертификат (свидетельство), в отношении страхователей, предусмотренных Федеральным законом от 27 ноября 2001 года № 155-ФЗ
- лицензия (разрешение) на пользование недрами с целью добычи угля (сланца), на строительство угольных шахт или договор на осуществление горных работ по добыче угля (сланца), строительству шахт с организацией (лицом), владеющим соответствующей лицензией (разрешением);
- документы, подтверждающие осуществление деятельности подразделений горноспасательных частей, обслуживающих организации угольной промышленности, в отношении страхователей, предусмотренных Федеральным законом от 10 мая 2010 года № 84-ФЗ.
Сведения о сумме заработка, на основании которого рассчитывается размер доплаты к пенсии, нужно заполнять на основании данных бухгалтерского учёта.
Форму СЗВ-ДСО можно представлять в СФР в электронной форме или на бумажных носителях (в том числе в сопровождении магнитного носителя). Ограничений по численности сотрудников нет.
Сроки сдачи отчётов в СФР
В таблице приведены все сроки сдачи ЕСФ-1 в 2023 году:
| Сведения | Срок сдачи |
|---|---|
| Подраздел 1.1 — сведения о трудовой деятельности | |
| Приём или увольнение сотрудника, оформленного на основании трудового договора | Не позднее следующего рабочего дня после утверждения кадрового приказа |
| Прочие кадровые события у работника, трудоустроенного по трудовому договору | До 25 числа следующего месяца |
| Получение заявления о переходе на электронную трудовую книжку | |
| Заключение или расторжение гражданско-правового договора на выполнение работ или оказание услуг | Не позднее следующего рабочего дня после заключения или расторжения договора |
| Подраздел 1.2 — сведения о стаже | Ежегодно до 25 января |
| Подраздел 1.3— сведения о выплатах в пользу работников бюджетной сферы | Ежемесячно до 25 числа |
| Подраздел 2 — сведения об особенностях условий работы | Ежегодно до 25 января |
| Подраздел 3 — сведения об отчислениях на накопительную пенсию | Ежеквартально до 25 числа месяца, следующего за истекшим кварталом |
| Раздел 2 со всеми подразделами — сведения об отчислениях на травматизм | Ежеквартально до 25 числа месяца, следующего за истекшим кварталом |
Отчёт СЗВ-ДСО необходимо сдавать один раз в год. Срок сдачи — до 25 января года, следующего за отчётным. Впервые подать СЗВ-ДСО необходимо не позднее 25 января 2024 года за 2023 год.
Кроме того, необходимо подать форму СЗВ-ДСО за периоды работы до 1 января.2023 года в отношении работников, не являющихся (не являвшихся) получателями доплаты к пенсии в этот период (но имеющим на неё право в дальнейшем). Срок сдачи формы за такие периоды — не позднее 1 июля 2025 года (п. 3 ст. 3, п. 4 ст. 5 Закона № 182-ФЗ).
Штрафы за несдачу отчётности
Штрафы за несдачу формы ЕФС-1 зависят от вида сведений, которые вовремя не были поданы.
- За нарушения при подаче сведений о застрахованных лицах штраф составит 500 рублей за человека.
- Штраф 1 000 рублей наложат, если нарушить требование о сдаче отчёта в электронной форме.
- За нарушения при сдаче Раздела 2 штраф каждый месяц просрочки составит 5% от начислений за последние 3 месяца в отчёте, суммарно не более 30% и не менее 1 000 рублей.
Такие штрафы установлены законом от 1 апреля 1996 года № 27-ФЗ. Но санкций можно избежать, если страхователь оперативно, в течение пяти дней после получения уведомления об ошибках, сдаст уточнённый расчёт или обнаружит и устранит ошибку самостоятельно.
Штрафы за нарушения при сдаче отчёта СЗВ-ДСО пока не установлены.
Продукты по направлению
Сервис передачи отчетности в контролирующие органы из программ «1С:Предприятие»
Программа для отправки отчетности и организации документооборота с контрагентами
Онлайн-сервис для передачи отчетности в контролирующие органы
Новое направление сдачи отчетности в Социальный фонд России в СБИС
С 2023 года ПФР и ФСС объединяются в новый фонд — Фонд пенсионного и социального страхования Российской Федерации, или Социальный фонд России (СФР). Те отчеты, которые привычно ранее сдавали в пенсионный и соцстрах, отменяются. Вместо них нужно сдавать единый отчет ЕФС-1 в СФР. Он заменит сразу несколько форм: СЗВ-ТД, СЗВ-СТАЖ, 4-ФСС, ДСВ-3.
В СБИС уже все готово к новым изменениям. В разделе для сдачи отчетности в Госорганы 1 января появится новый раздел — «СФР», в который будет перенесено всё необходимое из старых разделов для работы по новым правилам.
В разделе «СФР» в СБИС уже в новом году вы сможете:
- Вести трудовые книжки сотрудников.
- Работать с больничными и пособиями по рождению ребенка.
- Отправлять отчеты, справки, заявления и другие формы по сотрудникам.
- Обрабатывать требования и направлять ответы на них.
- Получать входящие письма и рассылки от нового госоргана.
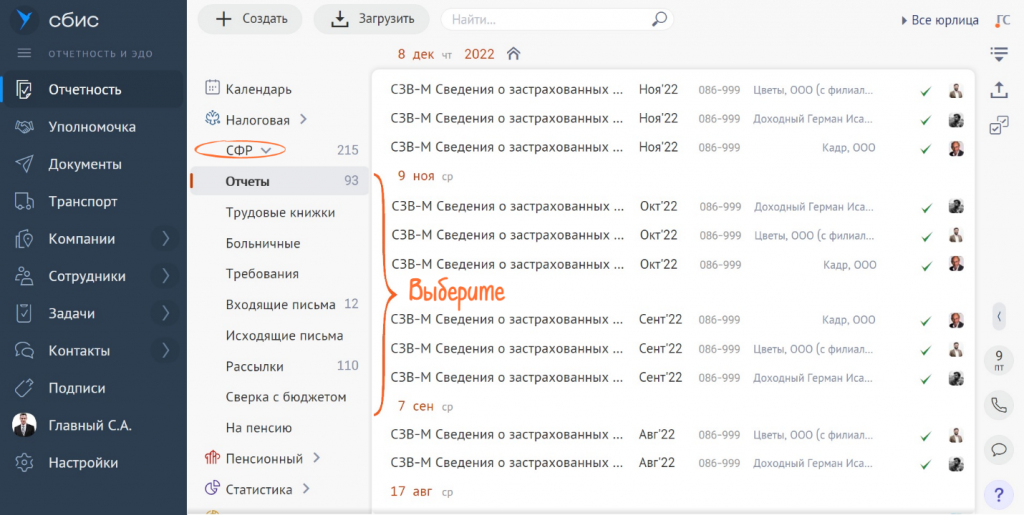
Изменятся и формы отчетности: с 2023 года единая форма отчета — ЕФС-1 — заменит сразу несколько старых. О новой форме отчета рассказывали ранее в статье. Во время переходного периода в программе СБИС не будут удаляться из Отчетности архивные разделы «Пенсионный» и «ФСС». Однако новые формы отчетов будут доступны только в разделе «СФР».
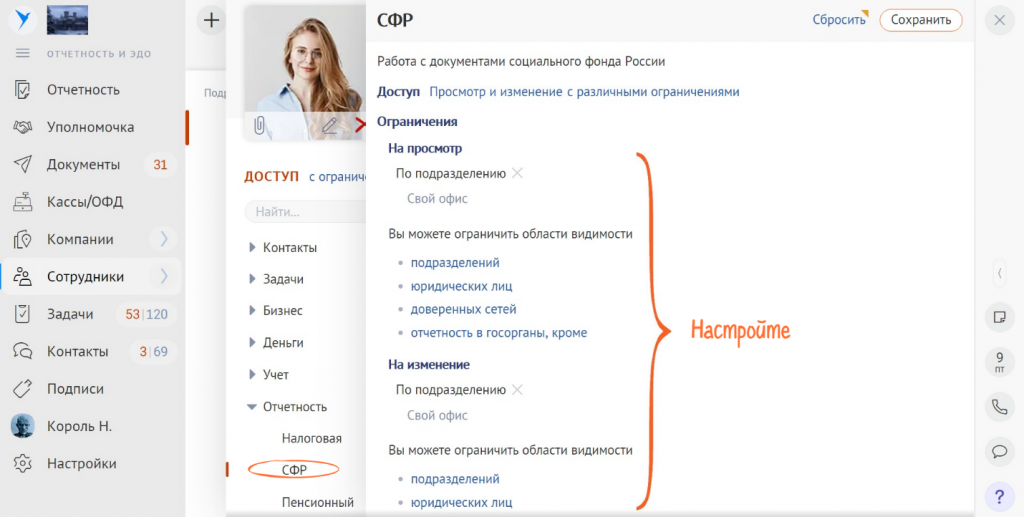
Как настроить права в СБИС для работы в новом разделе СФР?
Если вы раньше отправляли отчетность в ПФР и ФСС из СБИС, переназначать ранее выданные права не нужно — все настройки сохранятся:
- С больничными, требованиями, письмами и другими документами смогут работать те же сотрудники, что и раньше.
- Новый отчет ЕФС-1 смогут сдавать те, у кого были настроены права для любой из прежних форм: СЗВ-СТАЖ, СЗВ-КОРР, ОДВ-1, ДСВ-3 или 4-ФСС. Если эти отчеты в вашей компании сдавали сотрудники разных отделов, например, 4-ФСС — бухгалтерия, а СЗВ-СТАЖ — отдел кадров, теперь все они получат права к единой форме ЕФС-1.
- Трудовые книжки смогут вести те же работники, у которых был доступ к СЗВ-ТД. В разделе «СФР» у них сохранятся права только на ту часть отчета ЕФС-1, которая касается трудовых.
Настройка прав для работы с отчетами Социального Фонда России в СБИС будет необходима только для новых сотрудников. Сделать это можно заранее, до выхода нового раздела, уже с 23 декабря:
Используйте СБИС для подачи отчетности во все контролирующие органы! Новым клиентам 50% скидка на подключение. Нужна консультация? Свяжитесь с нами по телефонам офиса или через форму обратной связи.
АБТ Сервисы для бизнеса
Специалисты нашей компании помогут сдать электронную отчетность, выпустят электронную подпись для подачи отчетов, подключат к электронному документообороту, настроят оборудование и окажут техническую поддержку. Мы используем программное обеспечение из реестра Российского ПО.
Подключиться по акции Заказать консультацию
- Обеспечим сдачу отчетности в любой контролирующий орган
- Техническая поддержка 24/7
- Выгодные тарифы
Читайте дополнительно:
- Отчет ЕФС-1: новая форма с 2023 годаСБИС
- Как считать среднесписочную численность работников
- Как настроить календарь СБИС
Эти и другие материалы вы найдете в нашем блоге
Создание Социального фонда России: что изменилось для бизнеса
С 1 января 2023 года в соответствии с Федеральным законом от 14 июля 2022 г. № 236-ФЗ был создан и начал работу Фонд пенсионного и социального страхования Российской Федерации (Социальный фонд России, СФР) при Правительстве РФ. Реформа носит не только организационный характер, серьёзные изменения произошли в порядке начисления и уплаты взносов, а также в порядке предоставления отчётности. Рассказываем о функциях нового фонда и тех изменениях, которые коснулись бизнеса.

Елена Ефимова
09 Февраля 2023
С созданием Социального фонда ПФР и ФССР формально прекратили деятельность, однако все функции и полномочия этих двух фондов перешли к СФР. Структура нового фонда включает региональные и межрегиональные подразделения. На местах СФР представлен клиентскими службами, которые ориентированы на работу, прежде всего, с физическими лицами.
Основная сфера взаимодействия СФР с юридическими лицами и предпринимателями — электронный документооборот, что подразумевает сдачу отчётности и предоставление других сведений и документов в электронном виде. Для этого организации и ИП должны иметь квалифицированный сертификат электронной подписи, который оформляет Удостоверяющий центр ФНС. Для сотрудников, которые будут взаимодействовать с СФР, сертификаты квалифицированной электронной подписи выпускают коммерческие удостоверяющие центры, аккредитованные Минцифры.
До 1 января 2023 года, помимо принятия закона о создании СФР, были внесены изменения в целый ряд законов, которые ранее регулировали отдельные вопросы деятельности ПФР и ФСС. Однако поскольку новый фонд только начал работу, можно предположить, что по мере его деятельности законодательную базу будут совершенствовать. Кроме того, Правительство РФ, ФНС и СФР будут издавать подзаконные акты. Эти моменты важно отслеживать.
Регистрация бизнеса (страхователей) в СФР
Как и ранее в ПФР и ФСС, специально вставать на учёт в Социальном фонде не нужно. После регистрации, реорганизации, ликвидации компании, постановки на учёт и снятии с учёта ИП необходимую информацию СФР получит из ФНС. Для действующих представителей бизнеса перерегистрация тоже не предусмотрена — за ними остаётся прежний учётный номер, который был получен при регистрации в ПФР.
С созданием СФР появилась своего рода новая учётная категория юридических лиц и ИП — тех, кто привлекает граждан к работе или оказанию услуг по гражданско-правовым договорам. Если ранее заказчики были обязаны делать за таких лиц отчисления в ПФР, то теперь — ещё и уплачивать взносы на случай временной нетрудоспособности и в связи с материнством (ВНиМ).
Компании и индивидуальных предпринимателей поставят на учёт как работодателей, даже если они вообще не практикуют трудовые договоры, а привлекают исполнителей и подрядчиков только по гражданско-правовым договорам. Помимо ВНиМ, таким работодателям придётся уплачивать и взносы на травматизм, если это условие предусмотрено договором.
Новые компании или ИП ставятся на учёт в СФР в качестве работодателей автоматически после первого предоставления сведений о персонале. Исключение — заключение ИП с физлицом ГПД, в котором предусмотрены взносы на травматизм. В этом случае индивидуальный предприниматель должен подать в СФР письменное заявление в течение 30 дней после подписания первого договора. При наличии квалифицированной электронной подписи заявление можно направить электронно. Если сертификата КЭП нет, нужно направить заявление почтой или лично отнести в отделение или клиентскую службу СФР.
Порядок начисления и уплаты взносов
Все взносы, как и ранее, компании и ИП, в том числе работодатели, уплачивают в ФНС. Положительный момент — единый тариф, то есть общая сумма взносов на пенсионное страхование, медицинское и ВНиМ. Только взносы за травматизм нужно будет уплачивать отдельно.
Действуют две тарифные ставки:
- Основная — 30%, которая действует, пока выплаты работнику не превысят 1,917 млн рублей.
- Дополнительная — 15,1%, которая начинает действовать после превышения установленного лимита в 1,917 млн рублей.
Расходы компаний на уплату взносов на пенсионное и медицинское страхование в 2023 году не изменятся. Но расходы на ВНиМ вырастут. Это связано как с объединением трёх взносов, включая ВНиМ, в единый тариф, так и распространением этого вида взноса на физлиц, работающих по гражданско-правовым договорам. Пока наиболее очевидное и законное решение по сокращению затрат — заключение ГПД не просто с физическими лицами, а с самозанятыми, которые сами уплачивают за себя налог на профессиональный доход.
Для компаний и ИП, которые пользовались льготными ставками (пониженными тарифами) по социальным взносам, имея определённый статус, например малый и средний бизнес, ничего не изменилось — все льготы остались.
Отчётность в СФР
Как и в случае со взносами, отчётность тоже оптимизировали. Вместо отчётов (сведений) по формам СЗВ-ТД, СЗВ-СТАЖ, 4-ФСС, ДСВ-3, нужно сдавать только один — по новой форме ЕФС-1. Отчёт по форме СЗВ-М отменили. Вместо СЗВ-М нужно ежемесячно предоставлять персонифицированные сведения в ФНС.
ЕФС-1 обязательно нужно сдавать в электронном виде, если численность застрахованных физлиц, включая тех, кто работает по ГПД, превышает 10 человек. Остальные работодатели могут выбирать — электронная или бумажная форма.
Изменения в сроках сдачи отчётности (предоставлении сведений) в зависимости от ситуации:
- Приём на работу, увольнение, перевод на другую работу, заключение или прекращение ГПД — раздел 1.1 ЕФС-1, сдача — не позднее следующего рабочего дня после отчётного события, а при переводе на другую работу — не позднее 25 числа месяца, следующего за событием.
- Работа с правом на досрочную пенсию, нахождение работника в простое, его отстранение от работы, нахождение в отпуске по уходу за ребенком от полутора до трёх лет, в неоплачиваемом отпуске — раздел 1.2 ЕФС-1, сдача — не позднее 25 января года, следующего за отчётным периодом.
- Наличие взносов на травматизм — разделы 2.1, 2.1.1, 2.3 ЕФС-1, сдача — не позднее 25 числа месяца, который следует за отчётным кварталом.
События, которые требуют представления сведений (отчёта), касаются работников как по трудовым договорам, так и по ГПД.
Изменения в ответственности за нарушение порядка и сроков сдачи отчётности
Ответственность за непредоставление или несвоевременное предоставление отчётности (сведений) никуда не исчезла. Но некоторые штрафные санкции были сокращены, увеличены сроки уплаты штрафов, и появилась скидка 50% для тех, кто уплатит штраф в первую половину установленного срока.
- Задержка сдачи отчёта сверх установленного срока, предоставление неполных, недостоверных сведений — штраф в размере 500 рублей в отношении каждого застрахованного физического лица.
- Нарушение требования о сдаче электронной отчётности — штраф в размере 1000 рублей.
- Непредставление сведений о трудовой деятельности (подраздел 1.1 ЕФС-1) —предупреждение или штраф руководителю в размере от 300 до 500 рублей.
- Непредставление персонифицированных сведений в ФНС — штраф в размере 200 рублей. За ошибки в сведениях отдельно штрафовать больше не будут.
- Срок уплаты штрафов — 20 календарных дней. Кто уложится в 10 дней — заплатит только половину от суммы штрафа.
- Не будут штрафовать, если ошибки, недочёты исправлены в течение пяти рабочих дней после уведомления от СФР или если работодатель сам выявил и исправил ошибку, подав уточнённые сведения (отчёт).
На текущий момент СФР практически только приступил к работе. Возможны доработки в законодательстве, разъяснения ФНС, СФР, Минтруда и других ведомств. Ещё нет и судебной практики по спорам с СФР и ФНС, связанным с изменениями в порядке уплаты взносов и представления отчётов и сведений. Поэтому в этой статье мы остановились на ключевых моментах, которые обязательно нужно учесть бизнесу, индивидуальным предпринимателям, руководителям и бухгалтерам. По мере развития деятельности СФР и появления новых деталей мы продолжим цикл статей с анализом изменений и нововведений.