«Нам дорого» – ритейл об эквайринге
Уже несколько месяцев к ряду наблюдаю драму, как наш ритейл жалуется то в ФАС, то куда-то ещё на то, что им стал дорог интернет эквайринг. Вот мне было интересно, а ведут ли ритейлы так же себя со своими поставщиками? И оказалось еще как — что и следовало ожидать. Давайте и мы поможем ритейлу подсчитать проценты.
Увы, Игорь Королёв из cnews неважно разбирается в эквайринге. Например, ставку 1.4% может дать только Сбербанк – и она будет ниже себестоимости. Вообще, Сбербанк зачастую работает в минус по эквайрингу, т.е. если бы банк отдал эквайринг, например, в Альфа-Банк, то на interchange Сбер зарабатывал бы больше. Хотя может сейчас что-то и изменилось. Но интерченджа размером в 0.5% в России попросту нету.
Попробуем разобраться откуда растут ноги и так ли им дорого.
Образно говоря ситуация выглядит так: вы собираете автомобили, стоимость ваших запчастей составляет 850 тыс руб, стоимость сборки 100 тыс руб. Продаёте из за 1 млн руб, т.е. чистая прибыль с 1-го авто — 50 тыс руб. И тут потребители начинают жаловаться на вас в ФАС, что хотят покупать эти автомобили по цене 900 тыс руб. Ваши автомобили — ваша цена, которая в первую очередь опирается на стоимость работы и запчастей.
Конечно, размер interchange (комиссии, которую эквайер платит эмитенту) определяют сами российские банки. Но и выгода банков от снижения интерченджа не очевидна. Финансовая модель розницы – закупить товар (например, в Китае, где большинство товаров и производится) поставить свою наценку, которая и покроет накладные расходы (включая комиссию по картам). Как в такой модели рознице может стать дорого? Если товар стоит 997 или 998 руб — покупатель не заметит разницы.
Кто-то из особо умных финансистов решил, что комиссия эквайринга – это то местно, где можно сократить расходы, повысить собственную маржу, выслужиться перед руководством и получить бонус. В принципе, эти люди и получают зарплату за борьбу с «нам дорого».
Я всё таки работаю в области интернет эквайринга, так что давайте разберём пример в области интернет эквайринга. Сколько реально стоит одна транзакция?
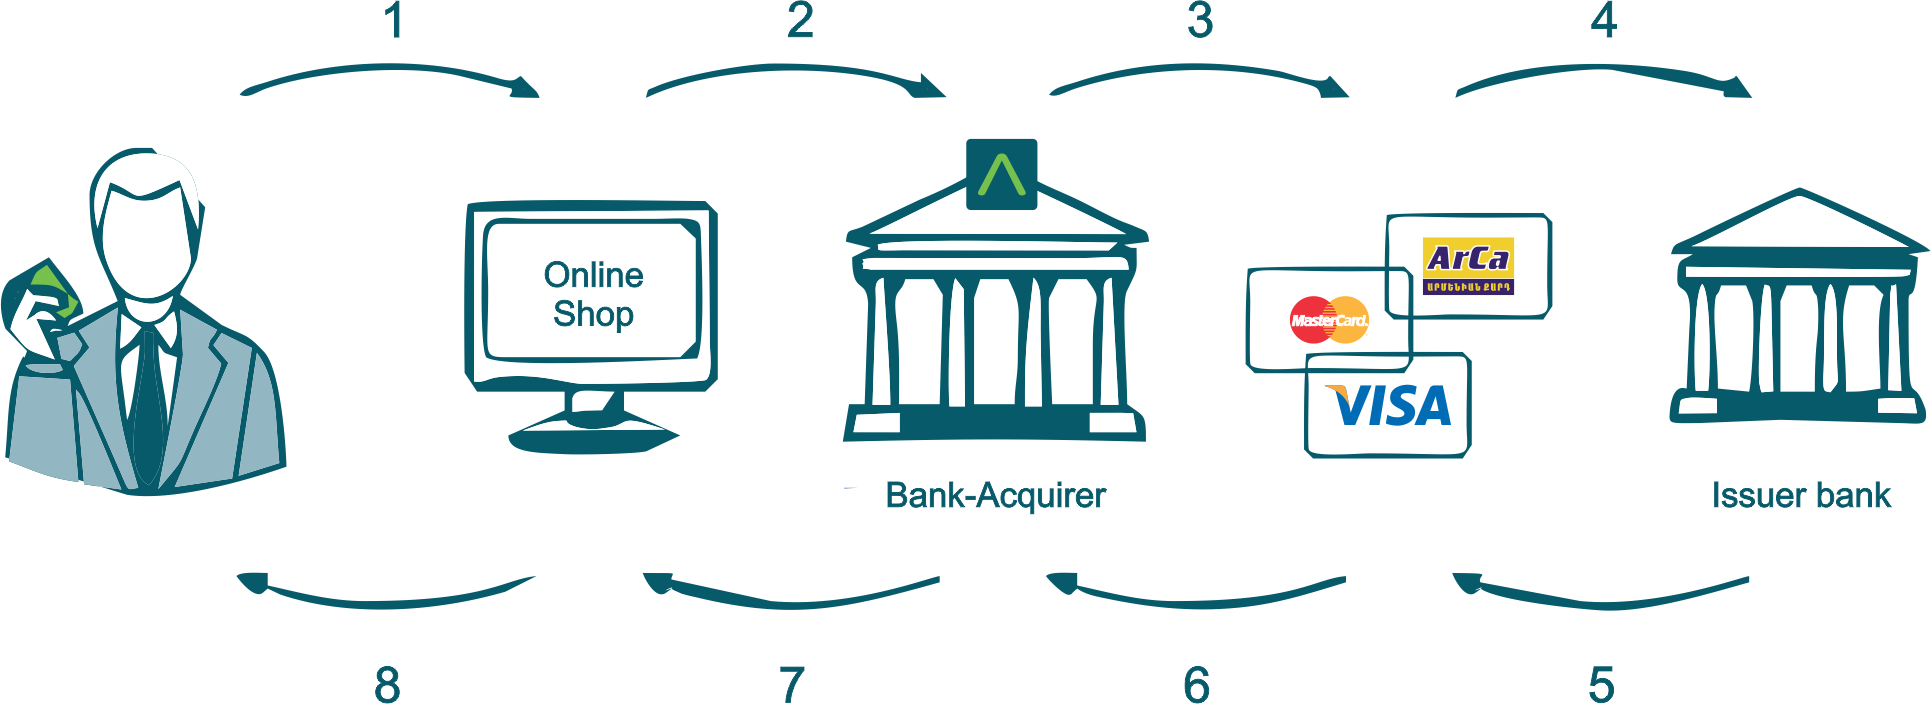
И так, средний интерчендж по Visa/MasterCard — 1.53%. (Конечно при условии, что практически никто не платит платиновыми MasterCard’ами и выше).
Комиссия Visa за клиринг транзакции — 0.0061$, MasterCard — 0.009$.
Итоговая стоимость, при распределении 60/40 и 3 тыс среднего чека, ~ 0.015% — берёт себе МПС.
Кстати, для кросбордеровской транзакции стоимость клиринга возрастает в десятки раз – отсюда и появляются фиксы у европейских эквайеров работающих по российскому рынку (для заметки онлайн гемблингу).
Но ведь это ещё не всё. МПС требует наличие страховых депозитов. Конечно исходные документы для нас закрыты NDA с участниками. Но НСПК любезно скопипастила правила по формированию страховых фондов и выложила их в открытый доступ.
Так вот эквайер должен держать в страховом фонде 5 дней оборота, который он платит в сторону эмитентов (например, interchange — но это достаточно несущественная сумма). Сильно это касается тех эквайеров, что делают выплаты на карты или же возврат средств. Так вот 30% возвратов от пятидневного оборота — это деньги, которые не работают. По ставке рефинансирования ЦБ это добавит 0.04%, хотя конечно банк мог бы выдать эти деньги в кредит и получить прибыль в два раза выше. Полагаю, что специалисты из банков могут назвать ещё сотню всяких платежей (таких, как ежегодный аудит) которые банк вынужден платить. Но мы же не банк, поэтому не можем точно сказать.
Сделаем проще, посчитаем что на четырех крупных клиентов нужен 1 продавец, 1 человек службы поддержки (конечно, поддержка круглосуточная и работает по сменам) и 1 программист. Зарплаты 90, 70 и 120 соответсвенно. И это составит ещё ~ 0.07%.
Итого общая ставка (без учёта аудита, расходов на промо и т.д.) ~ 1.655%
Так что, если кто-то предлагает ставку 1.7% по интернет эквайрингу — то здесь лишь два варианта: или он просто не умеет считать, или он Сбербанк.
Кстати, из супер «классных» идей того же ритейла (в особенности АКИТ) — ввести налоги/пошлины на покупки в зарубежных интернет магазинах. Да, протекционизм существовал в Европе/США ещё 150-200 лет назад, только он защищал своё производство. А вот когда один ритейл, торгующий китайскими товарами, требует обложить другой ритейл, торгующий китайскими товарами, – это уже, имхо, похоже на мошенничество внерыночные способы экономической борьбы.
Хотя конечно и тот «другой ритейл» (враг всех российских ритейлов – алиэкспресс) сам хорош. Те же правила МПС он нарушает с Яндекс Деньгам — тут и мискодинг (ложное указание типа платежа: MCC электронного кошелька, вместо торговой точки) и подключение нерезидентов. Более того ЦБ, названный в 161 ФЗ регулятором, этого как бы не замечает, так же как он не замечает большой поток денежных средств, уходящих от НКО напрямую не резиденту — а это явно не 5% оборота.
- Блог компании ChronoPay
- Платежные системы
- Разработка под e-commerce
- Биллинговые системы
Комиссия по договору эквайринга
Без эквайринга сейчас сложно представить ведение успешной предпринимательской деятельности, ведь большинство покупок оплачивается безналичными платежами. Если простыми словами, то эквайрингом является финансовая услуга, позволяющая принимать оплату за товары и услуги безналичными средствами. Для ее подключения предприниматели заключают договор с финансово-кредитной организацией и устанавливают специальное оборудование: терминал или пин-пад.
Финансовые организации, в свою очередь, устанавливают тарифы и комиссии за подключение и обслуживание эквайринга.
Общие тарифы по эквайрингу
Финансовые организации и платежные агрегаторы устанавливают свой процент комиссии за эквайринг в соответствии со своей внутренней политикой. По условию договора эквайринга комиссия взимается с клиента эквайера — организации принимающей платежи по услуге эквайринга. В одной компании могут предлагаться разные тарифы для клиентов, в зависимости от статуса и величины поступлений на расчетный счет.
При этом к общим условиям по эквайрингу относятся:
- услуга доступна для ИП и компаний всех направлений;
- комиссионные сборы начинаются от 1% за каждую операцию;
- обслуживание — бесплатно или с оплатой за каждый месяц;
- устройства предлагается купить либо оформить в аренду.
Какая комиссия по условию договора интернет-эквайринга?
Как правило, кредитные организации после заключения договора на интернет-эквайринг выдают клиентам подробную инструкцию для подключения. Банки предлагают готовые платежные модули, которые без проблем совмещаются с известными API или CMS для самописных сайтов.
Размер комиссии за обслуживания (ставка эквайринга) зависит от рода деятельности компании, оборота и наличия счета в банке-эквайере.
Комиссия банков по договору интернет-эквайринга бывает:
- фиксированной — ставка остается неизменной, в среднем от 2,4 до 2,6%;
- плавающей — меняется в зависимости от дохода, варьируются в пределах 2,3-3%.
Многие банки и платежные сервисы предлагают линейки выгодных тарифов для определенных категорий предпринимателей и ООО. Например, самый дешевый эквайринг для ИП и ООО от LIFE PAY составляет 1,3%.
Минимальные ставки доступны и для благотворительных организаций, компаний, относящихся к сфере ЖКХ, предприятий быстрого питания.
Также особые тарифы предоставляются для клиентов, чей годовой оборот составляет свыше нескольких десятков миллионов рублей.
Для приблизительных расчетов комиссии многие банки предлагают воспользоваться калькулятором эквайринга.
Ставка эквайринга в платежных агрегаторах
Финансовые сервисы, как и банки, предлагают готовые платежные модули и калькулятор эквайринга для интеграции на сайты с API или CMS.
Суть их работы заключается в следующем: покупатель перечисляет оплату на счет агента, тот в свою очередь предъявляет ему чек. После чего деньги передаются клиенту-продавцу за минусом комиссии. В таком случае онлайн-касса не требуется. Она также не нужна, если вы реализуете товар собственного производства и являетесь самозанятым физическим лицом или ИП (ст.2 54-ФЗ).
В случае с платежными агрегаторами тарифы обычно плавающие — зависят от оборота ИП или компании. Так, LIFE PAY не берет дополнительную ставку, а работает на том проценте, который предоставил банк-партнер. Максимальная комиссия по эквайрингу установлена в размере 2,7%. Самый дешевый эквайринг для ИП и ООО, относящихся к предприятиям быстрого питания, — от 1,7 до 1,9%.
Для организаций с совокупным оборотом свыше 1 млн рублей в месяц, ставка подбирается индивидуально. Также для отдельных категорий бизнеса, подпадающих под льготную программу ЦБ России, предусмотрен самый низкий процент для ИП и ООО — 1%. Такая ставка будет действовать до конца 2022 года.
Какие бывают разновидности эквайринга
Вид эквайринга подбирается с учетом специфики организации. К наиболее популярным вариантам относятся:
- Торговый — применяется в случаях, когда покупатель решит расплатиться за покупки банковской картой. Клиенты обслуживаются через специальное оборудование — POS-терминал. Для онлайн зачислений по торговому эквайрингу предприниматели могут взять устройство в аренду у банка либо приобрести свой.
- Интернет — такой вид эквайринга используется в различных маркетплейсах. Клиентам предлагается оплатить товар картой в онлайн-режиме. Транзакции обрабатываются через процессинговый центр. В этом случае дополнительные устройства не потребуются.
- Мобильный — используется в ситуациях, когда оплата покупок принимается курьером. Для совершения операции необходимо установить приложение на гаджет и иметь при себе специальный терминал.
В конце 2019 года появился еще один способ приема безналичной оплаты от физических лиц — система быстрых платежей. В таком случае деньги за товар переводятся продавцу по QR-коду или через ссылку.
Комиссия по системе быстрых платежей за эквайринг
Система быстрых платежей — один из удобных способов безналичной оплаты от покупателей. Пользоваться сервисом можно со всех портативных и стационарных устройств. Чтобы расплатиться за товары или услуги, достаточно зайти в личный кабинет банка и навести камеру оборудования на QR-код. Оплата моментально будет отработана и деньги поступят на расчетный счет продавца.
Для подключения к системе ИП и ООО должны подать заявку на сайт банка или платежного агрегатора. Для продавцов комиссия за онлайн-эквайринг на товары повседневного спроса и различные услуги из сферы образования, медицины, ЖКХ и другие установлена в размере 0,4% за транзакцию. За остальные товары и услуги клиентам придется оплачивать вознаграждение — 0,7%.
Сегодня субъекты малого и среднего предпринимательства могут получить возмещение за уплаченные комиссии по операциям через СБП, осуществленным с 1 июля 2021 года по 1 июля 2022 года. Подробную информацию можно узнать в обслуживающем банке, где открыт расчетный счет.
Какие факторы влияют на стоимость обслуживания
Процент комиссии за обслуживания будет зависеть от следующих показателей:
- сферы деятельности ИП или ООО;
- региона ведения деятельности;
- величины оборотов по транзакциям;
- наличия у банка-эквайера собственного процессингового центра;
- количества точек обслуживания;
- разновидности используемого оборудования;
- устройства находятся в собственности или аренде.
На стоимость обслуживания также будет влиять наличие расчетного счета в банке-эквайере. Если вы оформили услугу в другой кредитной организации, дополнительно придется платить комиссию за перевод денег.
Как подключить эквайринг
Для подключения онлайн-эквайринга рекомендуется сначала обратиться в банк, где открыт расчетный счет. Многие финансово-кредитные организации для своих клиентов предлагают наиболее выгодные условия. Если это не так, сравните предложения других банков. Чтобы правильно выбрать подходящий вариант эквайринга, следуйте согласно инструкции:
- определитесь с разновидностью эквайринга, который вам подходит;
- рассчитайте стоимость услуги, исходя из предполагаемого оборота;
- сравните тарифные планы в разных банках или на платежных агрегаторах;
- выберите кредитную организацию или агрегатор с лучшими условиями;
- подайте заявку на подключение эквайринга — это можно сделать онлайн на сайте;
- соберите необходимые документы и заключите договор на оказание услуг;
- подключите и настройте оборудование — это обычно делают специалисты банка;
- проведите тестовую оплату через эквайринг со своего терминала.
Если для вас больше подходит интернет-эквайринг, потребуется установить специальное программное обеспечение. А в случае с мобильным эквайрингом — приложение на телефон и подключение к нему терминала.
Куда уходит комиссия по эквайрингу?
Как происходит эквайринг и как эти проценты (так называемую, комиссию за эквайринг) банки делят между собой? LIFE PAY рассказывает.
Сначала проясним основные понятия. Эквайринг – это возможность принимать оплату через банковские карты, предоставленная торговым предприятиям. Также в это понятие входит процесс передачи транзакционных и иных данных от клиента банку продавца. Подключает прием оплаты к магазину и выдает для этого оборудование так называемый банк-эквайер. Также он ответственен за проведение транзакций в торговой точке. Однако за обслуживание эквайер берет комиссию – до 3% от суммы платежа
А почему ставки не фиксированные, а разные?
Эксперты LIFE PAY подчеркивают, что размер ставок по эквайрингу не определяется наобум. Он рассчитывается каждым банком отдельно для разных видов бизнеса. На итоговый процент, взимаемый банком-эквайером влияют:
- Размер денежного оборота торговой точки. В этом случае имеет место обратная пропорция, чтобы поддерживать поступление денег банку на стабильно едином уровне. Чем больше оборот предприятия, тем меньше ставка эквайринга. И наоборот.
Подключение эквайринга от LIFE PAY поможет избежать подобных неприятных неожиданностей. Во-первых, ставки остаются стабильными все время, в независимости от уровня оборота предприятий клиентов. Во-вторых, в личном кабинете эквайринга от LIFE PAY отображаются все актуальные ставки банков-партнеров. Собственник бизнеса может бесшовно переключиться на более удобный эквайринг от другого банка, без длительных согласований договора с новым банком.
- Местоположение торговой точки. Чем ближе к центру города – тем ставки по эквайрингу могут быть больше. Однако это отнюдь не самое главное условие.
- Более важна категория торгового бизнеса. Для разных сфер продаж определены различные уровни ставок. Например, для заведений общепита комиссия меньше, чем, например, для точек по продаже техники для дома.
- МСС-код организации. МСС-код – код, который присваивается банком-эквайером для точки продаж. Он обозначает род продуктов и услуг, которыми торгуют и которые предоставляют. Всего МСС-кодов около 1000 и все они устанавливаются платежными системами. Для разных кодов банками, которые выпускают банковские карты, закреплены свои условия по кэшбэку. По МСС-коду определяется: выдаст ли покупателю банк-эмитент кэшбэк при совершении покупки именно в этом магазине (причем тут кэшбэк, эквайринг и банк-эмитент – читайте ниже в материале).
А как вообще происходит эквайринг?
Для начала определим терминологию.
Итак, в операции эквайринга играют роль сразу несколько ключевых игроков:
- Розничная точка – магазин, где совершается покупка.
- Банк-эмитент – банк, который выдал карту покупателю.
- Банк-эквайер – банк, который осуществляет эквайринг и перечисляет деньги покупателя на расчетный счет продавца.
- Платежная система – сервис, ответственный за перевод средств от одного объекта другому. Самыми известными платежными системами принято считать МИР, MasterCard, VISA.
Вкратце он протекает следующим образом:
- Покупатель прикладывает банковскую карту или смартфон к терминалу: платежная информация поступает в устройство и запускает цепочку последующих операций.
- Банк-эквайер получает информацию и передает ее платежной системе, которой принадлежит карта покупателя.
- Платежная система, в свою очередь, проверяет платежные данные и, если все в порядке, совершает запрос в банк-эмитент.
- Банк-эмитент дает разрешение на списание средств (с предварительнрой проверкой остатка денег на счету, соответствия пинкода и т.д.), сообщает об этом платежной системе.
- Платежка передает разрешение о транзакции эквайеру, а с эквайера на терминал.
- Эмитент высылает сообщение клиенту о списании средств, эквайер замораживает сумму покупки на карте клиента, ограничивает доступ к ней.
- И лишь спустя некоторое время (обычно на следующие сутки) средства с карты клиента отправляются на расчетный счет продавца за вычетом 2-3% от общей суммы.
2-3% — ставка по эквайрингу — распределяются между платежной системой, эквайером и эмитентом следующим образом:
- 10-40% от суммы комиссии за эквайринг остается непосредственно у банка-эквайера. Т.е. если была куплена шоколадка за 100 рублей, а 2 рубля от этой суммы изъяты в качестве комиссии за эквайринг, то эквайер получит за транзакцию от 20 до 80 копеек.
- Больше всего в результате интерчейнджа получает эмитент – эквайер передает ему до 60% от суммы эквайринга. Т.е. в нашем случае, допустим, он заберет 1 рубль.
- Платежная система тоже не забыта: ей оба банка перечисляют примерно суммарно 10% от суммы эквайринга. Применительно к нашему кейсу – 20 копеек.
Существует множество ситуаций, когда на эквайринге можно хорошенько сэкономить. Одна из них – когда карта покупателя и эквайринг продавца – услуга одного и того же банка. В этом случае вышеописанная цепочка согласования траназкции сокращается, т.к. эмитент и эквайер совпадают. Соответственно, ставка по эквайрингу сокращается в несколько раз и доход от комиссии идет в казну одного и того же банка.
Функция мультиэквайринга от LIFE PAY позволяет подключить к торговой точке несколько банков эквайеров за небольшой период и без лишней бюрократии в виде долгих согласований договоров. Если продавец ведет дела с несколькими эквайерами, то он может переключать эквайринг в зависимости от карты покупателя, чтобы эквайер и эмитент при операции совпадали. В этом случае вы можете сократить ставку до 0.4% от суммы покупки и неплохо сэкономить.
Почему эмитенту достается больше всех (в положительном смысле)?
Потому что именно из полученных 60% от суммы эквайринга выплачивается кэшбэк покупателю. За выплату бонусов и кэшбэков отвечает именно банк-эмитент карты покупателя. И сумма, которую получил эмитент в результате интерчейнджа между банками и платежной системой, идет именно на выплату бонусов.
Будучи в курсе этого факта, можно легко прийти к ответу на вопрос «Почему при Системе быстрых платежей не выплачивался кэшбэк?» Отчет крайне прост: выплачивать кэшбэк при СБП попросту не из чего, т.к. при СБП стандартной эквайринговой цепочки нет. Иными словами, комиссия по эквайрингу – главный ресурс кэшбэка — устранена. Данные от терминала в торговой точке поступают сразу в платежную систему, участие эквайера и эмитента здесь ослаблено. Несколько российских банков (МТС Банк, Синара, МКБ) уже разработали меры по выплате кэшбэка даже при СБП операциях, т.к. кэшбэк очень полюбился пользователям. Однако для реализации программ закладываются собственные банковские бюджеты, что выглядит несколько искусственно.
Национальная система платежных карт на данный момент разрабатывает систему начисления покупателям бонусов для СБП. Будем ждать, что из этого выйдет: анонс обещали в ближайшее время.
Хотите узнать больше об эквайринге LIFE PAY? Напишите свой вопрос в чат
Как работает оплата через эквайринг
Слово «эквайринг» произошло от английского acquire, что переводится как «приобретать, получать».
Эквайринг можно разделить на три вида:
- торговый, который применяют при расчетах в магазинах, кафе, отелях и других предприятиях торговли и оказания услуг;
- интернет-эквайринг, его используют при покупках на сайтах;
- ATM-эквайринг (ATM, Automated Teller Machine), это про терминалы и банкоматы, где снимают наличность.
В магазинах и кафе действует торговый эквайринг: покупатель подносит карту к терминалу или кассе, и деньги с его счета переводятся на счет магазина. Это банковская услуга, где банк выступает посредником между покупателем и продавцом.
Как появилась первая банковская карта
Однажды мистер Фрэнк Макнамара забыл бумажник и не смог расплатиться в любимом ресторане. Он был директором кредитной компании, поэтому легко придумал выход. Организовал клуб завсегдатаев этого ресторана, которые могли бы обедать в кредит, подтверждением платежа стала именная карта с названием банка и номером счета. Идея родилась в 1949 году, а в 1951 году Нью-Йоркский банк выпустил первую банковскую карту. Первые карты были картонные или металлические.
Эквайринг — это инструмент оплаты, сам по себе он не обязателен. Но у некоторых компаний есть обязанность предоставлять покупателю возможность безналичной оплаты, а не только наличной.
Требование принимать безналичные касается только предприятий, выручка которых за предыдущий год составила не менее 20 млн рублей. Такие компании обязаны иметь «национальные платежные инструменты в рамках национальной системы платежных карт». Это значит, у покупателей должна быть возможность расплачиваться банковской картой «Мир». Других банковских карт требование не касается.
Цитата о национальных платежных инструментах в статье 16.1 Закона о защите прав потребителя.
Из чего складывается комиссия за эквайринг
Размер комиссии зависит от банка, который предоставляет услуги эквайринга, и еще от таких условий:
- Вид деятельности. Например, для точки общепита комиссия за эквайринг меньше, чем для магазина бытовой техники.
- Оборот бизнеса. Чем выше оборот, тем меньше процент комиссии.
- Регион, в котором действует бизнес, потому что экономические условия в России очень отличаются друг от друга.
- Код МСС.
Код МСС (Merchant Category Code) — это код категории продавца. Комиссия за эквайринг зависит от вида деятельности и продукции. У супермаркетов один код МСС, у ресторанов и кафе — другой, а у магазинов техники — третий. Это универсальные международные коды, которые используют все платежные системы мира.
По коду МСС банк определяет категорию операции и снимает установленную договором комиссию, которая предусмотрена именно для этой категории. По этому же коду банк понимает, отправлять ли покупателю кешбэк.
Пример: Покупатель за день совершил две банковские операции: постригся в парикмахерской и пообедал в кафе. Банк отправит повышенный кэшбек только за вторую, так как у клиента подключена эта опция, а банк умеет отличать одну операцию от другой.
Почему реквизиты на карте делали объемными
Посмотрите на свои банковские карты, наверняка увидите, что на некоторых картах цифры рельефные. Такие карты выпускают, чтобы можно было использовать их на импринтере (см. видео). Это устройство, которое появилось в 1940-х годах, до интернета и эквайринга, но его продолжают применять в отелях и заведениях. В аппарат вкладывают карту и пустой бланк, затем прокатывают рамку, и на бланке получается оттиск объемных реквизитов с карты. Такой способ помогал экономить время и не заполнять реквизиты на бланке вручную.
В среднем комиссия за эквайринг составляет 1 — 3 % от суммы чека. Например, покупатель приобрел в мебельном магазине стол за 20 000 рублей и заплатил картой. С карты списалось 20 000. Но магазин получил на свой счет всего 19 600 рублей, потому что банк автоматически удержал комиссию за эквайринг в размере 2 %.
Размер комиссии магазин знает заранее, потому что это прописывают в договоре с банком-эквайером, там же указывают условия, при которых ставка может измениться.
С 18 апреля по 31 августа 2022 года для некоторых бизнесов действует мера поддержки от Центробанка, которая ограничивает размер комиссии 1 %, например, при оплате продуктов и лекарств, услуг связи и ЖКХ.
Как безналичные деньги поступают от покупателя продавцу
К перечислению безналичной оплаты имеют отношение такие участники:
- покупатель и банк-эмитент, который выпустил его карту;
- продавец и банк-эквайер, который предоставил возможность безналичной оплаты;
- платежная система, например «Мир» или UnionPay. С платежной системой должны уметь работать оба банка — и эмитент, и эквайер.
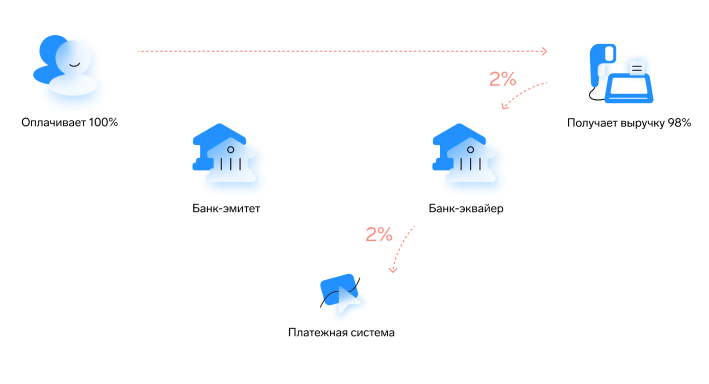
На схеме видно, через какие этапы проходят деньги.
Покупатель вставляет или прикладывает карту к терминалу эквайринга. Банк-эквайер через платежную систему запрашивает у эмитента разрешение на списание. Эмитент видит, что средств на счете покупателя достаточно, замораживает эту сумму и сообщает эквайеру, что платеж можно провести.
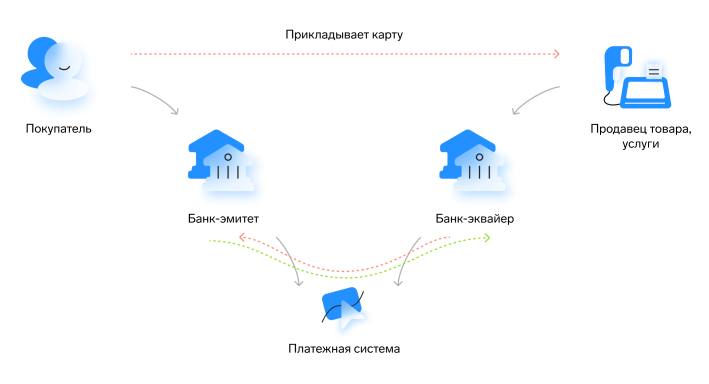
После этого продавец, а точнее терминал эквайринга, подтверждает, что оплата прошла успешно.
На другой схеме покажем, как распределяется комиссия.
Покупатель оплачивает полную стоимость услуги, но продавец получает не 100 %, а 98 % (если платежа не касается льготная ставка в 1 %). Эквайер переправляет 2 % платежной системе.
Платежная система делит полученные 2 % на три части: одна часть уходит банку-эмитенту, чтобы покупатель получил кешбэк, вторая возвращается банку-эквайеру, а остальное платежная система оставляет себе.
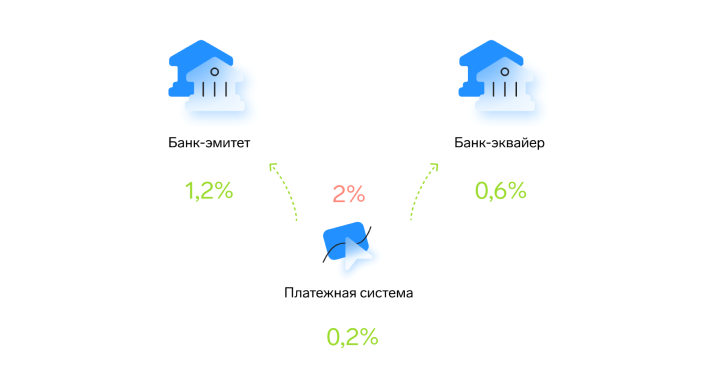
Подчеркнем, что комиссии у всех банков и платежных систем разные, поэтому это только примерные цифры. Зависят они в том числе от кода MCC, который присваивается банковской операции.
Что нужно, чтобы подключить эквайринг
Для эквайринга нужен интернет, потому что без него безналичная оплата не проходит. В редких случаях банк может предоставить эквайринг и без интернета, например, в отдаленных деревнях и селах, если техника дает возможность накапливать транзакции. В этом случае банк рискует: на карте клиента может не оказаться достаточной суммы, а проверить это будет невозможно. В такой ситуации банк вынужден работать на доверии.
Как продавец проверял, что у клиента есть деньги
В 1940-е годы продавцам приходилось верить на слово предъявителю платежной карты, потому что карты легко подделывали. Не всегда можно было проверить, действительно ли на счете покупателя есть нужная сумма. Если продавца что-то смущало, он во время расчета звонил в банк, чтобы убедиться, располагает ли покупатель средствами, которые намерен потратить. Сейчас такая проверка проходит автоматически через интернет.
Еще для безналичной оплаты нужен терминал эквайринга. Его можно купить или получить в аренду. Некоторые банки выдают терминалы бесплатно, это помогает им привлекать к себе новых клиентов. Есть терминалы эквайринга, которые встроены в кассы. Например, в кассе MSPOS-Е-Ф встроенный эквайринг, поэтому отдельно его докупать не нужно.
Все характеристики мобильной кассы MSPOS-Е-Ф со встроенным эквайрингом и сканером.
И, конечно, в процессе безналичных платежей не обойтись без кассы с фискальным накопителем (ФН) и оператора фискальных данных (ОФД).
Итак, чтобы принимать оплату по карте, понадобятся:
- интернет;
- договор с банком-эквайером;
- терминал эквайринга (отдельный или встроенный в кассу);
- касса;
- фискальный накопитель;
- оператор фискальных данных.
Последним звеном в процессе безналичной оплаты, без которого не обойтись, станут ваши клиенты, покупатели и гости, готовые платить по карте за ваши товары и услуги.