Налог на имущество физических лиц: что нужно знать
Ежегодно до 1 декабря россияне уплачивают налоги на имущество. Каким образом происходит начисление и как правильно его рассчитать, рассказываем в нашем материале.

Что такое налог на имущество
- дома;
- квартиры;
- комнаты;
- гаражи;
- машино-места;
- объекты незавершенного строительства;
- иные здания, строения, сооружения, помещения (например, апартаменты, офис, магазин).
Ставка налога на имущество физических лиц
Размер ставки налога варьируется в зависимости от типа и стоимости объекта недвижимости ? ст. 406 НК РФ . Для жилого дома, квартиры, комнаты, гаража, машино-места, а также хозяйственного строения ? Расположенного на земельных участках для ведения личного подсобного хозяйства, огородничества, садоводства или индивидуального жилищного строительства. площадью менее 50 кв. м ставка составляет 0,1%, для помещений в офисных и торговых центрах, а также объектов дороже 300 млн рублей – 2%. Для всех остальных объектов недвижимости размер ставки – 0,5%.
Апартаменты юридически не относятся к жилым помещениям, поэтому ставка на них может варьироваться от 0,5% до 2%:

- 0,5% для апартаментов гостиничного типа;
- 2%, если хотя бы 20% площади здания, в котором находятся апартаменты, занимают коммерческие пространства ? Ст. 378.2 НК РФ (например, магазины или кафе), а также для апартаментов офисного или торгового типа.
Ставка может варьироваться в каждом муниципальном образовании. Местные власти могут менять ставку, но не более чем в три раза. Узнать ставки налога на имущество для каждого города или поселка можно на сайте ФНС.
Расчет налога на имущество
Самостоятельно рассчитывать налог на недвижимость не нужно – этим занимается налоговая, которая укажет сумму налога в уведомлении. Узнать ее можно через «Личный кабинет налогоплательщика». Однако, чтобы проверить, правильную ли сумму вам начислили, вы можете самостоятельно произвести расчет через несколько шагов.
Шаг 1. Проверить налоговую базу налога на имущество
Налоговая база, от которой рассчитывается имущественный налог – это кадастровая стоимости недвижимости.
Если вы обнаружили ошибку в кадастровой стоимости, то вы можете обратиться с заявлением в Росреестр и потребовать пересчитать сумму налога на имущество.
Кадастровая стоимость – это цена недвижимого имущества с точки зрения государства. Она определяется на основе оценки, которая проводится раз в 4 года (раз в 2 года для Москвы, Санкт-Петербурга и Севастополя).
Информация о кадастровой стоимости жилья находится в Едином государственном реестре недвижимости. Ее можно получить, заказав выписку из ЕГРН в любом МФЦ, или посмотрев на сайте Росреестра.
Шаг 2. Учесть вычеты по налогу на имущество
Абсолютно каждый владелец жилого помещения имеет право на налоговый вычет в виде площади, за которую платить не нужно ? ст. 403 НК РФ . После вычета уменьшается кадастровая стоимость вашей недвижимости, т.е. налоговая база.
Размер вычета зависит от типа объекта:
- для квартиры и доли в частном доме — 20 кв. м
- для комнаты и доли в квартире — 10 кв. м
- для дома — 50 кв. м
- за дом площадью 50 кв. м и меньше налог на имущество не начислят
Многодетным семьям (воспитывающим трех и более несовершеннолетних детей) полагается дополнительный вычет за каждого ребенка:
- при владении квартирой/комнатой или ее частью — 5 кв. м
- по жилому дому или его части — 7 кв. м
Даже если вы владеете тремя квартирами, на каждую из них будет действовать налоговый вычет.
Ольга владеет домом площадью 201 кв. м., а еще у Ольги – трое детей. Предположим, что кадастровая стоимость 1 кв. метра дома Ольги – 120 тыс. рублей, а ставка налога на имущество составляет 0,1%.
Как будет работать налоговый вычет в этом случае?
201 кв. м – 50 кв. м (вычет для дома) – 21 кв. м (вычет по 7 кв. м на каждого из трех детей) = 130 кв. м
Ольга будет платить не за 201 кв. м., а за только за 130 кв. м. Налоговая база для нее составит 15,6 млн рублей (130 кв. м × 120 тыс. рублей), налоговый вычет равен 8,52 млн рублей (71 кв. м × 120 тыс. рублей)
Итого налог на имущество для Ольги составит:
15,6 млн рублей × 0,1% = 15600 рублей
Шаг 3. Учесть период владения объектом недвижимости
Если вы являетесь собственником недвижимости менее года, например, 3 месяца, то будете платить налог на имущество только за 3 месяца.
При расчете налога на имущество будет учтен коэффициент периода владения (КПВ). Он равен количеству месяцев владения, разделенному на 12.
Пример:
Олег купил квартиру 1 июля 2022 года. В 2022 году он являлся собственником квартиры 6 месяцев. Формула расчета налога на имущества для Олега будет выглядеть так:
Кадастровая стоимость с учетом налогового вычета × КПВ × ставка процента,
Где КПВ составит ½ (6 месяцев / 12 месяцев)
Шаг 4. Учесть долю собственности
Если вы владеете недвижимостью частично, то платите налог только со своей доли. Например, если налог на дом составляет 10 тыс. рублей, а вам принадлежит только половина этого дома, то налог на недвижимость для вас составит 5 тыс. рублей.
Сроки уплаты налога на имущество физических лиц
Граждане должны оплатить налог на имущество за предыдущий год до 1 декабря текущего года. То есть налог за 2022 год необходимо заплатить до 1 декабря 2023.
ФНС направляет уведомление о налоге на имущество физлиц не позднее 1 ноября текущего года. После этого у граждан есть 30 дней для того, чтобы оплатить налог.
Льготы по налогу на имущество физических лиц
Список категорий граждан, которые освобождаются от уплаты налога на всей территории РФ, содержится в налоговом кодексе ? ст. 407 НК РФ . Среди них:
- Герои Советского Союза и Российской Федерации, а также лица, награжденные орденом Славы трех степеней;
- инвалиды I и II групп, инвалиды с детства, дети-инвалиды;
- участники Великой Отечественной войны и других боевых операций по защите СССР из числа военнослужащих, проходивших службу;
- ликвидаторы аварии на Чернобыльской АЭС;
- военнослужащие или бывшие военнослужащие, имеющие общую продолжительность службы 20 лет и более;
- члены семей военнослужащих, потерявших кормильца;
- пенсионеры.
В рамках льготы граждане освобождаются от уплаты налога на имущество только для одного объекта из каждой категории недвижимости.
Например, если пенсионер владеет тремя квартирами и двумя домами, он может не платить налог только за одну квартиру и один дом.
В различных регионах действуют дополнительные частичные или полные льготы. Например, в Москве граждане получают частичную льготу при уплате налога на апартаменты ? Статья 1.1. Закона г. Москвы «О налоге на имущество физических лиц» . Уточнить перечень льготников в своем субъекте можно на сайте ФНС.
Подать заявление о предоставлении налоговой льготы в налоговый орган можно:
- через «Личный кабинет налогоплательщика»;
- почтовым сообщением в налоговую инспекцию;
- путем личного обращения в любую налоговую инспекцию;
- через уполномоченный МФЦ.
Штраф за неуплату налога на имущество физических лиц
За незначительную просрочку выплат могут назначить пени. Пеня начисляется за каждый день просрочки — ее размер составляет 1/300 ключевой ставки Банка России от суммы задолженности ? ? req=doc&base=LAW&n=454148&dst=5995&demo=1″>ст. 75 НК РФ . При накоплении долга в размере от 30 тыс. рублей возможно наложение запрета на выезд за границу.
В случае значительной просрочки ФНС может обратиться в суд и обязать работодателя перечислять часть средств из вашей зарплаты в налоговую. В крайнем случае за неуплату налога на имущество возможна конфискация объекта недвижимости.
Платят ли дети налог на имущество физических лиц
Если несовершеннолетний является собственником жилья или доли в нем, то налог на имущество уплачивает его родители, усыновители, опекуны, попечители и другие лица. Дети-инвалиды освобождены от уплаты налога на один объект из каждой категории недвижимости.
Налог на имущество: кто может его не платить
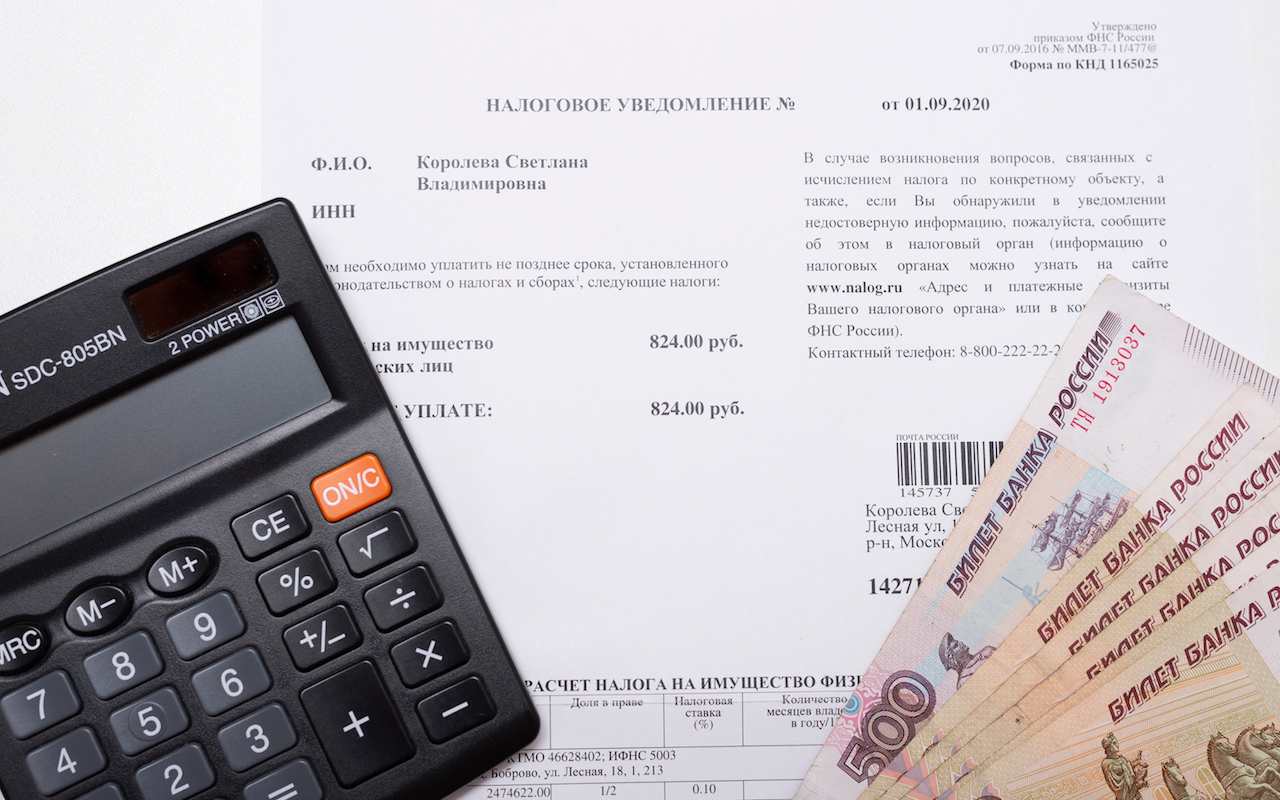
До 1 декабря россияне должны заплатить налог на имущество физических лиц — если не сделать это вовремя, начислят штраф в размере до 40% от суммы налога. Но есть категории граждан, которые могут не волноваться на этот счет. Вместе с экспертами рассказываем, кому можно не платить налог на имущество.
- Никита Болтинский, партнер адвокатского бюро «Юрлов и партнеры»;
- Дмитрий Ряховский, д. э. н., руководитель департамента налогов и налогового администрирования Финансового университета при Правительстве РФ;
- Степан Хантимиров, юрист адвокатского бюро Asterisk.
Главное о налоге на имущество
Налог на имущество физических лиц нужно платить ежегодно не позднее 1 декабря года, следующего за истекшим налоговым периодом. То есть до 1 декабря 2023 года нужно будет заплатить налог за 2022 год. Налогом облагается недвижимость в собственности — жилой дом, квартира, комната, гараж, машино-место, объекты незавершенного строительства и т. д. Полный перечень объектов налогообложения указан в ст. 401 НК РФ.
«Если налогоплательщик не заплатит вовремя, ему начислят штраф в размере 20% от неуплаченной суммы. Причем за умышленную неуплату штраф будет в два раза больше — 40%», — предупреждает партнер адвокатского бюро «Юрлов и партнеры» Никита Болтинский. Умышленно или нет не уплачен налог, разбираются следственные органы, к которым обращаются налоговики в случае подозрений. В случае с имущественным налогом на недвижимость привлечь внимание может, например, занижение кадастровой стоимости объекта или обращение за налоговыми льготами по поддельным документам.
Кроме штрафа, за просрочку платежа налогоплательщику начисляется пеня в размере 1/300 ставки рефинансирования ЦБ от неуплаченной суммы налога за каждый день просрочки. Пока налогоплательщик не заплатит налог, пеня будет начисляться каждый день. Если задолженность выше 30 тыс. руб., то должнику, скорее всего, ограничат въезд за границу.
Взыскать неуплаченный налог могут только в судебном порядке, отмечает доктор экономических наук, руководитель департамента налогов и налогового администрирования Финансового университета при Правительстве РФ Дмитрий Ряховский.
«Подать в суд налоговые органы могут только в случае, если общая сумма налога, сбора, страховых взносов, пеней, штрафов, подлежащая взысканию с физического лица, превышает 10 тыс. руб.», — говорит юрист. Если же эта сумма меньше, законных рычагов для взыскания у налоговиков нет. Но, скорее всего, налоговая будет пытаться добиться уплаты, направляя должнику требования.
Как рассчитывается и оплачивается налог на имущество
Формула налога определяется как произведение уменьшенной на налоговый вычет кадастровой стоимости объекта и процентной ставки (она зависит от типа недвижимости). Если речь идет о квартирах, эта ставка составляет 0,1–0,3% стоимости. Для элитного жилья (дороже 300 млн руб.) ставка составляет 2%. Кадастровая стоимость недвижимости в налоговом уведомлении уже уменьшена на сумму налогового вычета.
Узнать сумму налога к уплате можно из уведомления, которое ФНС рассылает налогоплательщикам. Заплатить можно несколькими способами: лично в отделении банка по реквизитам, указанным в уведомлении, на «Госулугах» в личном кабинете налогоплательщика или через сервис «Заплати налоги» на сайте ФНС.
С 2022 года кадастровая стоимость жилья в Москве выросла в среднем на 21,4%. Почти на такую же сумму (на 20%) вырастет сумма налога в течение следующих двух лет.
Всероссийская кадастровая переоценка
В 2023 году в России проведут государственную кадастровую оценку сооружений, объектов незавершенного строительства, зданий и помещений. С этого момента переоценка будет проводиться во всех регионах раз в четыре года, а в городах федерального значения — раз в два года. Данные изменения направлены на то, чтобы сделать практику переоценки единой для всей России, а сведения о кадастровой стоимости актуальными среди всех регионов страны. Переоценка кадастровой стоимости объектов недвижимости ведет к изменению суммы налога в будущем, поскольку кадастровая стоимость является основой для его расчета. Но результаты этой переоценки россияне увидят не раньше 2024 года, когда будут платить налог на имущество за 2023 год.
Кто может не платить имущественный налог
Платить налог на имущество нужно не всем. Полный список категорий граждан, которые полностью освобождаются от уплаты налога, содержится в ст. 407 НК РФ. Среди них:
- Герои Советского Союза и Российской Федерации, а также лица, награжденные орденом Славы трех степеней;
- инвалиды I и II групп, инвалиды с детства, дети-инвалиды;
- участники Великой Отечественной войны и других боевых операций по защите СССР из числа военнослужащих, проходивших службу, а также партизаны;
- ликвидаторы аварии на Чернобыльской АЭС;
- военнослужащие или бывшие военнослужащие, имеющие общую продолжительность службы 20 лет и более;
- члены семей военнослужащих, потерявших кормильца;
- пенсионеры;
- родители и супруги военнослужащих и государственных служащих, погибших при исполнении служебных обязанностей.
Налоговая льгота предоставляется при соблюдении следующих условий:
- имущество не используется в предпринимательской деятельности;
- кадастровая стоимость имущества не превышает 300 млн руб.;
- льготы предоставляются в отношении одного объекта налогообложения каждого вида по выбору налогоплательщика вне зависимости от количества оснований для применения налоговых льгот.
«Например, если пенсионер имеет в собственности квартиру, дом и машино-место, он освобождается от уплаты налога на имущество в полном объеме. Если пенсионер имеет три квартиры, дом и машино-место, то получит льготу при уплате налога за дом и машино-место, а также только за одну из квартиру по выбору», — пояснил юрист адвокатского бюро Asterisk Степан Хантимиров.
Полностью от уплаты налога на имущество физлиц освобождаются пенсионеры и ветераны (Фото: fizkes/shutterstock.com)
Какие еще есть льготы
Льготами при оплате имущественного налога могут воспользоваться многодетные семьи с несовершеннолетними детьми. Для них налогооблагаемая площадь сокращается на 7 кв. м. дома или 5 кв. м. квартиры в расчете на каждого ребенка.
Есть также льгота для всех налогоплательщиков в отношении хозяйственных построек площадью до 50 кв. м, которые расположены на земельных участках для ведения личного подсобного хозяйства, огородничества, садоводства или индивидуального жилищного строительства, добавил Дмитрий Ряховский.
Кроме того, регионы могут устанавливать дополнительные льготы по налогу на имущество. Например, в Москве граждане получают льготу при уплате налога на апартаменты.
Узнать о льготах в своем регионе можно на сайте ФНС в разделе «Справочная информация о ставках и льготах по имущественным налогам» или непосредственно в налоговой.
Как получить льготу
Чтобы получить льготу, нужно подать заявление в налоговый орган. Это необязательное требование — налоговая сама проверит, нет ли у гражданина права на льготу.
«Граждане, имеющие право на налоговую льготу, могут не направлять заявление. Тогда льгота предоставляется им на основании имеющихся у налогового органа сведений, в том числе полученных им по запросу. В этом случае льгота предоставляется в отношении одного объекта каждого вида с максимальной исчисленной суммой налога», — отметил Степан Хантимиров.
Так что, если гражданин хочет выбрать объект налогообложения, на который будут распространяться льготы, уведомление лучше подать. К тому же подача заявления ускорит проверку. Заявление подается не позднее 31 декабря текущего года. К нему нужно приложить документы, которые подтверждают право на получение льготы (например, удостоверение инвалида), и документы на облагаемое налогом имущество.
Подать заявление о предоставлении налоговой льготы можно несколькими способами:
- через личный кабинет налогоплательщика (для пользователей личного кабинета налогоплательщика);
- почтовым сообщением в налоговую инспекцию;
- лично в налоговой инспекции;
- через уполномоченный МФЦ, с которым налоговым органом заключено соглашение о возможности оказания соответствующей услуги.
Если же налоговая выявит причины, которые препятствуют получению льготы (например, проблема с документами), то она проинформирует об этом налогоплательщика.
Подавать заявление на получение льготы в налоговую необязательно, но лучше это сделать (Фото: igorykor/shutterstock.com)
Читайте также:
- В Москве вырастет кадастровая стоимость жилья. Что это значит
- Налог на имущество: сколько придется платить по новым правилам
- Россиянам упростили получение налогового вычета: как будет работать схема
Будьте в курсе важных новостей — следите за телеграмм-каналом «РБК-Недвижимость»
Когда выставляют налог на имущество за 2022
Официальный сайт
Министерство по налогам и сборам Республики Беларусь
- О министерстве
- Формы документов
- Административные процедуры
- Обращения граждан и юридических лиц
Налогообложение недвижимого имущества
Плательщики налога на недвижимость
- принадлежащие на праве собственности;
- принятые по наследству;
- не завершенные строительством;
- взятые в финансовую аренду (лизинг).
Справочно: под физическими лицами понимаются:
- граждане Республики Беларусь;
- граждане либо подданные иностранного государства;
- лица без гражданства (подданства).
Обратите внимание!
По капитальным строениям (зданиям, сооружениям), их частям, переданным физическими лицами в аренду (финансовую аренду (лизинг)), иное возмездное или безвозмездное пользование организациям плательщиком признается организация-арендатор (лизингополучатель, ссудополучатель).
Объекты налогообложения налогом на недвижимость
Объектами налогообложения налогом на недвижимость признаются расположенные на территории Республики Беларусь:
- Капитальные строения (здания, сооружения), их части, принадлежащие физическим лицам на праве собственности или принятые по наследству, доли в праве собственности или доли в наследстве на указанное имущество:
- жилые дома,
- жилые дома,
- дачи,
- жилые помещения в многоквартирных или блокированных жилых домах — помещения (квартира, комната), предназначенные для проживания физических лиц,
- гаражи,
- машино-места,
- иные здания и сооружения.
- Капитальные строения, не завершенные строительством, к которым относятся здания, сооружения, имеющие фундамент, стены, крышу (если согласно проектной документации их возведение предполагается):
- строительство которых разрешено в соответствии с законодательством, но не завершено (строительство которых продолжается, приостановлено, прекращено или законсервировано);
- строительство которых завершено, но они не зарегистрированы в порядке, установленном законодательством.
- Одноквартирные жилые дома или квартиры, взятые физическим лицом, не выступающим при заключении договора в качестве индивидуального предпринимателя, в финансовую аренду (лизинг) по договору финансовой аренды (лизинга), предусматривающему выкуп предмета лизинга.
- Капитальные строения (здания, сооружения), их части, взятые индивидуальным предпринимателем в финансовую аренду (лизинг), у организации, если по условиям договора финансовой аренды (лизинга) эти объекты не находятся на балансе организации-лизингодателя.
Обратите внимание!
- находящиеся в аварийном состоянии, эксплуатация которых прекращена;
Справочно. Признание объектов недвижимости находящимися в аварийном состояние производится организацией или индивидуальным предпринимателем, аттестованными на проведение обследований зданий и сооружений; местным исполнительным и распорядительным органом.
Льготы по налогу на недвижимость
От налога на недвижимость освобождается:
- Одно жилое помещение в многоквартирном или в блокированном жилом доме, находящееся в собственности или принятое по наследству (квартира или комната), доля в праве собственности или доля в наследстве на указанное имущество. Право на льготу в отношении данного имущества имеют следующие категории физических лиц:
- достигшие общеустановленного пенсионного возраста, или лица, имеющие право на пенсию по возрасту со снижением общеустановленного пенсионного возраста;
- инвалиды I и II группы;
- несовершеннолетние дети;
- лица, признанные недееспособными;
- военнослужащие срочной военной службы;
- лица, проходящие альтернативную службу;
- участники Великой Отечественной войны и иные лица, имеющие право на льготное налогообложение в соответствии с Законом Республики Беларусь «О ветеранах».
При наличии двух и более таких объектов, налоговая льгота предоставляется в отношении одного объекта налогообложения, налоговая база по которому больше, чем налоговая база по иным таким объектам налогообложения, принадлежащим физическому лицу.
При наличии двух и более таких объектов налогообложения, налоговая база которых равна между собой, налоговая льгота предоставляется в отношении одного объекта налогообложения, приобретенного (полученного) физическим лицом ранее других.
- достигшие общеустановленного пенсионного возраста, или лица, имеющие право на пенсию по возрасту со снижением общеустановленного пенсионного возраста;
- инвалиды I и II группы;
- несовершеннолетние дети;
- лица, признанные недееспособными;
- военнослужащие срочной военной службы;
- лица, проходящие альтернативную службу;
- участники Великой Отечественной войны и иные лица, имеющие право на льготное налогообложение в соответствии с Законом Республики Беларусь «О ветеранах».
При наличии двух и более таких объектов, налоговая льгота предоставляется в отношении одного объекта налогообложения, налоговая база по которому больше, чем налоговая база по иным таким объектам налогообложения, принадлежащим физическому лицу.
При наличии двух и более таких объектов налогообложения, налоговая база которых равна между собой, налоговая льгота предоставляется в отношении одного объекта налогообложения, приобретенного (полученного) физическим лицом ранее других.
- достигшие общеустановленного пенсионного возраста, или лица, имеющие право на пенсию по возрасту со снижением общеустановленного пенсионного возраста;
- инвалиды I и II группы;
- несовершеннолетние дети;
- лица, признанные недееспособными;
- военнослужащие срочной военной службы;
- лица, проходящие альтернативную службу;
- участники Великой Отечественной войны и иные лица, имеющие право на льготное налогообложение в соответствии с Законом Республики Беларусь «О ветеранах».
Обратите внимание!
К многодетным относятся семьи, у которых на иждивении и воспитании находится трое и более несовершеннолетних детей.
- в организации (ее структурных или обособленных подразделениях), расположенной в сельской местности и осуществляющей сельскохозяйственное производство;
- в расположенном в сельской местности и производящем сельскохозяйственную продукцию филиале или ином обособленном подразделении организации, приобретшей в порядке, установленном законодательными актами, в результате реорганизации, приобретения (безвозмездной передачи) предприятия как имущественного комплекса права и обязанности убыточных сельскохозяйственных организаций;
- в организации (ее структурном или обособленном подразделении) здравоохранения, культуры, в учреждении (его структурном или обособленном подразделении) образования и социальной защиты, расположенных в сельской местности.
Обратите внимание!
Льгота предоставляется только в отношении указанных объектов недвижимости, расположенных в сельской местности, и при условии регистрации владельцев таких объектов по месту жительства в сельской местности.
- с 1-го числа месяца, в котором у физического лица возникло право на льготу;
- по последнее число месяца, в котором право на льготу физическим лицом утрачено.
Как исчисляется налог на недвижимость
Налог на недвижимость исчисляется физическим лицам за календарный год (с учетом даты приобретения и даты отчуждения объекта налогообложения).
с 1-го числа месяца, следующего за месяцем, в котором:
- возникло право собственности на объект недвижимости;
- открыто наследство на объект недвижимости;
- приобретен (получен, возведен) объект недвижимости;
- получен в финансовую аренду (лизинг) по договору финансовой аренды (лизинга) физическим лицом (в том числе выступающим при заключении договора в качестве индивидуального предпринимателя) объект недвижимости.
по последнее число месяца, в котором:
- прекращено право собственности на объект недвижимости;
- зарегистрировано право собственности на объект недвижимости, принятый по наследству, законченный возведением или принятый в эксплуатацию;
- расторгнут договор финансовой аренды (лизинга) или в такой договор внесены изменения, исключающие условие выкупа физическим лицом объекта недвижимости;
- объект недвижимости передан собственником в хозяйственное ведение или оперативное управление, аренду, иное возмездное или безвозмездное пользование организации;
- наступила смерть физического лица, которому принадлежал объект недвижимости, или такое лицо было объявлено умершим;
- объект недвижимости прекратил свое существование в результате гибели или уничтожения такого объекта.
Годовая сумма налога на недвижимость исчисляется как произведение налоговой базы и налоговой ставки.
Налоговая база налога на недвижимость плательщикам — физическим лицам определяется на 1 января налогового периода, за который производится исчисление налога на недвижимость, исходя из стоимости принадлежащих физическим лицам объектов налогообложения.
Стоимость принадлежащих физическим лицам капитальных строений (зданий и сооружений) их частей (в том числе при исчислении после 1 января 2022 года налога на недвижимость за 2019, 2020, 2021 годы) определяется на 1 января налогового периода исходя из:
- расчетной стоимости одного квадратного метра типового капитального строения (здания, сооружения) и общей площади (для машино-мест – площади) садового домика, дачи, гаража, иного нежилого здания и сооружения, машино-места, а также указанных объектов, не завершенных строительством;
- расчетной стоимости одного квадратного метра типового капитального строения (здания, сооружения) и общей площади жилого помещения для жилого дома, жилого помещения в многоквартирном или блокированном жилом доме, а также указанных объектов, не завершенных строительством;
- расчетной стоимости одного метра типового капитального строения (здания, сооружения) и протяженности сооружения, у которого отсутствует площадь.
Размеры расчетной стоимости одного квадратного метра (одного метра) типового капитального строения (здания, сооружения) за 2019, 2020, 2021, 2022, 2023 годы можно посмотреть ДАЛЕЕ.
В отношении объектов налогообложения, по которым у налоговых органов отсутствуют данные об общей площади или общей площади жилого помещения либо протяженности, налоговая база налога на недвижимость определяется как количество таких объектов в налоговом периоде.
Физическое лицо вправе представить в налоговый орган заключение о независимой оценке рыночной стоимости капитального строения (здания, сооружения), определенной в ценах на 1 января года, за который исчисляется налог на недвижимость, составленное юридическим лицом или индивидуальным предпринимателем, осуществляющим оценочную деятельность. Рыночная стоимость капитального строения (здания, сооружения) принимается налоговым органом в качестве налоговой базы при исчислении налога на недвижимость.
Ставки налога на недвижимость
Годовая ставка налога на недвижимость для плательщиков – физических лиц установлена в размере ноль целых одна десятая (0,1) процента.
Ставки налога на недвижимость за объекты недвижимости, по которым отсутствуют данные о площади, можно посмотреть ДАЛЕЕ.
Ставки налога на недвижимость могут увеличиваться или уменьшаться решениями местных Советов депутатов (не более, чем в два раза).
Обратите внимание!
Решения местных Советов депутатов об увеличении ставок налога на недвижимость не распространяются на жилые помещения в многоквартирном или блокированном жилом доме (квартиры, комнаты).
Увеличена или уменьшена ставка налога на недвижимость в конкретной административно – территориальной единице, можно увидеть ЗДЕСЬ:
Срок уплаты налога на недвижимость
Срок уплаты налога на недвижимость – не позднее 15 ноября года, следующего за истекшим годом.
Физическим лицам налог на недвижимость исчисляется налоговым органом. Уплата налога на недвижимость физическими лицами производится за истекший календарный год на основании извещения налогового органа, вручаемого такому плательщику не позднее 1 сентября года, следующего за истекшим годом.
В случае вручения извещения о подлежащей уплате сумме налога на недвижимость по истечении срока уплаты налог на недвижимость уплачивается не позднее тридцати календарных дней со дня вручения извещения.
Для уплаты налога посредством ЕРИП необходимо знать свой учетный номер плательщика (УНП), который указан в извещении налогового органа.
Уточнить учетный номер плательщика (УНП) также можно ЗДЕСЬ.
Обратите внимание!
Особенности уплаты налога на недвижимость за 2022 год.
За 2022 год физические лица производят уплату налога на недвижимость в следующем порядке:
- не позднее 15 ноября 2022 года – авансовый платеж по налогу на недвижимость на основании извещения налогового органа, вручаемого физическому лицу не позднее 1 сентября 2022 года. Авансовый платеж уплачивается в размере 50 (пятидесяти) процентов исчисленных за 2022 год сумм налога на недвижимость;
- не позднее 15 ноября 2023 года – доплата налога на недвижимость на основании извещения налогового органа, вручаемого не позднее 1 сентября 2023 года.
Уплата налога за гаражи и машино-места, расположенные в гаражных кооперативах и кооперативах, осуществляющих эксплуатацию автомобильных стоянок, а также за садовые домики, дачи и иные капитальные строения, расположенные в садоводческих товариществах, дачных кооперативах, может производиться путем внесения сумм налога на недвижимость гаражным кооперативам и кооперативам, осуществляющим эксплуатацию автомобильных стоянок, садоводческим товариществам, дачным кооперативам, которые осуществляют прием сумм налога на недвижимость и их перечисление в бюджет.
Извещение на уплату налога на недвижимость
Извещение на уплату налога на недвижимость может быть вручено:
- лично под роспись плательщику (его представителю);
- посредством почтовой связи;
- через личный кабинет плательщика.
Обратите внимание!
В случае направления извещения по почте письмом, в том числе посредством почтовой связи, отправки через личный кабинет плательщика оно считается врученным по истечении десяти календарных дней со дня его направления.
Электронный сервис «Личный кабинет» расположен на официальном интернет-портале Министерства по налогам и сборам Республики Беларусь www.portal.nalog.gov.by. Доступ к нему осуществляется при помощи учетной записи и пароля, вручаемых налоговым органом.
Порядок подключения к электронному сервису «Личный кабинет» и его использования изложен ЗДЕСЬ.
Для получения учетной записи и пароля плательщик может обратиться в любой налоговый орган независимо от места его жительства, постановки на учет или нахождения объекта налогообложения земельным налогом и (или) налогом на недвижимость.
При посещении физическим лицом налогового органа ему необходимо иметь при себе документ, удостоверяющий личность: паспорт, вид на жительство или справку беженца. Использование иных документов, например, водительского удостоверения, пропуска, удостоверения и других документов в рассматриваемой ситуации не допускается.
Порядок подключения и использования личного кабинета регулируется постановлением Министерства по налогам и сборам Республики Беларусь от 31.01.2017 № 2 «О взаимодействии электронным способом с плательщиком налогов, сборов (пошлин)».
Порядок уплаты налога на недвижимость
1. Уплата налога на недвижимость физическим лицом на территории Республики Беларусь
Уплата налога на недвижимость может производиться физическим лицом на территории Республики Беларусь в безналичном порядке либо путем внесения суммы налога на недвижимость наличными денежными средствами в банк, налоговый орган, поселковый, сельский исполнительный и распорядительный орган либо оператору почтовой связи.
Для уплаты налога посредством ЕРИП необходимо знать свой учетный номер плательщика (УНП), который указан в извещении налогового органа.
Уточнить учетный номер плательщика (УНП) также можно ДАЛЕЕ
В случае самостоятельного заполнения платежных документов на уплату налога в них указываются следующие сведения, отраженные в извещении:
- получатель платежа;
- наименование банка (его обособленного подразделения);
- код банка;
- счет получателя;
- код платежа: 00902
Реквизиты на уплату налога на недвижимость также можно узнать в налоговом органе:
2. Уплата налога физическим лицом, находящимся за пределами Республики Беларусь.
Уплата налога на недвижимость в бюджет Республики Беларусь может быть произведена международным банковским переводом.
При уплате налога в графе «назначение платежа» указывается:
- код платежа в бюджет 00902 (Payment of tax, code 00902);
- данные получателя платежа «В пользу ________________________, УНП___________, на счет _________________».
Реквизиты для международных банковских переводов в валюте на счета Главного управления Министерства финансов Республики Беларусь:
Типовые вопросы по налогу на недвижимость
Физическим лицом по наследству от родителей получен жилой дом, расположенный на территории Российской Федерации. Является ли это лицо плательщиком налога на недвижимость в отношении данного объекта недвижимости?
Если гражданину Республики Беларусь принадлежат объекты недвижимости в Российской Федерации, то плательщиком налогов в Республике Беларусь в отношении таких объектов он признаваться не будет.
В отношении объектов недвижимости, расположенных на территории Российской Федерации, исчисление и уплата налога производится в соответствии с законодательством Российской Федерации.
Физическим лицом осуществляется строительство садового домика. Нужно ли уплачивать налог на недвижимость в отношении не завершенного строительством домика, право собственности на который в территориальной организации по государственной регистрации недвижимого имущества, прав на него и сделок с ним не зарегистрировано?
Физические лица признаются плательщиками налога на недвижимость в отношении принадлежащих им капитальных строений, в том числе в отношении объектов, не завершенных строительством (при наличии у указанных строений фундамента, стен, крыши).
Садовые домики относятся к капитальным строениям (зданиям, сооружениям).
В связи с чем физическое лицо будет признаваться плательщиком налога на недвижимость в отношении садового домика, не завершенного строительством, при условии, что у такого объекта имеются фундамент, стены, крыша. При этом отсутствие государственной регистрации права собственности на такой домик не будет являться основанием для неуплаты налога на недвижимость.
Молодая семья (супруг, супруга и ребенок возраста 3 лет) в настоящее время проживает в общежитии и осуществляет строительство двухкомнатной квартиры за счет собственных средств. Необходимо ли будет уплачивать налог на недвижимость за такую квартиру после завершения ее строительства? От чего будет зависеть размер налога на недвижимость?
Принадлежащие физическим лицам на праве собственности жилые помещения в многоквартирных или в блокированных жилых домах (квартиры, комнаты) признаются объектами налогообложения налогом на недвижимость.
Так как Налоговым кодексом Республики Беларусь не предусмотрено льгот по налогу на недвижимость для молодых семей, то в указанной ситуации физическое лицо (член молодой семьи), на которое будет зарегистрировано право собственности на квартиру, признается плательщиком налога на недвижимость с 1-го числа месяца, следующего за месяцем, в котором возникло право собственности на этот объект.
Размер налога на недвижимость определяется путем умножения стоимости квартиры на ставку налога в размере 0,1 процента.
При этом стоимость квартиры для целей исчисления налога на недвижимость определяется налоговым органом исходя из расчетной стоимости одного квадратного метра типовой квартиры, установленной Налоговым кодексом Республики Беларусь, и общей площади жилого помещения квартиры.
Нужно ли уплачивать налог на недвижимость члену многодетной семьи, которому принадлежит несколько квартир?
Нет, не нужно. От налога на недвижимость освобождаются все принадлежащие одному (нескольким) членам многодетной семьи (семьи, в которой на иждивении и воспитании находятся трое и более несовершеннолетних детей) квартиры, расположенные в многоквартирных или блокированных жилых домах.
Физическое лицо приватизировало квартиру с выплатой ее стоимости в рассрочку на 40 лет (государственная регистрация права собственности произведена). В 2022 году им оформлено право собственности еще на одну квартиру. Обязано ли физическое лицо уплачивать налог на недвижимость по квартирам за 2022 год, учитывая, что в отношении одной из квартир продолжает производится выплата стоимости приватизации?
Физические лица признаются плательщиками налога на недвижимость, в том числе в отношении квартир, принадлежащих таким лицам на праве собственности.
Учитывая тот факт, что в рассматриваемой ситуации физическим лицом оформлено право собственности на две квартиры, такое лицо обязано уплатить налог на недвижимость в отношении двух квартир.
Уплата налога на недвижимость производится на основании извещения налогового органа.
Физическому лицу – пенсионеру по возрасту принадлежит одна квартира в многоквартирном жилом доме. Также им в 2022 году произведена государственная регистрация права собственности на полученный по наследству жилой дом и земельный участок, предоставленный для обслуживания такого дома. В жилом доме, полученном по наследству, зарегистрирован трудоспособный сын пенсионера и члены семьи сына. Необходимо ли пенсионеру уплачивать земельный налог и налог на недвижимость за 2022 год в отношении принадлежащих ему объектов?
Физическое лицо, являющееся пенсионером по возрасту:
- освобождается от уплаты налога на недвижимость в отношении принадлежащей ему одной квартиры;
- освобождается от уплаты налога на недвижимость и земельного налога в отношении одного жилого дома и одного земельного участка, предоставленного для обслуживания жилого дома, независимо от наличия зарегистрированных в жилом доме трудоспособных лиц.
Физическому лицу – пенсионеру по возрасту принадлежат две квартиры в многоквартирном жилом доме. Необходимо ли пенсионеру уплачивать налог на недвижимость за 2022 год?
С 2022 года физические лица, являющиеся пенсионерами по возрасту, освобождаются от уплаты налога на недвижимость в отношении только одной принадлежащей таким лицам квартиры. В отношении второй и последующих квартир такие лица обязаны уплачивать налог на недвижимость.
От уплаты налога на недвижимость освобождается квартира, стоимость которой, определенная для целей налогообложения, больше. В случае, если стоимость квартир равна между собой, от налога на недвижимость освобождается квартира, приобретенная первой.
Уплата налога на недвижимость производится на основании извещения налогового органа.
Физическому лицу — пенсионеру по возрасту на праве собственности принадлежит офис. Предоставляется ли такому лицу льгота по налогу на недвижимость в отношении данного объекта?
Льгота по налогу на недвижимость пенсионеру не предоставляется. В соответствии с Налоговым кодексом Республики Беларусь льготы пенсионерам предоставляются в отношении конкретного перечня видов объектов недвижимости, а именно в отношении:
- одного жилого помещения в многоквартирном или в блокированном жилом доме,
- одного жилого дома с нежилыми постройками (при их наличии),
- садовых домиков и дач,
- гаражей, машино-мест.
Так как офис к перечисленным видам объектов недвижимости не относится, пенсионер по возрасту не имеет право на освобождение от уплаты налога на недвижимость в отношении такого объекта.
Физическим лицом в 2022 году приобретен жилой дом и земельный участок, на котором расположен такой дом. Где можно уточнить информацию, касающуюся учетного номера плательщика (далее – УНП) и размера налогов, подлежащих уплате за указанные объекты? Как правильно поступить в данной ситуации, чтобы не нарушить налоговое законодательство?
Исчисление налога на недвижимость и земельного налога физическим лицам производится ежегодно налоговыми органами на основании сведений о принадлежащих физическим лицам объектах недвижимости и земельных участках, предоставляемых государственными органами и организациями.
Уплата земельного налога и налога на недвижимость физическими лицами производится на основании извещения, вручаемого налоговыми органами после произведенного ими исчисления налогов. В извещении указывается сумма земельного налога и налога на недвижимость, подлежащая уплате в текущем году, а также УНП плательщика.
Если по каким-либо причинам физическим лицом не получено извещение на уплату земельного налога и налога на недвижимость, такое лицо может обратиться в налоговый орган по месту расположения объектов налогообложения за получением соответствующей информации.
Если физическое лицо не помнит УНП, его можно найти самостоятельно на сайте портала Министерства по налогам и сборам Республики Беларусь по ссылке http://www.portal.nalog.gov.by/grp/.
Для того чтобы найти УНП физического лица самостоятельно необходимо:
- зайти на сайт портала МНС (www.portal.nalog.gov.by);
- выбрать раздел «Поиск сведений из Государственного реестра плательщиков не составляющих налоговую тайну»;
- выбрать подраздел «Поиск физических лиц».
Поиск можно осуществлять:
- по личному номеру (14 знаков) из паспорта;
- по фамилии, имени, отчеству либо началу фамилии (не менее трех букв) и номеру документа, удостоверяющего личность (полностью).
Налог на недвижимость: кто, сколько и когда должен платить
До 1 декабря 2023 года владельцы недвижимости на территории России должны уплатить налог на нее. Рассказываем, что облагается этим налогом, а что нет, как он рассчитывается и можно ли его не платить.
Внимание! Это статья о налоге, который платится при владении недвижимостью. Если вас интересуют налоги после продажи объекта, вам сюда.
Налог на имущество физических лиц (именно так он называется официально) — это местный налог, размер которого каждый муниципалитет определяет самостоятельно. В городах федерального значения (Москве, Санкт-Петербурге и Севастополе) его устанавливают законы этих субъектов РФ.
Собственники недвижимости должны платить налог на имущество ежегодно не позднее 1 декабря года, следующего за истекшим налоговым периодом. То есть до 1 декабря 2023 года необходимо уплатить налог за 2022-й.
Размер платежа рассчитывается один раз в год налоговой инспекцией, которая в третьем квартале направляет собственнику уведомление, где указано, сколько и за что нужно заплатить.
Если у собственника есть личный кабинет на сайте ФНС, то налоговое уведомление автоматически придет туда. При желании в ЛК можно сделать так, чтобы уведомления отправлялись в бумажном виде по почте.
Кто должен платить налог на имущество физических лиц
Плательщиками налога на недвижимое имущество являются собственники жилых и нежилых объектов на территории России. Если речь идет о квартире или доме, то с точки зрения закона неважно, кто именно там живет (в том числе на праве аренды) или зарегистрирован. Налог платит тот, кому недвижимость принадлежит по документам.
Даже если объект не используется и пустует, налог на него все равно придется платить.
Размер налога не зависит от гражданства и возраста, если только человек не входит в льготную категорию. За несовершеннолетнего собственника государству платят его родители или опекуны. Если владелец имущества — иностранец, он тоже раз в год будет получать налоговые уведомления независимо от того, приезжал он в страну за истекший налоговый период или нет.
Также неважно, каким образом к собственнику перешло право на имущество: купил он его, взял в ипотеку, получил по наследству или в дар. Обязанность по уплате налога появляется сразу после оформления права собственности.
Объекты налогообложения, или Что считается недвижимостью
Налогом на имущество физических лиц облагается только недвижимость — объекты, связанные с землей, которые невозможно переместить, не нанеся им несоразмерного ущерба. Перечень облагаемого налогом имущества дан в статье 401 НК РФ.
В него входят:
- жилой дом (в том числе на земле для ведения личного подсобного хозяйства, огородничества, садоводства, ИЖС);
- квартира, комната;
- гараж, машино-место;
- единый недвижимый комплекс (комплекс зданий и сооружений, которые юридически и технологически нельзя разделить — завод, железная дорога и т. п.);
- объект незавершенного строительства;
- иные здания, строения, сооружения, помещения.
Общедомовая собственность многоквартирных домов (МОПы, технические этажи, придомовая территория и т. д.) налогом на имущество не облагается.
Все, что законодательство не относит к недвижимому имуществу (автомобиль, сбережения, мебель, бытовая техника, ювелирные украшения), причисляется к имуществу движимому. Налогом, которому посвящен материал, оно не облагается, но владельцы таких вещей платят другие налоги. Например, в цену товара включен НДС, а автовладельцы ежегодно уплачивают транспортный налог, который часто присылают «в комплекте» с уведомлением по налогу на имущество.
Ставка налога для физлиц
Сумму налога на имущество физических лиц вычисляют при помощи ставки. Это процент от налоговой базы — кадастровой стоимости объекта недвижимости, которую определяет Росреестр.
В 2023 году в России проводится государственная кадастровая оценка всех объектов капитального строительства. С этого года переоценка будет проходить во всех регионах раз в четыре года, а в городах федерального значения — раз в два года.
Налоговым кодексом РФ заданы три базовые ставки налогообложения, зависящие от вида объекта и его стоимости:
1. По ставке 0,1% кадастровой стоимости облагаются:
- квартиры;
- комнаты (а также доли и части);
- жилые дома;
- объекты незавершенного строительства, если их проектное назначение — жилой дом;
- гаражи и машино-места;
- хозпостройки до 50 кв. м на участках для ведения личного подсобного хозяйства, огородничества, садоводства или индивидуального жилищного строительства.
Муниципалитеты, а также города федерального значения имеют право устанавливать свои ставки для вышеперечисленных объектов, а именно: уменьшить базовую ставку 0,1% до нуля или увеличить, но не более чем в три раза. То есть в разных населенных пунктах диапазон может меняться от 0 до 0,3%.
Например, в Екатеринбурге ставка налога на квартиру, дом, гараж составляет 0,1%, а в Москве она зависит от кадастровой стоимости недвижимости: чем больше, тем выше (такую разновидность ставки называют прогрессивной).
В частности, если московская квартира стоит до 10 млн рублей, ставка будет на уровне 0,1%. При цене жилья от 10 до 20 млн рублей она составит 0,15%, от 20 до 50 млн — 0,2%. Для объектов кадастровой стоимостью до 300 млн рублей ставка установлена на уровне 0,3%.
Узнать ставки налога на имущество в своем населенном пункте можно на сайте ФНС .
2. Прочие объекты, например, хозяйственные постройки от 50 кв. м на садовых участках, облагаются по ставке 0,5%. Здесь местные власти не могут менять федеральную «таксу».
3. Владельцы имущества дороже 300 млн рублей, а также собственники коммерческой недвижимости (например, офисов и торговых площадей) платят 2% кадастровой стоимости. Эта ставка также не подлежит пересмотру.
Апартаменты при расчете налога на имущество приравниваются к нежилым помещениям. Налоговая ставка на них может колебаться от 0,5 до 2%.
Это зависит от региона, типа здания, в котором они находятся, и вида разрешенного использования постройки. При этом налоговая ставка для апартаментов всегда выше, чем для квартиры.
Как узнать кадастровую стоимость объекта
Уточнить, во сколько государство оценивает любой зарегистрированный объект недвижимости, можно в личных кабинетах на сайте налоговой или Росреестра. Кроме того, эту информацию указывают в налоговых уведомлениях.
Кадастровую стоимость при расчете налога на имущество в некоторых регионах начали применять с 2015 года, а с 2021-го это стало повсеместной практикой. Ранее в расчет брали инвентаризационную стоимость объекта.
Кадастровая стоимость ближе к рыночной и может отличаться от инвентаризационной в 3–10 раз. Поэтому, если сумма налога на одно и то же имущество за последние годы выросла, то, скорее всего, муниципалитет сменил базу при расчете.
Росреестр пересматривает кадастровую стоимость недвижимости paз в пять лет по всей России, кроме Москвы, Санкт-Петербурга и Севастополя, где переоценку проводят раз в три года.
С 2023 года Росреестр пересматривает кадастровую стоимость недвижимости раз в четыре года по всей России, кроме Москвы, Санкт-Петербурга и Севастополя, где переоценку проводят раз в два года. Ранее переоценка происходила раз в пять лет в регионах и раз в три года в городах федерального значения.

Кадастровая стоимость недвижимости: как ее узнать и оспорить
Как рассчитывается налог
Логично, что чем больше площадь объекта налогообложения, тем выше его стоимость и тем больше налог. Однако на каждый объект действует налоговый вычет. В данном случае это площадь, за которую не нужно платить.
Собственник имеет право на налоговый вычет по каждому принадлежащему ему объекту. Даже если он владеет пятью квартирами, вычет предоставят на каждую из них.
Учет этой льготы происходит автоматически и выражается в том, что при расчете налога во внимание принимается не полная площадь объекта.
Размеры вычетов:
- для квартиры и доли в частном доме — 20 кв. м;
- для комнаты и доли в квартире — 10 кв. м;
- для дома — 50 кв. м;
- за дом площадью 50 кв. м и меньше налог на имущество вообще не начислят.
При площади квартиры в 100 кв. м, налогом будет облагаться 80 «квадратов», а в загородном доме площадью 120 кв. м — только 70.
Если вы купили квартиру площадью 19,8 кв. м, то налог на имущество вам за нее начислять не будут.
Многодетным семьям (воспитывающим трех и более несовершеннолетних детей) полагается дополнительный вычет за каждого ребенка.
Его размеры:
- при владении квартирой/комнатой или ее частью — 5 кв. м;
- по жилому дому или его части — 7 кв. м.
У собственника квартиры площадью 110 кв. м трое несовершеннолетних детей. Налог на имущество для него рассчитают так:
110 кв. м (общая площадь) – 20 кв. м (обычный вычет) – 5 кв. м × 3 (льготный вычет за трех детей) = 75 кв. м
А если бы это была не квартира, а дом, то налогом он не облагался бы совсем, так как при площади менее 50 «квадратов» налоговая база уменьшается до нуля:
110 кв. м – 50 кв. м – (7 кв. м × 3) = 39 кв. м
Также при расчете налога на имущество учитывается коэффициент периода владения (КПВ) и размер доли собственности в объекте (Д).
Чтобы определить КПВ, нужно разделить период владения объектом в месяцах на 12. Если имущество приобрели до 15-го числа включительно, то этот месяц считается за полный, а если позже этого срока — месяц не считается. Если вы владеете недвижимостью больше года, коэффициент становится равным единице. При продаже объекта всё наоборот: месяц зачитывается, если сделка в нем прошла после 15-го числа.
Квартиру купили 20 марта 2021 года и продали 20 декабря того же года. Тогда март в периоде не учитывается, а декабрь считается, так как и возникновение, и прекращение права собственности произошли после 15-х чисел месяцев.
Срок владения в таком случае составит 9 месяцев, и КПВ будет равен 9/12, то есть 0,75.
Формула расчета налога на имущество выглядит так:
(Кадастровая стоимость имущества – налоговый вычет) × КПВ × Д × ставку налогообложения
Расчет налога для конкретного объекта также можно сделать на сайте ФНС .
Рассчитаем сумму налога на имущество для квартиры в Москве за 2022 год. Ее площадь — 60 кв. м, кадастровая стоимость — 17 млн рублей, и есть два собственника, которые владеют ½ доли каждый. Квартира куплена 16 месяцев назад.
Сначала применим налоговый вычет, для чего посчитаем кадастровую стоимость 1 кв. м: 17 000 000 / 60 = 283 300 рублей. Площадь после вычета: 60 – 20 = 40 кв. м. Кадастровая стоимость квартиры после вычета: 283 300 × 40 = 11 332 000 рублей.
Налогоплательщики приобрели квартиру больше года назад, поэтому КПВ равен единице, а так как каждый собственник владеет половиной объекта, то размер доли собственника (Д) равен 0,5. В Москве принята прогрессивная ставка, и для квартир стоимостью 10–20 млн рублей она составляет 0,15%.
Считаем налог на имущество: 11 332 000 × 1 × 0,5 × 0,15% = 8 499 рублей.
Кто может не платить налог на имущество
Льготы на уплату налога на имущество бывают федерального и местного уровня. Первые действуют по всей стране, вторые применяются в определенном регионе. Например, в некоторых муниципалитетах действуют льготы для несовершеннолетних из многодетных семей.
На федеральном уровне льготы предоставляются пенсионерам, инвалидам 1-й и 2-й группы, военнослужащим, героям СССР и РФ, участникам ВОВ, детям-инвалидам.
Льготники из федерального перечня от уплаты налога на имущество освобождены полностью. Местные же льготы могут покрывать как полную сумму налога, так и ее часть.
Уточнить перечень льготников в своем субъекте можно на сайте ФНС.
Получить льготы можно только на имущество, которое не используется для предпринимательской деятельности — например, на квартиру, дом, гараж. При этом цена объекта должна быть меньше 300 млн рублей. То есть если квартира сдается в аренду или дом стоит 320 млн рублей, то льготное налогообложение к ним не применяется.
Льготы распространяются только на один объект каждого вида. Собственник может самостоятельно решить, на какой именно. Если владелец выбор не сделал, налоговая автоматически применит льготу к самому дорогому объекту.
У пенсионера в собственности две квартиры: в Тамбове, с кадастровой стоимостью 800 тыс. рублей, и в Моршанске, с кадастровой стоимостью 300 тыс. рублей.
Так как первый объект дороже, по умолчанию владелец получит льготу (освобождение от уплаты) на него, а налог за моршанскую квартиру ему начислят полностью.
Еще у пенсионера в Моршанске есть частный дом и гараж. Это другие виды имущества, а значит, льгота действует и на них, так что налог платить тоже не придется.
По заявлению собственника налоговая может сменить объект льготного налогообложения. Выбрать его владельцу нужно до окончания текущего налогового периода, — например, в 2023 году — до 31 декабря 2023-го.
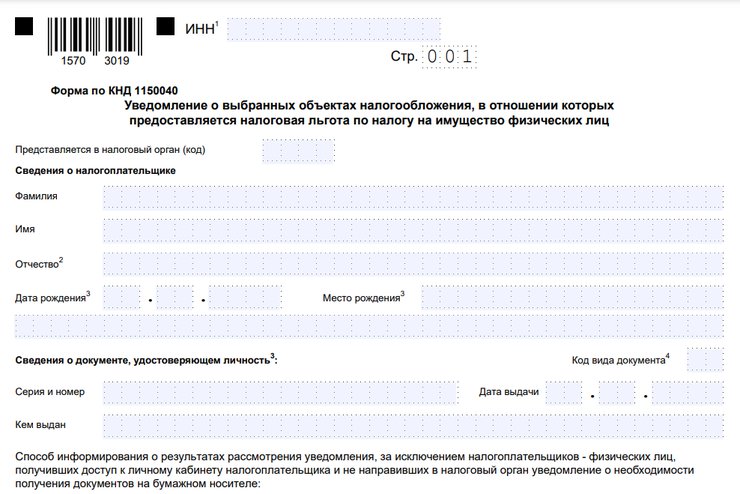
По форме такое заявление похоже на декларацию и доступно на сайте ФНС
При этом заявление на саму льготу, а не на выбор льготного объекта, налогоплательщик может подать когда угодно. Если к тому моменту налог уже посчитают без льгот, то, получив заявление, ФНС произведет перерасчет на будущие налоги.
Как оплатить налог на недвижимость
Удобнее всего уплатить налог прямо из личного кабинета на сайте ФНС или на портале госуслуг. Также это можно сделать по номеру уведомления на сайте налоговой или обратившись в банк с распечатанной квитанцией.
Что делать, если в налоговом уведомлении есть ошибка
Порядок действий в таком случае зависит от того, какая именно ошибка допущена. Например, если неправильно указана площадь квартиры, но прочие данные (кадастровый номер, адрес, ФИО владельца) верны, нужно направить обращение в налоговую, приложив выписку из ЕГРН или свидетельство о регистрации права, где указана правильная площадь.
Если же собственник не согласен с кадастровой стоимостью объекта или с определением вида недвижимости, то сначала надо обратиться с заявлением в Росреестр и потребовать пересчитать эту сумму.
типичная ошибка
Машино-места в уведомлениях нередко обозначают как «иные строения». После этого налоговая ставка для них повышается с 0,1 до 0,5%.
После завершения разбирательств с Росреестром (иногда для этого приходится обращаться в суд), подтверждающие документы следует предоставить в ФНС для перерасчета налога.

Ошибки в налогах, или Как не платить лишнего за недвижимость

А если недвижимость за рубежом?
Налог на имущество взимается по месту нахождения объекта, то есть платить за недвижимость надо в той стране, где она расположена. При этом не важно, является собственник налоговым резидентом РФ или нет.
Гражданин России не обязан уведомлять ФНС о покупке недвижимости за границей, если только он не является государственным или муниципальным служащим.
Но для оплаты налога за рубежом владельцу потребуется открыть счет в местном банке. А вот о наличии таких счетов граждане нашей страны обязаны сообщить в налоговую не позднее, чем через месяц после их открытия.
Если налоговый резидент России имеет доход с зарубежной недвижимости, — например, сдает ее в аренду или получил прибыль от ее продажи, то у него возникает обязанность уплатить в российский бюджет подоходный налог. Для этого собственник заполняет и подает в ФНС декларацию по форме 3-НДФЛ в срок до 30 апреля года, следующего за истекшим налоговым периодом.
Между государствами может быть заключено соглашение об избежании двойного налогообложения. В этом случае налог, уплаченный в другой стране, можно зачесть в России. Например, в Испании налоговая ставка для нерезидентов Евросоюза — 24%. До 2023 года, заплатив там налог с продажи квартиры, в России бывший владелец не должен был ничего платить.
Но теперь в отношении ряда стран ситуация изменилась: в марте 2023 года Минфин и МИД России обратились к президенту с предложением приостановить действие соглашений об избежании двойного налогообложения с недружественными государствами. Соответствующий указ вступил в силу в августе 2023-го. Теперь налоговая нагрузка у части владельцев зарубежной недвижимости может вырасти.
Однако подобные соглашения еще примерно с 40 государствами по-прежнему действуют. Налоговый зачет могут произвести, например, владельцы объектов в Турции или ОАЭ. Для этого им нужно подать декларацию 3-НДФЛ в российскую налоговую и приложить к ней документы, подтверждающие сумму полученного дохода и сумму уплаченного за границей налога.