Судебный вердикт: можно ли выдавать деньги под отчет лицам, не являющимся работниками организации

Арбитражный суд Центрального округа от 10.04.2023 № А35-10737/2021 разъяснил, вправе ли организации выдавать денежные средства под отчет третьим лицам, с которыми не было заключено ни трудового, ни гражданско-правового договора.
Предмет спора: генеральный директор организации снимал с банковского счета денежные средства и предавал их третьим лицам (брату и супруге). На полученные деньги третьи лица приобретали товары, необходимые для осуществления организацией хозяйственной деятельности. По результатам проведенной проверки налоговая инспекция посчитала снятые деньги доходом гендиректора и доначислила организации страховые взносы. Не согласившись с решением инспекции, организация обратилась с иском в суд, потребовав отменить доначисление взносов.
За что спорили: 108 000 рублей.
Кто выиграл: налоговая инспекция.
Обосновывая в суде заявленные исковые требования, представитель организации отмечал, что генеральный директор не расходовал снятые деньги на личные цели. Вся снятая с расчетного счета организации сумма в размере 660 000 рублей была выдана родственникам директора под отчет для приобретения материальных ценностей для нужд организации. Деньги были израсходованы на приобретение стройматериалов, инструментов и оборудования, необходимых для выполнения организацией подрядных работ. Отсутствие заключенных трудовых или гражданско-правовых договоров с третьими лицами, которые расходовали спорные денежные средства на нужды организации, не свидетельствует о том, что данные деньги не являются подотчетными и относятся к доходу генерального директора. Следовательно, по мнению организации, у налоговиков не имелось оснований для доначисления страховых взносов.
Рассмотрев материалы дела, суд кассационной инстанции признал доводы организации несостоятельными и встал на сторону налоговой инспекции. Судьи разъяснили, что объектом обложения страховыми взносами признаются выплаты и иные вознаграждения, начисляемые в пользу физических лиц в рамках трудовых отношений и гражданско-правовых договоров, предметом которых являются выполнение работ, оказание услуг (п. 1 ст. 420 НК РФ).
В свою очередь подотчетные денежные средства действительно не являются доходом получившего их работника, но только при соблюдении двух обязательных условий.
Во-первых, подотчетные деньги должны быть израсходованы на нужды организации, а приобретенные за их счет товары должны быть приняты ею на учет. Во-вторых, лица, расходующие подотчетные деньги, должны являться сотрудниками организации. Подотчетными лицами могут быть любые работники организации, с которыми заключен трудовой договор, либо исполнители по гражданско-правовому договору. Обязательное требование о выдаче денег под отчет только работникам организации направлено на обеспечение возможности их возврата.
Выданные под отчет денежные средства, по которым работником не представлен авансовый отчет, признаются задолженностью работника перед организацией. Данные суммы могут быть удержаны из заработной платы работника (ст. 137 ТК РФ).
Суд установил, что директор организации неоднократно снимал с ее расчетного счета денежные средства с назначением платежа «Выдача наличных денег на хозяйственные расходы». Указанные средства передавались третьим лицам, являющимся родственниками директора. Родственники директора на безвозмездной основе оказывали ему помощь в осуществлении производственно-хозяйственной деятельности организации, но ее работниками не являлись.
В связи с этим суд пришел к выводу, что спорные денежные средства, снятые с расчетного счета организации, являются доходом генерального директора, облагаемым страховыми взносами на общих основаниях. Доначисление организации страховых взносов было признано законным и обоснованным.
Можно ли выдать деньги под отчет не работнику компании
19.05.2023 распечатать Порядок выдачи денежных средств под отчет определяет руководитель компании. Деньги можно выдавать только работнику по распоряжению руководителя компании наличными либо переводом на карту.
Общие правила выдачи денег подотчет сохраняются неизменными уже много лет. Последние нововведения были приняты в 2020 году, когда вышла новая редакция указаний Банка России от 05.10.2020 № 5587-У. Изменения касались сроков отчетности: их устанавливает сама компания. Что касается того, кому можно выдавать деньги под отчет, в этом плане ничего не изменилось. Ответ: деньги под отчет можно выдать только работникам компании, с которыми заключен трудовой либо гражданско-правовой договор. Если деньги выданы лицу, которое не состоит с организацией в трудовых или гражданско-правовых отношениях, подотчетными их считать нельзя. Более того, при выдаче денег не работнику компании, нужно иметь обоснование и документы, иначе, их потом нельзя учесть в расходах. Это доход, с которого должен быть удержан НДФЛ.
Основные правила выдачи денег под отчет
- Под отчет можно выдать любую сумму.
- Под отчет можно выдать деньги только работникам компании.
- Подотчетные суммы можно выдать наличными или перевести на банковскую карту работника.
- Чтобы выдать деньги под отчет, достаточно распоряжения, подписанного директором организации. Работнику писать заявление или служебную записку не обязательно. Но, должен быть приказ о выдаче денег под отчет, с которым работник знакомится под роспись.
- Если работник не отчитается по деньгам, полученным под отчет, это будет считаться его доходом. С этой суммы нужно уплатить НДФЛ и страховые взносы.
Примечание. Заявление сейчас не является обязательным документом при выдаче денег под отчет, но бухгалтеры, предпочитают иметь этот документ. Шаблон заявления на выдачу денег под отчет.
Перечень документов, которые оформляют при выдаче денег под отчет
- Приказ или распоряжение руководителя компании о выдаче работнику денег на закупку товаров, работ, услуг для компании. Может быть оформлено Заявление работника на выдачу определенной суммы для закупки ценностей в пользу компании либо служебная записка.
- Авансовый отчет по форме № АО-1. Скачать форму
- Документы, подтверждающие покупки в пользу компании (чеки, БСО, счета-фактуры).
- Документы бухгалтерии о принятии товаров, услуг, работ (акты, накладные и т.п.).
Читайте в бераторе «Практическая энциклопедия бухгалтера»
Кому можно выдавать деньги под отчет?
Выдавать деньги под отчет можно только работникам организации либо физическим лицам, с которыми у организации заключен гражданско-правовой договор. Постановление Арбитражного суда Центрального округа от 10 апреля 2023 года № Ф10-1006/2023 по делу № А35-10737/2021.
Судьи отметили, что требования законодательства носят императивный характер и связаны с обеспечением возможности возврата выданных средств, в том числе посредством привлечения к ответственности в соответствии с законодательством о банкротстве, трудовым, гражданским или корпоративным законодательствами.
Подотчетные лица – это работники вашей организации (в том числе совместители и работники на ГПД), которым выданы из кассы наличные деньги с условием представления отчета об их использовании.
Если же средства выданы третьим лицам, то такие средства не являются подотчетными. Они признаются доходом получателя средств, поэтому нужно заплатить НДФЛ.
Читайте подробно тут:
Деньги под отчет: пять главных правил и образцы заявления и приказа
Правила выдачи денег подотчет последний раз менялись 19.08.2017. Тогда же претерпели изменения некоторые кассовые операции. А последующие нововведения в проведении учета и налогообложения затронули порядок расчетов с подотчетниками.
Как посчитать зарплату по всем нюансам и правилам 2023 года? Рассказываем на обновленном курсе профессиональной переподготовки «Бухгалтер по зарплате» .
Мы научим правильно рассчитывать надбавки, пособия, компенсации, отпускные и командировочные, а также предотвращать налоговые, юридические риски и избегать претензий трудовой инспекции. Вы получите диплом ФИС ФРДО на 256 акад.часов, который подтвердит ваши знания и повысит вашу ценность как специалиста.
Кто вправе получать деньги
Подотчетные суммы — это деньги, которые выдаются сотрудникам для исполнения поручений компании. Относительно недавно установлены новые правила подотчета — с 19 августа 2017 года, с принятием новой редакции указания Банка России № 3210-У. Работодатель, по ч. 1 ст. 19 ФЗ от 06.12.2011 № 402-ФЗ «О бухгалтерском учете», обязан организовать и вести внутренний контроль совершаемых фактов хозяйственной деятельности. Порядок контроля за выдачей денег подотчетным лицам определяет руководитель компании. Он издает приказ со списком лиц, обладающих правом на получение денежных средств из кассы организации. Подотчетными являются лица, которым организация или ИП выдает деньги для выполнения поручений и которые обязаны предоставить отчет об их использовании. Ими выступают любые работники предприятия.
Как получить деньги
- Ф.И.О. лица;
- регистрационный номер документа;
- сумма наличных денег;
- срок, на который выдаются наличные деньги; назначение (не обязательно);
- подпись директора и дата.
Проводить расчеты с подотчетными лицами допускается по новому образцу заявлений:
Заявление от работника
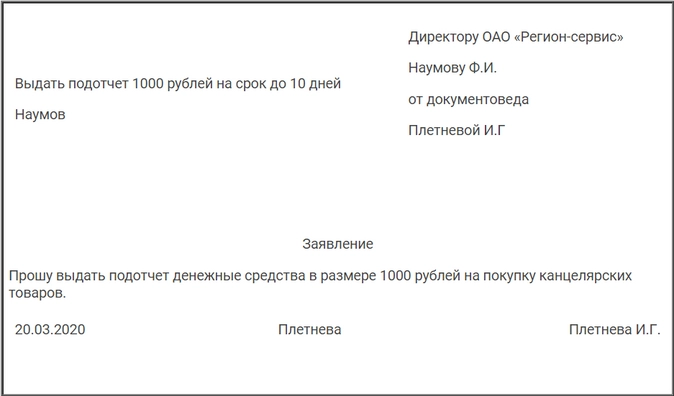
Приказ о подотчетных лицах

Какую сумму выдавать подотчет
В России расчеты в рублях, которые осуществляются в рамках одного договора, не должны превышать 100 000 рублей. Указание на это имеется в п. 5 и 6 указаний ЦБ РФ от 07.10.2013 № 3073-У.
Считается, что это ограничение превышать нельзя. Но есть и нюансы. Этот лимит на расходы установлен только для расчетов с другими организациями и ИП (см. п. 6 указаний ЦБ РФ № 3073-У). А на расчеты с физлицами, которыми выступают сотрудники предприятия, он не распространяется. Сюда входит заработная плата, социальные выплаты, личные нужды руководителя организации и выдача денежных средств подотчет. Учитывая это, выдача большей суммы не является нарушением кассовой дисциплины.
Необходим ли отчет за полученную сумму
Как указано в п. 6.3 указаний ЦБ РФ от 11.03.2014 № 3210-У, до 19.08.2017 запрещалось выдавать деньги, если сотрудник не предоставил отчет о ранее полученных суммах. Здесь ЦБ внес изменения в подотчет. Теперь деньги допускается выдавать, даже если работник не погасил задолженность по ранее выданным денежным средствам.
Но это не значит, что оформлять авансовые отчеты по израсходованным суммам сотрудникам больше не нужно. Отчетные документы о потраченных деньгах работник в обязательном порядке передает в бухгалтерию.
Сроки отчета
Как указано в п. 6.3 указаний ЦБ РФ от 11.03.2014 № 3210-У, работник обязан предоставить отчет по полученным суммам не позднее трех рабочих дней после истечения срока, на который эти суммы были выданы. Но новые требования к оформлению подотчетных сумм не устанавливают конкретный срок, в течение которого сотруднику надо подать отчет о потраченных деньгах. Он указывается в приказе работодателя.
Если срок возврата не установлен, сотрудник сдает отчет в тот же день, в который их получил. Указание на это имеется в письме ФНС от 24.01.2005 № 04-1-02/704.
А вот для командировочных расходов существуют особые условия авансового отчета. По п. 26 положения, утвержденного постановлением правительства РФ от 13.10.2008 № 749, сотрудник обязан отчитаться по ним в течение 3 рабочих дней со дня возвращения.
Что учесть в 2020 году
Принимая отчет, учитывайте изменения в оформлении кассовых чеков и БСО. С 01.07.2019 в состав кассового чека или БСО, выдаваемого вместо него, включаются сведения о наименовании покупателя (организации или ИП) и его ИНН.
Оформляя документы по новым образцам для подотчета с 19 августа 2017 года, помните:
1. Если подотчетнику для приобретения товаров и услуг в интересах организации выдана доверенность и он предъявил ее продавцу, то продавец обязан отразить эти данные в выданном кассовом чеке.
2. Если продавец не в состоянии достоверно установить, что физическое лицо действует в интересах определенной организации, то выполнять это требование к оформлению чека он не обязан. В этом случае покупателем для продавца является само физлицо. И кассовый чек оформляется в обычном порядке.
Изменяем положение о ведении кассовых операций
Поскольку внесены коррективы в порядок выдачи денег, изменения по подотчетным суммам в 2020 году коснулись и документации. Предприятиям следует обновить положение о работе с подотчетными суммами.
Сотрудники вправе получать подотчетные средства наличными в кассе предприятия. Также допускается выдача компанией денег на банковскую карту, в том числе на зарплатную карту работника (см. указание № 3073-У, письмо Минфина России от 25.07.2014 № 03-11-11/42288). Чтобы это стало возможным, порядок расчета с подотчетными работниками следует зафиксировать в учетной политике компании.
Через кассу деньги выдаются в соответствии со следующими требованиями:
1. При оформлении кассовых документов бухгалтер обязан руководствоваться положениями указаний № 3210-У.
2. Деньги подотчетному лицу выдаются на основании приказа (или иного распорядительного документа) или по его письменному заявлению. Как указано в письме ЦБ РФ от 06.09.2017 № 29-1-1-ОЭ/2064, приказ подписывает директор, в нем указываются дата и регистрационный номер.
3. Срок, на который выданы подотчетные средства, устанавливается в распорядительном документе на их выдачу. Срок отчета (абз. 2 п. 6.3 указаний № 3210-У) составляет 3 дня. В течение этого времени подотчетник обязан отчитаться или вернуть деньги организации.
4. Выдача денег в подотчет из кассы оформляется расходным ордером. Возврат остатков подотчетных сумм — приходными ордерами. Деньги в подотчет вправе выдаваться и путем их перечисления на банковскую карту заявителя (письмо Минфина от 25.08.2014 № 03-11-11/42288). Вернуть деньги подотчетнику разрешается путем перечисления средств на расчетный счет предприятия. Возможность безналичных подотчетных расчетов закрепляется в учетной политике.
5. Лимит сумм, которые выдаются в подотчет, не установлен. Предприятие вправе выдать подотчетному лицу деньги в любой сумме. Лимит расчетов (100 000 руб. по одному договору) необходимо учитывать только при расчете между предприятиями. В этом отношении изменения для подотчетных лиц не произошли.
6. Выдача денег в подотчет лицу, у которого имеется задолженность по подотчетным суммам, с 19.08.2017 не является нарушением закона.
7. Организации и ИП вправе выдавать деньги в подотчет не только тем работникам, которые трудятся на основе постоянного трудового договора, но и тем, кто состоит с предприятием в гражданско-правовых отношениях (письмо ЦБ РФ от 02.10.2014 № 29-1-1-6/7859).
8. Выдача из кассы в подотчет оформляется проводкой Дт 71 Кт 50. При переводе денежных средств на карту — проводка Дт 71 Кт 51.
Главные правила
Подведем итог сказанного:
1. Под отчет выдается любая сумма.
2. С 19.08.2017 работнику, чтобы получить деньги подотчет, достаточно распоряжения руководителя компании. Заявление писать не обязательно.
3. Ранее до сдачи отчета за прошлую сумму работник не мог получить подотчетные, теперь ответ на вопрос: можно ли выдавать деньги в подотчет, если сотрудник не отчитался за предыдущий, — да, можно.
4. Подотчетные суммы разрешается переводить на банковские карты.
5. С 19.08.2017 обновлены локальные акты о расчетах с подотчетными лицами.
Ответственность
Организациям и ИП важно соблюдать порядок ведения кассовых операций. За нарушение этого порядка грозит штраф (ч. 1 ст. 15.1 КоАП РФ):
- для организации — от 40 000 руб. до 50 000 руб.;
- для ее должностных лиц и ИП — от 4000 руб. до 5000 руб.
- выдача денег под отчет
- подотчет
- расчеты с подотчетными лицами