НДС и налог на прибыль: январские изменения
Законом № 1914 предусмотрены существенные изменения в Налоговый кодекс Украины (далее – НКУ), в частности, в обложении НДС, налогом на прибыль. Рассмотрим далее отдельные из них.
НДС
Регистрация плательщиком НДС: для определения суммы, необходимой для обязательной регистрации плательщиком НДС (1 млн. грн), также учитывают операции по поставке товаров/услуг с использованием локальной или глобальной компьютерной сети (через установку специального приложения или приложения на смартфонах, планшетах или других цифровых устройствах и т. п.) – п. 181.1 НКУ;
НДС не начисляется: на внутренние поставки и импорт инвестиционного золота; поставки услуг агентов, действующих от имени и по поручению другого лица в случаях, когда они участвуют в поставке инвестиционного золота своему принципиалу/доверителю; снабжение услуг, связанных с производством инвестиционного золота и/или услуг по превращению золота в инвестиционное золото (п. 197.26 НКУ).
Обратите внимание, что инвестиционным золотом считаются:
слитки или пластины массой, принятой на рынках золота 995-й или высшей пробы, независимо от того, представлено ли оно в ценных бумагах;
золотые монеты 900-й или выше пробы, отчеканенные после 1800 года, которые являются или были законным платежным средством в стране происхождения и продаются по цене, не превышающей рыночную стоимость золота, содержащуюся в монетах, более чем на 80%. За рыночную стоимость берут стоимость золота по учетной цене банковских металлов (ее НБУ обнародует на своем сайте).
Регистрация РК к НН: расчет корректировки не может быть зарегистрирован в ЕРНН позднее 1095 календарных дней с даты выписки налоговой накладной, в которую составлен такой расчет (п. 192.1 НКУ);
Право на налоговый кредит: период, в течение которого покупатель – плательщик НДС может включить на основании зарегистрированных налоговых накладных НДС в состав налогового кредита уменьшен с 1095 дней до 365 дней (п. 198.6 НКУ).
Следовательно, с 1 января 2022 года плательщики НДС, не включившие НДС в налоговый кредит текущего отчетного периода, имеют право сделать это в течение 365 дней с даты составления налоговой накладной/расчета корректировки (далее – НН/РК) .
Право на налоговый кредит по НН/РК, которые с опозданием было зарегистрировано в ЕРНН, возникает в периоде их регистрации и сохраняется в течение 365 дней с даты составления НН/РК.
Плательщики НДС, применяющие кассовый метод, также ориентируются на 365 дней. В то же время если в течение этого периода они не признали налоговый кредит из-за неуплаты поставщику средств или предоставления других видов компенсации стоимости товаров (услуг), увеличить налоговый кредит удастся в периоде списания средств/предоставления компенсации, но не позднее чем через 60 календарных дней с даты такой оплаты
«Табачный» НДС: внесенные изменения в ст. 189, 190 и 197 НКУ влияют на определение налогооблагаемой базы при поставке табачных изделий, табака и промышленных заменителей табака, жидкостей, используемых в электронных сигаретах. Если для этих товаров установлены максимальные розничные цены, при их поставке в Украину, а также при их импорте в Украину налогооблагаемую базу определяют на уровне максимальной розничной цены без НДС.
Освобождены от НДС поставки табачных изделий, табака и промышленных заменителей табака, жидкостей, используемых в электронных сигаретах, для которых установлены максимальные розничные цены.
Обратите внимание: НДС по ставке 20% начисляется при первой поставке таких товаров их производителями; ввозе таких товаров на таможенную территорию Украины и их первых поставках импортером на таможенной территории Украины. На всех последующих этапах их поставок применяют освобождение от НДС.
База налогообложения по НДС: из-за корректировки п. 188.1 НКУ вместо акцизного налога на реализацию субъектами розничной торговли подакцизных товаров базой налогообложения не является акцизный налог, который начисляется в соответствии с пп.пп. 213.1.9, 213.1.14 НКУ.
Изменения в пп. 196.1.4 НКУ: из перечня операций, не являющихся объектом налогообложения исключили обращение банковских металлов. В то же время законодатели предусмотрели льготу по НДС по операциям, связанным с инвестиционным золотом (см. выше).
Налог на прибыль
Отрицательное значение объекта налогообложения: крупные налогоплательщики имеют право уменьшать объект налогообложения не более чем на 50% накопленных налоговых убытков прошлых налоговых (отчетных) лет. Такой порядок действует, начиная с первого налогового (отчетного) периода 2022 года.
Этим налогоплательщикам финрезультат до налогообложения налогового (отчетного) периода (прибыль, убыток или нулевое значение) можно уменьшить не более чем на 50% непогашенной суммы отрицательного значения объекта обложения прошлых налоговых (отчетных) лет.
Сумма отрицательного значения объекта налогообложения прошлых налоговых (отчетных) лет, которая не была погашена положительным значением объекта налогообложения налогового (отчетного) года, уменьшает финрезультат до налогообложения будущих налоговых (отчетных) периодов в размере не более 50% такой непогашенной суммы для ее полного погашения.
В случае когда непогашенная сумма отрицательного значения объекта налогообложения прошлых лет – не более 10% положительного значения объекта налогообложения налогового (отчетного) периода, исчисленного согласно пп. 134.1.1 НКУ без учета непогашенного отрицательного значения объекта налогообложения прошлых налоговых (отчетных) лет такая сумма отрицательного значения уменьшает финансовый результат до налогообложения этого налогового (отчетного) периода в полном объеме.
При этом погашенными считаются суммы отрицательного значения объекта налогообложения прошлых лет, если одновременно эти суммы были включены в расчет объекта налогообложения будущих налоговых (отчетных) периодов и за их счет было уменьшено положительное значение объекта налогообложения.
Из-за изменений в пп. 139.2.2 НКУ государственные унитарные предприятия и хозяйственные общества, в уставном капитале которых более 50% акций (долей) принадлежит государству, запрещено уменьшать финрезультат до налогообложения на разнице, предусмотренные пп. 139.2.2 НКУ. При условии, что методы исчисления резерва сомнительных долгов (резерва ожидаемых кредитных убытков) и способ определения коэффициента сомнительности не согласованы с собственником (собственниками) или уполномоченным им органом (должностным лицом) в соответствии с законодательством.
Изменениями в пп. 140.5.7 НКУ установлено: не применяют его требования плательщики, которые начисляют роялти в пользу правообладателей в качестве вознаграждения за использование объектов авторского права и (или) смежных прав или в качестве отчисления в пользу правообладателей на основании договоров, заключенных таким плательщиком с организациями коллективного управления в соответствии с Законом Украины «Об эффективном управлении имущественными правами правообладателей в сфере авторского права и (или) смежных прав» от 15.05.18 г. № 2415-VIII.
Изменения в абз. 1 пп. 140.5.10 НКУ приводят к необходимости увеличивать финрезультат на сумму перечисленной безвозвратной финансовой помощи (бесплатно предоставленных товаров, работ, услуг) при перечислении денег/передачи товаров (работ, услуг) плательщикам, которые являются связанными лицами, при условии, что:
• получателем финансовой помощи (бесплатно полученных товаров, работ, услуг) задекларировано отрицательное значение объекта налогообложения за налоговый (отчетный) год, предшествующий году, в котором получены такая безвозвратная денежная помощь или бесплатные товары, работы, услуги;
• предоставителем такая помощь учтена в составе расходов при определении финрезультата до налогообложения.
Налог на прибыль в б/у и н/у? ПОМОГИТЕ
Помогите пожалуйста. Предприятие находится на общей системе, без НДС! Вот пришёл тот долгожданный момент, как заполнение декларации и определения суммы налога. Теперь самый главный вопрос!! Когда я заполняю декларацию разница между доходами и расходами не составляет определённую суму, а в бухгалтерском она ниже так как в бух учёте я отнесла затраты по налогу на прибыль, а в налоговом получается я не отношу их на затраты, так как это получится замкнутый круг? Опишите пожалуйста процесс по налогу на прибыль. Извиняюсь за такие вопросы, но я просто новичок и не всё знаю. Буду всем откликнувшимся очень благодарна)))
анита7 Оракул
Повідомлень: 254 З нами з: 20 січня 2015, 12:03 Дякував (ла): 211 разів Подякували: 108 разів
Повідомлення анита7 » 20 січня 2015, 12:21
вчера задумалась на ту же тему)В декларации у вас получается грязная прибыль т.е без налога на прибыль ,а если вычесть этот самый налог т о у вас останется чистая прибыль которая то и соответствует бух данным) надеюсь написала нормально я новичек)
novichok Светоч Мысли
Повідомлень: 1860 З нами з: 22 серпня 2012, 07:44 Дякував (ла): 81 раз Подякували: 889 разів
Повідомлення novichok » 20 січня 2015, 12:31
анита7 писав: вчера задумалась на ту же тему)В декларации у вас получается грязная прибыль т.е без налога на прибыль ,а если вычесть этот самый налог т о у вас останется чистая прибыль которая то и соответствует бух данным) надеюсь написала нормально я новичек)
И таки да, Вы правильно думаете, если Вы уже начислили налог на прибыль, то в балансе он отразиться. А декларация на прибыль- это самостоятельное «государство».
Оляwhite Мастер
Повідомлень: 56 З нами з: 17 жовтня 2014, 13:10 Дякував (ла): 28 разів Подякували: 4 рази
Повідомлення Оляwhite » 20 січня 2015, 12:35
Как я поняла, налог на прибыль в расходы не относится в декларации? Типа заплатили государству просто так((((
Irina777 Светоч Мысли
Повідомлень: 1366 З нами з: 08 квітня 2013, 03:25 Дякував (ла): 1776 разів Подякували: 1081 раз
Повідомлення Irina777 » 20 січня 2015, 13:20
Оляwhite писав: Как я поняла, налог на прибыль в расходы не относится в декларации? Типа заплатили государству просто так((((
Да, налог на прибыль не включается в расходы предприятия в налоговом учете и в Декл. по прибыли в расходах не отражается. В бух. учете отражаете Д-т 98 К-т 641 ( налог на прибыль).
Любослава Акула НКУ
Повідомлень: 6691 З нами з: 16 лютого 2011, 01:48 Дякував (ла): 11444 рази Подякували: 8955 разів
Повідомлення Любослава » 20 січня 2015, 13:24
Оляwhite писав: Как я поняла, налог на прибыль в расходы не относится в декларации? Типа заплатили государству просто так((((
Нет, на расходы не относится.
Он будет показан к уплате в стр.16
«Податок на прибуток, нарахований за результатами останнього календарного кварталу»
vale_riya Мудрец
Повідомлень: 107 З нами з: 28 листопада 2014, 13:05 Дякував (ла): 35 разів Подякували: 8 разів
Повідомлення vale_riya » 20 січня 2015, 16:35
Подскажите, по какой ставке расчитывался налог на прибыль в 2014 году?Вычитала что в 1 квартале-19%, а с 01.04.14-18%. Нужно для отчета по налоговым льготам.Как верно?
maryx Высший разум
Повідомлень: 820 З нами з: 21 вересня 2011, 01:28 Дякував (ла): 261 раз Подякували: 21 раз
Повідомлення maryx » 26 січня 2015, 08:44
а какие налоги входят в строку 06.4.15 в додатке к деке ІВ?
Ин Акула НКУ
Повідомлень: 5224 З нами з: 10 жовтня 2011, 04:48 Дякував (ла): 5116 разів Подякували: 17315 разів
Повідомлення Ин » 26 січня 2015, 09:09
maryx писав: а какие налоги входят в строку 06.4.15 в додатке к деке ІВ?
Суми податків та зборів ст.9,10 ПКУ та ЄСВ, який не потрапив до витрат в інших рядках декларації, крім суми податку на прибуток, ПДФО, ПДВ, суми ввізного мита, що включається в собівартість товарів, вартість торгових патентів.
afelya Профи Повідомлень: 47 З нами з: 20 березня 2012, 04:24 Дякував (ла): 16 разів Подякували: 4 рази
Повідомлення afelya » 27 січня 2015, 12:21
подскажите, а суммы штрафов по инвалидам ведь не входят в состав расходов для расчета прибыли?
и еще : 1С формирует декларацию по прибыли по данным налогового учета, а баланс — по данным бухгалтерского? они у меня не совпадают. я совершенно запуталась
На стыке эпох: налоги и около. Ч.2
Сегодняшний вредительский механизм обложения эффекта через налоги на прибыль и добавленную стоимость вкупе с фантастическим налоговым давлением на легальную оплату труда имеет лишь один плюс, который, тем не менее, надо успеть реализовать («а напоследок я скажу»): можно грамотно и без социальных катаклизмов отобрать предприятия у неэффективных владельцев для последующей их продажи более эффективным собственникам.
Александр Кирш , Экономист
Фото: dumskaya.net
Механизм, который следовало бы законодательно установить, таков.
Уплаченный предприятием за некоторый период налог на прибыль делится на его ставку в том же периоде (при разных ставках периоды их действия берутся отдельно) — и так определяется условная прибыль (обратным счётом из налога). Например, 360 000 : 18% = 360 000 : 0,18 = 2 000 000.
Эта величина может быть гуманно увеличена на:
— официально льготируемую прибыль;
— индекс инфляции с момента последнего роста цен на предприятии (по каждому виду продукции раздельно), а также на половину разницы с легальным фондом оплаты труда, если он больше такой откорректированной условной прибыли.
Полученная в расчёте на год сумма делится на тоже гуманный нормативный коэффициент эффективности — не 0,5 и не 0,25, даже не 0,15, а на совсем уже мягкие 0,12, и так находится условная стоимость предприятия. Например, 2 400 000 : 0,12 = 20 000 000.
Эта новая условная величина умножается на 2, и предприятие выставляется на аукционную продажу, где такая удвоенная величина является минимальной стоимостью такой продажи.
По завершении торгов сумма новой стоимости передаётся теперь уже ставшему бывшим владельцу (или владельцам — пропорционально их доле в уставном капитале, абсолютная величина которого значения не имеет), при этом старый собственник (их группа) ещё и уплачивает НДС и налог на прибыль (или НДФЛ) с разницы между ценой этой продажи и рассчитанной ранее минимальной стоимостью (когда умножали на 2).
Предприятие с высокой вероятностью получает на аукционе нового эффективного собственника (может применяться и дополнительный критерий: налоговая нагрузка, получаемая от его, нового собственника, других предприятий, не менее чем в 2 раза должна быть больше налоговой нагрузки за тот же период от предмета покупки);
— страна с высокой вероятностью будет получать бОльшие налоги и сразу получает налоги с указанной выше разницы;
— старый владелец получает налоговую амнистию по всем возможным недоплатам с того же объекта, да ещё и — вместо скудных показываемых дивидендов — разовую сумму, которая (до вычета естественных налогов), как минимум, в 2 раза превышает ту стоимость его предприятия, которую оно имело при нём — судя по его же с него платежам.
Альтернатива — детальное налоговое расследование и неотвратимое уголовное наказание по его результатам, если будут найдены преступные уклонения.
Фото: Виталий Лотоцкий
То есть можно даже предоставить право выбора: или тотальная проверка, или согласие на такую продажу. А может, и не обязательно такое право предоставлять: старый хозяин и так получит слишком много (но уже не лет, а денег) по сравнению с тем, что ему полагалось бы по его же былым платежам.
Станет невозможным замораживание деятельности стратегических предприятий («чтоб стояли и не мешали») — такие поменяют хозяина в первую очередь.
А заодно — хозяевами перестанут быть выжидатели лучших времён, упомянутые злостные налоговые уклониисты в особо крупных масштабах или обычные неумёхи.
Просто, понятно, логично, справедливо, гуманно и без всяких революций, заодно — наука на будущее.
Даже можно не пенять на законы военного времени. Хотя на фоне гибели тысяч людей и обнищания сотен тысяч превращение нескольких миллиардеров в просто миллионеров будет встречено с пониманием даже отъявленными либералами.
Ни Европа, ни Америка, оперативно смекнув, что могут быть в числе новых покупателей, против такой мягкой — налоговой — переприватизации даже не пикнет, а если и пикнет, то негромко. У них-то отобрать потом никто ничего не сможет — хотя бы потому, что налоги и зарплаты рядовым работникам там платят нормально.
Что-то в этом есть…
10. Экспорт-драйв
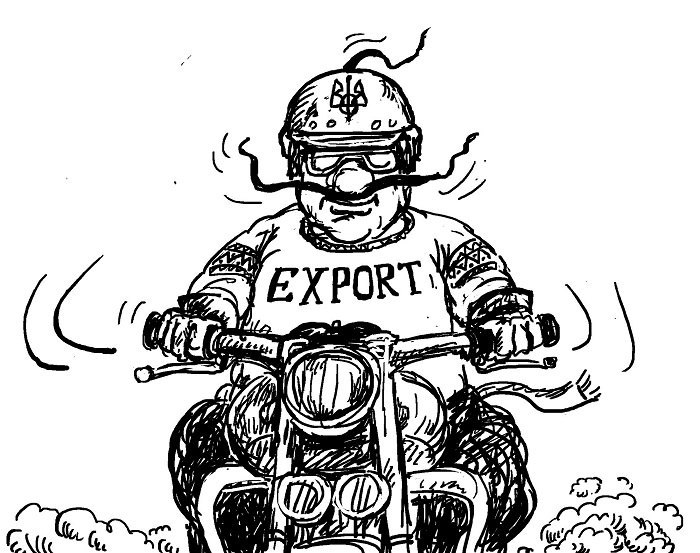
Фото: Виталий Лотоцкий
И еще о пользе прибыли как объекта обложения, пока налог на прибыль не заменили ни налогом на вывод капитала, ни налогом с оборота. Пока прибыль еще облагается, ее нулевая ставка (как по НДС!) могла бы превратить экспорт в драйв. Речь о возмещении экспортерам налога на прибыль, «спрятавшегося» в купленных для осуществления последующего экспорта материалах/товарах/работах, услугах, как это сейчас происходит с возмещением «входного» НДС.
Экспортеры ведь не просто дают украинцам работу в это сложное время, но еще и сохраняют драгоценный украинский спрос для других товаров, обеспечивая работой и их, этих других товаров, производителей. Как-то их при этом еще облагать — хоть прямо, хоть скрыто — государству себе дороже.
Заодно такой механизм позволит экспортерам снижать цены и облегчит проникновение на внешний рынок.
Поощрять экспортеров Украине «внешние силы» пока что разрешают, лишь бы импортеров не зажимала, так что компенсатор искать надо не в импорте, а как раз в высвобожденном украинском спросе, который обеспечит тех самых «других» уже их реализацией, с которой эти «другие» и будут уплачивать налоги — так что государство ничего не потеряет. Всё равно конечным потребителем — тем, что раньше покупал у потенциального экспортера, завершается одна цепочка товара и налогов — теперь она осталась и просто перешла к другому конечному продавцу с его цепочкой от поставщиков. Если же товар на экспорт — новый, который ранее и в Украине не реализовывался, то государство ничего не потеряло по нему изначально, а вот по притоку валюты в обоих случаях выиграло.
Ну а к работе/занятости мы сейчас подошли вплотную.
11. Занятость превыше всего
Отвлечемся теперь (не очень надолго) от налогов.
Остановимся на том, почему именно, по какой такой причине основной задачей и основным критерием эффективности Федеральной резервной системы в США считают увеличение количества рабочих мест в стране.
Та же задача и тот же критерий были бы уместны, кстати, в отношении любого центробанка. Просто ФРС, будучи конторой негосударственной, к этому пришла раньше многих других, как и должно быть в истинно либеральной стране.
Так вот, при чём, казалось бы, забота о занятости к функциям банка, если речь только не идёт о занятости самих банкиров?
Но именно рост числа рабочих мест в стране является первоосновой её процветания вместе с процветанием банковской системы. Ведь занятость это и уровень жизни, и конкуренция работодателей, повышающая оплату труда, то есть опять же рост уровня жизни, и создание товарной массы, обеспечивающей национальную валюту, и внутренний спрос конечного потребителя, делающий осмысленной торговлю, а следовательно — производство во всех сферах, то есть обеспечивается не просто соответствие предложения и спроса, а высокий уровень и того, и другого, плюс именно рост занятости является фактором роста экспорта и соответствующего улучшения внешнеторгового баланса.
Дорогие же национальные деньги действительно нормальным странам неинтересны, поскольку останавливают кредитование и, следовательно, как спрос, так и товарное предложение, и потому главное у нормальных — не курс валюты, а занятость.
В такой ситуации центробанк может нормально выполнять свои функции, а не быть источником ожидаемых чудес при стоящей экономике, возглавляющим сеть обменных пунктов, в которую и вырождается банковская система, когда, кроме обмена валюты, ничего не работает, покупательная способность стремится к нулю, останавливая этим и производство, и за ним кредитование, становящееся для производителя (даже будь оно возможным) тогда и ненужным. Для потребителя же оно является непосильным с точки зрения проблемности возврата, каковая, кстати, важна и для вдруг заинтересовавшегося потенциального производителя. Тогда даже стабильность нацвалюты (вследствие равенства нулевых предложения и спроса) является кладбищенской.
В современной ситуации, когда сбыт оказывается важнее и производства, и качества, поскольку важно не столько хорошо сделать, сколько успешно продать, что не всегда связано прямой корреляцией, это особенно ощутимо.
Кстати, «стабильные» экономические понятия оказываются не столь уж стабильными (дедушка Маркс переворачивается в гробу): «прибавочная стоимость» уже создается (в основном) в обособленно функционирующей сфере продажи конечному потребителю — и не ранее, после чего и с учетом чего она затем перераспределяется; производство вообще уступает место практически всюду услугам (при предоставлении которых реализация почти неотделима от «создания» услуги); древний «товар рабочая сила» давно уступил место квалификации интеллектуального труда.
Фото: Виталий Лотоцкий
12. Инфляция вместо налогов?
Ну а коль орган, ведающий денежной системой страны, озадачен реальным конечным результатом, а не липовыми цифрами, он сам определяет, каким образом реализовать свои полномочия во благо экономики, а не придуманных показателей стабильности из старых американских же учебников, по которым «чем больше денег, тем выше инфляция», потому что обратное влияние спроса на производство и товарное наполнение рынка просто тупо не учитывается (так, лишая экономику ее крови — денег, спасать общество от инфляции и растущего курса чужих валют — это всё равно, что запихивать больного в холодильник, чтоб упала температура).
Центробанк (у нас — НБУ) при верно поставленной конечной цели сам в состоянии правильно вычислить, как этой цели добиваться с учетом специфики конкретных условий:
— то ли (и это — оптимальный путь, лишь бы получилось) через поиск и привлечение инвесторов (в том числе посредством соответствующих рекомендаций государству), каковые инвесторы и будут в таком случае принимать стратегические решения,
— то ли, как сейчас, беря кредиты, которые надо будет отдавать с процентами и иногда при совсем кабальных доп. условиях,
— то ли через включение эмиссионного «экономического электричества», когда искусственно созданный платежеспособный спрос с параллельным решением социальных задач стимулирует производство, и товары — если получится. — задним числом уравновесят денежную массу, хоть и с неизбежным лагом (в данной жёсткой ситуации те, кто непосредственно получит «сброшенные с вертолета» (с) денежные средства, а это должны быть наименее обеспеченные слои населения — и с социальной точки зрения, и для скорейшего попадания денег на внутренний рынок,— от вызванной такой эмиссией инфляции пострадают меньше, чем выиграют от их получения, поскольку средства получат только они, а инфляция эта (фактически заменяющая/дополняющая налоги!) разделится на всех; остальные же пострадают в непотраченной части своих денег — ввиду быстрого их обесценивания, в том числе «опережающего». Выгодно на какое-то время станет только «жить и тратить» (как перед концом света), а не менять или копить, и что-то потеряют лишь те, у кого будет свежий лишний жирок. Только этот слой и только в части такого явно лишнего, что невозможно потратить при всём желании, понесёт определённые потери, однако и ему «жить будет плохо, но недолго» (с): даже в гораздо более грозные и неуправляемые стихийные 90-е подобный процесс в своей активной стадии длился у нас немногим более 3 лет, сейчас же нам хватило бы и около года, но всё это требует очень грамотного и честного профессионального ручного управления, ибо чрезвычайно тонко и потому рискованно),
— то ли (опять же — как сейчас) зубами искусственно держать курс национальной валюты столь же искусственной дороговизной денег за счёт их — наоборот! — искусственного дефицита, убивающего (наряду с кредитованием) вообще всю экономику и особенно экспорт, а после неизбежного разжатия пружины — уже убивая импорт с сопутствующим резким массовым обнищанием, подогреваемым паникой, что тоже весьма эффективно, если необходимо всё развалить быстро и всерьёз для последующего недорогого частного приобретения (кто-то же выиграл миллиарды, зная своевременно о запланированных — безо всяких экономических причин — «колебаниях» курса 12 → 36 → 22 за очень короткий период!).
При выборе оптимального вектора применения усилий занятость — ориентир и интегральный, и практически идеальный.
Так вот, все это касается также налогообложения (возвращаемся к нашим баранам), при повышенном давлении которого на добавленную стоимость и особенно на оплату труда занятость теряет смысл, поскольку работает на налоги с зарплаты, а платежеспособный спрос при этом падает — и вследствие прямого обложения заработанных доходов производителя, и вследствие так называемого «косвенного»обложения добавленной стоимости, которое прямо давит уже на покупателя.
13. Налог на недопотребление
Фото: Виталий Лотоцкий
Частичный возврат населению удержанного у людей подоходного (у нас — НДФЛ) может производиться исходя из стоимости безналично (то есть полностью проверяемо!) купленных товаров (и пр.) — в первую очередь, отечественных (вот уже и уволенным — из-за простоты обложения — налоговикам найдется работа проверяльщиков). Если вдруг человек сам не потребит, а перепродаст, НДФЛ восстанавливается. (Коль даже банки зачастую практикуют cashback — и он им выгоден! — то возможностей у государства — через налоговый механизм — тут гораздо больше.)
Такой механизм будет гораздо эффективнее лозунгов, призывающих к поддержанию отечественного производителя, особенно — если он будет работать в составе комплексной фискально-стимулирующей системы обеспечения платежеспособного спроса, о которой идет речь.
Заодно — жаждущий зачета/возврата покупатель не даст производителю или иному продавцу скрыть выручку!
В ситуации, когда конечный спрос недостаточен, неправильно его еще дополнительно снижать обложением конечного потребителя, так что налог на физлиц может быть в этих условиях даже (в особых случаях акцента покупателя на покупке родного) хоть бы — иногда! — и отрицательным.
Конкретные ставки могут меняться ежегодно — с учетом, в частности, фактической структуры расходов на свое и на импорт, а также доли накопления.
Если, к примеру, их соотношение таково: украинские товары/работы/услуги — 50%, импортные (оплачиваются с отдельной карточки!) — 40%, накопления — 10%, и при этом стоит задача выйти в среднем на сегодняшние 18%, то базовая ставка НДФЛ должна составлять 30%, а возврат — 20% с отечественных покупок и 5% с импортных (итого в этих двух «возвратных» случаях фактическая ставка получается соответственно 10% или 25%). Тогда в целом государству идет 50% х (30% – 20%) + 40% х (30% – 5%) + 10% х 30% = 18%.
Если в конкретном периоде куплено больше, чем заработано, и в основном — отечественных товаров, то будет отрицательный НДФЛ (и минус этот потом зачтется с будущими плюсами). Это не страшно: экономика получила больше.
Ну а в противоположной ситуации НДФЛ превращается, по сути, в налог на недопотребление украинских товаров/работ/услуг (своего рода демередж) — по ставке 30%.
Важно: при таком подходе к налоговому стимулированию уже не столь антисоциальна и пресловутая дифференциация доходов: если деньги богатых остаются в экономике страны, то они всем остальным фактически дают работу!
14. Как грамотно зациклиться
Чисто теоретически. На будущее, потому что пока — не актуально: сейчас мы решаем еще иные задачи.
Когда же общество достигает решения проблемы дорогих денег/отложенного спроса/засилья импорта и возникает проблема противоположная («советская») — дешевые деньги и недостаток товаров, вымываемых и отечественным спросом, и экспортом,— противоположными будут и пути решения через фискальный механизм.
Деньги тогда должны дорожать через рост учетной ставки, ставок процентов за кредиты и депозиты; а параллельно —
налог на недопотребление заменяется налогом на потребление, то есть налогом с продаж, причем с сопутствующим ужесточением контроля за розничным оборотом; импортная составляющая исключается из базы обложения налогом с оборота (который, кстати, остается!); снимаются экспортные льготы, а также компенсации внутренним покупателям, при этом усиление/уменьшение налогового бремени дополнительно корректируется ставкой налога с оборота, особенно высокой на «нулевом» этапе, когда налог на недопотребление не нужен уже, а налог с продаж не нужен еще.
Ведь — в отличие от постоянного обложения оборота — дополняющие его в зависимости от ситуации налоги с продаж и на недопотребление (в том числе через эмиссию!) — альтернативны, то есть не должны применяться одновременно, поскольку решают противоположные задачи в зависимости от характера нарушения товарно-денежного баланса и знака отклонения складывающегося ссудного процента от желательного, а с фискальной точки зрения — взаимозаменяемы.
Дальше — интереснее…
Александр Кирш , Экономист
Азбука «тарного» учета: НДС и налог на прибыль
С правилами отражения операций с тарой в бухгалтерском учете предприятия разобрались. Но этого, как вы понимаете, мало. Кроме тонкостей бухгалтерского учета тары, неплохо было бы знать также нюансы отражения «тарных» операций в налоговом учете. Вот о них-то сейчас и поговорим.
Налог на прибыль
Как известно, НКУ устанавливает различные правила налоговоприбыльного учета для малодоходных предприятий (с доходом не выше 20 млн грн.) и для высокодоходных предприятий (с доходом свыше 20 млн грн.), а также для примкнувших к ним малодоходников-добровольцев. Итак, давайте посмотрим, в чем же разница.
Малодоходные предприятия. Здесь все просто. Малодоходные предприятия рассчитывают налог на прибыль, основываясь исключительно на данных бухгалтерского учета. А это, в свою очередь, значит, что:
такие предприятия отдельный налоговый учет операций с тарой (в том числе инвентарной) не ведут
«Тарные» расходы повлияют на объект обложения налогом на прибыль — финансовый результат до налогообложения — в периоде отражения соответствующих расходов в бухучете, а именно в периоде:
— начисления амортизации, а также списания остаточной стоимости при выбытии — для инвентарной тары;
— списания стоимости тары в состав расходов (при передаче невозвратной тары или списании пришедшей в негодность возвратной тары) — для оборотной тары.
Соответственно, в состав бухгалтерских доходов попадут (а значит, увеличат объект обложения налогом на прибыль) такие суммы, как, например, доход от реализации невозвратной тары, которую указывают отдельно в товаросопроводительных документах и продают как запасы, доходы от оприходования ТМЦ, полученных при ликвидации и списании пришедшей в негодность тары, и т. д.
Высокодоходные предприятия. Такие налогоплательщики налог на прибыль рассчитывают исходя из бухгалтерского финрезультата, скорректированного на сумму налоговых разниц, установленных разд. ІІІ НКУ, среди которых разницы, возникающие при начислении амортизации необоротных активов. Из этого следует, что для высокодоходников правила налогового учета будут различаться в зависимости от вида тары (оборотная/необоротная) и от стоимости необоротной тары (не выше 6000 грн.* или свыше 6000 грн.).
* Стоимостный критерий для разграничения основных средств и малоценных необоротных материальных активов для целей налогового учета ( п.п. 14.1.138 НКУ).
«Краткосрочная» тара (независимо от стоимости). Как вы помните, тару со сроком службы не более одного года в бухгалтерском учете учитывают в составе запасов. Налоговые разницы по оборотным активам НКУ не устанавливает, поэтому здесь все, как и у малодоходников: «тарные» расходы отражают в бухучете в периоде передачи покупателю невозвратной тары или списания пришедшей в негодность возвратной тары и тем самым уменьшают объект обложения налогом на прибыль. Точно так же — по дате начисления в бухгалтерском учете — увеличивают объект обложения налогом на прибыль и бухгалтерские доходы от операций с тарой.
«Долгоиграющая» тара стоимостью свыше 6000 грн. Высокодоходники при расчете налога на прибыль корректируют финрезультат, в частности, на амортизационную налоговую разницу по основным средствам. Суть этой корректировки сводится к тому, что предприятие увеличивает финрезультат до налогообложения на сумму бухгалтерской амортизации и тут же уменьшает его на сумму налоговой амортизации. Получается, что в объект налогообложения высокодоходника попадает только амортизация, определенная по правилам НКУ.
Как вы помните, в бухучете тару с ожидаемым сроком полезного использования более одного года (в том числе стоимостью свыше 6000 грн.) включают в состав необоротных активов. Ту же тару стоимостью свыше 6000 грн. в налоговом учете учитывают в составе основных средств группы 14 «Инвентарная тара» ( п.п. 138.3.3 НКУ).
высокодоходным предприятиям придется вести отдельный налоговый учет дорогостоящей инвентарной тары (свыше 6000 грн.) и отдельно рассчитывать ее налоговую амортизацию
Налоговую амортизацию начисляют ежемесячно в течение установленного предприятием срока полезного использования объекта, который для данной группы основных средств должен быть не менее 6 лет.
Обратите внимание! Рассматривая бухгалтерские нюансы амортизации инвентарной тары, мы говорили, что П(С)БУ 7 «Основные средства» разрешает начислять амортизацию таких необоротных активов одним из двух методов на выбор: прямолинейным или производственным. В отличие от П(С)БУ 7, п.п. 138.3.1 НКУ не оставляет налогоплательщикам выбора. Применение производственного метода в налоговом учете под запретом, а значит, амортизировать необоротную тару здесь можно только прямолинейным методом. Отсюда вывод: наверняка из-за использования разных методов амортизации налоговые разницы возникнут у тех высокодоходников, которые в бухучете применяют производственный, а в налоговом — прямолинейный метод амортизации.
Кроме того, с налоговыми разницами вам придется столкнуться еще и при ликвидации/продаже дорогостоящей тары. Так, п. 138.1 НКУ предусматривает обязанность высокодоходников при списании объекта основных средств увеличивать бухфинрезультат на сумму бухгалтерской остаточной стоимости ликвидируемого/реализуемого объекта, а п. 138.2 НКУ предписывает уменьшать финрезультат на сумму налоговой остаточной стоимости такого объекта основных средств.
«Долгоиграющая» тара стоимостью не выше 6000 грн. Такую тару для целей налогового учета можно учитывать как малоценные необоротные материальные активы (МНМА). Из этого для высокодоходников следует довольно приятный вывод: амортизационную разницу по таким активам считать не нужно. Ведь налоговики наконец-то согласились, что для целей НКУ МНМА не относятся к основным средствам, а значит, разницы в соответствии со ст. 138 НКУ по таким активам не возникают (см. письма ГФСУ от 05.02.2016 г. № 2457/6/99-99-19-02-02-15 // «Налоги и бухгалтерский учет», 2016, № 25 и от 18.07.2016 г. № 15389/6/99-99-15-02-02-15).
Это значит, что по «малоценной», но многоразовой необоротной таре отдельный налоговый учет вести также не нужно. Расходы на ее использование в налоговом учете нужно отражать в том же порядке, в каком их учитывают малодоходные предприятия: исключительно по правилам бухучета.
И помните! При зачислении объектов тары в состав МНМА со стоимостным критерием (6000 грн.) предприятия — плательщики НДС сравнивают стоимость приобретаемой тары без НДС, а предприятия — неплательщики НДС (или предприятия — плательщики НДС, осуществляющие льготируемые операции) сопоставляют стоимость приобретаемой тары с НДС. Кроме того, для сравнения с критерием 6000 грн. необходимо брать стоимость приобретаемой тары с учетом всех сопутствующих расходов (например, расходов на ее транспортировку), входящих в первоначальную стоимость объекта.
НДС
На этапе поступления тары на предприятие каких-то существенных особенностей нет. То есть сумма «входного» НДС исходя из стоимости приобретенной тары увеличивает налоговый кредит предприятия на основании п. 198.1 НКУ (при наличии правильно оформленных и зарегистрированных в ЕРНН налоговых накладных). При этом дату отражения налогового кредита определяют по известному правилу «первого события», т. е. либо по дате оплаты тары, либо по дате ее получения.
Все НДС-особенности возникают в момент передачи тары покупателю. Дело в том, что НКУ установлена специальная норма, регулирующая порядок обложения НДС операций с возвратной (залоговой) тарой — п. 189.2 НКУ. Так, стоимость тары, которая согласно условиям договора (контракта) определена как возвратная (залоговая), в базу налогообложения не включается. Если в срок свыше 12 календарных месяцев с момента поступления возвратной тары она не возвращается отправителю, стоимость такой тары включается в базу налогообложения получателя.
Итак, давайте разбираться в особенностях применения этой нормы для разных видов тары.
Невозвратная тара. Обложение НДС невозвратной тары правилам п. 189.2 НКУ не подчиняется, поскольку в нем речь идет только о возвратной (залоговой) таре.
В НДС-учете передача невозвратной тары, право собственности на которую переходит от продавца к покупателю, считается поставкой, а значит, стоимость такой тары будет объектом для начисления НДС-обязательств
При этом такую тару облагают:
— в составе стоимости товара— если стоимость невозвратной тары отдельно в документах не выделена (например, по стеклотаре, учитываемой в составе стоимости напитков);
— самостоятельно — если стоимость невозвратной тары указана в товаросопроводительных документах отдельно от стоимости товара.
Возвратная тара без перехода права собственности. В этом случае прибегать к помощи нормы п. 189.2 НКУ также не обязательно. Дело в том, что право собственности на такую тару остается у поставщика, а значит, ее передача не соответствует определению термина «поставка товаров» из п.п. 14.1.191 НКУ. А раз так, то объекта обложения НДС здесь нет и налог не начисляется. Напомним: как правило, на условиях возврата и без перехода прав собственности передают инвентарную тару.
Возвратная тара с переходом права собственности. Если же в договоре установлено, что тара является возвратной с переходом права собственности, то при передаче такой тары в полной мере применяют положения п. 189.2 НКУ.
Обратите внимание сразу на два важных момента!
Во-первых, для неначисления НДС при передаче возвратной тары такая тара должна быть залоговой (т. е. обеспеченной залогом). Это требование прямо предусмотрено п. 189.2 НКУ, а значит, с освобождением от уплаты НДС по незалоговой таре могут быть проблемы. Именно поэтому при описании порядка бухгалтерского учета операций с тарой мы уже акцентировали ваше внимание на том, что НКУ «стимулирует» предприятия к тому, чтобы иметь дело именно с возвратной (залоговой) тарой (см. с. 17).
Во-вторых, возвратный и залоговый характер тары должен быть предусмотрен именно в договоре. Об этом не стоит забывать, несмотря на то что п. 3 Правил применения, обращения и возврата средств упаковки многоразового использования на Украине, утвержденных приказом Мингосресурсов от 16.06.92 г. № 15, введен принцип возвратности многооборотной тары «по умолчанию» (см. «Налоги и бухгалтерский учет», 2016, № 63, с. 17). Однако в части НДС-последствий такой принцип не работает, о чем прямо предупреждает п. 189.2 НКУ. А значит, условия передачи тары надо непременно указать в договоре. Если же договор как отдельный документ не составлялся, то, на наш взгляд, есть все основания применять п. 189.2 НКУ на основании других документов (например, накладная или оплаченный счет-фактура), в которых указан характер тары.
Итак, при соблюдении этих условий (тара является возвратной залоговой, о чем указано в договоре):
НДС-обязательства начисляют исключительно исходя из стоимости товара. А вот передачу тары от налогообложения освобождает п. 189.2 НКУ
Точно так же не приводит к каким-либо последствиям и обратное получение возвратной залоговой тары от покупателя, а также операции по предоставлению и обратному возврату залога (см. письмо ГНАУ от 17.03.2011 г. № 7402/7/16-1517-15).
В налоговой накладной для отражения возвратной (залоговой) тары предусмотрена отдельная строка Х в разделе А.
Обратите внимание! Согласно п. 16 Порядка заполнения НН, утвержденного приказом Минфина от 31.12.2015 г. № 1307 (далее — Порядок № 1307), данные о возвратной таре, указанные в строке Х, нужно учитывать при определении общей суммы средств, подлежащих уплате с учетом НДС (строка I раздела А налоговой накладной). То же самое предусматривает и формула расчета показателя строки I раздела А, заложенная в программе ОПЗ. В то же время налоговики в своей консультации, размещенной в подкатегории 101.17 БЗ, говорят совершенно противоположное. В ней контролеры отмечают, что показатель строки Х раздела А при определении общей суммы средств, подлежащих уплате с учетом НДС, не учитывают. Как же быть? На наш взгляд, какой бы из этих вариантов заполнения вы ни выбрали, за налоговую накладную можно не волноваться: благодаря последнему абзацу п. 201.10 НКУ она даст покупателю право на налоговый кредит.
Отдельно нужно остановиться на ситуации, когда покупатель в 12-месячный срок не возвращает поставщику тару. В таком случае нередко возникает вопрос: не нужно ли в этом случае поставщику начислить НДС-обязательства на основании второго предложения п. 189.2 НКУ?
На наш взгляд, нет. Невозврат тары в 12-месячный срок не влияет на НДС-учет поставщика. Поэтому у него на стоимость возвратной (залоговой) тары НДС-обязательства не начисляются ни при каких обстоятельствах (независимо от того, вернул ее покупатель или нет). Основания для такого заключения дает именно сама норма НКУ, которая ориентирована исключительно на покупателей. Именно они в отчетном периоде, в котором заканчивается 12 календарный месяц с момента поступления возвратной тары, должны начислять налоговые обязательства по НДС.
Списание тары и НДС. Для целей НДС-учета операций по списанию тары на первый план также выходят такие критерии, как срок ее полезного использования, а также стоимость.
«Долгосрочная» тара стоимостью свыше 6000 грн. Как вы помните, такая тара в налоговом учете относится в состав основных средств, а значит, при ее списании нужно руководствоваться правилами п. 189.9 НКУ. Напомним, согласно этой норме в случае, если основные производственные или непроизводственные средства ликвидируют по самостоятельному решению плательщика налога, такая ликвидация для целей налогообложения рассматривается как их поставка по обычным ценам, но не ниже балансовой стоимости на момент ликвидации. То есть
при ликвидации инвентарной тары по самостоятельному решению предприятия в учете обязательно нужно начислить НДС-обязательства по ставке 20 %
При этом налогоплательщик оформляет на себя налоговую накладную с типом причины 05 — «Складена у зв’язку з ліквідацією основних засобів за самостійним рішенням платника податку» и регистрирует ее в ЕРНН. При этом в строке «Індивідуальний податковий номер отримувача (покупця)» предприятие указывает условный ИНН «400000000000», а в строке «Отримувач (покупець)» — собственное наименование ( п. 12 Порядка № 1307).
Кроме того, если при покупке ликвидируемого объекта инвентарной тары суммы НДС были включены в налоговый кредит, то не исключено, что налоговики, опираясь на п. 198.5 НКУ, потребуют начислить налоговые обязательства по НДС исходя из ее балансовой стоимости на начало периода, в котором она списывается с баланса. Такое начисление они связывают с тем, что объект ОС не будет использоваться в хоздеятельности (см. категорию 101.02 БЗ).
Вместе с тем п. 189.9 НКУ предусматривает и исключения из общего правила начисления «ликвидационного» НДС. Для неначисления налоговых обязательств по НДС при списании тары, числящейся в составе основных средств, предприятию достаточно предоставить в орган ГНС: акт на списание основных средств (форма № ОЗ-3) и заключение экспертной комиссии о невозможности использования такой тары по первоначальному назначению вследствие несоответствия существующим техническим или эксплуатационным нормам или невозможности осуществления ремонта. О том, что предоставление именно таких документов в орган ГФС спасет вас от НДС-обязательств при списании объектов основных средств, говорят и налоговики (см. подкатегорию 101.06 БЗ, письма от 18.11.2015 г. № 25655/10/28-10-06-11, от 12.03.2016 г. № 5320/10/28-10-06-11).
Как вы помните из бухгалтерского учета, материальные ценности, полученные при ликвидации объектов необоротной тары, приходуют на баланс по оценке их возможного использования (или по чистой стоимости реализации). Причем налоговые обязательства по НДС исходя из стоимости оприходованных материалов не начисляют ( п. 189.10 НКУ). А вот уже при их дальнейшей реализации, конечно же, придется по общему правилу начислить налог по ставке 20 %.
«Долгосрочная» тара стоимостью не выше 6000 грн. Здесь нужно заметить, что требование о начислении ликвидационных НДС-обязательств, установленное п. 189.9 НКУ, «работает» только в отношении основных средств. Стало быть, на малоценную тару, которая для целей налогообложения не является основными средствами, оно не распространяется. Поэтому начислять НДС при ее ликвидации не нужно.
Но все же мы рекомендуем со списанием таких ТМЦ не торопиться. Ведь не исключено, что в случае «досрочного» списания малоценной тары, не отработавшей предполагаемого срока службы, контролеры расценят их ликвидацию как нехозяйственное использование. В таком случае вам может грозить начисление налоговых обязательств по НДС исходя из балансовой стоимости такой тары на основании п.п. «г» п. 198.5 НКУ.
«Краткосрочная» тара (независимо от стоимости). НДС-учет списания оборотной тары зависит от того, «вписываетесь» ли вы в установленные нормы естественной убыли. При списании тары в количестве, не превышающем установленные нормы, начислять НДС не придется. А вот сверхнормативные потери тары в учетных целях приравниваются к ее нехозяйственному использованию. Это значит, что исходя из стоимости приобретения «сверхнормативной» тары в периоде ее списания придется начислить «компенсационные» налоговые обязательства по НДС по ставке 20 % ( п.п. «г» п. 198.5 НКУ). С таким порядком учета сверхнормативных потерь согласны и налоговики (см. консультацию в разделе 101.02 БЗ).
Порядок начисления «компенсационных» налоговых обязательств во всех подробностях описан в «Налоги и бухгалтерский учет», 2016, № 64, с. 2.
- Малодоходные предприятия отдельный налоговоприбыльный учет тары не ведут.
- Высокодоходным предприятиям придется вести отдельный налоговый учет инвентарной тары стоимостью свыше 6000 грн. для расчета амортизационных налоговых разниц.
- Передача возвратной тары без перехода права собственности не считается поставкой, а значит, НДС-обязательства при этом начислять не нужно.
- При передаче покупателю возвратной залоговой тары с переходом права собственности НДС на основании п. 189.2 НКУ не начисляют.