Затраты списываются со счета 20: что выбрать?

Затраты списываются со счета 20: что выбрать, дебет счетов 40, 43, 90 или иных? Как поступать бухгалтеру для правильной организации учета себестоимости производимой продукции или реализованных работ, услуг, расскажем в статье. Разберем обстоятельства, в которых кредитуется 20-й счет, и то, какие записи следует сделать в учете, чтобы правильно списать расходы с 20-го счета.
Для чего предназначен счет 20 «Основное производство»
Для обобщения сумм расходов компании, которые связаны с основным видом деятельности, в учете предназначен 20-й счет («Основное производство»). Здесь имеются в виду расходы, понесенные организацией в процессе производства, при реализации услуг или проведении работ.
В дальнейшем для обозначения товаров, работ и услуг будем использовать аббревиатуру ТРУ.
В соответствии с правилами учета по дебету 20-го счета собираются прямые затраты, понесенные предприятием при производстве продукции, потери, образовавшиеся от брака, расходы вспомогательных и обслуживающих производств. По кредиту этого счета производится списание себестоимости ТРУ. Рассмотрим процесс списания с 20-го счета при различных обстоятельствах.
Списание затрат со счета 20 при производстве продукции
- По фактической себестоимости.
- По сумме прямых затрат.
- По сумме плановых (нормативных) затрат.
При этом первый способ рекомендуется использовать, если речь идет о производстве товаров мелкими сериями, второй и третий — в массовом и серийном производстве.
Списание затрат по фактической стоимости
Организовав учет ГП по фактической себестоимости, бухгалтер, ведущий производство, должен сделать проводку: Дт 43 Кт 20.
Суть записи в том, что себестоимость прямо и в реально сформировавшейся сумме списана со счета, учитывающего расходы, на счет, на котором ведется учет ГП.
При всей простоте и привлекательности, в использовании этого способа есть ограничения. Речь идет о том, что фактическую себестоимость удается рассчитать только в конце отчетного периода. В обстоятельствах, когда продукция отгружается постоянно, лучше взять за основу плановую себестоимость.
Здесь есть два варианта организации учета:
- списывать расходы, применяя 40-й счет («Выпуск готовой продукции»);
- или обойтись без него.
Списание затрат по плановой себестоимости через счет 40
Если используется 40-й счет, то здесь проявляется вся разница между суммами фактической и плановой себестоимости.
По дебету 40-го счета отражается фактически сформированная себестоимость ГП: Дт 40 Кт 20.
По кредиту данного счета списывается себестоимость, рассчитанная по нормативам: Дт 43 Кт 40.
По окончании месяца на 40-м счете может образоваться остаток, являющийся ничем иным, как разницей между фактической и плановой себестоимостью. С помощью образовавшейся суммы производится коррекция себестоимости продаж на 90-м счете:
- если фактический показатель будет больше планового, делается запись: Дт 90.2 Кт 40;
- если плановый показатель окажется больше фактического — сторно Дт 90.2 Кт 40.
Списание затрат по плановой себестоимости без применения счета 40
Такой способ учета подразумевает, что плановую себестоимость следует отражать на 43-м счете сразу после внесения ГП в приходные документы: Дт 43 Кт 20.
Когда произведена отгрузка ГП, эта же сумма отражается на 90-м счете: Дт 90.2 Кт 43.
Как только отчетный период закончится, на 20-м счете появятся фактическая стоимость ГП и разница в показателях фактической и плановой себестоимости. На полученную сумму надо будет произвести коррективы на счете 43:
- в большую сторону, если фактический показатель будет больше планового, со следующей записью: Дт 43 Кт 20.
- в меньшую сторону, если плановый показатель окажется больше фактического: сторно Дт 43 Кт 20.
Прочие операции, затрагивающие кредит 20-го счета
Приведем еще несколько ситуаций, когда используется запись по кредиту 20-го счета.
1. Компания, занимающаяся реализацией услуг или производством работ, списывает расходы, собранные на 20-м счете, на счет учета продаж сразу, как только заказчик принял результаты. Чтобы отразить выручку и списать затраты, делаются следующие записи:
- Дт 62 Кт 90.1;
- Дт 90.3 «НДС с продаж» Кт 68;
- Дт 90.2 Кт 20.
2. Если компания использует произведенную ею же продукцию в собственных целях, запись будет выглядеть так:
3. Крупные производства, имеющие большие объемы выпуска продукции, предпочитают учитывать полуфабрикаты, изготовленные ими самими, на отдельном счете. Оприходование таких материалов должно сопровождаться следующей записью:
- Дт 21 «Полуфабрикаты собственного производства» Кт 20.
4. При фиксации бракованной продукции соответствующие суммы отражаются так:
- Дт 28 «Брак в производстве» Кт 20.
5. При недостаче, выявленной в процессе инвентаризации основного производства, делается запись следующего содержания:
- Дт 94 «Недостачи и потери от порчи ценностей» Кт 20.
6. При расторжении договора, по которому уже была произведена продукция, образуются расходы, отражаемые так:
- Дт 91.2 «Прочие расходы» Кт 20.
Сальдо счета 20 «Основное производство»
По окончании отчетного периода организация выявляет и списывает себестоимость ГП на счете 20 «Основное производство». В результате этих мероприятий может сформироваться дебетовое сальдо. Этот показатель отражает, насколько велика стоимость незавершенки. Образовавшуюся сумму на 20-м счете следует перенести на следующий месяц.
Итоги
Кредит 20-го счета показывает величину себестоимости готовой продукции, неважно, предназначена ли она для реализации или для своих надобностей, стоимости реализованных услуг, проведенных работ. Эта сумма переносится на 40-й, 43-й, 90-й или иной счет, как того требуют учетная политика предприятия и характер произведенной операции.
- списание затрат
- бухгалтерские проводки
Учет затрат в «1С:Бухгалтерия 8» с 2021 года
Автор: Виктория Лихушина, бухгалтер-консультант Линии консультаций «ГЭНДАЛЬФ» Материалы газеты «Прогрессивный бухгалтер», июль 2021 г. С этого года запасы учитываем по новому ФСБУ 5/2019. Посмотрим, как наладить учет материалов, товаров, готовой продукции, незавершенки с учетом нового стандарта.
Настраиваем метод учета запасов
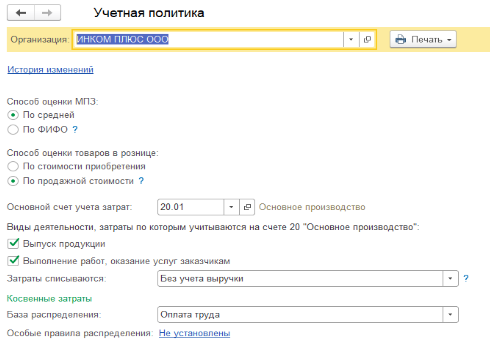
Корректное закрытие затратных счетов начинается с заполнения учетной политики организации. Напомним, что «учетка» в программе создается ежегодно, а также вместе с ней надо заполнить справочник «Перечень прямых расходов».Первое, что указываем в учетной политике – способ оценки МПЗ. Функционал программы позволяет выбрать между двумя вариантами. Вариант 1. Метод средней оценки. В этом случае себестоимость единицы учета запасов считается так: общую себестоимость вида запасов делим на их количество, с учетом остатка на начало периода. Вариант 2. Метод ФИФО. Это когда первыми выбывают с учета ТМЦ, поставленные на учет первыми. Далее есть возможность указать чем занимается организация:
- Галочка «Выпуск продукции» – для организаций, которые занимаются производством.
- Галочка «Выполнение работ, оказание услуг заказчикам» – для тех, кто оказывает услуги.
Если речь о торговой компании, которая ничего не производит, галочки не ставим. Это значит, счет 20 в данном случае программа не использует.
Собираем затраты на производство
Прямые расходы компании, которые можно отнести к конкретному виду продукции, отражаются на счетах 20 и 23. Косвенные расходы – те, которые относятся к производству сразу нескольких видов продукции, – на счетах 25 и 26.
Деление не формальное! Из плана счетов программы видим, что счета прямых расходов имеют субконто «Номенклатурная группа». Поэтому данные расходы могут быть списаны по конкретной номенклатурной группе напрямую в себестоимость производства.
Счета косвенных расходов не имеют необходимое субконто и, значит, не могут закрываться прямиком в себестоимость конкретного товара.
Закрываем счет 20 по услугам
Если поставили галочку напротив «Выполнение работ, оказание услуг заказчикам», надо выбрать, как именно списываются затраты со счета 20.01 при закрытии месяца. Для этого на вкладке появится специальное поле. Возможные варианты смотрите в таблице 1. Обращаем внимание: эта настройка касается только услуг.
Таблица 1. Списание затрат по услугам при закрытии месяца
Способ списания
В чем заключается
Без учета выручки
Все затраты, накопленные на счете 20.01, списываются регламентной операцией при закрытии месяца в Дт 90.02.1 «Себестоимость продаж по деятельности с основной системой налогообложения», независимо от того, была выручка или нет
С учетом всей выручки
Этот способ – полная противоположность предыдущему. А именно: если по итогам месяца есть выручка по конкретной номенклатурной группе, счет 20.01 закроется. Иначе, если выручки не было, – не закроется.
Если по итогам закрытия месяца надо отразить незавершенное производство по закрытой номенклатурной группе, проведите документ «Инвентаризация НЗП». Укажите в нем конкретную номенклатурную группу, которая не должна закрыться на счет себестоимости 90.02.1
С учетом выручки только по производственным услугам
Учитывается только та сумма выручки, которую провели документом «Оказание услуг». Если провели документ «Реализация товаров и услуг», соответствующую выручку для расчета списания затрат программа проигнорирует
Определяем общехозяйственные расходы
Установили галочку «Выпуск продукции»? Тогда настройте поле «База распределения косвенных расходов». Какую именно базу выбрать для распределения косвенных расходов, подскажет таблица 2.
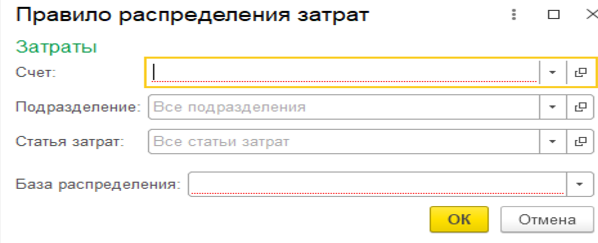
Также в программе реализована возможность установить особые правила распределения для определенных затрат.
И имейте в виду: с 2021 года применяем единственный метод учета общехозяйственных расходов – метод неполной (сокращенной) производственной себестоимости («директ-костинг»). Метод полной производственной себестоимости («абсорпшен-костинг») больше не применяется, так как с 01.01.2021 заработал ФСБУ 5/2019 «Запасы». То есть раньше можно было относить на фактическую себестоимость готовой продукции управленческие расходы. Теперь такие схемы – под запретом.
Соответственно в программе «1С:Бухгалтерия 8» с 2021 года возможен только один вариант учета общехозяйственных расходов – метод «директ-костинг» (применяется по умолчанию). Переключатель «Общехозяйственные расходы включаются» в форме «Учетная политика» с 2021 г. скрыт.
Счет 26 в бухучете закрывается на счет 90.08.1, если в форме «Учетная политика» установили хотя бы один из флажков – «Выпуск продукции» или «Выполнение работ, оказание услуг заказчикам». В налоговом учете в этом случае затраты, учтенные на счете 26, всегда относятся к косвенным.
Счет 26 в бухучете закрывается на счет 90.02.1 при условии, что в форме «Учетная политика» сняли оба флажка: «Выпуск продукции» и «Выполнение работ, оказание услуг заказчикам». Этот вариант – для организаций, деятельность которых не связана с производственным процессом (комиссионеры, агенты, брокеры, дилеры и т. п., за исключением торговцев) и которые все затраты учитывают на счете 26.
Таблица 2. База распределения косвенных расходов
Возможная база
Как закрывается счет 25 на счет 20
Если в базе есть документ «Отчет производства за смену». Причем мы видим не только стоимость, но и количество выпущенной продукции
Если есть документ «Отчет производства за смену». Причем при данном методе, в отличие от предыдущего, мы видим только сумму выпущенной продукции
Пропорционально заработной плате по статьям затрат в НУ – оплата труда
Пропорционально материальным расходам по статьям затрат в НУ – материальные расходы
Должна быть выручка, то есть документы реализации или акт об оказании услуг
Базой выступает оборот по счету 20, без отбора по статьям затрат
Отдельные статьи затрат
Базой выступает оборот по счету 20, с отбором по указанному списку статей затрат в поле «список статей затрат»
Ничего не закрывается автоматически. Надо делать закрытие вручную. Способ используют в редких случаях, когда организации не подходит стандартное закрытие, ни один из вышеперечисленных вариантов
Секреты перечня прямых расходов
Чтобы программа правильно закрывала счета 20 и 23, верно заполняла Декларацию по налогу на прибыль и корректно считала налог на прибыль, каждый год настраивайте перечень прямых расходов (раздел «Главное» – Ссылка «Налоги и отчеты» – вкладка «Налог на прибыль» – синяя ссылка «Перечень прямых расходов»).
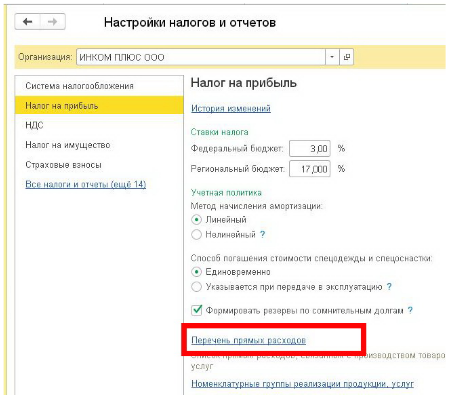
Чтобы внести запись в перечень, нажмите на кнопку «Создать». В карточке выберите период действия, организацию, вид расходов налогового учета, счет дебета. Для большей детализации укажите статью затрат по бухучету.
Те расходы, которые не включили в перечень, для программы становятся косвенными и при закрытии месяца списываются в налоговом учете на счет 90.08.
Что делать, если счета не закрылись
Бывает, что месяц закрылся хорошо, но при анализе оборотно-сальдовой ведомости мы видим, что счета закрылись не полностью или вовсе не закрылись. Тогда проанализируйте:
- Проводки в регламентной операции «Закрытие счетов: 20, 23, 25, 26». Ваша задача – найти на какой счет закрылись счета 20 и 23. Если на 90.08, то, скорее всего, не хватает записей в перечне прямых расходов – проверьте их.
- Отчет «Анализ субконто. Просмотрите, по какой номенклатурной группе и статье затрат не произошло полное/частичное закрытие счета 20/23 на счет 90.02. Возможные причины: незавершенное производство, недостаток записей в справочнике прямых расходов или отсутствие выручки по номенклатурной группе.
После анализа и изменения документов месяц закройте заново.
Бывает, что программа выдает ошибки с указанием на то, где проблема и как ее устранить. Тогда исправьте ошибки, следуя рекомендациям. После – перезакройте месяц.
Списание затрат с учетом выручки и без учета выручки
Добрый день! В настройках УП в 1С на вкладке Затраты можно выбрать затраты списывать с 20 счета с учетом выручки или без учета выручки.
1) Без учета выручки от выполнения работ затраты списываются независимо от того, отражена ли по ним выручка,
2) с учетом выручки от выполнения работ — списываются только по тем номенклатурным группам, по которым отражена выручка.
Подскажите, как на практике это будет (ООО, выполняем СМР) и что выбрать?
Основной счет учета затрат у нас стоит 20.01, косвенные расходы списываются Директ-костинг
14 У меня такой же вопрос

Добрый день!
Пока активисты либо штатные эксперты форума не ответили на Ваш вопрос, посмотрите материалы, которые автоматически были найдены по теме Вашего вопроса. Возможно, они окажутся полезными для Вас. После просмотра материалов ответьте, пожалуйста, на вопрос, помогла ли вам эта информация. Если информация помогла, нажмите «Да». Если ссылки не пригодились, нажмите «Нет».
Заполнить, проверить и подать уведомление о сумме налога
16+. Реклама. АО «ПФ «СКБ Контур». ОГРН 1026605606620. 620144, Екатеринбург, ул. Народной Воли, 19А.
г. Усть-Кут 54 002 балла
Здравствуйте! 1.Без учета выручки все затраты собранные на 20.01 счете спишутся в себестоимость на счет 90.02 продажи в полной сумме по всем НГ за месяц независимо была ли реализация или нет. Если ввести документ НЗП по определенной НГ, то по ней остаток на 20.01 счете останется в НЗП.
2.С учетом выручки, спишутся на себестоимость только затраты по НГ, по которым была выручка. По тем НГ, по которым не было выручки, будут учтены как НЗП на 20.01 счете.
Второй вариант предпочтительнее для отражения себестоимости в случае получения выручки по НГ (т.е когда была реализация) и по тем НГ,по которым не было реализации за месяц, останутся в качестве НЗП на 20.01 счете.
Вот в принципе и всё отличие.
1С: Закрытие расходов без учета выручки
Для выполнения операции «Настройка учетной политики организации» необходимо открыть параметры учетной политики.
В случае отсутствия учетной политики за необходимый период ее следует создать.
Изменение параметров «Учетная политика организаций» (рис. 1):
- Вызовите из меню: Справочники и настройки учета — Учетная политика.
- Выберите организацию и период применения учетной политики.
- Откройте учетную политику двойным щелчком мыши.

Настройка закладки «Налог на прибыль» учетной политики (рис. 2):
- Установите флажок «Применяется ПБУ 18/02 «Учет расчетов по налогу на прибыль». В случае применения ПБУ 18/02 у пользователя появляется возможность ведения учета отложенных налоговых активов и обязательств.
- Щелкните по гиперссылке Методы определения прямых расходов производства в НУ для открытия соответствующего регистра. В данном регистре указываются виды расходов в налоговом учете, которые относятся к прямым. Виды расходов, которые не внесены в данный регистр, по умолчанию считаются косвенными и при закрытии месяца в полном объеме относятся на счет 90.08.1 «Управленческие расходы по деятельности с основной системой налогообложения». В нашем примере список прямых расходов в бухгалтерском и налоговом учете совпадает.
- Для сохранения настроек нажмите кнопку Записать.

Настройка закладки «Затраты» учетной политики (рис. 3):
-
Флажок Выполнение работ, оказание услуг заказчикам устанавливается, если организация осуществляет выполнение работ и (или) оказание услуг. При установке данного флажка становятся активными: поле Затраты списываются со счета 20 «Основное производство»; кнопки Косвенные расходы и Дополнительно.
- Без учета выручки от выполнения работ (оказания услуг). При выборе данного варианта распределения затраты списываются в бухгалтерском и налоговом учете по всем видам услуг (номенклатурным группам) независимо от того, отражена ли по ним выручка;
- С учетом выручки от выполнения работ (оказания услуг). При выборе данного варианта распределения затраты списываются только по тем видам услуг (номенклатурным группам), по которым отражена выручка от оказания услуг;
- С учетом выручки только по производственным услугам. При выборе данного варианта распределения затраты списываются только по производственным услугам, отраженные документом «Акт об оказании производственных услуг».

М.М. Журко,
Преподаватель Отдела обучения 1С:
Франчайзи Ю-Софт