Какие налоги платит ИП на общей системе налогообложения

Предприниматели работают на общей системе налогообложения (ОСНО), когда нет возможности перейти на спецрежим. На этой системе больше налогов и отчетностей. Но есть и плюсы.
Тема ОСНО очень обширная, в ней много нюансов. В статье расскажем о самом главном.
Из этой статьи вы узнаете:
- Что такое ОСНО, какие есть преимущества и недостатки
- Налоги для ИП на ОСНО
- Взносы на ОСНО
- Какую отчетность нужно сдавать на ОСНО
- Заключение: кратко об общей системе налогообложения
Что такое ОСНО, какие есть преимущества и недостатки
Общая система применяется по умолчанию, если предприниматель при регистрации не выбрал спецрежим: упрощенку (УСН), патент (ПСН) или единый сельскохозяйственный налог (ЕСХН). Еще налоговая переводит на ОСНО, когда ИП не соответствует требованиям спецрежимов. Например, оборот на упрощенке превысил 200 миллионов рублей или в штате стало больше 130 сотрудников.
- Подходит любому бизнесу. Нет никаких ограничений по виду деятельности, доходу, числу работников или остаточной стоимости основных средств.
- Дает право на вычет по НДС. С предпринимателем, который работает на ОСНО и платит НДС, охотнее будут сотрудничать такие же плательщики НДС. На основании счета-фактуры можно получить вычет и уменьшить налог.
- Дает право на профессиональный, имущественный, социальный и другие вычеты. Об этом подробнее расскажем дальше.
- Налоговая нагрузка. Если при работе на упрощенке нужно заплатить один налог, то на ОСНО их три: НДФЛ, НДС, налог на имущество.
- Сложная для непрофессионала отчетность. Несколько налогов — несколько отчетных форм, которые должен сдавать ИП. Поэтому без бухгалтера будет сложно. В крупных компаниях налоговым учетом занимается целый отдел.
Общую систему налогообложения нельзя совмещать с упрощенкой и ЕСХН, но можно с ПСН. Оставаясь на ОСНО, предприниматель может для некоторых видов деятельности купить патент. Главное — вести раздельный учет по НДС.
ИП могут совмещать общую систему налогообложения с патентом. Обычно патент становится главным режимом, потому что он выгодный. Но он распространяется только на доходы от конкретного вида деятельности, во всех остальных случаях действует УСН или ОСНО. Например, розничная торговля на патенте, а оптовая — на ОСНО.
Чтобы совмещать ОСНО с патентом, необходимо подать заявление на патент. При запуске нового направления разрешено переходить на патент в середине года. Нужно только подать заявление за 10 рабочих дней до начала работы. Начать применять патент для текущего бизнеса можно только с 1 января следующего года.
При совмещении ведут раздельный учет: заполняют книгу учета доходов по патенту и книгу учета доходов и расходов по ОСНО. Доходы учитываются интуитивно понятно, а вот расходы бывают общие, например аренда офиса. В подобных случаях расходы распределяют пропорционально доходам. Если на ОСНО приходится 20% доходов, можно учесть 20% расходов от арендной платы.
- ИП занимается деятельностью, которая не предусмотрена на упрощенных режимах (например, он организовал ломбард или производит подакцизные товары).
- ИП превышает лимиты по уровню дохода, численности работников или остаточной стоимости ОС, предусмотренные для УСН или ПСН.
- ИП ориентируется в своей деятельности на стратегического партнера плательщика НДС, который категорически не готов взаимодействовать с упрощенщиком. Если предприниматель понимает, что выгоды от сотрудничества с этим контрагентом перекроют повышенные налоговые расходы, он применяет ОСНО.
Налоги для ИП на ОСНО
Если ИП работает один, он платит налоги и страховые взносы только за себя. Если есть наемные сотрудники — за себя и за сотрудников. Главные отличия ОСНО от спецрежимов собраны в сравнительной таблице от ФНС. Посчитать налоги на каждой системе налогообложения можно в личном кабинете ИП на сайте налоговой службы.
Налог на доходы физических лиц (НДФЛ)
Ставка — 13% от разницы между доходами предпринимателя и налоговым вычетом. Если доход превышает 5 млн рублей, НДФЛ считается по ставке 15% от суммы превышения (п. 1 ст. 224 НК РФ).
ИП на ОСНО может использовать профессиональный вычет — документально подтвержденные расходы. В таком случае НДФЛ считается не со всех доходов, а только с прибыли. Но траты должны касаться предпринимательской деятельности. Семейные покупки сюда не относятся.
Если расходы нельзя подтвердить документально, профессиональный вычет составит 20% от дохода (ст. 221 НК РФ).
Есть и другие вычеты: имущественный, стандартный, социальный, инвестиционный. Например, предприниматель купит земельный участок, заложит его стоимость в расходы и тем самым некоторое время не будет платить НДФЛ.
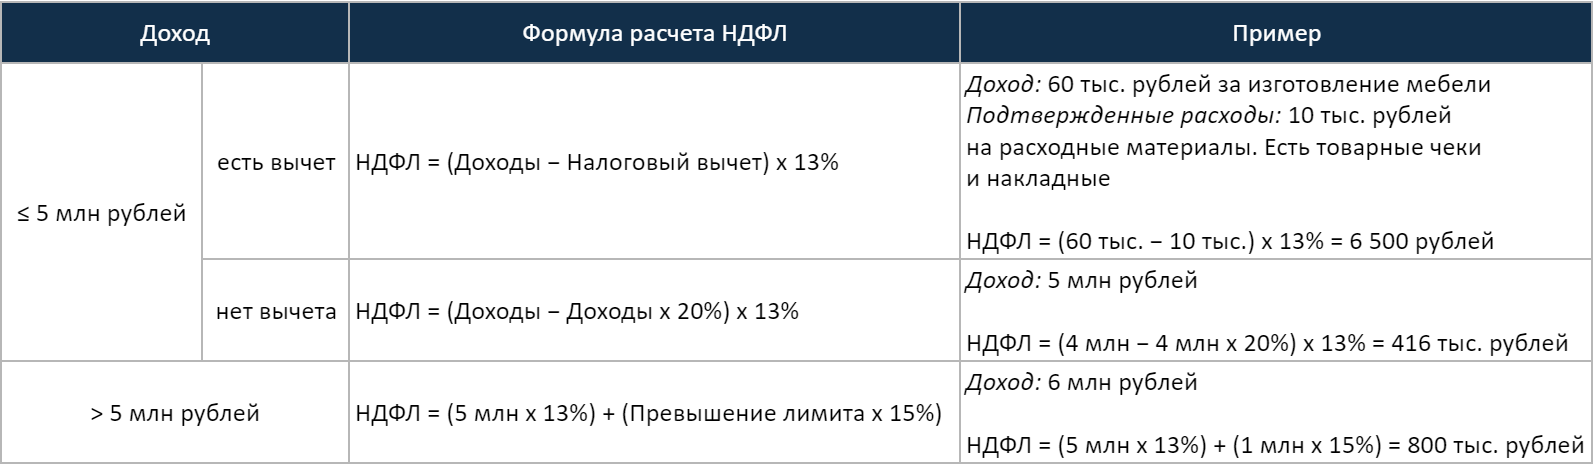
Расчет НДФЛ в зависимости от дохода
Как оплачивать: ИП считают НДФЛ самостоятельно и оплачивают его авансовыми платежами за каждый квартал в течение всего года (ст. 227 НК РФ):
- за квартал — до 25 апреля;
- за полугодие — до 25 июля;
- за 9 месяцев — до 25 октября;
- за год — до 15 июля следующего года.
Доход рассчитывается нарастающим итогом с начала года. Это значит, что к доходам предпринимателя за второй квартал прибавляются доходы за первый. К доходам за третий квартал прибавляется доходы за полугодие, т. е. за первый и второй квартал. НДФЛ за каждый квартал нужно платить с учетом ранее уплаченных налогов за прошлые кварталы.
Пример расчета авансового платежа
ИП на ОСНО заработал за квартал 500 тыс. рублей. Расходы по документам — 100 тыс. рублей.
НДФЛ за квартал = (500 тыс. − 100 тыс.) х 13% = 52 тыс. рублей
Заплатить его нужно до 25 апреля.
Во квартале доход составил 410 тыс. рублей, а расходы — 80 тыс. рублей. Но в отчетах нужно писать прибыль нарастающим итогом. Поэтому к доходам и расходам этого квартала нужно прибавить доходы и расходы за все предыдущие кварталы с начала года, в данном случае только за первый.
Доход за квартал нарастающим итогом составил 910 тыс. рублей, расходы — 180 тыс. рублей.
ИП уже заплатил НДФЛ за квартал, поэтому его нужно вычесть.
НДФЛ за полугодие = (910 тыс. − 180 тыс.) х 13% − 52 тыс. = 42 тыс. рублей
Заплатить налог нужно до 25 июля.
Налог на добавленную стоимость (НДС)
НДС бывает двух видов: исходящий и входящий. Когда предприниматель что-то продает, он закладывает в стоимость исходящий НДС и выписывает покупателю счет-фактуру. Когда предприниматель что-то покупает, он принимает входящий НДС к вычету. Принять к вычету — значит уменьшить сумму налога, которую нужно заплатить.
Входящий НДС отражается в книге закупок, а исходящий — в книге продаж.
Ставка для большинства товаров и услуг — 20%, но есть и льготные ставки — 10% и 0% (ст. 164 НК РФ). Ставки НДС — это тема отдельной статьи. Мы рассмотрим все обобщенно.
ИП закупил партию ноутбуков. Цена одного ноутбука 24 тыс. рублей, включая 20% НДС. То есть изначально ноутбук стоил 20 тыс. рублей. НДС поставщика — 4 тыс. рублей. Это входящий НДС.
Закупив партию, ИП перепродает ноутбуки розничным покупателям по цене 35 тыс. рублей. В эту сумму заложен НДС 7 тыс. рублей, он отражен в выставленном счете. Это исходящий НДС.
ИП должен заплатить в налоговую разницу между исходящим и входящим НДС: 7 тыс. — 4 тыс. = 3 тыс. рублей. Если входящий НДС окажется больше исходящего, разницу можно вернуть из бюджета.
Если поставщик ноутбуков из примера работает на упрощенке, ИП должен выплатить не разницу, а весь исходящий НДС — 7 тыс. рублей. Поэтому ИП на ОСНО выгоднее работать с контрагентами, которые также работают на общей системе налогообложения.
Как оплачивать: на протяжении каждого квартала нужно платить НДС, полученный в предыдущем квартале. Его платят тремя равными частями не позднее числа следующего месяца (ст. 174 НК РФ). Например, в апреле нужно платить первую треть налога за первый квартал, в мае — вторую, в июне — третью.
В квартале ИП задекларировал НДС 120 тыс. рублей. Налог нужно оплатить в квартале таким образом:
- 40 тысяч — до 25 октября;
- 40 тысяч — до 25 ноября;
- 40 тысяч — до 25 декабря.
За нарушение сроков грозят пени, штрафы, блокировка расчетного счета.
ИП может законно не платить НДС, если выручка за последние 3 месяца не превышает 2 млн рублей (ст. 145 НК РФ). Исключение — подакцизные и импортируемые товары.
Для освобождения от НДС нужно подать в налоговую уведомление, форма которого утверждена приказом Минфина № 79н. К нему приложить выписку из книги учета расходов и доходов и книги продаж. Срок — до числа месяца, с которого планируете не платить НДС.
Освобождение от НДС действует 1 год. После этого нужно либо продлить освобождение, либо отказаться от него. Если за это время выручка за 3 месяца превысит 2 млн рублей, ИП теряет право не платить НДС.
Налог на имущество
ИП платит налог на недвижимое имущество, которое использует для бизнеса: офис, торговое помещение, склад, гараж. Самостоятельно рассчитывать налог не нужно. Из ФНС придет уведомление. Специальных деклараций подавать также не нужно.
Ставка налога на имущество в каждом регионе разная, так как поступления идут в местный бюджет. Она зависит от кадастровой стоимости недвижимости. Узнать ставку можно через сервис «Справочная информация о ставках и льготах по имущественным налогам» на сайте ФНС.
Как оплачивать: до 1 декабря года, следующего за отчетным. Например, за 2020 год нужно заплатить до 1 декабря 2021 года.
НДФЛ за наемных сотрудников
Если ИП нанимает работников, ему нужно платить 13% НДФЛ со всех выплат: зарплат, отпускных, больничных, командировочных, премий. Это касается не только трудовых договоров, но и договоров ГПХ. Если исполнитель по ГПХ не ИП и не самозанятый, с его вознаграждения нужно заплатить НДФЛ.
Ставка НДФЛ в большинстве случаев — 13%. Для иностранных сотрудников — 30%, для доходов свыше 5 млн рублей — 15% (ст. 224 НК РФ).
Как оплачивать: не позднее следующего рабочего дня после выплаты (ст. 226 НК РФ). В случае с отпускными или больничными — не позднее последнего дня месяца, в котором они были выплачены. Например, отпускные были 20 апреля, значит, НДФЛ нужно заплатить до 30 апреля.
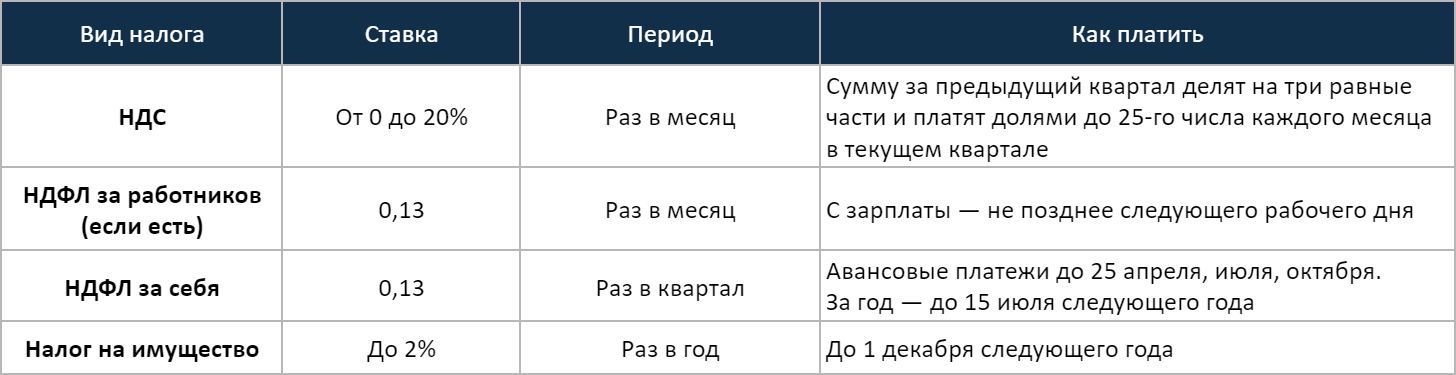
Налоги для ИП на ОСНО, отсортированные по периодичности оплаты
Взносы на ОСНО
Взносы за себя. Кроме налогов, предприниматель должен платить фиксированные страховые взносы, даже если ничего не зарабатывает. Сумма взносов за себя в 2021 году — 40 874 рубля (ст. 1 закона ). Их нужно платить до 31 декабря.
Если доход предпринимателя за отчетный период более 300 тыс. рублей, он должен заплатить дополнительно 1% от суммы превышения. Оплатить его нужно до 1 июля следующего года (ст. 430 НК РФ).
Взносы за работников. Ставки взносов для работодателей:
- пенсионное страхование — 22%;
- медицинское страхование — 5,1%;
- социальное страхование — 2,9%;
- страхование от несчастных случаев и профессиональных заболеваний — от 0,2 до 8,5%.
Срок уплаты страховых взносов за работников — не позднее числа следующего месяца. Например, взносы от зарплаты за март нужно выплатить до 15 апреля.
- пенсионное страхование — 22% с суммы выплат в пределах МРОТ + 10% от суммы превышения;
- медицинское страхование — 5,1% с суммы выплат в пределах МРОТ + 5% от суммы превышения;
- социальное страхование — 2,9% в пределах МРОТ и 0% с суммы превышения.
Предпринимателям на общей системе доступны льготные тарифы страховых взносов. Самую популярную льготу ввели в качестве меры поддержки с 1 апреля 2020 года, но президент сразу же объявил, что она будет долгосрочной, и в результате ее внесли в Налоговый кодекс — пп. 17 п. 1 ст. 427.
Условно новый тариф взносов называют «пониженный тариф 15%». На самом деле всегда важно делать оговорку, что расчет работает сложнее. С части зарплаты, равной МРОТ, работодатели по-прежнему платят 30%, а вот с части зарплаты свыше МРОТ — уже 15%.
Получается, огромное количество работодателей, которые платят зарплату по МРОТ, выгоду не получают. И им послали сигнал: выводить доходы сотрудников из тени теперь не так страшно, как раньше.
Есть и другие льготы по взносам за сотрудников, но с 2020 года их осталось мало. Например, можно платить суммарно 7,6% взносов юрлицам с IT-аккредитацией, всем участникам территорий опережающего развития, свободных экономических зон Крыма, Севастополя и Калининграда и резидентам свободного порта Владивосток.
— Михаил Носков, эксперт по налогам сервиса «Контур.Эльба»
Какую отчетность нужно сдавать на ОСНО
Формы обязательной налоговой отчетности
Налоговые декларации. ИП на общей системе подают декларации по НДС и
Декларацию по НДС подают каждый квартал до числа следующего месяца за отчетным периодом. Например, за третий квартал декларацию нужно подать не позднее 25 октября. Если дохода не было — подают нулевую. За непредоставление предусмотрен штраф по статье 119 НК РФ и блокировка расчетного счета.
Декларация по НДС подается только в электронном виде. Декларация на бумаге не считается представленной (письмо ФНС № ОА-4-17/1350@).
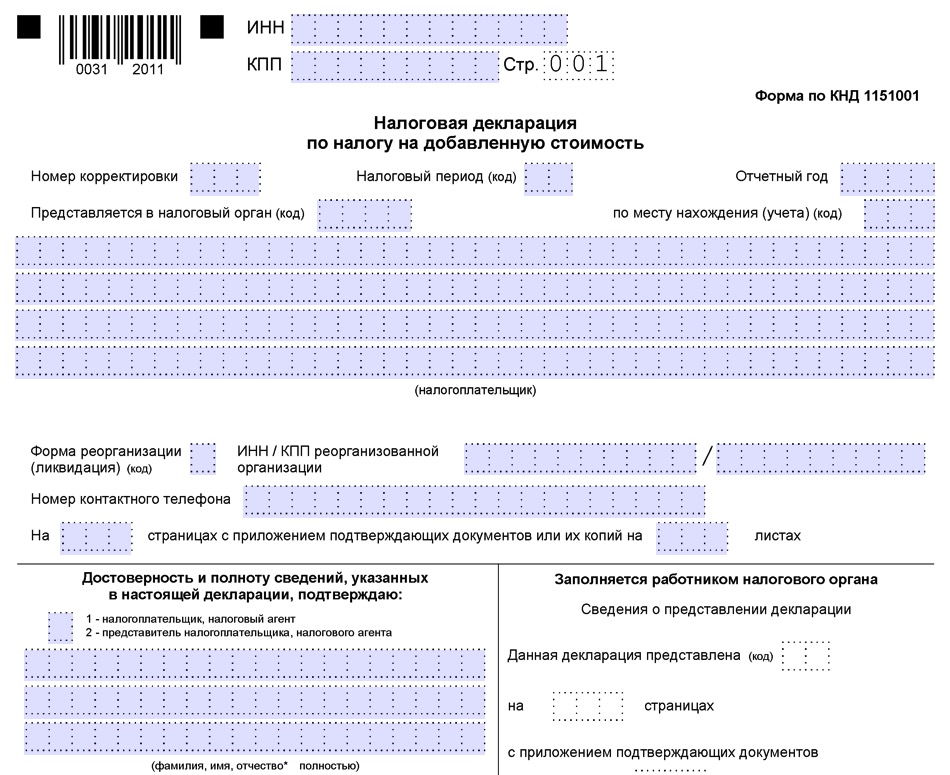
Декларация по НДС. Форма утверждена приказом ФНС № ММВ-7-3/558@
Декларации подается раз в год до 30 апреля. В ней указываются доходы предпринимателя и налоговые вычеты. Составляется в электронном или бумажном виде. Декларацию можно заполнить с помощью программы «Декларация» на сайте ФНС.
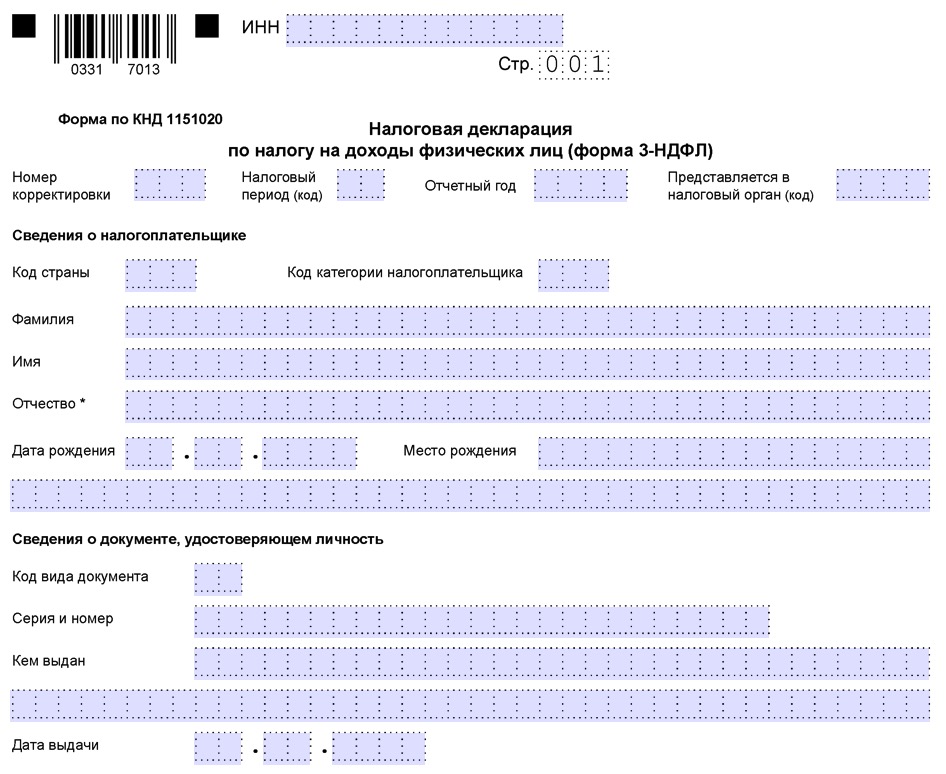
Декларация за 2020 год. Форма утверждена приказом ФНС № ЕД-7-11/615@
Книга учета доходов и расходов (КУДиР). ИП на ОСНО могут не вести бухгалтерский учет при условии, что они ведут учет доходов и расходов (ст. 6 закона № ). В КУДиР вносятся все финансовые поступления и траты в течение года.
КУДиР можно вести в электронном виде с помощью сервисов онлайн-бухгалтерии. В конце года книгу учета нужно распечатать, пронумеровать, подписать и поставить на нее печать ИП, если она есть. Отправлять КУДиР никуда не нужно, но ее может потребовать налоговая при проверке. Штраф за отсутствие КУДиР — от 10 до 30 тыс. рублей (ст. 120 НК РФ).
Образец и правила заполнения КУДиР для ИП на ОСНО в приказе Минфина № 86н.
Книга покупок и продаж. В книге покупок фиксируются счета-фактуры на приобретение товаров и услуг, в книге продаж — счета, которые выставлены контрагентам в налоговом периоде. По ним налоговая проверяет декларацию по НДС.
Книгу покупок и продаж можно вести в рукописном или электронном виде. Инспекторы сравнивают данные по счетам-фактурам у контрагентов, чтобы проверить возврат НДС.
Форма и правила ведения книги покупок и продаж утверждены Постановлением Правительства № 1137.
Формы отчетности, если есть работники
Если ИП нанимает работников, количество отчетов возрастает. Они подаются в налоговую, Пенсионный фонд и Фонд соцстрахования.
Расчет по страховым взносам (РСВ). Это сведения обо всех страховых взносах за работников. В нем также указываются сведения о среднесписочной численности сотрудников. РСВ подают в налоговую инспекцию раз в квартал до числа следующего месяца (п. 7 статьи 431 НК РФ). Форма утверждена приказом ФНС № ЕД-7-11/751@.
Это отчет с доходами всех работников, с которых удержан налог. нужно подавать в налоговую каждый квартал до числа месяца, следующего за отчетным периодом. Например, отчет за второй квартал нужно подать до 31 июля. Годовой отчет — до 1 марта следующего года (п. 2 статьи 230 НК РФ).
Форма отчета и порядок заполнения утверждены приказом ФНС № ЕД-7-11/753@.
Это расчет по страховым взносам на травматизм, который подается в Фонд социального страхования. Если таких взносов ИП не платит, подавать нужно нулевые отчеты.
Отчет подают раз в квартал до числа следующего месяца. Если отчет в электронном виде — до числа. Форма утверждена приказом ФСС № 381.
СЗВ-ТД. Это отчет со сведениями о наемных работниках. Его подают в пенсионный фонд при приеме на работу, увольнении или переводе сотрудника на другую должность.
- при приеме на работу или увольнении — не позднее следующего дня;
- при переводе на другую должность — не позднее числа следующего месяца.
СЗВ-М. Этот отчет о страховых выплатах нужно подавать в Пенсионный фонд за работников по трудовым договорам и договорам ГПХ. Срок — каждый месяц до числа. Форма утверждена Постановлением Правления ПФР № 83п.
СЗВ-СТАЖ. Ежегодная отчетность для работодателей о трудовом стаже сотрудников. Подавать его нужно в Пенсионный фонд раз в год до 1 марта следующего года. Форма утверждена Постановлением Правления ПФР № 507п.
Если в штате более 25 работников, СЗВ-ТД, СЗВ-М и СЗВ-СТАЖ подаются в электронном виде. Если менее — в электронном или бумажном.
Отчеты в Росстат. Все ИП в 2021 году должны сдать отчеты в Росстат для сплошного наблюдения, которое проводится раз в 5 лет. Нужно сдавать отчеты или нет, в будущем можно проверить на официальном сайте Росстата.
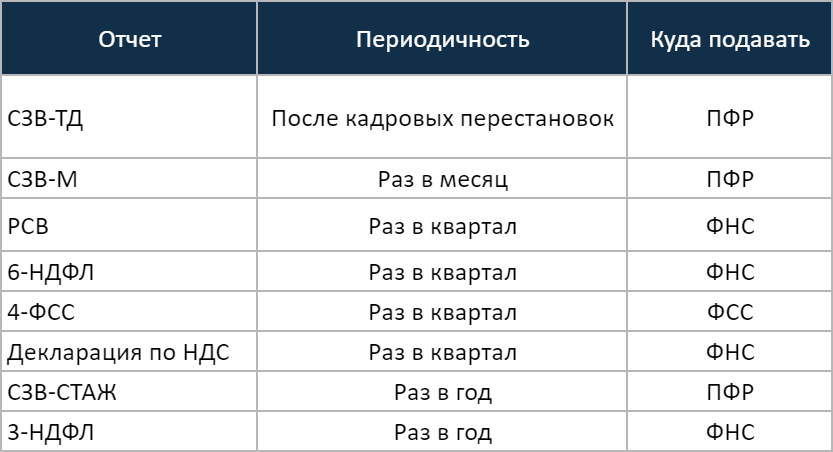
Отчетности для ИП на ОСНО, отсортированные по периодичности
Заключение: кратко об общей системе налогообложения
- Общая система налогообложения применяется по умолчанию, если предприниматель не выбрал один из спецрежимов: УСН, ЕСХН, ПСН. Еще налоговая переводит ИП на ОСНО, когда тот не соответствует требованиям этих спецрежимов.
- При работе на ОСНО нет никаких ограничений по виду деятельности, числу работников и доходам. Предприниматель может уменьшить налог за счет профессионального, имущественного, социального и других вычетов. Среди недостатков — налоговая нагрузка на бизнес и сложная для непрофессионала отчетность.
ОСНО можно совмещать с патентом. Главное, вести раздельный учет НДС. - ИП на общей системе должен платить несколько налогов: НДФЛ, НДС и налог на имущество. Если есть наемные работники, то еще добавляется НДФЛ за них.
Налоговые ставки зависят от вида реализуемых товаров и услуг, а также от суммы доходов. Расчеты НДФЛ предприниматель производит самостоятельно. - Обязательные страховые взносы ИП должен платить, даже если ничего не зарабатывает. Если есть наемные работники, то еще добавляются взносы за них.
Страховые взносы за себя нужно заплатить раз в год, за работников — каждый месяц, после начисления зарплаты. - При работе на ОСНО нужно подавать налоговые декларации по НДС и Кроме того, нужно вести КУДиР и книгу покупок и продаж, где фиксируются все финансовые операции.
Если есть наемные работники, количество отчетов возрастает. Добавляется еще расчет по страховым взносам, СЗВ-ТД, СЗВ-М, СЗВ-СТАЖ. Они сдаются в разное время.
- О банке
- Реквизиты
- Тарифы и документы
- Раскрытие информации
- Финансовым организациям
- English
- Контакты
© 1995–2023, ПАО БАНК «СИАБ». Универсальная лицензия № 3245 от 09.11.2022.
196 084, г. Санкт-Петербург, Черниговская ул.,
д.8, лит. А, пом. 1-Н
Сроки сдачи отчетности для ИП в 2023
Отчёты сдают до срока сдачи включительно. Если он выпадает на выходной или праздничный день, то переносится на следующий рабочий день.
Список отчётов предпринимателям зависит от системы налогообложения и наличия сотрудников.
Какие отчёты подают все предприниматели
ИП на ОСН сдают в налоговую: 3-НДФЛ ежегодно до 25 апреля и декларацию по НДС ежеквартально — до следующего 25 числа после завершения квартала.
Предприниматели на УСН сдают декларацию ежегодно до 25 апреля, на ЕСХН — до 25 марта.
На патенте деклараций нет: только заявления на применение спецрежима и уведомления об уменьшении налога на взносы.
ИП на УСН и патенте освобождены от НДС, поэтому не обязаны отчитываться по этому налогу. Но если предприниматель решил платить НДС для удобства контрагентов, он должен оформлять счета-фактуры, вести журналы учёта и, конечно, сдавать декларацию по НДС — в те же сроки, что и на общей системе.
В таблице собраны сроки сдачи налоговых деклараций для ИП в 2023 году:
| Отчёт | Срок сдачи за 2022 | |
|---|---|---|
| ОСНО | Декларация 3-НДФЛ | 2 мая 2023 2023 года |
| Декларация по НДС | 25 апреля, 25 июля, 25 октября и 25 января 2024 года | |
| УСН | Декларация по УСН | 25 апреля 2023 года |
| ЕСХН | Декларация по ЕСХН | 25 марта 2023 года |
| Патент | Уведомление об уменьшении налога | После оплаты патента |
Что, если опоздать с декларацией
В этом случае грозит штраф. За каждый месяц опоздания придется заплатить 5 процентов налога по декларации. Но не более 30 процентов и не менее 1000 рублей. Просрочка даже в один день будет считаться как за целый месяц. Если налог успеть заплатить, штраф — минимальный. Также при опоздании больше, чем на 10 дней, налоговая может заблокировать счет.
Например: ИП Федоров сдал декларацию по УСН за 2022 год 18 июня 2023 года,
Сумма налога к уплате по декларации — 35000 рублей.
Опоздание — 2 месяца.
Штраф составит: 3500 = 35000 * 5% *2
Если ИП успеет заплатить налог — штраф будет 1000 рублей.
30 дней Эльбы в подарок
Оцените все возможности онлайн-бухгалтерии бесплатно
Попробовать бесплатно
Как уменьшить сумму штрафа
В течение месяца после его получения направьте в налоговую ходатайствов свободной форме. К ходатайству приложите документы (например, платежку об уплате налога). Основные причины смягчения ответственности — болезнь, тяжёлые обстоятельства и отсутствие денег. Налоговая также учтёт, если срок нарушен незначительно, а долг небольшой. В успешном случае штраф снизят в два раза.
Отчётность в Росстат
Форму 1-предприниматель сдают все ИП 1 раз в 5 лет. Если ее не сдать, предпринимателю грозит штраф от 10 000 до 20 000 рублей. Последний раз предприниматели сдавали обязательный отчет в 2021 году. В остальное время Росстат формирует выборку — предприниматели, которые попали в нее, должны сдать отчеты. Подробнее о статистической отчетности читайте в статье «Как малый бизнес отчитывается в Росстат».
Отчёты работодателей в налоговую
РСВ – расчет по страховым взносам. Подается ежеквартально до 30 числа.
В 2023 году сроки сдачи РСВ будут такими:
- за 1 квартал 2023 г — 25 апреля 2023 г;
- за полугодие 2023 г — 25 июля 2023 г;
- за 9 месяцев 2023 г — 25 октября 2023 г;
- за 2023 год — 25 января 2024 г.
Штраф за опоздание со сдачей расчета такой же, как и в случае неподачи других налоговых деклараций. За каждый месяц опоздания придется заплатить 5 процентов налога по декларации. Но не более 30 процентов и не менее 1000 руб.
6-НДФЛ также подается каждый квартал, но до конца следующего месяца. Срок сдачи годового отчета — 25 февраля.
Не забудьте сдать 6-НДФЛ в 2023 году:
- за 1 квартал 2023 г — 25 апреля 2023 г;
- за полугодие 2023 г — 25 июля 2023 г;
- за 9 месяцев 2023 г — 25 октября 2023 г;
- за 2023 год — 26 февраля 2024 г.
Если не сдать 6-НДФЛ, налоговая оштрафует на 1000 рублей за каждый месяц опоздания. А за ошибки в отчете предпринимателю придется заплатить 500 рублей.
Дополнительно, если не сдать 6-НДФЛ или РСВ, через 10 дней налоговая может заблокировать расчетные счета ИП.
Персонифицированные сведения — данные о застрахованных лицах и суммы начислений за месяц. Новый отчет сдается ежемесячно до 25 числа. Первый раз — до 27 февраля. Подробнее о новом персонифицированных сведениях.
Отчёты работодателей в СФР
В 2023 году вместо ПФР и ФСС появился Социальный фонд России — СФР. Он также объединил старые формы СЗВ-ТД, СЗВ-СТАЖ и 4-ФСС в новый отчёт — ЕФС-1. Но сдают его частями в разные сроки, так что для удобства продолжим называть отчёты по-старому.
СЗВ-СТАЖ — сведения о страховом стаже застрахованных лиц — ежегодный отчет, подается до 1 марта.
СЗВ-ТД — сведения о трудовой деятельности. Сдавайте СЗВ-ТД в день издания приказа или на следующий день, если наняли или уволили сотрудника. До 25 числа следующего месяца — если были случаи:
- перевода работника на другую должность;
- подачи заявления о выборе способа ведения трудовой книжки
Если в течение месяца в компании не было таких событий — не сдавайте отчёт.
Если забыть сдать СЗВ-ТД или СЗВ-СТАЖ, или сдать с ошибками — грозит штраф. Он составит 500 рублей за каждое застрахованное лицо. Ошибки можно исправить, если внести исправления до окончания периода сдачи отчета.
Курс молодого ИП
11 видеоуроков для уверенного старта бизнеса
Начать учиться
4-ФСС сдают каждый квартал. Срок личной сдачи расчета отличается от электронной. На бумаге — 20 число, электронно можно сдать позже — 25:
- за 1 квартал 2023 г — до 25 апреля 2023 г;
- за полугодие 2023 г — до 25 июля 2023 г;
- за 9 месяцев 2023 г — до 25 октября 2023 г;
- за 2023 год — до 25 января 2024 г.
Неподача 4-ФСС в срок грозит штрафом от 5 до 30 процентов от суммы взносов по отчету за три месяца. Минимальная сумма штрафа — 1000 рублей.
Штраф можно уменьшить в два раза. Для этого, как и в случае с налоговыми отчетами, направьте в ФСС ходатайство о смягчении ответственности в свободной форме. Например, можно указать такие причины:
- тяжелые личные или семейные обстоятельства;
- тяжелое финансовое положение предпринимателя;
- срок подачи нарушен незначительно, например, опоздали на 1 день.
В некоторых случаях, например при форс-мажорных обстоятельствах или болезни ИП, штрафа можно избежать.
Статья актуальна на 07.02.2023
Продолжайте читать
Проверьте ставку УСН в 2023 году
Как уменьшить налог УСН
Страховые взносы ИП
Ещё больше полезного
Рассылка для бизнеса
Дайджест о законах, налогах, отчётах два раза в месяц
Успех! Мы выслали подтверждение на адрес указанной вами электронной почты.
Подписываясь, вы соглашаетесь на обработку персональных данных и получение информационных сообщений от группы компании СКБ Контур
Соцсети
Новости и видео — простыми словами, с заботой о бизнесе
Мы всегда рады комментариям по теме статьи, которые не нарушают наши правила и поддерживают дружелюбную атмосферу на сайте. Стараемся в течение 2-4 дней отвечать на все вопросы по Эльбе и несложным бухгалтерским темам. Если вопрос срочный, лучше обратиться в техподдержку .
Отчетность ИП на ОСНО
Как должны отчитываться индивидуальные предприниматели на общей системе налогообложения? Какую отчетность сдают ИП на ОСНО, в зависимости от наличия у них сотрудников? Обязаны ли ИП на ОСНО сдавать декларацию по НДС в электронном виде? Публикуем ответы на самые распространенные вопросы от предпринимателей.
В этой статье:
- Особенности ОСНО
- Преимущества ИП на ОСНО
- Отчетность ИП на ОСНО с работниками
- Отчетность ИП на ОСНО без работников
- Нулевая отчетность ИП на ОСНО

Особенности ОСНО
На общей системе налогообложения ИП придется платить больше налогов. Главное отличие по налогам — уплата НДС.Часто бизнесмены на УСН ведут бухучет самостоятельно. На ОСНО потребуются специальные знания и навыки, значит, будет нужен грамотный бухгалтер.
Преимущества ИП на ОСНО
Переходя на ОСНО, ИП получает ряд преимуществ.
Во-первых, нет никаких ограничений и лимитов для работы. При ОСНО не важны показатели выручки и численности.
Во-вторых, у ИП на ОСНО появляется возможность поставлять товар с НДС. Это важно для крупных компаний, которые предпочитают покупать товары (услуги) с НДС, чтобы получить свой законный вычет.
Отчетность ИП на ОСНО с работниками
В ФНС:
- Декларация по НДС (раз в квартал).
- Декларация 3-НДФЛ (раз в год).
- Расчет 6-НДФЛ ((за первый квартал, полугодие, 9 месяцев и год).
- Расчет по страховым взносам (за первый квартал, полугодие, 9 месяцев и год).
В ФСС:
- Форма 4-ФСС (за первый квартал, полугодие, 9 месяцев и год).
В ПФР:
- СЗВ-М (ежемесячно).
- СЗВ-СТАЖ (ежегодно и при выходе работника на пенсию).
- СЗВ-ТД (при наступлении кадрового события).
- ДСВ-3 (по дополнительным взносам в ПФР ежеквартально).
Отчетность ИП на ОСНО без работников
В ФНС:
- Декларация по НДС (раз в квартал).
- Декларация 3-НДФЛ (раз в год).
Все организации-плательщики НДС сдают налоговую декларацию только в электронной форме (п. 5 ст.174 НК РФ). Согласно ФЗ № 134 от 28.06.2013 декларацию следует сдавать через компанию-оператора электронного документооборота.
14 дней бесплатно пользуйтесь всеми возможностями Экстерна
Нулевая отчетность ИП на ОСНО
Какие отчеты сдавать ИП на ОСНО, если не было оборотов?
Если в отчетном периоде не было покупок и продаж, нужно сдать нулевую декларацию по НДС.
Если у ИП с сотрудниками не было выплат физическим лицам, нужно подать нулевые отчеты по формам 4-ФСС, РСВ.
Выбрать подходящий для вас тариф вы можете прямо сейчас.
Общая система налогообложения для ИП
Общая система, или ОСН, — система налогообложения, при которой ИП должен платить НДС, НДФЛ, налог на имущество и другие налоги.
Это одна из самых сложных систем налогообложения — для работы точно нужен бухгалтер. В теме много нюансов, но мы расскажем самое главное и сильно упростим.
Письма для тех, у кого свой бизнес
Новости и кейсы для предпринимателей — в вашей почте дважды в месяц. Бесплатно
Подписаться
Подписываясь, вы принимаете условия передачи данных и политику конфиденциальности
Кто применяет ОСН
Общая система действует для всех по умолчанию. Если при регистрации не подать заявление о переходе на упрощенку, автоматизированную упрощенку, единый сельхозналог или налог на профессиональный доход, налоговая автоматически зарегистрирует ИП на ОСН.
Есть ситуации, когда у ИП нет выбора и он может работать только на ОСН. Вот эти условия:
- Доход за календарный год, первый квартал, полугодие или первые девять месяцев календарного года превышает 251,4 млн рублей.
- Остаточная стоимость основных средств ИП превышает 150 млн рублей. Однако в расчет идет только имущество, которое при покупке стоило 100 000 ₽ и выше.
- Работает более 130 сотрудников.
Если ИП, кроме сферы сельхозпроизводства, подпадает хотя бы под один пункт, то общий режим — единственный вариант. При этом ОСН можно совмещать с патентной системой налогообложения. Но там тоже есть ограничения, и все-таки основной системой останется общая.
Какие налоги и взносы платит ИП на ОСН
Предприниматель на общей системе платит налоги в бюджет и взносы на обязательное страхование.
Налоги ИП на ОСН:
- Налог на добавленную стоимость (НДС).
- Налог на имущество.
- Налог на доходы физических лиц (НДФЛ).
- Земельный и транспортный налоги.
- Страховые взносы за себя.
- Налоги и платежи за сотрудников: НДФЛ с зарплат, отпускных и больничных, взносы на социальное страхование и травматизм.
Если ИП работает один — он платит страховые взносы и налоги только за себя; если нанимает сотрудников — за себя и за них.
Календарь налогов на ОСНО
| Налог | Периодичность | Как платят |
|---|---|---|
| Налог на добавленную стоимость (НДС) | Каждый месяц | Сумму за предыдущий квартал делят на три части и платят каждый месяц текущего квартала до 28 числа |
| Налог на имущество | Раз в год | До 1 декабря следующего года. Налог за 2023 год нужно уплатить до 2 декабря 2024 года, так как 1 декабря — выходной |
| Налог на доходы физических лиц (НДФЛ) | Четыре раза в год | До 25 апреля — авансовый платеж за первый квартал |
| До 25 июля — авансовый платеж за полугодие | ||
| До 25 октября — авансовый платеж за 9 месяцев | ||
| До 15 июля следующего года — налог за истекший год за минусом авансовых платежей. В 2023 году — до 17 июля, так как 15 июля — суббота | ||
| Фиксированные взносы за себя | Раз в год | До 31 декабря текущего года. Взносы за 2023 год надо заплатить до 9 января 2024, так как 31 декабря — выходной |
| Дополнительные взносы на себя ( 1% с прибыли выше 300 тысяч рублей) | Раз в год | До 1 июля следующего года. В 2023 году — до 3 июля, так как 1 июля — суббота |
| НДФЛ с выплат сотрудников | Каждый месяц | До 28 января — налог, который удержан с 1 по 22 января |
| До 28 числа текущего месяца — налог, который удержан с 23 числа прошлого месяца по 22 число текущего месяца | ||
| В последний рабочий день года — налог, который удержан с 23 по 31 декабря, в 2023 году это 29 декабря | ||
| Страховые взносы за сотрудников по единому страховому тарифу | Каждый месяц | Не позднее 28 числа следующего месяца |
| Страховые взносы на травматизм за сотрудников | Каждый месяц | Не позднее 15 числа следующего месяца |
Календарь налогов на ОСНО
| Налог на добавленную стоимость (НДС) | |
| Периодичность | Каждый месяц |
| Как платят | Сумму за предыдущий квартал делят на три части и платят каждый месяц текущего квартала до 28 числа |
| Налог на имущество | |
| Периодичность | Раз в год |
| Как платят | До 1 декабря следующего года. Налог за 2023 год нужно уплатить до 2 декабря 2024 года, так как 1 декабря — выходной |
| Налог на доходы физических лиц (НДФЛ) | |
| Периодичность | Четыре раза в год |
| Как платят | До 25 апреля — авансовый платеж за первый квартал |
| До 25 июля — авансовый платеж за полугодие | |
| До 25 октября — авансовый платеж за 9 месяцев | |
| До 15 июля следующего года — налог за истекший год за минусом авансовых платежей. В 2023 году — до 17 июля, так как 15 июля — суббота | |
| Фиксированные взносы за себя | |
| Периодичность | Раз в год |
| Как платят | До 31 декабря текущего года. Взносы за 2023 год надо заплатить до 9 января 2024, так как 31 декабря — выходной |
| Дополнительные взносы на себя (1% с прибыли выше 300 тысяч рублей) | |
| Периодичность | Раз в год |
| Как платят | До 1 июля следующего года. В 2023 году — до 3 июля, так как 1 июля — суббота |
| НДФЛ с выплат сотрудников | |
| Периодичность | Каждый месяц |
| Как платят | До 28 января — налог, который удержан с 1 по 22 января |
| До 28 числа текущего месяца — налог, который удержан с 23 числа прошлого месяца по 22 число текущего месяца | |
| В последний рабочий день года — налог, который удержан с 23 по 31 декабря, в 2023 году это 29 декабря | |
| Страховые взносы за сотрудников по единому страховому тарифу |
|
| Периодичность | Каждый месяц |
| Как платят | Не позднее 28 числа следующего месяца |
| Страховые взносы на травматизм за сотрудников |
|
| Периодичность | Каждый месяц |
| Как платят | Не позднее 15 числа следующего месяца |
С 2023 года все налоги и сборы, кроме взносов на травматизм, входят в состав единого налогового платежа — ЕНП. Их можно платить одной суммой в бюджет, но на авансы по НДФЛ, а также взносы и НДФЛ с выплат работникам нужно подавать уведомления по ЕНП, чтобы налоговая инспекция знала, какая сумма к какому налогу или взносу относится.
Уведомления по ЕНП нужны:
- По НДФЛ за работников с января по ноябрь — по одному уведомлению, в декабре — два уведомления.
- По страховым взносам по единому тарифу — в феврале, марте, мае, июне, августе, сентябре, ноябре и декабре.
- По НДФЛ с доходов самого ИП — подают в апреле, июле и октябре.
В уведомлении указывают КБК налога или взноса, на который надо зачислить деньги, период, за который он начислен, и сумму.
Если сроки подачи уведомлений по нескольким налогам совпадают, можно сдать одно. Например, в уведомление за апрель включить НДФЛ за работников за период с 23 марта по 22 апреля и НДФЛ с доходов самого ИП за первый квартал.
Налог на добавленную стоимость
НДС начисляют на стоимость проданных ИП товаров, услуг и работ.
У НДС три ставки — 0%, 10% и 20%:
- 20% — для большинства товаров и услуг;
- 10% — для некоторых продуктов питания и детских товаров;
- 0% — для товаров на экспорт и сопутствующих экспорту услуг, гостиничной деятельности.
Когда предприниматель продает товары или услуги, он включает исходящий НДС в цену. Когда он что-то покупает, может принять входящий НДС к вычету. Бывает еще восстановленный НДС — это когда государство требует восстановить, то есть уплатить в бюджет НДС, ранее принятый к вычету. Например, если ИП сменил режим налогообложения или получил освобождение от НДС. Но это уже тема для отдельной статьи.
Рассмотрим пример с входящим и исходящим НДС.
ИП купил диван за 12 000 ₽, включая 20% НДС. Диван изначально стоил 10 000 ₽, НДС продавца — 2000 ₽. Для ИП это входящий налог.
ИП решил перепродать диван. Он выставил счет покупателю на 24 000 ₽, включая НДС 4000 ₽. Это исходящий налог. В бюджет ИП обязан заплатить разницу между исходящим и входящим налогом: 4000 − 2000 = 2000 ₽.
Если поставщик дивана работает на упрощенке и не платит НДС, ИП заплатит весь исходящий налог — 4000 ₽. А всю закупочную стоимость дивана включит в состав своих расходов. Поэтому ИП на ОСН выгодно работать с компаниями на таком же режиме налогообложения.
Сумму НДС за квартал делят на три части и платят равными долями каждый месяц не позже 28 числа. В текущем квартале уплачивается НДС за предыдущий.
ст. 174 НК РФ — порядок и сроки уплаты налога в бюджет
Например, второй квартал начинается 1 апреля.
В апреле платят первую часть НДС за первый квартал, в мае — вторую, в июне — третью.
НДС для уплаты в бюджет рассчитывают так:
НДС для уплаты = НДС исходящий − НДС к вычету + НДС восстановленный
Это очень упрощенная схема расчета НДС — есть много нюансов. Например, НДС еще платят при импорте товаров, но это тема для отдельной статьи.
Бывает так, что ИП приходится работать на ОСН, но он не хочет платить НДС, а перейти на спецрежим нельзя или невыгодно. В таком случае можно законно получить освобождение от этого налога: не начислять его, не выставлять покупателям и не платить в бюджет.
ст. 145 НК РФ — освобождение от НДС
Вот условия для освобождения от НДС.
Выручка ИП за последние три календарных месяца не больше 2 млн рублей. Выручку считают не за квартал, а именно за три последних месяца. Например, чтобы не платить НДС с 1 июня, берут выручку с марта по май, с 1 июля — выручку с апреля по июнь. Учитывают только те операции, которые облагаются НДС.
ИП подал уведомление об освобождении и подтверждающие документы: выписку из книги учета доходов и расходов и книги продаж.
Освобождение действует с 1 числа того месяца, в котором ИП подал уведомление, при условии, что его отправили до 20 числа этого месяца. Через 12 месяцев его нужно продлить. Отказаться от освобождения раньше, чем через 12 месяцев, нельзя. Все это время, пока действует освобождение, не нужно сдавать декларации и платить налог. Но надо следить, чтобы выручка за любые 3 месяца не превысила 2 млн рублей, иначе право на освобождение будет утрачено.
Налог на имущество
Этот налог ИП платит со стоимости недвижимого имущества, которое используется в предпринимательской деятельности. К недвижимому имуществу относится все, что регистрируют в Едином государственном реестре недвижимости (ЕГРН). Для предпринимателя это может быть офисное помещение, магазин или склад. ИП платит налог на имущество как физлицо — по уведомлению из налоговой. Самому рассчитывать налог не нужно.
Ставки по налогу на имущество физлиц устанавливают местные власти в пределах базовых ставок из налогового кодекса. Например, по офисным и торговым помещениям максимальная ставка 2%. Для жилья, гаражей и прочих объектов недвижимости действуют другие ограничения по ставкам.
Налог за текущий год платят до 1 декабря следующего. Например, сумму за 2022 год нужно уплатить до 1 декабря 2023. Срок уплаты одинаковый для всех регионов.
Налог на доходы физических лиц
НДФЛ — налог на доходы физических лиц. В случае с ИП этим налогом облагаются доходы от предпринимательской деятельности. Ставка НДФЛ у ИП зависит от суммы полученного дохода:
- Если доход за год меньше или равен 5 000 000 ₽ — 13%;
- Если доход больше 5 000 000 ₽ за год — 650 000 ₽ плюс 15% с суммы превышения.
ИП на ОСН может использовать налоговые вычеты: например, профессиональный, имущественный, стандартный, социальный. Доход для ставок 13% и 15% определяют за минусом этих вычетов.
Главный вычет ИП на общей системе — профессиональный. Это сумма расходов на ведение бизнеса, которую вычитают из доходов, чтобы законно сэкономить на налоге. НДФЛ нужно платить не со всей суммы дохода, а только с прибыли.
ИП занимается грузоперевозками. В этом месяце он получил от клиентов 100 000 ₽, а на бензин и техобслуживание потратил 30 000 ₽. Если все расходы документально подтверждены, то ИП заплатит 13% не со 100 000 ₽, а с разницы между доходами и расходами — то есть с 70 000 ₽.
Если документов на расходы нет, ИП все равно может получить профессиональный вычет. Он составит 20% от суммы доходов, независимо от того, как было на самом деле.
Кроме профессионального вычета ИП может использовать вычеты на покупку жилья, на детей, лечение и образование. Так можно делать только на общей системе, а на спецрежимах — нет. Если ИП купит квартиру, он может несколько лет уменьшать доходы от бизнеса на ее стоимость и не платить НДФЛ. Условия для вычета будут такими же , как для физлица, не являющегося ИП.
В течение года ИП вносит квартальные авансовые платежи по НДФЛ — три раза не позднее 25 апреля, 25 июля и 25 октября. А до 15 июля следующего года — НДФЛ за истекший год с зачетом авансов. Считают все это по хитрой схеме.
ст. 227 п. 6, 8 НК РФ — как считают суммы авансовых платежей
Сроки и формулы подсчета авансовых платежей по НДФЛ за текущий год.
(Доходы с января по март − Вычеты с января по март) × 13%
(Доходы с января по июнь − Вычеты с января по июнь) × 13% − Авансовый платеж за первый квартал, уплаченный в бюджет
(Доходы с января по сентябрь − Вычеты с января по сентябрь) × 13% − Авансовые платежи за первый квартал и полугодие, уплаченные в бюджет
(Доходы с января по декабрь − Вычеты с января по декабрь) × 13% − Авансовые платежи за первый квартал, полугодие, 9 месяцев, уплаченные в бюджет
Если же налоговая база за полугодие, 9 месяцев или год будет больше 5 000 000 ₽, то формула подсчета становится еще хитрее:
(650 000 ₽ + (Доходы − Вычеты − 5 000 000 ₽) × 15%) − Предыдущие авансовые платежи: за первый квартал, полугодие, 9 месяцев
Поясним на примере.
Доходы ИП за I квартал — 10 000 000 ₽, за полугодие — 16 000 000 ₽. Расходы за I квартал — 6 000 000 ₽, за полугодие — 10 000 000 ₽.
Авансовый платеж за I квартал равен 520 000 ₽: (10 000 000 ₽ − 6 000 000 ₽) × 13%. Его ИП уплатил в бюджет.
Авансовый платеж за полугодие равен 280 000 ₽: (650 000 ₽ + ((16 000 000 ₽ − 10 000 000 ₽) − 5 000 000 ₽) × 15%) − 520 000 ₽.
Часть формулы — это расчет платежа по ставке 15%: ((16 000 000 ₽ − 10 000 000 ₽) − 5 000 000 ₽) × 15% = 150 000 ₽. Значит, по ставке 13% ИП заплатил: 280 000 ₽ − 150 000 ₽ = 130 000 ₽.
Авансовый платеж за полугодие зачисляется на разные КБК, которые надо указать в уведомлении о ЕНП:
- Часть, рассчитанную по ставке 15%, — на КБК 182 1 01 02080 01 1000 110.
- Часть, рассчитанную по ставке 13%, — на КБК 182 1 01 02020 01 1000 110.
Земельный и транспортный налоги
Эти налоги ИП платят как физлица, если есть земельный участок в собственности или долгосрочном пользовании и транспорт. Суммы считает налоговая инспекция. Заплатить нужно до 1 декабря следующего года по уведомлению.
Страховые взносы за себя
Страховые взносы ИП платит в налоговую, а они идут на медицинское и пенсионное страхование: ОМС и ОПС. Взносы делятся на фиксированные и дополнительные.
Фиксированные — для всех предпринимателей, кроме самозанятых и предпринимателей на автоматизированной упрощенной системе налогообложения, АУСН. Сумма за 2023 год — 45 842 ₽ без разделения на виды взносов. Взносы за текущий год платят не позднее 31 декабря этого же года. Но в 2023 году 31 декабря — это воскресенье, поэтому крайний срок уплаты переносится на 9 января 2024.
Дополнительные — 1% с прибыли свыше 300 000 ₽. ИП на ОСН считают допвзносы с разницы между доходами и профессиональными вычетами — расходами. Уменьшить доходы на другие вычеты нельзя.
Дополнительные взносы платят до 1 июля следующего года. Сумму взносов можно внести за один раз, разбить по кварталам или даже месяцам. Главное — выплатить все в срок.
ИП на ОСН обязаны платить страховые взносы, даже когда не ведут бизнес и не имеют выручки. Но есть и исключения. Например, можно не платить взносы во время военной службы, ухода за родственником старше 80 лет, человеком с инвалидностью первой группы или ребенком с инвалидностью.
В этот период ИП не должен вести бизнес и получать доходы.
Налоги и взносы за сотрудников
Если предприниматель нанимает сотрудников, он платит за них страховые взносы и удерживает из их зарплат НДФЛ.
НДФЛ. Это 13% или 15%. 15% платят, если сумма доходов за год более 5 000 000 ₽Ы. НДФЛ за сотрудников начисляют с зарплат, отпускных и больничных, премий. ИП выступает как налоговый агент: сам исчисляет НДФЛ с дохода сотрудников, удерживает эту сумму из зарплаты и перечисляет ее в бюджет.
С 2023 года НДФЛ платят в одни и те же сроки независимо от того, что начислили работнику — зарплату, больничные или отпускные. НДФЛ, удержанный с выплат с 23 числа прошлого месяца до 22 числа текущего, платят до 28 числа текущего месяца. Единственное исключение: НДФЛ с выплат с 23 по 31 декабря платят в последний рабочий день года.
Страховые взносы. ИП платит взносы за сотрудников за свой счет: из зарплаты их не удерживают. Эти суммы включают в состав профессионального вычета, чтобы уменьшить начисленный НДФЛ.
В 2023 году страховые взносы платят по единому тарифу — 30%. Налоговая сама делит эти взносы по видам страхования: пенсионное, медицинское, социальное.
Действует единая предельная база для страховых взносов — 1 917 000 ₽. Если человеку в год начислено больше, страховые взносы свыше этой суммы начисляют по тарифу 15,1%.
Если ИП входит в реестр МСП, часть зарплаты свыше МРОТ облагают по ставке 15%, в пределах МРОТ — по ставке 30%.
Тарифы взносов на травматизм за сотрудников для всех ИП одинаковые — 0,2—8,5% в зависимости от степени риска на рабочем месте.
Страховые взносы на травматизм за текущий месяц перечисляют не позже 15 числа следующего. Например, взносы за июнь платят до 15 июля, в 2023 году — до 17 июля, так как 15 июля — суббота.
Налоговые декларации ИП на ОСН
ИП должен сдать две декларации: по НДС и 3-НДФЛ.
Декларация по НДС. Ее подают раз в квартал. В текущем квартале сдают отчетность за предыдущий. Если продаж в квартале не было, сдают нулевую декларацию.
Срок — до 25 числа месяца, следующего за отчетным кварталом. Если 25 число — выходной или праздник, последний день для подачи декларации переносится на следующий рабочий день.
Декларацию по НДС сдают только в электронной форме через оператора. Если сдать на бумаге, то налоговая выпишет штраф: такая декларация не считается представленной. Есть исключения: сдавать бумажные декларации могут налоговые агенты, которые сами НДС не платят.
3-НДФЛ. Эту декларацию обязательно заполняют все ИП на ОСН. В ней указывают все доходы ИП и вычеты: профессиональные, по расходам на лечение и обучение, на детей. 3-НДФЛ за текущий год нужно подать до 30 апреля следующего, в 2023 году — до 2 мая, так как 30 апреля — воскресенье, а 1 мая — праздничный день.
За 2023 год декларацию 3-НДФЛ можно будет подать только в 2024 году. Подавать можно на бумаге, в электронном виде через оператора или на сайте ФНС. Но если у ИП более 100 работников, то сдавать нужно только электронную декларацию. За просрочку оштрафуют.
Книга учета доходов и расходов (КУДиР)
В КУДиР учитывают все операции ИП: продали товар, закупили материалы или новый компьютер. Все записи подтверждают документами. Книга должна быть, даже если ИП приостановил деятельность.
КУДиР ведут в бумажном или электронном виде. Можно заполнять книгу вручную или пользоваться сервисами онлайн-бухгалтерии. Электронную версию распечатывают в конце года, прошивают и нумеруют. Затем ИП заверяет книгу своей подписью и печатью, если она есть.
Данные из книги учета налоговая может потребовать при проверке. Если обнаружит, что книги нет, ИП получит штраф от 10 до 30 тысяч рублей. Каждый год заводят новую КУДиР.
ст. 120 НК РФ — штрафы за отсутствие КУДиР
Книги покупок и продаж
Книга покупок — форма отчетности, где учитывают счета-фактуры на покупку товаров, работ и услуг. В книге продаж фиксируют счета, выписанные контрагентам в налоговом периоде.
Обе книги нужны для того, чтобы налоговая могла контролировать, правильно ли заполнена декларация по НДС. Книги покупок и продаж заполняют все плательщики НДС, в том числе и налоговые агенты. Книгу продаж заполняют даже те ИП, у которых есть освобождение от НДС.
Как и КУДиР, книгу покупок и продаж ведут в бумажном или электронном виде. В конце налогового периода бумажные книги продаж и покупок нужно распечатать, прошить и пронумеровать страницы. Электронную версию книг продаж и покупок можно не распечатывать и не подписывать. Если налоговая потребует представить книги продаж и покупок, тогда ИП должен отправить их в ИФНС в электронном виде, подписав своей усиленной квалифицированной электронной подписью.
Отчетность за сотрудников
ИП должен отправлять отчетность за сотрудников в налоговую, Социальный фонд России — СФР.
В налоговую отправляют следующую отчетность:
- Расчет по страховым взносам.
- Персонифицированные сведения о физических лицах.
- 6-НДФЛ вместе со справками о доходах работников. С 2021 года отдельно 2-НДФЛ в налоговую сдавать не надо. Справки о доходах работников — составная часть расчета 6-НДФЛ.
Если ИП начисляет выплаты больше чем 10 людям, все отчеты нужно сдавать только в электронном виде.
Расчет по страховым взносам — отчет обо всех страховых взносах, которые заплатили за сотрудников, кроме взносов на травматизм. Здесь же указывают среднесписочную численность работников.
Персонифицированные сведения о физических лицах, ПСФЛ, — отчет о работниках и выплатах в их пользу. Сведения сдают каждый месяц — до 25 числа следующего месяца. По каждому работнику указывают ФИО, ИНН, СНИЛС и сумму начислений.
Приложение № 1 к расчету 6-НДФЛ — справки по каждому человеку, получившему от ИП доходы в истекшем году. Справки нужно подать в составе расчета 6-НДФЛ за год не позднее 25 февраля следующего года. В течение года, за первый квартал, полугодие и 9 месяцев справки сдавать не надо.
В справках в составе годового расчета подают сведения на всех людей, получивших доходы, даже если не было возможности удержать с них налог. Например, если ИП провел розыгрыш в соцсетях и вручил победителю смартфон.
6-НДФЛ — отчет с доходами всех сотрудников и начисленным НДФЛ. Разделы 1 и 2 расчета не детализируют по каждому человеку — это общие сведения по ИП в целом. Внутри года подается раз в квартал, не позднее 25 числа месяца, следующего за отчетным кварталом. А по итогам года — до 25 февраля следующего года.
В СФР отправляют отчет по форме ЕФС-1. Эту форму сдают в разные сроки и с разным составом — в зависимости от причины сдачи:
- При приеме на работу или увольнении работника, приостановлении или возобновлении трудового договора, заключении или расторжении договора ГПХ с физлицом ЕФС-1 сдают в составе раздела 1 и подраздела 1.1 не позднее рабочего дня, следующего за днем кадрового события.
- При подаче заявления о выборе электронной трудовой книжки или переводе на другую постоянную работу ЕФС-1 в составе раздела 1 и подраздела 1.1 сдают не позднее 25 числа следующего месяца.
- О взносах на травматизм отчитываются формой ЕФС-1, раздел 2 — ежеквартально, не позднее 25 января, 25 апреля, 25 июля и 25 октября.
- Раз в год, не позднее 25 января, подают форму ЕФС-1 в составе раздела 1 и подраздела 1.2 со сведениями о стаже работников определенных категорий.
Календарь отчетности на ОСНО
| Отчет | Периодичность | Как подают | |
|---|---|---|---|
| В налоговую | Декларация по НДС | Раз в квартал | До 25 числа месяца, следующего за отчетным кварталом |
| 3-НДФЛ | Раз в год | До 30 апреля следующего года | |
| Расчет по страховым взносам | Раз в квартал | До 25 числа месяца, следующего за отчетным кварталом | |
| 6-НДФЛ | Раз в квартал | Внутри года раз в квартал, не позднее 25 числа месяца, следующего за отчетным кварталом; по итогам года — не позднее 25 февраля следующего года | |
| ПСФЛ | Раз в месяц | Не позднее 25 числа месяца, следующего за отчетным | |
| Годовой — до 25 февраля следующего года | |||
| В СФР | ЕФС-1, раздел 1 и подраздел 1.1 — сведения о кадровых событиях | По итогам важного кадрового мероприятия | При приеме или увольнении работника — не позднее следующего рабочего дня |
| При постоянном переводе сотрудника, присвоении ему новой квалификации с записью в трудовую, а также при подаче им заявления о выборе формы трудовой книжки — не позднее 25 числа следующего месяца | |||
| ЕФС-1, раздел 2 — отчет по взносам на травматизм | Ежеквартально | Не позднее 25 числа месяца, следующего после окончания квартала | |
| ЕФС-1, раздел 1 и подраздел 1.2 — сведения о стаже | Раз в год | Не позднее 25 января года, следующего за отчетным |
Календарь отчетности на ОСНО
| В налоговую | |
| Отчет | Декларация по НДС |
| Периодичность | Раз в квартал |
| Как подают | До 25 числа месяца, следующего за отчетным кварталом |
| Отчет | 3-НДФЛ |
| Периодичность | Раз в год |
| Как подают | До 30 апреля следующего года |
| Отчет | Расчет по страховым взносам |
| Периодичность | Раз в квартал |
| Как подают | До 25 числа месяца, следующего за отчетным кварталом |
| Отчет | 6-НДФЛ |
| Периодичность | Раз в квартал |
| Как подают | Внутри года раз в квартал, не позднее 25 числа месяца, следующего за отчетным кварталом; по итогам года — не позднее 25 февраля следующего года |
| Отчет | ПСФЛ |
| Периодичность | Раз в месяц |
| Как подают | Не позднее 25 числа месяца, следующего за отчетным |
| Годовой — до 25 февраля следующего года | |
| В СФР | |
| Отчет | ЕФС-1, раздел 1 и подраздел 1.1 — сведения о кадровых событиях |
| Периодичность | По итогам важного кадрового мероприятия |
| Как подают | При приеме или увольнении работника — не позднее следующего рабочего дня |
| При постоянном переводе сотрудника, присвоении ему новой квалификации с записью в трудовую, а также при подаче им заявления о выборе формы трудовой книжки — не позднее 25 числа следующего месяца | |
| Отчет | ЕФС-1, раздел 2 — отчет по взносам на травматизм |
| Периодичность | Ежеквартально |
| Как подают | Не позднее 25 числа месяца, следующего после окончания квартала |
| Отчет | ЕФС-1, раздел 1 и подраздел 1.2 — сведения о стаже |
| Периодичность | Раз в год |
| Как подают | Не позднее 25 января года, следующего за отчетным |
Бухгалтерская отчетность
ИП не обязаны сдавать бухгалтерскую отчетность: они не составляют бухгалтерский баланс, отчет о финансовых результатах. Достаточно Книги учета доходов и расходов и книг покупок и продаж. Вести бухгалтерский учет тоже не нужно. Но это не значит, что не придется вести налоговый учет и сдавать декларации.
Бухгалтерская отчетность — это отдельный набор документов, но ИП на любых режимах в это могут не вникать.
Переход с УСН на ОСН
ИП могут перейти с упрощенки на общую систему в добровольном порядке или если потеряли право на УСН.
Добровольный переход. Это когда ИП сам решил перейти на общую систему. Например, если все его поставщики работают на ОСН.
Добровольно перейти с упрощенной системы на общую можно только с начала нового календарного года. Сообщите в налоговую о переходе до 15 января года, с которого планируете работать на ОСН. После уведомления нужно сдать отчетность по УСН за предыдущий год — и всё, можно работать по-новому .
Вынужденный переход. Иногда ИП теряют право на УСН — например, если число сотрудников превысило 130 человек. Переходить вынужденно невыгодно. Налоговая будет считать, что ИП работает на ОСН с начала квартала, в котором произошло нарушение условий спецрежима. ИП заплатит налоги за весь квартал, как будто работал на ОСН.
Сообщение об утрате права на применение УСН подают не позднее 15 числа месяца, следующего за кварталом, в котором перестали соблюдаться условия для спецрежима. Декларацию по УСН — не позднее 25 числа этого же месяца. Наняли 131-го сотрудника 16 января, средняя численность за первый квартал — 131 человек — сообщите в налоговую о переходе до 15 апреля, а декларацию подайте до 25 апреля.
Переход с ЕНВД на ОСН
С 2021 года ЕНВД отменили. На какой налоговый режим перейти с ЕНВД, мы подробно рассказали в отдельном разборе.
Переход с АУСН на ОСН
АУСН — экспериментальный налоговый режим для малого бизнеса. Его тестируют в четырех регионах: Москве, Московской и Калужской областях, республике Татарстан. Срок эксперимента — до 31 декабря 2027 года.
Переход на АУСН добровольный, но у этого режима есть ограничения по количеству сотрудников, доходам и сферам деятельности. Например, средняя численность работников в месяц может быть не более пяти человек, а доходы бизнеса за год не должны превышать 60 млн рублей.
Если ИП теряет право на АУСН, он возвращается на общий режим налогообложения. Чтобы не платить налоги на общем режиме, можно в течение 30 дней перейти на УСН или ЕСХН — для этого надо подать уведомление в налоговую инспекцию.
Налоги на другом режиме налогообложения считают с даты потери права на АУСН.
Переход с НПД на ОСН
Налог на профессиональный доход, или НПД, — это специальный налоговый режим для людей, которые работают на себя и без сотрудников. Он подходит для некоторых сфер деятельности, и его условия не будут меняться до конца 2028 года.
Самозанятым может быть и ИП, если он соблюдает условия этого режима налогообложения. Чтобы перейти на НПД, ИП регистрируется в приложении «Мой налог», там учитывает доходы и формирует чеки для клиентов. От НПД можно отказаться добровольно — для этого надо подать заявление. Еще ИП может потерять право на НПД, например, если его доход превысит 2,4 млн или если он подаст заявление о переходе на другой налоговый режим.
После добровольного отказа или утраты права на НПД ИП может перейти на УСН или патент, если подходит под условия этих режимов. Если никаких заявлений не подавать, ИП автоматически переведут на общую систему. ОСНО применяют с момента отказа от НПД или с момента потери права на него.
Бывают ситуации, когда налоговая аннулирует регистрацию плательщика НПД — в этом случае ОСНО применяют ко всем доходам с самого начала бизнеса.
Переход с ЕСХН на ОСН
ЕСХН — единый сельскохозяйственный налог. Чтобы добровольно перейти с него на общую систему, налоговую уведомляют до 15 января года, в котором планируют применять ОСН.
ИП на ЕСХН вынужденно переходит на общую систему в двух случаях:
- Потерял статус сельскохозяйственного товаропроизводителя или совсем перестал вести соответствующий вид деятельности.
- Доля доходов от продажи сельскохозяйственной продукции в конце года — менее 70%.
При вынужденном переходе ИП выплачивает налоги по ОСН за весь год, в котором произошло нарушение условий.
Совмещение режимов налогообложения
Общий режим можно совмещать с патентом. Не получится совмещать с сельскохозяйственным налогом, НПД, АУСН и упрощенкой. При совмещении все обязательства, имущество и операции учитывают отдельно.