Влияние амортизации на финансовые результаты предприятия Текст научной статьи по специальности «Экономика и бизнес»
Текст научной работы на тему «Влияние амортизации на финансовые результаты предприятия»
А. Балсон (1920) говорил, что б.у. — отдельный случай юриспруденции и, прежде всего, цивилистики, поэтому он требовал отображать в учете все юридические обязанности.
Робер Лефор (1927) — сущность учета есть право, а право — сущность бухгалтерии.
Луи Совирен (1936) — соглашался с доктринами передачи права.
Ж.А. Фламминк(1943) — учет есть функция права (но в будущем отказался от этой идеи и сказал, что это есть ошибка).
Шарль Пангло — выводил учет из понятия капитала; считал, что интерпретация учета как права — есть ошибка, бухгалтерский учет — раздел политэкономии, т.е. прикладная политэкономия; если предметом последней есть капитал, то все другие понятия бухгалтерского учета должны быть выведены из понятия капитала.
Жан Батист Дюмарше — выводил учет из категории вероятности; учет — конкретно экономическая, а не юридическая доктрина, обратная сторона политэкономии; предметом учета считал оценку (говорил, что без оценки не может быть и учета).
Особенности учета в послевоенный период
После второй мировой войны французские ученые изобрели еще несколько оригинальных теорий в сфере бухгалтерского учета. Прежде всего — это Теория возможного запаса Марселя Мари (1945) — согласно его взглядам, счет представляет статистическую таблицу, которая используется для учета изменения данных. События, которые содействуют этим изменениям, делятся на внешние и внутренние. Внешние — увеличивают или уменьшают валюту баланса; внутренние — влияют на внутренний трансферт. Считается, что данная система, кроме обеспечения выполнения контрольной функции, способствует классификации сумм на счетах в зависимости от поставленных целей. Например, учет затрат на производство может быть построен по их видам, источникам возникновения, центрам ответственности тому подобное, что и делает двойную запись Л. Пачели множественной, а не двойной. Особенно полезный он при использовании учетных данных при расчете статистических отклонений.
Стремясь выделить значение информации о финансовых операциях, Жерар Лерой (1957) предложил четко разделять данные про торговую, промышленную и финансовую деятельность. Рационализм данной системы заключается в том, что она позволяет мгновенно проанализировать состояние промышленности с трех точек зрения: товаров (учет производства и затрат); результатов (учет реализации и ведения хозяйственной деятельности); бюджета (финансирования).
Теория Ж. Мейера (1962) — значительное достижение в развитии двойной записи. Основа теории: каждый экономический агент покупает ресурсы, использует их, решает вопрос про организацию экономических потоков материальных, трудовых и финансовых ресурсов. Движение обычно определяется как переход определенного количества товаров, услуг, денег или кредитов с одного сектора народного хозяйства в другой.
Новое слово в развитии двойной записи — рассмотрение хозяйственной жизни не с точки зрения отдельного предприятия, а с точки зрения народнохозяйственных потоков. Это соединяет учет предприятия с народнохозяйственным учетом. Таким образом, принцип двойной бухгалтерии, провозглашенные более 500 лет назад Лукой Пачоли, получили новое воплощение не на микро, а на макроуровне.
Необходимо вспомнить еще одну особенность французского учета того времени: в основе развития учета все время лежала идея двойной записи, однако труд Л. Пачели, который впервые описал этот метод в литературе, достаточно долго не привлекал внимание французских исследователей. Положение изменилось, когда в 1925 году А.Дюпон издал монографию, посвященную жизни и трудам основателя современной бухгалтерии, но сам перевод «Трактата о счетах и записях» французским языком был издан лишь в 1962 году, тогда как на немецкий язык Трактат был переведен в 1876 году, новый итальянский — в 1878 году, русский — в 1893 году, английский — в 1914 году. Но, несмотря на отсутствие первоисточника, двойная бухгалтерия во Франции в течение нескольких веков успешно развивалась. В практике французского учета в ХХ веке широкое распространение получило образование различных резервов, которые позволяют сделать экономику более защищенной от каких — либо негативных явлений, которые часто встречаются в условиях рынка. С этой целью на французских предприятиях образовалось три группы резервов: на случай уценки элементов активов, на риск и регламентацию затрат. Общим для всех резервов является то, то что их создание происходит путем включения к затратам с отображением по дебету счета «Амортизационных отчислений и резервов».
ВЛИЯНИЕ АМОРТИЗАЦИИ НА ФИНАНСОВЫЕ РЕЗУЛЬТАТЫ ПРЕДПРИЯТИЯ
Педан Ю.М., студентка, гр. МГБ-302 Научный руководитель: Блажевич О.Г., ст. препод.
Наличие альтернативных методов амортизации, разрешенных государством, дает предприятию право выбора. Принятые решения в отношении имеющихся альтернатив закрепляются в амортизационной политике предприятия. Этот процесс является отражением на уровне предприятия применяемой государством на макроуровне амортизационной политики.
Амортизационная политика предприятия может рассматриваться с различных позиций. С точки зрения бухгалтерского учета, амортизационная политика — это часть учетной политики предприятия, отражающая принятие предприятием одной из нескольких разрешенных альтернатив в отношении основных средств. Выбор производится с целью наиболее эффективно формировать источники финансирования (воспроизводства) основных средств, контролировать их обновление, способствовать поддержанию объема и эффективности инвестиций предприятия. Принятая на предприятии амортизационная политика существенно влияет на финансовый результат деятельности предприятия. Так как основные средства участвуют в деятельности предприятия, их амортизация сказывается на результатах этой деятельности. Начисленная амортизация через ряд бухгалтерских записей относится на уменьшение финансового результата. В связи с этим, выбор метода амортизации влияет на величину финансового результата (тем сильнее, чем выше доля амортизации в общей массе затрат и издержек). В свою очередь, на ежегодной величине амортизационных отчислений сказывается выбранный метод амортизации.
Применение того или иного метода начисления амортизационных отчислений требует экономического обоснования. Выбранные способы начисления амортизационных отчислений по соответствующим группам объектов основных средств должны:
• способствовать реализации экономической и научно-технической стратегии предприятия;
• минимизировать налогооблагаемую базу по налогу на прибыль, налогу на имущество предприятия;
• быть простыми, а затраты на учет минимальными.
Благодаря повсеместному применению вычислительной техники и специализированных программных продуктов, стоимость ведения учета в настоящее время снижается, а его аналитичность и детальность возрастает. В связи с этим, данная составляющая определения способа амортизации перестает играть значительную роль.
Основным фактором является экономическая стратегия предприятия. В рамках этой стратегии может реализовываться выбор способов амортизации в соответствии с принятыми руководством предприятия целями при определении прибыли. Группы способов реализации амортизации представлены в таблице 1.
Группы способов реализации амортизации
Наименование способа Сущность Недостатки
1. Достижение максимальной величины чистой прибыли плюс амортизация (Пч + А ^ max.) Совокупность собственных источников для воспроизводства основных средств в этом случае будет максимальной. Данный выбор исходит из предпосылки, что амортизация представляет собой источник формирования актива баланса, наравне с иными собственными средствами предприятия, и может быть использована на соответствующие цели. В этом случае улучшение данного показателя возможно путем улучшения показателей в формуле: Пч = Пв — А где :Пв — валовая прибыль без учета влияния амортизации А — амортизация. Увеличение амортизации уменьшает финансовый результат, и выражение Пч — А не изменялось бы, если бы величина амортизационных отчислений не сказывалась на налогообложении предприятия.
2. Достижение максимальной величины прибыли Подход подразумевает минимизацию амортизационных отчислений в бухгалтерском учете (что сокращает издержки, улучшает финансовые показатели предприятия). К недостаткам относятся повышенный налог на имущество, недостаточно объективная картина имущественного положения предприятия, отсутствие возможности своевременного воспроизводства основных средств за счет амортизационных отчислений, так как их величина будет недостаточна.
3. Достижение минимальной величины прибыли и максимальной — амортизации Данный подход призван увеличивать амортизационные отчисления и уменьшить прибыль, подлежащую распределению в целях поддержания сохранности физического капитала предприятия. Может применяться, при наличии ожиданий руководства, что учредители будут распределять чистую прибыль, не принимая во внимание нужды предприятия по замене основных средств. ухудшаются текущие экономические показатели деятельности предприятия, однако, подход позволяет оставить средства в обороте предприятия, что при надлежащих решениях руководства является положительным моментом.
Применение подхода 2 практикуется для создания благоприятной картины о деятельности предприятия для внешних пользователей (высокая прибыль, большой запас имущества и собственных средств).
Подход характеризуется применением всех доступных возможностей снижения величины амортизации: увеличение сроков полезного использования основных средств, использование понижающих коэффициентов.
Достижение максимальной величины прибыли в рамках амортизационной политики целесообразно только в случае непременного использования прибыли на замену основных средств. В противном случае к моменту необходимой замены, учитывая недостаточность начисленной амортизации, при условии распределении прибыли, произвести замену за счет средств начисленной амортизации будет невозможно.
Подход 3 призван увеличивать амортизационные отчисления и уменьшить прибыль, подлежащую распределению в целях поддержания сохранности физического капитала предприятия. Может применяться, при наличии ожиданий руководства, что учредители будут распределять чистую прибыль, не принимая во внимание нужды предприятия по замене основных средств. При этом руководство устанавливает минимальные сроки использования основных средств, использует повышающие коэффициенты, метод суммы чисел лет для увеличения величины амортизации.
Традиционно, при определении цели амортизации рассматривается только одна модель, приведенная под номером 1, так как в общем случае, для предприятия важно, чтобы научно обоснованная амортизационная политика приводила к максимизации величины чистая прибыль плюс амортизационные отчисления. Однако, данная модель отражает только интерес предприятия при разумной политике как учредителей, так и руководства. На наш взгляд, это не отражает полной картины, так как на малых и средних предприятиях, к которым , в большинстве своем относятся предприятия торговли, зачастую возникает определенное противоречие интересов учредителей и руководства предприятия. Учредители стремятся получить прибыль и дивиденды, а руководство — больше средств в обороте. При наличии опасений, что часть прибыли, необходимая для воспроизводства основных средств будет распределена, следует применять модель 3.
Применение этих принципов позволит выбрать наиболее приемлемые способы начисления амортизационных отчислений.
Исходя из приоритета поддержания производственных мощностей и производственного потенциала предприятия. Результатом выбора эффективной амортизационной политики является в таком случае процесс обновления основных средств, направленное на повышение производительности труда, увеличение выпуска продукции, снижения себестоимости и максимизации прибыли. Выбор способа начисления амортизации по группе объектов основных средств зависит от степени их соответствия вышеуказанным целям формирования финансовых результатов и составления финансовой отчетности организации. Помимо целей максимизации (минимизации) прибыли предприятия, во внимание может приниматься принцип соответствия доходов и затрат, широко применяемый за рубежом. Так, если доходы, полученные в результате применения основного средства, остаются постоянными в течение срока его полезного использования, то применяется линейный способ начисления амортизации. Когда доходы больше (меньше) в начале срока полезного использования, применяют один из ускоренных (замедленных) способов начисления амортизации. Многие виды основных средств приносят большие доходы в начале срока полезного использования. Это объясняется тем, что в первые годы эксплуатации производительность наиболее высока, а в конце срока полезного использования, как правило, увеличиваются расходы на ремонт. Поэтому широкое распространение получили способы ускоренного начисления амортизации. Если будущая динамика дохода имеет достаточно устойчивую связь с фактической величиной выпуска продукции в течение срока полезного использования основного средства, наиболее точного соответствия между доходами и расходами можно достигнуть, применяя способ начисления амортизации пропорционально выпуску продукции. В этом случае возможно начисление небольших сумм амортизации в периоды низкого объема производства и увеличение ее в периоды большого объема выпуска продукции. В случаях, когда не представляется возможным предсказать с достаточной степенью надежности динамику будущих доходов, метод начисления амортизации может быть выбран исходя из простоты расчетов, что способствует снижению затрат на ведение учета. Эффективная амортизационная политика на предприятии ведет к оптимизации амортизационные отчислений, к своевременному накоплению средств для воспроизводства основного капитала, к снижению налоговых платежей.
АКТУАЛЬНЫЕ ПРОБЛЕМЫ ЗАНЯТОСТИ НАСЕЛЕНИЯ В УКРАИНЕ
Пивнык А.В., студентка, гр. ЭП-101, НАПКС Научный руководитель: Лыхина Н.И., доцент
Одной из актуальных проблем мирового кризиса является безработица.
Последствия мировых финансово-экономических процессов коснулись всех отраслей экономики Украины без исключения. В первую очередь, пострадали строительная отрасль, металлургическая и
Как методы амортизации основных средств влияют на финансовые показатели и отчетность?
US GAAP и IFRS допускают использование различных методов амортизации основных средств. Рассмотрим порядок применения линейного, ускоренного и производственного метода амортизации, а также влияние этих методов на отчетность и финансовые показатели компаний.
Амортизация капитализированной стоимости долгосрочных активов выполняется с использованием линейного, ускоренного или производственного метода.
Линейная амортизация (англ. ‘straight-line depreciation’) является доминирующим методом расчета для составления финансовой отчетности.
При использовании этого метода амортизационные расходы составляют одну и ту же сумму за год в течение всего срока полезного использования актива:
При использовании метода ускоренной амортизации или метода уменьшающегося остатка (англ. ‘accelerated depreciation method’) более высокие издержки признаются в первые годы срока полезного использования актива, и более низкие — в последующие годы.
Методы ускоренной амортизации приводят к снижению чистой прибыли в первые годы срока полезного использования актива и к увеличению чистой прибыли в последующие годы по сравнению с линейной амортизацией.
Одним из часто используемых методов ускоренной амортизации является метод двойного уменьшающегося остатка (DDB, от англ. ‘double-declining balance method’):
Амортизация производственным методом (англ. ‘units-of-production method’) основана в большей мере на активности использования актива, чем на сроке его использования.
Амортизируемая сумма или ‘depreciable amount’ (первоначальная стоимость — ликвидационная стоимость) делится на количество единиц полезного ресурса актива, которые, как ожидается, будут расти в течение срока полезного использования. Результатом этого расчета будет норма амортизации на единицу полезного ресурса актива.
Количество единиц полезного ресурса актива может быть привязано как объему произведенной продукции / оказанных услуг (например, объем перевезенного автомобилем груза), так и к выработке самого ресурса (например, пробег автомобиля).
Каждый год количество израсходованных единиц полезного ресурса умножается на рассчитанную норму амортизации на единицу полезного ресурса для получения суммы амортизационных отчислений за год.
При использовании всех трех методов амортизации дополнительные амортизационные отчисления не признаются после того, как остаточная (самортизированная) стоимость актива достигнет оценочной ликвидационной стоимости актива.
Как выбрать метод амортизации в соответствии с US GAAP и IFRS и с учетом?
В соответствии с US GAAP фирма может использовать разные методы амортизации для составления финансовой отчетности и для целей налоговой отчетности. Во многих странах, опирающихся на IFRS, это не так.
Американские фирмы часто используют линейную амортизацию для финансовой отчетности и ускоренный метод, известный как Модифицированная ускоренная система восстановления стоимости актива (MACRS от англ. ‘Modified accelerated cost recovery system’), для налоговой отчетности, чтобы уменьшить налогооблагаемую прибыль (и, соответственно, размер налогов) в первые годы эксплуатации актива. Это позволяет эффективно отложить выплату некоторых налогов до более поздних лет срока эксплуатации актива.
Для фирмы, использующей линейную амортизацию для финансовой отчетности, применение ускоренного метода для целей налоговой отчетности не изменяет расходы по налогу на прибыль, отражаемые в отчете о прибылях и убытках.
Разница между расходами по налогу на прибыль и налогами на прибыль, подлежащими уплате в первые годы, отражается как увеличение отложенного налогового обязательства компании (в балансовом отчете).
В последующие годы, когда амортизация для целей налогообложения становится меньше амортизации, отраженной в отчете о прибылях и убытках, превышение налогов, подлежащих уплате, уменьшает отложенные налоговые обязательства.
Обратите внимание, что общий размер амортизационных отчислений за весь срок полезного использования актива — одинаковый для всех методов.
Структура амортизационных расходов и чистой прибыли (или налогооблагаемой прибыли) различна. Но итоговые суммы за весь срок эксплуатации актива — одинаковы.
Компании также могут менять методы амортизации. Например, компания может сначала использовать ускоренный метод, а затем перейти на линейный метод.
Изменение метода амортизации рассматривается как изменение в учетной оценке (в МСФО это регулируется стандартом IAS 8 «Учётные политики, изменения в бухгалтерских оценках и ошибки»).
При этом изменение вступает в силу в текущем периоде и действует в дальнейшем (перспективно). На предыдущие периоды изменение не влияет.
Большинство изменений в принципах бухгалтерского учета требуют ретроспективной корректировки. Изменение метода амортизации является исключением, которое требует перспективного применения.
Разница в амортизации, чистой прибыли и рентабельности продаж по чистой прибыли (англ. ‘net profit margin’) по трем описанным методам проиллюстрированы в следующем примере.
Пример влияния методов амортизации на чистую прибыль.
Компания ABC приобретает оборудование для химической обработки за $550,000. Предполагаемый срок полезного использования оборудования составляет 5 лет, а оценочная ликвидационная стоимость — $50,000.
Компания рассчитывает произвести 20,000 единиц продукции с использованием этого оборудования: по 6,000 единиц — в первые 2 года, по 3,000 единиц в следующие два года и 2,000 единиц в последнем пятом году. Эффективная налоговая ставка компании составляет 30%.
Выручка компании составляют $600,000 в год, а расходы, кроме амортизации, составляют $300,000 в год.
Необходимо рассчитать чистую прибыль и рентабельности продаж по чистой прибыли, если компания ABC амортизирует оборудование, используя:
- линейный метод,
- метод двойного уменьшающегося остатка (DDB), который меняется на линейный метод через два года и
- производственный метод.
Решение:
При линейном методе годовые амортизационные отчисления составят:
($550,000 — $50,000) / 5 = $100,000
При методе DDB амортизация каждого года составляет 2/5 балансовой стоимости. В 1-м году амортизационные отчисления составляют:
$550,000 \(\times\) 2/5 = $220,000
($550,000 — $220,000) \(\times\) 2/5 = $132,000
Амортизационные отчисления линейным методом на оставшиеся три года:
($550,000 — $220,000 — $132,000 — $50,000) / 3 = $49,333
При использовании производственного метода амортизация:
в первые два года составляет
($6,000 / $20,000) \(\times\) ($550,000 — $50,000) = $150,000
в течение следующих двух лет
($3,000 / $20,000) \(\times\) ($550,000 — $50,000) = $75,000
в последний год
($5,000 / $20,000) \(\times\) ($550,000 — $50,000) = $50,000
Как считать амортизацию?
Вы купили дорогостоящую технику для своего бизнеса. Или помещение. Автомобиль, конвейер – не важно. И это ваш расход. Как он повлияет на показатели прибыли? Как зная объём сегодняшних трат запланировать будущие расходы на основные средства? Зачем нужно высчитывать амортизацию, и как этот показатель поможет снизить налоговое бремя? Обо всём этом расскажем в нашей статье.
Амортизация – что это?
Само слово «амортизация» пришло к нам от латинского «amoutisatio» — погашение (ослабление, смягчение). В нашем случае мы рассматриваем термин амортизация, как средство, позволяющее постепенно погасить стоимость дорогостоящих объектов, приобретённых компанией.
Чтобы доступно «на пальцах» объяснить суть амортизации, предложим как пример годовую подписку на онлайн-кинотеатр стоимостью 3 600 ₽. Самые расчётливые покупатели уже посчитали, что в месяц просмотр фильмов обойдётся им в 300 ₽. В этом сама суть амортизации. Да, заплатить придётся сразу ощутимую сумму – 3 600 ₽. Зато в рамках месяца это будет стоить как чашка кофе.
И если выгоду от подписки за 3 600 в год посчитать трудно, то решить, что посмотрев всего пару фильмов в месяц, вы уже окупаете подписку (поход в кино же стоит дороже), намного проще и нагляднее.
Так и работает амортизация. Только в рамках учёта деятельности предприятия амортизация рассчитывается только для дорогих покупок – того, чем компания будет пользоваться продолжительное время. Правильно, это основные средства. Здания, автомобили, техника, а также скот, многолетние растения и пр.
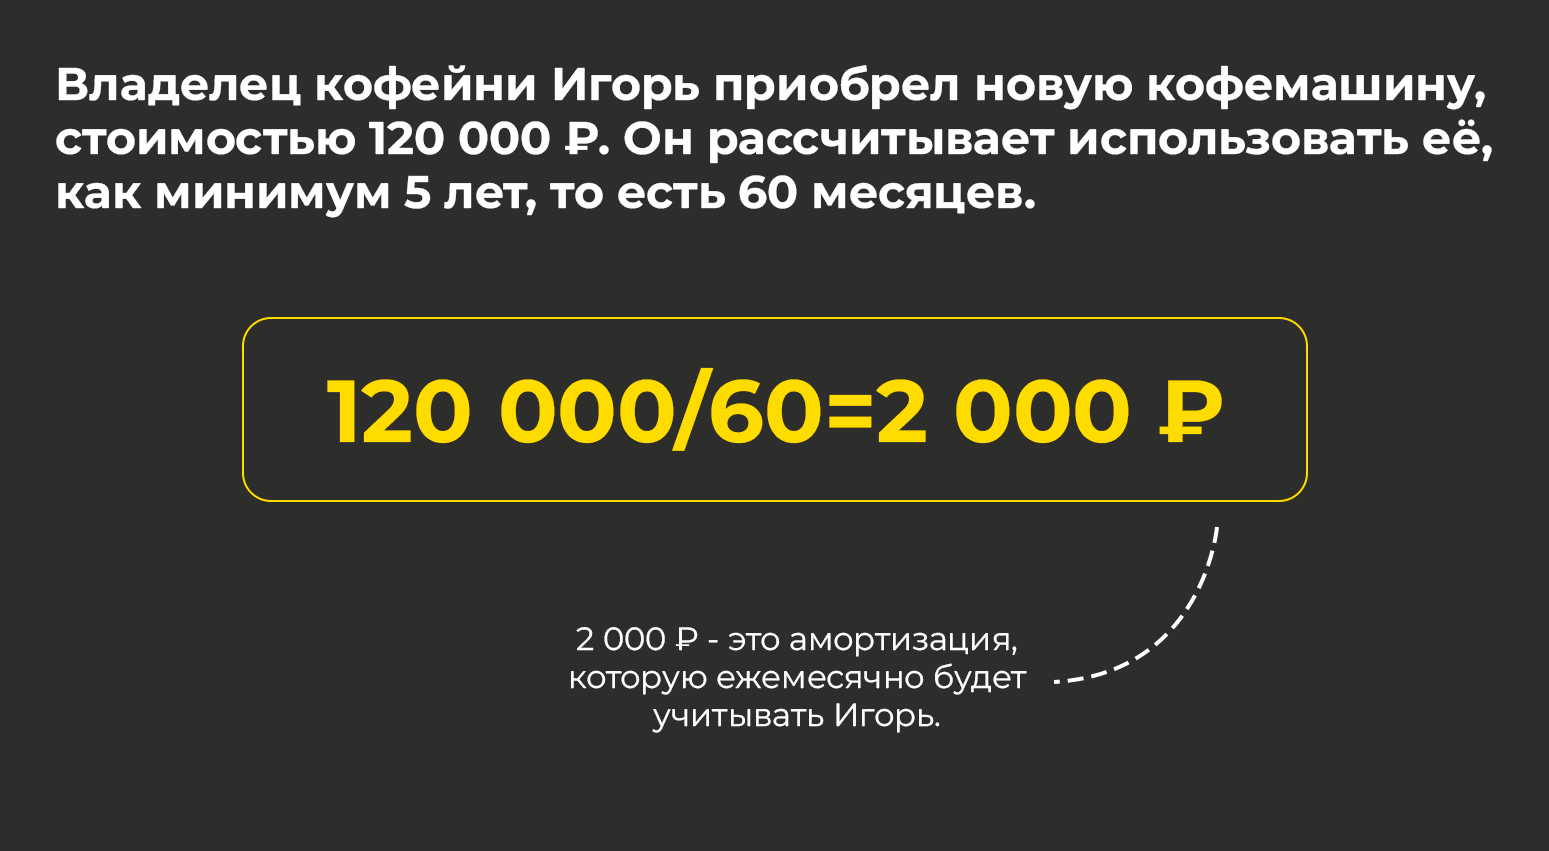
И так с любым дорогостоящим активом из числа основных средств. Дорогое кресло из кабинета руководителя, тренажёр из комнаты отдыха для персонала и новая входная дверь – всё это можно амортизировать.
Теперь давайте перейдём к главному вопросу – зачем?
Как амортизация связана с прибылью
Зачем вообще делить расходы на предполагаемый срок службы? Мы уже потратили деньги, учитываем их как расходы всей суммой и дело с концом?
Но тогда в этом случае мы получаем искажение.
Вернёмся к Игорю и его кофейне.
Он не амортизирует стоимость кофемашины, учитывая сразу весь расход – 120 000 ₽.
Доход Игоря 50 000₽ ежемесячно. Вычитая из него материальные расходы, он почти полгода работает в ноль, чтобы окупить приобретение кофемашины. А потом резкий рост прибыли.
Но это же неправда. Заведение работало и зарабатывало одинаково, а прибыль они получили только на 7-ой месяц. И как в этих условиях вести финансовое планирование?
Бывает так, что амортизация не начисляется. В этом нет необходимости.
Например, компания занимается перепродажей некоего материала. Этот посредник в глаза не видит данный товар, для них он есть только на бумаге/на экране компьютера. У них нет склада, они никак не касаются продукции. Купили за 1 000 000 ₽, тут же продали за 1 300 000 ₽. Доход 300 000 ₽. Всё ясно.
Однако для большинства компаний начисление амортизации жизненно необходимо. И даже в предыдущем примере, самортизировать можно было бы тот самый компьютер, стоящий на столе у менеджера, ведь он тоже был приобретён и скорее всего дороже, чем за 40 000 ₽.
Как амортизация помогает снизить налоги
Поскольку амортизация помогает зафиксировать износ, то это в конечном итоге влияет и на налоговое бремя предприятия:
— уменьшает сумму налога на прибыль – увеличивая амортизационные отчисления, мы снижаем сумму налога на прибыль.
— уменьшает сумму налога на имущество – учитывая износ, мы уменьшаем остаточную стоимость, а значит, снижаем и сумму налога на имущество.
Видите, как выгодно считать амортизацию?
Как амортизация поможет подготовиться к новым тратам
Помните один из вариантов перевода слова «амортизация»? Смягчение. И в будущем она может помочь значительно смягчить процедуру покупки нового основного средства.
Как? Для этого нужно не только учитывать расход на бумаге, но и дублировать его откладыванием этой же суммы на отдельный счёт. В итоге к окончанию предполагаемого срока использования основного средства, вы накопите сумму, равную его стоимости.
Конечно, стоимость дорогостоящего актива 10, а то и больше лет назад, вероятно, будет на порядок ниже, чем сегодня, но это уже другая история. Важен сам факт – у вас будет запас средств на приобретение нового объекта, взамен вышедшего из строя.
Опять возьмём наш знакомый пример с кофейней. Игорь продолжает игнорировать необходимость использования показателя амортизации. Через полгода он «окупает» свою кофемашину и начинает делить прибыль – откладывает на рекламу, на развитие компании, на праздники для команды…
Через 5 лет, когда о покупке и тратах на кофемашину он уже успел забыть, она выходит из строя. Ничего не поделаешь – всё не вечно. И теперь нужно срочно изыскивать где-то 120 000 ₽, чтобы избежать простоя.
А ведь откладывая ежемесячно всего по 2 000 ₽ можно было бы безболезненно накопить на новую кофемашину. Не будь как Игорь.
На самом деле вариантов расчётов амортизации несколько
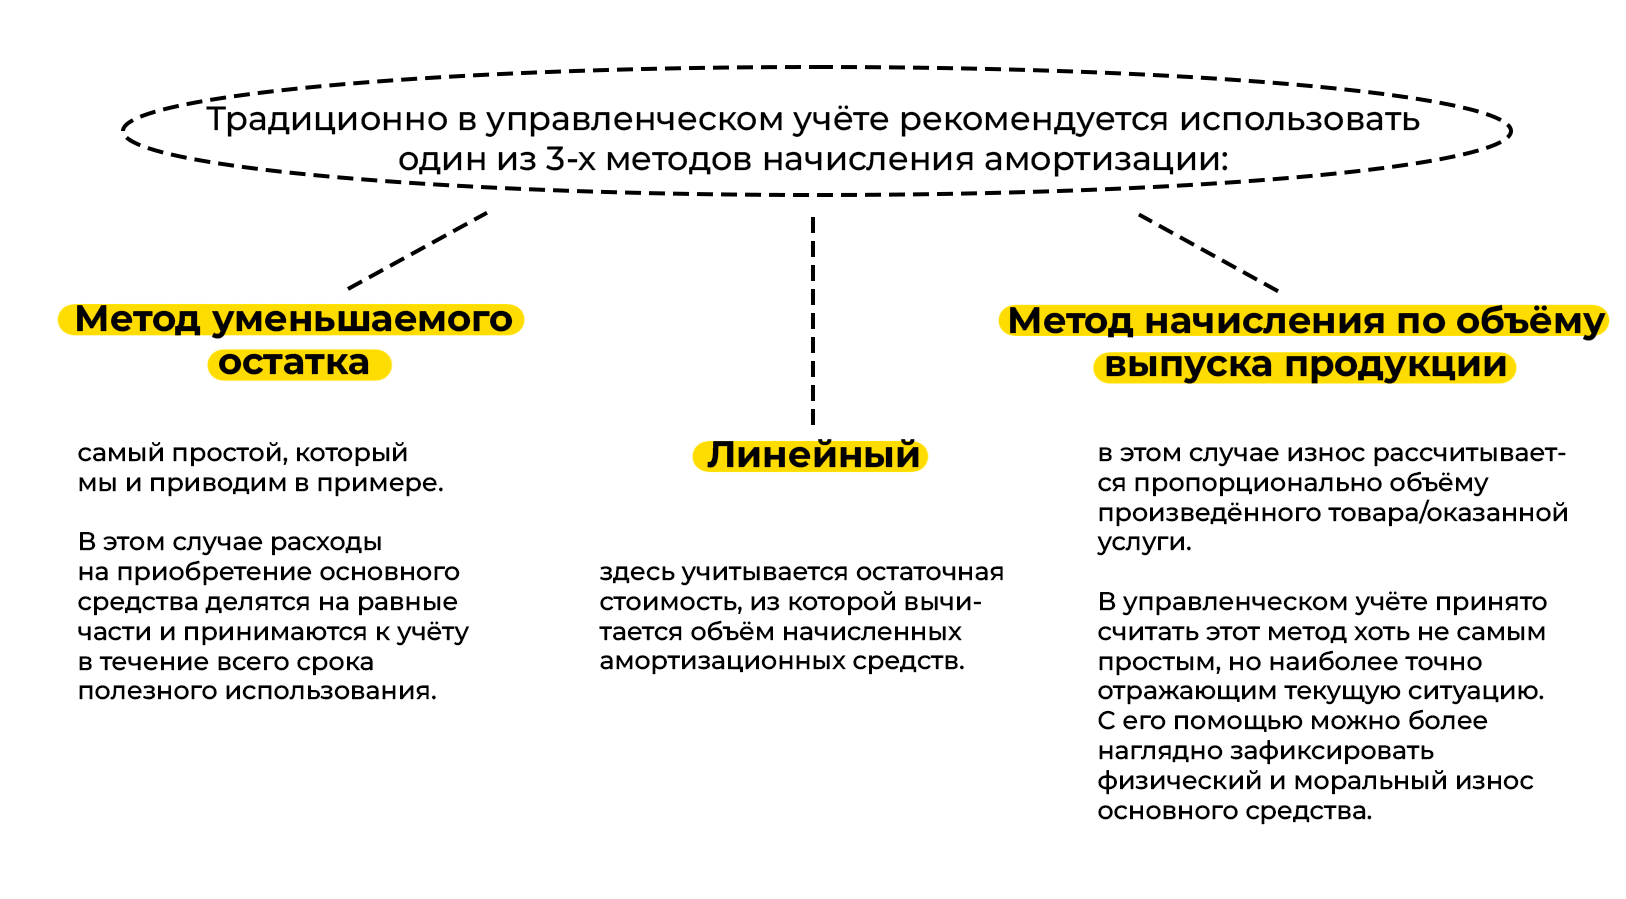
Установленные нормы можно корректировать в случае изменений условий обычного использования техники/оборудования. Например, если значительно возрастает частота работы устройства или технику начали эксплуатировать в агрессивных климатических условиях.
Итак, амортизация – это…
— «Деление» крупных расходов на равные части в рамках срока их предполагаемого полезного использования.
— Показатель трат, с помощью которого можно наглядно увидеть, сколько вы потратили средств для получения прибыли (Наш Игорь «тратил» по 2 000 ₽ из стоимости кофемашины ежемесячно).
— Ваша страховка от предсказуемых расходов в виде выхода из строя этого основного средства. Но только в том случае, когда амортизация начисляется не только на бумаге, но и реальные деньги уходят на резерв.
Согласитесь, оборудование в принципе может выйти из строя, а чем старше оно, тем вероятнее, что вы попадёте в ситуацию с внезапно (внезапно ли?) сломавшейся кофемашиной и необходимостью покупки новой. Тут вам очень помогут средства из фонда «амортизации».
— Важный участник расчётов прибыли. Если вы не учитывали амортизацию, значит, весь учёт можно положить на полку – он не отражает реальной ситуации.
Что еще важно?
- Выбор метода амортизации и его влияние на бухгалтерию
Есть несколько методов начисления амортизации, которые используются в бухгалтерском учете. Один из наиболее распространенных — линейный метод. Этот способ подразумевает, что стоимость актива списывается равными частями в течение всего срока его эксплуатации. Формула для расчета ежемесячной амортизации при этом методе достаточно проста: балансовая стоимость актива делится на количество месяцев его срока службы.
Еще один способ, который может применять организация, – это метод уменьшающегося остатка. Этот метод предполагает, что актив наиболее интенсивно изнашивается в начале эксплуатации, поэтому сумма амортизации в первый период будет больше, чем в следующие.
- Расчет амортизации и его отражение в бухучете
Расчет амортизации — это процесс, который требует точности и правильного использования формул. Бухгалтер должен определить первоначальную стоимость актива, его срок службы и выбрать метод начисления амортизации. В результате этих действий он сможет рассчитать ежемесячные затраты на амортизацию.
В бухгалтерском учете списание амортизации отражается как уменьшение балансовой стоимости основных средств и увеличение себестоимости продукции или услуг. Это происходит путем списания суммы амортизации на специальный амортизационный счет.
- Амортизация и налоговый учет
В законодательстве РФ существуют особые правила начисления амортизации для налогового учета. Как правило, они отличаются от бухгалтерских. Например, организации, использующие упрощенную систему налогообложения (УСН), имеют право выбирать, будут ли они начислять амортизацию или нет.
Независимо от того, какой метод амортизации стоимости выбирает предприниматель, важно помнить, что это важный аспект финансового управления и планирования, который позволяет контролировать износ активов и подготавливать бизнес к новым инвестициям.
Минутка саморекламы!
Рано или поздно наступит момент, когда работать самостоятельно с финансовой стороной компании станет слишком сложно или будет важно уделить время более значимым вещам, поэтому, Вы всегда можете передать управление нашему профессиональному финансовому директору, который проведет кампанию через все сложности и подсветит рычаги масштабирования! Мы найдем решение под любые потребности! Запишитесь на бесплатную консультацию с фин.диром и получите ответы на волнующие вопросы уже сегодня!
Как амортизация основных средств влияет на прибыль компании: подробные расчеты от Альт-Инвест

Амортизация является одним из важных показателей экономической деятельности любой компании. Это понятно, так как создание и поддержание материально-технической базы требует затрат на приобретение и обслуживание основных средств. В свою очередь, основные средства помогают компании получать прибыль от осуществления своей деятельности. Вот здесь и начинается влияние амортизации на прибыль.
Размер амортизационных отчислений бывает разный, в зависимости от конкретных условий деятельности. Поэтому компании имеют возможность подбирать такой уровень амортизации, который будет оптимальным для реализации бизнес-плана и при этом учитывать фактическое изменение стоимости основных средств в зависимости от времени и их изнашивание.
Чтобы оценить влияние амортизационных отчислений на прибыль компании, необходимо проанализировать расчеты и учесть все факторы, влияющие на этот показатель.
Компания Альт-Инвест провела подробный анализ экономических показателей, связанных с амортизацией, чтобы понять, как это влияет на прибыль компаний в разных отраслях. Результаты исследования помогут бизнесменам принимать более обоснованные решения и управлять своими инвестициями более эффективно.
Как амортизация основных средств влияет на прибыль компании
Амортизация основных средств – это расходы, которые происходят из-за износа основных средств компании. Но как они влияют на прибыль компании?
Прибыль компании является разностью между выручкой и затратами, в которые входит и амортизация основных средств. Поэтому, чем больше основных средств используется, тем больше амортизационных расходов и меньше прибыли.
Однако, следует учитывать, что амортизация основных средств уменьшает налогооблагаемую базу, а это может привести к уменьшению налоговых платежей компании. Создание резерва на покупку новых основных средств также может помочь компании в сохранении прибыли.
Таким образом, амортизация основных средств влияет на прибыль компании, но не является единственным фактором, который на нее влияет. Важно правильно распределять затраты на основные средства и следить за налоговыми платежами, чтобы сохранить высокую прибыль компании.
Советует прочитать: Обеспечение иска в гражданском процессе: виды и порядок — Студопедия
Что такое амортизация основных средств

Амортизация основных средств — это процесс списания стоимости материальных активов компании, таких как здания, оборудование и транспортные средства, на протяжении их полезного срока использования. В результате амортизации компания расходует часть стоимости своих активов каждый год, чтобы учитывать их износ и уменьшать налоговые обязательства.
Полезный срок использования — это ожидаемый промежуток времени, в течение которого актив будет использоваться компанией перед тем, как он станет непригодным к использованию или устареет.
Например, если компания приобретает транспортное средство за 300 000 рублей и ожидаемый срок его использования составляет 5 лет, то каждый год компания будет списывать 60 000 рублей как амортизационные расходы (300 000 / 5 лет).
- Амортизация позволяет компаниям учитывать износ оборудования и уменьшать свои налоговые платежи.
- Амортизация не является дополнительным расходом, а представляет собой списание стоимости актива в течение его полезного срока использования.
- Расчет амортизации зависит от стоимости актива, его срока полезного использования и метода расчета амортизации, который выбирает компания.
Влияние амортизации на финансовые показатели компании
Одним из важных составляющих бухгалтерской отчетности является амортизация основных средств. Амортизация представляет собой процесс списания стоимости основных средств компании на протяжении их жизненного цикла. При этом, чем больше стоимость основных средств, тем больше амортизация, и тем меньше прибыль компании.
Несмотря на то, что амортизация уменьшает прибыль компании, она является необходимым процессом и должна быть учитана при рассчете прибыли. Это позволяет точно оценить фактическую прибыль, а также обеспечить правильное распределение затрат на основные средства компании.
Кроме того, правильно рассчитанная амортизация позволяет оценить текущее состояние основных средств и определить срок их эксплуатации. Также она помогает предотвратить возникновение серьезных финансовых проблем в будущем, связанных с ремонтом и заменой основных средств.
На практике, амортизация может быть разной в зависимости от организации. Компании выбирают методы амортизации исходя из своих потребностей и стратегии развития. Однако, независимо от выбранного метода, необходимо соблюдать правила бухгалтерской отчетности и правильно рассчитывать амортизацию для определения финансовых результатов компании.
Советует прочитать: Госпошлины в ГИБДД: изменения размеров на 2023 год
Как амортизация влияет на прибыль компании: подробные расчеты от Альт-Инвест

Расчет амортизации
Амортизация — это уменьшение стоимости основных средств компании со временем. Расчет амортизации происходит с помощью специальной формулы, которая принимает во внимание стоимость актива, его полезный срок и остаточную стоимость после окончания полезного срока.
Например, если стоимость основного средства равна 100 000 рублей, а полезный срок — 10 лет, то амортизация составляет 10 000 рублей в год.
Влияние амортизации на прибыль
Амортизация влияет непосредственно на прибыль компании. Чем больше компания амортизирует свои основные средства, тем меньше налогов она будет платить, что положительно отразится на ее финансовом состоянии.
Однако, компании не стоит злоупотреблять амортизацией, так как это может привести к переоценке активов и искажению финансовой отчетности. Кроме того, большая амортизация может негативно сказаться на кредитоспособности компании.
Оптимальный уровень амортизации
Оптимальный уровень амортизации зависит от многих факторов, таких как отрасль, в которой работает компания, ее размер и структура активов. В среднем, компания может амортизировать свои основные средства от 10 до 20% от их стоимости в год.
При выборе оптимального уровня амортизации следует учитывать не только налоговые выгоды, но и финансовые риски и потребности компании в инвестировании. Следует также учитывать мнение аудиторов и регуляторов, чтобы избежать конфликтов и штрафов за несоблюдение нормативов.
Примеры практического применения концепции амортизации
Пример 1:
Одна из компаний, занимающаяся производством электроники, приобрела новое оборудование стоимостью 10 миллионов рублей. Однако, если бы они отразили этот расход в одном отчетном периоде, то это значительно снизило бы их прибыль. Вместо этого, они начали применять концепцию амортизации и разбивают стоимость оборудования на период его полезной жизни. Таким образом, каждый год они относят часть этой суммы к расходам и постепенно понижают стоимость актива. Это позволяет им контролировать свою прибыль и оставаться конкурентоспособными.
Пример 2:
Магазин, который занимается продажей одежды, также использует концепцию амортизации. Например, у них есть стеллажи для хранения товаров, которые используются каждый день. Период полезной жизни этих стеллажей – 10 лет. Стоимость рассчитывается, рассчитывая сумму их стоимости и деля на период их полезной жизни. Каждый год магазин будет начислять часть этой суммы к расходам, а затем постепенно понижать стоимость этих стеллажей. Это поможет им контролировать прибыль и траты и не повлияет на ее значимость в одном отчетном периоде.
Советует прочитать: Транспортный калькулятор 2023 для Москвы: рассчитайте время и стоимость пути
Примеры практического применения концепции амортизации демонстрируют, что это очень важный финансовый инструмент для контроля финансовых показателей компании. Использование этой концепции позволяет контролировать расходы, сохранять прибыль и оставаться конкурентоспособным на рынке.
Рассчитываем амортизацию основных средств правильно
Амортизация основных средств – один из важных элементов финансового анализа компании. Она учитывается при расчете прибыли, так как уменьшает стоимость активов на балансе компании. Как правильно рассчитать амортизацию?
Существует несколько методов расчета. Например, прямолинейный метод – это когда амортизация равномерно распределяется на каждый год срока службы основного средства. Другой метод – это метод уменьшаемого остатка, где амортизация начисляется в процентном соотношении к остаточной стоимости.
Для правильного расчета амортизации необходимо знать категорию основных средств, стоимость, срок службы, остаточную стоимость, метод расчета и применяемую ставку. Также, необходимо учитывать законодательство и налоговое законодательство при расчете амортизации.
Компания должна иметь четкую политику по амортизации основных средств, чтобы избежать ошибок в расчетах и получить точные показатели финансового анализа и прибыли. Если у Вас возникли вопросы по расчету амортизации, обратитесь к профессионалам компании Альт-Инвест.
Важно знать:
- Как оплатить долгий больничный и возможно ли предложить сотруднику самостоятельно оплатить отпуск?
- Как получить ГПЗУ для земельного участка своей мечты: полное руководство
- Как подготовиться к 4ЕГЭ по экономике: тренировочные задания на тему инфляции
- Анализ ДНК на отцовство с точностью 100%. Лицензия и судебная экспертиза. Москва и Санкт-Петербург. Возможные ошибки и что можно сдавать для анализа.
- Управление Росреестра в Брянской области: руководитель Новиков Андрей Владимирович, ИНН 3250057365. Публичная кадастровая карта Брянской области на официальном сайте Росреестра
- Статья 34 ГПК РФ: кто может участвовать в деле?