Кредит-нота от иностранного поставщика в EUR
Добрый день. Подскажите, пожалуйста, как отразить в 1с кредит-ноту о иностранного поставщика. Товар получили в октябре в EUR сумма 6.480. Товар еще не оплатили. Сейчас, в январе 2022, получили кредит — ноту 1400 EUR.
Кредит-нота не умешает стоимость товара. Дается за осуществление покупателем дополнительных расходов. Как отразить в 1С? Спасибо!
Обсуждение (10)
Мария Демашева Сотрудник БухЭксперт8 :
Здравствуйте! Уточните, пожалуйста, подробнее ваше ситуацию поставщик по контракту компенсирует какие-то расходы, какие? Т.е. по сути это премия-бонус от поставщика? Платить за товар будете меньше на эту сумму т.е. 6480-1400? С валютным контролем банка такой документ и платеж согласовали?
buxsod Подписчик БухЭксперт8 :
по сути это премия-бонус от поставщика — да.
компенсирует какие-то расходы, какие — реклама, но большая часть это оформление сертификатов.
С валютным контролем банка такой документ и платеж согласовали? — да, банк ответил, так как нет паспорта сделки (сумма поставки меньше лимита), это ваши отношения.
Платить за товар будете меньше на эту сумму т.е. 6480-1400? — да. Долг 5.080EUR
Татьяна Босых Сотрудник БухЭксперт8 :
Здравствуйте, Наталия!
Премии, не связанные с изменением цены товаров, учитываются во внереализационных доходах как безвозмездно полученное имущество (Письмо Минфина РФ от 27.09.2012 N 03-03-06/1/506, ст. 250, 271 НК). В НУ скидки признаются на дату расчетов или на дату документа-основания для расчетов (кредит-ноты) (пп. 3 п. 7 ст. 272 НК РФ).
Кредит-нота, полученная от поставщика, отражается в учете покупателя —
Операции — Операции, введенные вручную — Создать — Операция.
Дт 60.21 Кт 91.01
Взаимозачет претензии и оказанных услуг в 1С Материал по теме: Скидки, премии, бонусы при приобретении запасов по ФСБУ 5/2019 .
Кредит-нота от иностранного поставщка
Бухгалтерия предприятия, редакция 3.0 (3.0.128.15) (http://v8.1c.ru/buhv8/)
Copyright (С) ООО «1C-Софт», 2009 — 2023. Все права защищены
(http://www.1c.ru)
Добрый день. ОСНО. Оприходовали товар от иностранного поставщика по ДТ в евро. НДС и пошлины на таможне не уплачивались. Через несколько дней поставщик прислал кредит-ноту с уменьшением цены товары и указанием , что в инвойсе была техническая ошибка. Товар поступил в декабре, кредит-нота также декабрем. Корректировку ДТ будут подавать уже в январе, к уменьшению таможенных платежей не приведет. Хочу отразить поступление по правильной цене, не дожидаясь КДТ , на основании инвойса. Оплата поставщику будет по уменьшенной цене.
Как правильно сделать? Сначала оприходовано по цене, которая указана в ДТ и ошибочном инвойсе. Какими документами/операциями оформить уменьшение цены?
Обсуждение (1)
Оксана Бачурина Сотрудник БухЭксперт8 :
Добрый день! Если изменилась стоимость импортного товара именно в результате допущенной технической ошибки, внести изменения можно документом Корректировка поступления вида Корректировка по согласованию сторон:
Исправление собственной ошибки в поступлении, если оно без НДС в 1С
Если же кредит-нота — это бонус, какая-то компенсация, тогда отражается в таком порядке:
Кредит-нота от иностранного поставщика в EUR
Дополнительно по теме:
Корректировка поступления в 1С 8.3
ИМПОРТ
Варианты кредит-ноты от нерезидента
Кредит-нота привязана к конкретным фактам: предоставлению скидки на поставляемые нерезидентом товары, бонуса для мотивации или урегулированию вопросов с браком. Давайте разберемся, какие учетные последствия ожидать импортеру в разных кредит-нотных ситуациях.
Кредит-нота представляет собой расчетный документ, в котором содержится сообщение, направляемое поставщиком покупателю товара о записи в кредит счета определенной суммы ввиду наступления обстоятельств, давших покупателю право требования этой суммы. Так же считают и налоговики.
Причем сам порядок отражения операции по получению кредит-ноты в учете зависит от условий, предусмотренных сторонами договора поставки, а также от первичных документов (см. письмо ГФСУ от 03.03.2017 г. № 4493/6/99-99-15-02-02-15).
Чаще кредит-ноту используют при предоставлении покупателю скидки или бонуса. Есть и случаи, когда кредит-ноту используют для урегулирования вопросов с некачественным товаром: как прощение долга в части стоимости бракованного товара либо как возмещение расходов, связанных с устранением брака.
Однако будьте внимательны: кредит-нота является лишь извещением, полученным от нерезидента, о том, что вы получаете скидку, долг за бракованный товар вам прощен или ждите возмещения.
Основанием для кредит-ноты должен быть сам договор
В нем и должны быть предусмотрены возможность, условия и характер ее предоставления.
Если контрактом указанные условия не предусмотрены, то их необходимо обязательно дополнить положениями (допсоглашением), которые бы как раз и регулировали механизм такого документа, как кредит-нота. Так что какой характер будет иметь направляемая вам кредит-нота, будет зависеть от условий, прописанных в вашем ВЭД-договоре с поставщиком-нерезидентом, или от допсоглашения, составленного к такому договору.
А для того чтобы налогово-учетные последствия не застали вас врасплох, рассмотрим возможные договорные интерпретации кредит-ноты.
Кредит-нота: послепродажная скидка на товар
Бухгалтерский учет. Получив кредит-ноту —скидку на товар, покупателю-импортеру первичные документы, которыми было задокументировано его получение по изначальной цене, менять не нужно.
Если в реквизитах кредит-ноты не хватает обязательных (предусмотренных ст. 9 Закона о бухучете) лучше дооформить акт об установлении новой цены или бухсправку (!) со всеми «нужными» реквизитами (см письмо Минфина от 13.01.2015 г. № 31-11410-08-10/699). И указать наименование товара, единицу измерения, количество, цену и общую стоимость товара до изменения цены и после него, сумму изменения цены и стоимости.
Внимание! Такой документ при возврате нерезидентом импортеру еще и части стоимости товара поможет доказать отсутствие встречного маркетинга. Ведь получение денежной кредит-ноты налоговики рассматривают как оплату за маркетинговые услуги (см. следующий вариант кредит-ноты).
Далее проводим скидку в учете. Так, если товар еще числится на складе, то импортеру следует уменьшить первоначальную стоимость товара:
Дт 281 — Кт 632 (методом «сторно»).
Если же товар уже реализован, то записи в части снижения цены товара могут быть разные:
— скидка от нерезидента получена в том же году, в котором произошла реализация такого товара. В таком случае скидку показываем через уменьшение себестоимости товаров: Дт 902 — Кт 632 (методом «сторно»), в гривнях по курсу НБУ, по которому товары приходовались;
— скидка от нерезидента получена в году, следующем после реализации товара. Скидку проводим записью: Дт 632 — Кт 719 «Прочие операционные доходы», в гривнях по курсу НБУ, по которому товары приходовались.
Учтите! Инвалютная задолженность на дату получения кредит-ноты в сумме предоставленной скидки трансформируется в немонетарную статью.
При этом, возможно до даты получения кредит-ноты валютная задолженность подлежала пересчету, т. е. на нее ранее уже были начислены курсовые разницы (например на дату баланса или на дату частичного ее погашения*).
* Только в случае если согласно учетной политике на дату осуществления хозяйственной операции перерасчету подлежит вся статья.
После уменьшения стоимости товаров (корректировки себестоимости реализации) на кредите субсчета 632 у вас должна остаться сумма реального инвалютного долга в грн. — по курсу НБУ на дату уменьшения задолженности.
Всю лишнюю (или недостающую) сумму показываем как «скорректированную» курсовую разницу, списывая в Дт субсчета 945 (или в Кт субсчета 714).
НДС. Влияние скидки на импортный НК. Нужно ли корректировать «ввозной» НК? Здесь все будет зависеть от того, будет ли корректироваться таможенная стоимость ввезенного товара.
Внести изменения в оформленную ТД при изменении стоимости товара возможно на основании листа корректировки (п. 37 Положения № 450). Его составляют:
1) при исправлении сведений, связанных с доплатой или возвратом таможенных платежей;
2) при обращении декларанта в определенных случаях, при условии, что такая корректировка не приведет к уменьшению суммы налогов.
При кредит-ноте на скидку (уменьшение цены товара) письменное обращение декларанта (случай 2) на уменьшение таможенной стоимости и составление листа корректировки здесь вряд ли сработает. Причина проста: корректировка приведет к уменьшению суммы налогов и необходимости возврата из бюджета излишне уплаченных таможенных платежей.
Можно пойти и другим путем — подать в таможенный орган ГФС заявление о возврате ошибочно/излишне перечисленных сумм таможенных платежей, приложив к нему документы, подтверждающие сумму ошибочно/излишне уплаченных таможенных платежей (п.п. 5 п. 3 разд. III Порядка № 643). Если Казначейство даст «добро» на возврат (сработает случай 1), таможня составит лист корректировки к ТД.
На основании такого листа корректировки плательщик должен откорректировать ранее отраженный налоговый кредит. Для этого в периоде оформления листа корректировки сумму НДС, указанную в листе корректировки, плательщик исключает из состава налогового кредита (см. письма ГФСУ от 27.03.2015 г. № 6423/6/99-99-19-03-02-15 и от 13.11.2017 г. № 2601/6/99-99-15-02-02-15/ІПК). Сразу уменьшится и реглимит (см. БЗ 101.17).
Однако устоявшаяся позиция налоговиков такова (см. БЗ 101.23): при получении от нерезидента поставщика кредит-ноты — скидки на товар (!) оснований для изменения сведений в ТД в соответствии с созданными после таможенного оформления документами, нет.
А при отсутствии листа корректировки, составленного к таможенной декларации, налоговый кредит предприятие скорректировать не сможет
Если при получении кредит-ноты таможенная стоимость ввезенных товаров не меняется (изменения в таможенную декларацию не вносятся), то налоговые последствия по НДС не возникают (см. письмо ГФСУ от 15.11.2017 г. № 2618/6/99-99-15-02-02-15/ІПК).
Влияние скидки на поставку импортного товара. Поскольку цена приобретения импортного товара за счет кредит-ноты/скидки уменьшена, то при поставке такого товара базу налогообложения нужно сравнивать именно с такой сниженной ценой приобретения. Подтверждением тому будет не только допсоглашение (приложение к ВЭД-договору), но и полученная кредит-нота.
Если до даты получения кредит-ноты товар был реализован по цене ниже, чем их первоначальная договорная стоимость**, и предприятие во исполнение требований п. 188.1 НКУ доначислило налоговые обязательства по НДС на разницу между ценой реализации и первоначальной стоимостью, то при уменьшении договорной стоимости есть все основания откорректировать ранее доначисленные НО. Провести корректировку (составить РК к НН с типом причины «15») следует на дату получения кредит-ноты.
** Хотя налоговики за минбазу импортного товара принимают договорную стоимость, т. е. без учета сопутствующих расходов, которые попадают в первоначальную стоимость (см. письма ГФСУ от 13.04.2016 г. № 8220/6/99-99-19-03-02-15, от 27.04.2016 г. № 9614/6/99-99-15-03-02-15, от 18.10.2016 г. № 22481/6/99-95-42-01-15, от 15.11.2016 г. № 24601/6/99-95-42-01-15, БЗ 101.07).
Рассмотрим получение кредит-ноты на примере.
Пример 1. Предприятие оприходовало 20 единиц товара по цене $2500 на общую сумму $50000 (курс НБУ на дату признания товара активом — 26 грн./$). Таможенные платежи составили 338000 грн., из них: пошлина — 65000 грн., НДС — 273000 грн. Стоимость перевозки (НДС — 0 %) — 30000 грн.
Нерезидент направил кредит-ноту на общую сумму $5000 (составлено дополнительное соглашение об уменьшении цены единицы товара на $250). Курс НБУ на дату предоставления кредит-ноты — 27 грн./$. До предоставления кредит-ноты предприятие успело продать 1 единицу товара за 120000 грн. (в том числе НДС — 20000 грн.).
Оплата за товар перечислена в сумме 45000 грн. Курс НБУ на дату оплаты — 28 грн./$. Учет ведем, как показано в табл. 1.
Таблица 1. Учет кредит-ноты: скидки на товар
№ п/п
Содержание хозяйственной операции
Бухгалтерский учет
Сумма, грн.
Дт
Кт
Оприходование товара
Оприходовано 20 единиц товара
Перечислены таможенные платежи:
— ввозная пошлина (5 %)
Оплачена стоимость услуг перевозки
Зачислены в первоначальную стоимость товара:
— стоимость услуг перевозки
Произведен зачет задолженности с перевозчиком
Отражен налоговый кредит по НДС
Продажа товара
Продана 1 единица товара
Отражены налоговые обязательства по НДС
Отражена себестоимость товара
((1 х $2500 х 26 грн./$) + 3250 грн. + 1500 грн)
Получена кредит нота — скидка
Откорректирована стоимость нереализованных товаров методом «сторно» (19 ед. х $250 х 26 грн./$)*
Откорректирована себестоимость реализованного товара методом «сторно» (1 ед. х $250 х 26 грн./$)
«Скорректированная» курсовая разница — для
отражения кредиторской задолженности по курсу НБУ на дату операции ($45000 х 27 грн./$) — 1170000 грн.**)*
Погашение обязательств перед нерезидентом
Перечислена оплата нерезиденту
Отражена курсовая разница на дату оплаты
(28 грн./$ — 27грн./$) х $45000*
* В учетной политике предприятия принято, что курсовые разницы начисляют только в рамках хозоперации, а не по всей статье (п. 8 П(С)БУ 21).
** После операции из пп. 10 и 11 сальдо по кредиту сч. 632 составило сумму 1170000 грн.
Налог на прибыль. Что касается налога на прибыль, то здесь все по бухучету. Единственное — разницу у высокодоходников мог сформировать только импорт товаров от «особых»* нерезидентов (п.п. 140.5.4 НКУ).
* Нерезиденты из особых территорий, перечень которых утвержден постановлением КМУ от 27.12.2017 г. № 1045. Нерезиденты определенной организационно-правовой формы из Перечня, размещенного в приложении к постановлению КМУ от 04.07.2017 г. № 480.
Напомним: рассчитать такую разницу покупатель-высокодоходник должен еще в периоде получения права собственности на импортный товар (в периоде его оприходования) (см. письмо ГФСУ от 26.06.2017 г. № 816/6/99-99-15-02-02-15/ІПК). Оплата здесь роли не играет (подробнее см. на с. 8 номера).
Как поступить с разницей, если «особый» нерезидент вдруг предоставил кредит-ноту в виде скидки на товар? Если разобраться, то 30 %-ная разница должна быть отражена в меньшей сумме, т. е. уже исходя из уменьшенной договорной стоимости за импортный товар.
Однако корректировка разниц в декларации по налогу на прибыль не предусмотрена. Поэтому отразить разницу с учетом предоставленной нерезидентом кредит-ноты, уменьшающей договорную стоимость товара, «корректно» получится, если оприходование товара и кредит-нота произойдут в одном отчетном периоде или хотя бы в одном отчетном году. Тогда:
— годовики в стр. 3.1.7 приложения РІ смогут показать разницу уже с учетом уменьшенной договорной стоимости импортного товара;
— квартальщики, получив товар в одном из межгодовых периодов (1 квартал, полугодие или девять месяцев) и отразив разницу в стр. 3.1.7 приложения Р исходя из полной стоимости товара, уже в периоде предоставления кредит-ноты (учитывая нарастающий итог) в стр. 3.1.7 приложения РІ покажут сумму разницы с учетом скидки.
Если же скидку по кредит-ноте получите за товар, ввезенный в прошлом году, то уменьшение 30 %-ной разницы, по сути, можно показать по той же строке в приложении РІ (в которой отражали разницу по итогам прошлого года), но только с минусом (программа ОПЗ, например, позволяет это сделать) и соответственно, конечно же, пояснить суть проведенной корректировки в произвольном дополнении к декларации, составляемом согласно п. 46.4 НКУ (ср. ). Нерешительные плательщики могут, прежде чем так поступать, попробовать согласовать корректировку с налоговиками (получить в свой адрес ИНК).
Кредит-нота: бонус/возмещение деньгами
Когда товар ввезен и расчеты за импортный товар с нерезидентом закрыты, предприятию-импортеру от нерезидента-продавца может прийти «денежная» кредит-нота: в виде бонуса — закупочного поощрения. Либо же в ответ на претензию «денежная» кредит-нота в виде суммы компенсации расходов на устранение брака (без изменения стоимости «закрытого» договора).
НДС. Сразу скажем: такой вариант оформления кредит-ноты грозит импортеру в части НДС дополнительной налоговой нагрузкой. Начнем с бонусов.
Бонусы. При получении кредит-ноты в виде денежного бонусного вознаграждения (за достижение какого-либо показателя при закупке товара у нерезидента) налоговики будут расценивать его сумму как компенсацию за оказанные маркетинговые услуги, предоставленные покупателем-импортером. Такая их позиция не нова (см. письмо ГФСУ от 28.10.2016 г. № 23381/6/99-99-15-02-02-15 // «Налоги и бухгалтерский учет», 2016, № 96, с. 6, письмо ГФС от 15.11.2017 г. № 2618/6/99-99-15-02-02-15/ІПК, консультации из БЗ 101.23, 101.04). Местом поставки таких услуг согласно п. 186.4 НКУ является место регистрации поставщика.
Таким образом у покупателя-импортера при получении от нерезидента вознаграждения в денежной форме (бонуса) за систематичность закупок возникают налоговые обязательства по НДС на сумму полученных бонусов.
Аналогично обстоят дела и с компенсацией брака.
Компенсация расходов на устранение брака. Есть опасность, что денежную кредит-ноту на устранение брака налоговики будут трактовать как акт (счет) на предоставленные услуги. Соответственно, они будут настаивать на наличии объекта обложения (поставки услуг) и требовать уплаты НДС с такой суммы.
Мы, конечно, против такого подхода, так как считаем, что здесь отсутствует поставка (объект обложения НДС). Однако импортеру отбиться от обложения НДС будет сложно, если из документов все-таки напрашивается вывод, что полученная от нерезидента сумма является компенсацией за услуги при устранении брака (без изменения стоимости «закрытого» договора).
На облагаемые НДС услуги предприятию-импортеру придется составить налоговую накладную (НН) и зарегистрировать ее в ЕРНН (п. 201.10 НКУ). Особенности оформления такой НН изложены в п. 12 Порядка № 1307 (см. БЗ 101.16). В частности, на такие услуги оформляют НН, в которой в гр. «Отримувач (покупець)» указывают «Неплатник», а в стр. «Індивідуальний податковий номер отримувача (покупця)» проставляют условный ИНН «100000000000».
В декларации по НДС услуги отражают в общей стр. 1.1. Кроме того, НН показывают в стр. «100000000000» табл. 1 приложения Д5.
Бухгалтерский учет. Как мы выяснили, сумму бонуса (премии) либо компенсации расходов на устранение брака налоговики расценивают не иначе как оплату стоимости услуг покупателю-импортеру (т. е. продавцу услуг). Поэтому если следовать в том же направлении, то логично сумму кредит-ноты показать в составе доходов от продажи услуг (субсчет 703 «Доход от реализации работ и услуг»). Делая при этом обычную «услужную» запись: (1) Дт 361 — Кт 703, (2) Дт 703 — Кт 641/НДС.
Налог на прибыль. В учете по налогу на прибыль никаких корректировок финрезультата на стоимость услуг НКУ не предусматривает. Все предприятия независимо от их доходности отражают маркетинговые услуги по бухучетным правилам (см. письма ГФСУ от 15.11.2017 г. № 2618/6/99-99-15-02-02-15/ІПК и от 28.10.2016 г. № 23381/6/99-99-15-02-02-15). То же самое касается и кредит-ноты в виде возмещения расходов (см. письмо ГФСУ от 03.03.2017 г. № 4489/6/99-99-15-02-02-15).
Кредит-нота: прощение долга за бракованный товар
Этот вариант хорош тем, что обходится без компенсации бракованного товара живыми деньгами (которые налоговики наверняка будут считать платой за услуги с дополнительной налоговой нагрузкой в части НДС) и не меняет стоимость импортного товара. Покупатель платит только за качественный товар, а задолженность за бракованный товар перед нерезидентом будет прощена.
Минус в том, что в этом случае расходы предприятия-импортера, связанные с доставкой бракованного товара, за счет прощения долга покрыть не получится.
НДС. Кредит-нота в виде прощения нерезидентом долга за бракованный товар никак не отразится на «ввозном» НДС. при списании задолженности сумма компенсации стоимости товаров не меняется и оснований для корректировки налогового кредита, сформированного на основании ТД, не возникает (БЗ 101.10).
Правда, если бракованный товар предприятие не сможет использовать в хоздеятельности (в том числе и продать), то на дату его списания (утилизации) придется начислить «компенсирующие» НО согласно п.п. «г» п. 198.5 НКУ.
Бухгалтерский учет. Полученные от поставщика товары, за которые предусмотрена оплата в иностранной валюте, предприятие должно было учитывать в гривнях путем пересчета инвалютной суммы по курсу НБУ на дату осуществления операции (дату признания актива).
И до момента оплаты за полученный товар за предприятием числятся кредиторская задолженность и обязательства оплатить товар. А так как денежная задолженность перед нерезидентом в валюте является монетарной статьей, то по ней предприятие обязано рассчитывать курсовые разницы по курсу НБУ на каждую дату баланса (п. 8 П(С)БУ 21).
На дату допсоглашения к контракту о прощении денежного долга за товар кредиторская задолженность перед нерезидентом списывается с баланса, а обязательства по ее погашению относятся в состав доходов отчетного периода (п. 5 П(С)БУ 11). Сумму дохода определяем в гривнях по курсу НБУ на дату предоставления кредит-ноты о списании долга, и делаем запись: Дт 632 — Кт 719.
Что касается начисленных до даты прощения долга в бухучете курсовых разниц на списываемую сумму задолженности, то, на наш взгляд, их сторнировать не нужно. Ведь до даты списания задолженности она была монетарной и начисление курсовых разниц не являлось ошибкой и вполне вписывалось в требования норм из пп. 5 и 8 П(С)БУ 21.
К тому же, ориентируясь на п. 8 П(С)БУ 21 на дату списания задолженности (получения кредит-ноты), следует также сперва начислить курсовую разницу — с даты баланса до даты списания задолженности и уже в новой, приведенной к курсу НБУ на дату списания сумме списывать задолженность нерезиденту в доход.
На себестоимость импортных товаров кредит-нота в виде прощения долга никак не повлияет.
Пример 2. Используем условия ввоза товара из предыдущего примера. Однако условимся, что после оприходования ввезенного товара комиссия выявила бракованной 1 ед. товара. Соглашаясь с претензией, нерезидент направил кредит-ноту о прощении долга, освобождая тем самым покупателя от оплаты обязательств за бракованный товар — $2500 (курс НБУ на дату получения кредит-ноты — 27 грн./$).
Бракованный товар реализован по возможной цене реализации 24000 грн. (в том числе НДС — 4000 грн.). Перечислена поставщику оплата за импортный товар — $47500 (курс НБУ — 28 грн./$).Учет ведем, как показано в табл. 2.
Таблица 2. Учет кредит-ноты: прощение долга за бракованный товар
№ п/п
Содержание хозяйственной операции
Бухгалтерский учет
Сумма, грн.
Дт
Кт
Получена кредит-нота — прощение долга за бракованный товар
Отражена курсовая разница на дату получения кредит-ноты на всю сумму инвалютной задолженности
($50000 х (27 грн/$ — 26 грн./$)*
Отнесена в доходы сумма уменьшения задолженности
Продажа бракованного товара
Продан бракованный товар по возможной цене реализации
Отражены налоговые обязательства по НДС
Отражена себестоимость бракованного товара
($2500 х 26 грн./$ +1500 грн. + 3250 грн.)
Начислены «компенсирующие» НО на превышение минбазы (69750 грн. — 24000 грн. — 4000 грн.) х 20 %
Погашение обязательств перед нерезидентом
Перечислена оплата нерезиденту
Отражена курсовая разница по кредиторской задолженности ($47500 х (28 грн./$ — 27 грн./$)*
* В учетной политике предприятия принято, что курсовые разницы начисляют только в рамках хозоперации, а не по всей статье (п. 8 П(С)БУ 21).
Налог на прибыль. С налогом на прибыль все просто: никаких разниц по списанной кредиторской задолженности разд. III НКУ не предусматривает. Так что эти операции и высокодоходники, и малодоходники отражают в «налоговоприбыльном» учете по бухгалтерским правилам без каких-либо корректировок.
Подтверждают это и налоговики (см. письмо ГУ ГФС в г. Киеве от 19.01.2016 г. № 701/10/26-15-11-02-13).
И хотя в письме речь идет именно о кредиторской задолженности с истекшим сроком исковой давности, такой же подход должен быть и в нашем случае.
Кредит-нота. Денежная премия (бонус) от поставщика в 1С
По договору поставки при наличии определённых договоренностей поставщик может предоставить (начислить) покупателю денежную премию (бонус). Такой возможностью организации часто пользуются для повышения лояльности клиентов. В этой статье рассмотрим, как отразить кредит-ноту, скидку от поставщика в размере 100 % в 1С:Бухгалтерии 8 ред. 3.0.
Рассмотрим пример. В феврале 2020 года было поступление услуг, сейчас поставщик предоставил скидку (кредит-ноту), НДС тоже скорректировали. То есть теперь мы должны сделать корректировку и восстановление НДС, так как НДС к вычету оставить не можем, нам нужно отразить НДС к уплате.
Порядок действий в программе 1С:Бухгалтерия 8 ред. 3.0 следующий:
1) «Покупки» — «Поступление услуг»
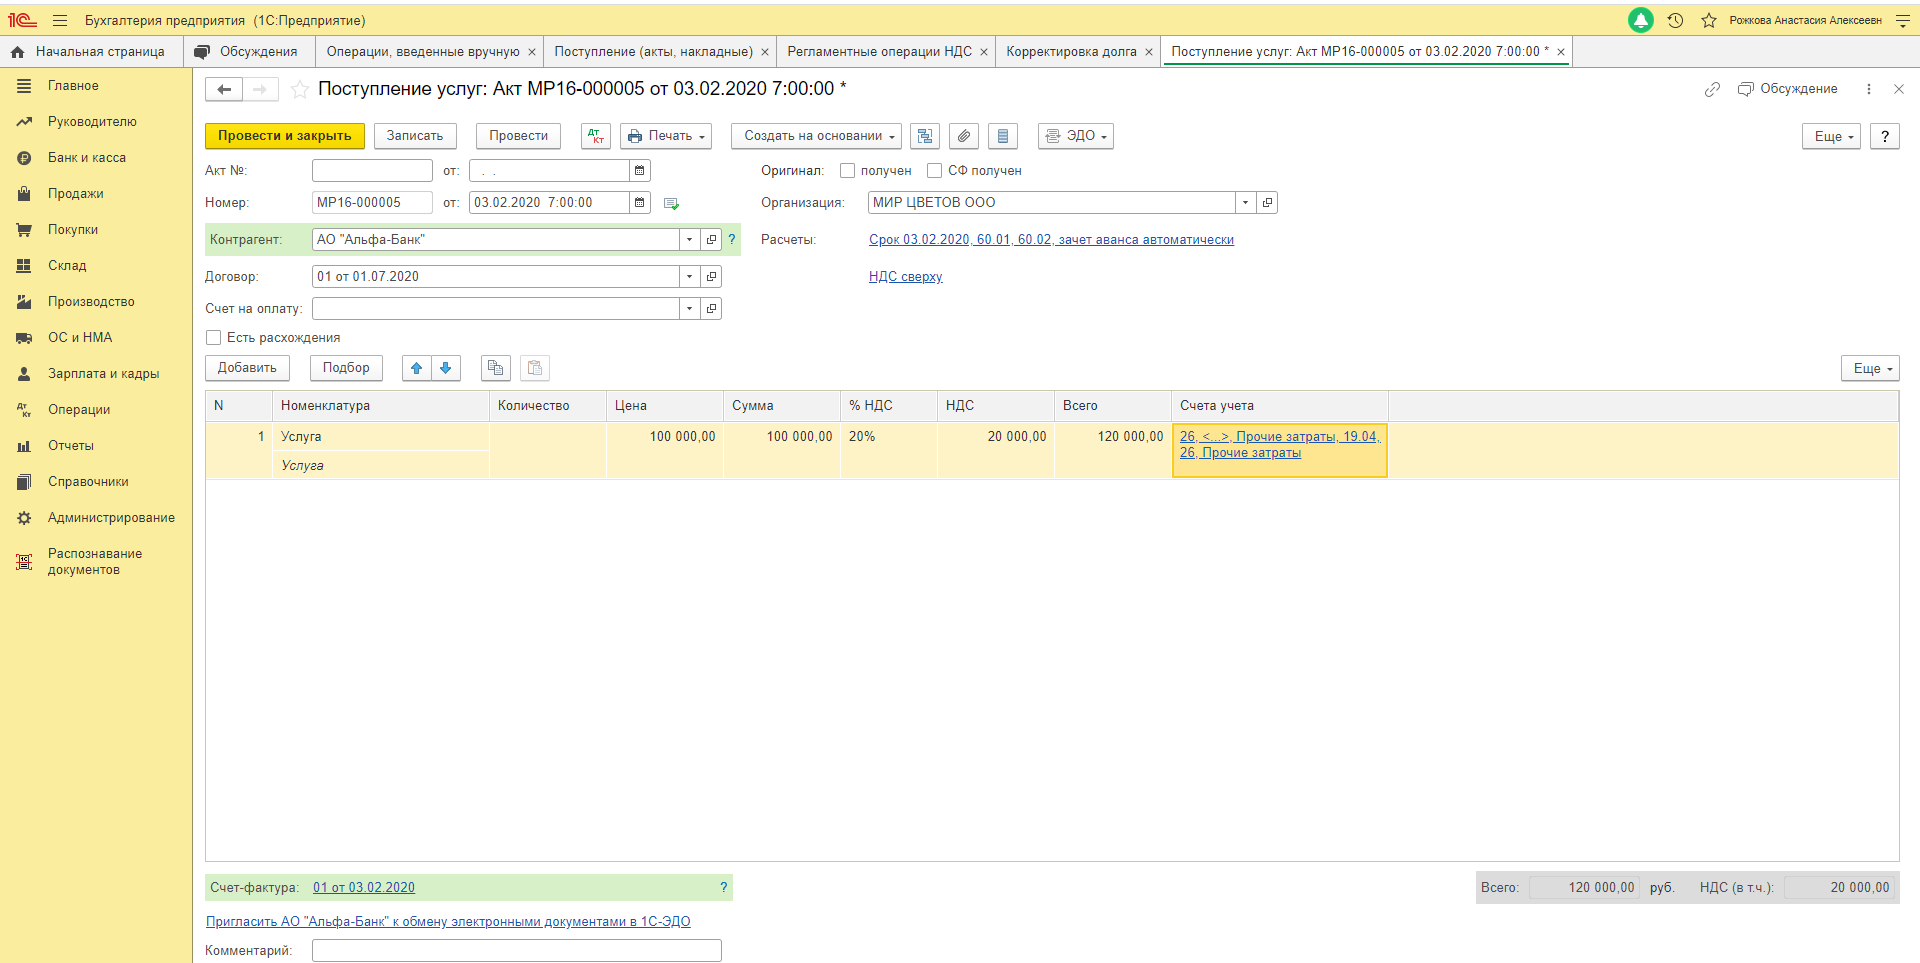
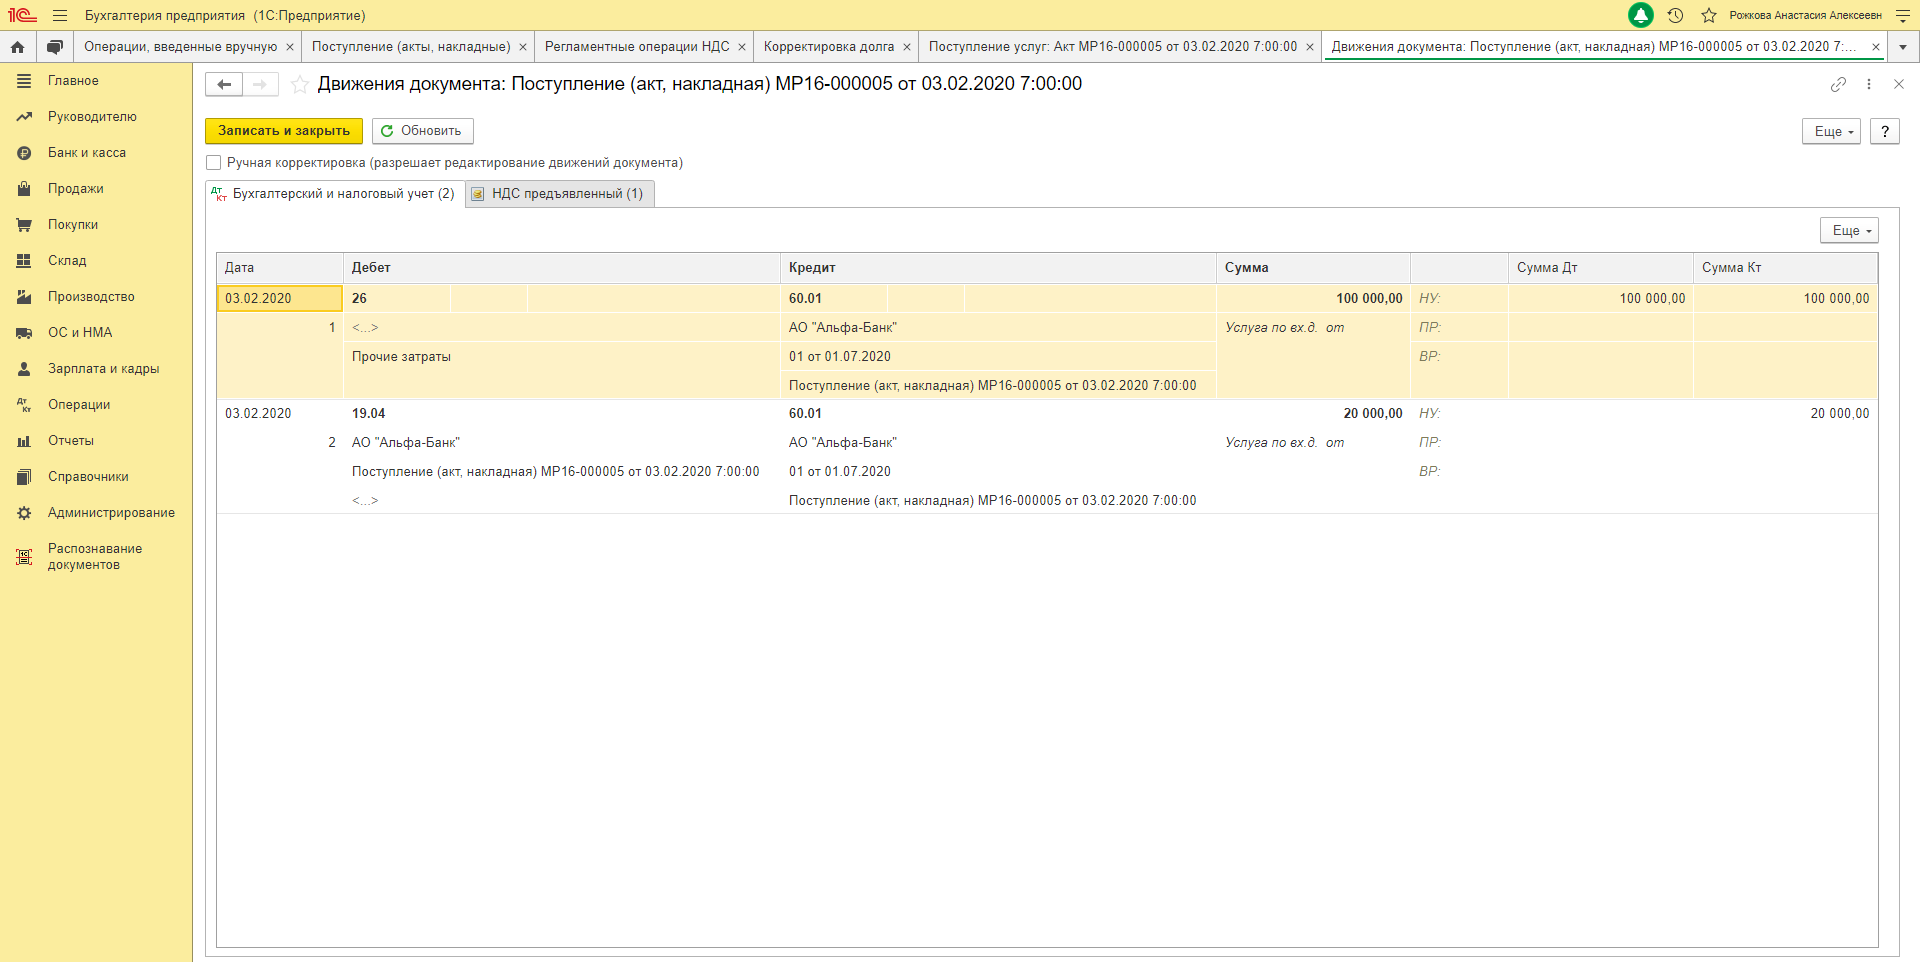
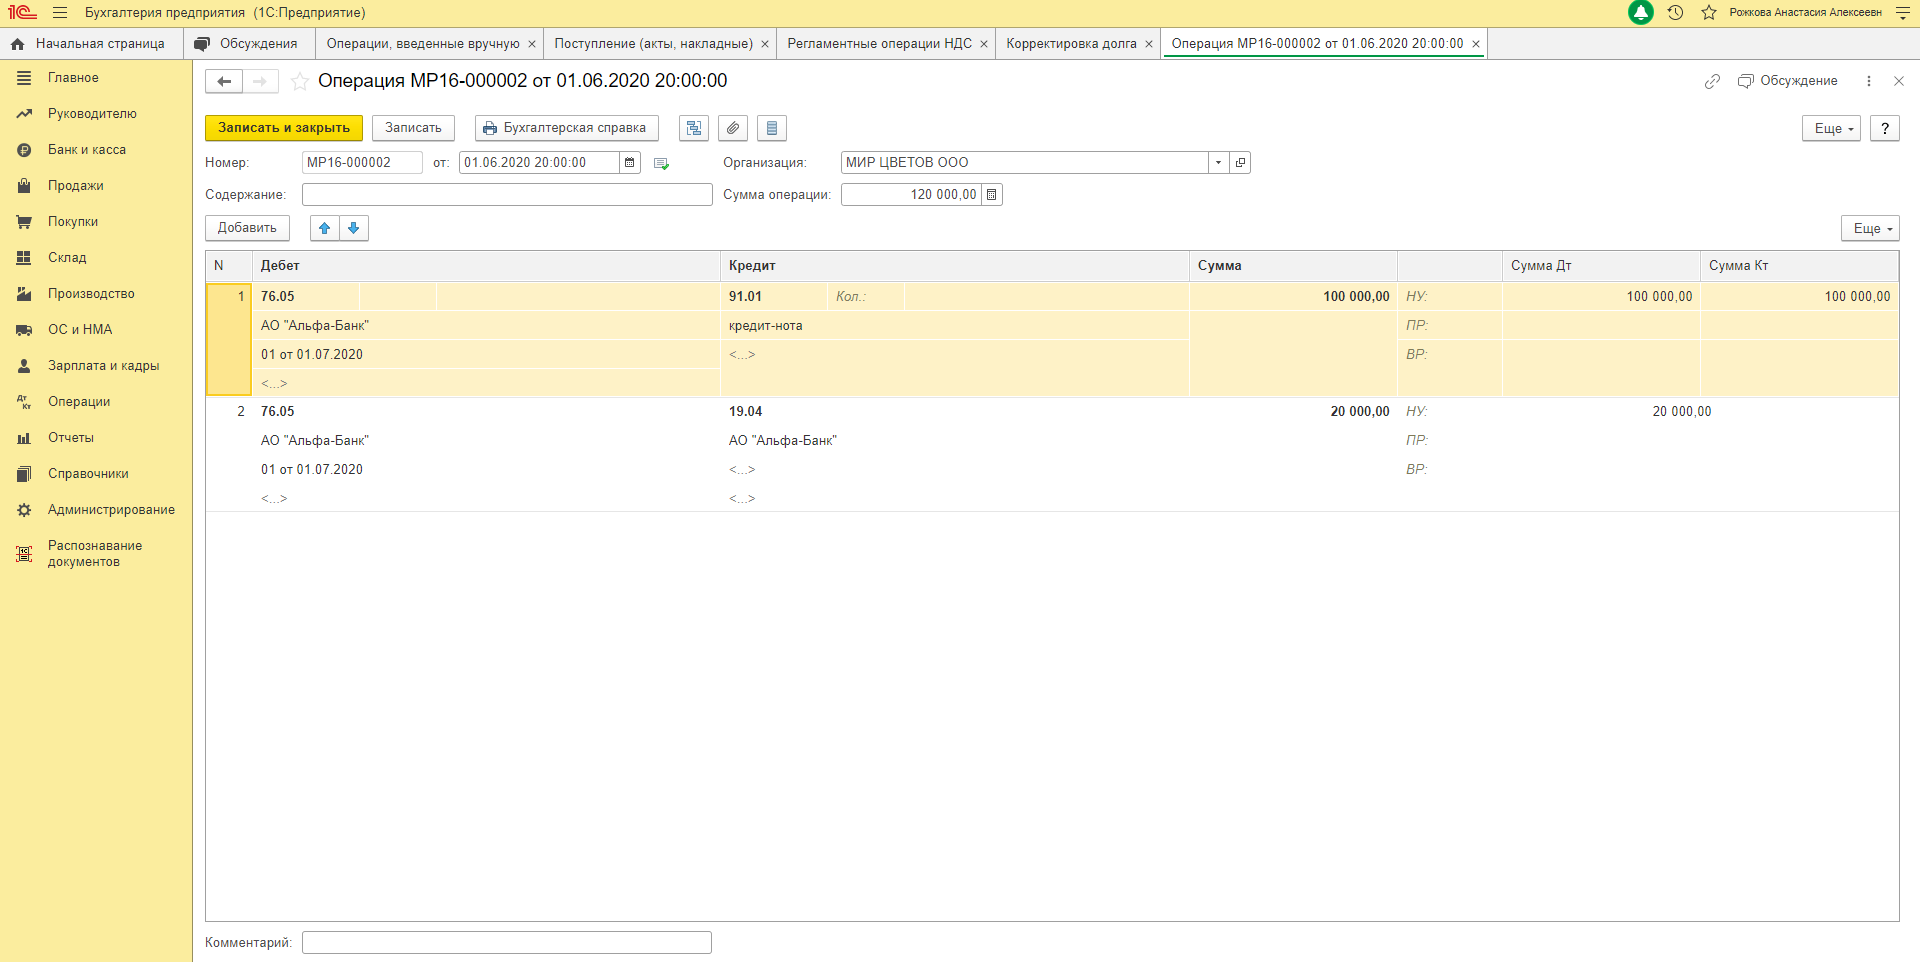
2) «Операции» — «Операции, введённые вручную» (получение кредит-ноты от поставщика)
- Д76.05 К91.01
- Д76.05 К19 НДС
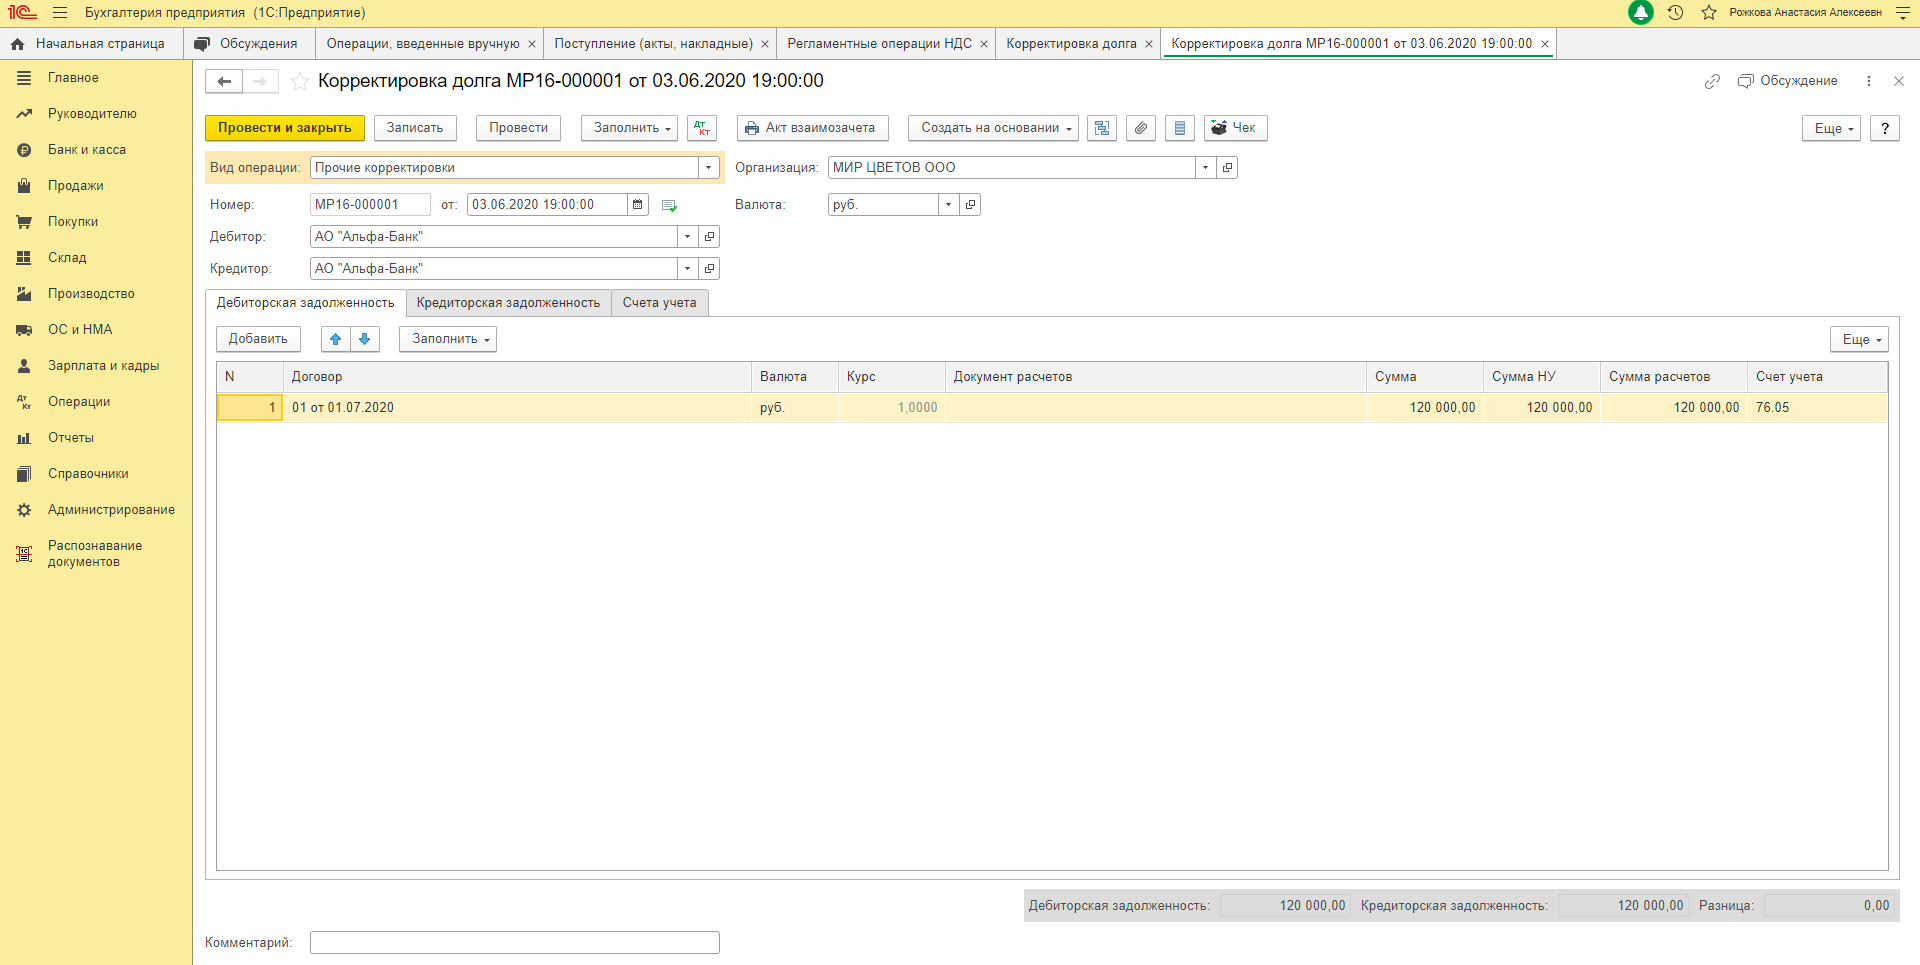
3) «Покупки» — «Корректировка долга»
— На закладке «Счета учёта»:
- Счёт списания дебиторской задолженности 76.05.
- Счёт списания кредиторской задолженности 60.01.
— Закладка «Дебиторская задолженность» — кнопка «Заполнить» (сумма из операции, введенной вручную)
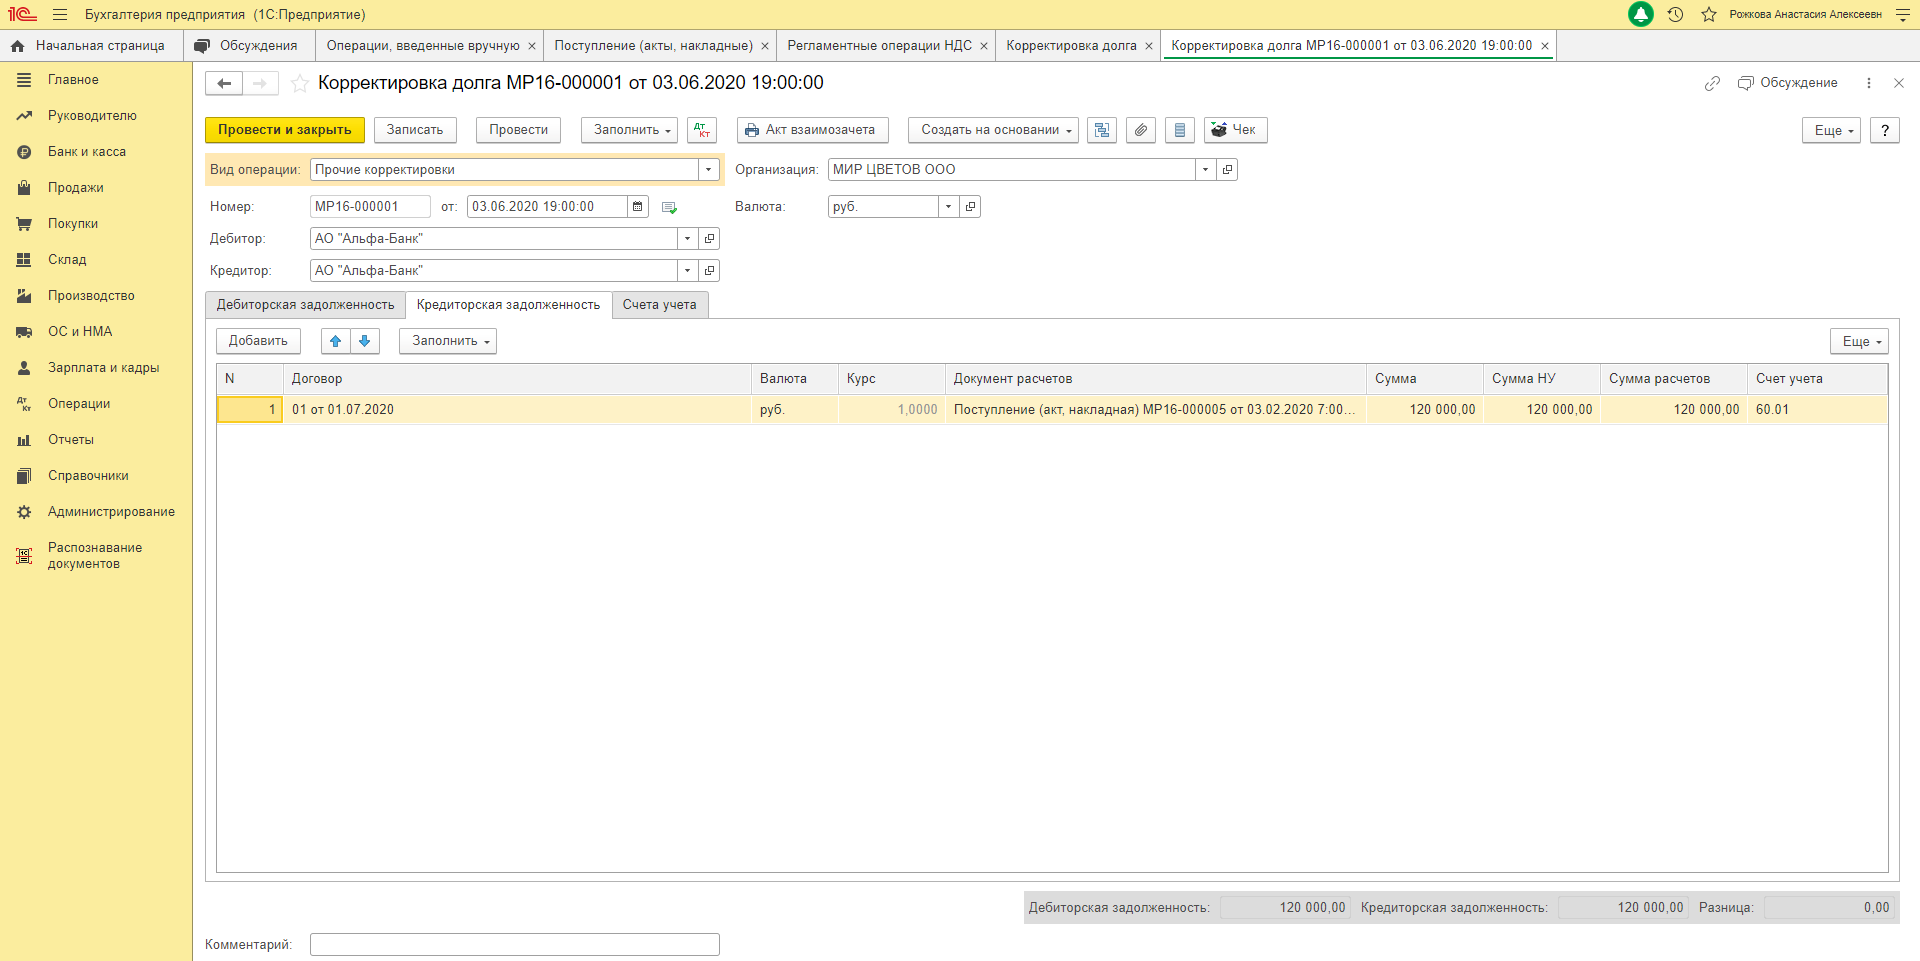
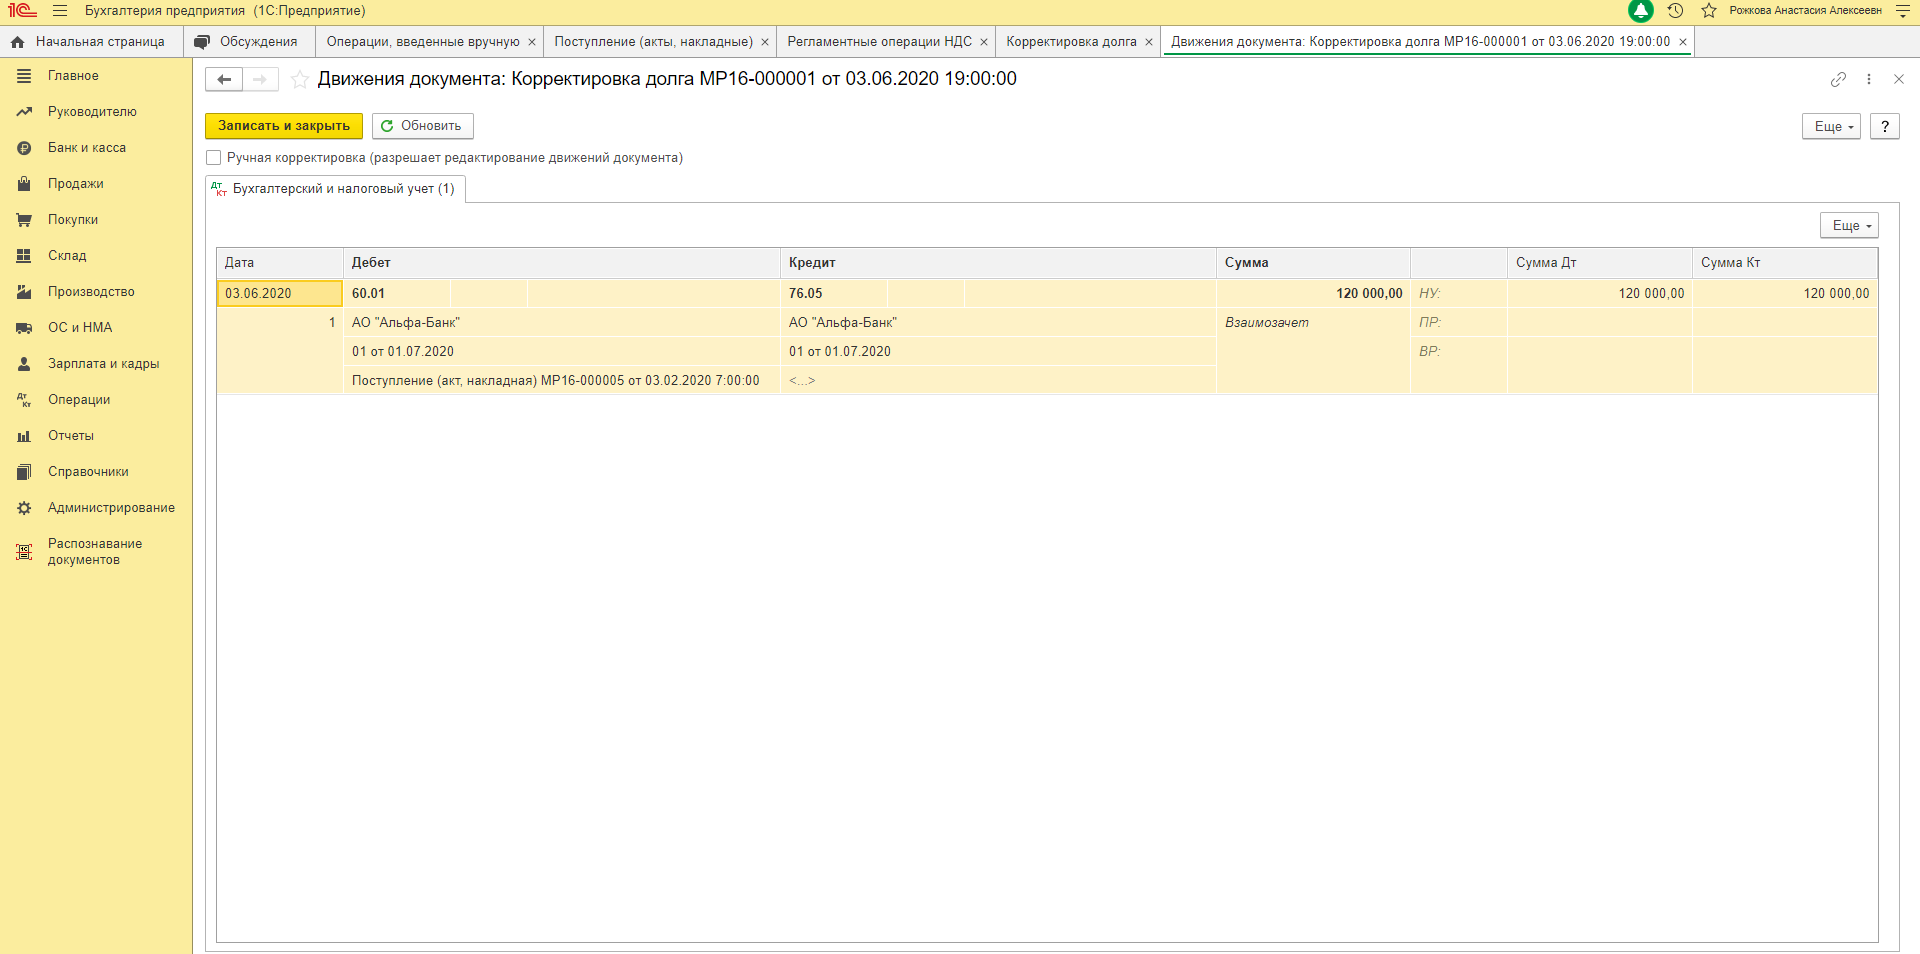
— Закладка «Кредиторская задолженность» — кнопка «Заполнить». Записать. После чего на закладке «Счета учёта» убрать счета, документ не перезаполняем, проводим:
- Проводка Д60 К76.05.
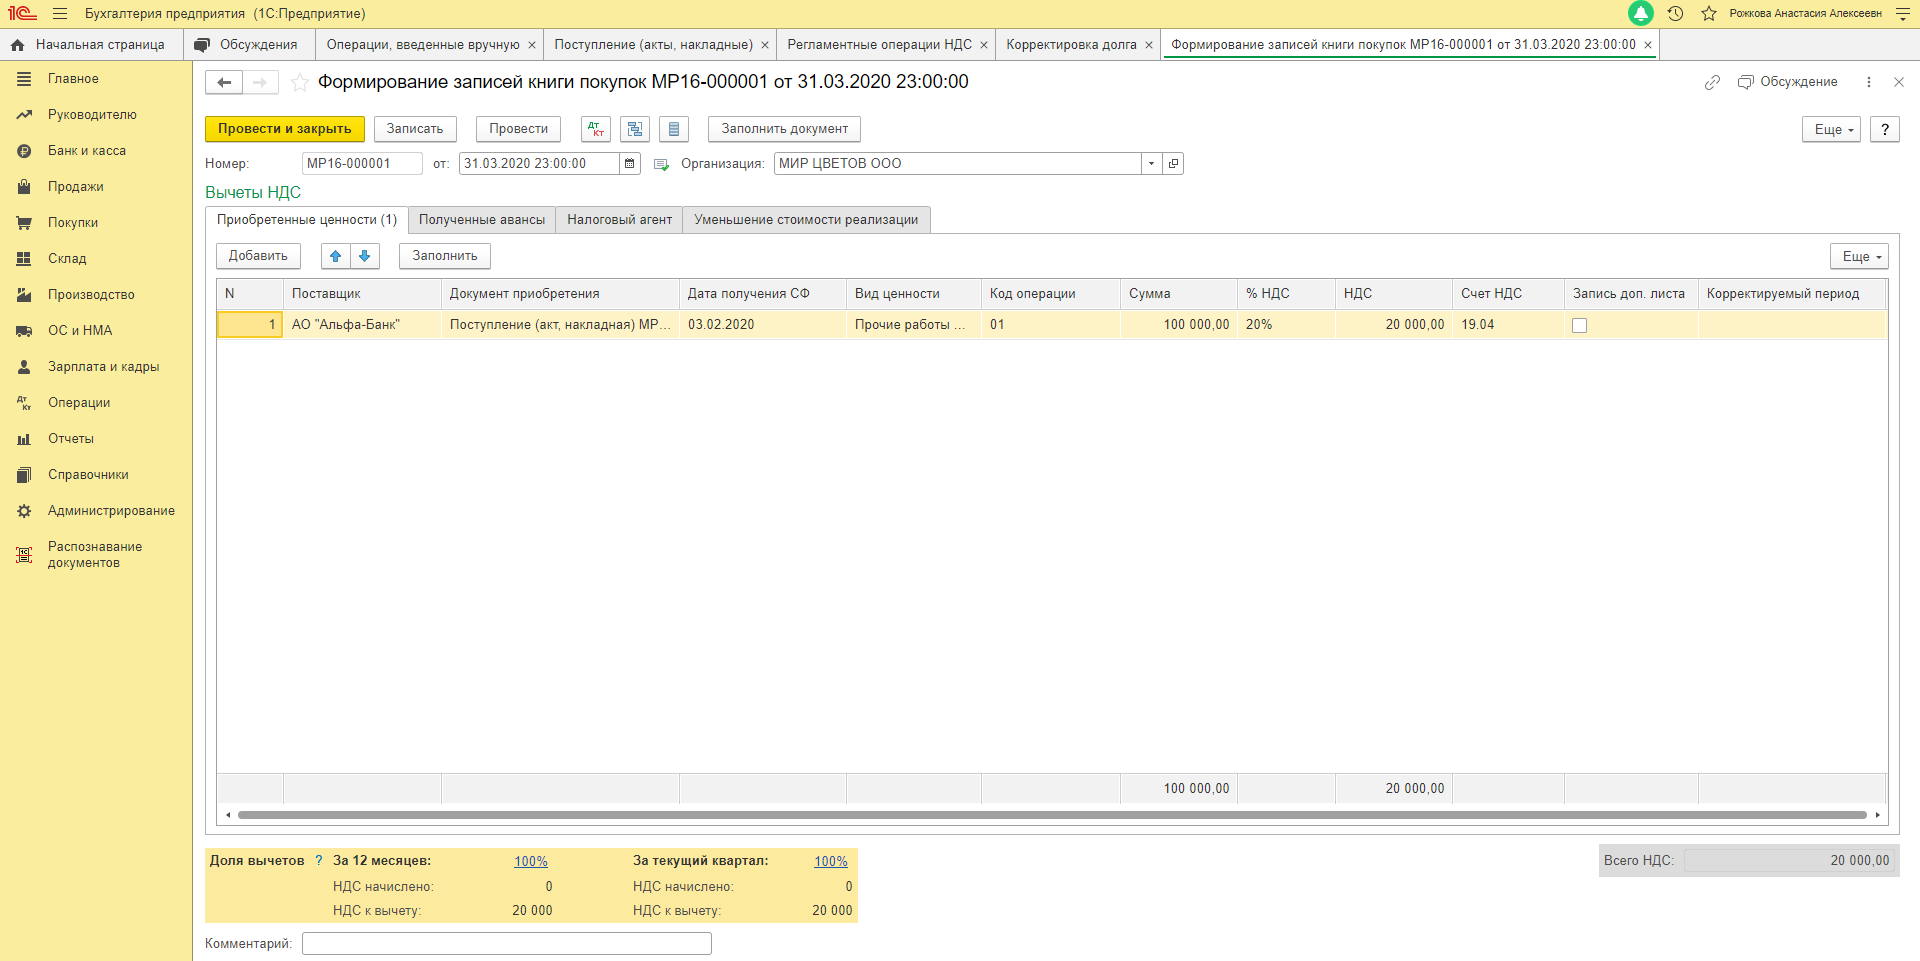
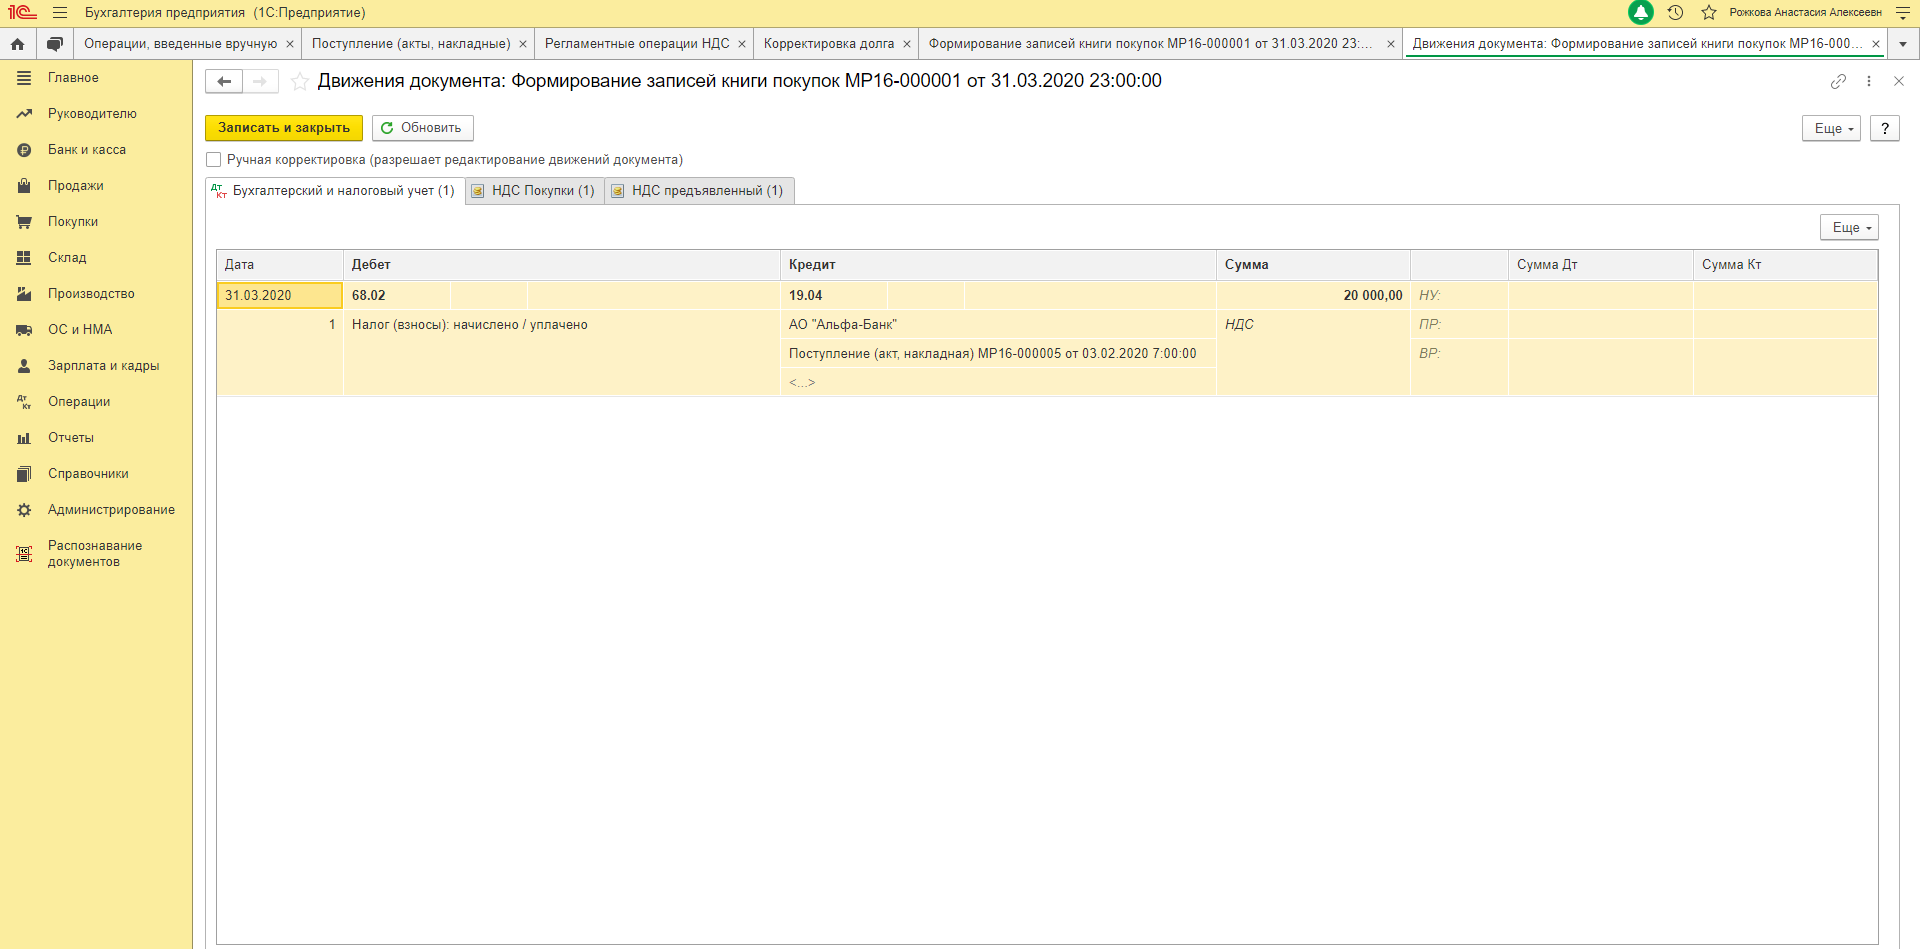
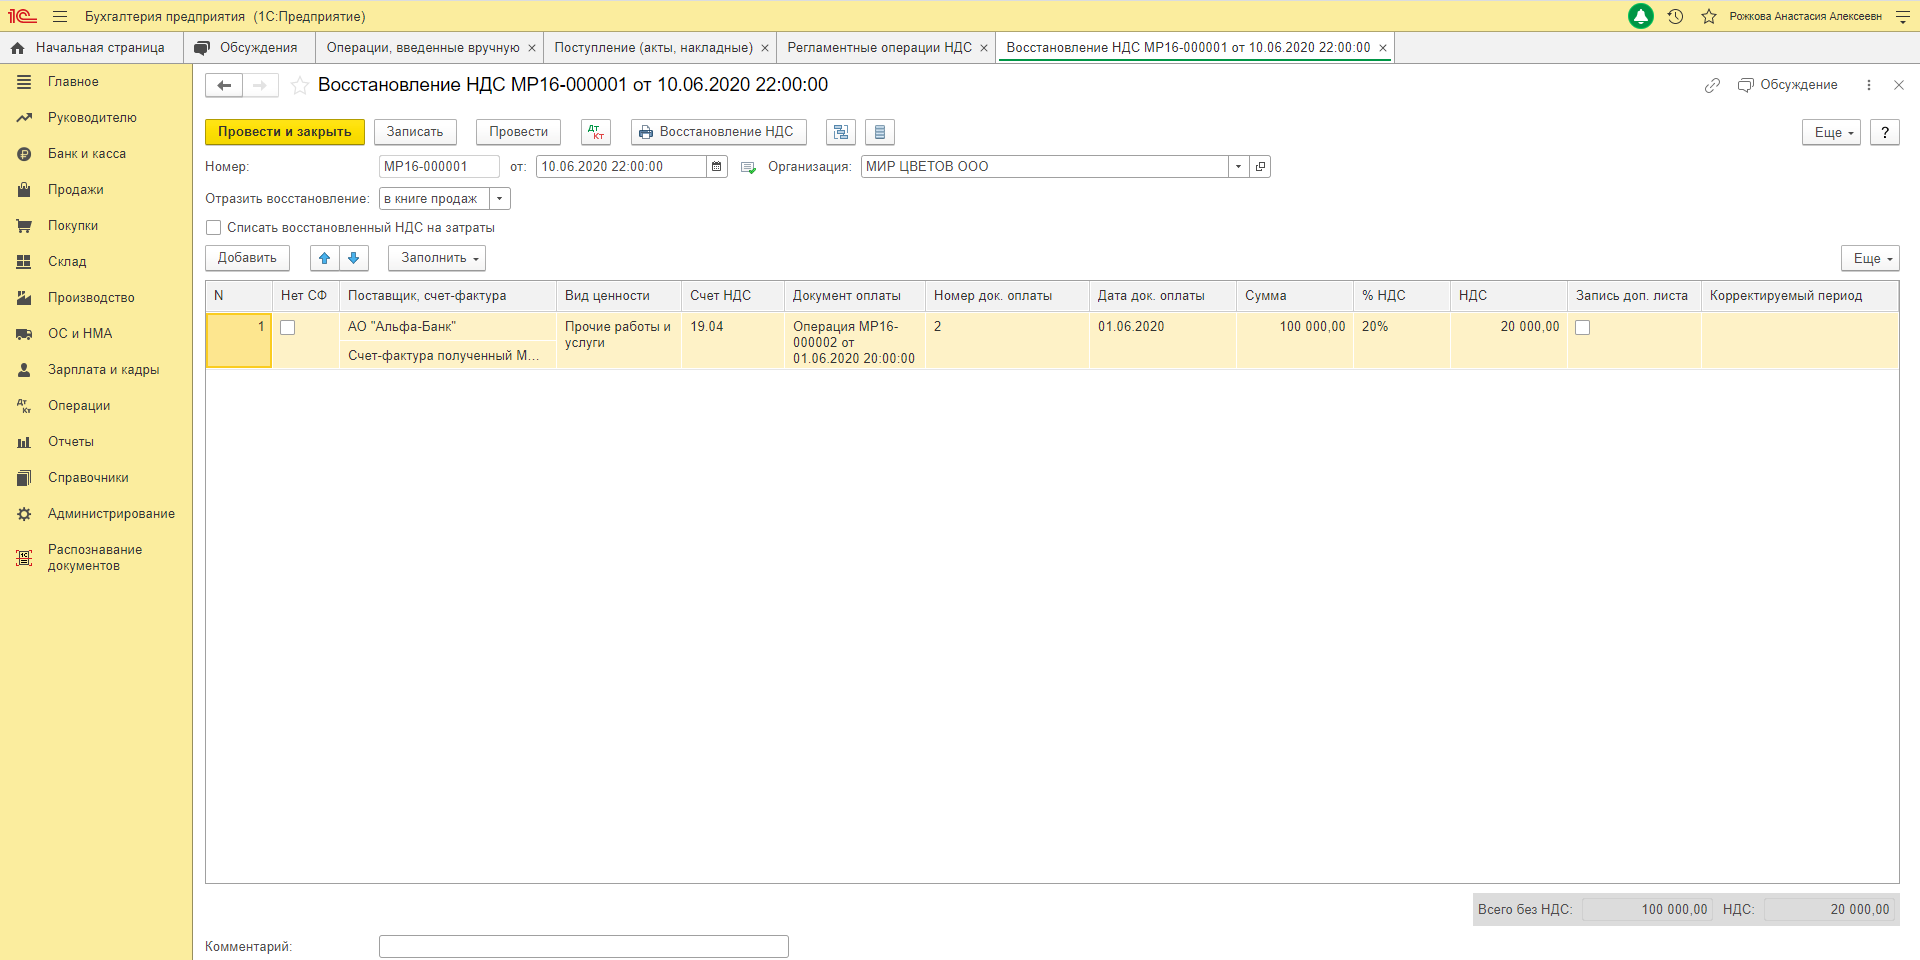
4) «Операции» — «Регламентные операции НДС» — Создать — «Восстановление НДС».
То есть ранее НДС к вычету, сейчас будет НДС к уплате, поэтому восстанавливаем НДС
- Д19 К68 (формируется регистр «НДС Продажи»).
Если после приобретения товаров (работ, услуг, имущественных прав) происходит уменьшение стоимости, количества, тарифа, то ранее принятый к вычету по данной операции НДС необходимо восстановить (пп. 4 п. 3 ст. 170 НК РФ). Восстановление должно производиться на наиболее раннюю дату: дату поступления корректировочного счёта-фактуры на уменьшение стоимости товаров (работ, услуг, имущественных прав).
В этой статье мы рассмотрели, как отразить получение кредит-ноты от поставщика. По возникшим вопросам обращайтесь на нашу Линию консультаций 1С, где вы сможете получить квалифицированную поддержку наших специалистов. Первая консультация совершенно бесплатно!
Свидетельство о регистрации СМИ: Эл № ФС77-67462 от 18 октября 2016 г. Контакты редакции: +7 (495) 784-73-75, smi@4dk.ru
По этой теме
14.11.2022 — 24.11.2022
Курс повышения квалификации
15.11.2022 — 16.11.2022
Подписаться на рассылку
Поздравляем! Вы успешно подписались на рассылку
У вас уже есть обслуживаемая система КонсультантПлюс?
Получите полный доступ к КонсультантПлюс бесплатно!
Вы переходите в систему КонсультантПлюс
- Прайс-лист 1С
- Купить Консультант Плюс
- Купить 1С
- Записаться на семинар
- Большой тест-драйв
- Калькуляторы
- Производственный календарь
- Путеводители
- Удаленная поддержка
- Приложение Информер
- Помощь Информер
- Тесты
- Вакансии
- О нас
- Контакты
- Политика конфиденциальности
- Новости законодательства
ежедневно, c 9:00 до 19:00
127083, г. Москва, ул. Мишина, д. 56
Согласие на обработку персональных данных
Физическое лицо, ставя галочку напротив текста «Я даю согласие на обработку персональных данных» и/или нажимая на кнопку отправки заполненной формы на интернет-сайтах — https://www.4dk.ru/, https://4dk-consultant.ru, https://4dk-reg.ru, https://meprofi.ru, https://cpk4dk.ru (далее — Сайты), обязуется принять настоящее Согласие на обработку персональных данных (далее — Согласие).
Действуя свободно, своей волей и в своем интересе, а также подтверждая свою дееспособность, физическое лицо дает свое согласие ООО «ЧТО ДЕЛАТЬ КОНСАЛТ», местонахождение: 127083, г. Москва, ул. Мишина, д.56, ЭТАЖ 3, КОМ. 307, ОГРН 5137746191941, ИНН 7714923575 (далее — Оператор), на обработку своих персональных данных со следующими условиями:
1. Согласие дается на обработку персональных данных, с использованием средств автоматизации.
2. Согласие дается на обработку следующих персональных данных:
- • фамилия, имя, отчество;
- • место работы и занимаемая должность;
- • адрес электронной почты;
- • номера контактных телефонов
3. Оператор осуществляет обработку полученной от Пользователей информации в целях оказания услуг в соответствии с уставной деятельность, в том числе предоставления Пользователю доступа к персонализированным ресурсам Сайтов; связи с Пользователем, путем направления уведомлений, запросов и информации, касающихся оказываемых услуг, исполнения соглашений и договоров; обработки запросов и заявок от Пользователя, а также проверки, исследования и анализа данных, позволяющих поддерживать и улучшать сервисы Оператора.
4. Основанием для обработки персональных данных является: статья 24 Конституции Российской Федерации; устав Оператора; настоящее согласие на обработку персональных данных.
5. В ходе работы с персональными данными будут совершены следующие действия: сбор, запись, систематизация, накопление, передачу (распространение, предоставление, доступ), хранение, уточнение (обновление, изменение), извлечение, использование, блокирование, удаление, уничтожение.
Пользователь дает свое согласие на передачу своих персональных данных при условии обеспечения в отношении передаваемых данных целей использования, предусмотренных п.3, следующим лицам, являющимся партнерами Оператора:
- ООО «ЧТО ДЕЛАТЬ СИСТЕМА»
Местонахождение: 127083, г. Москва, вн.тер.г. муниципальный округ Савеловский, ул. Мишина д.56. Этаж/комн 6/617
ИНН 7714469778; ОГРН 1217700112080. - ООО «ЧТО ДЕЛАТЬ»
Местонахождение: 127083 г. Москва, ул. Мишина д.56, комната 306
ИНН 7714378062; ОГРН 1167746252728. - ООО «ЧТО ДЕЛАТЬ АУДИТ»
Местонахождение: 127083 г. Москва ул. Мишина д.56, этаж 5, комната 509
ИНН 7714948185; ОГРН 5147746225798. - ООО «ЧТО ДЕЛАТЬ КВАЛИФИКАЦИЯ»
Местонахождение: 127083, г. Москва, ул. Мишина, д.56
ИНН 7714349600; ОГРН 1157746706523. - ООО «ЧДВ»
Местонахождение: 127083, г. Москва, ул. Мишина, д. 56, этаж 6, ком.609
ИНН 7714988300; ОГРН 1177746359889. - ООО «СЕРВИС СОФТ»
Местонахождение: 430030, Республика Мордовия, город Саранск, ул. Васенко, д.13,этаж 4, помещение 7
ИНН 1327032250/ОГРН 1181326002527. - ООО «ЧТО ДЕЛАТЬ РЕШЕНИЕ»
Местонахождение: 127083, г. Москва, ул. Мишина, д.56, офис 308
ИНН 7714986720 / ОГРН 1177746340617.
6. Согласие на обработку персональных данных может быть отозвано субъектом персональных данных. В случае отзыва субъектом персональных данных согласия на обработку персональных данных оператор вправе продолжить обработку персональных данных без согласия субъекта персональных данных при наличии оснований, указанных в пунктах 2 — 11 части 1 статьи 6, части 2 статьи 10 и части 2 статьи 11 Федерального закона 152-ФЗ.
7. Согласие действует все время до отзыва субъектом согласия на обработку персональных данных.