Порядок заполнения отчета о финансовых результатах 2023
Как заполнить отчет о финансовых результатах? Этот вопрос возникает у многих бухгалтеров, когда подходит срок сдачи бухгалтерской отчетности. О порядке заполнения отчета о финансовых результатах пойдет речь в материале далее.
- Отчет о финансовых результатах
- Коды строк отчета о финансовых результатах
- Пример заполнения отчета о финансовых результатах
Отчет о финансовых результатах
В целях обеспечения пользователей достоверными сведениями о финансовом состоянии компании, по окончании каждого года предприятия подводят итоги, формируя отчетные формы, основную роль среди которых играют баланс и «Отчет о финансовых результатах» (ОФР).
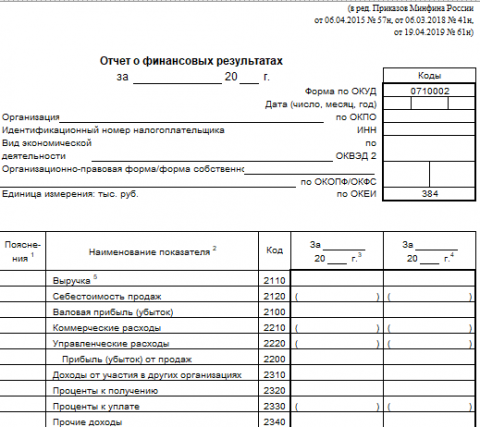
Бланк отчета утвержден приказом Минфина РФ № 66н от 02.07.2010. Бланк ОФР в 2023 году изменений не претерпел, сохранился в традиционном варианте, каким был в прошлые периоды, и представляет собой таблицу из 5 граф, содержащих:
- № строк пояснений к отчету;
- Название показателя;
- Коды строк (из перечня в прил. 4 к приказу № 66н);
- Данные за отчетный период;
- Данные прошлогоднего отчета аналогичного по времени текущему.
Составление ОФР имеет свои особенности:
- значение выручки рассчитывается за минусом суммы НДС и акцизов;
- результат деятельности отражается суммой строк значений чистой прибыли и итогов от переоценки ОС и прочих операций (если они проводились);
- вычитаемый или отрицательный показатель заносится в скобки;
- значения указываются в тыс. или млн. руб. без знаков после запятой;
- значения текущего и предыдущего периода должны быть сопоставимы, т.е. при изменении правил учета данные прошлого года трансформируются в соответствии с ними;
- в строках, где данные отсутствуют, проставляются прочерки.
Бланк по теме: Форма 2 бухгалтерского баланса – отчет о финансовых результатах Посмотреть Скачать
Скачать бланк отчета о финансовых результатах можно по ссылке слева.
Рассмотрим, как заполнить отчет о финансовых результатах построчно.
Коды строк отчета о финансовых результатах
Сведения заносятся в ОФР из сформированной за отчетный период оборотно-сальдовой ведомости (ОСВ): из блока результативных счетов (90,91,99,84), счетов производственных издержек (20,23,25,26,44) и продукции (40,41,43). Кроме того, важен качественный аналитический учет по видам поступлений и затрат, образующих конечный итог работы фирмы.
Порядок заполнения отчета о финансовых результатах 2023 представляет собой построчное формирование показателей – сначала рассчитывается итоговый результат от основных видов деятельности, к нему добавляется блок коммерческих и управленческих затрат, а в заключение – прочие доходы и расходы. Продемонстрируем алгоритм, объединив для большей наглядности информацию по расшифровкам строк в табличную форму:
Код строки
Название
Что обозначает
Как формируется
Особенности
Какие показатели должны сходиться в Бухгалтерском балансе и Отчете о финансовых результатах?


Подходит к концу отчетная кампания за 2019 г. Бухгалтеры всей страны сейчас заняты формированием пакета годовой отчетности, которую до 31 марта 2020 г. необходимо представить в ФНС. Но прежде чем отправить налоговикам итоги работы предприятия за год, рекомендуем ознакомиться с данной статьей, в которой речь пойдет о взаимосвязи двух основных форм – Бухгалтерского баланса и Отчета о финансовых результатах.
Сначала поговорим о важных изменениях в этой области. Федеральным законом от 28.11.2018 г. № 444-ФЗ внесены изменения в Федеральный закон от 06.12.2011 г. № 402-ФЗ «О бухгалтерском учете», а также соответствующие поправки внесены в ст. 23 НК РФ Федеральным законом от 28.11.2018 г. № 447-ФЗ.
Самая главная новость состоит в том, что с 1 января 2020 года организации освобождаются от сдачи экземпляра годовой бухгалтерской отчетности в органы государственной статистики, как это было ранее. Такая обязанность останется только за теми предприятиями, чья отчетность содержит сведения, отнесенные к государственной тайне, а также она сохранится в случаях, установленных Правительством РФ.
Данные нововведения объясняются тем, что с 2020 года ФНС России будет формировать государственный информационный ресурс (базу), содержащий информацию о бухгалтерской отчетности организаций. Более того, по организациям, подлежащим обязательному аудиту, в базу будут включаться данные аудиторских заключений. Оно должно быть представлено в виде электронного документа вместе с годовой отчетностью либо в течение 10 рабочих дней со дня, следующего за датой аудиторского заключения, но не позднее 31 декабря года, следующего за отчетным годом.
Вернемся к нашим формам отчетности. Итак, итоги бухгалтерского баланса должны сходиться, т.е. актив баланса должен быть равен пассиву (А=П).
Обычно баланс формируют по итогам календарного года. Но для оценки деятельности организации заинтересованные пользователи могут легко сформировать так называемую промежуточную бухгалтерскую отчетность как на конец месяца, так и на конец квартала.
Показатели в балансе отражены за отчетный год и предшествующие два года.
Чтобы сформировать корректную бухгалтерскую отчетность сначала необходимо выполнить все предусмотренные программой регламентные операции. Для этого заходим в раздел «Операции», далее гиперссылка «Закрытие месяца».
Ежемесячно проводим операцию «Закрытие месяца». Обращаем внимание, что в декабре месяце появляется дополнительная регламентная операция «Реформация баланса», подразумевающая собой процедуру закрытия бухгалтерских счетов, на которых учитываются финансовые результаты деятельности организации.
Для заполнения бухгалтерского баланса берутся данные из ОСВ («Отчеты» – «Оборотно-сальдовая ведомость»). Сальдо на конец периода по счету (дебет (актив) или кредит (пассив)) и формируют баланс.
Рассмотрим более подробно этот момент на примере нашей организации ООО «Ромашка». Сформируем закрытие месяца за декабрь 2019 г. и ОСВ на 31.12.2019 г.
В программе 1С: Бухгалтерия ред. 3.0 бухгалтерская отчетность формируется в разделе «Отчеты» — «Регламентированные отчеты».
Далее по кнопке «Создать» выбираем позицию «Бухгалтерская отчетность с 2011 г.», указываем период календарный год и формируем экземпляр отчетности.
В сформировавшуюся отчетность из ОСВ остатки счетов по дебету переносятся в Актив, а остатки по кредиту переносятся в Пассив.
Берется развернутое сальдо, как на примере по счету 62 есть остаток по Дт 62.01=42300 руб., а по Кт 62.02=180680 руб., (свернутое сальдо по данному счету получается 138380 руб.).
Показатели бухгалтерского баланса заполняются в тысячах рублей. При отсутствии какого-либо значения ставится прочерк:
В итоге получаем баланс (А=П).
Отчет о финансовых результатах составляется нарастающим итогом с начала года. Он также может формироваться и за год, и поквартально. Данная форма отчетности показывает информацию о доходах и расходах, о финансовых результатах за текущий год и такой же период предыдущего года.
Из оборотно-сальдовой ведомости берутся показатели «Обороты за период» на счетах учета 90, 91, 99. Сальдо на конец периода по данным счетам и субсчетам должно быть закрыто.
Рассмотрим подробнее порядок формирования некоторых показателей.
Если организация на общей системе налогообложения, то выручка берется без учета сумм НДС (оборот по счету Кт 90.01 минус оборот по Дт 90.03 «НДС»).
Данные по оборотам из оборотно-сальдовой ведомости (название счетов учета и показывают в какую строчку отчета о финансовых результатах попадет показатель) переносятся в графу 4 (текущий год) этого отчета. Заполнение строчек происходит в тысячах рублей. Строчки формы, которые вычитаются, показываются в скобках.
Строка 2410 «Текущий налог на прибыль» равна сумме налога, отраженной в налоговой декларации по налогу на прибыль по строке 180 Листа 02. Если организация на УСН, то отражается сумма налога УСН за этот год.
По строке 2400 отражается результат деятельности: чистая прибыль (убыток) организации.
Отрицательный показатель показывается в скобках.
Как правило, для оценки состояния финансового положения организации, баланс анализируют вместе с отчетом о финансовых результатах.
Так что же должно сходиться в этих главных формах?
1. Самый основной показатель баланса строка 1370 «Нераспределенная прибыль (непокрытый убыток)» и строка 2400 «Чистая прибыль (убыток)» отчета о финансовых результатах:
— Если данные на начало года отсутствовали, то эти строчки в отчетном году обеих форм должны быть равны,
— Если данные на начало отчетного года есть, тогда строка 1370 баланса предыдущего года + строка 2400 текущего года) = строка 1370 текущего года,
— Если, например, в отчетном периоде была выплата дивидендов:
(строка 1370 предыдущего года + строка 2400 текущего года) минус выплаченные дивиденды по Дт счета 84 = строка 1370 текущего года.В рассматриваемом примере в организации как раз в течение отчетного года была выплата дивидендов, поэтому: (704+2243-2200)=747 тыс. руб.
На 31.12.2018 г. строка 1370 = 704 тыс. руб.
на 31.12.2019 строка 2400 = 2243 тыс. руб.
В отчетном периоде Дт счета 84=2200 тыс. руб.
На 31.12.2019 строка 1370 = 747 тыс. руб.
2. Если организация применяла ПБУ 18/02 «Учет расчетов по налогу на прибыль организаций» (отложенные налоговые активы и отложенные налоговые обязательства должны отражаться развернуто), то:
Строка 1180 «Отложенные налоговые активы» баланса (разница предыдущего и текущего периода) равна строке 2450 «Изменение отложенных налоговых активов» отчета о финансовых результатах на отчетный период.
Строка 1420 «Отложенные налоговые обязательства» (разница предыдущего и текущего периода) равна строке 2430 «Изменение отложенных налоговых обязательств» на отчетный период.
Автор статьи: Оксана Калинина
Понравилась статья? Подпишитесь на рассылку новых материалов
Алгоритм заполнения формы № 2 Отчет о финансовых результатах (Отчет о совокупном доходе)
В Отчете о финансовых результатах (Форма №2) раскрывается информация о доходах, расходах, прибыли и убытках, а также совокупном доходе предприятия за отчетный период .
Отражается доход (выручка) от реализации продукции, товаров, работ, услуг (в т.ч. платежи от аренды объектов инвестиционной недвижимости) за вычетом предоставленных скидок, стоимости возвращенных ранее проданных товаров, доходов, которые по договорам принадлежат комитентам (принципалам и т.п.), налогов и сборов (НДС, акцизный сбор, хмелесбор и пр.).
При этом такая реализация должна быть основной деятельностью предприятия. Т.е. у торгового предприятия – доход от реализации товаров , у строителей – доход от строительных работ, у организации, основной деятельностью которой является торговля ценными бумагами — стоимость, по которой реализованы ценные бумаги, и сумму вознаграждения за выполнение других операций, связанных с размещением, покупкой и продажей ценных бумаг (с учетом соответствующих вычетов).
В случае предоставления скидок после даты реализации продукции, которые отражаются по Дт 704, при подсчете дохода от реализации сумма оборота по Кт 704 в корреспонденции с Дт 791 вычитается из суммы доходов
Отражается производственная себестоимость реализованной продукции (работ, услуг) и/или себестоимость реализованных товаров. Себестоимость реализованной продукции (товаров, работ, услуг) определяется согласно П(С)БУ 9, П(С)БУ 16 и П(С)БУ 30.
Для строительных организаций используется П(С)БУ 18.
Организации, основной деятельностью которых является торговля ценными бумагами, отражают балансовую стоимость реализованных ценных бумаг. Предприятия, осуществляющие деятельность по выпуску и проведению лотерей, в этой статье приводят отчисления на создание (формирование) за отчетный период призового фонда, а также резерва, который покрывает размер джек-пота, не обеспеченный оплатой участия в лотерее.
Показатель приводится в скобках
Валовая прибыль (убыток) рассчитывается как разность чистого дохода от реализации продукции (товаров, работ, услуг) и себестоимости реализованной продукции (товаров, работ, услуг) с учетом сумм, приведенных в дополнительных статьях (при наличии таковых).
Значение убытка приводится в скобках
Отражаются суммы прочих доходов (помимо дохода от реализации товаров, работ, услуг) за вычетом НДС и акцизного сбора:
- доход от операционной аренды активов;
- доход от операционных курсовых разниц;
- возмещение ранее списанных активов;
- доход от роялти, процентов, полученных на остатки средств на текущих счетах в банках ;
- доход от реализации оборотных активов (кроме финансовых инвестиций), необоротных активов, предназначенных для продажи, и группы выбытия ;
- доход от списания кредиторской задолженности;
- полученные штрафы, пени, неустойки;
- бесплатно полученные оборотные активы и т.п.
К этой статье могут приводиться дополнительные статьи: «Дохід від зміни вартості активів, які оцінюються за справедливою вартістю» (Строка 2121), и «Дохід від первісного визнання біологічних активів і сільськогосподарської продукції» (Строка 2122).
В расчет принимается общая сумма прочих операционных доходов
Отражается доход от изменения стоимости всех активов (финансовых инструментов, инвестиционной недвижимости, биологических активов и др.), которые оцениваются по справедливой стоимости.
В расчетах финансового результата не учитывается
Отражается доход от первоначального признания биологических активов и сельскохозяйственной продукции, полученных в результате сельскохозяйственной деятельности.
В расчетах финансового результата не учитывается
Отражаются общехозяйственные расходы, связанные с управлением и обслуживанием предприятия, а именно:
- общие корпоративные расходы (организационные расходы, представительские расходы и т. п.);
- расходы на служебные командировки и содержание аппарата управления предприятием;
- расходы на содержание основных средств, прочих материальных необоротных активов общехозяйственного использования;
- вознаграждения за профессиональные услуги (юридические, аудиторские, по оценке имущества и т. п.);
- расходы на связь;
- амортизация нематериальных активов общехозяйственного использования;
- расходы на урегулирование споров в судебных органах;
- налоги, сборы и другие предусмотренные законодательством обязательные платежи (кроме включаемых в производственную себестоимость);
- плата за расчетно-кассовое обслуживание и другие услуги банков;
- прочие расходы общехозяйственного назначения (п.18 П(С)БУ 16).
Приводится в скобках
Отражаются расходы предприятия, связанные с реализацией продукции, а именно:
- расходы на содержание подразделений , занимающихся сбытом продукции (товаров);
- расходы на рекламу;
- расходы упаковочных материалов, расходы на ремонт тары;
- оплата труда и комиссионные вознаграждения продавцам, торговым агентам и работникам подразделений, обеспечивающих сбыт;
- расходы на предпродажную подготовку и транспортировку товаров;
- расходы на гарантийный ремонт и гарантийное обслуживание и прочие (п.19 П(С)БУ 16).
Приводится в скобках
- расходы на исследования и разработки (П(С)БУ 8);
- себестоимость реализованных производственных запасов (в т.ч. предназначенных для продажи);
- сумма списанной безнадежной дебиторской задолженности и отчисления в резерв сомнительных долгов (П(С)БУ 10);
- потери от операционных курсовых разниц;
- потери от обесценивания запасов;
- недостачи и потери от порчи ценностей;
- признанные штрафы, пеня, неустойка;
- расходы на содержание объектов социально-культурного назначения и прочие (не включаемые в себестоимость)(п.20 П(С)БУ 16).
Приводится в скобках.
К этой статье могут приводиться дополнительные статьи: «Витрати від зміни вартості активів, які оцінюються за справедливою вартістю» (Строка 2181) и «Витрати від первісного визнання біологічних активів і сільськогосподарської продукції» (Строка 2182).
В расчет принимается общая сумма прочих операционных расходов
Отражаются расходы от изменения стоимости всех активов (финансовых инструментов, инвестиционной недвижимости, биологических активов и др.), оцениваемых по справедливой стоимости.
В расчетах финансового результата не учитывается.
Приводится в скобках
Отражаются расходы от первоначального признания биологических активов и сельскохозяйственной продукции, полученных в результате сельскохозяйственной деятельности.
В расчетах финансового результата не учитывается.
Приводится в скобках
Прибыль (убыток) от операционной деятельности определяется как алгебраическая сумма валовой прибыли (убытка), прочего операционного дохода, административных расходов, расходов на сбыт и прочих операционных расходов с учетом сумм, приведенных в дополнительных статьях.
Значение убытка приводится в скобках
Отражается доход, полученный от инвестиций в ассоциированные, дочерние или совместные предприятия, учет которых ведется методом участия в капитале
Отражаются дивиденды, проценты и прочие доходы, полученные от финансовых инвестиций (кроме доходов, которые учитываются по методу участия в капитале)
Отражается доход от реализации финансовых инвестиций; доход от неоперационных курсовых разниц и прочие доходы, которые возникают в процессе хозяйственной деятельности, но не связаны с операционной деятельностью предприятия.
Доход от благотворительной помощи выделяется в дополнительной статье (Строка 2241), но в расчет принимается общая сумма прочих доходов
Отражается сумма дохода, связанного с благотворительной помощью, которая в соответствии с законодательством освобождается от обложения НДС, признаваемого в порядке, установленном П(С)БУ 15.
В расчетах финансового результата не учитывается
Отражаются расходы на проценты и прочие расходы предприятия, связанные с заимствованиями (кроме финансовых расходов, включаемых в себестоимость квалификационных активов согласно П(С)БУ 31).
Показатель приводится в скобках
Отражается убыток, от инвестиций в ассоциированные, дочерние или совместные предприятия, учет которых ведется методом участия в капитале.
Показатель приводится в скобках
- себестоимость реализации финансовых инвестиций;
- потери от неоперационных курсовых разниц;
- потери от уценки финансовых инвестиций и необоротных активов;
- прочие расходы, которые возникают в процессе хозяйственной деятельности (кроме финансовых расходов), но не связаны с операционной деятельностью предприятия.
Показатель приводится в скобках
Приводится сумма прибыли (убытка) от влияния инфляции на монетарные статьи (в соответствии с П(С)БУ 22). Заполняется предприятиями, которые согласно действующему законодательству обязаны обнародовать свою годовую финансовую отчетность . Показатели годовой финансовой отчетности предприятия подлежат корректировке с применением коэффициента корректировки при условии достижения значения кумулятивного прироста инфляции 90 и более процентов. (Кумулятивный прирост инфляции – произведение индексов инфляции за три последних года, включая отчетный).
Сумма убытка приводится в скобках.
Информация по этой статье учитывается при расчете прибыли (убытка) до налогообложения
Алгебраическая сумма прибыли (убытка) от операционной деятельности, финансовых и прочих доходов (прибылей), финансовых и прочих расходов (убытков) с учетом сумм, приведенных в дополнительных статьях.
Значение убытка приводится в скобках
В промежуточной финансовой отчетности отсроченные налоговые активы (ОНА) и отсроченные налоговые обязательства (ОНО) могут приводиться в балансе в сумме указанных активов и обязательств, определенных на 31 декабря предыдущего года без их исчисления на дату промежуточной финансовой отчетности. В таких случаях приводится только сумма текущего налога на прибыль , а на дату годового баланса в бухгалтерском учете и финансовой отчетности осуществляется соответствующая корректировка (увеличение, уменьшение) суммы расходов по налогу на прибыль с учетом изменений ОНА и ОНО за отчетный год (согласно П(С)БУ 17):
Расходы по налогу на прибыль = Текущий налог на прибыль + ОНО — ОНА,
где под текущим налогом на прибыль понимают сумму налога, рассчитанную в отчетном периоде в соответствии с налоговым законодательством (указанную в налоговой декларации);- ОНО (Строка 1500 графа 4 Баланса — Строка 1500 графа 3 Баланса) – сумма накопленного отсроченного налогового обязательства за отчетный период;
- ОНА (Строка 1045 графа 4 Баланса — Строка 1045 графа 3 Баланса) – сумма накопленных отсроченных налоговых активов за отчетный период.
В случае, если рассчитанная таким образом величина положительна, то возникшие расходы приводятся в скобках, если получено отрицательное значение (возник доход по налогу на прибыль) без скобок
Отражаются соответственно прибыль либо убыток от прекращенной деятельности после налогообложения и/или прибыль либо убыток от переоценки необоротных активов и групп выбытия, которые образуют прекращенную деятельность и оцениваются по чистой стоимости реализации (определяются в соответствии с П(С)БУ 27).
Сумма убытка приводится в скобках
Алгебраическая сумма прибыли (убытка) до налогообложения, налога на прибыль и прибыли (убытка) от прекращенной деятельности после налогообложения.
Значение убытка приводится в скобках
Приводится сумма дооценки объектов основных средств и нематериальных активов, уменьшенная на сумму уценки таких объектов в течение отчетного периода в пределах сумм ранее проведенных дооценок, отнесение сумм дооценки к нераспределенной прибыли (непокрытому убытку)
Приводится сумма изменения балансовой стоимости объектов хеджирования в порядке, определенном П(С)БУ 13
Приводится сумма курсовых разниц, которые (согласно П(С)БУ 21) отражаются в составе собственного капитала и признаются в прочем совокупном доходе
Приводится доля прочего совокупного дохода ассоциированных, дочерних или совместных предприятий, учет финансовых инвестиций в которые ведется по методу участия в капитале
Приводится сумма прочего совокупного дохода, для отражения которого по признакам существенности нельзя было выделить отдельную статью, или который не может быть включен в другие статьи, приведенные в этом разделе
Алгебраическая сумма дооценки (уценки) необоротных активов, дооценки (уценки) финансовых инструментов, накопленных курсовых разниц, доли прочего совокупного дохода ассоциированных и совместных предприятий и прочего совокупного дохода
Приводится по итогам года сумма налога на прибыль, связанного с прочим совокупным доходом. Определяется расчетным путем, исходя из базы налогообложения
Сумма прочего совокупного дохода после вычета налога на прибыль
Алгебраическая сумма чистого финансового результата за отчетный период и прочего совокупного дохода после налогообложения
Приводятся соответствующие элементы операционных затрат (на производство и сбыт, управление и прочие операционные затраты), осуществленных предприятием в процессе своей деятельности в течение отчетного периода, за вычетом внутреннего оборота, т. е. тех расходов, которые составляют себестоимость продукции (работ, услуг), произведенной и потребленной самим предприятием. Себестоимость реализованных товаров, запасов, иностранной валюты в этом разделе не приводится
Приводится средневзвешенное количество простых акций, которые находились в обращении в течение отчетного периода:
(Количество простых акций в обращении ) х (Число дней (месяцев), в течение которых акции находились в обращении) : ( Количество дней (месяцев) в отчетном году)
Приводится среднегодовое количество простых акций в обращении, скорректированное на среднегодовое количество потенциальных простых акций:
Строка 2600 Формы № 2 + Среднегодовое количество простых акций, которые поступят в обращение в случае конвертации всех разбавляющих потенциальных простых акций
Приводится показатель, который представляет собой разность [показатель Строки 2350 (Строки 2355) Формы № 2 – Дивиденды на привилегированные акции] деленную на показатель Строки 2600 Формы № 2
(Скорректированная чистая прибыль (убыток)) : (Скорректированное среднегодовое количество простых акций в обращении (Строка 2605 Формы № 2)),
где Скорректированная чистая прибыль = Чистая прибыль (убыток) (Строка 2350 или Строка 2355) — Дивиденды на привилегированные акции + Дивиденды (после уплаты налогов и процентов), признанные в отчетном периоде относительно разбавляющих потенциальных простых акций + (-) Прочие доходы (расходы), которые возникнут в случае конвертации разбавляющих потенциальных простых акций.
Пример расчета приведен в приложении 2 к П(С)БУ 24
(Сумма объявленных дивидендов) : (Количество простых акций, по которым уплачиваются дивиденды)
Документы
- Положение (стандарт) бухгалтерского учета 8 « Нематериальные активы », утвержденное приказом Минфина Украины от 18.10.99 г. № 242 (П(С)БУ 8);
- Положение (стандарт) бухгалтерского учета 9 « Запасы », утвержденное приказом Минфина Украины от 20.10.99 г. № 246 (П(С)БУ 9);
- Положение (стандарт) бухгалтерского учета 10 « Дебиторская задолженность », утвержденное приказом Минфина Украины от 08.10.99 г. № 237 (П(С)БУ 10);
- Положение (стандарт) бухгалтерского учета 13 «Финансовые инструменты», утвержденное приказом Минфина Украины от 30.11.2001 г. № 559 (П(С)БУ 13);
- Положение (стандарт) бухгалтерского учета 15 «Доход», утвержденное приказом Минфина Украины от 29.11.99 г. № 290 (П(С)БУ 15);
- Положение (стандарт) бухгалтерского учета 16 «Расходы», утвержденное приказом Минфина Украины от 31.12.99 г. № 318 (П(С)БУ 16);
- Положение (стандарт) бухгалтерского учета 17 «Налог на прибыль», утвержденное приказом Минфина Украины от 28.12.2000 г. № 353 (П(С)БУ 17);
- Положение (стандарт) бухгалтерского учета 18 «Строительные контракты», утвержденное приказом Минфина Украины от 28.04.2001 г. № 205 (П(С)БУ 18);
- Положение (стандарт) бухгалтерского учета 21 « Влияние изменений валютных курсов », утвержденное приказом Минфина Украины от 10.08.2000 г. № 193 (П(С)БУ 21);
- Положение (стандарт) бухгалтерского учета 22 «Влияние инфляции», утвержденное приказом Минфина Украины от 28.02.2002 г. № 147 (П(С)БУ 22);
- Положение (стандарт) бухгалтерского учета 24 «Прибыль на акцию», утвержденное приказом Минфина Украины от 16.07.2001 г. № 344 (П(С)БУ 24);
- Положение (стандарт) бухгалтерского учета 27 « Необоротные активы , предназначенные для продажи, и прекращенная деятельность», утвержденное приказом Минфина Украины от 07.11.2003 г. № 617 (П(С)БУ 27);
- Положение (стандарт) бухгалтерского учета 30 « Биологические активы », утвержденное приказом Минфина Украины от 18.11.2005 г. № 790 (П(С)БУ 30);
- Положение (стандарт) бухгалтерского учета 31 «Финансовые расходы», утвержденное приказом Минфина Украины от 28.04.2006 г. № 415 (П(С)БУ 31);
- Методические рекомендации по заполнению форм финансовой отчетности, утверждены приказом Минфина Украины от 28.03.2013 г. № 433 (Методрекомендации № 433).
Другие материалы по теме:
Нас находят: https://stimul kiev ua/materialy htm?a=algoritm-zapolneniya-formy—2-otchet-o-finansovykh-rezultatakh-otchet-o-sovokup, увязка баланса и формы 2 украина, заполнение ф2 отчет о финансовых результатах, форма 2, Строка 2300 отчета о финансовых результатах, образец заполнения раздела справочно формы 2 о фин результатах, форма 2 2 заполнить, формы 2 отчёт о финансовых результатах, элементы операционных расходов как показатели части 2 отчета о финансовых результатах, как заполнить форму 2 отчет о финансовых результатах

Мы на Facebook
© Учебный центр «Стимул», 2011-2023. info@stimul.kiev.ua
Построение отчетности по данным оборотно-сальдовой ведомости
При отсутствии баланса его можно «построить», опираясь на данные оборотно-сальдовой ведомости.
Оборотно-сальдовая ведомость — это один из основных бухгалтерских документов, который содержит остатки на начало и на конец периода и обороты по дебету и кредиту за данный период для каждого счета и субсчета.
Из оборотно-сальдовой ведомости бухгалтерский баланс формируется расчетом сальдо по бухгалтерским счетам и перенесением их в сам баланс. Оборотно-сальдовые ведомости используют для проверки бухгалтерских записей на наличие арифметических ошибок.
При формировании баланса необходимо помнить, что на первом этапе необходимо получить величину чистой нераспределенной прибыли, так как она формирует сумму собственных средств. А затем уже приступать к построению баланса.
Рассмотрим это на примере: построим баланс и отчет о финансовых результатах по данным оборотно-сальдовой ведомости, приведенной в табл. 16.4.
Для получения Отчета о финансовых результатах необходимо воспользоваться данными по оборотам счета 90 «Продажи» (отдельно данные вынесены в табл. 3.5) — это заполнение строк отчета с 2110 по 2200, и счета 91 «Прочие доход и расходы».
По субсчету 90.1 отражается стоимость проданных товаров (оказанных услуг, выполненных работ) в оценке брутто (т.е. с включением косвенных налогов, в данном случае — НДС). Данные с субсчета 90.1 «Выручка», уменьшенные на величину субсчета 90.3 «НДС», отражаются по строке 2110 «Выручка» отчета о финансовых результатах:
32 200 614,18-4 911 958,10 = 27 288 656,08 руб.
Поскольку отчет составляется в тысячах рублей, то там сумма показана как 27 289 тыс. руб.
Оборотно-сальдовая ведомость ООО «X» за 9 месяцев
Таблица 16.4
Обороты на начало периода
Обороты за период
Обороты на конец периода