Система быстрых платежей для бизнеса и покупателя: как пользоваться, плюсы и минусы
Наверное, немногие знают, что еще с февраля 2019 года, благодаря настойчивости Центробанка РФ заработала Система быстрых платежей, которая позволяет делать бесплатные межбанковские переводы до 100 000 рублей в месяц. Из тех же кто слышал об этом, многие до сих пор не умеют пользоваться СБП.
Что такое Система Быстрых Платежей?
Система быстрых платежей (СБП) — важнейший инфраструктурный проект национального значения, направленный на содействие конкуренции, повышение качества платежных услуг, расширение финансовой доступности, снижение стоимости платежей для населения.
Любая компания может подключить прием оплаты товаров и услуг по СБП и выгодно продавать покупателям свою продукцию — комиссия будет ниже, чем при оплате картой
Это — сервис, который позволяет физическим лицам мгновенно (в режиме 24/7) переводить деньги по номеру мобильного телефона себе или другим лицам, вне зависимости от того, в каком банке открыты счета отправителя или получателя средств. Для этого необходимо, чтобы эти банки были подключены к Системе быстрых платежей. Найдите нужный банк в списке банков, подключенных к СБП.
Доступ к системе возможен через мобильные приложения банков, подключенных к СБП, как со смартфона или планшета, так и с компьютера.
Как работает СБП?
Чтобы сделать мгновенный перевод, нужно в мобильном приложении своего банка выбрать в меню перевод через СБП, счет, с которого надо сделать платеж, указать номер мобильного телефона получателя и сумму перевода. В течение нескольких секунд после подтверждения операции плательщиком деньги будут переведены и станут доступны получателю.
Переводы по номеру телефона
Процесс осуществления перевода с помощью системы «Быстрый платеж» достаточно прост. Клиенту необходимо:
- запустить банковское приложение или веб-версию личного кабинета,
- выбрать опцию СБП,
- ввести номер телефона получателя,
- выбрать банк, в который будет направлен платеж,
- указать сумму перевода.
Затем рекомендуется перепроверить все введенные реквизиты, ознакомиться с комиссиями (если переводите больше 100 000 ₽) и только после этого завершить операцию. В общей сложности вся эта процедура не займет более одной минуты, а средства будут получены в течение 15 секунд после подтверждения.
Оплата по QR-коду
Для того чтобы оплатить покупку с помощью QR-кода, можно отсканировать код камерой мобильного телефона. Второй вариант — зайти в приложение банка со смартфона или планшета. Затем:
- выбрать опцию перевода денег через СБП,
- отсканировать QR-код камерой мобильного устройства.
Сумма платежа и другие реквизиты будут отображены автоматически или её потребуется ввести вручную — зависит от типа QR-кода.
С помощью системы быстрых платежей можно совершать сделки между физическими, юридическими лицами и частными предпринимателями.
Оплата на сайте
С помощью этого подхода можно оплачивать товары в интернете или торговых точках в различных местах с помощью смартфона. Для этого необходимо:
- Выбрать банк из предложенных вариантов.
- Одобрить платеж.
Всё готово — покупка совершена.
Преимущества работы с СБП для бизнеса
Преимущества использования СБП для денежных переводов такие:
- деньги зачисляются на счет в течение 15 секунд
- комиссия невысока — от 0,4%
- чаще всего не нужно платить за саму услугу
- система работает круглосуточно, платежи проводятся моментально в любой день недели, в том числе в праздники.
Преимущества использования СБП для покупателей
Для покупателя это простой способ совершать покупки, не таская с собой банковские карты. Достаточно иметь под рукой телефон с камерой — и любой платеж будет легко провести.
Поскольку банковская карта не используется, её данные остаются в сохранности — у мошенников меньше шансов заполучить деньги.
Оплачивать любую услугу можно с мобильного — данные карты нигде не «засветятся»
Правила осуществления переводов и пользования сервисом
Чтобы перевод прошел успешно, необходимо:
- Проверить название финансового учреждения.
- Проверить правильность введения мобильного номера получателя.
- Если все данные указаны верно, но после отправки деньги так и не поступили на нужный счет, необходимо обратиться в свой банк. Специалисты помогут с решением возникшей проблемы.
При совершении банковских переводов всегда необходимо помнить о риске кражи персональной информации мошенниками. По этой причине важно помнить о простых правилах пользования карточками:
- Запрещено сообщать по телефону персональную информацию третьим лицам. Даже если они представляются сотрудниками финансового учреждения.
- Запрещено сообщать третьим лицам пин-код карточки или одноразовый пароль из СМС.
- При возникновении подозрений на мошеннические действия необходимо обратиться в отделение банка или позвонить по номеру телефона, который указан на официальном сайте финансового учреждения.
Как бизнесу подключиться к СБП и проводить оплаты?
При куаринге продавцу необходим онлайн-касса для бизнеса с возможностью создания чеков в режиме онлайн и активный счет в банке, подключенном к системе быстрых платежей (СБП).
Для создания переводов по СБП: изучите рынок и определите, какие финансовые учреждения совместимы с вашей текущей программой для проведения платежей СБП. При необходимости обновите или переключите программное обеспечение.
Подайте заявку на открытие расчетного счета в выбранном банке или воспользуйтесь уже существующим (не нужно открывать отдельный счет только для СБП).
Заключите с банком договор на использование СБП; плата за эту услугу обычно не взимается.
Наконец, настройте СБП на кассе. На смарт-терминалах это можно сделать в разделе «Управление кассой» в личном кабинете веб-сервиса — в целом это займет не более 15 минут.
Преимущества и недостатки СБП
Куайринг — это эффективный вариант для всех, кто занимается сбором платежей за товары и услуги, включая розничных торговцев, поставщиков услуг, кейтеринговые компании, интернет-торговцев и владельцев торговых автоматов.
Наибольшую выгоду от куайринга получают те, кто продает дорогостоящие товары, такие как мебель, ювелирные изделия, электронику, одежду и т. д. — они могут получить значительную экономию на комиссионных по сравнению со стандартными тарифами эквайринга. Дело в том, что ЦБ установил максимальную сумму комиссии на оплату по QR-коду — не более 1500 ₽ за покупку.
Малым и средним предприятиям с небольшим оборотом также выгодно использовать куайринг, так как он позволяет избежать проблем с движением денежных средств: после совершения платежа он зачисляется на счет сразу, а не ждет несколько дней, как в случае с банковскими картами.
Плюсы
- Теперь покупатели могут воспользоваться льготной ставкой комиссионного вознаграждения в размере 0,4% для магазинов, торгующих товарами повседневного спроса, аптек, предприятий ЖКХ и телекоммуникационных услуг, а для всех остальных продавцов — 0,7%.
- Средства мгновенно перечисляются на расчетный счет продавца, что позволяет минимизировать дефицит наличности (нехватку средств на основные расходы).
- Операции могут осуществляться в автоматическом режиме 24 часа в сутки 7 дней в неделю без использования дополнительного эквайрингового терминала или QR-кода, отображаемого на экране онлайн-кассы.
Минусы
- Максимальная сумма одной транзакции не может превышать 1 млн рублей, причем банки-участники могут наложить дополнительные лимиты на размер переводов.
- Переводы в системе являются безотзывными, после отправления денег отменить перевод не получится. Поэтому будьте особенно внимательны при указании номера телефона и банка получателя и еще раз проверьте эти данные при подтверждении перевода. Если все-таки получатель денег был указан неправильно, для решения этой проблемы отправителю придется обратиться в свой банк, из которого был совершен перевод.
Однако разработчики СБП стараются урегулировать все проблемы и в будущем свести их к минимуму. Постоянно ведется работа над улучшением качества обслуживания. В будущем пользователи смогут рассчитывать на снижение суммы комиссии, а также мгновенное зачисление денежных средств на карту. Главной целью СБП является упростить процесс перевода денежных средств, а также удешевить.
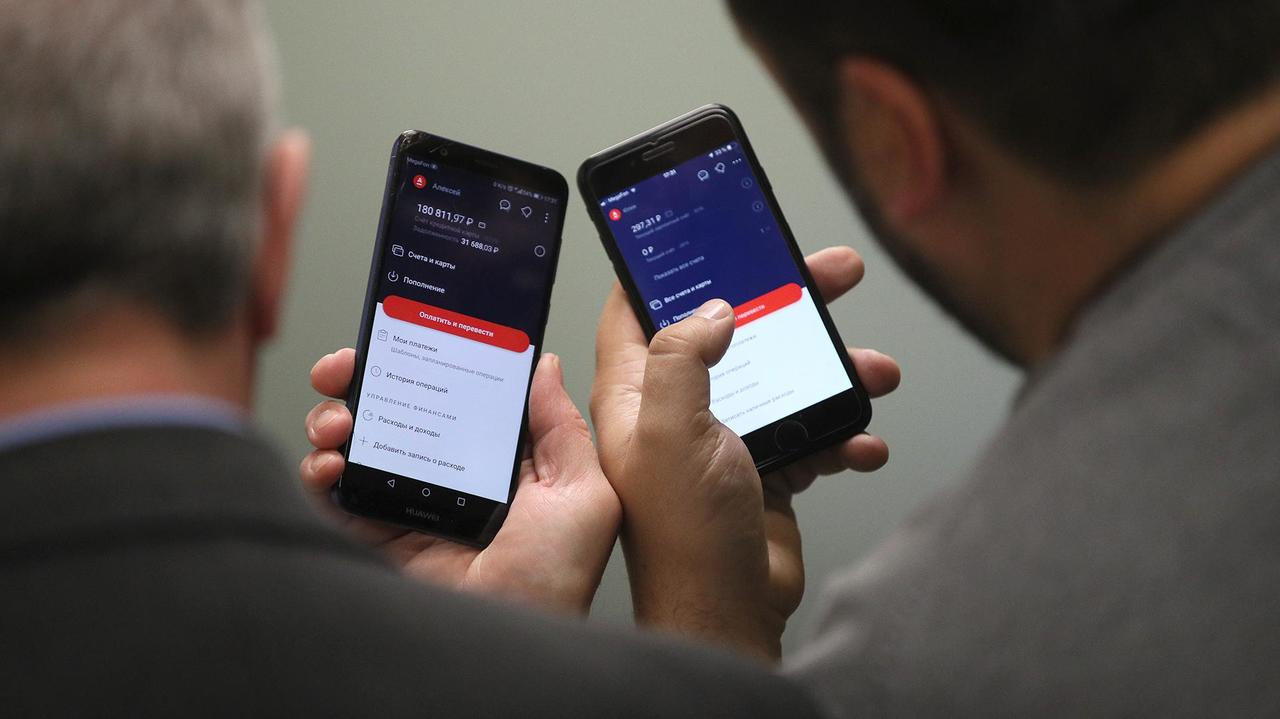
Через СБП легко перевести деньги другу — достаточно знать номер его телефона. Также нужно, чтобы его банк был подключен к СБП
Для разработки данной системы привлекались лучшие специалисты в области платежных технологий. При разработке учитывался опыт азиатских и европейских стран. Цифровые технологии продолжают захватывать мир, СБП является благодатной почвой для внедрения новых инновационных продуктов и сервисов.
Способы обезопасить себя от мошеннических схем с использованием СБП
Как уже было сказано ранее, мошенники чаще всего пользуются социальной инженерией. Методом перебора они узнают, в каком банке у жертвы открыт счет. Затем делают запрос на перевод средств, жертве приходит смс-сообщение с кодом подтверждения операции.
Зная номер телефона, имя и отчество жертвы, а также название банка, в котором у нее открыт счет, злоумышленник совершает звонок жертве. Представляется он, как сотрудник банка, называет данные, которые узнал ранее для того, чтобы ввести жертву в заблуждение, а потом выманивает код из смс-сообщения, необходимый ему для подтверждения операции.
Защититься можно, помня простое правило «Нельзя сообщать какие-либо личные данные о себе по телефону». Сотрудники банка их никогда не попросят – они им либо не нужны, либо они их и так знают.
Даже если вам кажется, что на том конце провода действительно сотрудник банка, и он озвучивает реальную проблему, то следует лично обратиться в ближайшее отделение банка за подтверждением.
Мошенники обнаружили брешь в системе безопасности и получили информацию о данных клиента из системы одного из банков-участников СБП. После чего они запускают мобильное приложение в режиме отладки. После проходят процедуру идентификации и выбирают сервис перевода денег. При этом злоумышленники подменяют исходный счёт, на ЛС другой кредитной структуры.
Система при переводе не проводит дополнительной проверки на принадлежность счета конкретному банку. В итоге деньги списываются с подложного счета и переводятся на лицевой счёт мошенников. Вся работа производится вручную, то есть мошенники вбивают данные без применения бота.
Оплата по QR СБП – плюсы и минусы для потребителей и магазинов

Набираешь корзину продуктов, подходишь к кассе, видишь, что у тебя нет ни карты, ни налички, и уходишь без покупок. Sorry not sorry! Это реалии 2022 года, где оплата через телефон осталась в прошлом. Или не осталась?
- Оплата по коду СБП – что это
- Какие бывают QR-коды
- Где внедрили оплату по QR
- Безопасна ли такая оплата
- Что потребуется
- Как оплатить покупку офлайн
- Можно ли платить по QR в интернете
2022 год начался с того, что Россию покинули сервисы Google Pay и Apple Pay для бесконтактной оплаты. Это создало множество проблем как для пользователей, так и для бизнеса. Первые часто оказываются в ситуации, когда не могут оплатить свои покупки, а вторые теряют клиентов.
Хорошо, что из неприятной ситуации есть выход, который подойдет владельцам любых смартфонов. Оплачивать телефоном позволяет оплата по QR-коду.
В статье расскажем и покажем, как работает технология, насколько это удобно, и в чем выгода для бизнеса и обычных пользователей.
Первый в мире банкомат появился в 1939 году. Сейчас найти банкомат можно даже на Северном полюсе.
Другой фактОплата по коду СБП – что это
Система быстрых платежей – это сервис банка России, который помогает совершать моментальные переводы со счета на счет.
Мы уже привыкли переводить деньги через СБП физлицам – это быстро и бесплатно. А вот платить так юрлицам и ИП пока в новинку. Технология там немного иная, однако ничего сложного в ней нет.
Когда мы отправляем деньги друзьям, мы делаем это по номеру телефона, который привязан к счету. А в случае с бизнесом вся необходимая информация о расчетном счете получателя и о конкретном платеже зашифровываются в куар.
Например, я часто закупаюсь свежими овощами и фруктами на рынке. Раньше продавцы принимали оплату только наличкой либо просили перевести деньги на карту владельцу. Для этого на стене у прилавка висел номер телефона, наименование банка и ФИО адресата.
Теперь же вместо номера телефона на стене висит куар. Покупатели наводят на него камеру и сами вводят сумму, которую называют им продавцы. Это удобно, а самое главное – законно.
Если вам нужно взять кредит на развитие бизнеса, покупку квартиры, авто или просто на личные цели, то вы всегда найдете выгодное решение в Совкомбанке. Мы выдаем кредиты до 5 млн рублей на срок до пяти лет, а комфортный ежемесячный платеж вы можете рассчитать на нашем кредитном калькуляторе.
Какие бывают QR-коды
Куар-коды бывают статическими или динамическими.
- Статические обычно выглядят как наклейка и содержат информацию о расчетном счете, а размер платежа указывает сам клиент.
- Динамические создаются под конкретную покупку, их обычно выводят на терминал или компьютер либо печатают на пречеке, в них есть вся информация о платеже вплоть до суммы.
На кассе в крупном сетевом шоуруме меня спросили, подключен ли у меня СБП. После утвердительного ответа кассир попросила совершить оплату через куар и протянула мне терминал с зашифрованной ссылкой. Этот куар содержал в себе более детализированную информацию и сумму к оплате. Я нажала окей и буквально через пару секунд получила на руки распечатанный чек о проведенной операции.
Где внедрили оплату по QR
Так как подключение довольно простое, магазинов, подключенных к СБП, становится больше с каждым днем.
Например, среди известных сетей есть «Магнит», «Улыбка радуги», АЗС «Газпромнефть», магазины одежды Sela, Zarina, Love Republic , маркетплейс Wildberries, а также сервисы Яндекса – «Еда» и «Маркет».
Чтобы узнать, поддерживает ли бизнес бесконтактную оплату по куар, уточните информацию у кассира. А если вы совершаете покупки онлайн, то увидите нужную вам кнопку под названием «СБПэй» при оформлении заказа .
Как проходит СБП-оплата по QR-коду
Чтобы проводить бесконтактную оплату по QR, обеим сторонам необходимо иметь расчетный счет в банке, который подключен к СБП.
- Первая сторона или, другими словами, отправитель, покупатель, клиент – это физическое лицо.
- Вторая сторона или, другими словами, получатель, продавец, бизнес – это самозанятый, юрлицо или ИП.
Какие банки поддерживают платежи по QR-коду? На сегодняшний день в России с СБП работают больше 140 банков, в том числе и Совкомбанк.
Упрощенно процесс оплаты выглядит так.
- Регистрация продавца в системе.
Бизнес оставляет заявку в банке на подключение к СБП. При регистрации используются название, адрес, ИНН, ОГРН и другие реквизиты, которые нужны для платежей. Зарегистрированный продавец получает свой идентификатор.
- Генерация платежной ссылки и/или QR-кода.
Сгенерировать можно многоразовый (статический) или одноразовый (динамический) код.
Для генерации ссылки и картинки с куар нужны следующие данные:
- id продавца,
- банк и номер счета,
- пометка, будет это одноразовая или многоразовая ссылка,
- время действия (TTL),
- по желанию ссылка, по которой можно вернуться в приложение продавца (redirect URL),
- по желанию сумма и назначение платежа.
- Платеж.
Покупатель сканирует код и попадает на страницу банка. Там уже указано, кому он должен заплатить, и, возможно, даже есть сумма платежа. Если нет, то ее нужно ввести самостоятельно.
Если клиент со всем согласен, он нажимает «ок», и деньги списываются с его карты .
Продавец же видит, что платеж прошел. Выдает клиенту чек и отпускает его с миром.
Безопасна ли такая оплата
Оплата безопасна за счет регистрации в СБП бизнеса и самой ссылки.
Кроме того, безопасность регулируется банком, Центральным Банком и Национальной системой платежных карт на третьем этапе в момент проведения сделки.
Плюсы и минусы для бизнеса
Преимущества оплаты по QR для бизнеса.
- Быстрое и простое подключение.
- Бизнес наконец-то не теряет клиентов, которые забыли взять с собой карту или наличные.
- В отличие от простого перевода на карту, как обычно делают на рынке или в небольших магазинчиках, оплата через куар – это законно.
- Можно использовать для офлайн- и онлайн-оплаты.
- Сокращается нагрузка на кассиров и терминалы, уменьшается очередь. Покупателям больше не нужно ждать, когда освободится терминал, они могут провести оплату сами через код, напечатанный на чеке.
- Деньги поступают на счет сразу, а не на следующий день.
- И самое главное: экономия на эквайринге. Не нужно тратить деньги на установку и обслуживание эквайринга, высокую комиссию. При оплате через СБП комиссия составляет фиксированные 0,4% или 0,7%.
Важно: и даже эту небольшую комиссию малый и средний бизнес может вернуть до 1 июля 2022 года. Ничего делать для этого не нужно, банк самостоятельно проведет расчеты и вернет деньги.
Недостатки оплаты по QR для бизнеса.
- Люди медленно переходят к новым технологиям.
- Формат может быть неудобен для некоторых клиентов. Например, для пенсионеров.
Плюсы и минусы для потребителей
Преимущества оплаты по QR для потребителей.
- Замена сервисов Google Pay и Apple Pay.
- Технология максимально простая и понятная.
- Не нужно покупать дорогой телефон с поддержкой NFC.
- Удобно оплачивать онлайн, не нужно вводить реквизиты карты.
- Безопасность. Не нужно «светить» в интернете данными своей карты.
- Оплата и возвраты происходят мгновенно.
Недостатки оплаты по QR для потребителей.
- Для считывания картинки нужна камера, установленное приложение банка и интернет.
- Как правило, нет кешбэка, так как банкам просто неоткуда взять эти деньги, ведь комиссии за такие переводы они не получают.
- Переходить по ссылкам в интернете не всегда безопасно. Деньги просто так не уведут, а вот словить вредоносное ПО можно.
- Переход по ссылке и подтверждение платежа занимает время. Если клиент не очень подкован в технологиях, тормозит телефон или интернет, могут возникнуть сложности и заминки.
Универсальная карта «Халва» — не просто удобное платежное средство. Она, словно швейцарский нож, содержит десятки полезных финансовых инструментов в одном пластике и мобильном приложении. Кешбэк до 10%, рассрочка в 250 000+ магазинов и доход на остаток до 15% с бесплатным обслуживанием. Сделайте свою жизнь слаще и удобнее!
Как оплачивать покупки по QR-коду
Разберем пошагово, как клиенту оплатить через QR.
Что потребуется
- телефон с камерой, чтобы считать картинку;
- интернет, чтобы провести оплату;
- расчетный счет в банке, который работает с СБП;
- мобильное приложение этого банка;
- уверенность в своих силах.
Как оплатить покупку офлайн
Способ первый: через скан картинки.
- Включите камеру на смартфоне и наведите ее на куар-код.
- Вы увидите появившееся окно для перехода на сервис банка. Если нажимать на него долго, можно выбрать другой банк.
- Далее высветятся данные платежа. Проверьте их и подтвердите оплату.
Способ второй: через мобильное приложение банка.
- Откройте мобильное приложение банка.
- Перейдите в раздел «Оплата по QR-коду».
- Отсканируйте картинку.
- Проверьте данные и подтвердите оплату.
Способ третий: через приложение «СБПэй».
- Откройте «СБПэй».
- Отсканируйте код с главной страницы.
- Выберите, с какого счета вы хотите провести оплату. Подтвердите платеж.
Можно ли платить по QR в интернете
Способ первый: через скан кода.
- Включите камеру на смартфоне и наведите ее на куар на экране.
- Вы увидите появившееся окно для перехода в сервис банка. Если нажимать на него долго, можно выбрать другой банк.
- Далее высветятся данные платежа. Проверьте их и подтвердите оплату.
Способ второй: через кнопку.
- Среди способов оплаты выберите кнопку «СБП».
- Выберите нужный вам банк из появившегося списка.
- Вас перекинет в сервис банка.
- Высветятся данные платежа. Проверьте их и подтвердите оплату.
Такой способ – настоящее спасение для всех, кто привык платить за товары и услуги бесконтактно. Привыкнуть к нему будет так же легко, как когда-то к Google и Apple Pay. Но самое главное, что он доступен для пользователей любых телефонов с камерой!
Быстрые деньги: чем помогает россиянам Система быстрых платежей
С 1 мая 2022 года ЦБ РФ увеличивает максимальную сумму одной операции в Системе быстрых платежей с 600 тыс. до 1 млн рублей. Это отличная новость для малого бизнеса, особенно на фоне уменьшения числа возможностей для проведения любого рода платежей. Удобство СБП успели оценить и частные клиенты, пользовавшиеся СБП для переводов и оплаты услуг. Однако до введения ограничений, связанных с использованием западных платежных систем, этой дополнительной опцией интересовались немногие. Сейчас же пришла пора считать деньги. В чем выгода Системы быстрых платежей и как с ней работать, разбирались «Известия».
Что такое Система быстрых платежей
Прошло мгновенно: банки запускают переводы между юрлицами через СБП
Зачем этот сервис нужен малому и среднему бизнесу в РоссииСистема быстрых платежей — платежный сервис, разработанный Национальной платежной системой совместно с Банком России. Она позволяет мгновенно совершать платежи и зачислять деньги со счета на счет только по номеру телефона получателя. Система была запущена в начале 2019 года. По задумке Банка России к ней должны были подключиться все банки с универсальной лицензией, подключенные к платежной системе «МИР». На сегодня это более 200 банков, включая крупнейшие финансовые учреждения страны. После введения системы в строй банки, соответствующие упомянутым критериям, законодательно обязали подключиться к СБП. Уже к началу 2021 года в системе числились 211 банков, или 98% от расчетного числа. Воспользоваться Системой быстрых платежей могут все их клиенты. Для этого нужно только одно — чтобы и у отправителя, и у получателя платежа были счета в банках, подключенных к СБП. Ну и, конечно, отправитель должен знать номер телефона получателя.
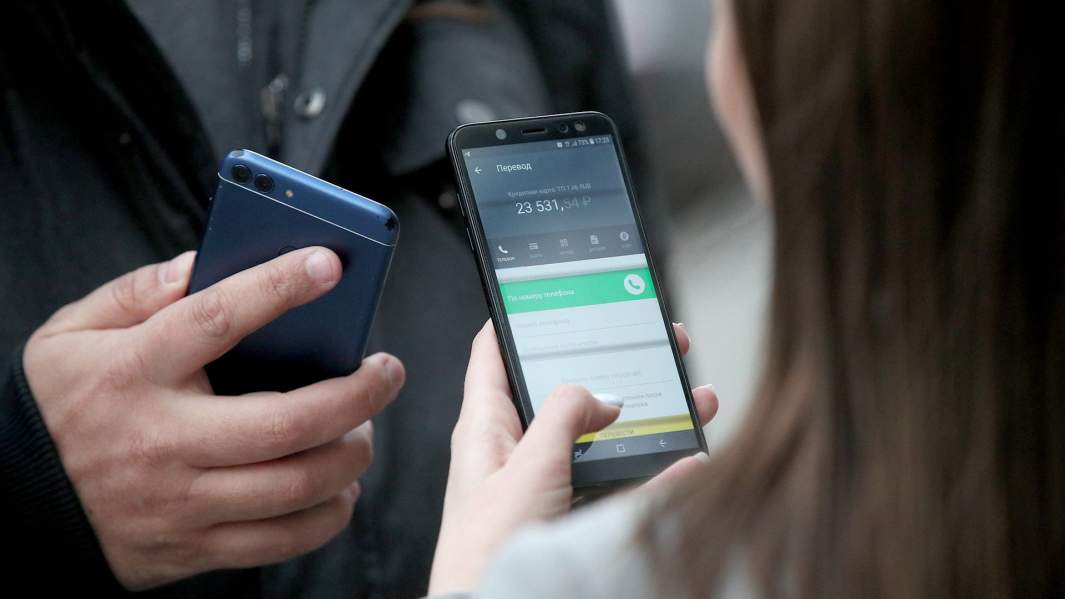
Фото: ИЗВЕСТИЯ/Алексей Майшев
Кому и за что можно платить с помощью СБП
В настоящее время в СБП проходят следующие виды платежей:
- между своими счетами в разных банках;
- между физическими лицами;
- от физических лиц юридическим (можно оплачивать товары и услуги, приобретаемые как в сети, так и в офлайн-магазинах);
- от юридических лиц физическим (можно получать возврат средств от торговых площадок в случае возврата товара, осуществлять перевод зарплат или микрокредитов).
Кроме того, в 2022–2023 годах планируется разработка еще двух видов платежей — от физических лиц государственным органам и наоборот. Когда эта часть системы заработает, через СБП можно будет платить налоги, штрафы и пошлины, а также получать разные виды пособий.
Кто может получать деньги по СБП
Получать средства через СБП может любая организация или частное лицо, если их банк подключен к Системе быстрых платежей через электронный банк. При этом частному лицу деньги можно переводить не только на карточный, но и на текущий счет. Также системой быстрых платежей могут пользоваться самозанятые и индивидуальные предприниматели — как переводить, так и получать средства. При этом для самозанятых действует льготный тариф: банковская комиссия не должна превышать 0,4% от суммы платежа, но не более 1500 рублей.
Фото: ИЗВЕСТИЯ/Сергей Коньков
Кому выгодна СБП
Не спишете: банки обяжут запустить автоплатежи в СПБ с 1 апреля 2022-го
Успеют ли кредитные организации реализовать функционал и не несет ли это рисков для потребителейПрежде всего система быстрых платежей выгодна частным лицам — клиентам банков. Она позволяет переводить деньги мгновенно, зная только номер телефона получателя. Кроме того, если сумма переводов составляет не более 100 тыс. рублей в месяц, можно сэкономить на комиссии: перевод по СБП будет бесплатным вне зависимости от того, в какой банк он отправлен. Главное — чтобы банк получателя также был подключен к системе. Выгодна СБП и для бизнесменов: с 1 июля 2021 года по 1 июля 2022-го компенсируются затраты на банковские комиссии за проведенные оплаты с помощью СБП, так что и для бизнеса участие в СБП — хорошая возможность сэкономить на эквайринге. Для организаций комиссия за оплату между физлицом и организацией составляет от 0,4 до 0,7% за оплату, но не более 1500 рублей. Льготная ставка 0,4% действует для товаров повседневного спроса, лекарств, образовательных услуг.
Какие банки участвуют в СБП
На сегодня к Системе быстрых платежей подключены 211 российских банков, включая 12 крупнейших системообразующих финансовых институтов — «Сбер», Альфа-банк, ВТБ, «Открытие», МКБ, Газпромбанк, Райффайзенбанк, Промсвязьбанк, Совкомбанк, «Юникредит», Россельхозбанк.
Карте — средство: банки допустили обнуление тарифов на переводы
Какие организации готовы отказаться от комиссий за перечисления по номеру телефона вслед за VisaКакие суммы можно переводить через СБП
На сегодняшний день Банком России установлена верхняя граница суммы переводов по СБП в 600 тыс. рублей за один перевод. Остальные ограничения лучше уточнять в своем банке, поскольку в разных финансовых учреждениях они могут отличаться. Как правило, без комиссии можно переводить суммы в пределах 100 тыс. рублей в месяц. Такое ограничение действует, в частности, в «Сбере» и Альфа-банке. В «Альфе» ограничения зависят от пакета услуг. Так, у обладателей стандартного пакета услуг максимальная сумма перевода за день составляет 300 тыс. рублей, а сумма за месяц не должна превышать 800 тыс. рублей. А обладатели пакета услуг категорий «Максимум» и «Премиум» могут перевести через СБП уже 600 тыс. рублей за день и 3 млн за месяц. В Тинькофф Банке для всех клиентов действуют общие ограничения: не больше 150 тыс. рублей за одну операцию, не больше 20 переводов в день, а месячная сумма переводов ограничена 1,5 млн рублей.
Фото: ИЗВЕСТИЯ/Александр Казаков
Как подключить СБП
В приложениях и интернет-банкинге некоторых банков возможность получать деньги через СБП предустановлена по умолчанию. У «Сбера» и большинства других банков опцию нужно подключить самостоятельно. Но это совсем несложно. Для этого необходимо войти в банковское приложение или в личный кабинет в браузере. Покажем, как это делается, на примере самого популярного банковского положения «Сбербанк Онлайн»:
- зайти в личный кабинет;
- нажать значок «Профиль» (силуэт человека в верхнем левом углу экрана);
- найти строку «Настройки», нажать активную кнопку «Все» справа;
- найти подраздел «Другие», а в нем — строку «Система быстрых платежей. Подключение к системе»;
- согласиться на обработку персональных данных и нажать «Подключить»;
- выбрать, что именно вы будете подключать — функцию получения платежей, отправки платежей или обе функции.
Система быстрых платежей: как пользоваться и кому выгодна?

Сегодня Система быстрых платежей (СБП) доступна практически во всех банках России. Несмотря на ее недавнее появление на рынке, она уже показала себя как выгодная и удобная платформа для переводов и платежей. Так, согласно данныманалитиков, за два года всего в СБП сделано более 87 млн переводов на 643 млрд рублей. О том, что такое СБП, какие у нее есть возможности и как грамотно ими пользоваться, рассказал Арсений Косенко, генеральный директор LIFE PAY.Что такое СБП и как ею пользоваться Система быстрых платежей — это сервис, который позволяет клиентам совершать мгновенные платежи как физическим, так и юридическим лицам онлайн. Совершить платеж по СБП можно с любого устройства на сайте или в мобильном приложении банка, подключенного к этой системе, выбрав в меню перевод через СБП. Далее необходимо указать счет, с которого произойдет списание средств, указать номер мобильного телефона получателя и ввести сумму перевода. Помимо традиционных переводов по номеру телефона, оплатить по СБП можно также с помощью QR-кодов. Чтобы оплатить таким способом, достаточно просто навести камеру на QR-код и подтвердить платеж. Такой вид оплаты удобен как для покупателей, поскольку больше не нужно искать кошелек в недрах рюкзака, так и для продавцов, которые тратят меньше времени на обслуживание одного клиента. Кому выгодна СБП?Потребителям В числе главных преимуществ СБП для обычных пользователей:
- простота использования и отсутствие комиссии;
- возможность перевода самому себе на карту в другой банк, подключенный к СБП.
Бизнесу
С помощью Системы быстрых платежей бизнес экономит на банковский трансакциях, поскольку за переводы, сумма которых не превышает 100 тыс. рублей в месяц, комиссия не взимается. Даже если будет совершен перевод на сумму более 100 тыс. рублей в месяц, комиссия все равно будет минимальной — 0,7% от суммы перевода, и ее размер не превышает 1,5 тыс. рублей за перевод.
Помимо этого среди основных плюсов СБП для бизнеса:
- скорость зачисления средств. Переведенные деньги моментально (в течение 15 секунд) поступают на счет продавца, что снижает кассовые разрывы;
- перевод возможен даже при отсутствии пластиковой карты. Оформить перевод можно на обычный счет в банке, за исключением кредитных. Если у пользователя имеется несколько счетов, он может указать, на какой из них будет получать переводы;
- универсальность системы. СБП можно использовать везде, во всех каналах взаимодействия клиентов и при различных сценариях, так как безналичная оплата через СБП работает и на сайте, и в приложении, и в наружной рекламе, и в рассылке;
- удобная система перевода. Юридические лица могут переводить деньги между своими счетами или физическим лицам;
- СБП дешевле. Система намного выгоднее других способов перевода, поскольку комиссия в ней ниже. К тому же владельцам бизнеса не требуется покупать или брать в аренду кассу. Поэтому большее количество предпринимателей могут, используя QR-коды, предоставить своим клиентам возможность безналичной оплаты.
Банкам
Помимо потребителей и бизнеса, СБП также выгодна самим банкам, среди преимуществ выделяют:
- снижение конкуренции на рынке. Система быстрых платежей не только нравится пользователям, но и упрощает переводы в любой банк. Что дает потребителям возможность не привязываться к одному банку и пользоваться услугами сразу нескольких без комиссии;
- прибыль с комиссий. Несмотря на минимальную комиссию, которая сейчас установлена на переводы более 100 тыс. рублей в месяц, многие аналитики говорят об увеличении ее размера после 2022 года;
- увеличение количества клиентов, желающих пользоваться СБП.
Перспективы развития
В будущем разработчики планируют расширять функционал СБП. Например, собираются добавить систему запроса денег, возможность выполнять переводы денежных средств от компаний физическим лицам, а также услугу, позволяющую проводить оплату подписок на сервисы.
Также согласно стратегии развития национальной платежной системы Банка России, в 2022—2023 годах в СБП могут быть запущены переводы от граждан государственным органам (оплата налогов, штрафов, сборов и пошлин и т. п.), а также сервис для государственных выплат в пользу граждан (пенсий, зарплат и других социальных пособий). По словам ЦБ, это «повысит оперативность поступления средств и доступность платежных услуг, в том числе в географически удаленных районах страны».
Мнение автора может не совпадать с мнением редакции
\n \n\t\t\t \n\t\t\t \n\t\t \n\t»,»content»:»\t\t
\n\t\t\t\u0412\u044b \u043d\u0435 \u0430\u0432\u0442\u043e\u0440\u0438\u0437\u043e\u0432\u0430\u043d\u044b \u043d\u0430 \u0441\u0430\u0439\u0442\u0435.\n\t\t \n\t\t
\n\t\t\t \n\t\t\t\t\u0412\u043e\u0439\u0434\u0438\u0442\u0435\n\t\t\t \n\t\t\t\u0438\u043b\u0438\n\t\t\t \n\t\t\t\t\u0437\u0430\u0440\u0435\u0433\u0438\u0441\u0442\u0440\u0438\u0440\u0443\u0439\u0442\u0435\u0441\u044c.\n\t\t\t \n\t\t \n\t»>’ >