Налог с продажи гаража 2022 — 2023
О том, что продажа физлицом квартиры или жилого дома облагается НДФЛ, знают многие. Договоров о купле-продаже гаражей заключается меньше, поэтому с налогообложением таких сделок сталкивалось гораздо меньшее число налогоплательщиков. Расскажем о том, платят ли налог с продажи гаража бывшие собственники недвижимости.
- Нужно ли платить налог с продажи гаража
- В каких случаях не нужно платить налог с продажи гаража
- Какой налог платится с продажи гаража
- Пример 1
- Пример 2
- Пример 3
Нужно ли платить налог с продажи гаража
Согласно пп. 5 п. 1 ст. 208 НК РФ, с доходов от реализации недвижимости, находящейся на территории РФ, уплачивается НДФЛ. Соответственно, с продажи гаража надо платить налог, так как реализация такого имущества относится к облагаемым операциям. Однако в НК РФ перечислен ряд условий, при которых бывший собственник может быть освобожден полностью или частично от перечислений в бюджет.
В каких случаях не нужно платить налог с продажи гаража
От уплаты налога и подачи декларации 3-НДФЛ продавец гаража будет освобожден, если в его собственности недвижимость числилась 5 лет и более (п. 4 ст. 217.1 НК РФ). Минимальный срок владения сокращается до 3-х лет, если право собственности было зарегистрировано налоговым резидентом до 01.01.2016 г. либо имущество получено на основании (п. 3 ст. 217.1 НК РФ):
- договора дарения или по наследству от близких родственников (детей, родителей, бабушек, дедушек и т.п.);
- приватизации недвижимости;
- договора ренты.
Резидентами считают людей, которые пробыли в РФ более 183 дней в течение 12 месяцев подряд (п. 2 ст. 207 НК РФ).
Период владения определяется с момента регистрации недвижимости в Росреестре, либо по дате получения акта приема-передачи имущества в гаражно-строительном кооперативе при условии внесения полного паевого взноса (письмо ФНС от 17.06.2021 № БС-19-11/237@).
Каков порядок налогообложения при продаже недвижимого имущества индивидуальным предпринимателем? Ответ на этот вопрос есть в «КонсультантПлюс». Получите пробный демодоступ к системе КонсультантПлюс и бесплатно переходите в материал.
Какой налог платится с продажи гаража
Для целей налогообложения доходом будет считаться большая из величин – сумма, указанная в договоре купли-продажи или 70% от кадастровой стоимости объекта (п. 2 ст. 214.10 НК РФ). Для определения суммы налога с продажи гаража доход умножают на действующую ставку:
- для резидентов РФ — 13% (п. 1.1 ст. 224 НК РФ);
- для нерезидентов — 30% (п. 3 ст. 224 НК РФ).
Резиденты РФ могут уменьшить налог с продажи гаража, если воспользуются имущественным вычетом по своему выбору (п. 2 ст. 220 НК РФ):
- 250 000 руб.;
- расходы, понесенные при приобретении объекта, подтвержденные документально (даже если затраты нес наследодатель или даритель, но не заявлял о них ранее).
Для нерезидентов вычетов в НК РФ не предусмотрено.
Пример 1
Смирнов продал свой гараж в первый год владения им за 230 000 руб. При этом он решил применить вычет 250 000 руб. Кадастровая стоимость объекта – 200 000 руб. (70% от кадастровой стоимости = 140 000 руб., поэтому налоговая база определяется по более высокой сумме сделки).
Так как 230 000 руб. меньше, чем имущественный вычет в 250 000 руб., налог с продажи гаража, в собственности Смирнова находившегося менее года, не начисляется.
Пример 2
Сидоров в 2023 году заключил договор о продаже гаража за 400 000 руб. В собственности Сидорова недвижимость числилась 1,5 года. Платежных документов на приобретение объекта не сохранилось. Кадастровая стоимость объекта 580 000 руб.
Т.к. 70% от кадастровой стоимости больше, чем сумма, указанная в договоре, налогом облагается сумма 406 000 руб. (580 000 х 70%). Чтобы уменьшить сумму к уплате, Сидоров заявил в декларации имущественный вычет 250 000 руб. Налог с продажи гаража в 2023 г. составит (406 000 – 250 000) х 13% = 20 280 руб.
Пример 3
Петров продает капитальный гараж за 1 млн руб. 2 года назад он покупал его за 850 тыс. руб., о чем сохранились документы. Кадастровая стоимость недвижимости 1 020 000 руб. Так как 70% кадастровой стоимости (1 020 000 х 70% = 714 000 руб.) меньше, чем сумма, полученная по договору, облагаемый доход составит 1 млн руб.
Какой налог с продажи гаража заплатит Петров? Т.к. имеются документально подтвержденные расходы на приобретение, сумма к уплате составит (1 000 000 – 850 000) х 13% = 19 500 руб.
Затраты должны быть подтверждены документами – копиями договора на покупку, расписками продавца о получении средств, банковскими выписками, квитанциями и т.п.
Подача декларации
О полученных доходах и начисленном налоге в ИФНС необходимо сообщить до 30 апреля следующего года (п. 1 ст. 229 НК РФ). Для этого подается декларация 3-НДФЛ, форма которой меняется ежегодно.
С 2020 г. действуют правила (закон от 29.09.2019 № 325-ФЗ), согласно которым, если продавец не отчитается о доходе, ИФНС сама начислит налог с продажи гаража от суммы сделки (запросив пояснения у налогоплательщика) либо от 70%-ной стоимости объекта по кадастру, если у налоговиков не будет информации о цене сделки (п. 3 ст. 214.10 НК РФ). При этом налоговики учитывают имущественный вычет в 250 000 руб. Кроме того, бывшему собственнику предъявят штраф за несдачу декларации 3-НДФЛ – по 5% от неуплаченного налога за каждый месяц опоздания с отчетом, но не более 30% от суммы неуплаты налога и не менее 1000 руб. (п. 1 ст. 119 НК РФ), плюс пени.
Кроме этого, с 2021 года, благодаря Федеральному закону от 02.07.2021 № 305-ФЗ, можно не отчитываться в ИФНС, если сумма дохода от продажи нежилого объекта составляет не более 250 000 руб., то есть, не превышает размер налогового вычета. Для проверки налоговики имеют право запросить у бывшего собственника гаража пояснения.
Итоги
При продаже гаража, бывшего в собственности менее установленного срока (3 или 5 лет) налогоплательщик физлицо сдает декларацию по форме 3-НДФЛ. Если налоговая база превышает величину вычета, то и уплачивает налог в бюджет. Срок сдачи декларации — не позднее 30 апреля. В 2023 году — это выходной, поэтому крайний срок сдвигается на ближайший следующий рабочий день.
Более полную информацию по теме вы можете найти в КонсультантПлюс.
Пробный бесплатный доступ к системе на 2 дня.Налог с продажи гаража
Продажа гаража, как и любые доходы физических лиц, относится с налогооблагаемым операциям. В статье расскажем, когда нужно платить налог с продажи гаража, а когда — нет, как законно снизить налоговое бремя, как отчитаться перед ИФНС без штрафных санкций.
Срок владения имуществом для освобождения от НДФЛ
- Срок владения для безналоговой продажи — 5 и более лет, если гараж покупали или получали в дар не от близких родственников.
- Для наследников и получателей имущества в дар от близких родственников/членов семьи срок владения сокращается до трех лет.
В остальных случаях необходимо подать декларацию 3-НДФЛ в свою налоговую инспекцию и рассчитаться с бюджетом.
Как посчитать срок владения гаражом
Срок владения исчисляется с момента государственной регистрации собственности в Росреестре либо с момента подписания акта приема-передачи в гаражно-строительном кооперативе (ГСК) при условии, что паевые взносы полностью оплачены.
Период владения имуществом, полученным по наследству, считается иначе. Право собственности переходит в день открытия наследства — на дату смерти наследодателя.
Как определить доход с продажи гаража
Некоторые продавцы занижают цену в документах, чтобы меньше заплатить налога. Нужно понимать, что налоговый инспектор может обнаружить этот факт и доначислить сумму НДФЛ. Поэтому, при определении налоговой базы (суммы, с которой нужно начислить НДФЛ) проверяйте кадастровую стоимость объекта на 1 января года продажи. Ее можно узнать на сайте Росреестра либо из выписки Единого государственного реестра недвижимости (ЕГРН). Выписку предоставляет кадастровая палата или МФЦ в течение трех рабочих дней.
Сравните цену по договору купли-продажи объекта и сумму, которая составляет 70% от его кадастровой стоимости. Для расчета НДФЛ нужно выбрать наибольшую величину.
Например, продается гараж за 950 тыс. рублей. Кадастровая стоимость — 1 млн рублей, 70% от 1 млн — 700 тыс. рублей. Вашим доходом будет считаться цена по договору — 950 тысяч, так как она — наибольшая.
Рассмотрим пример, стоимость гаража по договору — 500 тыс. рублей, по кадастру 800 тыс. рублей. 800 000 * 70% = 560 тыс. рублей. Сумма, рассчитанная с учетом кадастровой стоимости, больше. Она будет вашим доходом для НДФЛ.
Как уменьшить налог с продажи гаража
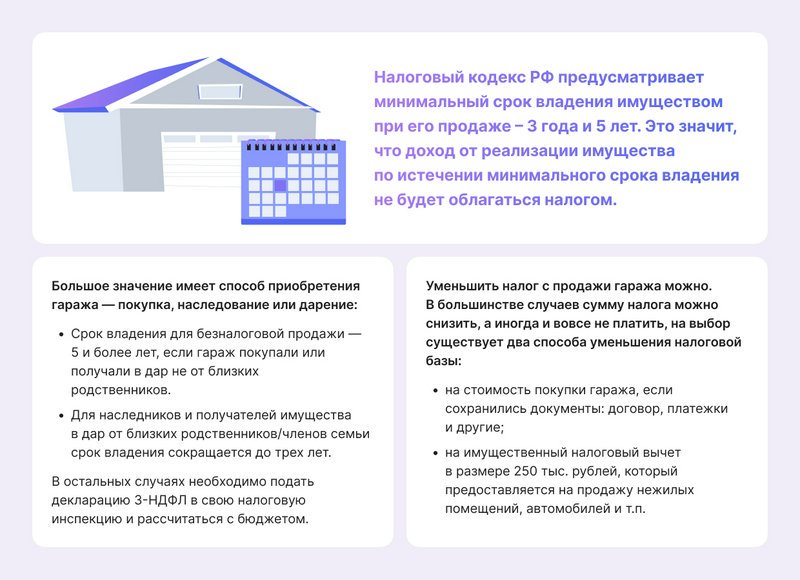
В большинстве случаев сумму налога можно снизить, а иногда и вовсе не платить. НК РФ предлагает на выбор два способа уменьшения налоговой базы:
- на стоимость покупки гаража, если сохранились документы: договор, платежки и другие;
- на имущественный налоговый вычет в размере 250 тыс. рублей, который предоставляется на продажу нежилых помещений, автомобилей и т.п.
Физлица — нерезиденты РФ не вправе применять налоговый вычет при продаже имущества. Это значит, что платить налог с продажи имущества, в том числе с продажи гаража, они должны со всей вырученной суммы и применять ставку НДФЛ в размере 30%.
Если гараж приобретен менее пяти лет назад, и на его покупку сохранились документы, то, как правило, в качестве налоговой базы выгоднее брать разницу между покупной и продажной стоимостью. Главное, чтобы был собран полный пакет подтверждающих документов.
Каким способом воспользоваться — решать вам. Налоговые консультанты НДФЛка. ру подберут для вас оптимальный вариант и подготовят отчетность в ИФНС с учетом всех норм налогового законодательства.
Пример из практики налоговых экспертов онлайн-сервиса НДФЛка.ру
В НДФЛка.ру обратился подписчик: какой налог с продажи гаража он должен заплатить? Эксперт внимательно изучил документы. Затем сделал расчеты с использованием двух вариантов вычета и определил более выгодный для клиента. Вот эти расчеты:
Данные из документов: стоимость гаража по договору купли-продажи — 450 тыс. рублей, 70% от кадастровой стоимости — 500 тыс. рублей. Покупка гаража обошлась в 400 тыс. рублей. Срок владения — менее пяти лет.
За налоговую базу принимается 70% от кадастровой стоимости объекта, так как она больше стоимости, указанной в договоре.
Расчет с учетом покупной стоимости:
Налоговая база — 500 000 — 400 000 = 100 000
Налог с продажи гаража = 13 000 руб. (100 000 * 13%)
Расчет с учетом имущественного вычета:
Налоговая база — 500 000 — 250 000 = 250 000
Налог с продажи гаража = 32 500 руб. (250 000 * 13%).
Из расчетов специалиста видим, что первый вариант для клиента выгоднее на 19 500 рублей.
Имущественный вычет в размере 250 тыс. рублей предоставляется на совокупный доход от продажи нескольких гаражей в одном году.
Например, в одном году вы продали два гаража на общую сумму 1 млн. рублей. Нельзя уменьшить стоимость каждого гаража по отдельности на 250 тысяч. Расчет налоговой базы будет такой: 1 млн — 250 тыс. = 750 тыс. рублей.
А вот если объект находится в долевой собственности, то каждый дольщик, продавая свою долю по отдельному договору, претендует на 250 тыс. рублей вычета.
В НДФЛка.ру обратились Сергей и Иван — два собственника одного гаража. Нужно ли платить налог с продажи гаража? Какую сумму должен заплатить каждый из владельцев? Из представленных через онлайн-сервис документов следует:
- общая стоимость гаража — 1,2 млн рублей;
- 70% от кадастровой стоимости — 980 тыс. рублей;
- документы на покупку отсутствуют;
- доли поделены поровну — 50 на 50;
- каждый из владельцев продавал свою долю по отдельному договору за 600 тыс. рублей.
Эксперт рассчитал налог, который должен заплатить каждый из бывших владельцев гаража:
Налоговая база одного и второго продавца = 350 тыс. рублей (600 000 — 250 000), где 250 тыс. рублей — имущественный вычет на каждого.
Сумма налога с продажи гаража, которую должен заплатить каждый собственник = 45 500 рублей (350 000 * 13 %).
Сроки подачи декларации и уплаты НДФЛ
До 30 апреля года, следующего за годом совершения сделки, бывшему владельцу гаража следует подать декларацию 3-НДФЛ в инспекцию по месту прописки. Необходимо отчитаться даже в том случае, если налог к уплате равен 0. Перечислить налог в бюджет нужно до 15 июля этого же года.
Начиная с доходов за 2021 год не нужно отчитываться перед налоговым органом, если сумма сделки не превысила:
- для жилой недвижимости — 1 млн рублей;
- для прочего имущества, включая гаражи — 250 тыс. рублей.
Если налог с продажи гаража равен 0 по иной причине, например, доход больше 250 тысяч рублей, но меньше покупных расходов, то декларация подается в общем порядке.
За несвоевременную подачу декларации и уплату налога предусмотрена административная ответственность. Размер штрафа зависит от вида нарушения:
- 5% от суммы НДФЛ, но не менее 1 000 рублей и не более 30% от начисленного налога — за пропущенные сроки подачи декларации;
- 20% от доначисленной суммы НДФЛ за ошибочное занижение дохода и 40% — за преднамеренное (если инспекция это докажет);
- За несвоевременную уплату будут автоматически начисляться пени в размере 1/300 ключевой ставки Центробанка за каждый просроченный календарный день.
Подводим итоги:
- Доход с продажи гаража не облагается налогом при условии соблюдения минимального срока владения (три года или пять лет).
- Бывший владелец может уменьшить доход от реализации гаража на вычет в размере 250 тыс. рублей или на сумму подтвержденных расходов на приобретение.
- Каждый из совладельцев вправе уменьшить стоимость своей проданной доли на 250 тыс. рублей при условии, что продажа оформлялась отдельным договором.
- Чтобы не ошибиться в расчетах, в заполнении декларации, в сборе важных документов советуем прежде проконсультироваться со специалистами.
Продаем гараж: как рассчитать и заплатить налоги
Обязанность платить налог на доходы (НДФЛ) зависит от срока владения проданным имуществом. Если на момент продажи вы собственник гаража больше 5 (а в отдельных случаях и 3-х) лет, налог платить не надо. Кроме того, вы не обязаны декларировать свой доход. То есть сдавать в налоговую инспекцию декларацию о доходах. Если меньше — надо. Но при расчете налога доход вы можете уменьшить (на имущественный вычет или расходы). В любом случае доход следует обязательно задекларировать.
Когда не надо платить налог и сдавать декларацию 3-НДФЛ
Как мы уже сказали, налог не платят, если на момент продажи гараж находился в вашей собственности 5 лет и больше (это 60 месяцев подряд). Например, вы купили недвижимость 15 марта 2023 года. Продать ее без налога можно после 15 марта 2028 года. В этой ситуации вам не нужно ни платить налог, ни подавать декларацию по нему. Сумма дохода значения не имеет.
В отдельных случаях этот срок сокращается до 3-х лет (то есть 36 месяцев). Например, если вы получили гараж по наследству или в дар от близкого родственника. Каких родственников считают “близкими” смотрите по ссылке. Например, 25 мая 2023 года гараж вам подарил отец. Вы можете его продать без налогов после 25 мая 2026 года (на эту дату закончится 3 — х летний срок).
Срок владения гаражом отсчитывают с даты государственной регистрации собственности на вас. Узнать ее несложно. Нужно получить выписку из гореестра прав на недвижимость в МФЦ. Нужная дата будет указана в выписке. Из этого правила есть одно исключение: недвижимость получена в наследство. Здесь право собственности возникает в день открытия наследства. Это дата смерти наследодателя. День государственной регистрации собственности значения не имеет.
Итак, если на момент продажи это имущество находится в вашей собственности более 5 (или 3) лет, то читать дальше не надо. Вы освобождаетесь от обязанности платить налог и декларировать доход. Если менее — читаем дальше.
Как определить доход с продажи гаража
По недвижимости есть специальные правила расчета дохода. Вашим доходом будут считать одну, но наибольшую сумму:
- или продажную цену гаража по договору купли-продажи, который вы заключили с покупателем;
- или 70% от его кадастровой стоимости. Ее можно уточнить онлайн в нашем сервисе “Узнать кадастровую стоимость недвижимости”.
Какая сумма больше, такая и является вашим доходом. Исходя из нее и будет рассчитан налог с продажи гаража.
Пример
Вы продаете гараж за 240 000 руб.Ситуация 1
Его кадастровая стоимость 489 000 руб. Тогда 70% от кадастра составит:
489 000 руб. х 70% = 342 300 руб.Наибольшей является цена от кадастра (342 300 руб.). Она и будет вашим доходом.
Ситуация 2
Его кадастровая стоимость 268 000 руб. Тогда 70% от кадастра составит:
268 000 руб. х 70% = 187 600 руб.Наибольшей является продажная цена по договору (240 000 руб.). Она и будет вашим доходом.
Сумма дохода нужно указать в декларации по налогу на доходы. Налог рассчитывают от этой суммы дохода.
Как уменьшить доход от продажи при расчете налога
При расчете налога доход может быть уменьшен на определенные суммы, установленные законом. Для вас выгодней уменьшить доход на максимальную сумму. У вас есть несколько законных способа для этого. Так, ваши доходы уменьшают:
- имущественный налоговый вычет для продавцов прочего недвижимого имущества — 250 000 руб. (для всех);
- расходы по приобретению гаража, которые подтверждены документами (для всех);
- затраты наследодателя по приобретению этого имущества, которые подтверждены документально (только для тех, кто получил гараж по наследству);
- траты дарителя по приобретению этого имущества, которые подтверждены документально (только для тех, кто получил недвижимость по дарению от близкого родственника);
- стоимость этого имущество, которая была задекларирована и с которой был уплачен налог на доходы при его получении в дар (только для тех, кто получил недвижимость по дарению не от близкого родственника и заплатил налог с его стоимости).
Вы вправе выбрать любой из этих способов. Но только один. Применять больше одного нельзя. Например, вы не вправе уменьшить доход и на вычет 250 000 руб., и на расходы.
Удобно уменьшать доход на вычет, если ваш доход не превышает 250 000 руб. В этом случае ничего документально подтверждать не нужно. Если превышает выгодней выбрать максимальную сумму, на которую можно уменьшить доход. Это или вычет или расходы. Но, подчеркнем, расходы должны быть подтверждены документами.
Пример
По договору купли-продажи гараж продан за 450 000 руб. Это больше 70% от его кадастровой стоимости.Ситуация 1
Расходы на его покупку, которые подтверждены документально, — 180 000 руб. В такой ситуации выгодно использовать вычет. В результате доход, облагаемый налогом, составит:
450 000 (доход) — 250 000 (вычет) = 200 000 руб.Ситуация 2
Расходы на его покупку, которые подтверждены документально, — 320 000 руб. В такой ситуации выгодно использовать расходы. В результате доход, облагаемый налогом, будет равен:
450 000 (доход) — 320 000 (вычет) = 130 000 руб.Как посчитать налог с продажи гаража
Налог нужно заплатить с дохода, который превышает вычет (250 000 руб.) или расходы на покупку. Ставка налога 13%. Исключение сделано только для тех, кто не является налоговым резидентом России. Они платят налог по ставке 30%. Напомним, что резидент — это человек, который физически находится в России не менее 183 дней в течение 12 месяцев подряд. Его гражданство и место жительства никакого значения не имеют.
Пример
Вы продали гараж за 480 000 руб. Он находился в собственности менее 3 лет. Продажная цена больше 70% от его кадастровой стоимости.Ситуация 1
Расходы на его покупку, которые подтверждены документально, — 76 000 руб. Доход уменьшаем на вычет. Доход, облагаемый налогом, составит:
480 000 (доход) — 250 000 (вычет) = 230 000 руб.С него нужно заплатить налог:
230 000 руб. х 13% = 29 900 руб.Ситуация 2
Расходы на его покупку, которые подтверждены документально, — 375 000 руб. Доход уменьшаем на расходы. Доход, облагаемый налогом, составит:
450 000 (доход) — 320 000 (вычет) = 130 000 руб.С него нужно заплатить налог:
130 000 руб. х 13% = 16 900 руб.Когда подавать декларацию и платить налоги
Ваш доход от продажи нужно указать в декларации по налогу на доходы (форма 3-НДФЛ). Здесь же вписывают ту сумму, на которую он будет уменьшен. Это или вычет или расходы. Также в документе указывают и сумму налога, которую нужно заплатить. Когда налог платить не надо (например, доход равен или меньше вычета), то отчитаться вы обязаны, если доход от продажи превысит 250 000 руб.
Если вы уменьшили доходы на расходы, то к декларации прикладывают копии документов, которые подтверждают ваши затраты на приобретение гаража. Это может быть договор купли-продажи и расписки прежнего владельца, которые подтверждают, что вы заплатили деньги.
Декларацию и документы сдают в налоговую инспекцию по месту вашего жительства не позднее 30 апреля того года, который следует за годом продажи. Налог нужно заплатить до 15 июля этого же года.
Пример
15 августа 2023 года был продан гараж, который находился в собственности менее 3 лет. Вы обязаны:- составить и сдать в инспекцию декларацию 3-НДФЛ;
- заплатить налог с продажи гаража, если у вас есть доход, облагаемый НДФЛ.
Декларацию нужно сдать до 30 апреля, а заплатить налог до 15 июля 2024 года.
Портал “Ваши налоги”
2023Кто может не платить налог при продаже гаража в 2023 году

Поскольку гараж, гаражный бокс или машино-место в паркинге — это тоже имущество, как комната, квартира или жилой дом, к его продаже применимы те же общие правила налогообложения, действующие в нашей стране. А именно, налог на доходы физических лиц (НДФЛ), который составляет 13%.
Причем как для маленького железного гаража за 500 000 рублей где-то на окраине города, так и для машино-места за 2 000 000 рублей в паркинге престижного жилого комплекса. Только в первом случае в ФНС бывший собственник должен перечислить после реализации 65 000 рублей, а во втором — 260 000 рублей.
Однако, есть несколько категорий граждан, которые не обязаны платить этот налог в 2023 году.

Владеющие гаражом больше 3 или 5 лет
За продажу гаражного бокса или места в паркинге не нужно платить государству 13%, если этот объект недвижимости был в вашей собственности больше минимального срока владения, установленного законом.
Минимальный срок владения составляет 3 года, если гараж получен в собственность по наследству, а также договору дарения от члена семьи или близкого родственника. А еще, когда он не относится к объекту недвижимости и считается «иным имуществом». Под это определение попадают гаражи-ракушки, навесы и иные строения без фундамента, которые можно переместить, не нарушив их целостности.
Во всех остальных случаях, включающих покупку, минимальный срок владения гаражом или машино-местом в паркинге составляет 5 лет. Срок нахождения гаража в собственности исчисляется с даты государственной регистрации права собственности на него. Она указана в свидетельстве права собственности, которое выдавалось до 15 июля 2016 года, либо в выписке из ЕГРН.

Продавшие дешево или без прибыли
Во всех остальных случаях, когда гараж или машино-место проданы раньше, чем истек минимальный срок владения, то есть объект недвижимости находился в собственности менее 3 или 5 лет, также можно обойтись без уплаты НДФЛ.
Во-первых, эту возможность предоставляет ежегодный налоговый вычет — имущественная налоговая льгота, максимальная сумма которой для гаража или машино-места составляет в 2023 году 250 000 рублей. То есть не нужно платить налог с продажи гаража, от которого вы избавились всего через год за 200 000 рублей.
А во-вторых, НДФЛ не придется платить, когда вы продали гараж за те же деньги, за которые купили год или два назад. Например, если машино-место было приобретено в 2021 году за 700 000 рублей и продано в 2022 году за аналогичные 700 000 рублей. В этом случае сделка не принесла владельцу никакого дохода, а значит, и налога по нему быть не может. Правда, отчитаться перед налоговой, сдав нулевую декларацию 3-НДФЛ до 30 апреля следующего после продажи года, все же придется.