Средний заработок при увольнении: как рассчитать
Рассчитать средний заработок при увольнении сотрудника необходимо для того, чтобы правильно выплатить ему все положенные суммы. Средний заработок нужен для определения суммы компенсации за отпуск, выходного пособия, предоставления сведений о доходах работника в службу занятости. Законодательно четко разграничен порядок определения средней зарплаты для различных ситуаций. И организации должны придерживаться правил и порядка расчета среднего заработка при увольнении в 2021 году.
Общий порядок определения средней зарплаты при увольнении
Независимо от того, для каких целей определяют средний заработок при увольнении работника, общая формула его расчета следующая:
| СРЕДНЕДНЕВНОЙ ЗАРАБОТОК × КОЛИЧЕСТВО ДНЕЙ ПЕРИОДА ДЛЯ РАСЧЕТА |
Для сотрудников, трудящихся на суммированном учете рабочего времени, формула должна быть изменена и принять следующий вид:
| СРЕДНЕЧАСОВОЙ ЗАРАБОТОК × КОЛИЧЕСТВО ЧАСОВ В ПЕРИОДЕ РАСЧЕТА |
- определить среднюю зарплату за день или час;
- выявить временной интервал в днях или часах, за который ее нужно посчитать;
- вычислить произведение среднедневного или среднечасового заработка и количество дней или часов в периоде расчета.
Основные документы, которыми следует руководствоваться для расчета среднего заработка:
- для выходных пособий, компенсаций за отпуск, сохранения среднего заработка — постановление Правительства РФ от 24.12.2007 № 922;
- для определения средней зарплаты за 3 месяца для центра занятости — постановление Минтруда РФ от 12.08.2003 № 62.
Дополнительные знания необходимые для работы бухгалтера можно получить из нашего курса повышения квалификации «Актуальные изменения в работе бухгалтера — 2022».
4 преподавателя расскажут обо всех изменениях, на которые следует обратить внимание, чтобы вести правильный кадровый учет и подготовиться к проверкам ФНС.
Завершив обучение, вы получите 40 часов ИПБР и удостоверение о повышении квалификации на 120 ак.часов, которое будет указано в государственном реестре ФИС ФРДО Рособрнадзора.
Успейте записаться на курс прямо сейчас!
Определение среднедневного и среднечасового заработка
В большинстве случаев для расчета среднедневного или среднечасового заработка в качестве расчетного периода выступают 12 месяцев до месяца, в котором проходит увольнение.
Исключение — расчет средней зарплаты для центра занятости: здесь в качестве периода для вычисления выступают 3 месяца до месяца, в котором проходит расторжение трудовых отношений.
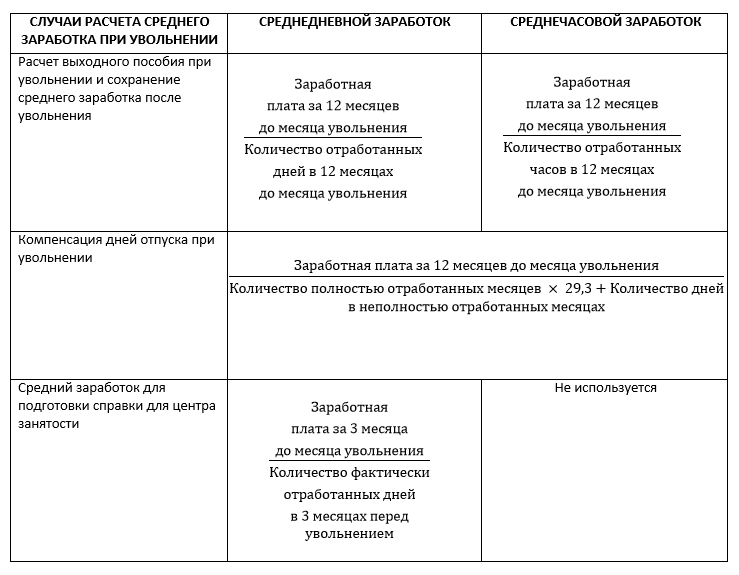
Для среднего заработка в целях компенсации за отпуск количество дней в неполном месяце определяют по формуле:
ФАКТИЧЕСКИ ОТРАБОТАННЫЕ КАЛЕНДАРНЫЕ ДНИ / КАЛЕНДАРНЫЕ ДНИ НЕПОЛНОГО МЕСЯЦА × 29,3
В состав начислений для расчета среднедневной или среднечасовой ставки включают все выплаты, входящие в систему оплаты труда компании. При этом в них не включают:
- премии, не связанные с производственными результатами;
- выплаты за период освобождения от работы с сохранением рабочего места (отпуска, больничные, командировки);
- матпомощь и другие выплаты, не связанные с исполнением трудовых обязанностей, а также начисления социальной направленности.
Премии за месяц и более длительный период, входящий в расчетный период, включают не более одной за каждый отдельный показатель.
Как посчитать зарплату по всем нюансам и правилам 2023 года? Рассказываем на обновленном курсе профессиональной переподготовки «Бухгалтер по зарплате» .
Мы научим правильно рассчитывать надбавки, пособия, компенсации, отпускные и командировочные, а также предотвращать налоговые, юридические риски и избегать претензий трудовой инспекции. Вы получите диплом ФИС ФРДО на 256 акад.часов, который подтвердит ваши знания и повысит вашу ценность как специалиста.
Годовую премию учитывают в размере 1/12 за каждый месяц расчетного периода. Если оно начислена без учета отработанного времени, нужно посчитать пропорционально фактически проработанному времени в периоде начисления. В сумму дней или часов для расчета включают только время, связанное с фактическим исполнением трудовых обязанностей. Периоды освобождения от работы с сохранением среднего заработка и без него не учитывают.
Делать расчет среднего заработка при увольнении после декрета (при условии, что женщина не выходила на работу) нужно исходя из периода, равного расчетному и предшествовавшему месяцу ухода в отпуск по беременности и родам (подп. «б», «е» п. 5, п. 6 Положения о средней заработной плате).
Определение времени, за которое рассчитывают средний заработок
Проводя расчет средней заработной платы при сокращении, увольнении в связи с ликвидацией или по иным причинам важно правильно определить временной отрезок, за который проводить расчет.

Если делать расчет среднего заработка для компенсации при увольнении дней неотгулянного отпуска, за основу берут неиспользованные календарные дни отдыха, положенные сотруднику. Для это используют формулу:
ОТПУСКНОЙ СТАЖ В МЕСЯЦАХ × 2,33 ДНЯ — ИСПОЛЬЗОВАННЫЕ ДНИ ОТПУСКА
Во всех остальных случаях — например, при определении того, как рассчитать средний заработок при увольнении при сокращении или ликвидации компании, для выплаты пособий берут рабочие дни по плановому графику. При этом их считают со дня, следующего за датой увольнения. То есть, берут рабочие, а не календарные периоды.
Если необходимо посчитать средний заработок для целей справки о среднем заработке при увольнении для биржи труда, берут рабочие дни по фактическому графику за 3 месяца и делят на 3. Таким образом, каждый случай имеет специфический вариант определения периода расчета.
- расчет среднего заработка
- расчеты с работниками
Расчет среднего заработка за 2 месяца
В практической работе бухгалтеру нередко приходится производить расчеты из среднего заработка за 2 месяца, предшествующие месяцу, в котором работнику необходимо выплатить выходное пособие или оплатить время нахождения в командировке, повышения квалификации и т.д. Приведем один из вариантов оформления такого расчета.
Пример. Расчет и оформление среднего заработка для оплаты времени прохождения обязательного медосмотра работником
Работник подлежит обязательному медосмотру. Согласно приказу нанимателя он проходит его в рабочее время 17–18 марта 2022 г. За дни прохождения медосмотра работнику должен быть начислен средний заработок (работник работает по графику 5-дневной 40-часовой рабочей недели).
Ежемесячная премия начисляется в месяце, за который подводятся итоги работы, пропорционально отработанному в этом месяце времени.
Расчет среднего заработка приведем по форме, которую можно использовать в работе.
Основное рабочее место; должность Сектор технического обеспечения; слесарь-сантехник 5-го разряда
(профессия)
Заработок, принимаемый для расчета
Учтено часов
расчетного периода
2. Премии, начисленные в расчетном периоде
Учтено
премии
за расчетный
период
Слесарь-сантехник 5-го разряда
Слесарь-сантехник 5-го разряда
Учтенная сумма премий составила: 1 020,78 руб.
3. Расчет среднего заработка
Отработано: 319 ч
Всего заработка (включая премии): 1 480,14 + 1 020,78 = 2 500,92 руб.
Среднечасовой заработок: 2 500,92 руб. / 319 ч. = 7,84 руб.
Средний заработок: 7,84 руб. × 16 ч. = 125,44 руб.
И.В.Брилевская
Комментарий к расчету
1. Средний заработок для оплаты времени прохождения работником медосмотра исчисляется исходя из заработной платы, начисленной за 2 календарных месяца работы (с 1-го до 1-го числа), предшествующие месяцу начала выплат.
2. При исчислении среднего заработка в расчет принимается начисленная заработная плата с учетом выплат, предусмотренных п. 1 Перечня, являющегося приложением к Инструкции № 47* (п. 18 Инструкции № 47).
* Инструкция о порядке исчисления среднего заработка, утвержденная постановлением Минтруда Республики Беларусь от 10.04.2000 № 47 (далее – Инструкция № 47).
3. При исчислении среднего заработка премии, вознаграждения и другие выплаты включаются в следующем порядке (п. 24 Инструкции № 47): ежемесячные премии, начисленные пропорционально отработанному времени и прошедшие по лицевому счету в текущем месяце, включаются в начисленную заработную плату в полном размере в месяце, в котором они прошли по лицевому счету работника
Анна Вавилова, экономист
Как рассчитать средний заработок
Оформление трудовых отношений в надлежащем виде играет существенную роль в дальнейшем процессе трудовой деятельности. И если для нанимателей теневая занятость наряду с рисками имеет и преимущества — они экономят на налогах и взносах, упрощают отчетность, игнорируют предусмотренные ТК РФ гарантии, то для работников неофициальное трудоустройство больше связано с неблагоприятными последствиями, чем с преимуществами.
Соглашаясь на такие условия труда, человек может забыть об оплачиваемом отпуске, получении выплат во время болезни или увольнении с выходным пособием. И даже если работодатель обещает соискателю соблюдать его трудовые права надлежащим образом, несмотря на отсутствие официального оформления, в большинстве случаев эти заверения голословны.
Таким образом, легальная занятость – это гарантия финансовой стабильности работника в любых жизненных ситуациях, поскольку ТК РФ обязывает нанимателей выплачивать работникам среднюю зарплату при наступлении тех или иных обстоятельств.
Показатель средней заплаты нужен, чтобы оплатить сотрудникам периоды отсутствия в офисе, а также рассчитать ряд начислений. Эта величина используется для начисления отпускных, больничных, оплаты отсутствия на рабочем месте в связи с командировкой или прохождением диспансеризации, для увольнительных выплат при сокращении персонала, а также чтобы начислить декретные пособия. Но чтобы правильно произвести выплаты, бухгалтеру нужно знать, как произвести расчеты и что учесть в этих целях.
Правила расчета среднемесячной зарплаты в ситуациях, закрепленных ТК РФ, унифицированны (ст. 139 ТК РФ). В расчетах используется среднедневной заработок. Однако в зависимости от ситуации могут быть особенности, например, при суммированном учете рабочего времени.
Особенности процедуры расчета средней зарплаты предусмотрены одноименным положением, утвержденным Постановлением Кабмина РФ от 24.12.2007 № 922 (далее положение № 922). Оно действует и в 2023 году. Ознакомится с постановлением можно в справочной системе КонсультантПлюс.
Чтобы посчитать среднемесячные начисления для оплаты больничных и декретных, применяется другой порядок, утвержденный Постановлением от 11 сентября 2021 г. N 1540 (далее правила № 1540).
Вне зависимости от того, какой в компании действует режим труда, среднемесячный заработок считается по реально выплаченной сотруднику зарплате и норме выработки за последние 12 месяцев (календарных), идущих перед оплачиваемым событием (ст. 139 ТК РФ, п. 4 положения № 922). То есть расчетным периодом для случаев, предусмотренных ТК, является 12-месячный срок.
При этом календарные месяцы берутся полностью — с 1-го по 30 (31)-е число, а для февральского периода — с 1-го по 28 (29)-е число.
При подсчете среднего размера выплат отдельные дни и суммы их оплаты не засчитываются (п. 5 положения № 922). Это периоды:
- сохранения сотруднику средней зарплаты. К исключениям относятся перерывы, предоставляемые кормящим матерям;
- получения больничного пособия или декретных;
- простоя по вине нанимателя или по независящим причинам;
- невозможности работать из-за забастовки при условии, что участия сотрудника в ней не было;
- дополнительных оплачиваемых выходных для ухода за детьми с инвалидностью;
- другие случаи освобождения от трудовых обязанностей с сохранением выплат или без.
Отметим, что речь идет о случаях, регламентированных трудовым законодательством. В иных ситуациях, например, для подсчета декретных и детского пособия, расчетный период будет другим.
О том, какие начисления учитываются в подсчетах, кратко говорится в ст. 139 ТК РФ: это все выплаты в рамках принятой в фирме системы оплаты труда. Более подробно этот вопрос раскрыт в п. 2 положения № 922. В нем конкретизировано, что именно подлежит учету:
- зарплата, в том числе сдельная, в процентах от реализации, товарами, комиссионные;
- денежное вознаграждение гослужащим;
- гонорар в редакциях СМИ;
- зарплата преподавателей за сверхнагрузку;
- надбавки и доплаты, в том числе за профмастерство, совмещение, выслугу лет, владение другими языками;
- выплаты, связанные с условиями труда;
- премиальные начисления и вознаграждения, производимые в рамках принятых в компании правил оплаты труда;
- другие виды зарплатных выплат.
Выплаты с признаками социальных и не являющиеся оплатой работы из расчета нужно исключать. Речь идет о матпомощи, оплате дороги, обедов, отдыха, ЖКУ и других аналогичных выплатах.
Для определения среднего размера выплат по оплате труда используется среднедневной заработок. Если в фирме рабочее время учитывается суммированно, то берется иной показатель — среднечасовой заработок (п. 9 положения № 922).
Таким образом, средняя зарплата рассчитывается по формуле: средний заработок (СЗ) = среднедневной заработок x число дней оплачиваемого периода.
При суммированном учете рабочего времени используется другая формула: средний заработок (СЗ) = среднечасовой заработок x число рабочих часов по графику в оплачиваемом периоде.
Для этого нужно знать величину среднедневного заработка (СДНЗ). Она определяется по формуле (не применяется к расчету отпускных и компенсаций за неиспользованный отпуск, а также для расчета пособий): СДНЗ = зарплата за проработанные в расчетном периоде дни / число проработанных дней.
Чтобы рассчитать отпускные, которые по общему правилу выплачиваются за календарные, а не рабочие дни, применяется другая формула. О ней мы расскажем ниже.
На практике возникают ситуации, когда у работника в необходимом периоде не было выплат по оплате труда или он не работал. В таком случае расчет проводится с учетом следующих особенностей:
- средняя зарплата определяется исходя из сумм, начисленных за период, идущий перед расчетным и равный ему;
- если зарплаты в предыдущих годах вообще не было, то нужно брать начисления за проработанные дни в месяце наступления оплачиваемого случая;
- если выплаты вообще отсутствовали, в расчете используется тарифная ставка, оклад (должностной оклад).
Пример исчисления среднего заработка на время командировки.
Сотрудник организации с пятидневной рабочей неделей был отправлен в командировку с 6 по 10 февраля 2023 года. Расчетный период 12 месяцев – с 1 февраля 2022 года по 31 января 2023 года. В этом периоде работник три дня болел (с 9 по 11 марта 2022 года) и был в ежегодном оплачиваемом отпуске с 1 по 28 августа 2022 года.
В расчетном периоде сотруднику выплатили:
— зарплату — 522 000 рублей;
— отпускные — 39 400 рублей;
— больничное пособие — 6 041,25 рубля;
- по производственному календарю с 1 февраля 2022 года по 31 января 2023 года было 248 трудовых дней;
- работник отработал (248 рабочих – 3 дня больничных – 20 дней отпуска (рабочих)) — 225 дней;
- в расчет среднего заработка включаются суммы зарплаты за расчетный период , а больничные и отпускные выплаты не учитываются.
СДНЗ: 522 000 рублей/225 дня = 2 320 руб.
СЗ: 2 320 x 5 дней командировки (рабочих) = 11 600 руб.
Больничный работодатель оплачивает только за первые три дня. Оплату остального периода осуществляет СФР. Пособие по беременности и родам и по уходу за ребенком до 1,5 лет тоже выплачивает фонд.
Для расчета выплат используется показатель среднедневного заработка. При этом в расчете участвуют выплаты сотруднику, на которые начислены взносы, не превышающие предельной величины базы для начисления взносов. Правила расчета больничных утверждены новым Постановлением Кабмина РФ от 11.09.2021 N 1540.
Средняя зарплата определяется по формуле (ч. 3 ст. 14 закона № 255-ФЗ, п. 12 правил № 1540): СРДНЗ = заработок за расчетный период / 730.
Расчетным периодом в целях расчета пособия за больничный лист являются два календарных года, предшествующих году болезни (ч. 1 ст. 14 Закона N 255-ФЗ, п. 5 правил № 1540). Время работы у другого страхователя учитывается. При этом в целях расчета средней зарплаты для оплаты больничного исключать какие-либо периоды из расчетного периода не требуется.
Если за два последних календарных года у сотрудника не было заработка или его размер не превысил МРОТ, то средний заработок считается равным федеральному МРОТ, установленному на день болезни с учетом районных коэффициентов (ч. 1.1 ст. 14 закона № 255-ФЗ).
Зарплата работника за расчетный период составила: 2021 году — 1 630 000 руб., в 2022 г. — 1 758 973 руб.
Предельная величина базы для начисления страховых взносов на ВНиМ составила: в 2021 г. — 966 000 руб.,
в 2022 г. — 1 032 000 руб.
Доходы сотрудника в каждом году превысили лимиты для начисления взносов. Поэтому база для расчета средней зарплаты равна 1 998 000 руб. (966 000 руб. + 1 032 000 руб.).
Среднедневной заработок равен: 2 736,99 руб. (1 998 000 руб. / 730).
Гарантия оплачиваемого отдыха предусмотрена ст. 114 ТК РФ. В ней сказано, что на время основного отпуска за работниками сохраняется средний заработок. Так как данный случай предусмотрен ТК РФ, то здесь применяется порядок, предусмотренный п. 2 положения № 922.
Для отпускных начислений в средней зарплате засчитываются выплаты, поименованные принятой в фирме системой оплаты труда. Периодом для подсчета будет 12 календарных месяцев перед отпускным месяцем (п. 4 положения ). Если сотрудник отправляется на каникулы в июне, то для расчетов берется промежуток времени с 1 июня прошлого года до 31 мая настоящего года.
Как правило, отпуск предоставляется в календарных днях (ст. 115 ТК РФ). Для оплаты таких отпусков средний заработок определяется по формуле (п. 9 положения): СЗ = средний дневной заработок x количество календарных дней отпуска.
Для определения среднего дневного заработка используется показатель среднемесячного числа календарных дней, равный 29,3 (п. 10 положения). Однако точная формула зависит от того, полностью сотрудник отработал месяцы расчетного периода или нет.
Месяцы отработаны полностью (пункт 10 положения):
СДНЗ = зарплата за расчетный период (за вычетом неучитываемых сумм) /12 / 29.3
Сотруднику предоставлен дополнительный оплачиваемый отпуск с 25 по 27 января 2023 года. Расчетный период с 1 января 2022 года по 31 декабря 2022 года он отработал целиком. Зарплата за расчетный период составила 1 110 000 рублей.
СДНЗ составил: 3 157 руб. (1 110 000 руб. / 12 / 29,3).
В месяцах были недоработки (отпуск, больничный) (пункт 10 положения):
СДНЗ = зарплата за расчетный период / (29,3 x число полностью выработанных месяцев + число дней в невыработанных месяцах).
Число дней в невыработанном месяце = 29.3 / (на количество календарных дней месяца x на количество календарных дней, приходящихся на время, проработанное в данном месяце).
Сотрудник с 10 по 23 июля 2023 года собирается в двухнедельный отпуск. Расчетный период – с 1 июля 2022 г. по 30 июня 2023 г. В расчет включается 530 000 рублей.
В этом периоде работник не работал:
- 7 календарных дней — в сентябре (отпуск);
- 7 дней — в декабре (больничный);
- октябрь 2022 г. и март 2023 г. — в командировке.
Таким образом, сотрудник полностью отработал 8 месяцев: в 2022 г. — июль, август, ноябрь; в 2023 г. — январь, февраль, апрель, май, июнь.
Подсчитываем число дней в не полностью проработанных месяцах:
- в сентябре 2022 г. — 22,46 дня (29,3 / 30 дн. x (30 дн. — 7 дн.));
- декабре 2022 г. — 22,68 дня (29,3 / 31 дн. x (31 дн. — 7 дн.));
СДНЗ: 1 895,97 руб. (530 000 руб. / (29,3 x 8 мес. + 22,46 дн. + 22,68 дн.));
СЗ: 26 543,58 руб. (1 895,97 руб. x 14 дн.).
При увольнении сотрудника, ликвидации компании или сокращении штата ему выплачивается выходное пособие в размере среднего за месяц заработка (ч. 1 ст. 178 ТК РФ).
Так как эта выплата предусмотрена ТК РФ, то для расчета среднего заработка применяется общий порядок с использованием среднего дневного заработка (положение № 922).
Согласно пункту 9 положения для определения средней зарплаты нужно умножить среднедневную зарплату на количество оплачиваемых рабочих дней.
Среднедневная зарплата рассчитывается по формуле:
СДНЗ = начисления за проработанные в расчетном периоде дни / число проработанных дней.
Сотрудник компании с пятидневной рабочей неделей уволен по сокращению штата с 23 августа 2023 г.. Зарплата (с учетом премий и надбавок), начисленная в период с 1 августа 2022 г. по 31 июля 2023 г., составила 173 000 руб.
Количество отработанных в расчетном периоде дней — 222 (20 рабочих дней работник находился в отпуске, 6 рабочих дней болел).
СДНЗ = 779,28 руб. (173 000 руб. / 222 дн.);
СЗ = 17 144,16 руб. (779,28 руб. x 22 д.), где 22 — количество оплачиваемых рабочих дней в период с 24 августа по 23 сентября 2023 г..
События, связанные с рождением ребенка, также подлежат оплате. Женщина получает декретные и в течение первых полутора лет жизни малыша — детское пособие. Их размер тоже привязан к среднему заработку. Декретные составляют 100 процентов средней зарплаты. А детское пособие — 40 процентов от этой величины каждый месяц, но не меньше нижней границы, определяемой государством (ст. 11, 11.2 закона № 255-ФЗ). Выплаты предоставляет СФР.
Чтобы их посчитать, следует руководствоваться правилами N 1540.
Для подсчетов используется средняя зарплата за два календарных года перед годом ухода в декрет. Время работы в другом месте тоже учитывается.
В средний заработок включаются все начисления работнику, на которые начислены взносы.
Если сотрудник уходит во второй декрет без выхода на работу и, соответственно, за последнюю двухлетку ему не платили зарплату, то для исчисления среднего размера выплат по оплате труда неоплачиваемые годы можно заменить. Для этого берутся два предшествующих первоначальному декрету года. Подменять годы можно только в том случае, если в результате декретные и детские выплаты будут больше (п. 7 правил).
Для исчисления размера пособия используется среднедневной заработок (п. 13 правил). Он определяется по формуле: СДНЗ = заработок за расчетный период / на число календарных дней в этом периоде.
Из расчета исключаются:
• дни болезни;
• отпуск по беременности и родам;
• отпуск по уходу за ребенком;
• освобождение от работы с сохранением зарплаты, если на нее не начислялись взносы.
При этом среднедневная зарплата не может быть больше суммы, полученной делением предельных величин баз для начисления взносов, действующих в двух годах, предшествующих отпуску, на 730.
Соответственно, расчет этой величины проводится по формуле: максимальный размер СДНЗ = предельные величины баз за 2 предыдущих года / 730.
Кроме того, если у работника за последние два года вообще не было зарплаты или ее месячный размер не превышал МРОТ, то средний заработок принимается равным МРОТ (п. 8 правил). Среднедневной заработок из МРОТ рассчитывается по формуле: минимальный СДНЗ = МРОТ на дату отпуска x 24 / 730.
Сотрудница с 6 июня 2023 года уходит в отпуск по беременности и родам. В последние два года облагаемые взносами выплаты составили:
- в 2021 г. — 276 000 руб.;
- в 2022 г. — 328 000 руб.
В течение расчетного периода 41 календарный день работница находилась в отпуске по уходу за ребенком и 17 календарных дней — на больничном.
- База для расчета среднедневного заработка равна 604 000 руб. (276 000 руб. + 328 000 руб.).
- Число календарных дней в расчетном периоде составило 672 (365 дн. + 365 дн. — 41 дн. — 17 дн.).
СДНЗ: 898,81 руб. (604 000 руб. / 672 дн.).
Предельная величина среднедневного заработка для исчисления пособия равна 2 736,99 руб. (966 000 руб. + 1 032 000 руб.) / 730).
СДНЗ из МРОТ = 533,98 руб. (16 242 руб. x 24 / 730).
Поскольку реальный СДНЗ не выходит за максимальный размер, но превышает размер, рассчитанный по МРОТ, то для оплаты будет использоваться он.
Если подсчеты ведутся в рамках ТК РФ, то учет происходит так (п. 15 положения № 922):
- месячная премия – только по одной премии за каждый показатель премирования (например, за месяц можно учесть только одну премию за продажи и одну за объем выручки).
- квартальные поощрения — в размере:
— начисленном в расчетном периоде за каждый показатель, если поощрительный период не превышает расчетный период;
— месячной части за каждый месяц расчетного периода, если поощрительный период больше расчетного. Для учета годового поощрения и за выслугу лет, выплаченных за предшествующий событию календарный год, время начисления значения не имеет.
Если в расчетном периоде была недоработка или из него убирались дни, то премиальные начисления учитываются:
- соразмерно проработанному в расчетном периоде времени;
- полностью, если начисление сделано только за проработанное время.
При этом согласно подпункту «н» п. 2 положения № 922 премии должны быть предусмотрены системой оплаты труда.
Учет премий для расчета пособий по нетрудоспособности, беременности, родам и уходу за ребенком осуществляется по правилам, установленным п. 12 правил №1552:
- ежемесячные — по одной премии за каждый показатель;
- квартальные, полугодовые — по одной премии за каждый показатель в размере месячной части за каждый месяц расчетного периода;
- годовые, увольнительные, за выслугу лет — в размере 1/12 за каждый месяц расчетного периода независимо от времени начисления премии.
Если расчетный период отработан не полностью или в нем есть исключаемые из расчета дни, то учет премиальный выплат осуществляется так (п. 13 правил):
- месячные премии, выплачиваемые вместе с зарплатой за месяцы расчетного периода, учитываются полностью;
- иные премии — в размере, пропорциональном отработанному времени, независимо от того, начислены ли они с учетом отработанного времени.
Таким образом, правила расчетов зависят от многих факторов. Применение одного или другого порядка обусловлено конкретной ситуацией. Для случаев, указанных в ТК (отпуск, служебная поездка, увольнение, прохождение обязательного медосмотра), действуют свои унифицированные правила. Однако и здесь формулы могут различаться в зависимости от определенных условий. Для исчисления пособий по болезни, детских и декретных есть свои особенности и применяется иной порядок. Формулу для подсчетов нужно выбирать с учетом того, за какое событие будет начисляться пособие.
Автор: Евгения Шкембри
Средний дневной (часовой) заработок
По общему правилу средний дневной заработок — это результат деления заработка сотрудника за расчетный период на количество фактически отработанных в расчетном периоде дней. Покажем формулу расчета среднего заработка.
Определив заработок работника за расчетный период, можно перейти к расчету среднего дневного заработка.
По общему правилу средний дневной заработок — это результат деления заработка сотрудника за расчетный период на количество фактически отработанных в расчетном периоде дней (абз. 5 п. 9 Положения, утв. постановлением Правительства РФ от 24.12.2007 № 922). В виде формулы расчет среднего заработка выглядит так:
Средний дневной заработок = Заработок сотрудника за расчетный период: Количество дней, фактически отработанных в расчетном периоде
Так следует рассчитать средний заработок сотрудников, если учет рабочего времени ведется в днях. Если же в отношении работника применяется суммированный учет рабочего времени, то формула для расчета будет другой (абз. 2 п. 13 Положения, утв. постановлением Правительства РФ от 24.12.2007 № 922):
Средний часовой заработок = Заработок сотрудника за расчетный период: Количество часов, фактически отработанных в расчетном периоде
Премии и вознаграждения, начисленные сотруднику, при расчете среднего заработка учитываются по нормам пункта 15 Положения, утвержденного Постановлением Правительства РФ от 24.12.2007 № 922.
Кроме общего правила расчета среднего дневного заработка есть особые правила расчета отпускных, компенсации за неиспользованный отпуск, больничного пособия, пособия по беременности и родам.
Автоматизируйте работу с сотрудниками
Легко считайте зарплату, НДФЛ, взносы, заводите кадровые документы. Контур.Бухгалтерия сама сделает расчеты, подготовит платежки и создаст отчеты.