Банки которые не блокируют счета по 115 фз
РАБОТА С БАНКОМ

4 МИН
Как избежать ограничений по 115-ФЗ с помощью сервисов банка
Если мы откроем интернет и посмотрим, что пользователи пишут о блокировках, то столкнёмся со шквалом негатива и непониманием: «За что?», «Почему я?», «Я ведь не террорист». Это понятно, потому что бизнес при блокировке счёта терпит убытки и тратит своё время на решение этой проблемы.
Банк вынужден следовать требованиям 115-ФЗ, однако он не заинтересован закрывать расчётные счета и ограничивать бизнес. Отобрали сервисы Сбера, которые помогут лучше понять этот закон и избежать ограничений.

Кратко о 115-ФЗ
115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и/или финансированию терроризма» направлен на отслеживание финансовых операций, через которые бизнес скрывает незаконный источник получения средств.
Согласно этому закону, банк обязан вовремя выявлять и предотвращать непрозрачные операции компаний. Если есть сомнения, банк обращается к предпринимателям за пояснениями и подтверждающими документами. Это называется «комплаенс-запросы» — клиент банка обязан на них отвечать. Если они игнорируются, банк может отказать в совершении последующих операций и расторгнуть договор.
Как банк помогает клиентам предупредить ограничения по счёту
Специальный раздел на сайте банка
«Как избежать ограничения операций по счёту» — отдельная страница сайта, посвящённая этой теме. Там размещены статьи, истории предпринимателей, тесты, чек-листы, памятки и полезные рекомендации для бизнеса. Пригодится, если вы уже столкнулись с трудностями или хотите проверить себя.
Бесплатные комплаенс-консультации
Предприниматели могут получить консультацию по вопросам комплаенс, даже не имея расчётного счета в Сбере, обратившись за помощью по номеру горячей линии для корпоративных клиентов 0321 доб. 6 с мобильного или 88005555777 доб. 6 с городского телефона.
Комплаенс-поддержка клиентов Сбера предусматривает:
— пояснения по 115-ФЗ и требованиям комплаенс;
— персональные рекомендации по работе в рамках 115-ФЗ;
— помощь и сопровождение в процессе сбора документов;
— дополнительную проверку перед сдачей документов по запросу банка;
— сопровождение в процессе реабилитации;
— работу с обращениями.
Комплаенс-поддержка юрлиц, не являющихся клиентами СберБизнеса, включает:
— пояснения по 115-ФЗ и требованиям комплаенс;
— общие рекомендации по ведению бизнеса в рамках 115-ФЗ.
Персональные рекомендации по 115-ФЗ
Банк регулярно мониторит операции корпоративных клиентов. Если оказывается, что какой-то из показателей мониторинга западает, банк формирует персональные рекомендации и направляет их письмом.
Рекомендации носят информационный характер и не требуют предоставления документов. Соблюдая их, можно предупредить риск блокировки.
Риск блокировки
Сервис поможет оценить, насколько прозрачна ваша деятельность для банка. Ориентируясь на показатели сервиса, вы сможете вовремя изменить модель ведения бизнеса и минимизировать риски блокировки.
Сервис «Риск блокировки» анализирует все финансовые события, а затем соотносит ваши показатели с допустимыми границами по 115-ФЗ. Результат проверки выглядит как светофор: зеленым подсвечивается верхняя граница нормы, оранжевым — то, на что стоит обратить внимание, красным — критичные показатели, которые надо срочно исправить. Основной ориентир — рекомендованные значения Банка России по 115-ФЗ.
Результат проверки можно открыть контрагентам, которые тоже пользуются этим сервисом. Сервис встроен в интернет-банк СберБизнес — ничего устанавливать дополнительно не нужно.
Комплаенс-помощник
Сервис даёт расширенный комплаенс-отчёт с анализом операций и персональными рекомендациями. Также вам доступна индивидуальная консультация с менеджером. Сервис «Комплаенс-помощник» — своего рода чек-лист, в котором видны все возможные отклонения по счёту, а персональный менеджер — гид, который помогает разобраться в отчёте и выстроить доверительные отношения с банком.
Статью актуализировали 5 сентября 2022.
Как компании избежать блокировки счета по 115-ФЗ: свежая практика
Риск подпасть под ограничения, связанные с «антиотмывочным» законом 115-ФЗ, касается всех, кто имеет счет в банке и использует его для бизнеса, личных расчетов, дополнительного заработка или крупных денежных переводов. Опрошенные Право.ru эксперты рассказали, как избежать блокировок и что делать, если вы с ними все же столкнулись. Один из юристов на примере дела из своей практики объяснил, как успешно оспорить в суде решение банка.
С 1 июля 2022 года банковских клиентов разделяют на три группы риска, каждой из которых присвоен свой цвет — зеленый, желтый, красный. Называют эту систему «банковский светофор».
- Красный — высокий риск. Это технические компании, которые созданы специально для выстраивания сложных схем и проведения сомнительных операций. По оценке ЦБ, «красных» клиентов 0,7% от всего бизнеса. В силу закона банк будет обязан замораживать их деньги.
- Желтый — средний риск. Это реальный бизнес, замеченный в проведении подозрительных операций. «Желтых» клиентов, по данным ЦБ, примерно 0,3%. У «желтых» компаний банкиры будут запрашивать документы и пояснения о проводимых операциях.
- Зеленый — низкий риск. Это 99% компаний и ИП. Они ведут реальную хозяйственную деятельность и не участвуют в сомнительных схемах. Они со сложностями не столкнутся.
Если раньше банки сами отслеживали действия своих клиентов и блокировали сомнительные операции, то теперь и Центробанк публично включился в дело. Регулятор будет анализировать операции предпринимателей и определять их в одну из трех групп. Информацию о детальности компаний ЦБ собирает из обычных банков: как правило, все межбанковские переводы проходят через его корреспондентские счета.
«Информация обновляется ежедневно. Окончательное решение будет присваивать конкретный банк, он может согласиться с мнением ЦБ, а может просто принять его к сведению. Но мне кажется, споры между банком и ЦБ по такому поводу исключены», — сказал партнер TaxCorp TaxCorp Региональный рейтинг. × Максим Шедогубов. Банки не обязаны сообщать своим клиентам, к какому цвету «светофора» их отнесли. Исключение — клиенты из красной зоны: о присвоении высокого уровня риска банк их уведомит в течение пяти рабочих дней, указывает эксперт.
Компания может оказаться в красной зоне, если:
- Наблюдается высокая оборачиваемость денег — они только поступили на счет, и их сразу же перевели на другой. Обнальщики не держат деньги на счете, они переводят их сразу, как получат.
- Нет налоговых и зарплатных отчислений со счета.
- Нет платежей по текущим расходам компании. Обычно компании платят за аренду офиса, свет, газ, воду, канцелярку, бумагу — все, что помогает бизнесу работать. Если такого нет, это подозрительно.
- Контрагенты клиента, которым он отправляет деньги, похожи на компании-однодневки. Если компания выбрала партнером «однодневку», банки считают, что и сама компания может работать нечестно.
Проблемы из-за 115-ФЗ
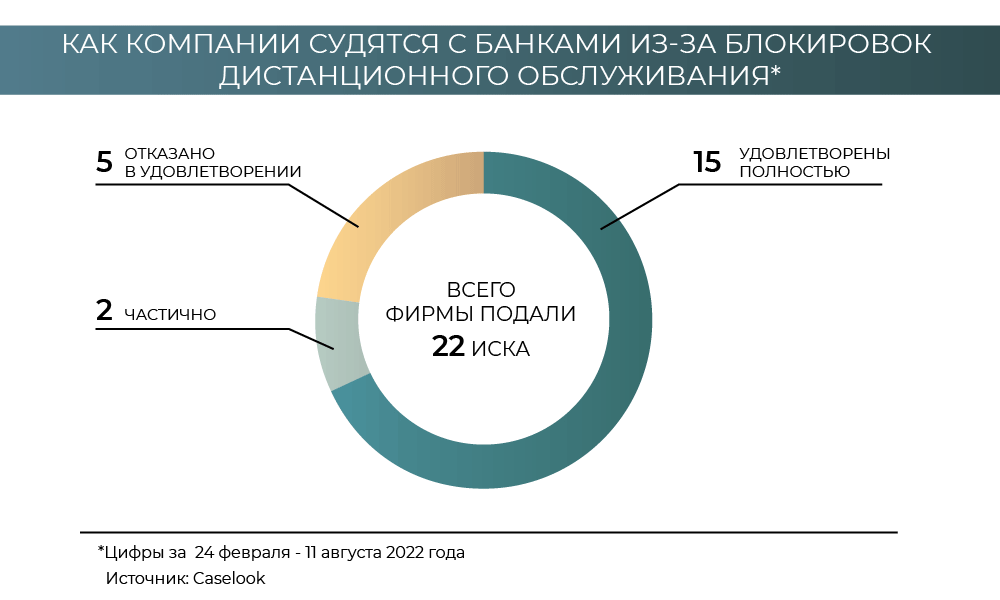
С проблемой из-за применения закона 115-ФЗ столкнулось и ООО «Первая инвестиционная компания» (ПИК). Компания обратилась в АСГМ с иском к «Альфа-банку», который ограничил ей доступ к услуге дистанционного банковского обслуживания (ДБО). ПИК требовал признать действия кредитной организации незаконными и возобновить ДБО (дело № А40-28825/22-156-177).
Возможность управлять расчетным счетом дистанционно «Альфа-банк» отключил фирме в октябре прошлого года. Через несколько дней ПИК представила документы, которые давали основания для снятия ограничений. Еще через месяц компания направила банку письмо с требованием предоставить информацию об ограничении ДБО и восстановить обслуживание. «Альфа-банк», в свою очередь, в начале этого года запросил у организации бумаги по нестандартным операциям. ПИК их все представил, но дистанционное банковское обслуживание так и не восстановили. Поэтому компания решила обратиться в суд.
Арбитражный суд города Москвы указал, что использование установленных 115-ФЗ прав не может иметь произвольный характер и противоречить ст. 845 ГК («Договор банковского счета»). Согласно ей, банк не вправе распоряжаться средствами клиента по своему усмотрению. Суд также отметил: банк при осуществлении обязательного контроля в отношении операций клиентов не вправе брать на себя полномочия фискальных и уполномоченных органов, поскольку такие действия выходят за пределы его компетенции.
По закону на банк возложена обязанность доказывать, что совершаемые клиентом сделки противоречат закону, то есть имеют запутанный или необычный характер, не имеют законной цели, не соответствуют целям деятельности организации. Кредитная организация самостоятельно принимает решение о признании операции клиента подозрительной. Вместе с тем для этого недостаточно только формальных признаков, указывающих на сомнительность сделки, говорится в решении суда.
«Альфа-банк» утверждал, что проводимые ООО операции имели признаки сомнительных. Но судья Лариса Дьяконова отметила, что кредитная организация не представила доказательств. Банк указывал на малочисленность штата фирмы, но АСГМ заявил, что компания заключает договоры субаренды с индивидуальными предпринимателями. Также в материалах дела не было доказательств, что сделки ПИК с контрагентами были мнимыми или притворными.
В итоге АСГМ признал незаконными действия «Альфа-банка» по ограничению услуги дистанционного банковского обслуживания и обязал восстановить доступ компании к ДБО.
Проблема в том, что нормативное регулирование банковского контроля за операциями по ФЗ-115 в достаточной степени непрозрачно, говорит советник Alliance Legal Consulting Group Alliance Legal Consulting Group Региональный рейтинг. группа Арбитражное судопроизводство (крупные споры — high market) группа Налоговое консультирование и споры группа Банкротство группа Разрешение споров в судах общей юрисдикции Профайл компании × Ксения Пантелеева. По ее наблюдениям, требования банков, мотивированные ФЗ-115, выходят далеко за рамки норм этого закона, основываются на требованиях внутренних инструкций и регламентов, что в рассматриваемом деле суд истолковал как необоснованный выход банка за пределы его компетенции по контролю операций.
Как удалось добиться этого решения?
Во-первых, проводилась досудебная работа. По запросам банка были собраны все документы на те операции, которые банку не понравились, указал партнер TaxCorp TaxCorp Региональный рейтинг. × Максим Шедогубов, который представлял интересы компании в споре. Во-вторых, в банк отправили требование указать причины ограничений. Кредитная организация это требование проигнорировала, что прямо нарушает не только 115-ФЗ, но и п. 3 информационного письма Банка России от 12.09.2018 № ИН-014-12/61.
В-третьих, мы раскрыли суду деловую цель каждой «сомнительной» операции: почему она была совершена, какими документами подтверждается, то есть подтвердили реальный, а не мнимый характер сделок, добавляет юрист. В-четвертых, банк так и не обратился в Росфинмониторинг, нарушив обязанность, установленную п. 3 ст. 7 115-ФЗ про информирование о подозрительных операциях. «Банк попал в патовую ситуацию: если сделки подозрительные — почему не сообщили? А если не подозрительные — почему ограничили ДБО? Представитель внятного ответа не дал», — указал Шедогубов.
Как избежать блокировки?
Партнер TaxCorp TaxCorp Региональный рейтинг. × рассказал, как компании не нарваться на блокировку. Для этого нужно:
- Тщательно проверять контрагентов.
- Осознавать, что каждая сделка должна иметь свою деловую цель. Это полезно не только и не столько при взаимодействии с банками.
- Не игнорировать запросы банков о представлении документов по сделке. Это их право, закрепленное в п. 2 ст. 7 115-ФЗ. Желательно, чтобы их сканы были в наличии, тогда не придется долго и мучительно готовить тонны документов в авральном режиме, вызывая дополнительные подозрения у банка. Чаще всего сканов договора и закрывающих документов банку достаточно, чтобы оставить вас в покое.
- С расчетного счета должны идти не только расчеты с контрагентами, но и уплата налогов, выплата зарплаты, арендные платежи и другие операции, без которых нормальное общество не может существовать. Если счетов несколько — чередуйте.
- Требовать у банка объяснения причин блокировки или ограничений в письменном виде.
«Отнесение к высокорискованным клиентам не приговор. Оценку можно оспорить в межведомственной комиссии при ЦБ. Если ее решение не удовлетворит — идите в суд. Если там признают недостоверность оценки, все ограничения снимут», — резюмировал Шедогубов.
Блокировка счета банком по 115-ФЗ: чем грозит, последствия
Некоторые предприниматели сталкиваются в своей деятельности с блокировкой счёта, которая нередко происходит на основании 115-ФЗ. Только не все бизнесмены знают, что является причинами такого действия со стороны банка.
Эксперт ВЗО по займам и банковским продуктам
Обновлено: 07 июля 2023
В данном правовом акте говорится о легализации средств, которые были получены незаконно. И если хотя бы раз счёт юридического лица был «заморожен» по подозрению в таких махинациях, то он заносится в чёрный список всех банков.
Однако, есть меры предосторожности соблюдая которые, можно избежать блокировки. О них мы сегодня и поговорим. А также вы узнаете, что делать, если ваш счёт уже постигла неприятная участь.
Причины блокировки по 115-ФЗ
В один прекрасный день бизнесмен может обнаружить, что его счёт заблокирован. Что делать в этом случае, можно ли получить свои деньги и как вести расчёты с контрагентами?
Причины для заморозки счёта — это сомнительные операции, которые проводятся по вашему счёту. К примеру, на счёт вносилась крупная сумма небольшими платежами в течение длительного времени или, наоборот, вы постоянно снимаете большие лимиты. Банкам такие операции не нравятся и часто являются основаниями блокировки.
По 115-ФЗ, кредитная организация вправе заморозить любой счёт, если у неё будут подозрения, что вы занимаетесь отмыванием денег, то есть пытаетесь провести операции, которые делают незаконно полученные средства легальными.
Из закона следует, что проводится блокировка по инициативе банка. В любом из них есть служба финансового мониторинга, которая пристально следит за операциями по счетам всех клиентов. Чаще всего под заморозку счёта попадают ИП и малый бизнес. Именно их деятельность подразумевает частое снятие, внесение налички, что и вызывает подозрения банков.
Правда, в кредитных организациях работают тоже люди, которые могут ошибаться. И нередко счета блокируют без оснований на то. К примеру, вы законопослушный гражданин, ведущий «правильный» бизнес и никоим образом не связаны с преступными блокировками. В таком случае поможет претензия на незаконную блокировку банком вашего счёта.
Однако, последствия заморозки даже при составлении подобного документа будут неутешительными. Вам придётся доказать, что операции по счёту носят законный характер. Для этого потребуется предоставить все бумаги, подтверждающие этот факт. В них должны отразиться все суммы, которые проходили по вашему счёту до блокировки. Лишь после тщательного изучения предоставленных документов банки принимают решение о разморозке счёта клиента.
Давайте более подробно остановимся на причинах блокировки счёта. Законодательство даёт такое право банкам при наличии следующих поводов:
- Если один из контрагентов является террористом (их база находится в любом банке. И даже если вы не знали, с кем имели дело, то блокировки точно не избежать)
- При проведении операций на сумму свыше 600 000 рублей (именно такой предел вызывает подозрения у Росфинмониторинга. Неважно, снимаете вы деньги, вносите или кому-то переводите)
- Стороны сделки проводят операции по поручению лиц, находящихся в розыске
- У банка появились подозрения, что документы, переданные вами для подтверждения законности проводимой по счёту операции, являются настоящими
- ФНС заинтересовалась вашим счётом и передала поручение банку заморозить счёт (налоговая также отслеживает операции по счетам банковских клиентов)
- Если большое число денежных переводов осуществляется от организации в пользу физических лиц
Как узнать, заблокирован ли счёт и на какой срок
Если ваш счёт банк заблокирует, вы об этом узнаете в ближайшее время. Никаких операций по нему осуществить вы не сможете. Невозможно внести деньги, снять их или отправить даже на собственную карту. В личном кабинете будет доступна только опция просмотра баланса. Согласитесь, перспектива не из приятных.
О блокировке счёта вы сможете узнать из уст банковского сотрудника. Для этого нужно отправиться в отделение и составить заявление на сообщение причин заморозки. Специалист сделает запрос в соответствующую службу банка, а затем предоставит вам письменное уведомление. Правда, некоторые банки пренебрегают данным действием и клиентам не сообщают о причинах.
В любом случае, все операции приостанавливаются, а вам остаётся только ждать. Средний период блокировки счёта 1,5 месяца. В это время распоряжаться им вы не сможете. Чем быстрее будут предоставлены обосновывающие документы, тем скорее банк займётся рассмотрением вашей заявки на разблокировку.
Лучше с этим не тянуть, так как ваш бизнес в этом случае может потерять прибыль, к тому же придётся искать альтернативные пути расчётов с контрагентами и государственными инстанциями, помимо банковского счёта.
Удачное решение в такое ситуации — закрытие счёта. Иногда банки слишком долго рассматривают документы, что пагубно сказывается на бизнесе, особенно, если сумма на счету крупная. При разрыве договора с банком вы получите доступ к собственным средствам.
Как избежать блокировки счёта
Соблюдая некоторые правила, вы сможете избежать заморозки счёта. При любой банковской операции нужно быть крайне осторожным, а разобраться в их тонкостях вам поможет наша таблица.
| Что «не любят» банки | Советы |
| У компании несколько счетов, по каждому из которых ведутся разные операции (например, по одному оплачиваются налоги, а по-другому осуществляются расчёты с контрагентами) | По возможности, используйте один счёт для ведения всех операций в вашей деятельности или сократите их число до минимально возможных |
| «Массовый» юридический адрес (существуют конторы, которые за плату регистрируют на одном адресе большое число разных компаний) | Уважающей себя компании лучше иметь индивидуальный юридический адрес, который будет подтверждён документально |
| Возраст директора до 22 лет либо старше 60-ти | Банки больше доверяют директорам в возрасте от 35 до 55 |
| Учредитель компании является одновременно учредителем ещё нескольких фирм | В этом случае знайте, что вы всегда будете под подозрением у банков |
| Назначение платежа сформулировано неясно | В любой платёжке указывайте чёткие реквизиты договоров или прочие основания для перевода средств |
| Руководитель не выходит на связь с банком | Если вы меняете номер телефона, обязательно проинформируйте об этом банк |
| Налог к оплате слишком низкий | Узнайте среднюю сумму налогов к уплате по нагрузке в отрасли. Тот, который уплачиваете вы, не должен быть ниже |
| В штате компании только генеральный директор | Лучше иметь небольшой штат из наёмных работников, должностные обязанности которых чётко делегированы |
Что делать при блокировке счёта
Многие бизнесмены считают, что при блокировке одного счёта, не составит труда открыть другой счет и продолжать деятельность. Однако, они ошибаются. Даже при обращении в другую кредитную организацию вам могут отказать в открытии нового счёта.
Как только ваш счёт заморожен, эта информация рассылается во все банки, а потому обращение в другой банк ситуацию не исправит. Данная мера является законной, и противостоять ей вы не вправе.
При блокировке счёта вам понадобится выполнить следующие действия, чтобы получить доступ к своим деньгам максимально быстро:
- Узнайте причину заморозки (банк предоставит вам письменный ответ, на основе которого нужно действовать дальше)
- Подготовьте пакет документов, обосновывающий операции по счёту (например, бумаги, подтверждающие крупную покупку для целей бизнеса)
- Если счёт заблокирован по решению суда, то вам нужно составить апелляцию (суд рассмотрит ситуацию и, если не найдёт причин для заморозки, то ваш счёт быстро станет доступным)
- При возможности обратитесь в юридические компании, оказывающие консультации. Ситуации бывают разные, а опытные специалисты подскажут, как разобраться быстрее
- Закрыть счёт, если банк долго тянет и не идёт вам навстречу (если вы действительно выполняли операции в рамках закона)
Банки, которые редко блокируют расчетные счета ИП и ООО
Ниже представлен список банков с самыми выгодными условиями в России.
| Банк | Стоимость открытия в рублях | Стоимость ведения в рублях (каждый месяц) |
| Модульбанк | 0 ₽ | от 0 ₽ на тарифе «Стартовый» |
| Точка | 0 ₽ | от 0 ₽ на тарифе «Начало» |
| Тинькофф | 0 ₽ | 0 ₽ (первые 2 месяца, далее — от 490 ₽) «Простой» |
| Сбербанк | 0 ₽ | от 0 ₽ на тарифе «Легкий старт» |
| УБРиР | 0 ₽ | от 0 ₽ на тарифе «Промо» |
| Локо Банк | 0 ₽ | от 0 ₽ на тарифе «Стартап» |
| Бланк Банк | 0 ₽ | от 0 ₽ на тарифе «Бесплатный» |
Рекомендовано для вас
- Как ИП оплатить налоги без расчетного счета: пошаговая инструкция
- Заявление на разблокировку расчетного счета в налоговую: образец письма и способы передачи в ИФНС
- Суть НДС: что нужно знать бизнесу
Банки которые не блокируют счета по 115 фз
ПО ЗАКОНУ

4 МИН
Мифы о блокировке по 115-ФЗ
Согласно 115-ФЗ, банки обязаны отслеживать операции по счетам и ограничивать те, которые соответствуют критериям сомнительных. В быту такие действия называют «блокировкой счёта». В этой статье разбираем распространённые мифы об ограничении операций по счёту. И рассказываем, как на самом деле работают банки в рамках 115-ФЗ , направленного против отмывания доходов, полученных преступным путём, и финансирования терроризма.
Спойлер: законопослушным клиентам опасаться нечего 

Банк может ограничить любые операции по счёту без предупреждения и веских оснований
Банк анализирует уже совершенные операции клиентов. Это могут быть как абсолютно законные операции — например, покупка или продажа валюты, покупка ценных бумаг за наличные, открытие вклада на третье лицо, — так и «подозрительные» операции, предположительно связанные с легализацией доходов, полученных преступным путем.
Если характер операций по счёту вызывает вопросы, банк в обязательном порядке в разумные сроки попросит прояснить их суть. Дистанционное обслуживание счёта будет ограничено только если клиент не выйдет на связь с банком или не предоставит документы, подтверждающие реальность бизнеса. Сам счёт при этом заблокирован не будет.
Если ещё до проведения операции у банка появилось подозрение, что она совершается с целью отмывания дохода, банк может отказаться её проводить.
Такие меры не прихоть банка, а требование законодательства и нормативно-правовых актов ЦБ, которые необходимо соблюдать: в последние годы именно нарушения 115-ФЗ часто становятся причиной отзыва банковских лицензий.
Банк использует 115-ФЗ, чтобы избавиться от неугодных и неприбыльных клиентов
Для банка важен любой клиент, будь то малый бизнес или крупный монополист. К сожалению, некоторые клиенты открывают счёт только с целью проводить незаконные операции. Из-за них у банка возникают проблемы с регулятором — Центральным банком. Цель банка — поддерживать реально и добросовестно работающий бизнес, исключив своё взаимодействие с недобросовестными клиентами.
Банк может признать сомнительной любую операцию по счёту
Центробанк установил перечень признаков, по которым банки могут классифицировать операции по счёту как сомнительные или не имеющие экономического смысла. С этим перечнем банки и сверяют каждую операцию.
Например, предприниматель покупает товар по большей цене и тут же продает его по меньшей, регулярно переводит деньги со счёта предприятия на личный счёт или снимает крупные суммы наличных на прочие цели. Подозрения могут вызвать также операции, несвойственные основному виду деятельности предпринимателя (существуют коды ОКВЭД, по которым банк, госорганы и контрагенты предпринимателя определяют вид деятельности бизнеса). Если компания зарегистрирована как перевозчик, но при этом оплачивает услуги пошива одежды — у банка могут возникнуть вопросы.
Подробнее о правилах ведения безопасного бизнеса и способах выстраивания доверительных отношений с банком можно узнать в разделе «Как избежать ограничения операций по счёту»
Статью актуализировали 12 июля 2022