Как рассчитать доходность? Метод Арсагеры
В данном материале рассказывается о том, как правильно рассчитать доходность портфеля ценных бумаг с учетом вводов/выводов (движения денежных средств).
Как рассчитать доходность? На первый взгляд, дать ответ на этот вопрос несложно. Многие знают, что для того чтобы посчитать доходность, необходимо результат инвестиций разделить на сумму вложенных средств и перевести полученное значение в годовые проценты.
Формула расчета доходности (в % годовых), если не происходило вводов/выводов:
D = ((ΔS)/Sнач) * 365/T * 100%, где
- D – искомая доходность;
- ΔS – результат инвестирования в абсолюте;
- Sнач – сумма первоначальных инвестиций;
- T – количество дней в рассматриваемом периоде.
Но задача расчета доходности многократно усложняется в случае, если в течение рассматриваемого периода осуществлялись вводы и/или выводы средств в рамках инвестиционного портфеля. В таком виде она вызывает затруднения даже у опытных специалистов в области инвестиций. Кроме того, не существует идеального способа подсчета доходности в этом случае, поэтому необходимо согласиться (и хорошо их понимать) с определенными допущениями, которые используются в том или ином методе. Мы предлагаем свое решение данной задачи. Сравнение нашего метода с другими известными способами подсчета доходности будет приведено в отдельном материале.
Начнем с определения того, что же такое вводы и выводы денежных средств. Ввод денежных средств – это направление денег на инвестиции. К примеру, Вы приобрели инвестиционные паи фонда или внесли деньги на брокерский счет – все это является вводом средств. Изъятие инвестиционных средств является выводом средств, то есть в рамках наших примеров выводы возникают при погашении инвестиционных паев или выводе денег с брокерского счета.
Зная, что же такое вводы/выводы, рассмотрим конкретную ситуацию, которая поможет понять логику решения задачи по корректному определению доходности с учетом вводов/выводов средств.
- Некий инвестор приобрел акций на сумму в 1 000 ₽ (Sнач).
- Через 3 месяца он купил еще акций на 500 ₽ (Sвв).
- Еще через 4 месяца инвестору срочно понадобились деньги, и он был вынужден продать часть акций на сумму в 300 ₽ (Sвыв).
- Через год после первоначального приобретения стоимость акций составила 1 300 ₽ (Sитог).
В виде графика данную ситуацию можно представить следующим образом:
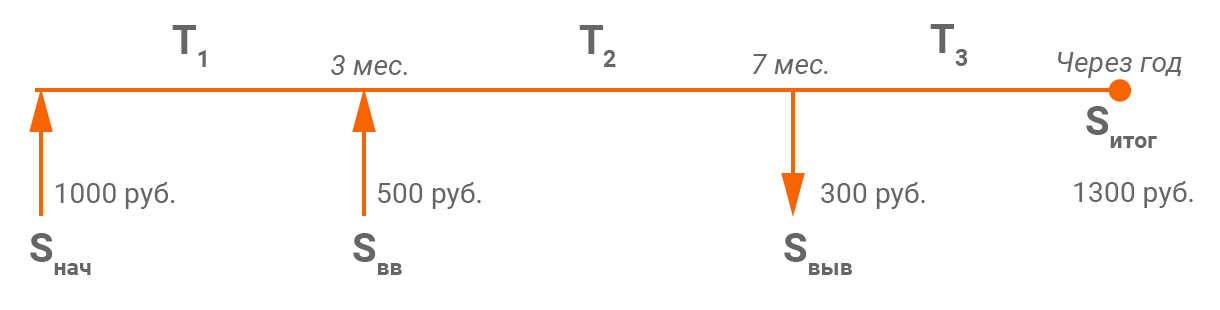
Чтобы корректно рассчитать доходность от инвестиций, нам по-прежнему необходимо разделить результат инвестиций на сумму вложенных средств. Остается только определить, что в рассматриваемой ситуации является результатом и какова корректная сумма вложенных средств.
Первым шагом будет расчет результата инвестиций. И в этом отношении нет никакой сложности, кроме того, финансовый результат вычисляется абсолютно точно. Результат инвестиций – это разница между тем, что мы вывели и имеем на конец периода, и тем, что было вложено. То есть необходимо из суммы стоимости инвестиций на конец периода и всех выводов за период вычесть сумму начального и всех последующих вводов.
Формула для определения результата инвестирования с учетом вводов/выводов:
- ΔS – результат инвестирования за период в абсолюте;
- Sитог – итоговая оценка инвестиций (1 300);
- ΣSвыв – сумма всех выводов средств (300);
- Sнач – сумма первоначальных инвестиций (1 000);
- ΣSвв – сумма всех вводов средств (500).
Применим данную формулу к рассмотренной ситуации: ΔS = (1 300 + 300) – (1 000 + 500) = 100. Таким образом, инвестор заработал 100 ₽.
Есть любители считать сумму вложенных средств без учета денег, которые были введены на счет (брокерский), но на которые не приобретались ценные бумаги. Такой расчет может резко завысить доходность, хотя прибыль по инвестициям от этого не увеличится. Этот расчет неверен, денежная составляющая инвестиционного портфеля при расчете суммы вложенных средств должна учитываться в полном объеме. Неверно рассчитывать доходность только на часть портфеля, ведь средства, введенные на счет, отвлечены от других целей (потребления, накопления и др.) и являются инвестициями, доходность которых и необходимо узнать.
Второй шаг в расчете доходности является наиболее важным: необходимо корректно определить, с какой суммой соотносить рассчитанный результат инвестирования. А еще точнее, вычислить размер средств в виде единой суммы, которой инвестор как бы оперировал в течение всего периода.
Необходимо согласиться со следующей логикой: в каждый временной подпериод сумма, которой оперировал инвестор, была разной. Начальная сумма была «рабочей» до первого момента ввода или вывода, затем, чтобы понять «рабочую» сумму на следующем подпериоде, её нужно скорректировать на размер ввода (увеличить) или вывода (уменьшить), и так далее для каждого подпериода до конца срока, за который считается доходность.
В подпериод T1: 1 000 ₽, T2: (1 000 + 500) ₽, T3: (1 000 + 500 – 300) ₽. Кроме того, сами по себе эти временные подпериоды не равны. T1 = 90 дней, T2 = 120 дней, T3 = 155 дней. Поэтому необходимо взвесить соответствующую «рабочую» сумму на количество дней в подпериоде, определив таким образом единую средневзвешенную по времени «рабочую» сумму на всем рассматриваемом периоде.
Формула для определения средневзвешенной суммы с учетом вводов/выводов:
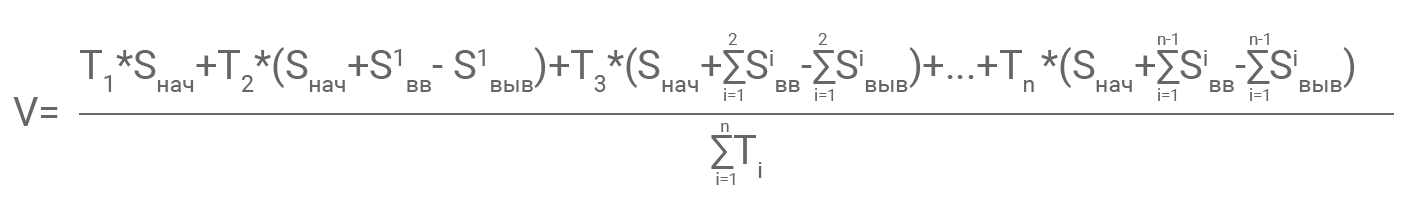
где V – средневзвешенная сумма,
ΣTi – суммарное количество дней на рассматриваемом временном отрезке.
Применим данную формулу к рассмотренной ситуации:
V = (90 * 1 000 + 120 * (1 000 + 500) + 155 * (1 000 + 500 – 300))/365 = 1 249,32.
Средневзвешенная сумма вложенных инвестором средств составила 1 249,32 ₽.
Теперь известны все элементы, необходимые для непосредственного расчета доходности.
Если Вы хотите рассчитать доходность на периоде, который не включает в себя первоначальный ввод средств, то за Sнач необходимо принять стоимость инвестиционного портфеля на ту дату, с которой Вы хотите начать расчет доходности.
Третий шаг – расчет доходности из полученных значений. Для этого поделим рассчитанный ранее результат инвестирования на средневзвешенную сумму вложенных средств и переведем полученный результат в годовые проценты.
Формула следующая: D = (ΔS/V) * 365/T * 100%
Получается, что в рассмотренной ситуации доходность составляет: (100/1 249,32) * 365/365 * 100% = 8% годовых.
Это аналогично тому, что у инвестора не было никаких вводов/выводов, и он просто в самом начале вложил сумму в размере 1 249,32 ₽, весь период ей оперировал, а в итоге получил прибыль в размере 100 ₽.
Также можно использовать формулу, учитывающую сложный процент:
D = (1 + (ΔS/V)) 365/T – 1
Используя данные формулы, Вы всегда сможете корректно оценить доходность инвестиционного портфеля и при помощи полученных значений оценить эффективность Ваших инвестиций.
Теперь рассмотрим некоторые нестандартные случаи, с которыми можно столкнуться на практике (у нас они случались не раз).
1-й вырожденный случай
Рассмотрим следующий пример:
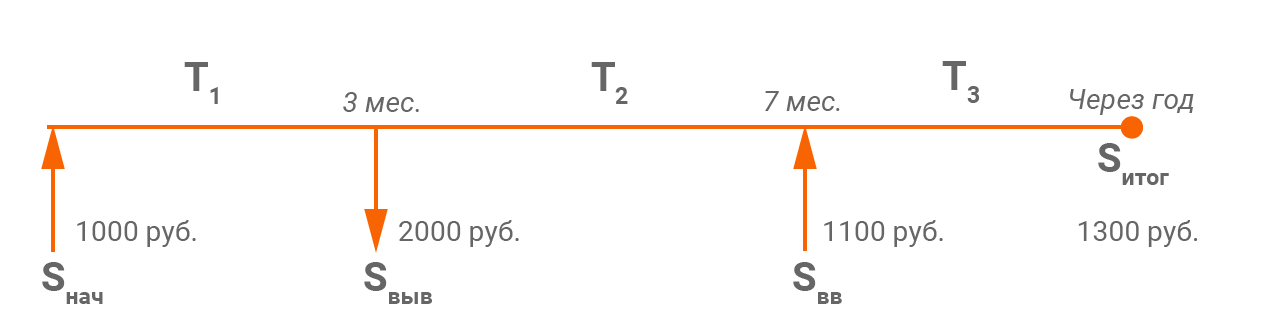
Ввели 1 000 ₽, спустя 3 месяца наши инвестиции утроились (вот такая удача!), что позволило нам вывести 2000 ₽, затем через 7 месяцев мы ввели сумму 1100 ₽, а по окончании года с момента начала инвестиций стоимость нашего портфеля составила 1300 ₽. Таким образом, прибыль за весь срок:
ΔS = (1 300 + 2 000) – (1 000 + 1 100) = 1 200
С оценкой прибыли проблем никаких нет – здесь все корректно, как и произошло на практике.
А вот с расчетом средневзвешенной рабочей суммы возникают сложности. На втором временном отрезке сумма получается отрицательная (– 1 000). Вес ее настолько велик, что и вся средневзвешенная сумма на периоде получается отрицательной.
V = (90 * 1 000 + 120 * (1 000 – 2 000) + 155 * (1 000 – 2 000 + 1 100))/365 = (90 * 1 000 + 120 * (-1 000) + 155 * 100)/365 = –39,73
Корректно оценить размер полученной доходности не получается. Поэтому мы доработали наш метод. В таких случаях, отрицательные суммы, получившиеся на определенных временных отрезках, делаем равными нулю (считаем, что работа ведется заработанной ранее прибылью, то есть нулевой рабочей суммой на этом подпериоде). Как следствие, если:

Таким образом, в данном примере:
V = (90 * 1 000 + 120 * (1 000 – 2 000) + 155 * (1 000 – 2 000 + 1 100))/365 = (90 * 1 000 + 120 * 0 + 155 * 100)/365 = 289,04
D = (ΔS/V) * 365/T * 100% = (1 200/289,04) * 365/365 * 100% = 415,17% годовых.
Или D = (1 + (ΔS/V)) 365/T – 1 = (1+(1 200/289,04)) 365/365 – 1 = 4,1517 или 415,17% годовых.
Данный результат, на наш взгляд, является значительно более правдоподобным.
2-й вырожденный случай
Предположим, Вы осуществляете регулярные инвестиции и в начале каждого квартала в течение 2 лет вносите определенную сумму, например, 1 000 ₽. Таким образом вы внесли 8 000 ₽ за весь период. Несложно посчитать, что средневзвешенная рабочая сумма на этом периоде составит 4 500 ₽.
Например, на рынке случился грандиозный обвал (так было в конце 2008 года), и стоимость Вашего портфеля на конец периода составила 3 000 ₽. Рассчитаем доходность таких инвестиций:
ΔS = 3 000 – 8 000 = – 5 000
Таким образом, отрицательная переоценка больше половины внесенных средств и, что особенно важно, превышает размер средневзвешенной рабочей суммы 5 000 > 4 500. Тогда расчет по формуле:
D = (1 + (ΔS/V)) 365/T – 1, становится не возможен!
D = (1 + (–5 000/4 500)) 365/730 – 1, так как отсутствует математическая возможность вычисления квадратного корня из отрицательного числа.
Действительно, ситуация выглядит несколько абсурдно, так как потери как бы превышают рабочую сумму. При этом, естественно, потери не больше суммы всех внесенных средств.
В таких случаях мы используем исключительно простую формулу доходности:
D = (ΔS/V) * 365/T * 100% = (–5 000/4 500) * 365/730 * 100% = –55,56% годовых.
Она, пусть и при определенных допущениях, но более наглядно оценивает доходность таких инвестиций.
Выводы
- Необходимо очень внимательно относиться к расчету доходности, так как этот показатель является определяющим для оценки эффективности инвестирования.
- Не существует идеального способа вычисления доходности портфеля, если происходили вводы/выводы. Необходимо согласиться с некоторыми допущениями.
- Рассмотренный алгоритм не является простым, но, на наш взгляд, это самый точный и универсальный метод подсчета доходности. Данный алгоритм позволяет учесть все нюансы, связанные с вводами/выводами средств, и получить корректный расчет доходности.
- Правильно оценивайте результат в некоторых вырожденных случаях, с которыми может столкнуться любой инвестор.
- Если Вы пользуетесь услугами доверительного управления, узнайте, каким образом происходит расчет прибыли и доходности по Вашему портфелю, и если он отличается от обозначенного выше алгоритма, то это повод проверить корректность применяемого алгоритма.
- Дата публикации: 09.06.2011
- Короткая ссылка: arsagera.ru/~/30488
- Версия для печати
Расчёт доходности инвестиционного портфеля
Как утверждает старинная поговорка, «денежки счёт любят». И это действительно так. В основе любых инвестиций должен лежать строгий расчёт прибылей и убытков. Основным параметром тут выступает годовая доходность портфеля. О тонкостях, связанных с её расчётом, и пойдёт рассказ.
Поделиться
Учёт и контроль
Расчёт доходности, как считают многие – элементарное действие, доступное каждому инвестору. В принципе, так оно и есть, но некоторое количество подводных камней всё-таки существует. Знание этих нюансов поможет вкладчику разместить денежные средства оптимальным образом и в ряде случаев избежать незапланированных потерь.
Расскажем подробнее о самых важных особенностях расчёта доходности инвестиционного портфеля, опираясь при этом в основном на табличные вычисления. Минимум математики и сложных формул.
Основные определения
Начнём с самых базовых понятий, которым, тем не менее, необходимо дать определения для последующего рассказа о более сложных вещах.
Доход
Прибыль, полученная в результате каких-либо инвестиций в течение определённого количества времени, называется доходом за период. Это абсолютная величина, выражаемая в рублях, которая равна просто разнице текущего и начального капиталов.
Пример. Предположим, что стартовый капитал полгода назад составлял 100 тыс. руб. В результате инвестиций того или иного рода он подрос до 120 тыс. руб. В результате доход за полгода получился равным 20 тыс. руб.
Доходность
Доходность – это уже относительная величина, выражаемая в процентах. Она используется для сравнения эффективности различных способов вложения денег и равна отношению дохода за период к стартовому капиталу. Именно доходность в конечном счёте определяет наиболее выгодные варианты инвестирования.
Пример. Вкладчик открыл два депозита с различными условиями. На первый было положено 100 тыс. руб., а на второй – 500 тыс. Через полгода доход по первому депозиту составил 10 тыс. руб., по второму же – 40 тыс. Несмотря на то, что в абсолютном выражении второй вклад принёс более высокий доход, его доходность (40/500*100%=8%) оказалась ниже, чем у первого (10/100*100%=10%). Было бы выгоднее поместить все средства на первый депозит.
Годовая доходность
Конечно, доходность можно рассчитать за любой период времени, но для приведения к единому знаменателю пользуются условным годом в 365 дней. Такая доходность называется годовой. Именно в ней выражаются условия различных банковских продуктов (депозиты) и фондовых инструментов (облигации, дивиденды по акциям). В примере, приведённом выше, годовые доходности депозитов составляли 20% и 16% соответственно.
Выбираем с умом
Опираясь на вышеприведённые определения, можно сравнивать между собой различные варианты инвестирования с самыми запутанными условиями, неизменно выбирая наилучший из них. Рассмотрим пример, который легко может случиться в реальности, и имеющий поэтому важное практическое значение. Вкладчику было предложено три варианта депозита сроком на один год:
- Ставка по депозиту равна 8,2% годовых. Накопленные проценты выплачиваются в конце срока.
- Годовая ставка равна 8%. Ежемесячная капитализация процентов. То есть в конце каждого месяца сумма начисленных процентов будет добавляться к основному вкладу.
- Ставка 9% годовых без капитализации процентов. За обслуживание счёта каждый месяц снимается комиссия из расчёта 1% годовых.
С первого взгляда довольно трудно понять, какой вариант предпочтительнее. Давайте составим таблицы, в которых будут отражены все движения денег по депозитам. Считаем, что стартовый капитал во всех случаях равен 100 тыс. руб., вклад открывается 1 января, количество дней в году – 365.
Расчёт для варианта №1
| Месяц | Сумма на счёте, руб. | Ставка, % год. | Проценты за месяц, руб. |
|---|---|---|---|
| январь | 100 000,00 | 8,20% | 696,44 |
| февраль | 100 000,00 | 8,20% | 629,04 |
| март | 100 000,00 | 8,20% | 696,44 |
| апрель | 100 000,00 | 8,20% | 673,97 |
| май | 100 000,00 | 8,20% | 696,44 |
| июнь | 100 000,00 | 8,20% | 673,97 |
| июль | 100 000,00 | 8,20% | 696,44 |
| август | 100 000,00 | 8,20% | 696,44 |
| сентябрь | 100 000,00 | 8,20% | 673,97 |
| октябрь | 100 000,00 | 8,20% | 696,44 |
| ноябрь | 100 000,00 | 8,20% | 673,97 |
| декабрь | 100 000,00 | 8,20% | 696,44 |
| Итого | 108 200,00 | 8,20% | 8200,00 |
Расчёт для варианта №2
| Месяц | Сумма на счёте, руб. | Ставка, % год. | Проценты за месяц, руб. |
|---|---|---|---|
| январь | 100 000,00 | 8,00% | 679,45 |
| февраль | 100 679,45 | 8,00% | 617,87 |
| март | 101 297,32 | 8,00% | 688,27 |
| апрель | 101 985,59 | 8,00% | 670,59 |
| май | 102 656,18 | 8,00% | 697,50 |
| июнь | 103 353,68 | 8,00% | 679,59 |
| июль | 104 033,26 | 8,00% | 706,86 |
| август | 104 740,12 | 8,00% | 711,66 |
| сентябрь | 105 451,78 | 8,00% | 693,38 |
| октябрь | 106 145,16 | 8,00% | 721,21 |
| ноябрь | 106 866,36 | 8,00% | 702,68 |
| декабрь | 107 569,05 | 8,00% | 730,88 |
| Итого | 108 299,93 | 8,30% | 8299,93 |
Расчёт для варианта №3
| Месяц | Сумма на счёте, руб. | Комиссия, руб. | Ставка, % год. | Проценты за месяц, руб. |
|---|---|---|---|---|
| январь | 100 000,00 | 84,93 | 9,00% | 764,38 |
| февраль | 99 915,07 | 76,65 | 9,00% | 689,82 |
| март | 99 838,42 | 84,79 | 9,00% | 763,15 |
| апрель | 99 753,63 | 81,99 | 9,00% | 737,90 |
| май | 99 671,64 | 84,65 | 9,00% | 761,87 |
| июнь | 99 586,99 | 81,85 | 9,00% | 736,67 |
| июль | 99 505,13 | 84,51 | 9,00% | 760,60 |
| август | 99 420,62 | 84,44 | 9,00% | 759,95 |
| сентябрь | 99 336,18 | 81,65 | 9,00% | 734,82 |
| октябрь | 99 254,54 | 84,30 | 9,00% | 758,69 |
| ноябрь | 99 170,24 | 81,51 | 9,00% | 733,59 |
| декабрь | 99 088,73 | 84,16 | 9,00% | 757,42 |
| Итого | 107 963,44 | 995,43 | 7,96% | 8958,87 |
Неожиданно оказалось, что наиболее выгодным является вариант с самой низкой процентной ставкой. Пример ценен ещё тем, что показывает выгоду непрерывной капитализации (используется также термин «реинвестирование») полученных доходов. Подробнее про этот эффект будет рассказано чуть ниже.
Динамика инвестиционного портфеля
Последним примером проиллюстрируем наиболее сложную проблему для начинающего инвестора: расчёт доходности переменного инвестиционного портфеля. Такая проблема обычно возникает при работе на фондовом рынке, но имеет место быть и в случае депозита с возможностью пополнения и/или частичного снятия. Предположим, что стартовый капитал опять равен 100 тыс. руб., годовая доходность – 10% годовых, ежемесячная капитализация процентов, и в середине года было принято решение вывести из портфеля 50 тыс. руб. Вот как будет выглядеть в этом случае расчётная таблица:
| Месяц | Сумма на счёте, руб. | Движение по счёту, руб. | Ставка, % год. | Проценты за месяц, руб. |
|---|---|---|---|---|
| 1 | 100 000,00 | 0,00 | 10,00% | 833,33 |
| 2 | 100 833,33 | 0,00 | 10,00% | 840,28 |
| 3 | 101 673,61 | 0,00 | 10,00% | 847,28 |
| 4 | 102 520,89 | 0,00 | 10,00% | 854,34 |
| 5 | 103 375,23 | 0,00 | 10,00% | 861,46 |
| 6 | 104 236,69 | 0,00 | 10,00% | 868,64 |
| 7 | 55 105,33 | -50 000,00 | 10,00% | 459,21 |
| 8 | 55 564,54 | 0,00 | 10,00% | 463,04 |
| 9 | 56 027,58 | 0,00 | 10,00% | 466,90 |
| 10 | 56 494,48 | 0,00 | 10,00% | 470,79 |
| 11 | 56 965,26 | 0,00 | 10,00% | 474,71 |
| 12 | 57 439,97 | 0,00 | 10,00% | 478,67 |
| Итого | 57 918,64 | -50 000,00 | 7,92% | 7918,64 |
В результате если попытаться посчитать доходность портфеля по стандартной формуле, поделив прибыль за год (7918,64 руб.) на стартовый капитал (100 тыс. руб.), то получим очевидно неверный ответ – 7,92% годовых.
Дело в том, что в этом случае необходимо сначала рассчитать средневзвешенную величину инвестированного за год капитала. Примем для простоты, что каждый месяц состоит из 30 дней, а год, соответственно, из 360 дней. Тогда первые 180 дней в году стартовый капитал равнялся 100 тыс. руб., а вторые полгода – 50 тыс. руб. Средневзвешенная величина будет определяться так: (100000*180+50000*180)/360=75 тыс. руб. Теперь можно определить и доходность: 7918,64/75000*100%=10,56% годовых.
Забегая вперёд, скажем, что в дальнейшем рассказе такая сложная математика встречаться уже не будет.
Магия сложных процентов
Настало время осветить подробнее капитализацию (реинвестирование) полученных процентов. Такие проценты называются сложными, и для их вычисления обычно используются довольно громоздкие формулы. Но, следуя принципу «минимум математики», покажем выгоду, которую получает вкладчик от сложных процентов, на примере всё тех же расчётных таблиц.
Предположим, инвестор решил вложить деньги на длительный срок в акции стабильных компаний (например, используя стратегию «купил и держи»), рассчитывая на ежегодную доходность портфеля 13%. На фондовом рынке такая доходность совершенно не является чем-то из ряда вон выходящим, особенно с учётом дивидендов. Вложил и забыл на 10 лет.
| Год | Сумма на счёте, руб. | Ставка, % год. | Проценты за год, руб. |
|---|---|---|---|
| 1 | 100 000,00 | 13,00% | 13 000,00 |
| 2 | 113 000,00 | 13,00% | 14 690,00 |
| 3 | 127 690,00 | 13,00% | 16 599,70 |
| 4 | 144 289,70 | 13,00% | 18 757,66 |
| 5 | 163 047,36 | 13,00% | 21 196,16 |
| 6 | 184 243,52 | 13,00% | 23 951,66 |
| 7 | 208 195,18 | 13,00% | 27 065,37 |
| 8 | 235 260,55 | 13,00% | 30 583,87 |
| 9 | 265 844,42 | 13,00% | 34 559,77 |
| 10 | 300 404,19 | 13,00% | 39 052,55 |
| Итого | 339 456,74 | 239 456,74 |
Как нетрудно видеть, за десять лет инвестиционный портфель вырос в 3,4 раза или на 240%. Без капитализации процентов рост составил бы всего 130% – почти в два раза меньше.
Второй пример покажет, что чуть ли не самые частые заблуждения при инвестировании связаны с неверной оценкой важности маленьких величин. Казалось бы, процентом больше, процентом меньше – какая, в сущности, разница. Однако профессиональные инвесторы знают, что разница не просто есть, она – огромная. Возьмём всё тот же стартовый капитал размером в 100 тыс. руб. и рассмотрим два возможных варианта его вложения с ежегодной капитализацией процентов: под 8% и под 10% годовых. За один год различие действительно окажется небольшим: 2000 руб. Но если заглянуть немного дальше:
| Год | Сумма на счёте при ставке 8%, руб. | Сумма на счёте при ставке 10%, руб. | Дополнительная прибыль, руб. |
|---|---|---|---|
| 0 | 100 000,00 | 100 000,00 | 0,00 |
| 1 | 108 000,00 | 110 000,00 | 2000,00 |
| 2 | 116 640,00 | 121 000,00 | 4360,00 |
| 3 | 125 971,20 | 133 100,00 | 7128,80 |
| 4 | 136 048,90 | 146 410,00 | 10 361,10 |
| 5 | 146 932,81 | 161 051,00 | 14 118,19 |
| 6 | 158 687,43 | 177 156,10 | 18 468,67 |
| 7 | 171 382,43 | 194 871,71 | 23 489,28 |
| 8 | 185 093,02 | 214 358,88 | 29 265,86 |
| 9 | 199 900,46 | 235 794,77 | 35 894,31 |
| 10 | 215 892,50 | 259 374,25 | 43 481,75 |
| 11 | 233 163,90 | 285 311,67 | 52 147,77 |
| 12 | 251 817,01 | 313 842,84 | 62 025,83 |
| 13 | 271 962,37 | 345 227,12 | 73 264,75 |
| 14 | 293 719,36 | 379 749,83 | 86 030,47 |
| 15 | 317 216,91 | 417 724,82 | 100 507,91 |
| 16 | 342 594,26 | 459 497,30 | 116 903,03 |
| 17 | 370 001,81 | 505 447,03 | 135 445,22 |
| 18 | 399 601,95 | 555 991,73 | 156 389,78 |
| 19 | 431 570,11 | 611 590,90 | 180 020,80 |
| 20 | 466 095,71 | 672 749,99 | 206 654,28 |
Через 10 лет разница составит почти половину от стартового капитала, а через 20 лет – она превысит стартовый капитал в два раза. Поэтому при долгосрочном инвестировании любое, даже самое маленькое увеличение потенциальной доходности становится критически важным.
Рассчитываем проценты по вкладу: формула и примеры
Чтобы выяснить, какой доход принесет вклад, недостаточно знать годовую ставку. На прибыльность также методика начисления банком процентов. В финансовой системе существуют понятия простого и сложного процента, позволяющего получить при почти равных условиях разный доход по вкладам.
Команда Райффайзен Банка
Рассчитать проценты по вкладу можно самостоятельно без помощи специалиста. В статье разбираем особенности каждой схемы и объясняем, как работать с формулами.
Простые проценты
Это вознаграждение, которое начисляется на начальную сумму вклада за определенный период. Простые проценты не прибавляются к телу депозита и выплачиваются либо по истечении срока договора, либо раз в месяц или год по выбору вкладчика. Если договор продлевается на новый срок, то прибыль за предыдущий период также не суммируется с вкладом.
Такая методика начисления применяется, как правило, для вкладов с возможностью пополнения и снятия средств. Процентная ставка в этом случае ниже, чем при начислении сложных процентов. Это объясняется тем, что ваш вклад — финансовый инструмент получения прибыли банком. И чем меньше уверенности, что вы не заберете деньги раньше срока, тем ниже вероятность долгосрочного инвестирования капиталов банком, а значит — и ниже доход.
Сложные проценты или капитализация
В этом случае доход за оговоренный срок прибавляется к сумме вклада. В последующий период вознаграждение начисляется уже на увеличенный размер депозита. Сумма вклада постепенно растет за счет накапливаемых процентов, итоговый доход становится выше.
Срок капитализации — периодичность, с которой процент суммируется с текущим телом вклада. Банки добавляют проценты раз в месяц, квартал или день. Вам могут предложить депозит с плавающими ставками, когда процент увеличивается с течением времени. Как правило, процент повышается при увеличении срока хранения денег на депозите при условии, что снятий не было.
Доходность вкладов с капитализацией выше за счет увеличения тела кредита, однако наибольший доход дает тот депозит, по которому ограничено движение средств: запрещены снятия и пополнения, или дополнительные взносы разрешены, но с ограничением. Например, сумма всех пополнений не может превышать сумму открытия более, чем в 10 раз.
Расчет простых процентов
Выяснив годовую ставку, периоды и виды начисления процентов, можно посчитать доход по вкладу.
Простые проценты начисляются по следующей формуле:
S — выплаченные проценты,
P — первоначальная сумма вложений,
I — годовая ставка,
T — количество дней вклада,
K — количество дней в году — 365 или 366.
Если вкладчик открыл депозит на 350 000 руб. сроком на 9 месяцев под 4,7%, процентный доход по вкладу составит:
Как правильно рассчитать доходность инвестиций в процентах годовых
У каждого начинающего инвестора рано или поздно возникает вопрос — а какова доходность моих акций (или других инвестиций) в % годовых? Как понять: обгоняет или проигрывает мой портфель банковскому вкладу или индексу?
30K открытий
У меня ушло несколько вечеров, чтобы составить таблицу, отражающую доходность моих инвестиций. Теперь я могу в режиме онлайн наблюдать за тем, какова на текущий момент доходность моего портфеля в процентах годовых и на сколько я опережаю индекс или проигрываю ему.
Неверный расчет доходности
Новичок в инвестициях задаст вполне предсказуемый вопрос: «А что тут считать то? Нужно разделить общую стоимость портфеля на общие вложения. Это и будет доходностью». К сожалению, данная формула показывает лишь абсолютную доходность, которая никак не поможет вам в анализе своих инвестиций. Она работает только в том случае, если вы единовременно купили акции, а ровно через год посчитали доходность.
Но представьте следующие ситуации:
Ситуация №1. Вы начали инвестировать в фондовый рынок 1 января 2019 года, вложив 1000 рублей. Ежемесячно вы докупали ценные бумаги на 1000 рублей, но в последний месяц года (декабрь 2019) вы купили акций на 50 000 рублей.
Ситуация №2. Вы начали инвестировать в фондовый рынок 1 января 2019 года, вложив 50000 рублей. Ежемесячно вы докупали ценные бумаги на 1000 рублей до конца года.
Ситуация №3. Вы начали инвестировать в фондовый рынок 1 января 2019 года, вложив 1000 рублей. Ежемесячно в течение года вы докупали ценные бумаги на 1000 рублей, но в середине года, а именно в июле 2020 года, вы вложили 50 000 рублей.
ИТОГО: Во всех 3-х случаях вы вложили в фондовый рынок 61 000 рублей. Через год ваши вложения выросли до 75 000 рублей. Посчитаем доходность по формуле: Общая стоимость портфеля / общая сумма вложений. Я свел все данные расчета в табличную форму для наглядности.
Как видим, во всех трёх случаях доходность портфеля за год составила 22,95% годовых, что, конечно же, неверно. Кстати, приложение от брокера тоже считает неправильно. Ниже я приведу верный расчет и вы все поймете.
Верный расчет доходности
Мне, как долгосрочному инвестору, стало очень любопытно — как же всё-таки правильно рассчитать доходность при условии покупки акций с некой периодичностью на различные суммы в течение всего года. Оказывается в Excel’е есть функция ЧИСТВНДОХ, которая считает доходность правильно. Она учитывает и даты покупок и суммы.
Дата внесения суммы в 50 000 рублей в данных сценариях влияет на общую доходность, что логично. Если вы год назад внесли 50 000 рублей, а сегодня у вас 75 000, то вам понадобился целый год, чтобы получить прибыль в 15 000 рублей. А вот если вы получили 15 000 рублей всего за месяц, то доходность инвестиций гораздо выше, что и подтверждает таблица выше.
Рассчитываем доходность портфеля на практике
Для расчета доходности своего портфеля я использую связку из двух приложений: Yahoo Finance и Google Таблицы. Из первого можно легко экспортировать данные по всем сделкам, а во втором можно отслеживать доходность портфеля онлайн, подгружая котировки акций через функцию GOOGLEFINANCE. Лучшего решения для себя я пока что не нашел. Будем надеяться, что в будущем брокеры встроят в свои приложения правильный расчет доходности акций и не нужно будем изобретать велосипед. Итак, приступим к расчету.
Экспорт данных из Yahoo Finance в Excel
Если вы можете экспортировать данные по сделкам из своего терминала или вы ведете свой учет, то отлично. Пропустите этот шаг. Если вы не ведете никакого учета и нет возможности вытащить данные в нормальном виде из брокерского приложения или терминала, то предлагаю вам для начала забить все данные по своим сделкам в Yahoo Finance, а именно: дату и цену покупки акций, а так же их количество. Когда перенесете свой портфель в Yahoo Finance, переходите к инструкции ниже.
Шаг №1. В Yahoo Finance выбираем свой портфель, в правом верхнем углу нажимаем «Export».