Закрытие 23 счета при отсутствии выпуска
В августе была полностью оказана услуга. Создан акт производственных работ. В сентябре пришлось досписать материалы и работы на эту услугу (номенклатурную группу). Таким образом на 23 счете есть затраты по этой услуге. Документ «Расчет себестоимости (бух.уч.)» не закрывает 23 счет, так как не было реализации по этой услуге). Как списать эти затраты на 901 счет?
В данном случае (если нет выпуска) затраты по этой номенклатурной группе так и должны остаться в незавершенном производстве на конец месяца. Спишутся они на себестоимость реализации услуг в последующих месяцах, когда будет оказание услуг по данной номенклатурной группе.
Если выпуска услуг нет и не планируется, то 23 счет не может быть закрыт по причине отсутствия предмета расчета фактической себестоимости.
Производственные затраты должны быть обязательно распределены на продукцию.
Это можно сделать отдельными документами «Распределение материалов на выпуск» и «Распределение прочих затрат», или заполнить соответствующие закладки («Распределение материалов», «Распределение прочих затрат») в документе » Акт об оказании производственных услуг «.
Можно также воспользоваться автоматическим распределением производственных затрат по базе. Для этого необходимо для производственных статей затрат указать способ распределения в регистре сведений «Способы распределения статей затрат организаций».
Если же отражение затрат связано с исправлением прошлого периода, то в этом случае нужно пользоваться ручными корректировками проводок и регистров.
Счет 23 в бухгалтерском учете
Бухгалтерский счет 23 применяют производственные предприятия для обособленного учета затрат вспомогательных подразделений. Применять его целесообразно в крупных организациях, где расходы существенны.
Зачем нужен счет 23
Производители аккумулируют затраты на изготовление продукции на бухсчете 20. Так зачем нужен 23 счет в таких организациях? Он необходим, если вспомогательные подразделения производят большой объем продукции и услуг, затраты по которым есть необходимость обособить. Нужда в этом возникает, например, при расчете объемов премирования таких подразделений. Какие же подразделения являются подсобными для основного производства и что конкретно относится к счету 23, какие цеха относятся к вспомогательным:
- транспортное хозяйство;
- обслуживающие энергией: газом, теплом, электроэнергией;
- ремонтные производства и др.
Краткая характеристика счета 23
Бухсчет 23 «Вспомогательные производства» является активным. Затраты подсобных хозяйств отражаются по дебету, стоимость произведенных продукции и услуг — по кредиту. Остаток (сальдо) на конец месяца отражает стоимость незавершенного производства.

Инструкция к плану счетов не предлагает открывать субсчета 23 счета, но при необходимости компания вправе принять решение об открытии субсчетов. Аналитический учет компания вправе организовать самостоятельно, в зависимости от специфики деятельности. Детализировать затраты подсобных подразделений можно в разрезе:
- подразделений;
- видов продукции, работ, услуг;
- статей затрат.
Проводки отражения расходов по 23 счету
По дебету счета 23 отражают любые затраты, связанные с изготовлением продукции или выполнением работ вспомогательных подразделений:
- стоимость материалов (дебет 23 кредит 10);
- зарплату работников (Дт 23 Кт 70);
- амортизацию оборудования (Дт 23 Кт 02) и др.
При наличии косвенных расходов на управление и обслуживание подсобных цехов в дебет сч. 23 списываются общехозяйственные (Дт 23 Кт 26) и общепроизводственные (Дт 23 Кт 25) расходы.
| Операция | Дебет | Кредит |
|---|---|---|
| Списаны материалы и комплектующие, использованные во вспомогательных производствах | 23 | 10 |
| Начислена заработная плата работникам дополнительных цехов | 23 | 70 |
| Рассчитаны страховые взносы с заработной платы | 23 | 69 |
| Начислена амортизация оборудования | 23 | 02 |
| Учтены услуги сторонних организаций, оказанные подсобным цехам | 23 | 60, 76 |
| Отнесена доля общепроизводственных расходов | 23 | 25 |
| Распределены общехозяйственные расходы | 23 | 26 |
Указанная в корреспонденции проводка Д 23 К 10 означает, что производственные материалы израсходованы на продукцию и работы, выполняемые именно подсобными цехами, а не основным производством.
Закрытие бухсчета 23
Особенности того, как закрывается 23 счет в конце месяца, отражают специфику его применения. Это бухсчет учета производственных расходов. Он не обязательно закрывается полностью ежемесячно. Его сальдо на конец периода отражает стоимость незавершенного производства.
Традиционная проводка отражения выпуска работ или услуг для реализации клиентам отражается корреспонденцией дебет 90 кредит 20, 23, соответственно, основным или вспомогательным производством. Выпуск готовой продукции дополнительных хозяйств отражается проводкой Дт 43 Кт 23.
Второстепенные цеха вправе выполнять часть работ основного производства (например, транспортировку полуфабрикатов или ремонт оборудования). В этом случае проводка Дт 20 Кт 23 означает окончание работ (выпуск полуфабриката) обслуживающим цехом и отнесение этих затрат на стоимость изготавливаемой предприятием продукции.
Но дополнительные подразделения вправе выполнять любые необходимые работы для организации. Тогда собранные затраты списываются по назначению. Например, проводка Дт 08 Кт 23 означает, что при создании (сборке) основного средства часть работ передана вспомогательным подразделениям: доставка основного средства транспортному цеху или заливка фундамента под станок ремонтно-монтажному цеху.
-
Котова Алла Николаевна
2022-09-13 09:24:25
В чем разница счета 23 и счета 25? На счете 23 отражаются затраты, непосредственно связанные с производственным процессом. На счете 25 и те затраты, которые нельзя напрямую отнести на изготавливаемую продукцию или выполняемые работы (например, ремонт здания, где размещается производство). Организация сама решает, как отражать затраты обслуживающих хозяйств. Это возможно и без применения счета 23, если их доля незначительна.
Как закрыть счет 23 в БУ и НУ в 1С
Добрый день! Золотодобывающая организация . Уточните , как правильно закрывать 23 счет в БУ и НУ учете . Какой механизм по умолчанию есть в БП? И правильно ли если в БУ они закрываются на 90,02 , а в НУ на 90,08 .
Обсуждение (17)
Босых Татьяна Сотрудник БухЭксперт8 :
na4atova Подписчик БухЭксперт8 :
про 23 счет конкретно не сказано.
na4atova Подписчик БухЭксперт8 :
уточните, нам нужно чтобы 23 в БУ закрывался 20 , а затем на 43. а у нас закрывается в БУ на 90,02. Как исправить?
Мария Демашева Сотрудник БухЭксперт8 :
Необходимо оформить Производство – Отчеты производства за смену. Счет 23 списывается на 20 при выпуске и таким образом передаете услуги-работы в производство. В шапке документа счете 23, а в табличной части 20.01.
Проводки Д 20.01 К 23, 90.02.1 20.01 будет в Операции – Закрытие месяца.
na4atova Подписчик БухЭксперт8 :
Уточните, не могу понять если формируем отчет производства за смену вид продукции ,что указать в табличной части продукция?
na4atova Подписчик БухЭксперт8 :
нам нужно в БУ на 20, а потом на 43 счет. Как по ФСБУ 5
Мария Демашева Сотрудник БухЭксперт8 :
Указать то, что делает подразделение, затраты которого отразили на счете 23. Например, ремонт ХХХ, покраска ХХХ и т.д. Надо показать, какие услуги-работы выполнены для основного производства.
Проводка Д 20.01 К 23 будет в Операции – Закрытие месяца. И в вашем случае будет выпуск продукции еще Д 43 К 20.01.
Проверьте, пожалуйста, что здесь все ок на 2021 — это в части НУ
Как в 1С найти список прямых расходов в НУ по годам?
Настройки, которые на БУ влияют по этому материалы сверить
Закрытие затратных счетов с 2021 года с учетом ФСБУ 5/2019 (ПРОФ)
Закрытие затратных счетов с 2021 года с учетом ФСБУ 5/2019 (КОРП)
.
na4atova Подписчик БухЭксперт8 :
добрый день! получается стандартной настройки не по закрытию 23 счета ?
Мария Демашева Сотрудник БухЭксперт8 :
Здравствуйте! Стандартная настройка есть и она описана выше. Нужен документ Отчет производства за смену для счета 23.
na4atova Подписчик БухЭксперт8 :
Как можно реализовать в нашем случае если в НУ затраты учтенные на счет 23 являются косвенными и списываются в 90,08, а в БУ должны попасть в себестоимость согласно ПБУ 5/2019? С помощью отчета производства за смену задействуется и налоговый учет, а нам нужен только бухгалтерский? Получается , что нет стандартной настройки по закрытию 23 счета
na4atova Подписчик БухЭксперт8 :
Проводка Д 20.01 К 23 будет в Операции – Закрытие месяца Как добиться чтобы выходила такая проводка? у нас при закрытии месяца выходит проводка по БУ Д 90.02 К 23.
na4atova Подписчик БухЭксперт8 :
причем нам нужно в НУ учете отставить так как есть Д90,08 К 23, а в БУ закрыть на 20 счет далее распределить на 43 так как у нас несколько участков по добыче мы для удобства их разделили на подразделения.
Мария Демашева Сотрудник БухЭксперт8 :
В один файл word соберите, пожалуйста, скрины
— Учетная политика по БУ на 2021 из 1С — все настройки (Главное — Учетная политика), если есть способы распределения, то и их скрин т.е. перейти по ссылке и приложить данные
— Учетная политика по НУ на 2021 из 1С — (Главное — Налоги и отчеты — Налог на прибыль), нужен Перечень прямых расходов
— скрин Отчета производства за смену со счетом 23, все вкладки документа и проводки по ДтКт
— скрин статьи затрат, которую использовали в документе Отчет производства за смену со счетом 23, чтобы было видно, что выбрано в НУ (Справочники — Статьи затрат)
— скрин Отчета производства за смену со счетом 43
— ОСВ по счету 20.01, БУ, НУ за этот же период, за который всю информацию прилагаете. На вкладке Группировка все флажки
— Анализ счета счету 20.01, БУ, НУ за этот же период, за который всю информацию прилагаете. На вкладке Группировка все флажки, и флаг группировка по субсчетам на всех вкладках
— скрин О программе, чтобы была видна конфигурация и релиз 1С
Например, за апрель. Документы в апреле перепровести, месяц перезакрыть (отменить закрытие — выполнить закрытие).
na4atova Подписчик БухЭксперт8 :
Уточните, отчет производства за смену по 43 счету как делать не могу понять , что будет выпуском продукцией?
Мария Демашева Сотрудник БухЭксперт8 :
Указать то, что делает подразделение, затраты которого отразили на счете 23. Например, ремонт ХХХ, покраска ХХХ и т.д. Надо показать, какие услуги-работы выполнены для основного производства.
Выпуск продукции — это не только то, что на склад положили. Но и работы, услуги. Что вы отражаете на счете 23 поясните, пожалуйста. И подберем формулировку для Отчета производства за смену.
na4atova Подписчик БухЭксперт8 :
так как у нас несколько участков добычи на 20 счете отразили по подразделениям эти участки, на 23 счете отражаем расходы вспомогательных подразделений . механический цех, где ремонтируется вся спецтехника техника организации, Автопарк где находятся автомобили для общего пользования и ремонтируются легковые автомобили, Бульдозерный парк там находятся бульдозеры , погрузчики , которые также в общем обслуживают все подразделения 20 счета. Затраты амортизация, материальные оплата труда и прочие. В лекции Ольга Шерст говорила 23 счет , распределяется по аналогии 25 счета. Но не могу найти в как настроить
Как закрываются 20, 23, 25, 26 счета в 1С: Бухгалтерия 8.3
Разовые консультации или регулярное обслуживание по сниженным ценам. Оперативное решение любых вопросов по работе с 1С.
от 700 руб.
В рамках данной консультации по ведению 1С на тему, как произвести закрытие 20 счета, а также других затратных счетов – 23, 25, 26 в 1С:Бухгалтерия 8.3, мы приведем подробную инструкцию, но сразу отметим, что во время проверки этой операции по окончании месяца, остатков на счетах 25 и 26* на конец месяца иметься не должно; на 20 и 23, напротив, может быть остаток на сумму незавершенного производства, работ или услуг.
*В налоговом учете до 31 декабря закрытие 26 счета может производиться с сальдо по нормируемым расходам (например, расходам на рекламу).
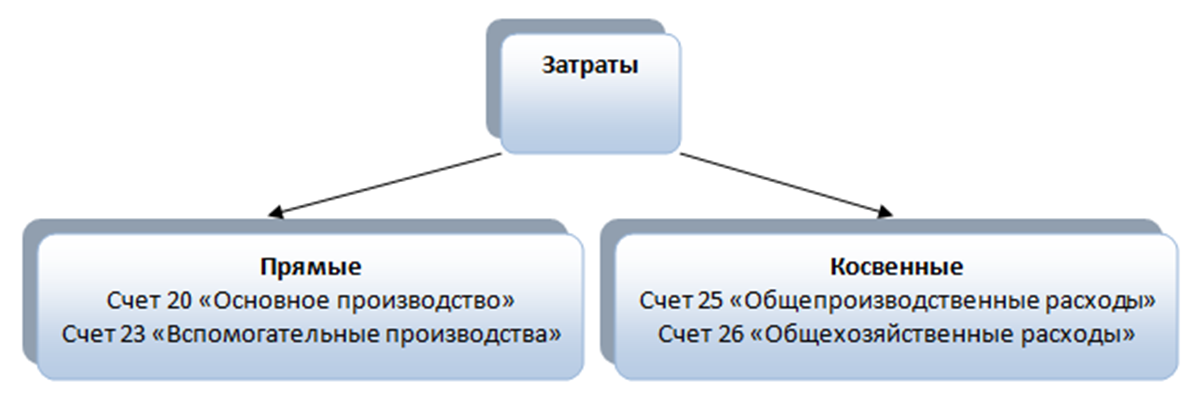
С точки зрения себестоимости производимых товаров все траты классифицируются как прямые или косвенные*. Первые из них возможно без сомнения занести на производственный процесс конкретных сортов товара, то есть это могут быть – расходники, зарплата основного производственного персонала и др., Счета таких трат можно посмотреть в разрезе «Номенклатурная группа», а косвенных – нет, потому что их нельзя отнести на начальную стоимость определенного типа товара. Их относят обычно, к примеру, на административные траты, оплату работы административно-управленческого звена и др.
*Это разграничение характерно преимущественно для бухучета промышленных фирм.
Закрытие затратных счетов на окончание месяца
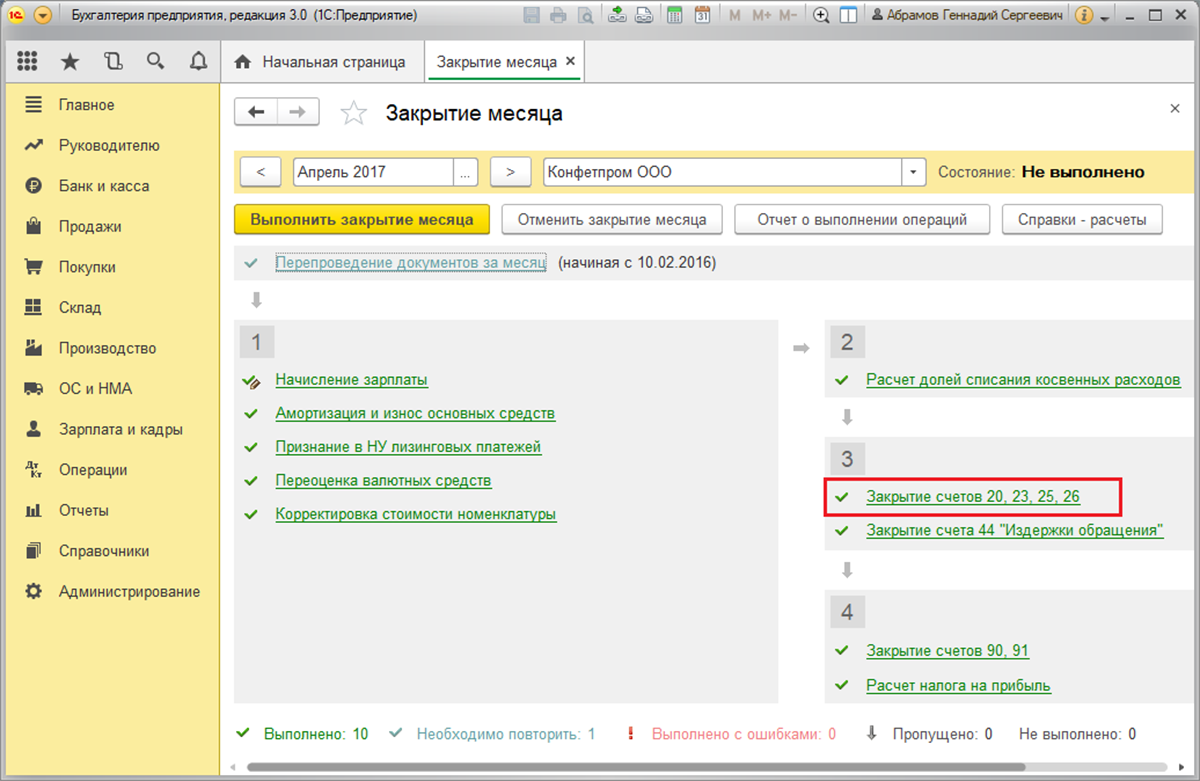
Закрытие 25 счета, а также 20, 23 и 26, реализуется посредством соответствующей регламентированной операции, которая находится в разделе «Операции/Закрытие периода/Закрытие месяца» или «Операции/Закрытие периода/Регламентные операции».
Отображение обоих видов трат в бухучете
Таблица «Настройки отражения и списания затрат в БУ» (ниже) содержит настройки обоих видов трат в бухучете, которые расположены в разделе «Главное/Учетная политика».


Коммерческие структуры, бизнес которых строиться на услугах производителям, ставят галочку напротив «Выполнение работ/оказание услуг…», чтобы настроить «Затраты списываются» по какому-то из вариантов:
- «Без учета выручки»: с Кт 20 в Дт 90.02, т.е. даже при отсутствии оборотов по счету 90.01.
- «С учетом всей выручки»: с Кт 20 в Дт счета 90.02 в разрезе группировок номенклатуры, по которым она была.
- «С учетом выручки только по производственным услугам»: можно списать после оформления выпуска через акт о сделанных услугах.
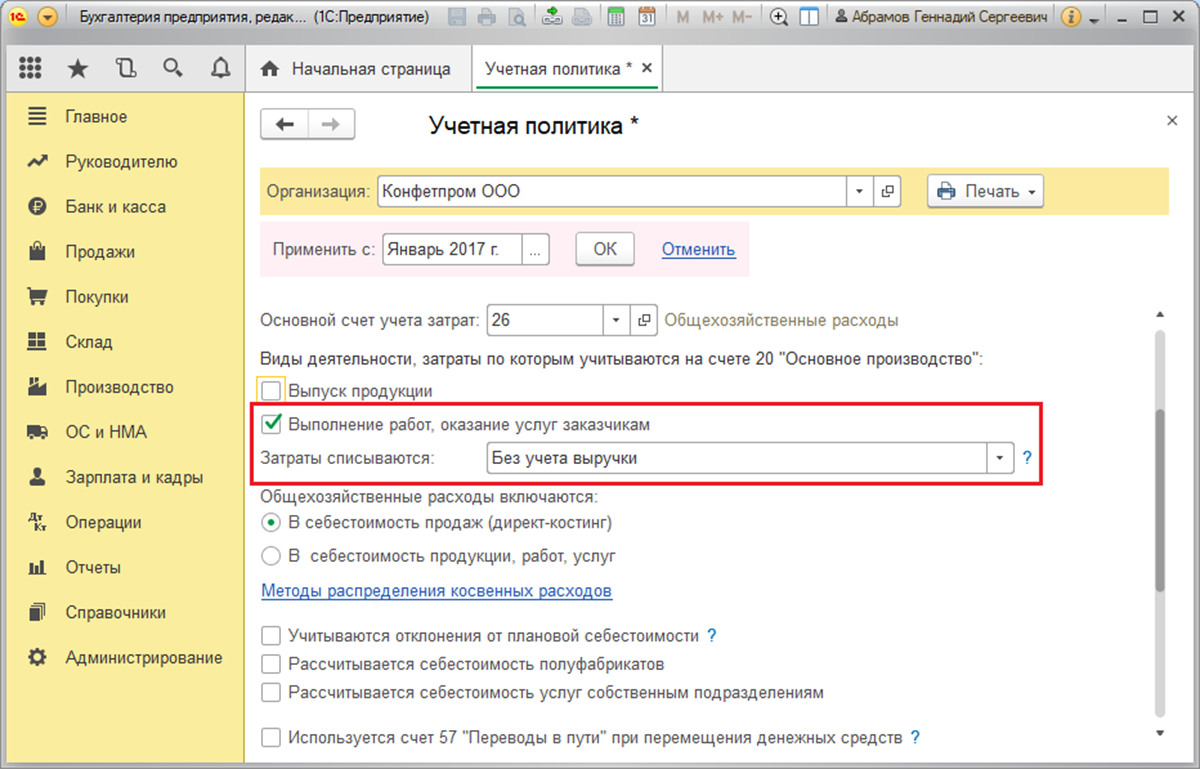
Сами производители должны пометить на исполнение «Выпуск продукции».
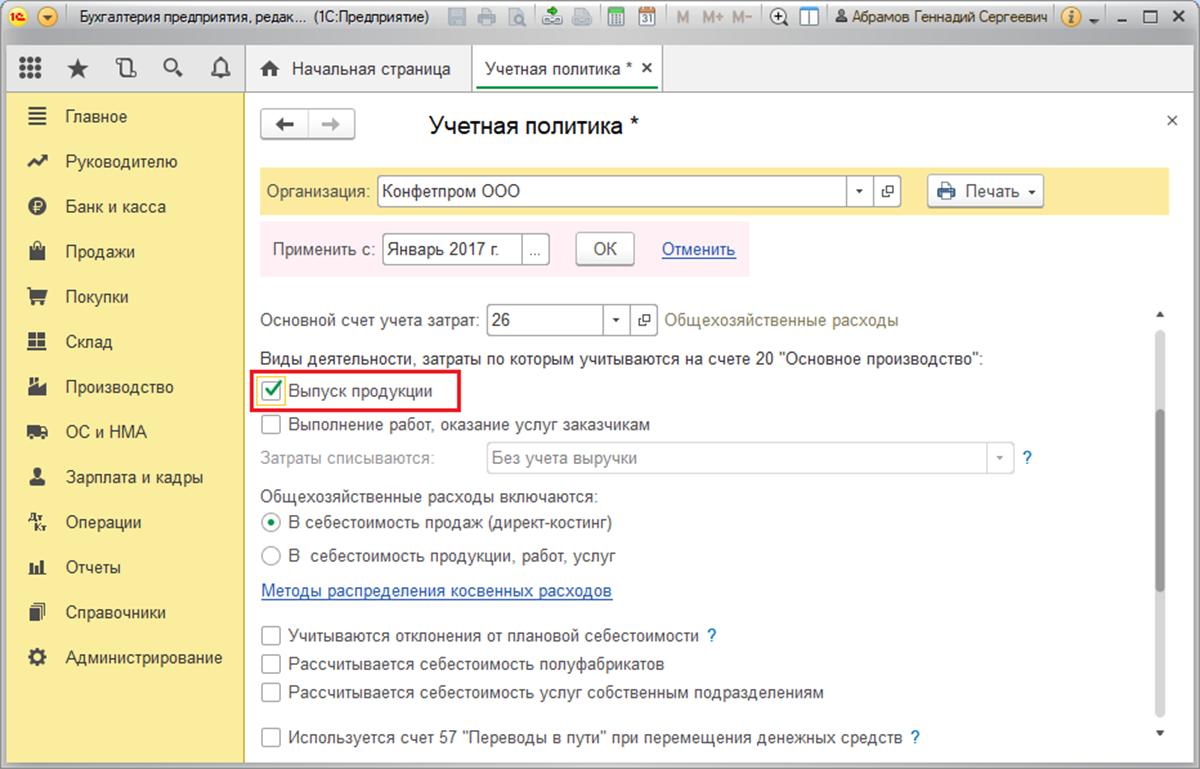
После этих действий станет доступной комплект переключателей «Общехозяйственные расходы включаются»:
-
«В себестоимость продаж (директ-костинг)». КР с Кт 26 будут списаны в Дт 90.08/Управленческие траты.
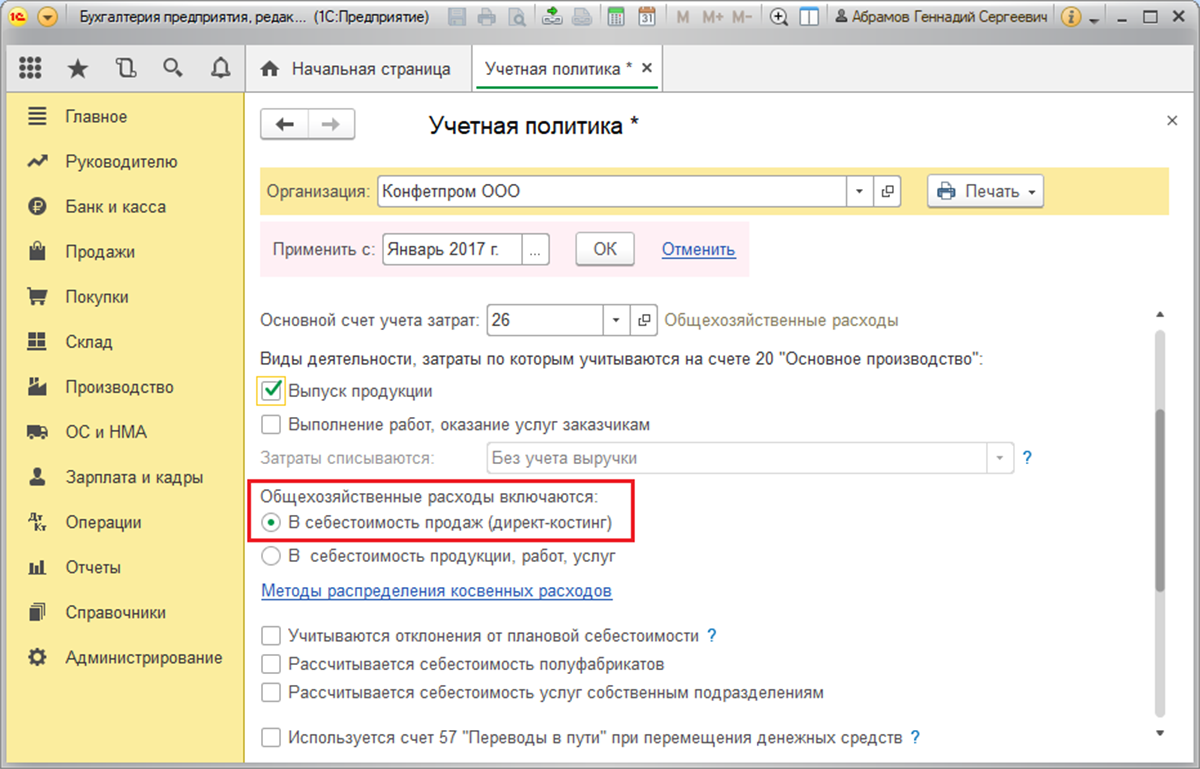
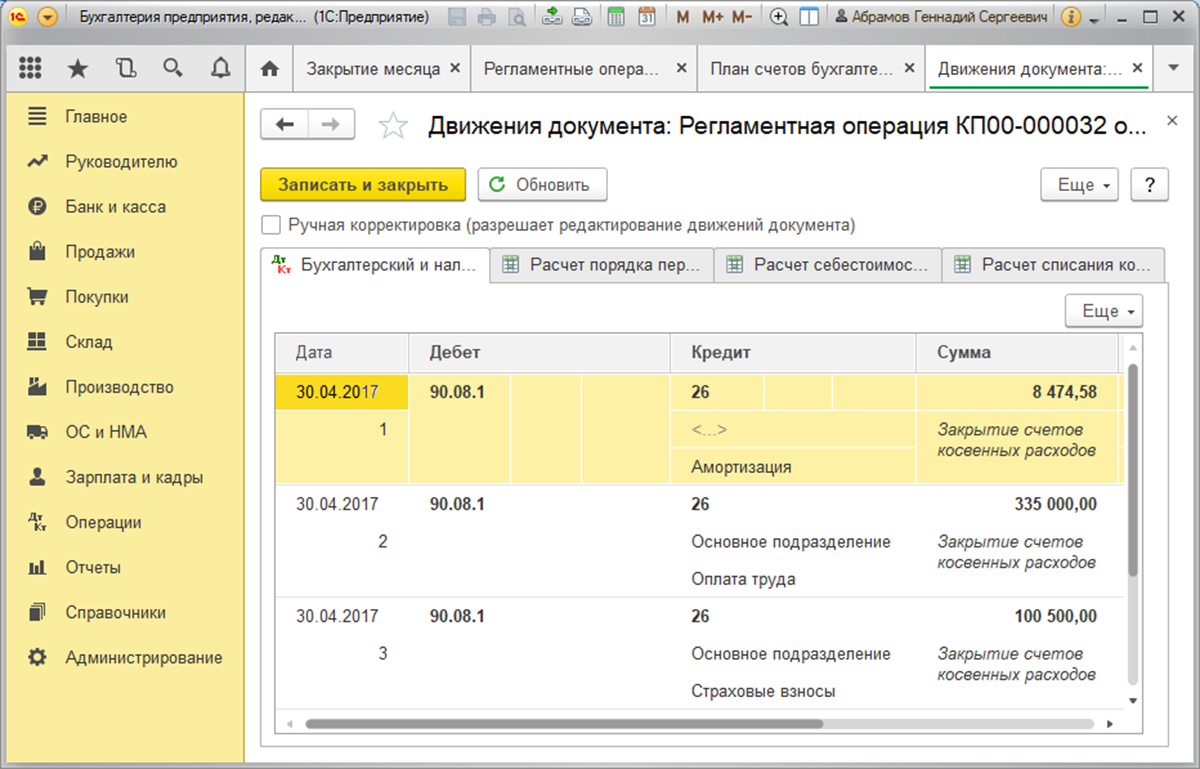
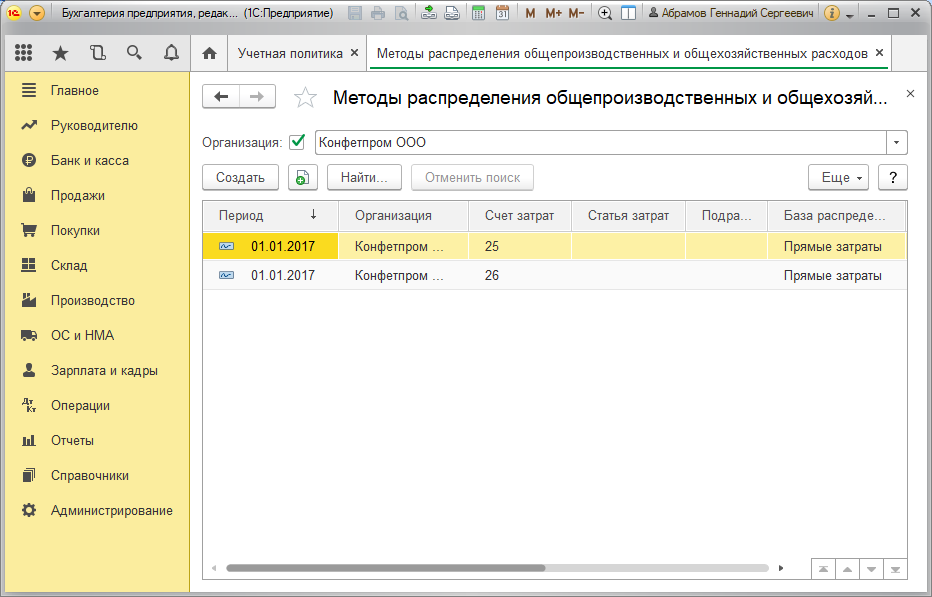
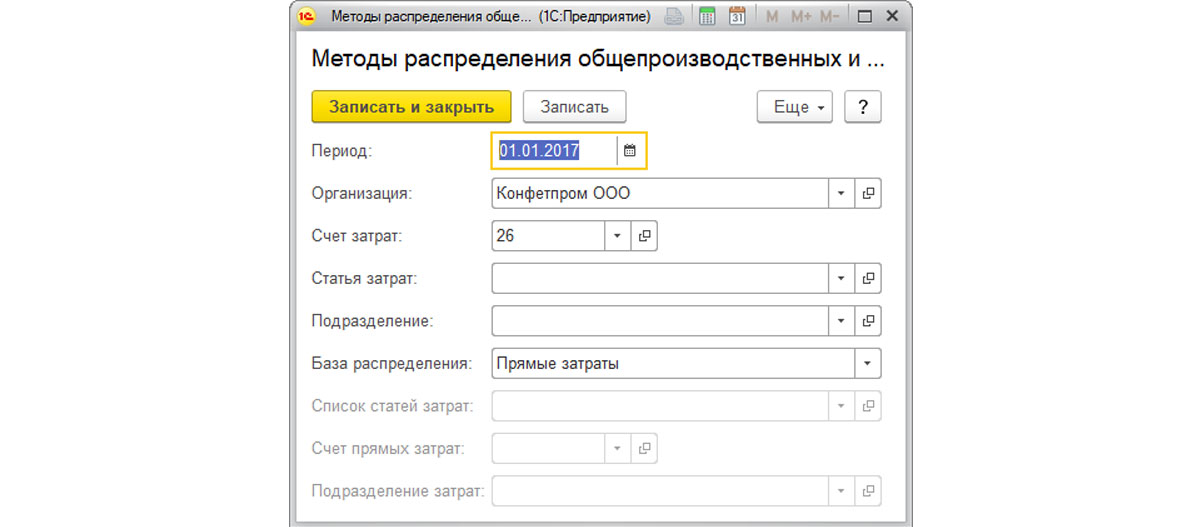
Таким образом, косвенные траты с Кт 26 будут списаны в Дт счета прямых – 20 или 23 (во втором случае в конце месяца траты придаточного характера автоматически спишутся в Дт 20, а затем с Кт 20 – на 40 или 43).
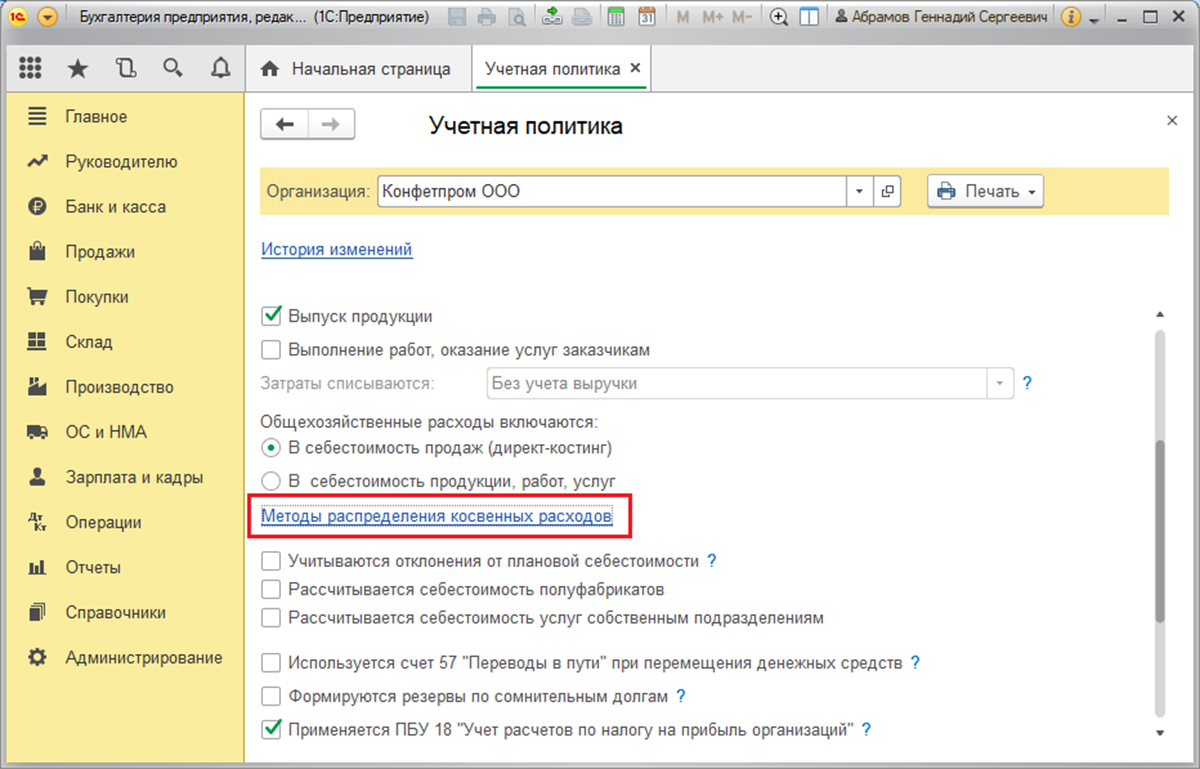
Если для отображения косвенных трат в производственной фирмы применяется счет 25, то надо установить правило их разнесения на счетах прямых по ссылке на методы разнесения, о которой говорилось выше. Согласно методологии бухучета, с 25 они разносятся в Дт 20 или 23. Аналогично, в случае распределения на 23, в конце месяца затраты автоматически спишутся в Дт 20, а после закроются на 40 или 43.
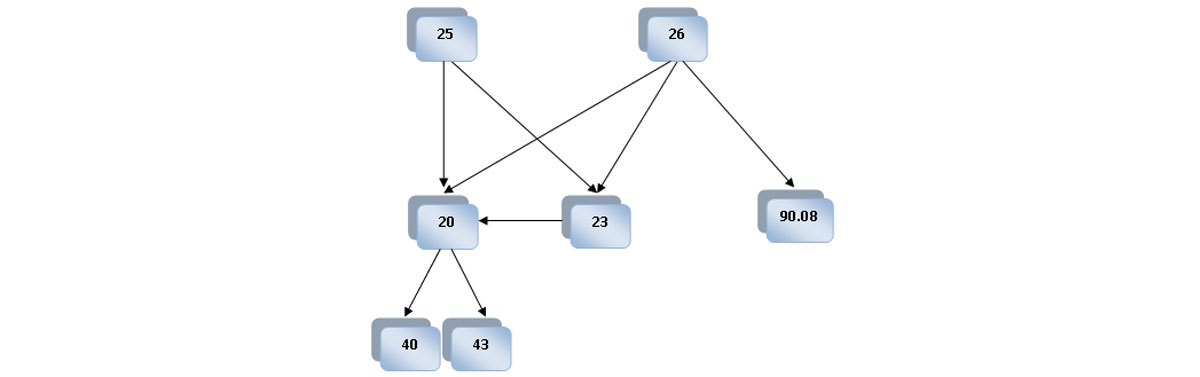
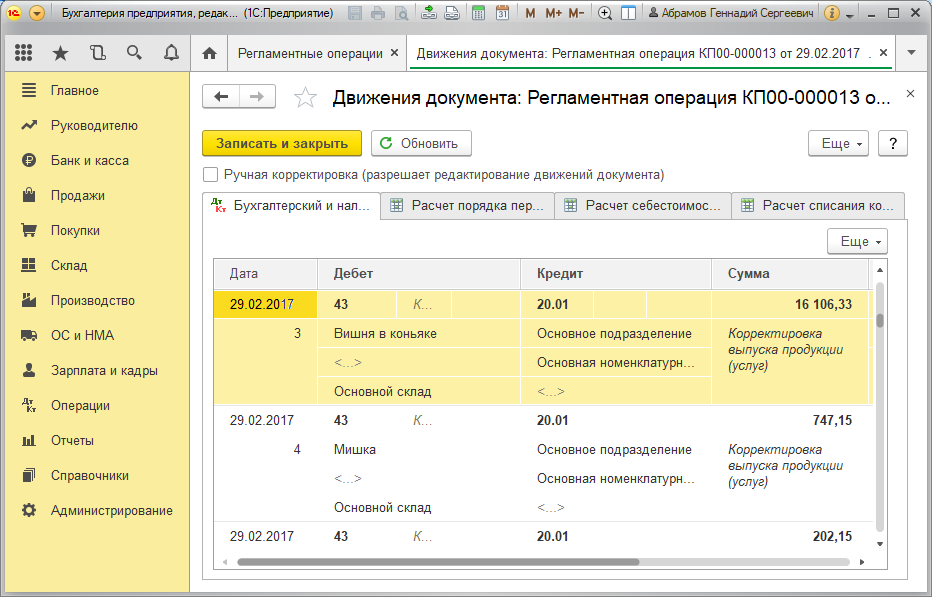
То есть при закрытии месяца сначала списываются косвенные траты с Кт 26 в Дт 90.08 (в случае списания по методу директ-костинг) или с Кт 26 в Дт 20 или 23 (по правилам разнесения, если таковые были установлены). Затраты с 25 будут списаны в Дт 20 или 23 согласно правилам перераспределения. Прямые списываются по группам номенклатуры в себестоимость.