Значение показателя коэффициента покрытия долга (DSCR)
Коэффициент покрытия долга DSCR (англ. Debt Service Coverage Ratio) – это финансовый показатель, принадлежащий группе Debt Ratios (коэффициенты задолженности), характеризующий способность организации производить выплаты по взятым долговым обязательствам. Представляет собой соотношение чистого операционного дохода (выручки, обеспеченной деятельностью организации, скорректированной на значение операционных расходов) и суммы кредитных выплат (основной долг, дополненный процентами) рассматриваемого периода. Коэффициент покрытия долга показывает способность фирмы удовлетворить требования кредиторов/инвесторов использованием средств сформированного денежного потока при одномоментном запросе долговых выплат всеми кредиторами.
Использование
Реалии современного рынка предполагают обязательное привлечение фирмами заемных средств, позволяющих ускорить свое расширение, но прежде чем брать долг, необходимо рассчитать коэффициент покрытия долга. Варианты использования займов включают:
- покупку нового оборудования;
- расширение ассортимента продукции;
- маркетинговые операции;
- выход на новый рынок.
Развитие предполагает увеличение доли организации на рынке, происходящее за счет уменьшения долей конкурентов. Уменьшение доли предполагает уменьшение коэффициента будущей выручки, ограничение возможностей предприятия. Пессимистичный сценарий развития событий допускает резкое ограничение деятельности/закрытие организации. Рыночная среда, отличающаяся высокой конкуренцией, делает привлечение кредитных средств и инвестиций вопросом выживания, следовательно от расчета коэффициента покрытия долга зависит дальнейшая судьба компании.
Все мероприятия, дающие возможность увеличить операционную прибыль, дорогостоящие. Их реализация и дальнейшее покрытие долга собственными финансовыми ресурсами трудновыполнима, в случае молодых организации – зачастую невозможна. Денежное вливание путем выдачи займа кредитной организацией/привлечения инвесторов выгодно всем участникам процесса:
- инвестор ожидает выплат дивидендов;
- кредитная организация получает процентные выплаты;
- прибыль фирмы, даже учитывая возникшие долговые обязательства, увеличивается больше, чем при использовании лишь собственных средств.
Однако привлечение заемных средств требует от предприятия определенной финансовой устойчивости, служащей кредитору гарантом сохранности предоставленных финансовых ресурсов. Коэффициент покрытия долга – один из таких гарантов.
Значение коэффициента покрытия займа, уступающее 1 (единице), демонстрирует неспособность заемщика погасить свои обязательства путем использования полученной прибыли. Подобная финансовая проблема служит кредитору весомым аргументом в пользу отказа от сотрудничества с данным юридическим лицом. Шансы заключения сделки прямо пропорциональны коэффициенту покрытия долга.
Значение, превышающее 1, означает наличие свободных денежных средств, которые могут пойти на реализацию мероприятий, сулящих дальнейшее увеличение капитализации фирмы. Другое их применение – формирование «подушки безопасности» на случай возникновения форс-мажорных обстоятельств. Такая организация сможет получить банковский заем и покрыть его. Заинтересовать инвесторов финансово устойчивой фирме также намного легче.
Показатель интересен не только инвесторам/банкам. Сопоставление значения коэффициента задолженности за несколько периодов предоставляет высшему руководству важную информацию, характеризующую деловую стратегию компании. Продолжительная тенденция его уменьшения является тревожным фактором, вызванным:
- потерей прибыли ввиду определенных причин (действий конкурентов, собственных просчетов, изменением макроэкономических индикаторов региона, которому принадлежит целевой рынок);
- увеличением прямых и операционных расходов, отягощенных отсутствием возможности повышения цены конечной продукции;
- привлечением новых заемных средств.
Такая ситуация требует пересмотра/корректировки действующей стратегии, пока размер проблемы не достиг критической массы, исключающей безболезненное решение. Исключением является случай, когда падение коэффициента, вызванное получением новых займов, носит плановый, а не вынужденный характер.
Продолжительное увеличение коэффициента покрытия долга также является нежелательным. Данная тенденция обусловлена недостаточным количеством привлеченных средств в финансовой структуре организации, что подразумевает упущенную прибыль, вызванную неиспользованием эффекта финансового рычага.
Обычные экономические условия предполагают, что покрытие привлеченных заемных средств меньше прибыли, полученной благодаря их использованию. Игнорирование данного механизма руководством фирмы потенциальный инвестор может счесть за проявление непрофессионализма. Высокий коэффициент долга может быть оправдан наличием обстоятельств, не позволяющих получить путем займа дополнительную выгоду (например, высокой кредитной ставкой).
Расчет коэффициента покрытия долга
Расчет показателя DSCR происходит по следующей формуле:
DSCR = Net Operating Income / Total debt service,
где DSCR – коэффициент покрытия долга;
Net Operating Income (NOI) – чистый операционный доход организации за рассматриваемый период;
Total debt service – ее суммарные долговые обязательства за рассматриваемый период.
Показатель NOI, в свою очередь, находится путем вычета из валовой прибыли всех затрат, необходимых для нормального функционирования предприятия. Эта статья расходов включает:
- аренду помещений;
- плату за электроэнергию;
- зарплаты персонала;
- расходы на НИОКР
- прочие повседневные расходы компании, исключая прямые затраты.
Если основная деятельность – единственный источник доходов, NOI становится синонимом EBIT (англ. Earnings Before Interest and Taxes) – прибыли до уплаты налогов и процентов.
Пример расчета коэффициента
Валовая прибыль фирмы за год составила 250 000 000 р., операционные расходы – 68 000 000 р., а суммарные долговые обязательства – 175 000 000 р. Расчет искомого коэффициента покрытия долга будет иметь следующий вид:
DSCR = (250000000 – 68000000) / 175000000 = 1,04.
В данном примере показатель DSCR не пересекает границу опасных значений, однако находится в непосредственной близости к ней. Имея сумму долговых обязательств, практически равняющуюся операционной прибыли, привлечение нового заемного капитала будет опасным шагом. Организации следует взвесить все возможные риски перед принятием такого решения. Неблагоприятное развитие событий может лишить ее платежеспособности и привести к банкротству.
Меню сайта
- Юридические лица
- Наблюдение
- Финансовое оздоровление
- Внешнее управление
- Конкурсное производство
- Торги на стадии конкурсного производства
- Конкурсное производство ОАО
- Формирование текущих платежей в конкурсном производстве
- Упрощенная процедура несостоятельности
- Последствия несостоятельности юридических лиц
- Как избежать банкротства предприятия
- Процедура несостоятельности ООО
- Банкротство ЗАО
- Банкротство страховой компании
- Банкротство банка
- Несостоятельность кредитных организаций
- Процедура несостоятельности застройщика
- Налоговая проверка при банкротстве
- Увольнение при банкротстве предприятия
- Заявление о банкротстве гражданина
- Последствия банкротства для гражданина
- Банкротство гражданина по кредиту
- Упрощенная процедура банкротства физических лиц
- Банкротство для поручителя
- Банкротство супруга
- Банкротство физических лиц при ипотеке
- Банковский счет банкрота
- Стоимость банкротства гражданина
- Оспаривание сделок
- Последствия банкротства
- Ликвидация ИП
- Антикризисный консалтинг
- Антикризисное регулирование
- Ликвидационная комиссия
- Ликвидационная стоимость
- Увольнение работников при ликвидации
- Ликвидация без банкротства
- Ликвидация фирмы с долгами
- Порядок ликвидации акционерного общества
- Ликвидация НКО
- Налоговая инспекция при ликвидации ООО
- Выходное пособие при ликвидации предприятия
- Налоговая при ликвидации ООО
- Документы для ликвидации ООО
- Ликвидация ООО с нулевым балансом
- Уведомление кредиторов
- Ликвидация ОАО
- Ликвидация ЗАО
- Ликвидация АНО
- Участники исполнительного производства
- Судебные приставы в отношении должников
- Замена должника
- Арест собственности
- Трехсторонний договор цессии
- Договор цессии между физическими лицами
- Неисполнение мирового соглашения
Коэффициент покрытия долга, DSCR
DSCR, Debt Service Coverage Ratio — коэффициент покрытия долговых платежей денежными потоками, один из важнейших показателей в проектном финансировании , применяемый также и в более широком спектре кредитования компаний.
Достаточное значение DSCR обеспечивает запас прочности для компании при выплате кредита, а для банка создает такие условия кредитования, при которых риск, связанный с заемщиком, будет находиться на приемлемом уровне.
Идея использования DSCR
Если в графике платежей по инвестиционному кредиту зафиксировано, что все заработанные деньги идут на погашение кредита и выплату процентов, то любое снижение доходов проекта приведет к тому, что компании придется скорректировать платежи банку. Но такая ситуация не может устраивать банк, долговое финансирование обычно опирается на жесткий, заранее определенный график платежей, который должен соблюдаться вне зависимости от колебаний в бизнесе заемщика.
Поэтому банк устанавливает лимит, регламентирующий, что только часть свободных денег , которые компания по плану сможет направить на выплату процентов и тела долга, могут быть заложены в график платежей. Остальные средства в каждом прогнозном периоде остаются в распоряжении компании, и она сможет их использовать, чтобы соблюдать график выплат банка, даже если доходы проекта окажутся ниже плана.
Как рассчитать DSCR
Формула для расчета DSCR, применяемая в проектном финансировании:

где:
CFADS — денежный поток, доступный для обслуживания долга. Подробное описание этого показателя и правил его расчета есть в нашей статье CFADS
P — запланированные выплаты основной суммы долга
I — проценты по кредиту, которые надо будет выплатить в соответствующем периодеПоказатель DSCR рассчитывают отдельно для каждого периода, в котором предусмотрен возврат долга.
Поскольку вариант, основанный на CFADS, требует наличия отчета о движении денежных средств, расчет показателя DSCR иногда упрощают и представляют, например, в следующем виде:

Этот подход не учитывает колебаний в оборотном капитале, выплат по налогу на прибыль, притока финансирования из других источников. На практике, однако, при кредитовании инвестиционного проекта он дает близкий результат по следующим причинам:
- Возврат кредита начинается после начала операционной деятельности. К этому моменту оборотный капитал обычно уже сформирован и меняется незначительно.
- Налог на прибыль заметно уменьшается за счет процентов по кредиту. Некоторая сумма остается, но эту погрешность легко учесть, немного повысив требование к величине DSCR.
- При планировании финансирования проекта погашение кредита практически никогда не основывают на рефинансировании новым кредитом или возврате кредита из взносов акционера. Следовательно, в прогнозном бюджете проекта скорее всего не будет предусмотрено притока финансирования, доступного для погашения кредита.
Тем не менее основной формулой DSCR следует считать вариант, использующий CFADS .
Требования к значению DSCR
Как правило, требование к величине DSCR устанавливает банк . Вот некоторые примеры таких ограничений:
DSCR>1,1 — для проектов, где надежность прогнозируемых денежных потоков очень высока, или банк является участником проекта;
DSCR>1,2 — в некоторых крупных или обеспеченных гарантиями проектах, а также для отдельных отраслей (например, для регулируемых отраслей, где и потребление, и цены можно предсказать с высокой степенью уверенности);
DSCR>1,4 — наиболее распространенное требование к покрытию в проектах, реализуемых на действующем предприятии;
DSCR>1,5 — условие, которое банки часто включают в свои предложения кредитных продуктов для проектного финансирования, то есть в случаях, когда кредит привлекается для создания производства с нуля.
Требования к величине DSCR могут быть и выше. Общее правило: чем выше неопределенность и риски, влияющие на денежные потоки проекта, тем больше должно быть значение DSCR .
Пример расчета DSCR
Пример расчета показателя DSCR в модели инвестиционного проекта можно загрузить здесь: dscr.xlsx

Обратите внимание на следующие характеристики расчета:
- В этом проекте возврат кредита был рассчитан на поддержание значения DSCR на уровне 1,3. Поэтому во всех периодах, где есть возврат тела долга, значение DSCR точно равно 1,3. Такой подход к планированию кредита называется английским термином debtsculpting (дословно можно перевести как «вылепить долг», означает: моделирование, подгонка, подбор кредита) и часто используется в проектном финансировании.
- В проекте есть периоды, когда денег для возврата долга недостаточно. В такие периоды не всегда имеет смысл рассчитывать DSCR, поэтому в формуле расчета желательно предусмотреть проверку значений CFADS и обслуживания долга и рассчитывать DSCR только тогда, когда это имеет смысл.
Такие статьи мы публикуем регулярно. Чтобы получать информацию о новых материалах, а также быть в курсе учебных программ, вы можете подписаться на новостную рассылку.
Если вам необходимо отработать определенные навыки в области инвестиционного или финансового анализа и планирования, посмотрите программы наших семинаров.
Как вычислять и интерпретировать коэффициент покрытия долга (DSCR)?
Коэффициент покрытия долга (DSCR) позволяет определить общую способность заемщика к погашению долга. Рассмотрим формулу и расчет этого показателя, а также интерпретацию значения коэффициента.
Коэффициент покрытия долга или коэффициент обслуживания долга (DSCR, от англ. ‘debt service coverage ratio’) позволяет определить общую способность заемщика к погашению долга.
DSCR менее 1 указывает на то, что прибыли компании недостаточно для обслуживания долгов.
DSCR больше 1 означает, что компания способна не только обслуживать долговые обязательства, но и выплачивать дивиденды.
Определение показателя DSCR.
DSCR — это отношение доступных денежных средств к денежным средствам, необходимым для обслуживания долга. Другими словами, это коэффициент достаточности денежных средств для погашения долга. Ниже мы рассмотрим формулу и расчет показателя.
Почему используют DSCR?
Коэффициент покрытия долга (DSCR) относится к показателям плеча/покрытия и оценки платежеспособности. Он рассчитывается для того, чтобы узнать о наличии денежной прибыли (т.е. денежного потока в составе прибыли), достаточной для погашения долга, включая проценты.
По сути, DSCR рассчитывается, когда компания берёт кредит у банка, финансового учреждения или любого другого поставщика долговых инструментов. Этот коэффициент предполагает наличие денежных потоков в составе прибыли, которые обеспечат погашение кредита.
Коэффициент покрытия долга очень важен с точки зрения кредитора, поскольку он указывает на кредитное качество заемщика. Только один год анализа DSCR не позволяет сделать какой-либо определенный вывод о возможности обслуживания долга. DSCR имеет значение только тогда, когда он рассчитывается на весь оставшийся срок погашения кредита.
Как рассчитать коэффициент покрытия долга?
Расчет DSCR очень прост. Чтобы рассчитать этот коэффициент, необходимы следующие статьи из финансовой отчетности:
- Чистая прибыль (т.е. прибыль после уплаты налогов — ‘net profit’ или PAT, ‘profit after tax’).
- Неденежные расходы (т.е. расходы по начислениям, например, амортизация, списание временных разниц и т. д.)
- Проценты по долгу за текущий год.
- Погашение основной суммы долга на текущий год.
- Погашение арендных обязательств за текущий год.
Иногда эти цифры легко доступны, но иногда их приходится определять использованием финансовой отчетности компании и примечаний к ней.
Формула коэффициента покрытия долга.
DSCR = (Чистая прибыль + Проценты + Аренда + Неденежные расходы) /
(Обслуживание долга [проценты + погашение основного долга] + Аренда).Чистая прибыль после уплаты налогов.
Показатель чистой прибыли, как правило, можно увидеть лицевой стороне отчета прибылях и убытках. Это баланс счета прибылей и убытков.
Иногда, при отсутствии отчета о прибылях и убытках, мы также можем определить чистую прибыль из баланса (отчета о финансовом положении), вычитая текущий остаток счета прибылей и убытков из остатка за предыдущий год.
Проценты.
Это сумма процентов по рассматриваемому кредиту, которая выплачивается за текущий финансовый год.
Неденежные расходы.
Неденежные расходы — это те расходы, которые начисляются на счет прибылей и убытков, в счет платежей, который фактически были /будут выполнены в другие годы (т.е., временные разницы). Ниже перечислены типичные неденежные расходы:
- Списание расходов, осуществленных до начала операционной деятельности компании;
- Амортизация основных средств;
- Амортизация нематериальных активов, таких как гудвил, товарные знаки, патенты, авторское право и т.д.;
- Резервы по сомнительным долгам;
- Отложенные расходы, прочие резервы и условные обязательства.
Погашение основного долга.
Это сумма обязательств по основному долгу, уплаченная или подлежащая оплате за рассматриваемый финансовый год.
Аренда.
Размер арендной платы, уплаченной или подлежащей оплате за финансовый год.
Интерпретация и анализ коэффициента покрытия долга.
Коэффициент DSCR требует правильного анализа и интерпретации. Результатом расчета коэффициента покрытия долга является абсолютное значение. Чем выше эта цифра, тем у компании больше возможностей по обслуживанию долга (кредитная емкость компании).
Если коэффициент меньше 1, это плохо, поскольку это указывает на то, что прибыли недостаточно для обслуживания долговых обязательств.
Допустимая отраслевая норма для коэффициента покрытия долга составляет от 1,5 до 2. Этот диапазон значений наиболее приемлем для таких кредиторов, как банки, финансовые учреждения и т.д.
У любого финансового учреждения, занимающегося кредитованием бизнеса, есть 2 основные цели: зарабатывать проценты и следить за тем, чтобы финансовое положение должника не снижалось ниже определенного уровня.
Рассмотрим для примера ситуацию, когда DSCR меньше 1, что прямо указывает на плохое кредитное качество компании.
Означает ли это, что банк не должен предоставлять кредит?
Нет, абсолютно нет.
Это связано с тем, что банк анализирует производственные мощности и бизнес-идею компании в целом, и пытается оценить, насколько сильным будет этот бизнес в перспективе.
Показатель DSCR можно улучшить, увеличив срок кредита. Увеличение срока кредита уменьшит знаменатель формулы и, таким образом, может увеличить коэффициент до значения, превышающего 1.
Более подробно о методах расчета и анализе DSCR смотрите здесь.
Разбор коэффициента покрытия долга
Упрощённое определение: коэффициент покрытия долга (DSCR) – это отношение операционной прибыли компании (Operating Income, либо EBIT) к сумме её регулярных выплат по долговым обязательствам (Repayments of debt и Principal repayments of finance leases). Относится к группе показателей задолженности предприятия.
Примечание! В этой и других публикациях все показатели рассмотрены для компаний фондового рынка США. У некоторых из этих показателей есть своя специфика в нормах, расчёте по балансу, если их сравнивать с бухгалтерским учётом в России.
Формула DSCR
Формула коэффициента покрытия долга имеет различные варианты. На картинках ниже представлен один из них, самый упрощённый:


Полезно знать! Другие названия показателя: коэффициент обслуживания долга, Debt Service Coverage ratio, коэффициент покрытия задолженности, DSCR, коэффициент достаточности денежных средств.
Варианты и тонкости расчёта
Другие варианты расчёта показателя Debt Service Coverage ratio предполагают различные вариации учёта данных в числителе. Знаменатель при этом обычно остаётся одним и тем же – это сумма всех регулярных затрат на покрытие задолженности в анализируемый период.
Примечание! В ряде литературы можно встретить вариант расчёта Debt Service Coverage ratio, когда в числителе берётся операционная прибыль, а в знаменателе – общий долг (Total Liabilities)из балансового отчёта. Однако экономическое значение такого соотношения не имеет ничего общего с истинным применением DSCR.
Норма покрытия долга
Усреднённая норма коэффициента покрытия задолженности – это диапазон значения от 1,5 до 2. Почему усреднённая? Потому что в различных отраслях экономики нормативным может быть разное значение из-за отличий в специфике бизнеса, его структуры и особенностей учётной политики внутри предприятия.
Разберём различные значения DSCR, которые могут быть выше или ниже норматива 1,5-2:
Расчёт достаточности денежных средств следует производить с учётом срока, на который выдан долг, либо срока, на который организация собирается брать деньги у банка. Недостаточно найти значение коэффициента только за 1 или 2 года.
Пример! В целом, «идеальный» расчёт выглядит так:
Бизнес собирается взять долгосрочный займ в банке на 10 лет. Тогда как минимум необходимо просчитать DSCR за последние 10 лет. Если он ежегодно больше минимальной нормы (минимум – выше 1), в динамике его значения растут или нет сильных «провалов» в значениях между периодами, то такое положение вещей может указывать на высокую долю вероятности одобрения заявки банком.Что показывает
Коэффициент покрытия долга показывает степень платёжеспособности компании по её регулярным долговым обязательствам за счёт операционной прибыли.
Для кредитора данный мультипликатор покажет уровень риска, если он решит выдать займ бизнесу.
В определённых обстоятельствах компания может договориться с кредитором о том, что она будет выплачивать какое-то время только проценты по кредиту. Данная практика широко распространена за рубежом. В таком случае, для оценки её платёжеспособности в первую очередь рассчитывается коэффициент покрытия процентов к уплате.
Как используется
Финансовые учреждения (банки) используют показатель покрытия долга в случае, когда компания подаёт им заявку на получение кредита. Они оценивают кредитное плечо (леверидж) бизнеса, смотрят на динамику показателя и после этого выносят своё решение по заявке.
От динамики Debt Service Coverage ratio, в случае, если его значение за каждый год анализа больше нормы, зависит и процентная ставка, по которой банк выдаст кредит. Чем лучше динамика, тем меньший процент будет платить организация, при прочих равных условиях.
Руководство предприятия может использовать мультипликатор DSCR для того, чтобы оценить:
Инвестор оценивает DSCR в том случае, когда знает о том, что бизнесу понадобится дополнительное финансирование. Например, если одна компания решила поглотить (выкупить) другую. Либо, когда руководство заявило о географическом расширении или новом направлении в деятельности.
Инвестору важно понять: насколько бизнес справлялся в прошлом с регулярным покрытием долговых обязательств и какова вероятность, что он сможет за счёт нового кредита сохранить свою доходность и в будущем увеличить её.
Также инвестору важно оценить выгоду от разницы между показателем доходности капитала и процентной ставкой полученного кредита.
Откуда берём данные
Данные для расчёта коэффициента покрытия долга лучше всего брать из первичных источников – сайта компании или в отчётах на портале регулятора.
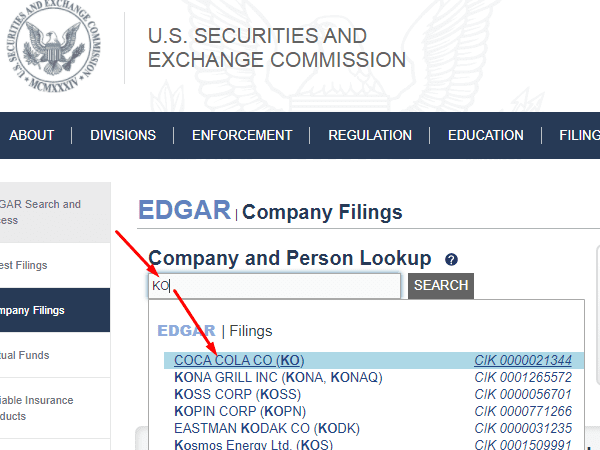
Регулятор американского рынка – комиссия по ценным бумагам (SEC). Ссылка на страницу поиска отчётов на SEC по тикеру акции: https://www.sec.gov/edgar/searchedgar/companysearch.html
Чтобы самостоятельно рассчитать показатель, вам могут понадобиться те или иные отчёты: всё зависит от того, по какой именно формуле вы будете это делать.
Будем опираться на упрощённый вариант формулы, который мы приводили выше. В таком случае данные операционной или до налоговой прибыли вы можете найти в годовых отчётах о прибылях и убытках (форма 10-K), а данные о регулярных долговых выплатах – в отчёте о движении денежных средств (форма 10-K).
Вот как это выглядит на сайте регулятора США, SEC (смотрите картинки и описание к ним внизу с пошаговыми действиями для нахождения нужных данных – это исключительно пример!):


Помимо первичных, существуют и вторичные источники финансовой информации. К ним относятся как бесплатные, так и платные аналитические порталы, сервисы и онлайн платформы.
В них обычно можно найти данные для самостоятельного расчёта, либо уже готовые коэффициенты. В случае с DSCR на широко известных вторичных источниках готовое значение показателя не встречается. А данные для подстановки в формулу берутся из первичных источников, либо содержат ссылки на просмотр отчётности с сайта или на SEC.
Следует знать! Данные для расчёта показателей или их непосредственные значения могут отличаться друг от друга в разных вторичных источниках. Это связано с различным периодом обновления значений и ошибками при их отображении. Последнее особенно актуально для бесплатных сервисов.
Самая точная информация всегда находится на ресурсах SEC (регулятора), официальном сайте анализируемой компании и некоторых платных вторичных источниках.
Если данная статья оказалась для вас полезной, поделитесь ею в соц. сетях и оцените при помощи блока с 5-ю звёздами ниже. В том же блоке оставляйте ваши комментарии и вопросы к данной статье.