6 условий идеального эквайринга устами ритейла
Представители компаний в сфере ритейла поделились с INPAS своими ожиданиями в области эквайринга и видением перспективного развития рынка безналичной оплаты. Наиболее интересным и потенциально востребованным решением назвали SoftPOS – приложение, которое позволяет принимать NFC-платежи на смартфоне.
612 открытий
Источник: INPAS
В интервью приняли участие одни из крупнейших компаний из разных сегментов: HoReCa; маркет-плейсы; сетевые гипермаркеты; торговля цифровой и бытовой техникой; продажа меховых и кожаных изделий и аксессуаров, одежды. У одних – офлайн-точки с параллельным развитием интернет-торговли, у других – чистый e-commerce.
В независимости от специфики деятельности и масштаба компаний с парком терминалов от 100 до 100 000 устройств все, с одной стороны, ставят в центр внимания клиента и стремятся улучшить его опыт в том числе с помощью эквайринга. А с другой стороны, находятся в непрерывном поиске наиболее выгодных и оптимальных решений с точки зрения бизнеса.
Отметим, что компании-участники так или иначе уже задействуют распространенные каналы продаж и способы безналичной оплаты: стационарный эквайринг в физических точках продаж или пунктах выдачи заказа, мобильный эквайринг – при расчете с курьером в момент получения товара, интернет-эквайринг – при покупке на сайте. Разница – в глубине автоматизации, включая интеграцию с кассовым софтом, учетными и «фронтовыми» системами, где наиболее показателен ecommerce в чистом виде или как существенная доле в общем обороте.
Источник: unsplash.com
Наши эксперты имеют за плечами многолетний опыт продаж, выстраивания и неоднократной трансформации всей цепочки бизнес-процессов, включая эквайринговых, в силу разных причин: от поддержки новых методов оплаты и типов карт до смены требований законодательства. Они отлично понимают, что неидеально сейчас, какие есть точки роста внутри их компаний и возможности на рынке в целом. Ниже представлены основные условия идеального эквайринга, по совокупному мнению участников интервью.
1. Размер ставки имеет значение
Идеально, если комиссия = 0% или как минимум она не должна быть дороже инкассации, чтобы в итоге не быть обременительной для бизнеса, учитывая колоссальные торговые обороты.
Сейчас комиссия сильно зависит от масштаба бизнеса, вида деятельности торговой точки и от оборота. Так, например, для СМБ с ежемесячным оборотом в сотни тысяч рублей ставка колеблется в среднем от 1,9% до 2,4%, где самый низкий процент – для госуслуг и ЖКХ (в среднем от 1,3% до 2%). А вот крупный бизнес с развитой сетью магазинов и, соответственно, с выручкой в сотни миллионов и миллиардов в месяц договаривается с банком на специальных условиях, где процент за эквайринг в разы меньше, что является коммерческой тайной.
Пока банки-эквайеры стойко сопротивляются снижению комиссии, самые крупные ритейлеры-сетевики ищут обходные пути, среди которых:
— разработка собственных платежных сервисов, когда идет межбанковский перевод со счета на счет и отсутствует банк-эквайер;
— закупка оборудования напрямую у поставщика, а не использование банковского, что позволит влиять на снижение% ставки, раз у банка уходят соответствующие затраты;
— сопровождение парка терминалов (наряду с торговым оборудованием и сопутствующей периферией) своими силами, начиная с заливки ключей безопасности и интеграцией с кассами, заканчивая оперативным реагированием на любые неисправности. Это тоже – снятие «костов» с банка и возможность рассчитывать на более привлекательную ставку.
2. Бесперебойность на все 100%
Стабильная работа эквайринга – критична впринципе, а в особенности – в пиковые нагрузки в сезон/часы активных продаж/распродаж. В противном случае есть угроза потери выручки и оттока лояльных клиентов.
Ритейлеры с разных сторон подходят к решению этой задачи, где-то страхуя себя самостоятельно и, например, используя больше подменных терминалов, а где-то терпеливо «дрессируя» банк, выставляя жесткий SLA.
Но в целом многие отмечают, что уже сейчас ситуация близка к идеальной и банки научились предоставлять хороший уровень сервиса, оперативно реагируя на запросы и обеспечивая выезд инженера в течение суток. При этом распространены две схемы сопровождения: 1) когда банк оставляет за собой эту часть и развивает собственные центры технической поддержки, 2) когда банк передает эту функцию своим сервисным партнерам. Пример второй схемы – служба АЭС (аутсорсинг эквайринговых сетей) компании INPAS, которая уже много лет сотрудничает с такими крупнейшими банками, как ВТБ и Газпромбанк и другими.
3. Быстрая масштабируемость
В розничной торговле, где высока конкуренция и клиентский опыт совершения оплаты трансформируется, стремясь к максимальной простоте и незримости, как никогда остро встает вопрос с оперативной адаптацией бизнеса.
Так, мировой локдаун в 2020 году и затянувшаяся пандемия Covid-19 вынудили весь бизнес резко развернуться в сторону онлайн-торговли и выстраивать или наращивать соответствующую инфраструктуру. Следствие этого – рост курьерской доставки с онлайн- или наземным экварийнгом – возможностью расплатиться картой в момент получения заказа. Важно было действовать мгновенно, чтобы оставаться конкурентоспособным, ведь другие игроки решают ровно такие же задачи.
Есть и другие проблемы, которые затрагивают практически любой бизнес – сезонность. Если это офлайн-торговля, то магазины сталкиваются с значительным ростом посетителей и очередями на кассах. Здесь возникает другой вопрос: как в моменте разгрузить кассовую зону и предложить покупателям дополнительные возможности оплаты в зале, которые, с одной стороны, не будут для бизнеса обременительными и не потребует сложной интеграции. А с другой стороны – в более спокойные времена от них можно безболезненно отказаться.
Наконец, бывают случаи, когда компании организуют выездные мероприятия с элементами торговли, где наличие эквайринга – по-прежнему неотъемлемое условие. Здесь также критична скорость разворачивания необходимой инфраструктуры, когда есть внешний ограничитель по времени и важно успеть к конкретной дате.
Покупательские привычки меняются, гарантий нет и не будет – важно, чтобы при изменении условий сохранялась возможность максимально оперативно подстроиться под новые реалии.
4. Кастомизации много не бывает
Крупные ритейлеры рассчитывают получить от банка индивидуальные сервисы под конкретные запросы. Например, многим важно видеть отчеты именно в их формате, который, возможно, удобен только им. У кого-то есть особые требования к заведению новых параметров и идентификаторов операций…
То есть компании постоянно анализируют, какие рутинные регулярные операции можно автоматизировать средствами банка, раз он является первоисточником и транслятором данных по транзакциям. При этом все хотят работать со своим, так называемым, опорным банком, у которого ритейлер берет комплекс продуктов и услуг. Но если этот банк не может предложить нужные эквайринговые сервисы, то приходится привлекать более гибких конкурентов: другие банки или PSP-провайдеров. Пример такого провайдера – сервис «ПРИМИ КАРТУ!» от компании INPAS, крупнейшим клиентом которого является METRO.
Есть и другая сторона медали, когда предъявляются требованию к терминальному ПО, и в части кастомизации нужно, например, брендировать экраны, интегрироваться с программой лояльности на любом типе устройств, используемых в магазине или на выезде, чтобы клиент в независимости от точки продажи был уверен, что сможет всегда и везде воспользоваться «плюшками».
Источник: unsplash.com
5. Любые способы безналичной оплаты – на 1 устройстве
Идеально, когда 1 эквайринговое оборудование (стационарное или переносное в зависимости от способа торговли) может обслужить клиента с любыми возможностями и предпочтениями по безналичной оплате:
— прием карт, включая магнит и чип (а не только NFC), которые клиенты все еще используют и даже, по опыту некоторых компаний, хранят большие суммы;
— мобильные платежные сервисы: Apple Pay, Google Pay, Samsung Pay;
— оплата по QR-коду;
— оплата через СБП;
— другие новые способы.
Чем больше таких возможностей, тем ускоряется диалог с клиентом, повышается его лояльность, когда он может оплатит разными способами и теми, которые ему привычны, удобны в каждом конкретном случае и которым он доверяет.
6. Упрощение и унификация количества устройств
Если для стационарной торговли всех более или менее устраивает схема связки кассы с пинпадом, на который касса подает команду по безналичной оплате с подстановкой конкретной суммы, и все оборудование удобно размещено на столе, то в случае с «курьеркой» не все так просто и удобно. Как правило, курьеру приходится ездить с арсеналом устройств: телефон с приложениями для заказов, касса, терминал (а раньше еще нужен был и фискальный накопитель, и принтер фискальных чеков). Его нужно научить правильно пользоваться всем этим, чтобы потенциально неудачный опыт взаимодействия с клиентом в части оплаты не отразился на показателе возвращаемости.
Идеально, когда для совершения оплаты не потребуется вообще никакого устройства и без человека, когда все команды передаются между системами, строится оптимальный маршрут и роботы доставляют заказы. Но на данный момент доступны 3 ситуации:
1) замена кассы и терминала на устройство «два в одном», но тогда курьеру все еще требуется его смартфон для установки необходимых приложений маркетплейса;
2) онлайн-эквайринг в офлайне, когда оплата происходит без прикладывания карты, смартфона или другого носимого устройства в момент выкупа заказа при условии, что банковская карта привязана к личному кабинету в интернет-магазине, где был совершен заказ. Например, с помощью ссылки или кода, пришедшего на смс;
3) использовать только смартфон курьера, на котором он может принимать оплату.
В последнем случае речь идет о решениях класса SoftPOS, и вот его опрошенные ритейлеры считают наиболее привлекательным как с точки зрения снижения своих затрат, так и упрощения опыта курьеров.
SoftPOS – потенциал и ограничения
Эксперты отметили 2 ситуации, при которых решение класса SoftPOS будет востребованным:
1. Курьерская доставка или выездная торговля.
2. «Убийца очередей» – расширение пропускной способности кассовой зоны в сезон продаж, чтобы не разворачивать полноценные кассы, которые могут простаивать в остальное время.
При этом сами ритейлеры видят и некоторые потенциальные ограничения:
— невозможность оплатить магнитной или чиповой картой, а только NFC;
— безопасно ли вводить пин-код на чужом телефоне? Одно дело вводить его на специализированном оборудовании от банка, а другое дело – на личном устройстве;
— если до сих пор курьер использует свои личные смартфоны, а не корпоративные, то он может сопротивляться устанавливать платежное приложение, а если ему все-таки выдавать, то может больше не вернуться.
Однако компании верят, что со временем и с ростом зрелости SoftPOS, эти ограничения отпадут и появится полноценная альтернатива традиционной схеме мобильного наземного эквайринга.
Как работает эквайринг
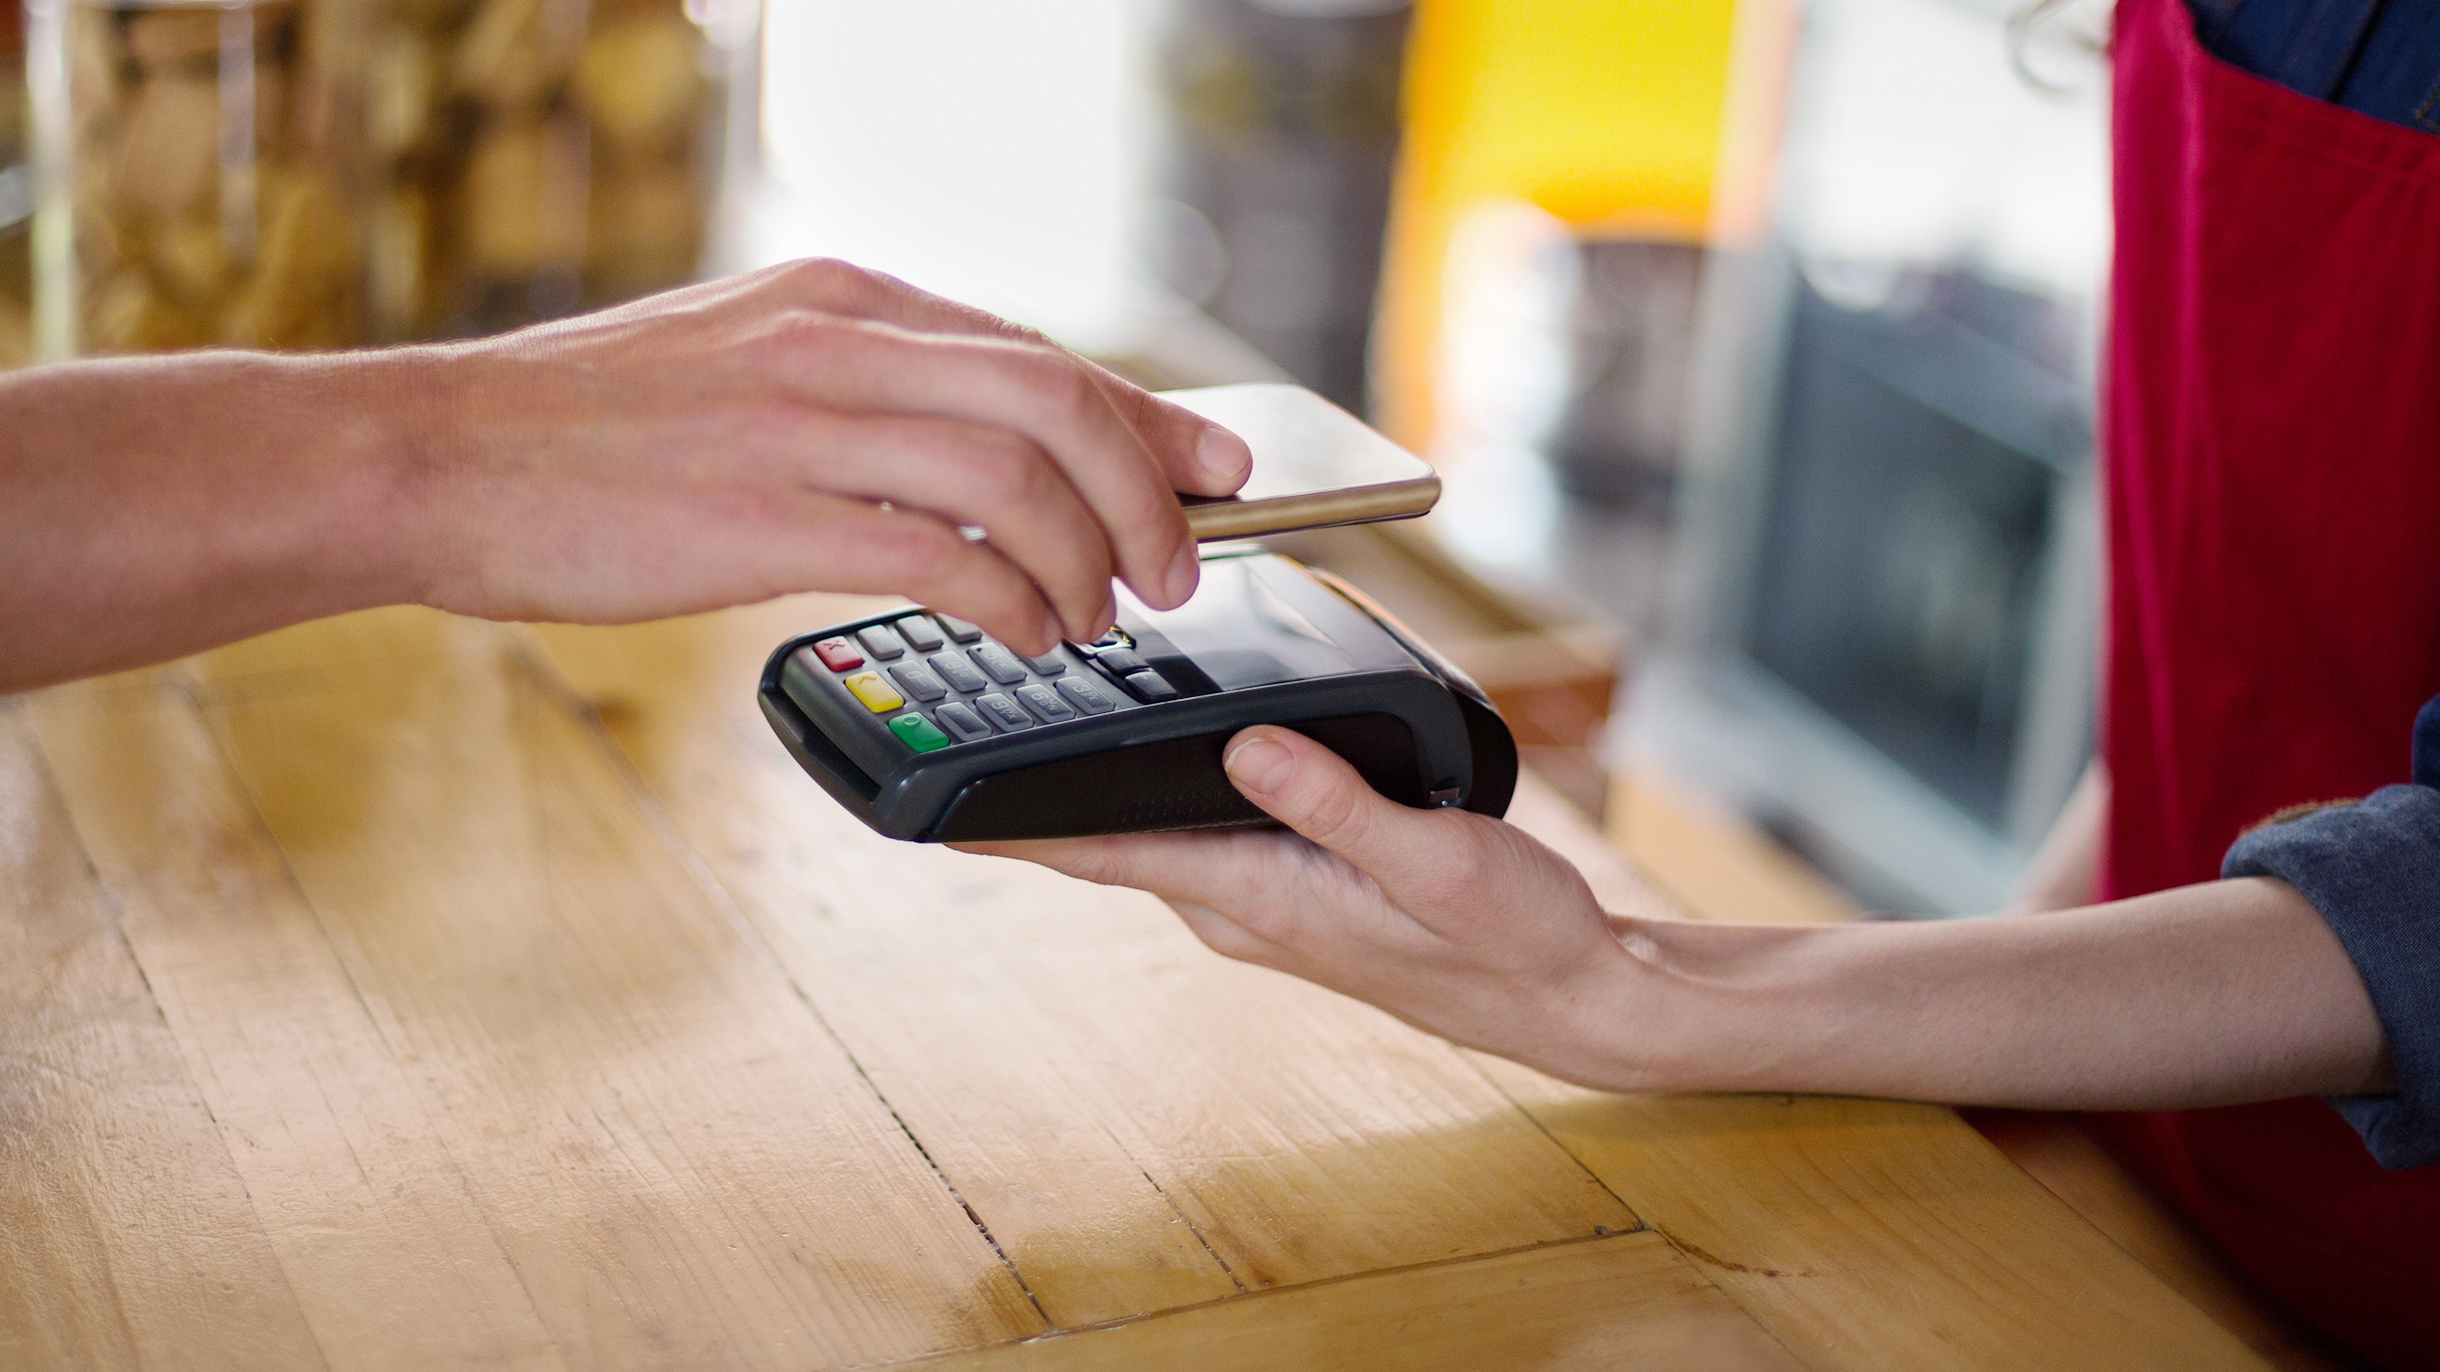
Эквайринг — это банковская услуга, которая дает возможность принимать безналичную оплату товаров и услуг банковской картой или смартфоном через платежные терминалы или интернет.
Эквайринг подходит любому бизнесу — и розничным точкам продажи, и интернет-магазину.
Принцип работы эквайринга. При торговом эквайринге продавец вводит сумму оплаты в терминале, покупатель прикладывает карту или смартфон к терминалу. В интернет-эквайринге сайт продавца перенаправляет покупателя на специальный платежный шлюз, куда передаются реквизиты продавца и сумма покупки.
Покупатель вводит данные своей карты. Информация о платеже — сумме и реквизитах карты — направляется в банк, выпустивший карту. Если на счету достаточная сумма, она списывается со счета покупателя и зачисляется в банк продавца.
Перечисление денег между банками происходит через платежную систему, их много разных: «Мастеркард», «Маэстро», «Виза», «Мир», «Американ-экспресс», «Юнион-пэй», JCB и другие. В 2022 году самые популярные системы «Виза» и «Мастеркард» приостановили операции в России. Операции этих систем внутри России теперь проводит Национальная система платежных карт, НСПК — тот же оператор, который обслуживает «Мир», поэтому перечисление денег между банками происходит по-прежнему.
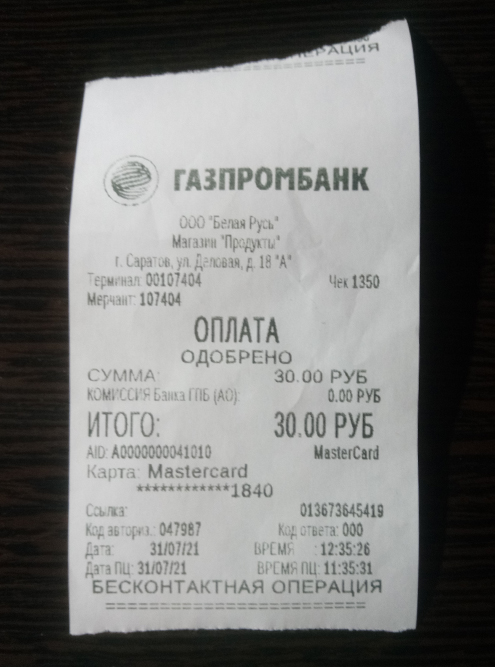
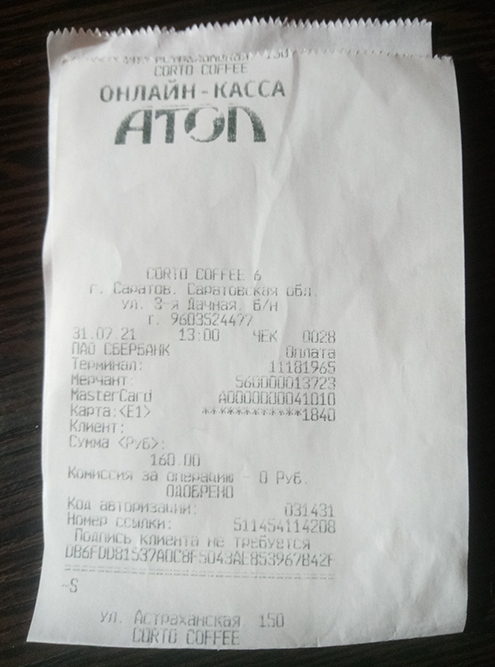
Так выглядит квитанция терминала оплаты. Если чек выдается кассовым аппаратом, то квитанция выдается терминалом оплаты. Он подтверждает запрос на снятие средств со счета покупателя
Кто участвует в операции
Банк. В эквайринге участвуют два банка — банк-эквайер и банк-эмитент. Банк-эквайер оказывает услугу эквайринга. Он дает бизнесу терминал для приема карт — в интернете его заменяет платежный интернет-шлюз — и зачисляет деньги от покупателя на счет. Предприниматели сами решают, какой банк подключить в качестве эквайера.
Банк-эмитент — это банк, выпустивший карту покупателя, которой он платит через терминал или в интернете. Банк-эмитент перечисляет деньги со счета покупателя на счет продавца. Банк-эквайер и банк-эмитент могут совпадать, а могут быть разными.
Продавцы товаров и услуг. Продавцы — интернет-магазины и офлайн-точки продаж — заключают договор с банком, предоставляющим услуги эквайринга. Если это офлайн-магазин, предпринимателю придется прийти в банк лично, чтобы забрать терминал и привезти его на свою торговую точку.
После этого терминал устанавливают и подключают в магазине — и можно принимать оплату картами. Некоторые банки сами привозят терминал на точку. С онлайн-магазином нужно подключить платежный шлюз.
Покупатели. Чтобы воспользоваться услугой, у покупателя должна быть банковская карта той платежной системы, которую принимает продавец. В России у покупателей чаще всего есть карты «Мастеркард», «Маэстро», «Виза», «Мир». Лучше убедиться, что у вас в магазине можно оплатить покупку картами распространенных систем.
УЧЕБНИК Т—Ж
Курс: как справляться со стрессом
Бесплатный курс поможет чувствовать себя лучше даже в трудные времена
Изучить программу
Требования к участникам эквайринга
Для подключения к эквайрингу бизнес продавца должен соответствовать закону. Например, через интернет нельзя продавать алкоголь или вейпы. Поэтому бизнесу по продаже алкоголя или вейпов через интернет откажет банк.
Еще нельзя продавать контрафактную продукцию, товары, нарушающие авторские права, и другие.
Проверку бизнеса перед подключением проводит банк. Каждый банк может устанавливать свой перечень критериев для принятия решения в подключении или отказе от подключения эквайринга. Например, банк может запросить у нового клиента прикрепить фотографии подключаемой торговой точки — чтобы убедиться, что это реально существующий бизнес.
Кому нужен эквайринг
Эквайринг нужен бизнесу, который хочет принимать оплату картой. Для разных видов бизнеса существуют свои виды эквайринга, которые позволяют принимать карту на стационарной торговой точке, в интернете, при оплате курьером и так далее — о них рассказываем ниже.
По закону торговые точки должны принимать платежные карты «Мир», если их выручка за предыдущий год превысила:
- 20 млн рублей в целом;
- 5 млн рублей в торговой точке.
С 2022 года большинство выпускаемых в России карт — это карты «Мир», поэтому имеет смысл поставить терминал и при меньших оборотах.
Подключили Систему быстрых платежей и снизили стоимость эквайринга до 0,4%
руководитель шахматной школы для детей «Яблоко Ньютона»
Мы обучаем шахматам онлайн, география наших клиентов — 5 стран. Параллельно с оформлением патента на школу и перехода с упрощенной системы налогообложения мы настраивали эквайринг.
Неделю сайт школы «одобряли» в банке: проверяли, есть ли на сайте документ о политике конфиденциальности, договор оферты, указан ли ИНН и контакты. После подключения эквайринга нам выставили процент за эту услугу 3,49%, хотя при первоначальном обращении обещали от 2,45%. Менеджеры сказали, что эквайринг для каждого клиента рассчитывается индивидуально. Через три дня процент эквайринга уменьшился до 2,49%, и этот процент меня устроил.
Перед проведением первого платежа нужно было подключить онлайн-кассу. Выбрала сервис «Атол», потому что они дольше всего работают на рынке и о них много отзывов. Еще три месяца кассы шли в подарок, если прийти к ним от Тинькофф-банка.
После оплаты онлайн-кассу необходимо зарегистрировать в ФНС. Это легко сделать самому, если есть квалифицированная электронная подпись — КЭП, которую ФНС выдает бесплатно. Нужно заплатить только за носитель подписи — 2000 ₽.
Дома я выяснила, что полученная КЭП не работает через привычный браузер «Гугл-хром», и я ничего не могу подписать, потому что не хватает каких-то расширений. Подпись заработала только через российский браузер «Спутник», о котором я до этого не слышала. Дальше мне за 15 минут зарегистрировали онлайн-кассу и подключили к личному кабинету Тинькофф-бизнеса.
Мы приняли наши первые платежи: сформировали ссылки на оплату, отправили их в «Вотсап» клиентам, а те переходили на страницу выбора вариантов оплаты и платили удобным способом.
Изначально я договорилась, чтобы при настройке кассы прием платежей по ПСН был основным, но на тот момент мы еще не получили патент. После первых принятых оплат оказалось, что по умолчанию у нас стоит УСН, так что мы обратились в сервис, и они поменяли на ПСН, а бухгалтер внесла исправления в платежные документы.
Спустя неделю я обнаружила в настройках эквайринга в личном кабинете, что можно подключить Систему быстрых платежей, и тогда стоимость эквайринга будет 0,4%. Включили ее и рассказали клиентам про СБП. Они не сразу разобрались, как оплатить через СБП. Опытным путем выяснили, что этот способ оплаты спрятан в 4-й вкладке и называется «Приложение банка» или «QR-код». Теперь вместе со ссылкой на оплату мы присылали родителям пошаговую инструкцию, как найти СБП.
На сегодня 40% родителей наших шахматистов оплачивают занятия через СБП. У остальных либо она не подключена, либо им так неудобно. Несколько клиентов вообще не смогли разобраться, как оплачивать по ссылке.
Как продать свой б/у POS-терминал

Продать POS-терминал или другое торговое оборудование — первая мысль, которая возникает после закрытия бизнеса. Если с основной частью торгового оборудования вопросов особо не возникает, то с банковским оборудованием дела обстоят немного иначе.
Другие ситуации: оборудование осталось от арендаторов, досталось за долги, нашлось во время ремонта помещения или завалялось в чулане, — не важно. Появилась четкая цель — продать и если не заработать на этом, то хотя бы вернуть часть вложений.

Объясню почему. Часто предприниматели/организации пользуются POS-терминалами, которые являются собственностью банка. Когда дело доходит до закрытия бизнеса многие «забывают», что терминал не является их собственностью и пытаются его продать через всем известные сайты с объявлениями или предлагают выкупить/взять на реализацию такое оборудование нам. Бесполезно предлагать нам оборудование, которое принадлежит банку!
Каждый терминал имеет свой серийный номер, привязанный к организации, которая его купила. Это несложно проверить.
Мы можем выкупить ваш POS-терминал если:
- Оборудование не принадлежит банку;
- У вас имеются документы, подтверждающие право собственности на этот терминал:
- договор купли-продажи;
- накладная ТОРГ-12;
- акт приема-передачи;
- товарный чек, где указаны наименование и серийный номер.
Без этих документов ваш терминал будет оценен значительно дешевле, но первый пункт все равно обязателен.
- Оборудование находится в исправном состоянии и полной комплектации;
- Терминал имеет локализацию для РФ. Подробности читайте в этой статье.
Предложить POS-терминал
POS-терминалы Сбербанка
Здесь ситуация еще интереснее. Во-первых, Сбербанк не продает свое оборудование (POS-терминалы) клиентам.
Во-вторых, не всегда удается прошить терминалы Сбербанка на прошивку другого банка и обратно.
И в-третьих, если в терминале была установлена прошивка Сбербанка, то нужно обязательно проверить, кому принадлежит этот терминал — вполне вероятно, что терминал «чистый» и принадлежит клиенту (ИП или организации, но не банку), который просто заключил договор эквайринга со Сбербанком. Подробнее рассказали об этом здесь.
Для проверки нам потребуется серийный номер (SN) POS-терминала, — обычно располагается на наклейке, расположенной на тыльной стороне терминала.
Подведем итоги
Вы можете продать ваш POS-терминал самостоятельно, если уверены, что терминал находится в вашей собственности. Идеально, если у вас на руках имеются документы, подтверждающие право собственности.
Вы так же можете предложить нам выкупить ваш POS-терминал или сдать к нам на реализацию, если не хотите заниматься продажей самостоятельно.
Предлагайте нам на выкуп любое другое банковское и торговое оборудование:
- Онлайн-кассы и фискальные регистраторы;
- Счетчики и сортировщики банкнот;
- Счетчики и сортировщики монет;
- Упаковщики банкнот;
- Сканеры штрих-кодов;
- Термопринтеры.
Предложить товар
Спасибо за внимание. Успехов в вашем бизнесе!
joker 28.02.2017 39503 7
Комментарии
Написать комментарий
Это интересно
Как проверить баланс SIM-карты в POS-терминале
Чем отличается PIN-Pad от POS-терминала
POS-терминал б/у для Сбербанк или ВТБ24: подводные камни
Сравниваем Ingenico iPP320 и Ingenico iPP350
POS-терминалы Ingenico и Verifone: сравним?
Сравниваем POS-терминалы Verifone Vx670 и Vx675
У банка отозвали лицензию: как вернуть вклад
Как перерегистрировать онлайн кассу
Обратите внимание
Лидер продаж!
Лидер продаж!
Лидер продаж!
Торговый эквайринг 1,79%
Информация
- О компании
- Партнёрам
- Поставщикам
- Выкуп оборудования
- Выкуп онлайн-касс БУ
- Регионы продаж
- Новости
- Карта сайта
Покупателям
- Распродажа
- Доставка и оплата
- Полезные статьи
- Обзоры и сравнения
- Часто задаваемые вопросы
- Торговый эквайринг 1,79 %
- POS-терминалы Б/У
- Быстрый Старт
- Терминалы для эквайринга
Контакты
Бесплатно по России
Юридическая информация
- Согласие на обработку персональных данных
- Политика конфиденциальности
Обращаем ваше внимание на то, что данный интернет-сайт носит исключительно информационный характер и ни при каких условиях не является публичной офертой, определяемой положениями ч. 2 ст. 437 Гражданского кодекса Российской Федерации. Текущие цены и наличие товара, возможность и стоимость доставки уточняйте по телефонам, указанным на сайте.
Внешний вид товара может отличаться от фотографий на сайте. Фотографии товара на сайте являются ознакомительными, и в зависимости от свойств цветопередачи изображения на экране вашего устройства, могут иметь разные оттенки цвета. Несовпадение внешнего вида и комплектности реального товара с фотографиями и описанием на сайте не является показателем ненадлежащего качества товара.
Любое использование либо копирование материалов или подборки материалов сайта, элементов дизайна и оформления допускается лишь с разрешения правообладателя и только при размещении активной гиперссылки на источник в виде: «Источник: tehpos.ru». Гиперссылки должны быть открыты к индексации поисковыми системами; запрещено применять «noindex», «nofollow» и любые другие способы; нельзя использовать редирект в ссылках.
Трудно ли осуществить продажу своего б/у POS-терминала?

Трудно ли осуществить продажу своего б/у POS-терминала?
- Платежный аппарат не является банковской собственностью;
- Вы имеете на руках документацию, подтверждающую, что именно Вы являетесь собственником прибора. Это может быть наличие договора купли-продажи, накладной, акта приемки-передачи или просто чека (на крайний случай), указание во всех перечисленных документах серийного номера и наименования аппарата является обязательным;
- Аппарат работает исправно, не имея никаких повреждений;
- Оборудование должно обладать локализацией на территории РФ.
Сбербанковский POS-терминал
С таким аппаратом дела обстоят еще куда более интереснее. Вообще, Сбербанк продажей своего POS-оборудования частным клиентам не занимается. Другим интригующим обстоятельством выступает то, что не все аппараты Сбербанка поддаются прошивке. Еще одним важным пунктом является проверка собственника терминала, если в нем обнаружена сбербанковская прошивка. Вполне реально, что прибор окажется чист и будет, на самом деле, принадлежать предпринимателю (организации), но не данному банку, с которым был просто заключен договор на оказание эквайринговых услуг.
Сделаем выводы
Итак, вполне возможно продать свой б/у POS-терминал, если Вы, действительно, являетесь его владельцем, что подтверждено необходимой документацией. Было бы идеальным, если бы вся она имелась в наличии. Существует возможность сдачи б/у аппаратов специальным организациям и магазинам для дальнейшей их реализации, такие компании с удовольствием выкупят Ваше оборудование и потом сами его реализуют. На просторах нашего магазина тоже представлены модели б/у POS-терминалов, которые по качеству ничуть не уступают новым аппаратам, только стоимость имеют более привлекательную и выгодную.
Мы тоже занимаемся продажей б/у POS-терминалов и это неплохо получается! Посмотрите на большой выбор таких аппаратов. Вот довольно востребованная и удачная модель Verifone VX 680 (б/у)
Мы занимаемся выкупом б/у POS-терминалов, стараясь предложить клиентам наиболее выгодные условия. Для более подробной информации перейдите по ссылке

Торговый эквайринг 1,79%