Fix Price акции


FIX PRICE (FIXP). Отчет за 3Q 2023г. Рост остановился.
Приветствую на канале, посвященном инвестициям! 31.10.23 вышел отчёт за третий квартал 2023 г. компании FIX PRICE (FIXP). Этот обзор посвящён разбору компании и этого отчёта.
Больше информации и свои сделки публикую в Телеграм.
О компании.
Fix Price — крупнейшая в России и одна из ведущих в мире сеть магазинов низких фиксированных цен.
Авто-репост. Читать в блоге >>>
Акционеры Fix Price утвердили редомициляцию компании в Казахстан
Акционеры Fix Price утвердили редомициляцию компании в Казахстан
Авто-репост. Читать в блоге >>>
сегодня ожидаем: ВОСА: Одобрение редомициляции с Кипра в Казахстан
FixPrice. На пути в Казахстан
Отчитался FixPrice за 9м 2023, поэтому коротко выскажу свое субъективное мнение по компании в текущий момент.
Что мы сейчас имеем?
❌️ Мне не понравилась динамика компании. Выручка выросла всего на 4%. Это очень мало, т.к. за 12м количество магазинов выросло с 5462 до 6162 (+12%), а реальная продуктовая инфляция +-10%. По-хорошему выручка должна была вырасти на 15-20%. Как итог операционная прибыль упала на 10% из-за операжающего роста расходов. Прибыль до налогов +-осталась на том же уровне, чистую прибыль брать не буду, так как в прошлом году начислили налог на нераспределенную прибыль.
✅️ У компании устойчивое финансовое положение: чистый долг отрицательный, а компания продолжает зарабатывать.
❗️Компанию недавно исключили из индекса мосбиржи, поэтому компания постепенно пропадает с радара у широкого круга инвесторов и ликвидность падает.
❌️Компания собирается провести редомицилляцию с Кипра в Казахстан. Накопленная денежная позиция позволит выплатить дивиденды после переезда, но только дивиденды не дойдут до держателей акций на ММВБ.
Авто-репост. Читать в блоге >>>
Разбор X5 Group ● Все, что нужно знать о Fix Price ● Henderson вышел на биржу
Друзья, представляю вам экспериментальный формат видео. Обычно я делаю нарезки с моего вебинара для Premium подписчиков, но сегодня решил еще раз пробежаться по изученным нами компаниям, но уже в формате коротких видео-разборов.
0:00 Вступление
00:22 X5 Group
02:38 Fix Price
05:03 Henderson после IPO
❤️ Если формат понравился, то закидывайте пост и видео лайками, будем его оттачивать и далее.
Авто-репост. Читать в блоге >>>
�� Инвестиционная идея: FixPrice #FIXP
�� FixPrice — ведущая сеть магазинов фиксированных низких цен, распространенная не только в России, но и за её пределами.
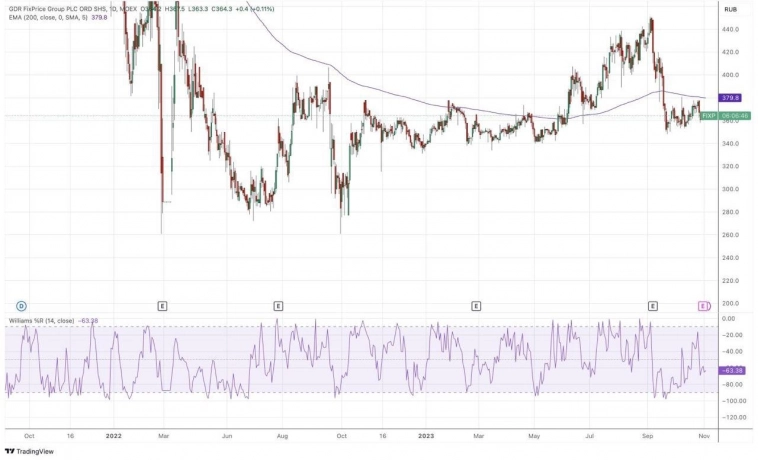
�� Драйверы роста: — Финансовая устойчивость: Умеренно позитивные финансовые результаты согласно МСФО, с ростом выручки и значительным увеличением чистой прибыли. — Эффективное управление: Сильное управление оборотным капиталом и положительный свободный денежный поток. — Расширение сети: Инвестиции в открытие новых магазинов составляют значительную часть капитальных затрат. — Отстающая динамика: Потенциал для роста в свете отставания от динамики других ритейлеров. — Инфляционные ожидания: Возрастающая инфляция может стимулировать трафик в магазинах FixPrice. — Привлекательная оценка: Торгуется с мультипликатором P/E ниже среднего по сектору. �� Риски: — Слабые операционные результаты и снижение темпов роста выручки. — Отрицательная динамика LFL трафика �� Бумаги показали значительное снижение после публикации отчета за I полугодие 2023. Сейчас открывается интересная точка для входа с целями 410-420 и поддержкой в районе 348-359 рублей за акцию. Мы сохраняем позитивный взгляд и удерживаем позицию в своих стратегиях.
Авто-репост. Читать в блоге >>>
Расходы же у всех повысились, значит их включат в итоговую маржу ритейлера, это составляющая инфляции, которая набирает ход.
Резкий рост затрат на оплату труда у ритейлеров
Что меня беспокоит у ритейлеров, это стафф кост (расходы на персонал), который растет сущес.
Тимофей Мартынов, Немогу понять, а почему акции фикс прайс в сентябре активно падали в цене?
Резкий рост затрат на оплату труда у ритейлеров
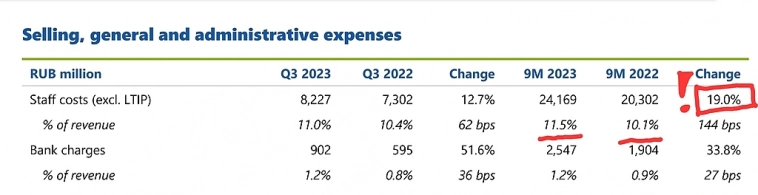
Что меня беспокоит у ритейлеров, это стафф кост (расходы на персонал), который растет существенно быстрее инфляции��
У фикспрайса это +19% по итогам 9 мес.
Рост с 10,1% до 11,5% эквивалентен падению чистой маржи на 140 пунктов, что для маржи ритейла очень критично…
У Магнита по итогам полугодия рост был всего 11% и может ускориться по итогам года.
Магнит в год тратит 250 ярдов на персонал, поэтому увеличение на 15-20% сжирает большую часть свободного денежного потока��
У экспортеров конечно доля расходов на труд не такая большая, поэтому чувствительность не такая высокая…
Авто-репост. Читать в блоге >>>
Хомяк с биржи, Ну вообще-то аптечная сеть не 17 и не 19, а вниз улетела на 15)
Plechevik, иииии?) Я тут каким боком?)))
Ключевые финансовые показатели Fix Price растут на уровне инфляции — Промсвязьбанк
Отчёт Fix Price: операционные и финансовые результаты за III квартал
Компания демонстрирует умеренно-слабые результаты. Бумаги Fix Price отреагировали на новость небольшим снижением на 1,2%, к 13:50 торгуются на уровне ~364,6 руб. Ключевые показатели:
• Выручка: +6,3% г/г, до 74,5 млрд руб.: розничная выручка 66,1 млрд руб. (+6,3% г/г), оптовая выручка 8,4 млрд руб. (+6% г/г)
• EBITDA: +5,8% г/г, до 13,9 млрд руб., рентабельность по EBITDA – 18,7%
• Чистая прибыль: +6,4% г/г, до 7,4 млрд руб., рентабельность по чистой прибыли – 10%
• LFL-продажи: -2,8% г/г: LFL-трафик -5,1%, LFL-средний чек +2,5%
Рентабельность по EBITDA равна 18,7%, но нивелируется увеличением коммерческих, общехозяйственных и административных расходов (SG&A без учёта LTIP и D&A). LFL-продажи и выручка на квадратный метр снизились на 2,8% г/г и 6% г/г соответственно. Частично это связано с эффектом высокой базы прошлого года. Убыток по курсовым разницам (373 млн руб.) сдерживает рост маржинальности бизнеса по чистой прибыли.
Авто-репост. Читать в блоге >>>
�� Fix Price (FIXP) — Переезд в Казахстан и очередное падение трафика
▫️Капитализация: 310 млрд / 365₽ за расписку
▫️Выручка ТТМ: 280,3 млрд
▫️скор. EBITDA ТТМ:51,4 млрд
▫️Чистая прибыль ТТМ: 34 млрд
▫️Net debt/EBITDA:-0,4
▫️P/E TTM:9
▫️P/E fwd 2023:8,5
▫️fwd дивиденд за 2023: 0%
Телеграм: t.me/+Sh-aXTTRdpMyYzky
�� Отдельно выделю результаты за 3кв 2023г:
▫️Выручка: 74,5 млрд ₽ (+6,3% г/г)
▫️скор. EBITDA: 14,2 млрд ₽ (+8% г/г)
▫️скор. Чистая прибыль: 7,4 млрд ₽ (+6,4% г/г)

✅ Менеджмент планирует возобновит регулярную выплату дивидендов при первой возможности, но никаких конкретных сроков само собой нет. Размер пропущенного дивиденда (2022г + 2023г) сейчас составляет около 30 млрд ₽ (див. доходность в 9,7% по текущим ценам).
⚠️ В текущей ситуации, Fix Price осторожно подходит к открытию новых магазинов и наоборот отдаёт предпочтение оптимизации существующей сети. С начала года чистый прирост магазинов составил 437 против 487 за этот период годом ранее. Для сравнения: за 9м 2023г было открыто 554 дискаунтеров «Чижик» и пока конкуренция в секторе только усиливается.
Авто-репост. Читать в блоге >>>
Редомициляция в Казахстан и возобновление дивидендных выплат могут поддержать бумагу Fix Price — АтонFix Price — результаты за 3-й квартал 2.
stanislava, нужно прикрыть всем бизнес кто не в Россию редомицелируется. Казахстан тоже не особо дружественная.
Редомициляция в Казахстан и возобновление дивидендных выплат могут поддержать бумагу Fix Price — Атон
Fix Price — результаты за 3-й квартал 2023: вялый рост продаж, стабильная рентабельность
Выручка Fix Price выросла на 6,3% г/г до 74,5 млрд руб. LfL-продажи снизились на 2,8% г/г, посещаемость снизилась на 5,1% г/г, а средний чек увеличился на 2,5% г/г. Торговая площадь выросла на 13,1% г/г, компания в течение квартала открыла 123 новых магазинов на нетто-основе. Скорректированный показатель EBITDA по МСФО 16 вырос на 8,0% г/г до 14,2 млрд руб., а рентабельность EBITDA составила 19,0% (+0,3 б.п. г/г) на фоне роста валовой рентабельности (33,9%, +1,4 б.п. г/г); негативное влияние оказало увеличение коммерческих, общехозяйственных и административных расходов (SG &A, 15,0% выручки, +0,9 б.п. г/г). Чистая прибыль выросла на 6,4% в годовом сравнении, при этом рентабельность чистой прибыли по сравнению с прошлым годом не изменилась благодаря снижению чистых финансовых расходов (25 млн руб. против 811 млн руб. в 3-м квартале 2022 г.). На конец 3-го квартала 2023 г. чистые денежные средства (включая обязательства по аренде) составили 3,1 млрд руб. против чистого долга в 21,8 млрд руб. в 3-м квартале 2022 г., включая 36,0 млрд руб. ДС и эквивалентов.
Авто-репост. Читать в блоге >>>
Прогнозы по акции Fix Price (FIXP)
На инфографике ниже вы увидите текущие прогнозы по акциям Fix Price (FIXP). Консенсус-прогноз аналитиков вместе с остальными факторами помогут вам принять решение, стоит ли покупать акции Fix Price (FIXP) и что делать с ними в дальнейшем: держать, докупать или продавать
Стоимость акции за последний год
Прогноз стоимости акции через год
Макс. прогнозная цена
Мин. прогнозная цена
Средняя прогнозная цена
Консенсус-прогноз
Прогнозная цена
Потенциал через год
Fix Price (FIXP): прогнозы аналитиков
Как читать прогнозы по Fix Price (FIXP)?
Некоторые пользователи ошибочно полагают, что купив акцию с прогнозом «покупать», через день/неделю/месяц они получат ожидаемый рост или его часть. Это не так, аналитики прогнозируют цену акций, как правило, на год вперед. Основа прогноза аналитика — фундаментальный анализ компании, анализ отрасли и обстановки в стране, исключающие ежедневные колебания курса из-за новостей или событий. Поэтому не стоит ожидать безусловного роста котировок акций Fix Price сразу после их покупки, они могут вырасти и снизиться не один раз в течение года.
По прошествии времени аналитики могут корректировать свои прогнозы, основываясь на значительных событиях в компании и мире и сохранять свои рекомендации или менять целевую цену и рекомендацию. Именно поэтому, если перед вами стоят вопросы «стоит ли покупать акции Fix Price», «что делать с ними» или «почему падают акции Fix Price», не стоит полностью доверяться одним прогнозам аналитиков. Советуем рассмотреть остальные факторы по акциям, собранные на сайте:
- новостной фон
- технический анализ
- комментарии частных инвесторов на форуме
По этой же причине не рекомендуем доверять сайтам, публикующим открытые данные с прогнозами «на основе искусственного интеллекта» по акциям Fix Price на сегодня, завтра, неделю или на годы вперед. Для краткосрочного прогнозирования котировок акций существует технический анализ. Напоминаем, что прогнозы носят справочный характер, не являются индивидуальной инвестиционной рекомендацией или призывом к покупке акций Fix Price.
Стоит ли покупать акции Fix Price?
Консенсус-прогноз по акциям Fix Price на сегодня: Покупать .
Сколько будут стоить акции Fix Price?
Средняя прогнозируемая цена акций Fix Price через 12 месяцев согласно аналитикам составит 425.05 ₽. По прогнозу аналитиков диапазон цен на акции Fix Price составляет 380.00 ₽ — 477.00 ₽ через год.
Как изменилась цена акций за месяц, год?
Цена бумаг Fix Price за месяц изменилась на -0.50%, за год изменилась на +0.62%. Диапазон цен за 52 недели составил 315.10 ₽ — 451.00 ₽
Какие текущие финансовые показатели компании?
Текущий P/E Fix Price составляет 12.60. Выручка компании 278 ₽ млрд, выручка на акцию составила 326.80 ₽. Текущий долг — 35 ₽ млрд. Fix Price отчитались о прибыли (EBITDA) в 54 ₽ млрд
Когда дата следующей отчетности Fix Price?
На данный момент нет информации о дате следующей отчетности, следите за обновлениями.
Почту читаем круглосуточно, оперативно отвечаем на вопросы и предложения
Проект создан при поддержке
С приложением удобнее
Документация
Россия, 2023
Ограничение ответственности. Информация на Сайте адресована неограниченному кругу лиц, и не может рассматриваться в качестве индивидуальной рекомендации. Информация носит исключительно информационно-аналитический характер и не должна расцениваться как рекомендация или предложение, направленное на стимулирование пользователей Сайта к приобретению, продаже или совершению иных сделок. А также гарантией или обещанием в будущем доходности вложений. Информация, изложенная в информационных материалах, основана на фактических и аналитических данных. При составлении информационных материалов, размещаемых на Сайте, никоим образом не учитываются цели, возможности и финансовое положение пользователей Сайта. Информационные материалы, продукты и услуги, описанные на Сайте, могут не подходить всем пользователям, которые ознакомились с такими материалами, и/или соответствовать их потребностям. Предупреждаем об отсутствии ответственности за результат принятия вами тех или иных инвестиционных решений и заключения сделок на основании любых рекомендаций, аналитических обзоров, данных системы автоматического прогноза, результатов работы приобретённых индикаторов, иных информационных материалов, размещенных на Сайте, в том числе за убытки, понесенные в результате использования информационных материалов. Содержание информации на Сайте может изменяться и обновляться без уведомления пользователей Сайта. Также сообщаем, что данные, предоставленные на Сайте, не обязательно даны в режиме реального времени и могут не являться точными. Все цены на акции носят ориентировочный характер и на них нельзя полагаться при торговле. При принятии инвестиционного решения пользователь должен руководствоваться комплексом факторов, исключая принятия решений на основании информационных материалов, расположенных на Сайте.
Fix Price Group Ltd (FIXPq)
Комментарии и обсуждения, касающиеся акций Fix Price Group (FIXPq), о котировках, трендах и новостях на дискуссионной онлайн-платформе Investing.com. Все комментарии должны соответствовать правилам комментирования Investing.com.
Правила дискуссии
Не вижу причину падения
Тут знатно лить умеют
на трендовой.
чето редомициляция в Казахстан направила бумагу вниз
Почему так считаете? Было в ленте что ищут способ платить, и потом решение по редомиляции.
а по вашему мнению организация мечтает платить дивиденды если её моржиритарный акционер является собственником компании и со своей прибыли платит
ну или как вариант многие хотели поспекулировать на редомиляции, не пошло вверх и все скинули
на трендовой.
Слабый отчёт ��
С чего это взяли? Чистая прибыль увеличилась, кап затраты снизились. Увыток от курсовых разниц нивелирован. Что не так?!
Рост выручки слишком маленький для компании роста. LFL с начала года отрицательный — вот в чем проблема
так ведь обьяснили в отчете — это в силу эффекта высокой базы прошлого года.
Доброе утро, коллеги! Отличные новости! : Fix Price в III квартале нарастил выручку на 6,3%, чистую прибыль — на 6,4% FIX PRICE СОХРАНЯЕТ НАМЕРЕНИЯ ВЕРНУТЬСЯ К ВЫПЛАТЕ ДИВИДЕНДОВ, ПРОРАБАТЫВАЕТ ВОЗМОЖНЫЕ ОПЦИИ — ГЕНДИРЕКТОР Возможно выход цены выше 380 в краткосрочном периоде
Мы в тебя верим!
такой чуши мы ещё тут не видывали, продолжай в томже духе
Ну, наконец-то решат (09.10) сменить юрисдикцию: давно надо было уходить с Кипра!
Ошиблась месяцем — 09.11
чего там решили то?
Осталось на 130 рублей подорожать
Мертвый чат?
Довай ее в низ еще раз закупимся ?
порадовались и хватит
сегодня купил на межбанке по 2.12$, говорят пока еще есть!
31 октября отчёт будет
Надо покупать, в октябре отчёт БОМБА.
Народ не смеши
Пора покупать, в октябре отчёт БОМБА.
3 эшелон скоро будет по своим правилам стрелять и 500 и 700 р
Вывели бы ее с Кипра, быстрее бы цена пошла наверх!
Расписки можно покупать. ниже не ждите. Смотрите график 4 часовой. Судя по объемам на данных уровнях взрослые дяди уже зашли.
Ждем снижение и пробитие нижних границ 320-335, с дальнейшим снидением в район 290.
400+ железно
Пора бы и ее с кипра переводить
Бизнес хороший, отчёт тоже.
Ну чего творите то, давите тогда ниже уже, слабовато как то
Самые активные
Московская биржа
Мечел (прив.)
Распадская
РОС АГРО ПЛС
УК Арсагера
Самараэнерго (прив.)
ИК РУСС-ИНВЕСТ
Распадская
Var’yeganneftegaz PAO Prf
Whoosh Holding PAO
ФармСинтез
Саратовэнерго
Globaltruck Management PAO
Трендовые акции
Показать еще
Обсуждение FIXPq
Правила дискуссии
Инструменты
Экономика США
Инструмент отслеживания ставки ФРС
Кривая доходности казначейских облигаций США
Больше инструментов
Capabilities
What was the market capitalization of Microsoft Corporation between January 2018 and January 2020?
What is Apple’s revenue and net income for the last 5 years?
What is the average gross profit margin for the past 10 years of Cisco?
Which NASDAQ companies have revenue higher than $100B a year?
SWOT analyst for Tesla?
May occasionally generate incorrect information
Only authorized users can use the chat.
Please login or register
Log in Sign up
Ваш список
Последние новости
Уведомления
Инструменты
Мобильное приложение
Мы в соцсетях
- Правила и условия использования
- Политика конфиденциальности
- Предупреждение о риске
Предупреждение о риске: Торговля финансовыми инструментами и (или) криптовалютами сопряжена с высокими рисками, включая риск потери части или всей суммы инвестиций, поэтому подходит не всем инвесторам. Цены на криптовалюты чрезвычайно волатильны и могут изменяться под действием внешних факторов, таких как финансовые новости, законодательные решения или политические события. Маржинальная торговля приводит к повышению финансовых рисков.
Прежде чем принимать решение о совершении сделки с финансовым инструментом или криптовалютами, вы должны получить полную информацию о рисках и затратах, связанных с торговлей на финансовых рынках, правильно оценить цели инвестирования, свой опыт и допустимый уровень риска, а при необходимости обратиться за профессиональной консультацией.
Fusion Media напоминает, что информация, представленная на этом веб-сайте, не всегда актуальна или точна. Данные и цены на веб-сайте могут быть указаны не официальными представителями рынка или биржи, а рядовыми участниками. Это означает, что цены бывают неточны и могут отличаться от фактических цен на соответствующем рынке, а следовательно, носят ориентировочный характер и не подходят для использования в целях торговли. Fusion Media и любой поставщик данных, содержащихся на этом веб-сайте, отказываются от ответственности за любые потери или убытки, понесенные в результате осуществления торговых сделок, совершенных с оглядкой на указанную информацию.
При отсутствии явно выраженного предварительного письменного согласия компании Fusion Media и (или) поставщика данных запрещено использовать, хранить, воспроизводить, отображать, изменять, передавать или распространять данные, содержащиеся на этом веб-сайте. Все права на интеллектуальную собственность сохраняются за поставщиками и (или) биржей, которые предоставили указанные данные.
Fusion Media может получать вознаграждение от рекламодателей, упоминаемых на веб-сайте, в случае, если вы перейдете на сайт рекламодателя, свяжитесь с ним или иным образом отреагируете на рекламное объявление. Английская версия данного соглашения является основной версией в случае, если информация на русском и английском языке не совпадают.
Fix Price / Фикс Прайс (FIXP)

Компания Fix Price раскрыла ключевые операционные и финансовые показатели по МСФО за 9 мес. 2023 г.
См. таблицу: https://bf.arsagera.ru/fix_price_group_ltd_fixp/
В отчетном периоде выручка компании выросла на 4,1% до 210,2 млрд руб. на фоне открытия новых магазинов, частично нивелированного снижением плотности продаж (-7,9%).
Количество магазинов увеличилось на 12,8% до 6 162 в соответствии с заявленной стратегией по расширению торговой сети, общая торговая площадь составила 1 335,4 тыс. м2 (+13,1%).
LFL продажи в квартальном исчислении сократились на 2,8% (-15,4 п.п.) за счет увеличения LFL среднего чека на 2,5% (-12,4 п.п.) и падения LFL трафика на 5,1% (-4,9 п.п.). Указанная динамика была вызвана эффектом высокой базы прошлого года. Также на фоне резкого ослабления курса рубля население отдавало предпочтение крупным покупкам в непродовольственных категориях.
Валовая прибыль компании выросла на 6,3%, составив 70,4 млрд руб. При этом валовая маржа выросла с 32,8% до 33,5% на фоне управления товарным ассортиментом и его ротации между ценовыми категориями. Положительный вклад внесли также такие факторы как положительный эффект курса рубля при закупке и доставке импортных товаров, которые были проданы в отчетном периоде, увеличение доли непродовольственных товаров и положительное влияние результатов деятельности Компании в Казахстане и Беларуси.
Коммерческие и общехозяйственные расходы выросли на 17,8% до 44,5 млрд руб., а их доля в выручке увеличилась на 2,5 п.п. до 21,2%, в основном, на фоне повышения расходов на персонал с 20,3 млрд руб. до 24,2 млрд руб.
В итоге прибыль от продаж снизилась на 10,7% и составила 26,3 млрд руб.
Чистые финансовые расходы кратно сократились, составив 616,0 млн руб. главным образом, на фоне увеличения процентных доходов со 184 млн руб. до 1,4 млрд руб. на фоне роста остатков денежных средств на счетах компании. Также отметим получение положительных курсовых разниц по валютным активам в размере 534 млн руб. против убытка в размере 1,5 млрд руб. годом ранее. Доход по налогу на прибыль составил 880,0 млн руб. против расхода в размере 13,5 млрд руб., что стало результатом переоценки налогового резерва и его погашения.
В итоге чистая прибыль компании увеличилась в 2,2 раза и составила 27,1 млрд руб.
Среди прочих моментов отчетности отметим снижение капитальных затрат компании до 2,4% от выручки по итогам отчетного периода (2,7% годом ранее), на фоне завершения активной фазы возведения распределительных центров, начавшейся в 2022 году, а также смещения плана открытий новых магазинов под управлением Компании в сторону 4 квартала текущего года. Помимо этого, накопление денежных средств на счетах в отсутствии дивидендных выплат привело к тому, что на смену чистому долгу пришла чистая денежная позиция в размере 3,1 млрд руб.
По итогам вышедшей отчетности мы понизили прогноз выручки компании на фоне переноса планов по открытию новых магазинов в текущем году, а также повысили оценку коммерческих расходов компании. Прогнозы на последующие годы были несколько повышены с учетом сохраняющихся высоких плановых темпов открытия новых торговых точек. В итоге потенциальная доходность расписок компании несколько возросла.
См. таблицу: https://bf.arsagera.ru/fix_price_group_ltd_fixp/
Ключевым вопросом, определяющим инвестиционную привлекательность бумаг компании, станет возврат к дивидендным выплатам. На данный момент расписки компании торгуются исходя из P/BV 2023 около 4,5 и P/E 2023 около 7,5 и не входят в число наших приоритетов.
___________________________________________
Телеграм канал: https://t.me/arsageranews
Подробнее о выборе акций, расчете потенциальной доходности и принципах формирования и управления портфелем читайте в книге «Заметки в инвестировании»: http://arsagera.ru/kuda_i_kak_investirovat/knig.
Полный курс лекций об инвестициях в свободном доступе по ссылке: https://www.youtube.com/playlist?list=PL_-BehZh.

https://mfd.ru/blogs/posts/view/?id=215549
��Фикс Прайс.
��Я не раз писал, что не люблю эту бумагу, но пройти мимо интересного графика не могу.
��Сейчас в бумаге сформировалось очень интересная ситуация. Смотрю исключительно график, фундаментал смотрите сами! Бумага выглядит интересно и в долгосрок и среднесрок и краткосрок.
��На глобальном графике на лоях. Среднесрочно, лежит на трендовой, которая простирается с начала года. А краткосрочно, сформировалась локальная трендовая. Цена на ней, да плюс ещё и образовался восходящий торговый канальчик.
��Как видите, торговая идея на любой вкус и цвет. А новости бумаге благоволят.
��Не является индивидуальной инвестиционной рекомендацией.