Переплата по налогам: откуда берется и что с этим делать?

Переплата по налогам, в отличие от неуплаты налога — штука не штрафоопасная. Во всяком случае, контролирующие органы за переплату плательщика уж точно не накажут. Поэтому достаточно часто бухгалтеры по этому поводу вообще не переживают. Хотя образовавшийся в бюджете излишек однозначно нужно держать на контроле. Иначе переплата может быть списана в доход бюджета. Как действовать, чтобы этого не произошло? Ответу на этот вопрос посвящен наш сегодняшний тематический номер. Причем в нем мы поговорим не только о собственно переплатах. Не обойдем стороной и такие специфические «долги» бюджета, как возмещение и отрицательное значение по НДС, а также излишний реглимит в СЭА.
Что такое переплата?
Переплата по налогам может возникнуть в виде:
1) излишне уплаченных денежных обязательств — сумм средств, которые на определенную дату зачислены в соответствующий бюджет сверх начисленных сумм денежных обязательств, предельный срок уплаты которых наступил на такую дату (п.п. 14.1.115 НКУ);
2) ошибочно уплаченных денежных обязательств — сумм средств, которые на определенную дату поступили в соответствующий бюджет от юрлиц (их филиалов, отделений, других обособленных подразделений, не имеющих статуса юрлица) или физлиц (имеющих статус ФЛП или не имеющих его), не являющихся плательщиками таких обязательств (п.п. 14.1.182 НКУ).
Причем такая переплата, как правило, возникает либо в результате излишнего/ошибочного перечисления, либо в результате исправления завышающей ошибки. Еще одна причина — отмена НУРа (по решению суда), уже оплаченного плательщиком. Кроме того, переплата может возникнуть и в результате технической ошибки в интегрированной карточке плательщика.
Варианты использования
Как излишне, так и ошибочно уплаченные денежные обязательства подлежат возврату плательщику в порядке, определенном ст. 43 НКУ и ст. 301 ТКУ (в случае наличия налогового долга возврат переплаты проводится только после полного погашения такого долга плательщиком (пп. 43.1, 43.2 НКУ)). При этом переплата может быть возвращена на текущий счет плательщика в банке (а в случае его отсутствия — выплачена наличными по чеку) либо направлена на погашение денежного обязательства и/или налогового долга по другим платежам.
Учтите! Единый взнос не входит в систему налогообложения, поэтому в счет погашения долга по единому взносу налоговую переплату не зачтут (БЗ 129.04). Кроме того,
имеющаяся переплата по конкретному налогу автоматически засчитывается в счет погашения текущих начислений по этому платежу
Так, в случае наличия переплаты по налогу на прибыль уплачивать этот налог, начисленный по текущей декларации, не нужно. А вот автоматически засчитывать имеющуюся переплату по налогу на прибыль в счет авансового взноса при выплате дивидендов налоговики не станут (БЗ 102.21, подробнее см. «Между дивидендным авансом, налогом на репатриацию и налогом на прибыль» этого номера). Перекинуть переплату на другого плательщика тоже не выйдет.
В общем, переживать по поводу наличия переплаты, действительно, стоит не всегда. Если сумма небольшая и по данному платежу осуществляются регулярные начисления с возвратом, можно и не морочиться. Вскоре она просто перекроется текущими начислениями. Но если переплачена существенная сумма или налог уплачен ошибочно (начислений по нему нет), избегать процедуры возврата не стоит. Иначе по истечении срока давности такая переплата будет списана в доход бюджета.
Нельзя игнорировать и НДС-переплату, образовавшуюся за счет ошибочных перечислений напрямую в бюджет (минуя счет в СЭА) (подробнее об особенностях НДС-переплат см. «Переплаты по НДС: как появляются и как их использовать» этого номера).
Переплата по налогам: откуда берется и что с этим делать?
Переплата по налогам, в отличие от неуплаты налога — штука не штрафоопасная. Во всяком случае, контролирующие органы за переплату плательщика уж точно не накажут. Поэтому достаточно часто бухгалтеры по этому поводу вообще не переживают. Хотя образовавшийся в бюджете излишек однозначно нужно держать на контроле. Иначе переплата может быть списана в доход бюджета. Как действовать, чтобы этого не произошло? Ответу на этот вопрос посвящен наш сегодняшний тематический номер. Причем в нем мы поговорим не только о собственно переплатах. Не обойдем стороной и такие специфические «долги» бюджета, как возмещение и отрицательное значение по НДС, а также излишний реглимит в СЭА.
Что такое переплата?
Переплата по налогам может возникнуть в виде:
1) излишне уплаченных денежных обязательств — сумм средств, которые на определенную дату зачислены в соответствующий бюджет сверх начисленных сумм денежных обязательств, предельный срок уплаты которых наступил на такую дату (п.п. 14.1.115 НКУ);
2) ошибочно уплаченных денежных обязательств — сумм средств, которые на определенную дату поступили в соответствующий бюджет от юрлиц (их филиалов, отделений, других обособленных подразделений, не имеющих статуса юрлица) или физлиц (имеющих статус ФЛП или не имеющих его), не являющихся плательщиками таких обязательств (п.п. 14.1.182 НКУ).
Причем такая переплата, как правило, возникает либо в результате излишнего/ошибочного перечисления, либо в результате исправления завышающей ошибки. Еще одна причина — отмена НУРа (по решению суда), уже оплаченного плательщиком. Кроме того, переплата может возникнуть и в результате технической ошибки в интегрированной карточке плательщика.
Варианты использования
Как излишне, так и ошибочно уплаченные денежные обязательства подлежат возврату плательщику в порядке, определенном ст. 43 НКУ и ст. 301 ТКУ (в случае наличия налогового долга возврат переплаты проводится только после полного погашения такого долга плательщиком (пп. 43.1, 43.2 НКУ)). При этом переплата может быть возвращена на текущий счет плательщика в банке (а в случае его отсутствия — выплачена наличными по чеку) либо направлена на погашение денежного обязательства и/или налогового долга по другим платежам.
Учтите! Единый взнос не входит в систему налогообложения, поэтому в счет погашения долга по единому взносу налоговую переплату не зачтут (БЗ 129.04). Кроме того,
имеющаяся переплата по конкретному налогу автоматически засчитывается в счет погашения текущих начислений по этому платежу
Так, в случае наличия переплаты по налогу на прибыль уплачивать этот налог, начисленный по текущей декларации, не нужно. А вот автоматически засчитывать имеющуюся переплату по налогу на прибыль в счет авансового взноса при выплате дивидендов налоговики не станут (БЗ 102.21, подробнее см. «Между дивидендным авансом, налогом на репатриацию и налогом на прибыль» этого номера). Перекинуть переплату на другого плательщика тоже не выйдет.
В общем, переживать по поводу наличия переплаты, действительно, стоит не всегда. Если сумма небольшая и по данному платежу осуществляются регулярные начисления с возвратом, можно и не морочиться. Вскоре она просто перекроется текущими начислениями. Но если переплачена существенная сумма или налог уплачен ошибочно (начислений по нему нет), избегать процедуры возврата не стоит. Иначе по истечении срока давности такая переплата будет списана в доход бюджета.
Нельзя игнорировать и НДС-переплату, образовавшуюся за счет ошибочных перечислений напрямую в бюджет (минуя счет в СЭА) (подробнее об особенностях НДС-переплат см. «Переплаты по НДС: как появляются и как их использовать» этого номера).
Срок давности переплаты
Налоговики ежедневно списывают ошибочно/излишне перечисленные суммы платежей, учитывающиеся в интегрированной карточке плательщика больше 1095 дней без движения (отсутствуют увеличения/уменьшения обязательств или начисления, имеющие нулевое значение, и уплата) при условии отсутствия заявления плательщика о возврате таких сумм (п. 4 гл. 2 разд. III Порядка № 422).
А в случае прекращения юрлица/ФЛП на основании решения суда и/или после проведения госрегистратором упрощенной процедуры прекращения переплата может быть списана и до истечения указанного срока (п. 4 главы 1 разд. ІІ Порядка № 422). Возврат переплаты ликвидирующемуся плательщику вообще возможен только в период, предшествующий периоду снятия с учета в налоговой, и исключительно на основании заявления плательщика (БЗ 129.04).
Как вернуть?
Чтобы вернуть переплату, плательщику нужно подать заявление в течение 1095 дней со дня возникновения ошибочно/излишне уплаченной суммы (подробнее о возврате переплат см. «Возврат средств из бюджета» этого номера). Без заявления возвращают только чрезмерно уплаченные суммы НДФЛ. Их возврат происходит на основании поданной плательщиком декларации за отчетный год (п. 43.3 НКУ).
Чрезмерно уплаченные обязательства по НДС, зачисленные в бюджет со счета плательщика в СЭА, подлежат возврату исключительно на счет плательщика в СЭА НДС. И только в случае его отсутствия — путем перечисления на текущий счет плательщика в банке (подробнее о нюансах НДС см. «Переплаты по НДС: как появляются и как их использовать» и «НДС-переплата на электронном счете» этого номера).
Возврат сумм НДС, уплаченных при импорте, осуществляется в части, не превышающей реглимит на момент оформления таможенной декларации/листа корректировки, на основании которых будет происходить такой возврат.
Ближайшие перспективы
С 01.01.2021 г. практически все налоги, сборы и прочие обязательные платежи (НДФЛ, ВС, ЕСВ, ЕН и т. д.) можно будет платить через единый счет. Нельзя будет туда забрасывать только НДС, топливный и спиртовой акцизы, а также часть чистой прибыли (дохода) гос- и коммунпредприятий (подробнее о едином счете см. «Налоги & бухучет», 2020, № 90, с. 2).
Плательщику, использующему единый счет, нельзя уплачивать налоги на другие счета
Средства, уплаченные им на другие счета, считаются ошибочно перечисленными и подлежат возврату в описанном выше порядке (п. 9 Порядка № 321). Причем со следующего года, по всей видимости, можно будет вернуть переплату в том числе и на единый счет (п. 10 Порядка № 321).
Если средства ошибочно/излишне перечислены на единый счет, их тоже можно будет вернуть (в том же порядке, что и «прямые» переплаты — согласно ст. 43 НКУ и Порядку № 6) или же перенаправить (поменять назначение) через Электронный кабинет (пп. 19 Порядка № 321).
Суммы ошибочно/излишне уплаченных на единый счет налогов будут учитывать так (п. 20 Порядка № 321):
— признают зачисленными по одному и тому же виду доходов в государственный и/или местные бюджеты, а в части обязательств по ЕСВ — в бюджеты Пенсионного фонда или фонда соцстраха, по которому такие средства учитываются (согласно назначению в платежке или исходя из очередности уплаты из п. 35 1 .6 НКУ);
— распределят между разными видами доходов государственного и местных бюджетов на основании направления использования, определенного плательщиком.
Как вернуть налоговую переплату?
Необходимо сразу сказать, что право на такой возврат в налогоплательщика существует в течение 1095 дней со дня возникновения переплаты, то есть когда он ошибочно и / или чрезмерно уплатил суммы денежных обязательств перед бюджетом. Именно до истечения данного срока плательщик имеет право подать соответствующую заявление.
Ющенко Алексей Петрович
руководитель корпоративной практики, адвокат

Причиной такого возврата является отсутствие у плательщика налогового долга, а потому при его наличии такой возврат производится только после погашения недоимки.
В случае, если переплата плательщика значительно большей его налоговый долг, то в своем заявлении он может подать запрос на направление части переплаты на полное погашение налогового долга, а остальное — вернуть ему.
Заявление на возврат переплаты подается плательщиком в произвольной форме и в ней должно обязательно быть указано куда именно должна быть перечислена такая переплата.
Согласно актуальной редакции ст. 43 Налогового Кодекса плательщик вправе требовать:
- перечислить средства на его текущий счет в учреждении банка;
- на погашение денежного обязательства и / или налогового долга из других платежей (в не зависимости от бюджета);
- зачисления переплаты на единый счет (в случае его использования);
- возвращения в наличной форме средств по чеку (в случае отсутствия у налогоплательщика счета в банке).
Контролирующий орган не позднее чем за пять рабочих дней до окончания двадцатидневного срока со дня представления налогоплательщиком налогов заявления готовит заключение о возврате соответствующих сумм средств из соответствующего бюджета и подает его для исполнения соответствующему органу, который осуществляет казначейское обслуживание бюджетных средств.
На основании полученного заключения орган осуществляющий казначейское обслуживание бюджетных средств в течение пяти рабочих дней осуществляет возврат ошибочно и / или излишне уплаченных денежных обязательств и пени налогоплательщику, а также перечисляет на пользу подходящего покупателя (потребителя) компенсацию части суммы штрафных (финансовых) санкций, определенных по данным СОД РРО, в порядке, установленном центральным органом исполнительной власти, обеспечивающий формирование и реализует государственную финансовую политику.
Особенности возврата переплаты по некоторым налогами
Переплата по НДС, уплаченная со счета в системе электронного администрирования НДС, возвращается исключительно на тот же счет в системе электронного администрирования. Только в случае его отсутствия на момент подачи заявления (или на момент фактического возврат) такое возвращение происходит путем перечисления на текущий счет налогоплательщика в учреждении банка.
НДС уплаченный при растаможивании товара осуществляется не более чем в части лимита регистрации налоговых накладных, будет в плательщика на момент оформления таможенной декларации / листа корректировки, на основании которых будет осуществляться такое возвращение.
Подписка по данному налогу возвращается контролирующих органов на основании представленной налогоплательщиком налоговой декларации за отчетный календарный год по результатам проведения перерасчета его общего годового налогооблагаемого дохода. соответствующее СООБЩЕНИЕ направляется контролирующим органом в орган, Осуществляет Казначейское обслуживание бюджетных средств, которые НЕ позднее чем за пять рабочих дней до окончания шистдесятиденного строку со дня получения соответствующего налогового декларации.
Включая вищевикладене, если вы осуществили ошибочности или чрезмерную оплату налоговых платежей — прощатся С данном копеечных Кошта преждевременно. Процедура возврата существует и работает, однако необходимо дотриматись установления сроков, иметь необходимые документы и быть готовим пройти все стадии «квеста».
Как вернуть переплату по налогам

Переплата может возникнуть по разным причинам: ошибки при заполнении документов, расчет налогов без учета федеральных льгот для бизнеса или вычетов, невнимательность. Переплату можно вернуть на свой счет в банке, а можно зачесть в счет будущих платежей. Лично ходить в налоговую не нужно. Заявление можно подать через интернет.
Расскажем в статье, как это сделать.
Из этой статьи вы узнаете:
- Что такое переплата и почему она возникает
- Как узнать о переплате по налогам
- Что делать с переплатой
- Сколько времени есть на возврат переплаты
- Кратко о том, как вернуть переплату по налогам
Что такое переплата и почему она возникает
Если ИП или организация заплатили больше налогов, чем нужно, на их счете в налоговой образуется переплата. Официально она называется «сумма излишне уплаченного налога».
Например, предпринимателю начислили 4 000 рублей налога, но он по каким-то причинам заплатил 5 000 рублей. Налоговая спишет 4 000 рублей в счет задолженности, а оставшиеся 1 000 рублей останутся на счету предпринимателя и будут считаться переплатой.
Распространенные причины возникновения переплаты:
- Бухгалтер рассчитал сумму налогов без учета льгот от государства.
- Предприниматель указал в платежке неверный код бюджетной классификации — КБК.
- Предприниматель неправильно ввел сумму или случайно оплатил налог дважды.
- Налоговики ошиблись при расчете налоговой базы.
- У бизнеса резко снизились доходы. Например, компания получала прибыль и своевременно платила налог авансовыми платежами. В четвертом квартале компания потерпела убыток, который повлиял на размер налога. Сумма уплаченных авансов за три квартала превысит сумму исчисленного налога по итогам года, и у компании возникнет переплата.
Как узнать о переплате по налогам
При возникновении переплаты налоговая должна сама уведомить владельца бизнеса об этом в течение 10 дней (п. 3 ст. 78 НК РФ). Уведомление придет в личный кабинет налогоплательщика. Уведомить также могут заказным письмом по адресу регистрации ИП или организации.
Проверить, есть ли переплата, можно и самостоятельно. Для этого нужно заказать в налоговой акт сверки расчетов по налогам и взносам. Этот документ показывает, сколько налогов нужно заплатить и сколько уже заплатили.
Заказать акт сверки можно лично в отделе налоговой, в МФЦ или почтой. При личной подаче придется заполнить заявление, где нужно указать данные о компании: ИНН, название, адрес регистрации и период, за который нужно провести сверку. Подготовка акта занимает до пяти рабочих дней с момента регистрации заявления (письмо ФНС № АБ-4-19/2990).
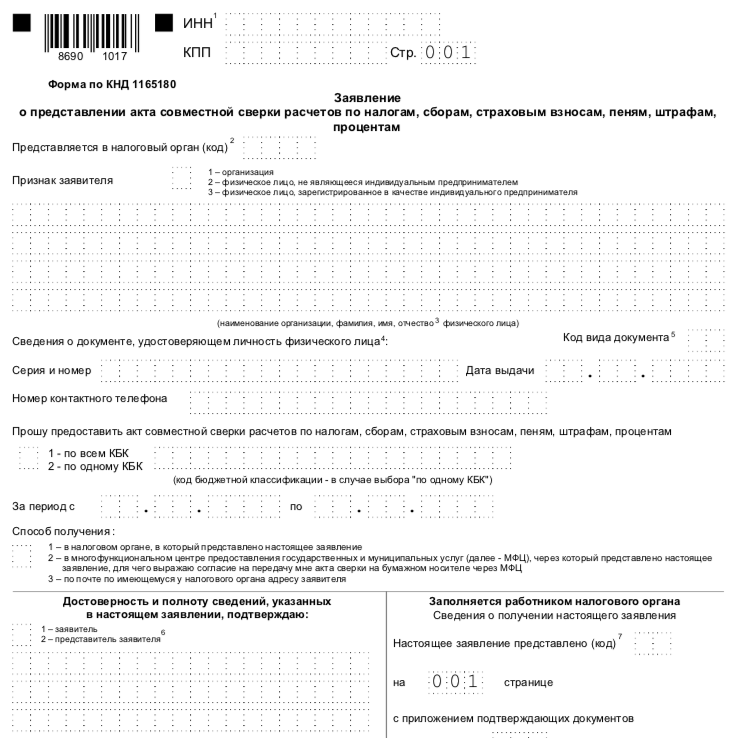
Заявление о совместной сверке расчетов по налогам. Форма утверждена приказом ФНС № АБ-4-19/17644@
Отправить электронное заявление на сверку можно еще в личном кабинете налогоплательщика в разделе «Сверка с бюджетом». Срок формирования акта в этом случае — до трех рабочих дней.
Акт сверки придет в бумажном или электронном виде. Компания может согласиться со сверкой или оспорить ее. Если разногласий нет, в акте нужно сделать пометку «Согласовано без разногласий». Один экземпляр нужно подписать и отправить обратно в налоговую.
В случае разногласий в графе 4 рядом с данными из налоговой нужно указать свои данные из бухгалтерии, а на последней странице поставить пометку «Согласовано с разногласиями». После отправки экземпляра в ФНС, инспекторы проведут проверку, в ходе которой могут запросить у предпринимателя первичные документы. Например, копии квитанций об уплате налогов.
Если ошибку допустили налоговики, они ее исправят и пришлют повторный акт сверки. Если виноват предприниматель, ему отправят уведомление с указанием ошибки.
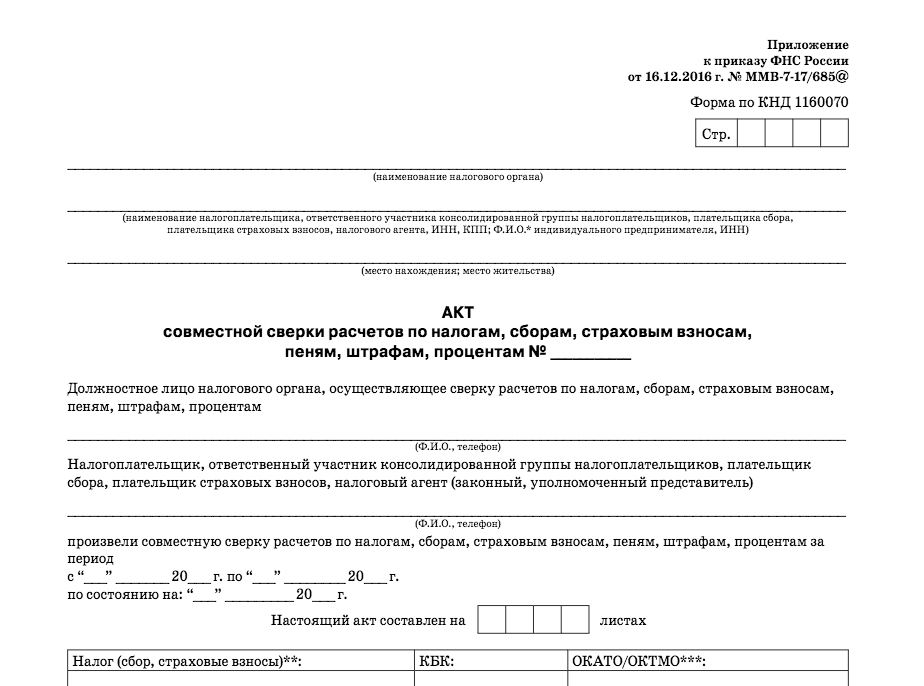
Акт совместной сверки расчетов по налогам. Форма утверждена приказом ФНС № ММВ-7-17/685@
Что делать с переплатой
Обнаруженную переплату можно вернуть на расчетный счет или зачесть в счет уплаты будущих налогов (п. 1 ст. 78 НК РФ).
Как вернуть переплату
Если есть долги по налогам, взносам, штрафам, то налоговая сначала погасит их, а потом вернет остаток (п. 6 ст. 78 НК РФ). Если никаких долгов у владельца бизнеса нет, ему вернут всю сумму.
Например, у ИП образовалась переплата по НДС 20 000 рублей, при этом у него долг 5 000 рублей по налогу на имущество. Налоговая сделает взаимозачет: 5 000 рублей оставит себе в счет погашения долга, а оставшиеся 15 000 рублей перечислит на банковский счет предпринимателя.
Вернуть из бюджета можно любую сумму. Никаких ограничений в законе нет.
Чтобы вернуть переплату, нужно подать заявление в налоговую по месту учета налогоплательщика (п. 6 ст. 78 НК РФ). Его можно подать лично, заказным письмом, по доверенности или через личный кабинет на сайте ФНС.
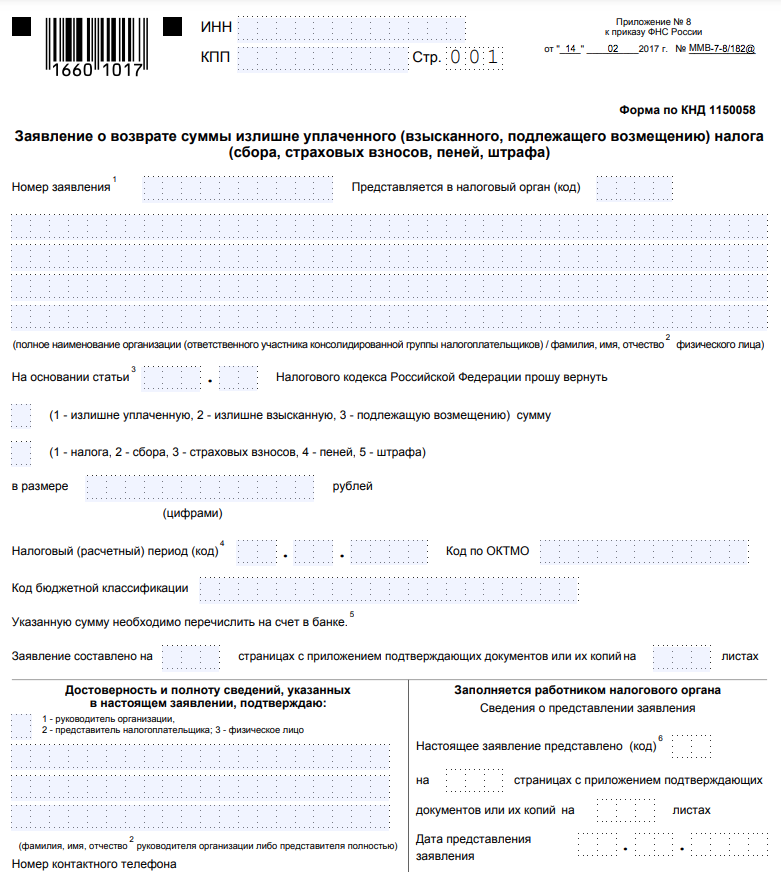
Заявление с сайта ФНС о возврате переплаты. В нем нужно указать данные о компании и банковский счет для перевода денег. Владельцем счета должен быть сам налогоплательщик
К заявлению можно приложить документы, подтверждающие наличие переплаты: налоговую декларацию, квитанцию об оплате, акт сверки расчетов. Закон этого не требует, но дополнительные сведения ускорят возврат.
Если налоговая сама уведомила налогоплательщика, достаточно одного заявления. Если переплата возникла из-за ошибки в налоговой декларации, к заявлению нужно приложить уточненную декларацию с исправленной ошибкой.
При подаче через личный кабинет налогоплательщика электронное заявление формируется автоматически. Нужно будет заполнить всего несколько полей.
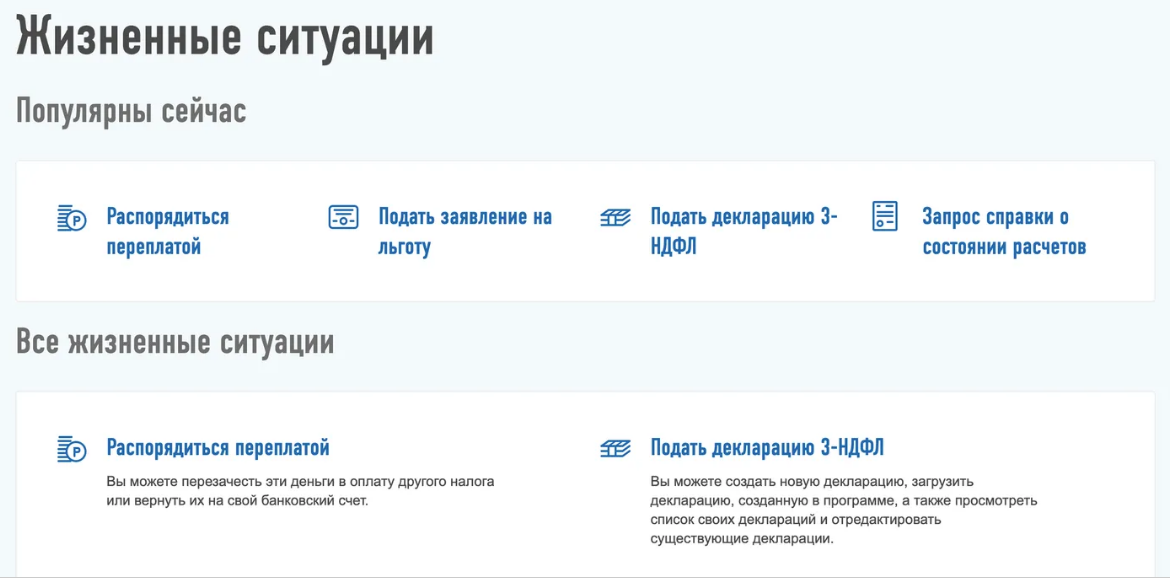
В кабинете выберите раздел «Жизненные ситуации» и найдите подраздел «Распорядиться переплатой»
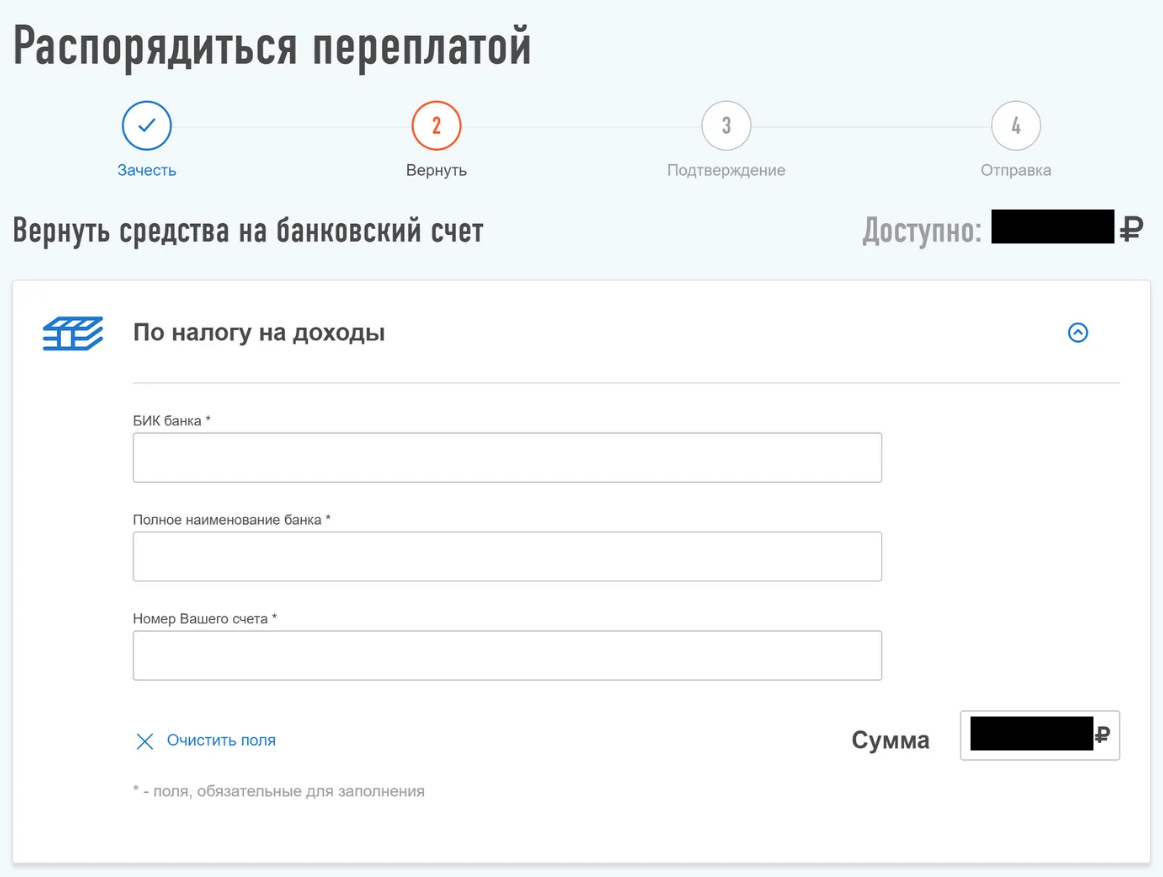
Далее нужно будет ввести данные банковского счета для перечисления денег
Как зачесть переплату по налогу в счет будущих налогов
Это имеет смысл, если сумма переплат небольшая или приближается срок уплаты новых налогов.
Зачесть переплату можно в счет различных налогов (ст. 1 закона № ). Например, у ИП образовалась переплата по НДФЛ. За счет нее можно погасить долги по транспортному или имущественному налогам. До внесения поправок в законодательство зачесть переплату можно было только по налогам одного вида.
Зачет переплаты проходит так же, как и возврат. Нужно только подать заявление другой формы. В нем указывается сумма и назначение платежа: погашение нынешней задолженности или в счет будущих платежей. Заявление также можно отправить лично, почтой, по доверенности или в личном кабинете налогоплательщика.
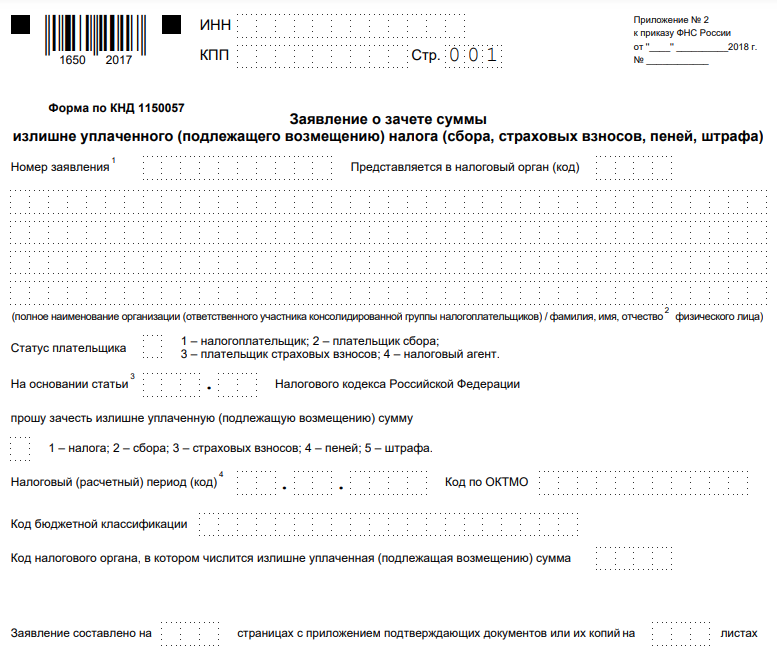
Заявление с сайта налоговой службы о зачете переплаты в счет будущих платежей
У налоговой есть 10 дней, чтобы рассмотреть заявление о возврате или зачете переплаты (п. 4, 8, ст. 78 НК РФ). Если его одобрят, деньги перечислят предпринимателю в течение месяца. Если деньги не вернули в срок, налоговая платит предпринимателю проценты по ключевой ставке рефинансирования ЦБ за каждый день просрочки (п. 10 ст. 78 НК РФ). Если деньги пришли без процентов, нужно подать жалобу в личном кабинете налогоплательщика или идти в суд.
Но налоговая может и отказать в возврате или зачете (п. 9 ст. 78 НК РФ). В таком случае нужно писать жалобу в управление ФНС по вашему региону. Если снова откажут, можно попробовать обратиться в суд.
Сколько времени есть на возврат переплаты
На возврат или зачет переплаты по закону дается три года (п. 7 ст. 78 НК РФ). Иначе налоговая ее спишет, и вернуть деньги не получится. Этот срок отсчитывается с момента образования переплаты, а не с даты, когда ее обнаружили.
Например, ИП заплатил больше налогов в 2019 году, а заказал сверку расчетов и обнаружил переплату в 2020 году. Срок возврата отсчитывается с 2019 года.
Срок возврата можно продлить через суд. Но для этого придется доказать, что вы не получали уведомлений из налоговой.
Налоговая чаще всего отказывает в возврате переплаты именно из-за пропуска трехлетнего срока. Предпринимателям приходится объяснять в суде, почему они пропустили этот срок.
Примеры из жизни
Дело № А56-7500/2020, Арбитражный суд Санкт-Петербурга
Организация обратилась в суд с иском о возврате переплаты по налогам в общей сумме 390 000 рублей. Налоговая служба отказала в возврате, потому что заявление было подано по истечении трехлетнего срока.
Судья согласился с налоговой и в удовлетворении иска отказал.
Дело № А56-1480/2020, Арбитражный суд Санкт-Петербурга
Предприниматель обратился в суд с требованием вернуть переплату в 226 000 рублей по авансовым платежам. Переплата образовалась в 2016 году, а узнал он о ней только в когда подал уточненную декларацию. Налоговая отказалась возвращать переплату, так как трехлетний срок истек.
Суд встал на сторону предпринимателя. Хотя три года на подачу заявления уже прошли, ничто не запрещает налогоплательщику вернуть переплату в рамках гражданского или арбитражного дела. Трехлетний срок отсчитывается в таком случае с момента подачи уточненной декларации.
Дело № А56-110879/2017, Арбитражный суд Ленинградской области
Компания обратилась в суд с иском о возврате переплаты по налогам 6,3 млн рублей. Налоговая отказала из-за пропуска трехлетнего срока.
Суд встал на сторону истца. Судья посчитал, что отсчет трехлетнего срока на возврат переплаты начинается с момента, когда компания узнала о переплате и заказала акт сверки. Суд обязал налоговую выплатить не только сумму переплаты, но и проценты за задержку — 1,7 млн рублей.
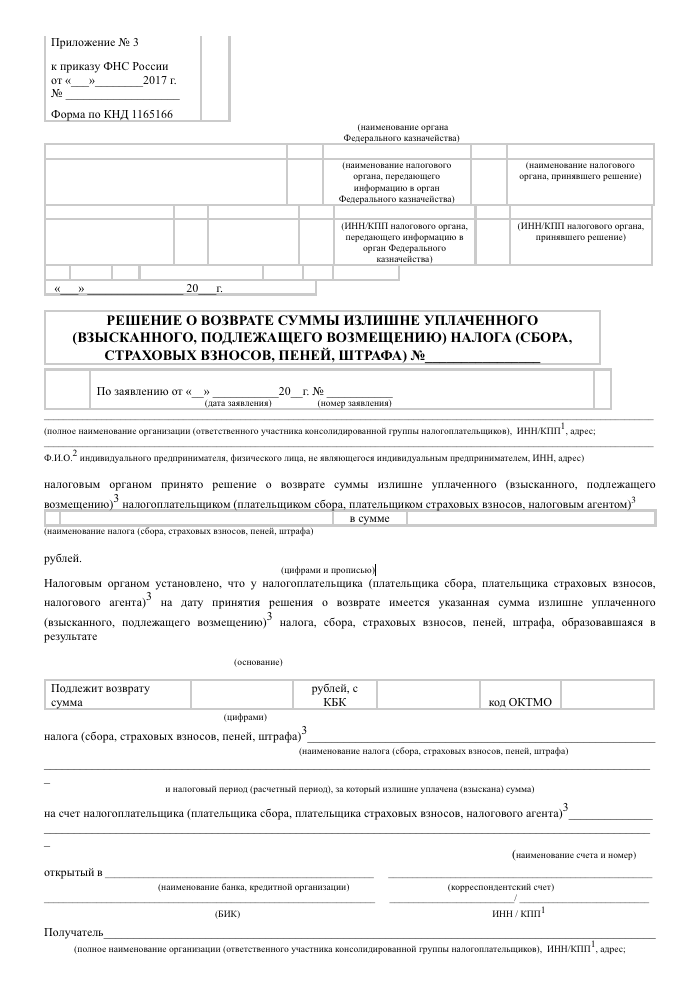
Решение налоговой о возврате переплаты. Форма утверждена приказом ФНС № ММВ-7-8/182@
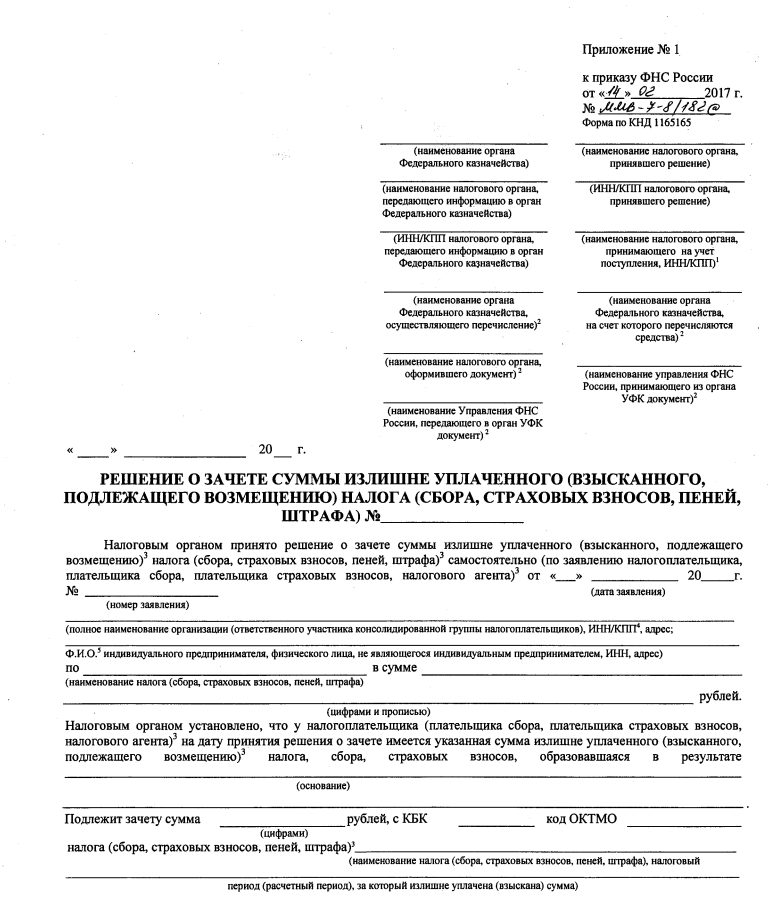
Решение налоговой о зачете переплаты в счет будущих платежей. Форма утверждена приказом ФНС № ММВ-7-8/182@
Кратко о том, как вернуть переплату по налогам
- Переплата образуется, когда ИП или организация заплатили больше налогов, чем нужно. Официально она называется «сумма излишне уплаченного налога».
- При возникновении переплаты налоговая должна уведомить владельца бизнеса в личном кабинете или заказным письмом. Чтобы самостоятельно проверить, есть ли переплата, нужно заказать акт сверки расчетов.
- Переплату можно вернуть на банковский счет или зачесть в счет будущих платежей. Перед возвратом денег налоговая зачтет переплату в счет погашения долгов по другим налогам, взносам, штрафам.
- Для возврата или зачета переплаты нужно подать в налоговую заявление соответствующей формы. Сделать это можно лично, по почте, через доверенность. Но удобнее отправить заявление в личном кабинете на сайте ФНС.
- На возврат или зачет переплаты есть три года с момента ее образования. Если срок пропущен, скорее всего придется идти в суд.
- О банке
- Реквизиты
- Тарифы и документы
- Раскрытие информации
- Финансовым организациям
- English
- Контакты
© 1995–2023, ПАО БАНК «СИАБ». Универсальная лицензия № 3245 от 09.11.2022.
196 084, г. Санкт-Петербург, Черниговская ул.,
д.8, лит. А, пом. 1-Н