Все о банковских депозитах: ставки, налоги, как считать прибыль
Депозит — это передача денег или других ценностей на хранение в финансовые учреждения на оговоренных условиях.
Чем депозит отличается от вклада
Депозит — общее понятие, финансовый термин, включающий в себя как банковские вклады физических лиц, так и передачу других видов ценностей от юридических лиц в банк или депозитарий. Понятие «вклад» может применяться исключительно к передаче денежных средств физическими лицами в банк, но это же действие можно называть депозитом. Передача в финансовые организации ценных бумаг , драгоценных металлов, предметов искусства и других ценностей может называться только депозитом.
Вклад:
- Кто: физическое лицо
- Что: денежные средства
- Куда: банк
- Зачем: хранение, сбережение, приумножение средств
Депозит:
- Кто: юридическое лицо, физическое лицо
- Что: денежные средства, другие ценности
- Куда: банк, депозитарий
- Зачем: хранение, сбережение, приумножение средств, обеспечение сделок, сохранность ценностей
Чаще всего понятие банковский вклад (депозит) подразумевает передачу денежных средств банку под процент с условиями возврата, определенными в договоре.
Какие бывают депозиты
Депозиты могут различаться по сроку, условиям, форме хранения (Фото: Shutterstock.com)
Виды депозитов по сроку:
- срочные — в договоре оговаривается конкретный срок хранения денег или ценностей. За пользование деньгами на время срочного депозита банки выплачивают клиентам доход в виде начисленных процентов. Размер процентных ставок зависит от суммы, срока и ряда других условий;
- до востребования — переданные на хранение средства могут быть отозваны клиентом в любой момент. По депозитам до востребования вкладчик имеет право без предварительного уведомления банка снимать деньги без потери в процентах, но процентная ставка по таким вкладам самая низкая на рынке, сейчас это около 0,1%.
Виды депозитов по условиям:
- с пополнением — допускаются дополнительные вложения на депозит в течение оговоренного срока хранения;
- без пополнения — не допускаются дополнительные вложения на депозит в течение оговоренного срока хранения;
- расходуемые — вкладчик вправе снимать часть денежных средств до достижения минимальной суммы вклада, определенной договором;
- нерасходуемые — досрочно можно востребовать только весь вклад целиком, что сопряжено с потерей процентов;
- целевые — вклады содержащие, помимо общих, ключевое условие для выдачи денег. Чаще всего применяется при открытии вкладов в пользу третьего лица, например при достижении ребенком определенного возраста, окончании школы и т. п.
Виды депозитов по форме хранения:
Банковская (депозитарная) ячейка — один из видов депозита (Фото: Shutterstock.com)
- денежные депозиты — передача на хранение финансовым организациям денег в национальной (рублях) или иностранной валюте. Допустимы мультивалютные вклады, на которых одновременно можно хранить и конвертировать (обменивать) внутри такого депозита денежные средства в валютах разных стран;
- обезличенные металлические счета — покупка и хранение сбережений в золоте, серебре, платине, палладии без физического владения ими. При открытии клиент переводит банку денежные средства, на которые приобретается металл, при закрытии происходит обратная операция — банк продает металл и выплачивает клиенту вырученные деньги. Доходность такого депозита достигается, если на момент продажи металл стоит дороже, чем на момент покупки. Дополнительно по вкладам в драгоценных металлах могут начисляться проценты. Обезличенные металлические счета не застрахованы в Системе страхования вкладов;
- металлические слитки или монеты из драгоценных металлов — переданные на хранение в банк физические ценности в форме слитков или инвестиционных монет также могут приносить доход в виде процентов;
- сберегательный и депозитный сертификаты — ценная бумага, подтверждающая сумму вклада, внесенного в банк, и права вкладчика (держателя сертификата) на получение по истечении установленного срока суммы вклада и обусловленных в сертификате процентов в банке, выдавшем сертификат. Сберегательный сертификат может быть выдан только физическому лицу, а депозитный — только лицу юридическому;
- банковская (депозитарная) ячейка — физическое хранение в сейфе банка любых ценностей. Подобный депозит не предполагает получения дохода. Ячейка может быть использована в качестве временного хранения ценностей при заключении сделок между двумя клиентами — один закладывает ценности, а второй получает их при определенных условиях, выполнение которых контролирует банк. Например, в сделках купли-продажи продавец квартиры получает доступ к ячейке с деньгами только после регистрации права собственности покупателем.
Как открыть депозит
При открытии депозита потребуется документальное подтверждение личности (Фото: Shutterstock.com)
Вкладчиком может быть:
- физическое лицо (гражданин Российской Федерации, иностранный гражданин и лицо без гражданства), достигшее 14-летнего возраста;
- юридическое лицо, имеющее право выступать в качестве вкладчика.
Для открытия депозита (вклада) человеку необходимо лично обратиться в банк, у которого есть лицензия на привлечение денежных средств во вклады от ЦБ РФ.
При открытии вклада необходимо будет подтвердить свою личность документами. Если вклад предназначен для отдельной категории клиентов, то потребуется соответствующий документ, например студенческий билет, пенсионное свидетельство, военный билет и т. п.
Сберегательный вклад можно открыть в онлайн-режиме через сайты, приложения банков, платформы финансовых услуг. Подтверждение личности в таком случае происходит с помощью учетной записи на «Госуслугах».
Как закрыть депозит или снять с него деньги
Закрыть или снять денежные средства с депозита в соответствии с действующим законодательством могут:
- владелец вклада;
- гражданин, на которого оформлена доверенность, предусматривающая снятие средств со вклада;
- наследник при наступлении случая, предусматривающего вступление в силу права наследования по завещанию или закону.
Закрыть вклад можно как офисах (филиалах) банка, так и через онлайн-сервисы.
Какой банк выбрать для депозита?
По страховке можно вернуть до ₽1,4 млн, положенных на депозит (Фото: Shutterstock.com)
При выборе банка для оформления депозита клиент должен обратить внимание на риски, которые он понесет, если у банка отзовут лицензию или будет введен мораторий на удовлетворение требований кредиторов банка. Клиенты банков, являющихся участниками Системы страхования вкладов, смогут рассчитывать на возврат денежных средств по вкладам, если они не превышают ₽1,4 млн в совокупности на одного вкладчика (с учетом начисленных процентов по вкладам). В ряде случаев разрешено выплачивать до ₽10 млн. Выплаты производит Агентство по страхованию вкладов (АСВ). Проверить, входит ли банк в реестр участников Системы страхования вкладов, можно на сайте того же АСВ.
Как посчитать прибыль по депозитам?
Процентная ставка по депозиту может быть фиксированной или плавающей (Фото: Shutterstock.com)
Прибыль (доход) по вкладу зависит от величины годовой процентной ставки по вкладу и дополнительных условий.
Годовая ставка — это процент от суммы вклада, который банк платит клиенту за пользование вкладом в течение одного года.
Процентная ставка может быть:
- фиксированная — не изменяется на протяжении всего срока договора за исключением отдельно оговоренных случаев (например, при досрочном снятии денег, кратном увеличении сумы депозита и т. п.);
- плавающая — изменяется в зависимости от переменной величины (например, при изменении ключевой ставки).
Как считаются проценты (доход) по вкладу
Эффективная ставка дает по вкладу больший доход, чем базовая (Фото: Shutterstock.com)
Для расчета доходности вкладов используют базовую ставку и/или эффективную.
Базовая ставка — номинальная, прописана в договоре. Для расчета доходности по базовой ставке применяется формула простого процента. Если в договоре не указан способ начисления, то по умолчанию применяется формула простого процента с учетом фиксированной ставки.
Для расчета понадобятся:
- сумма вкладываемых денег;
- величина процентной ставки;
- срок вклада (фактическое количество календарных дней).
Пример расчета по формуле простого процента по базовой ставке:
- сумма — ₽100 тыс.;
- величина процентной ставки — 8% годовых;
- срок вклада: 365 дней.
(₽100 тыс. × 365 дн. × 8%) / (365 дн. × 100) = ₽8 тыс.
Доход по вкладу по базовой ставке по формуле простого процента составит ₽8 тыс.
Эффективная ставка показывает доходность продукта с учетом капитализации процентов.
«Клиенту при открытии вклада в первую очередь следует обращать внимание на эффективную ставку», — рекомендует начальник управления развития депозитных и комиссионных продуктов МКБ Юлия Алексеева.
Капитализация процентов или формула сложного процента предполагает, что каждая выплата процентов будет прибавляться к телу депозита и следующая доходность будет рассчитываться уже не от изначальной суммы, а от накопленной на момент последней капитализации. Капитализация может быть ежедневной, ежемесячной, ежеквартальной, ежегодной. Данное условие отдельно прописывается в договоре.
Пример расчета доходности по формуле сложного процента по эффективной ставке:
- сумма — ₽100 тыс.;
- величина базовой процентной ставки — 8% годовых;
- срок вклада: 365 дней;
- капитализация: ежеквартально (четыре раза).
Базовую годовую ставку делим на количество капитализаций. В нашем примере 8% / четыре выплаты (ежеквартальные) = 2%.
₽100 тыс. + 2% = ₽102 тыс. Доход после получения процентов за первый квартал хранения денег составил ₽2 тыс.
В следующем квартале доходность будет снова 2%, но рассчитываться будет уже не от изначальной суммы ₽100 тыс., а от капитализированной — ₽102 тыс.
Соответственно, по итогам второго квартала сумма на вкладе составит ₽102 тыс. + 2% = ₽104,04 тыс.
За третий квартал: ₽104,04 тыс. + 2% = ₽106,12 тыс.
За четвертый квартал: ₽106,12 тыс. + 2% = ₽108,24 тыс.
Итоговый доход за год по вкладу с ежеквартальной капитализацией составит ₽8243. Эффективная ставка по данному вкладу в конце срока вклада составляет 8,24% вместо базовой 8%.
Для того чтобы клиентам не приходилось самостоятельно производить расчеты, на сайтах банков уже есть встроенные калькуляторы сложных процентов, по которым можно посчитать доход по эффективной ставке. Либо в условиях вкладов на рекламных баннерах сразу указываются варианты, какой будет доход при использовании базовой ставки, а какой при капитализации с определенной периодичностью по эффективной ставке.
Чем чаще делается капитализация процентов, тем выше эффективная ставка. Так, если те же ₽100 тыс. с базовой ставкой 8% капитализировать ежемесячно, то есть 12 раз в году, то эффективная ставка составит 8,34% (доход ₽8340), а при капитализации раз в полгода (два раза в году) — 8,16% (доход ₽8160).
Если вклад допускает пополнение, то при увеличении тела вклада и доход будет увеличиваться. При снятии — наоборот, доход будет рассчитываться от меньшей суммы, значит, доход в конечном итоге будет меньше, чем изначально рассчитывалось.
Почему по валютным вкладам проценты меньше
Cтавки по депозитам в евро и долларах ниже, чем в рублях (Фото: Shutterstock.com)
Клиенты российских банков, которые хотят открыть вклады в иностранных валютах, могут рассчитывать на ставки не выше 1% за исключением юаневых депозитов.
Согласно данным ЦБ РФ на октябрь 2022 года, средневзвешенная ставка по вкладам до одного года, включая вклады до востребования, в долларах составляет 0,85% годовых, по вкладам в евро — 0,78%. Для этих же валют средние ставки на депозиты сроком от одного года до трех лет составляют 0,94% и 0,93% соответственно.
Средневзвешенную ставку по вкладам в юанях Банк России на текущий момент не публикует. По результатам анализа «РБК Инвестициями» продуктовых линеек кредитных организаций эффективные ставки по вкладам и накопительным счетам в юанях варьируются в диапазоне 0,01–5,43% годовых по состоянию на середину января 2023 года.
Раньше меньший размер процентной ставки по валютным вкладам объяснялся внутренним ценообразованием — банк не имел возможности много зарабатывать на валютных пассивах, так как ставки по валютным кредитам были минимальные и в целом кредитование в валюте не пользовалось спросом. Теперь низкая доходность валютных вкладов — прямое следствие санкционного давления, которое фактически привело к полному отсутствию возможностей у банков инвестировать валютные депозиты.
Налог на депозит
С 1 января 2021 года НДФЛ на вклады составляет 13%, но есть безналоговые депозиты (Фото: Shutterstock.com)
С 1 января 2021 года в России вступил в силу закон о новой процедуре налогообложения процентов по банковским вкладам. В марте 2022 года в закон добавили изменения, согласно которым от налога освобождается сумма, которая будет рассчитываться так: максимальная ключевая ставка ЦБ за год умножается на сумму ₽1 млн. Все, что окажется выше этой суммы, облагается налогом. Налог с процентных доходов по вкладам, полученных в 2021 и 2022 годах, платить не нужно — его действие временно приостановили, однако продлевать эту льготу не планируют.
Пример расчета налога по вкладам за 2023 год, который нужно будет уплатить в период до 1 декабря 2024 года
Представим, что на вашем банковском депозите лежит ₽1,7 млн по ставке 7% годовых. А максимальная ключевая ставка ЦБ за год составляла 10%.
Используем следующую формулу
(Ваш доход по вкладу — необлагаемая сумма) × 13% = налог на доход от вклада
Считаем сумму, с которой будет взиматься налог:
₽1,7 млн × 7% (ставка по вкладу) — ₽1 млн × 10% (максимальная за год ставка ЦБ) =
₽119 000 — ₽100 000 = ₽19 000
Считаем налог с получившейся суммы:
₽19 000 × 13% = ₽2470
Итого: налог на вклад ₽1,7 млн под 7% при максимальной ключевой ставке ЦБ за год в 10% составит ₽2470
В это уравнение можно подставить свои значения и понять, сколько вам нужно будет заплатить налогов по вкладам после 2023 года.
Безналоговые вклады
Безналоговый вклад — депозит, доходы по которому не облагаются НДФЛ.
Освобождение от уплаты налогов получат те вкладчики, у которых общая сумма доходов не превышает размер налогового вычета, пояснили в пресс-службе банка ВТБ.
Также налогом не облагаются вклады в рублях, процентная ставка по которым не превышает в течение всего налогового периода 1% годовых, и счета эскроу.
Ставки по депозитам в начале 2023 года
Фото: Shutterstock.com
Средняя ставка среди 59 крупнейших депозитных банков по вкладам сроком на один год на сумму от ₽100 тыс. составляет 6,65% на 11 января, согласно данным индекса FRG100 агентства Frank RG.
В десяти крупнейших банках средняя максимальная ставка в третьей декаде декабря 2022 года составляла около 8,18%, по данным ЦБ.
Согласно индексу доходности вкладов платформы «Финуслуги», который оценивает динамику ставок топ-50 банков по размеру депозитного портфеля, на неделе с 26 декабря 2022 года по 9 января 2023 года по вкладам от ₽100 тыс. предлагались следующие средние ставки в зависимости от срока:
- три месяца — 6,78% годовых (+8 б.п. по сравнению с предыдущей неделей);
- шесть месяцев — 7,26% (+7 б.п.);
- один год — 7,5% (+1 б.п.).
Максимальные ставки в топ-20 банков составляют 8–8,5% годовых, преимущественно по вкладам сроком от полугода.
Ставки по вкладам для физических лиц в российских банках
Крупные российские банки допускают рост средних ставок по вкладам в 2023 году до 8,5% годовых. Представители финансовых учреждений отмечают, что ставки по вкладам будут зависеть как от решений Банка России по ключевой ставке и уровня инфляции, так и от факторов, ставших важными в последнее время, например от геополитической обстановки.
- МКБ — до 10% годовых (вклад «МКБ. 30 лет» на три года при размещении суммы от ₽30 тыс. до ₽3 млн на 36 месяцев);
- «Дом.РФ» — до 10% (вклад «Мой ДОМ» на три года для зарплатных, премиальных и новых клиентов, 9,8% — для остальных категорий клиентов при открытии онлайн);
- Газпромбанк — до 9,58% годовых (вклад «Копить» на три года при размещении от ₽15 тыс.);
- ВТБ — до 9,5% годовых (вклад «Стабильный» на три года с учетом капитализации процентов);
- Сбербанк — до 9,5% годовых (вклад «Лучший %» на три года при размещении от ₽100 тыс.);
- Альфа-Банк — до 9,5% годовых (вклад «Альфа-Вклад» (без пополнения и снятия) на три года при размещении от ₽10 тыс.);
- Россельхозбанк — до 9,5% годовых (вклад «Доходный» по акции «Лови момент» на три года средств от ₽10 тыс.);
- Совкомбанк — до 9% (сезонный вклад «Зимний доход с Халвой» для держателей карты «Халва» на один год);
- Экспобанк — до 9% (вклад «Уютный» на три года с учетом капитализации процентов);
- «Синара» — до 9% (вклад «Исполнение желаний+» на два года);
- «Хоум Кредит» — до 8,75% годовых (вклад «Доходный» на срок от четырех месяцев до двух лет);
- Тинькофф Банк — до 8,64% годовых (вклад с подпиской Tinkoff Pro на полтора-два года при размещении от ₽50 тыс. с учетом капитализации);
- «Открытие» — до 8,5% годовых (вклад «Первый» на год для новых клиентов);
- Промсвязьбанк — до 8,2% годовых (вклад «Сильная ставка» на 13 месяцев при размещении от ₽100 тыс.);
- Райффайзенбанк — до 2% годовых (вклад «Фиксированный» на шесть месяцев при размещении от ₽50 тыс.);
Указанные в обзоре условия по вкладам не являются публичной офертой, размещены исключительно для предварительного ознакомления. Перед принятием решения о размещении денежных средств в банковской организации следует уточнить в ней полные условия на дату открытия вклада.
В какой стране самый высокий процент по депозитам
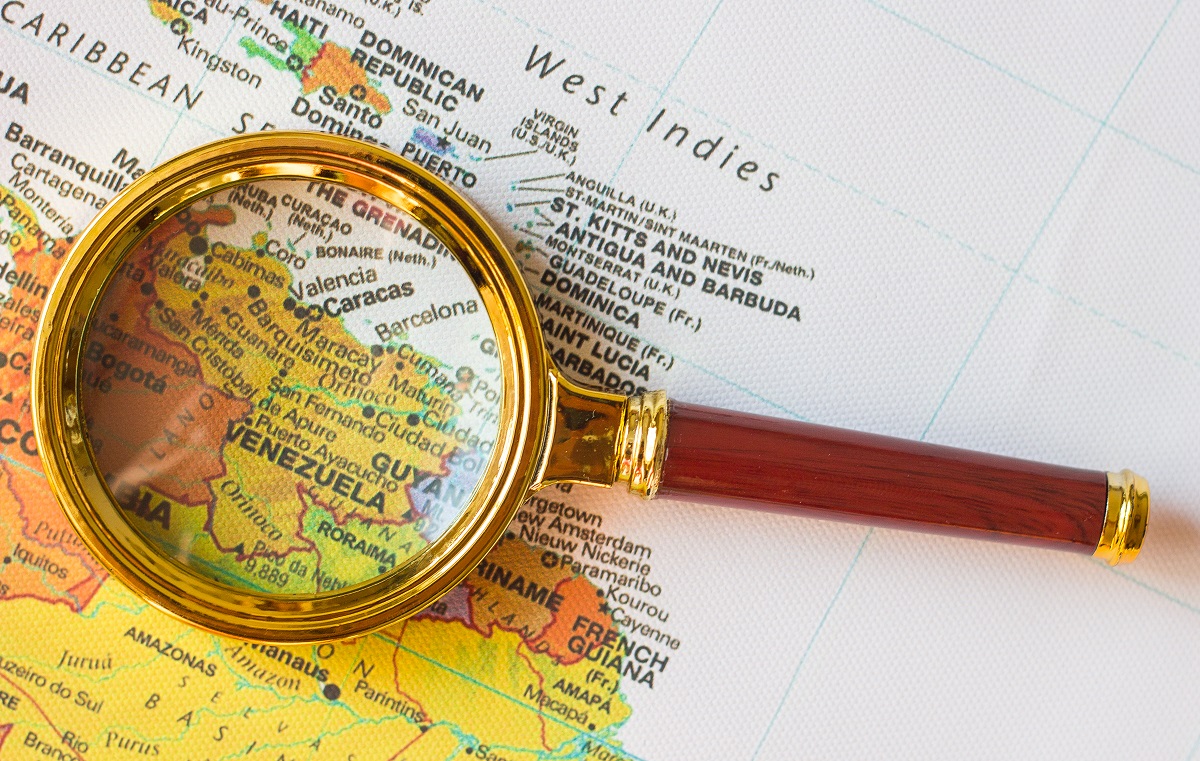
Самая высокая ставка по вкладам действует в Венесуэле (Фото: Kachor Valentyna / Shutterstock.com)
По информации провайдера Trading Economics, который анализирует официальные источники 196 стран, в топ-10 государств с самыми высокими процентами по депозитам в национальных валютах входят:
- Зимбабве — 92%;
- Аргентина — 70,83%;
- Венесуэла — 36%;
- Узбекистан — 18,4%;
- Молдавия — 18%;
- Мадагаскар — 13%;
- Венгрия — 12,5%;
- Грузия — 11,72%;
- Монголия — 11,1%;
- Белоруссия и Сьерра-Леоне — 11%.
Больше информации по личным финансам и инвестициям вы найдете в нашем телеграм-канале «Сам ты инвестор!»
Стоимость компании на рынке, рассчитанная из количества акций компании, умноженного на их текущую цену. Капитализация фондового рынка – суммарная стоимость ценных бумаг, обращающихся на этом рынке. Основной инструмент денежно-кредитной политики центрального банка страны. Это процентная ставка, которая определяет минимальную стоимость денег в стране, влияет на ставки кредитов, депозитов, размер купона торгуемых облигаций. Центробанк воздействует на инфляцию и валютные курсы, изменяя ключевую ставку. Например, если ключевая ставка повышается, то кредиты и депозиты становятся дороже, а инфляция сдерживается. Финансовый инстурмент, используемый для привлечения капитала. Основные типы ценных бумаг: акции (предоставляет владельцу право собственности), облигации (долговая ценная бумага) и их производные. Подробнее

Ольга Копытина
С каких доходов по вкладам придется заплатить налог за 2023 год?
С доходов, полученных с банковских вкладов в течение этого года, впервые нужно будет уплатить НДФЛ.
Закон о включении доходов с вкладов в налоговую базу приняли ещё в 2021-м. Но в марте того же года Президент Владимир Путин подписал ФЗ, который позволил не платить НДФЛ с процентов, полученных в 2021–2022 годах. Действие этой антикризисной меры закончилось.
О необходимости уплатить налог предупредит ФНС. До 30 октября 2024 года в личный кабинет налогоплательщика придёт уведомление с суммой налога. Произвести оплату его нужно до 1 декабря 2024 года.
С каких доходов нужно уплатить налог?
Налогом облагается только часть суммы, превышающая лимит. Он рассчитывается по формуле:
Лимит дохода обновляется ежемесячно. Например, в январе 2023 года ключевая ставка ЦБ РФ — 7,5%. Следуя формуле, в этом месяце нужно заплатить НДФЛ, если вклады принесли вам более 75 тыс. рублей. В расчёте учитываются доходы от накопительного счёта или в виде процента на остаток на дебетовой карте.
Если в течение месяца ключевая ставка изменится, учитывается только максимальное значение.
Нужно ли подавать декларацию об этих доходах в налоговую?
Нет, банки самостоятельно направят в ФНС необходимую информацию.
Если вклад открыт в 2022 году и закрыт в 2023-м, то какая часть от дохода будет участвовать в расчёте?
Учитываются все доходы, полученные в 2023 году, включая проценты, которые могут перечисляться на расчётный счёт или капитализироваться на вкладе.
Если вклад будет закрыт в 2024 году, а в течение 2023-го проценты капитализируются, нужно ли платить налог за 2023 год?
Налоговой базой считаются все доходы с вкладов на конец налогового периода, включая капитализацию и проценты.
Уплатить налог можно:
- на сайте налоговой;
- через сервис ФНС «Заплати налоги»;
- на сайте вашего банка или в мобильном приложении;
- в отделении банка или через платёжный терминал.
Сгораемая сумма: власти хотят получить с налога на проценты по вкладам 312 млрд
Власти рассчитывают за три года суммарно получить 312 млрд рублей с налога на проценты по вкладам россиян. Об этом сказано в материалах к проекту бюджета на 2024–2026 годы, с которыми ознакомились «Известия». Сборы коснутся всего 3% депозитов, считают эксперты. Максимальный размер вклада, который не будет облагаться налогом, составит порядка 1,5 млн по итогам 2023-го и 1,3 млн рублей по итогам 2024-го, оценили участники рынка.
Время собирать
В 2024-м налог на проценты по вкладам принесет бюджету 101 млрд рублей. Такой прогноз содержится в материалах к федеральному бюджету на ближайшую трехлетку. В 2025-м власти рассчитывают получить от этой статьи 104 млрд, а в 2026-м — 107 млрд рублей. В 2021 и 2022 годах правительство освободило вкладчиков от этого сбора из-за кризиса и санкций, но на этот год послабления не продлили. Поэтому россияне впервые должны будут заплатить налог на процентный доход по итогам 2023-го.
Фото: ИЗВЕСТИЯ/Зураб Джавахадзе
При его расчете учитывается не размер депозитов, а сумма дохода по всем вкладам и счетам. Следует умножить 1 млн рублей на максимальное значение ключевой ставки ЦБ за год, в котором клиент получил проценты. С дохода, превышающего эту сумму, человек и заплатит сбор. Ставка составит 13%.
В процентном повышении: девять из топ-20 банков подняли ставки по вкладам
Под какой процент теперь можно положить деньги и подорожают ли кредиты после увеличения ключевой до 8,5%
Таким образом, если ЦБ не будет дальше поднимать ставку, то в 2023 году от налога будут освобождены доходы с процентов по вкладам до 130 тыс. рублей. Если же ключевую повысят, то и сумма необлагаемого налогом дохода тоже увеличится. Заплатить сбор, начисленный за 2023 год, россияне должны будут до 1 декабря 2024-го. ФНС рассчитает сумму по окончании года на основе сведений от банков.
Фото: ИЗВЕСТИЯ/Константин Кокошкин
С учетом повышения ключевой ставки до 13% во втором полугодии 2023-го средняя доходность средств физлиц за год составит около 9%, а в 2024-ом — примерно 11%, оценил управляющий по анализу банковского и финансового рынков ПСБ Дмитрий Грицкевич. По его расчетам, не облагаемый налогом объем вкладов составит около 1,5 млн и 1,3 млн рублей соответственно.
Точечная мера
В 2023 году свыше 96% вкладов не превышают 1 млн рублей, подчеркнул эксперт по фондовому рынку «БКС Мир инвестиций» Михаил Зельцер. При совпадении годовой банковской доходности с действующей ключевой ставкой ЦБ в 13% или если финорганизации будут предлагать менее выгодные условия, большинство граждан вообще не подпадут под этот налог, пояснил эксперт.

Верх ожиданий: ставки по краткосрочным вкладам достигли 13-15%
На сколько банки повысили проценты по депозитам и как долго они могут продержаться
Если же до конца года ставку вновь повысят, например, до 14%, то планкой необлагаемого дохода будет уже 140 тыс. рублей. То есть, по сути, сбор по итогам 2023 года заплатят примерно 3% россиян, имеющих вклады, считает Михаил Зельцер. По его словам, вряд ли это приведет к оттоку средств клиентов с депозитов. Налог пока не сильно влияет на интерес вкладчиков, согласен руководитель группы рейтингов финансовых институтов АКРА, управляющий директор Валерий Пивень.
Фото: ИЗВЕСТИЯ/Сергей Лантюхов
Однако россияне несут средства в банк, чтобы защитить их от инфляции, а с учетом нового налога депозиты будут давать еще меньший доход населению, считает доцент кафедры финансов устойчивого развития РЭУ им. Г.В. Плеханова Мария Ермилова. По ее словам, последние несколько лет росло количество людей, которые открывают вклады.
Пойдет в бюджет
Ставка налога с доходов по депозитам составляет 13% годовых, поэтому в нынешнем году его будут начислять примерно с суммы в 776,92 млрд рублей, а в 2024 году — с 800 млрд рублей, оценил аналитик Freedom Finance Global Владимир Чернов. По его мнению, ключевая в следующем году может составлять 13–15% годовых. Тогда поступления в бюджет от этого сбора будут недалеки от прогнозируемых значений.
Встает охрана: страховку по «длинным» вкладам могут повысить
Предлагается увеличение покрытия до 10 млн рублей
Поступления в размере 100 млрд рублей в год нельзя назвать значительной статьей доходов бюджета, которые оцениваются в 35 трлн рублей ежегодно, отметил эксперт. При этом власти прогнозируют рост собираемости из-за увеличения числа банковских вкладов на фоне выгодных условий по таким продуктам. В нынешних условиях для возврата к целевому значению инфляции в 4% к концу 2024 года нужен долгий период жесткой денежно-кредитной политики (ДКП), сообщала ранее глава Банка России Эльвира Набиуллина. Согласно базовому сценарию ЦБ, средняя ключевая ставка в нынешнем году составит 13–13,6%, в 2024-м — 11,5–12,5% годовых.
Фото: РИА Новости/Алексей Сухоруков
Спрос на депозиты при прочих равных определяется ставкой, которую готов платить банк для привлечения клиентов, отметил Валерий Пивень. Кроме того, надо учитывать, что вклады дают более устойчивую доходность и до определенной суммы являются безрисковым инструментом. На 1 апреля 2023-го объем депозитов россиян достигал 36,89 трлн рублей, следует из обзора Агентства по страхованию вкладов. При этом в начале нынешнего года россияне хранили на долгосрочных депозитах менее 8 трлн рублей, этот результат стал самым низким за 10 лет, видно по данным ЦБ.
Очень вкладно: банки нарастили портфель депозитов почти на 40%
Почему россияне стали отказываться от инвестиций на бирже и перешли к консервативному сбережению
Ранее кабмин не поддержал законопроект об освобождении россиян от налога на вклады, писали «Известия». Позднее Минфин предложил отменить этот сбор для долгосрочных депозитов (от одного года). С похожей инициативой, которая касалась долгосрочных депозитов, неоднократно выступал и глава комитета по финансовому рынку Госдумы Анатолий Аксаков. Эльвира Набиуллина соглашалась, что идея «вполне разумна», но требует обсуждения с Минфином. «Известия» направили запрос в Минфин, ЦБ и ФНС.
Как начисляются проценты по вкладам

Какой вклад выбрать, какой заработок ожидать и как положительно повлиять на свой доход – об этом узнаете в статье.
- Какие бывают проценты по вкладам в банке
- Расчет простых процентов
- Расчет сложных процентов
- Налогообложение вкладов
- Предложения по вкладам от Совкомбанка
Грамотный потребитель всегда задается двумя вопросами:
- Как заработать деньги?
- Как сохранить и приумножить заработанное?
Если о заработке вы можете прочитать в нашем блоге здесь и здесь, то о сбережении денег узнаете из этой статьи.
Основной надежный способ сохранить и увеличить личные средства – сделать вклад под проценты. Значит, передать банку деньги на временное пользование, за что организация заплатит определенный процент.
Вложить деньги на процентный счет может каждый, у кого есть паспорт гражданина РФ. Следовательно, серьезно относиться к финансам можно уже с 14 лет.
Лена и Иван Коробковы совсем недавно сыграли свадьбу. По новой традиции, родственники и друзья поздравили молодых денежными подарками. Сумма получилась немаленькая – 1 млн рублей. Квартира и автомобиль у молодых уже есть, поэтому новоиспеченные муж и жена решили положить деньги в банк. Но мало выбрать финансовую организацию для депозита, важно понять, по какой системе вложить средства.
Процент по вкладу – плата банка за пользование вашими деньгами. По разным программам начисляются свои проценты, ваша задача – выбрать наиболее удобный и выгодный.
Какие бывают проценты по вкладам в банке
- Простые,
- сложные.
Они отличаются способами начисления, формулами их расчета. К примеру, если начисление процентов по простому способу заключается в использовании одной формулы, то сложные рассчитываются через несколько формул и с помощью специальных правил.
Также выгоду сложных и простых вкладов рассчитывают не только по способу расчета процентов, но и по функциям, которые включены в договор между банком и клиентом.
- Первый вид – классический договор, по которому клиент кладет средства на счет и не может снять их до конца срока.
По ним банки предлагают наиболее высокие проценты.
- Другой вид – вклад с пополнением, его выбирают чаще всего.
Его удобство заключается в том, что клиент банка имеет возможность пополнять счет до самого конца срока. Эту программу выбирают, когда важно накопить деньги на что-либо и постоянно пополнять копилку. Ставка по такому счету средняя, относительно первого и следующего видов договоров.
- Третий вид договора – вклад с возможностью пополнения и снятия средств.
Клиент банка может снимать деньги раньше срока, но не все, а до неснижаемого остатка. Так как это невыгодно для банка, то проценты будут самые низкие.
Иван решил, что на будущее они откладывают деньги, покупая доллары. Значит, этот вклад на миллион рублей они пополнять не будут, подойдет и классический договор.
Расчет простых процентов
Рассчитать прибыль по простому вкладу несложно, она равна проценту по ставке.
Если Коробковы вложат 1 млн рублей сроком на год под ставку 5% годовых, то через 12 месяцев на счету будет ровно 1 000 050 рублей. Доход от вложения составит 50 тысяч рублей.
Первые в мире бумажные деньги появились в Китае в 910 году.
Другой факт
Расчет сложных процентов
- ежедневная;
- еженедельная;
- ежемесячная;
- раз в два месяца;
- раз в квартал (три месяца);
- раз в полгода;
- раз в год (для длительных вложений).
Говоря о капитализации, мы приближаемся к двум понятиям, которые должен знать каждый – номинальная и эффективная ставки. И если номинальная ставка относится к депозитам с простыми процентами, то эффективную ставку считают, когда производят вклад с капитализацией.
Номинальная ставка – процент, заявленный банком. Номинальный процент годовых равен фактическому, когда вложение осуществляют по «простым» процентам. Если указано, что клиент получает 5% годовых от 1 миллиона рублей, его доход составит 50 тысяч рублей и ни копейкой больше.
Эффективная ставка – номинальная + капитализация.
Можно самостоятельно рассчитать эффективную ставку, для этого существуют сложные формулы, но легче производить расчеты через специальные порталы. Наиболее полно и подробно, по всем показателям, можно рассчитать с помощью онлайн-калькулятора.
Давайте попробуем рассчитать прибыль по «сложным» процентам.
Рассмотрим вариант, в котором Елена и Иван вложат 1 млн рублей с ежеквартальной капитализацией (каждые 3 месяца) на 12 месяцев, под 5% годовых.
В таком случае 5% годового процента делим на 4 квартала, их вклад будет увеличиваться на 1,25%.
В первом квартале их прибыль составит 1,25% от суммы на счете, это 1 125 рублей. На счету теперь 1 001 125 руб.
Во втором квартале прибыль составит 1,25% от новой суммы на счете. Это 1 251 рубль.
В конце года на счете с ежеквартальной капитализацией окажется 1 050 945 рублей, годовая доходность составит чуть больше 5% годовых, доход – 50 945 рублей
Если они выберут вклад на эту же сумму со ставкой 5% годовых, но с ежедневной капитализацией, доход через год составит 51 267 рублей.
Налогообложение вкладов
С начала 2021 года граждане обязаны выплачивать НДФЛ по сумме доходов со всех вложений. Однако не каждый вкладчик должен платить налог.
Налоговая считает годовой доход с суммы всех вкладов клиента банка. Если она не превышает определенный лимит, то НДФЛ не выплачивается.
Объясняем, какой лимит: это ключевая ставка Банка России на 1 января 2021 года, умноженная на один миллион рублей. В 2021 году годовая ставка составила 4,25%, значит, чтобы не платить налог, доход не должен составлять больше 1 000 000 * 4,25%= 42 500 рублей.
Если доход превышает лимит, то платит НДФЛ нужно не со всей суммы, а с разницы между доходом и лимитом.
Лена и Иван заработали на выбранной программе и ставке 50 945 рублей, доход превышает лимит на 8 445 рублей. С этой суммы нужно платить НДФЛ, который будет равен 13% от 8 445 рублей = 1 097 рублей 85 копеек.
Предложения по вкладам от Совкомбанка
За год вложений средств на депозит Коробковы заработали около 50 тысяч рублей. Также они накопили порядка 480 тысяч рублей с ежеквартальных премий. Вкладывать деньги под проценты им понравилось, поэтому Лена и Иван решили продолжить изучение вопроса и открыть счет еще на один год, но уже на сумму 1,5 млн рублей. Результаты первого года вложений Ивана не расстроили, но заставили задуматься о поиске более выгодных условий.
Совкомбанк предлагает несколько выгодных программ, которые позволят вам не только сохранить свои средства, но и заработать на них.
- вы можете открыть вклад дистанционно;
- управлять им не выходя из дома;
- увеличить ставку, пользуясь картой «Халва».
Дополнительную сохранность средств обеспечивает государственная Система страхования вкладов.
Вклад можно открыть в любом офисе Совкомбанка по паспорту. Тем, кто бережет свое время, Совкомбанк предлагает открыть вклад онлайн, через личный кабинет, если у вас уже есть счет в банке.
Иван – активный владелец карты Совкомбанка «Халва», ему нравится выгода, которую он получает, используя карту рассрочки для оплаты бытовых и крупных покупок. На сайте он нашел программу депозитов для владельцев карты, которая показалась ему прибыльной для вложения своих денег в этом году.
Как владельцу карты «Халва», банк предложил ему годовую ставку 7,2% годовых. Иван выбрал депозит без капитализации, с простыми процентами. Он вложил 1,5 млн рублей сроком на 12 месяцев. Сумма дохода за год депозита составила 108 тысяч рублей.
Мы советуем задуматься о сохранении и приумножении своих денег уже сегодня. Конечно, бонус со ста тысяч рублей не будет значимым доходом, но сохранив эти деньги, можно накопить сумму, достаточную для формирования финансовой подушки безопасности и пассивного дохода.