Причины отказа в ипотеке, о которых вы не догадывались
Пожалуй, каждый заёмщик боится, что заявку на жилищный кредит отклонят. Помимо популярных причин отказа в ипотеке есть неочевидные основания, на которые опираются банки.
Поделиться
Неочевидные причины для отказа
Мы попросили экспертов вспомнить необычные случаи отказа в ипотеке из практики. Оказалось, что между заёмщиком и жилищным кредитом может встать юношеская судимость.
Комментирует Сурен Айрапетян, управляющий партнёр Rebridge Capital: «Причины отклонения ипотечной заявки делятся на 2 категории: первая – причины, связанные с благонадёжностью и финансовой состоятельностью заёмщика, а вторая – это всё, что связано с предметом залога. Неочевидной причиной отказа первой категории может быть как внезапно обнаруженная судимость заёмщика, так и его гиперактивность. Расскажу две истории, которые иллюстрируют сказанное.
Первая история про Игоря. Игорь работал в крупном издательстве и много лет подряд занимал должность литературного редактора. У него была «белая» зарплата, официально зарегистрированный брак и отличные рекомендации. Внешность и манеры Игоря располагали к себе с первого взгляда: классный руководитель сына, коллеги и даже кассир магазина по соседству в один голос утверждали, что этот человек уважаем, добродетелен и мил. Отказы в ипотеке были непонятны. Но всё встало на свои места, когда выяснилось, что на первом курсе института Игорь подрался с хулиганами, пытающимися отобрать у его девушки сумку. Результатом драки стала уголовная судимость Игоря, которая даже по прошествии лет давала о себе знать.
Банки склонны относиться предвзято к заёмщикам с судимостями.
Вторая история касается Полины. Полина обладала огромным объёмом энергии и малым объёмом внимательности. За один месяц девушка умудрилась подать пять заявок на получение ипотеки в пять разных банков. Каждый раз банки отказывали. Полина грустила, что не может понять причину. Оказалось, что кредитная карта, которой девушка давно не пользовалась, обладала просрочкой в размере 200 руб. Этот «минус» не позволил получить положительные ответы банков. Чтобы сократить объём труда и потраченных нервов, можно запросить кредитную историю и самому увидеть то же, что и сотрудники, обрабатывающие заявку. «Забытые» кредитные карты встречаются у большего числа людей, чем можно себе представить».
Причины могут быть и куда более странными. Например, если заёмщик судился с банком и, не дай бог, выиграл суд. Об этом и других основаниях рассказал Дмитрий Иванов, директор агентства недвижимости ООО «Новая квартира»: «Причин отказа в выдаче ипотеки очень много. Есть неожиданные и вызывающие удивление. Приведу несколько примеров из своей практики:
- Банк решил, что заёмщик работает в компании, которая скоро закроется.
- Банк отказал в кредите заёмщику из-за того, что за год до подачи заявки на ипотеку другой банк пытался обмануть этого человека. Он подал в суд на другой банк. Выиграл суд и таким образом отстоял свои права перед другим банком.
- Банк не поверил, что заёмщик зарабатывает так много, так как в среднем в отрасли зарплаты были ниже, но это был специалист высшего класса, и ему платили официально повышенную зарплату.
- Заёмщик работал на рынке, официально получал зарплату. Банку не понравился работодатель, посчитали, что торговая точка на рынке – это ненадёжно, хотя заёмщик работал на этом месте более 5 лет».
Юрист компании «Ваше Дело» Юлия Шульженко рассказала о следующих причинах отказа: «Частая смена мест работы. Случай из практики. Заёмщик на последнем месте работы имел высокий доход, но до этого сменил много мест работы, и этот фактор негативно повлиял на одобрение ипотеки. В связи с этим у заёмщика с меньшим уровнем заработной платы, но работающего на одном месте в течение продолжительного времени, шансов на одобрение больше.
Подделка предоставляемых документов. Заёмщику не нужно никаким образом пытаться подделать документы. Также не стоит обращаться в сомнительные организации, которые предлагают оформление справок о доходах и т.д. Исход может быть таким: отказ в ипотеке или попадание в базу неблагонадёжных клиентов. Помимо этого следует помнить, что подделка влечёт за собой уголовную ответственность.
Неуверенность заёмщика. Если заёмщик отвечает неуверенно либо работодатель не подтвердит информацию, это вызывает подозрения у сотрудника банка. На этом основании будет принято решение не в пользу получателя ссуды. Поэтому нужно указывать актуальные рабочие номера телефонов (желательно стационарные), предупредив предварительно бухгалтерию (или работодателя) о звонке из банка. Если оставляете номера телефонов друзей или родственников, то их также необходимо поставить в известность. На практике был случай, когда заемщику отказали в ипотеке из-за того, что работодатель ошибся в дате принятия на работу.
Здоровье получателя ипотеки. В первую очередь сотрудник банка обращает внимание на внешний вид. Это формирует положительный образ заёмщика. Также уделяется внимание состоянию здоровья. Отказ в кредите ждёт клиентов на лечении и имеющих справки о наличии инвалидности».
Случаи отказа бывают абсурдными. О нескольких таких рассказал Максим Лазарев, директор по развитию партнёрских сервисов ООО «Финансовый Сервис»:
«Во время работы с нашими клиентами мы сталкивались с ситуациями, когда дом, который шёл в залог, показался банку некрасивым, и только по этой причине в залог банк его брать отказался. Были также случаи, когда «накладывались» базы внутри банков и к результатам проверки клиента подтягивались чужие грехи.
Ещё была пара почти комедийных случаев:
- Специфические комментарии СБ из внутренней, закрытой переписки банка: «Цыганка, торгует наркотиками». Потом удалось объяснить, что в отношении данного клиента это просто невозможно.
- Клиенту банки массово отказывали в кредитовании, так как он сбил лося. При этом на него наложили значительный штраф, он его выплатил, но отказы до разъяснения ситуации получил в нескольких банках».
Объясняют ли банки отказ
Итак, заёмщик получил отказ. Каковы шансы выяснить реальную причину отклонения заявки?
«Если решение банка связано с проверкой службой безопасности, то объяснений клиенту не дадут. Однако же если причина касается финансов, то менеджер прокомментирует ситуацию. Многое зависит от личности ипотечного менеджера и степени мотивированности, ответственности этого специалиста», – отметил Сурен Айрапетян.
«Практически всегда кредитная организация не сообщает, почему заёмщику отказали в выдаче кредита. Способ самостоятельно узнать причину, по которой заявку не приняли: запросить выписку из кредитной истории, в которой содержатся следующие причины отказа: в связи с плохой КИ или в связи с определённой кредитной политикой заимодавца», – рассказывает юрист Юлия Шульженко.
Что делать при отказе
Также эксперты рассказали, стоит ли подавать повторную заявку, если первую отклонили.
«Повторная заявка в один и тот же банк может быть одобрена, если причины отказа на предшественницу касались кредитной нагрузки или уровня дохода. Даже за короткий период времени заёмщик мог изменить ситуацию в лучшую сторону. Также повторная заявка может иметь хорошие шансы, если после периода суперактивности заёмщик решил выждать пару месяцев. Помните: всё индивидуально и опять-таки зависит от личности того человека, который заявкой занимается», – прокомментировал Сурен Айрапетян.
Рекомендуем подавать повторную заявку не ранее чем через месяц после первой.
«Обычно банки не объясняют отказы. Крайне редко удается узнать причину. Иногда причина серьёзная, и даже устранив её вы не получите кредит. Если с точки зрения банков причина не серьёзная, то тут зависит от банка. В некоторых организациях можно подать сразу заявку. В других нужно выдержать паузу», – рассказал Дмитрий Иванов.
Заключение
Причины отказа могут быть связаны как с особенностями заёмщика или залогового имущества, так и с кредитной политикой банка. В последнем случае понять, по какому основанию не приняли заявку, трудно. Иногда оценить вероятность одобрения не могут даже кредитные брокеры.
«Причины, по которым банки отклоняют заявку на кредитование, могут быть как банальными, так и самыми нетривиальными. Единственный способ достоверно выяснить возможность кредитования – подать заявку на кредит и получить решение.
Даже агенты и брокеры, постоянно работающие с кредитными заявками, «отстают» от изменения кредитной политики конкретного банка и могут только предполагать, какое решение будет вынесено относительно каждого заёмщика. Конечно, есть «железные» стоп-факторы. Например, если банк не принимает в залог жильё ранее какого-либо года постройки – нет смысла подавать туда документы. Из очевидных причин также можно предположить плохую кредитную историю, но и то у банков разные подходы к этому: так как ипотечный кредит является залоговым, то урегулированная к моменту обращения просрочка по потребительскому беззалоговому кредиту может быть негативным фактором, который в итоге будет «перевешен» остальными плюсами конкретного заёмщика. То есть банк принимает комплексное решение, исходя из суммы факторов, и какие факторы окажутся превалирующими – можно только предполагать», – рассказала Алина Бажулина, и.о. управляющего Филиала АКБ «ФОРА-БАНК» (АО) в Санкт-Петербурге.
Рекомендуем тщательно изучать требования банка, а также смотреть отзывы других заёмщиков на форумах и в соцсетях перед подачей заявки. Это поможет подготовиться к возможному отказу и заранее узнать его причины.
Реклама от партнера
- Неочевидные причины для отказа
- Объясняют ли банки отказ
- Что делать при отказе
- Заключение
Банк отказал в ипотеке: как узнать причину?

Главная проблема не в том, что банки отказывают в ипотеке. А в том, что они не объясняют причину отказа. Поэтому подавать заявки в банки можно бесконечно и наступать на одни и те же грабли – тоже.
Ниже самые распространённые причины отказов банка.
Лучше «белую»
Банк любит справки о зарплате исключительно по форме 2-НДФЛ. В этих строгих справках указывается только официальный доход. Можно принести в банк и справку в свободной форме и указать там весь свой неофициальный заработок. Но не факт, что банк вам поверит. Из-за документов не по форме банк может поднять процент.
Если попытаться поделать документы, то можно попасть в «чёрный список». Тогда уже ни один банк не одобрит кредит.
Не надо врать
Попытки «подрисовать» документы, подделать справки до ипотеки не доведут. Ни один грамотный ипотечный брокер не посоветует своему клиенту подделывать документы и сам за это не возьмётся. Обычно банки легко узнают правду и клиент с поддельными документами попадает в «чёрный список». Плохо это ещё и потому, что есть межбанковская база данных. Попал туда – потерял доверие сразу нескольких банков. То же самое происходит, если клиент пытается утаить какие-то неприятные факты своей биографии.
Просрочки по платежам
Если вы раньше не успевали вовремя платить, например, за телевизор в кредит, то банк на вас посмотрим с подозрением. «За телевизор платить не смог, а за квартиру сможешь?». Плохая кредитная история – это не всегда хорошие шансы получить ипотеку. Но всё решается. Есть несколько советов, как справиться с последствиями предыдущих просрочек. Например. Возьмите небольшой потребительский кредит или кредитную карту в том банке, где вы планируете оформлять ипотеку. Вовремя вносите платежи. Так, возможно, в банке о вас начнут думать, как о благонадёжном клиенте, который встал на путь исправления.
Внимательно проверяйте срок годности справок. Многие документы действуют не более месяца.
Пишите правильно
Ипотека – это всегда много документов. Некоторые из них имеют свой «срок хранения» — справки и выписки действуют определённый период. Если вы сдаёте пакет документов, а с ним не всё в порядке, банку это не понравится. Клиенту, который не может правильно собрать пакет документов, правильно заполнить бланки, банк, скорее всего откажет. Ипотечные брокеры занимаются документами своих клиентов каждый день. Поэтому ошибок можно не бояться.
Дела минувшие
Часто судимость, даже снятая и погашенная, может стать причиной отказа. Особенно это касается осуждённых по экономическим преступлениям. Скрывать бесполезно – узнают, занесут в «чёрный список». Но и здесь есть нюансы, иногда всё-таки можно «заставить» банк закрыть глаза на тёмное прошлое.
Артисты проходят мимо
В банках не очень доверяют людям творческих профессий. Актёру, художнику, музыканту могут отказать, потому что доход у таких людей не всегда постоянный. Речь идёт, конечно, не о «звёздах» экранов. Также банки иногда отказывают людям, чей доход зависит от процентов с продаж (менеджеры, страховые агенты, риэлторы).
Если есть вопрос относительно вас, обращайтесь к нам. Наши ипотечные брокеры оформляют ипотеку каждый день. Получать отказы на эти запросы нам не выгодно. Наша статистика по одобрениям — 95%.
Отказ в ипотеке. Как понять в чём дело и добиться одобрения
По данным Объединённого бюро кредитных историй, в первом квартале 2018 года россиянам было одобрено 75% заявок по ипотеке. О том, что делать оставшейся четверти и как добиться благосклонности банка, в нашей статье.
Поделиться
Почему отказ
Отказ в одобрении кредита может стать ударом для заявителя. Особенно если речь идёт об ипотеке. Часто заёмщики торопят события и договариваются о сделке ещё до одобрения кредита, считая этот вопрос решённым. Но у финансового учреждения может быть альтернативное мнение.
Российские банки вправе отказать в получении кредита без объяснения причины. Часто так и происходит.
Заёмщику повезёт, если с ним работает персональный менеджер, который разъяснит сомнения банка или скажет, каких документов не хватает. Если же такой информации выяснить не удалось, то клиенту остаётся только догадываться о мотивах кредитора.
Причины отрицательного решения по заявке разделяются на 3 категории:
- проблема в заёмщике;
- сомнения в платёжеспоссобности;
- политика банка.
Давайте подробно разберём каждую категорию, а уже потом расскажем, что же делать.
Отказ из-за заёмщика
Это самая распространённая причина отказа в кредитовании: примерно в 8 из 10 случаев банк смущает этот фактор. Основание здесь одно – высокая вероятность неуплаты по займу; но выражаться это может по-разному.
1. Несоответствие требованиям банка
Каждый кредитор сам определяет, каким критериям должен соответствовать заёмщик. Обычно это:
- гражданство РФ;
- наличие постоянной регистрации;
- возраст от 21 года до 75 лет;
- трудовой стаж на последнем месте – не менее полугода;
- общий трудовой стаж – не менее 1 года.
Узнать эти требования – не проблема. Достаточно внимательно ознакомиться с сайтом банка.
2. Ошибки в документах
Невнимательность при заполнении анкеты может сыграть дурную шутку с клиентом.
Несовпадение реальных данных с заявленными может быть воспринято банком как попытка мошенничества.
3. Плохая кредитная история
Ни один банк не одобрит ипотеку клиенту с активными просрочками по другим кредитам. Даже если речь идёт о мизерной сумме.
4. Негатив по линии службы безопасности
Это проверка по межбанковским чёрным спискам, базам судебных приставов. А также любые непогашенные обязательства перед государством или третьими лицами.
Сомнения в платёжеспособности
Следующая по популярности категория отказов – это неуверенность банка в финансовой состоятельности клиента.
В группе риска сотрудники, работающие у индивидуальных предпринимателей. Да и самих бизнесменов кредитуют неохотно, так как их финансовую ситуацию оценивать сложнее.
Уровень заработка тоже принимается во внимание. В банке рассчитывают размер доходов и затрат заёмщика. Оптимальной кредитной нагрузкой считается 30-40% от заработной платы клиента. Если ежемесячный платёж по ипотеке будет выше, то банк откажет в кредите.
Но негативным фактором станет и слишком высокая цифра в 2-НДФЛ. В банках сравнивают заявленный доход с заработными платами, средними для этой профессии. Завышение может натолкнуть на мысль о фиктивной справке. Кроме того учитывается риск, что при потере работы заёмщик не найдёт такую же высокооплачиваемую вакансию.
Политика банка
Эта категория отказов редко, но все же встречается. В этом случае у заявителя никаких проблем нет, просто он обратился не в тот банк. Связано это с тем, что не во всех кредитных организациях одинаковые требования к заёмщикам и финансовая ситуация. Например, в некоторых банках не кредитуют предпринимателей. Или неохотно берут в залог загородную недвижимость.
Знаете ли Вы что
Самые активные кредитные заемщики — это люди в возрасте от 25 до 45 лет.
Как получить одобрение
1. Не наломайте дров
После получения отказа в выдаче ипотеки не стоит сразу обращаться в другие банки. Там увидят, что недавно была заявка, и будут проверять анкету ещё внимательней. Так вы рискуете собрать больше отказов, и с каждым новым вероятность одобрения будет ниже. Если получится, то уточните у представителей банка, в чём причина отказа.
2. Оцените ситуацию
Возможно вы и сами догадываетесь, в чём дело. Если нет, то пробегитесь по причинам отказа, указанным выше. Посчитайте на ипотечном калькуляторе ежемесячный взнос и соотнесите с доходами.
Проверьте, нет ли у вас задолженности перед государственными и муниципальными службами: коммунальные платежи, алименты, штрафы, взыскания по суду.
Запросите кредитную историю. Необязательно обращаться в бюро кредитных историй. К примеру, заказать такой отчёт можно в личном кабинете клиента Сбербанка или Бинбанка. Возможно, за вами числятся незакрытые кредиты, о которых вы не помните. В таком случае нужно разбираться в ситуации с прежним кредитором.
3. Подготовьте дополнительные документы
Часто люди ленятся собирать бумаги для подачи в банк. К обязательному перечню часто не относится СНИЛС. Но его предоставление будет плюсом при рассмотрении. Если декларируете дополнительные источники дохода, то соберите документальное подтверждение: договор, справку 3-НДФЛ, выписку о движении средств по банковскому счёту.
Также положительными факторами будут:
- привлечение созаёмщика;
- увеличение размера первоначального взноса.
4. Внимательно отнеситесь к выбору банка
Изучите досконально информацию об ипотечных кредитах на сайте банка. Это поможет правильно подготовить документы. Банков, которые готовы кредитовать под залог недвижимости, достаточно. Особенно много предложений ипотечного кредитования в Москве. В вопросе выбора банка однозначных рекомендаций быть не может, так как многое зависит от региона и ситуации заёмщика.
Если отказали в крупной организации с государственным участием, то, возможно, стоит попробовать небольшой региональный банк. Или сделать наоборот.
Если знаете, что у вас могут возникнуть проблемы с одобрением, то обращайтесь в банки с лояльными требованиями к заёмщикам. Выяснить это просто. Найдите статистику выданных ипотек (она в свободном доступе) и выберите банки, которые увеличивают темпы кредитования. Это означает смягчение политики рассмотрения заявок.
На этом все. Не опускайте руки, если не получили одобрения с первой попытки. Вооружившись этой статьёй, вы с высокой вероятностью поймёте причину отказа и сможете исправить положение.
Почему банки отказывают в ипотеке?
По каким причинам банки могут отказать в выдаче ипотеки? Что делать в этих случаях?
Как банки принимают решение о выдаче ипотеки?
До оформления ипотеки банки оценивают большое количество различных факторов. Среди них уровень дохода потенциального клиента, его кредитная история, семейное положение, наличие созаемщиков, комплектность документов. На основе этой информации банки прогнозируют вероятность возврата кредита и принимают решение об выдаче ипотеки.
В каких случаях могут отказать в ипотеке?
- Ошибки или некорректная информация в документах;
- Плохая кредитная история;
- Недостаточный уровень дохода;
- Несоответствие условиям льготной программы;
- Наличие у клиента высокой долговой нагрузки.
Должен ли банк мотивировать причины отказа? Как их узнать?

Банк вправе отказать в оформлении ипотеки без объяснения причин, но это не означает, что их невозможно узнать — достаточно изучить свою персональную кредитную историю. Банки обязаны вносить в нее сведения обо всех обращениях за кредитами и основаниях, по которым они отказали в выдаче.
Запросить отчет о персональной кредитной истории можно в электронном виде с помощью портала «Госуслуги».
Что делать, если банк отказал из-за отсутствия необходимых документов?
Постарайтесь уточнить у менеджера банка точный список необходимых документов. Если других принципиальных претензий нет, после того, как вы получите весь необходимый перечень, можно обратиться в банк повторно.
Что делать, если банк отказал из-за кредитной истории?
Если причиной отказа является кредитная история, это может означать несколько вещей:
- Отсутствие кредитной истории
Если вы никогда раньше не оформляли ипотечные или потребительские кредиты и не пользовались кредитной картой, банку сложно оценить ваше поведение как заемщика. Поэтому он может рассматривать вас в качестве более рискованного клиента. В таком случае имеет смысл доказать банку свою платежеспособность. Для этих целей подойдут выписки с банковских счетов, справки о доходах. Также можно попробовать увеличить сумму первоначального взноса;

- Плохая кредитная история
Наличие просрочек по кредитам, неоплаченных штрафов, решения о банкротстве негативно отражаются на кредитной истории. Прежде чем обращаться в банк, стоит разобраться с проблемными кредитами и долгами, если они имеются;
Вы можете быть вполне добропорядочным заемщиком, но кредитная история может свидетельствовать о том, что вы слишком закредитованы. Это означает, что оформление еще одного кредита, по мнению банка, приведет к тому, что вы не сможете платить по обязательствам.
Что делать, если банк отказал из-за уровня доходов?
Большинство банков исходят из того, что ежемесячный платеж по ипотечному кредиту не должен превышать половины доходов. Чтобы заявка на ипотеку была более убедительной, стоит указать все имеющиеся доходы (например, зарплата, аренда квартиры, пенсия). Если этого оказывается недостаточно, можно найти созаемщика, то есть человека, который разделит ответственность за выплату кредита.
Как подготовиться к походу в банк, чтобы минимизировать вероятность отказа?
Чтобы уменьшить вероятность повторного отказа, до похода в банк можно предпринять несколько шагов:
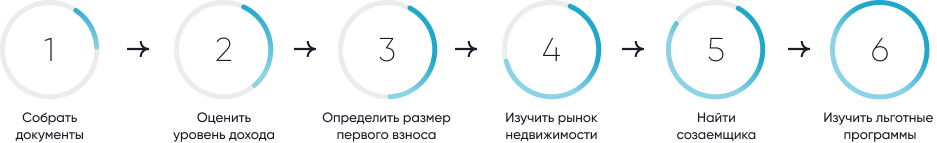
1. Убедиться в наличии и актуальности всех необходимых документов (паспорт, справка о доходах, выписки с банковских счетов, свидетельство о браке и пр.).
2. Оценить свою платежеспособность
Для этого нужно сложить сумму всех доходов, которые вы можете подтвердить документально, и вычесть из них расходы по действующим кредитам и ипотеке. Если общие расходы превышают доходы больше, чем наполовину, нужно снижать сумму кредита.
3. Посмотреть, какой первоначальный взнос вы можете внести
Чем он выше, тем меньше сумма кредита, а значит — больше вероятность, что банк его одобрит. Кстати, для этих целей также можно использовать средства материнского капитала (подробней в нашей инструкции: Использование материнского капитала на покупку жилья).

4. Поискать альтернативные варианты для покупки квартиры
Вполне возможно, что существует аналогичное жилье по более низкой цене.
5. Поискать созаемщика
В этом случае риск для банка становится меньше, поэтому вероятность получить положительное решение гораздо выше.
6. Изучить льготные ипотечные программы
Вполне вероятно, что вы можете оформить ипотеку на льготных условиях (полный список можно посмотреть здесь).