Эквайринг в розничной торговле: учетные вопросы у юрлиц
В статье рассмотрим вопросы, связанные с отражением юрлицами в бухучете «эквайринговых» операций, а именно хозопераций по реализации товаров в рознице с использованием для оплаты электронных платежных систем.
Реализация товаров
Расчетная операция по оплате товаров/услуг с использованием платежных карточек предусматривает выдачу клиенту (покупателю): (1) расчетного чека, который формирует регистратор расчетных операций, и (2) квитанции платежного терминала (если речь идет не об интернет-эквайринге).
Особенности операции, которые сказываются на учете:
(1) как правило, денежные средства, списанные с карточного счета покупателя, поступают на счет продавца не сразу. Сроки расчетов между банком-эквайером и субъектом хозяйствования определяются в договоре эквайринга (п.п. 3 п. 4 разд. V Положения № 705*). Причем иногда разрыв во времени составляет до 3 банковских дней. Иначе говоря, есть разрыв во времени между реализацией товара и датой поступления средств на счет продавца;
(2) за обслуживание расчетов банк-эквайер взимает комиссию-вознаграждение (размер которой устанавливается договором). Комиссия, как правило, списывается с суммы средств, зачисляемых на счет предприятия. То есть на расчетный счет продавца поступает выручка за «минусом» комиссии банка.
Момент отражения дохода. В бухучете доход от реализации товаров/услуг отражают на дату отгрузки товаров или предоставления услуг (пп. 8, 10 П(С)БУ 15 «Доход»). В розничной торговле, как правило, товар отгружают в момент проведения расчетов (дата отгрузки и дата проведения расчетов совпадают). Поэтому на дату проведения расчетов за покупку через РРО на полную стоимость товара признают доход (Кт 702, 703) (т. е. на сумму, списанную банком за услуги эквайринга доход не уменьшают).
Суммы дневного сальдо по кредиту счета 70 должны соответствовать Z-отчету РРО.
На дату признания дохода (т. е. на дату проведения расчетов картой покупателя) продавец должен начислить сразу и налоговые обязательства по НДС (п. 187.5 НКУ). Ожидать в НДСных целях поступления денег на расчетный счет продавца неправильно.
Если покупателем является неплательщик НДС, сумма расчетов, проведенных через терминал, должна быть учтена в итоговой налоговой накладной (п. 201.4 НКУ)**.
Обратите внимание: комиссия банка, удерживаемая банком автоматически при зачислении денег на счет, базу обложения НДС не уменьшает.
Расчеты за товары/услуги. Как мы отметили выше, при оплате товара электронным платежным средством денежные средства, списанные с карточного счета покупателя, поступают на счет продавца не сразу. Поэтому отражать уплаченные за реализованный товар деньги сразу на субсчете 311 «Счета в банках» некорректно.
В период — от авторизации до поступления денег на счет — имеет смысл их учитывать по Дт 333 «Денежные средства в пути в национальной валюте». И только после зачисления банком-эквайером денег на текущий счет предприятия отражаем их на субсчете 311.
Комиссия банка. Комиссию за обслуживание расчетов, как правило, банк списывает с суммы средств, зачисляемых на счет предприятия. Плата за расчетно-кассовое обслуживание и другие услуги банка согласно п. 18 П(С)БУ 16 относится к административным (сч. 92) расходам предприятия.
Пример 1. Предприятие-продавец реализовало покупателю партию товара стоимостью 7200 грн (в том числе НДС — 1200 грн). Расчеты проведены с помощью банковской платежной карты покупателя. Вознаграждение банка за проведение операции составило 72 грн (1 % от ее суммы).
В учете предприятия-продавца при этом должны быть отражены следующие операции:
п/п
Содержание хозяйственной операции
Сумма,
грн
Бухгалтерский учет
Дт
Кт
Реализовали товар — отразили доход (данные Z-отчета)
Начислены налоговые обязательства по НДС
Зачислены деньги на текущий счет (за минусом вознаграждения банка)
Отнесены в состав расходов услуги банка (договор с банком, расчет предоставленных услуг за расчетно-кассовое обслуживание, выписка банка)
Списана себестоимость реализованного товара
Отнесены на финансовый результат:
— доход от реализации товара
— себестоимость реализованного товара
— сумма вознаграждения за услуги банка
Возврат товара при расчетах карточкой
Отметим, что налоговики традиционно настаивают на том, что в случае применения банковской платежной карточки (расчета через POS-терминал) возврат средств за товар (отказ от услуги) должен происходить путем их перечисления в банк покупателя на платежную карту, которой осуществлялся расчет (см. письма ГФСУ от 12.07.2019 г. № 3236/6/99-99-14-05-01-15/ІПК, от 26.03.2019 г. № 1264/6/99-99-14-05-01-15/ІПК).
При возврате средств на банковскую карту составление акта о выдаче средств тоже является обязательным, если сумма, подлежащая возврату, превышает 100 грн (письмо ГФСУ от 14.05.2019 г. № 2141/6/99-99-14-05-01-15/ІПК).
Регистрацию выдачи средств в случае возврата товара (отказа от услуги и в иных случаях) осуществляют в расходном чеке, напечатанном РРО, путем регистрации отрицательной суммы (п. 7 разд. III Порядка № 547***). При этом перед суммой выданных средств может печататься знак «-» (минус).
Корректировка дохода. В бухучете продавца возврат товаров отражается с применением субсчета 704 «Вычеты из дохода». Одновременно методом «красное сторно» осуществляется корректировка суммы начисленных НДС-обязательств и себестоимости реализованных товаров, списанной на расходы.
Субсчет 704 «Вычеты из дохода» позволяет идентифицировать в учете возврат.
Опять же, поскольку деньги будут возвращаться на карточку покупателя и момент во времени между датой возврата товара покупателю и зачисления ему средств на карточку может не совпадать, расчеты отражаем через субсчет 333 «Денежные средства в пути в национальной валюте (Дт 704 — Кт 333; Дт 333 — Кт 311).
Корректировка налоговых обязательств по НДС. Поскольку речь идет о розничной торговле, то реализация была оформлена итоговой налоговой накладной. Налоговики считают, что:
— если товар продали за наличку и покупатель в тот же день его вернул, то в ежедневных общих итогах Z-отчета возврат уменьшит сумму выручки за день.
Тем самым в Z-отчете РРО по итогам дня данные свернутся: деньги «пришли» — «ушли» («продано» — «возвращено»).
А это значит, что итоговую НН составим на «очищенную» выручку и РК к ней не нужен;
— если продажа и возврат — события разных дней (т. е. товар продан в один день, а возвращен покупателем — в другой). Тогда товар попадет в итоговую НН днем продажи. И если покупатель вернет его в другой день, то на возврат придется оформить РК к итоговой НН (101.15 ЗІР).
Если же составлялась отдельная налоговая накладная (на покупателя — плательщика НДС), то, руководствуясь ст. 192 НКУ, продавец составляет РК на уменьшение налоговых обязательств. После того как покупатель зарегистрирует такой расчет в ЕРНН, продавец имеет право уменьшить свои налоговые обязательства по НДС.
Налог на прибыль. В налоговоприбыльном учете — все по бухучетным правилам. В бухучете доход от реализации возвращенных товаров будет вычтен из доходов, а их себестоимость — из расходов. Следовательно, бухучетный финрезультат продавца будет учитывать операцию по возврату указанных товаров.
Пример 2. Условия те же, что и в примере 1, но покупатель вернул товар, а продавец вернул деньги.
п/п
Содержание хозяйственной операции
Сумма,
грн
Бухгалтерский учет
Дт
Кт
Откорректирован доход по возвращенному товару
Откорректированы налоговые обязательства по НДС методом «красное сторно»
Оприходован возвращенный товар
Возвращены денежные средства покупателю
Отнесена на расходы комиссия банка
- эквайринг
- POS‑терминал
- возврат товара
- юрлица
- отражение в бухучете
- розничная торговля
В фокусе
Учет эквайринга в 1С 8.3
Большая часть фирм в настоящее время стремится подключить услугу эквайринга. Так покупки делаются безопаснее и проще.
Ниже подробно рассматривается отражение данных операций в бухучёте через программу «1С:Бухгалтерия».
Проводки по эквайрингу в 1С
При выполнении оплаты через карту деньги покупателя после списания переводятся не на магазинный, а на особый специальный счёт банка.
Это потому, что каждую совершённую операцию неудобно обрабатывать сразу же. Так что в определённый срок — 1-3 дня — эквайер перечисляет деньги клиенту (например, магазину, онлайновому магазину или предоставляющей услуги компании). За такое берётся комиссионный сбор, его сумма вычитается, когда деньги переводятся на счёт компании.
Для отображения в учёте операций реализации и оплате их через карту применяется т. н. счёт учёта 57 «Переводы в пути».
Стоит получше рассмотреть на практическом примере.
Банк-эквайер и ООО «Домино» заключают сделку. По условиям эквайера комиссионные равны 2%. А соответственно полученной с контрольной ленты информации покупатели совершили покупок на 22 тысячи рублей, облагается НДС в 3666,67 рублей. Таблица ниже наглядно демонстрирует ситуацию и проводки.
| Дт. | Кт. | Что содержится в операции | Итоговая сумма в рублях |
| 62.01 | 90.01.1 | Выручка от реализации, которая была оплачена платёжными картами | 22000 |
| 90.03 | 68.02 | Зачисляется НДС от суммы по выручке картами | 3666,67 |
| 57.03 | 62.01 | Информация из электронного журнала отправляется в банк | 22000 |
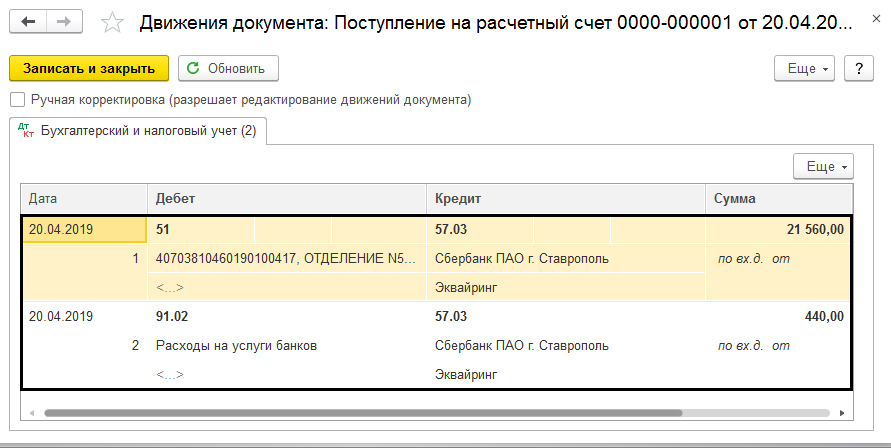
| 51 | 57.03 | Деньги поступают на расчётный счёт (минус комиссионные) | 21560 |
| 91 | 57.03 | Комиссионные списываются в пользу банка | 440 |
Как отражается эквайринг, настройка справочников и функционала
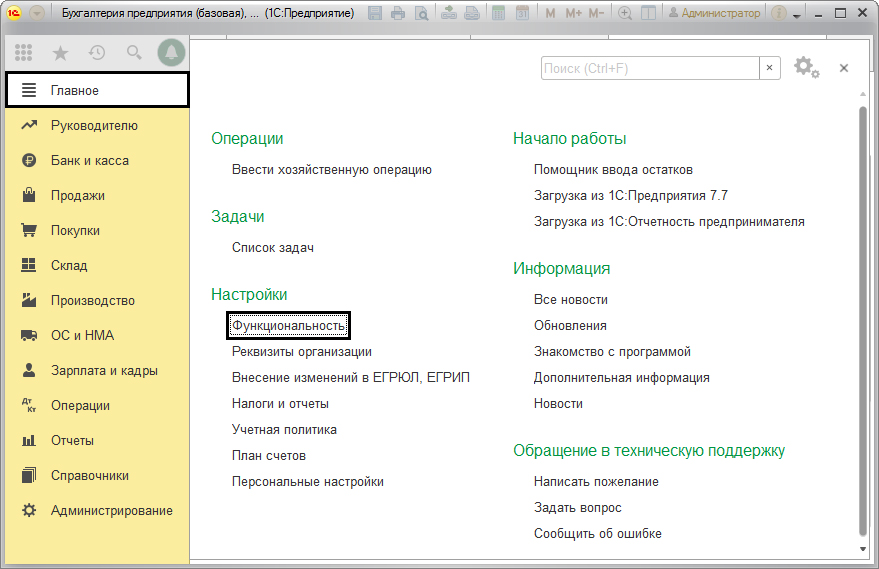
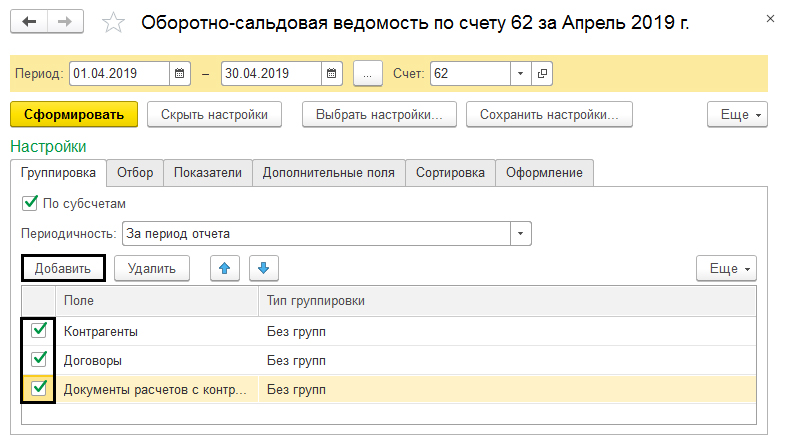
Чтобы операции отображались корректно, следует произвести соответствующие настройки. Для этого переходим в Главное, там в Настройки, там в Функциональность.
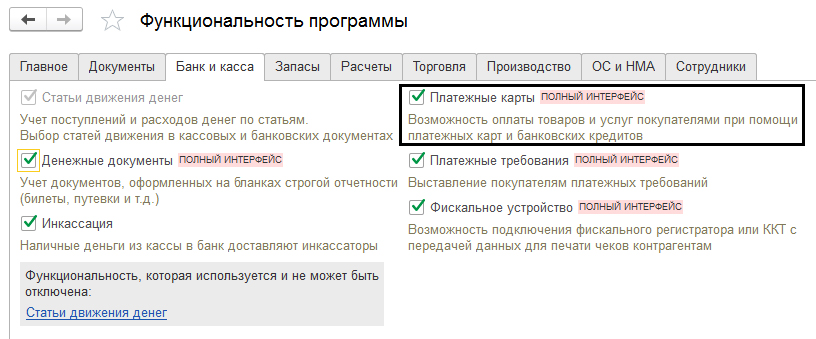
Там в «Банк и касса» (см. ниже) следует отметить галочку «Платёжные карты». Так появится возможность совершать операции с использованием этих карт и банковских кредитов.
Предварительно также следует добавить и настроить банковский договор, можно, разумеется, реализовать задачу и при выполнении операций, но стоит рассмотреть этот шаг отдельно. В меню Контрагенты, Справочники, Покупки и продажи вносим данные договора.
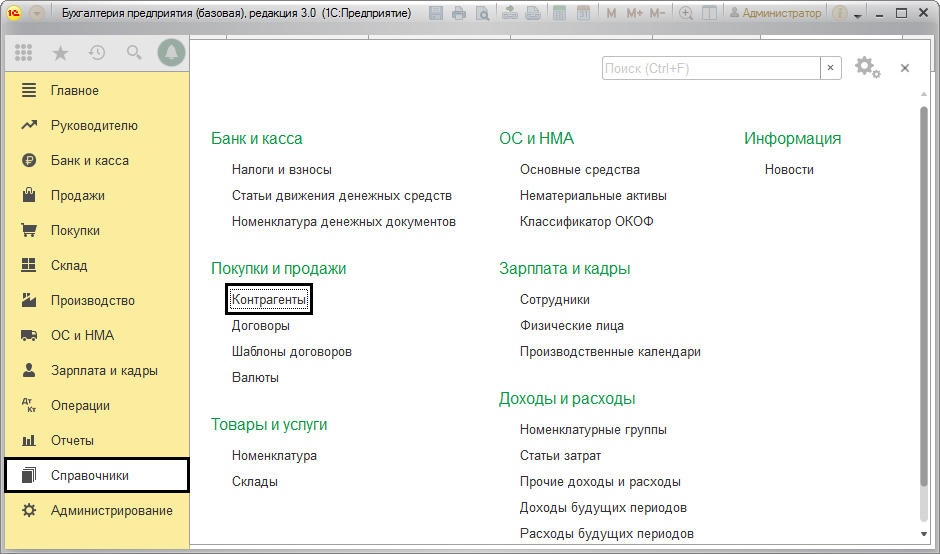
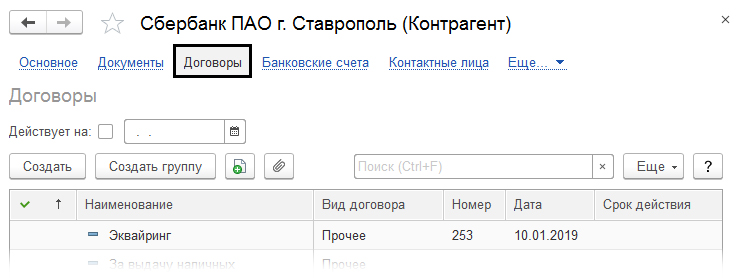
Вид договора отмечается «Прочее».
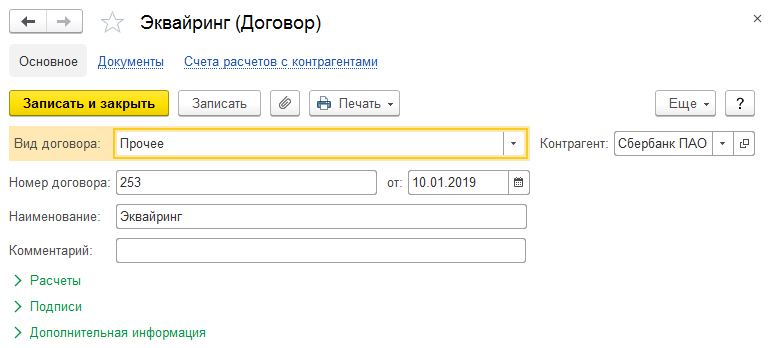
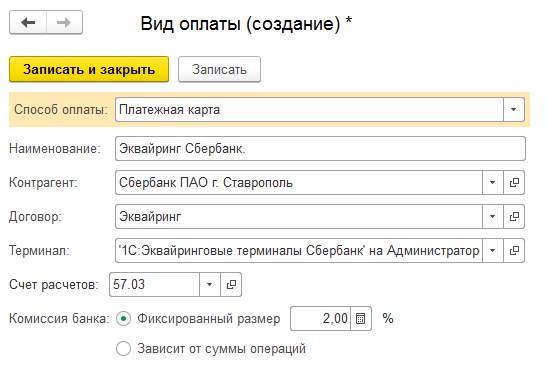
Впоследствии информация пригодится, когда будет заполняться справочник по видам оплат, с данными из документа, отражающим операцию по оплате картой. Справочник можно найти через соответствующий раздел.
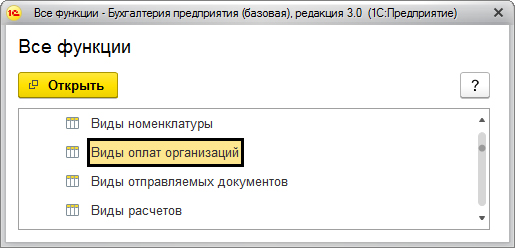
Поле, чтобы заполнить, имеется прямо в документе «Операция с платёжной картой».
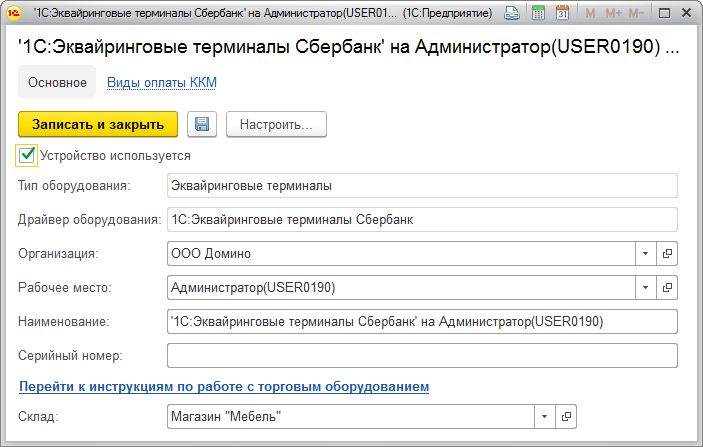
Следует создать в справочнике объект «Виды оплат» и внести информацию соответственно заключённому контракту. Важно принять во внимание вариант оплаты, настройки терминала.
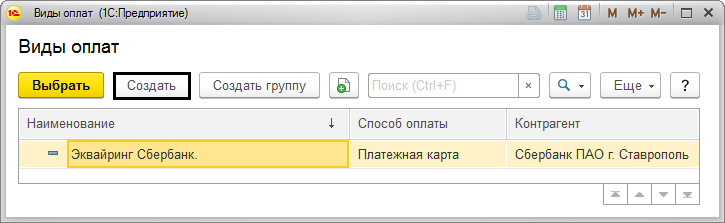
Отражение реализации и отражение оплаты
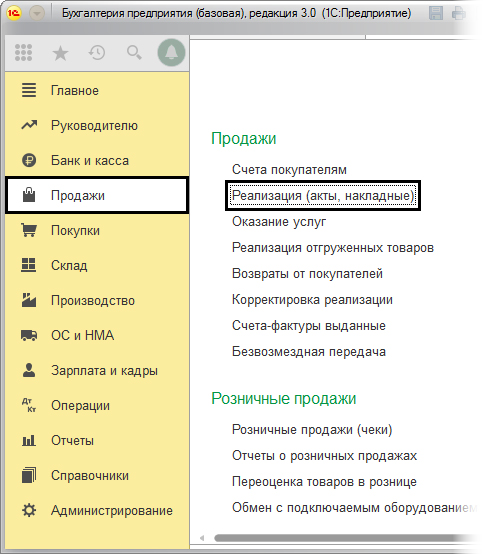
Чтобы пример был понятнее, покажем операцию «Реализация» в разделе «Продажи».
Заполнение данных в документе не должно составить труда, так что сразу рассмотрим следующий шаг. Уже по готовому документу создаём новый через кнопку «Создать на основании».
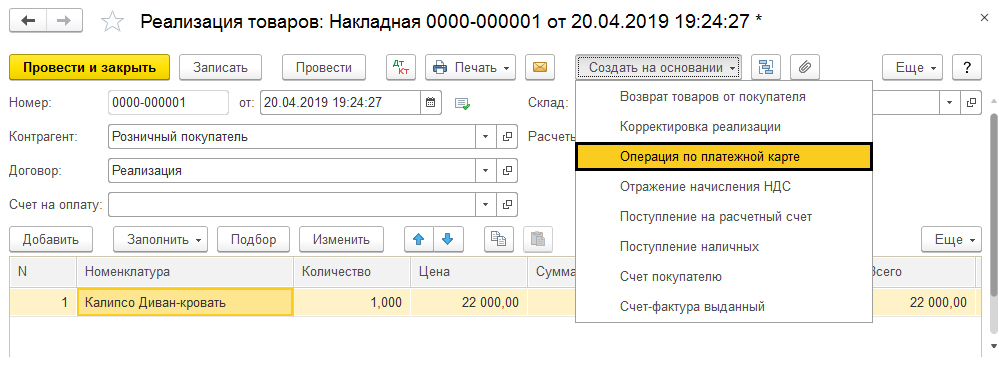
Туда перенесутся все данные из предыдущего, останется лишь отметить способ оплаты.
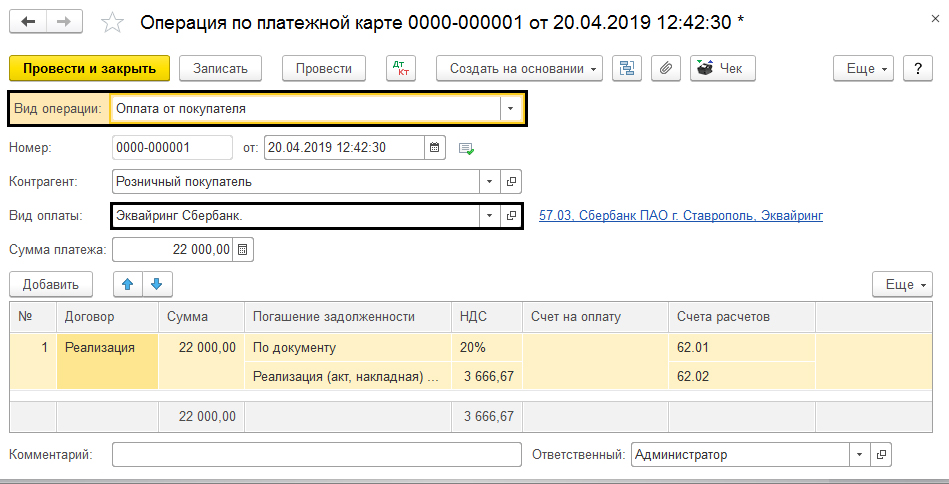
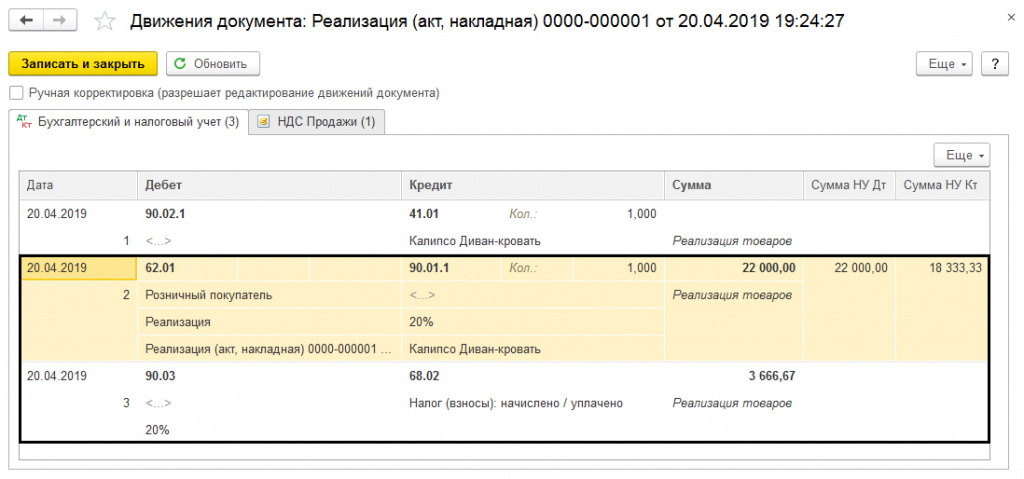
Дальше надлежит провести документ и изучить всю информацию, полученную при вышеописанных операциях. Проводки можно посмотреть, нажав на Дт/Кт сверху любого из документов.

Проходит проводка по расчётам с потребителями Дт 62.01 Кт 90.01.1 на сумму оплаты и отмечен НДС – Дт 90.03 Кт 68.02.
По операциям от платёжной карты проводка — Дт 57.03 Кт 62.01 на количество средств, поступивших после оплаты картой.
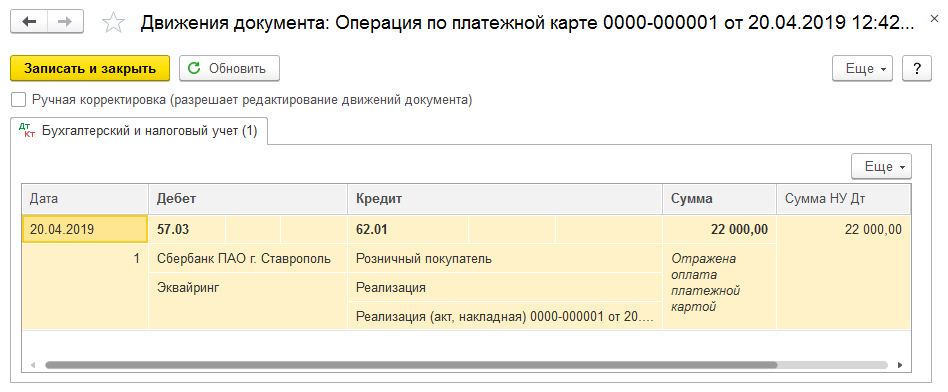
В этой ситуации сперва проводился подтверждающий документ, а уже потом была фактическая оплата. А иначе и проводки были бы в обратном порядке.
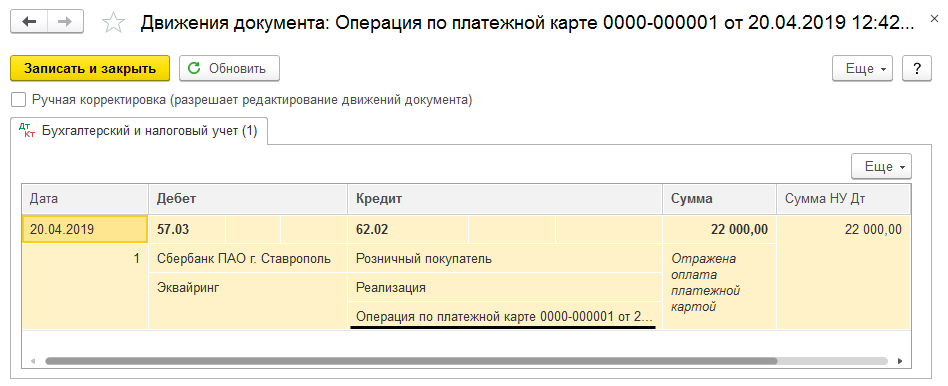
Дальше отмечается факт реализации товара, следует принять во внимание и время, когда документ обрабатывался.
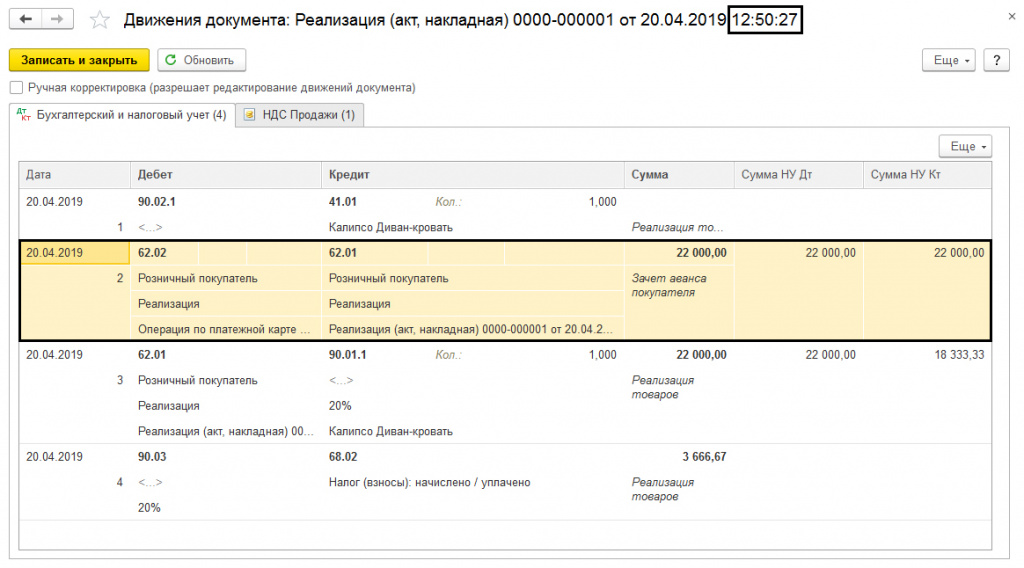
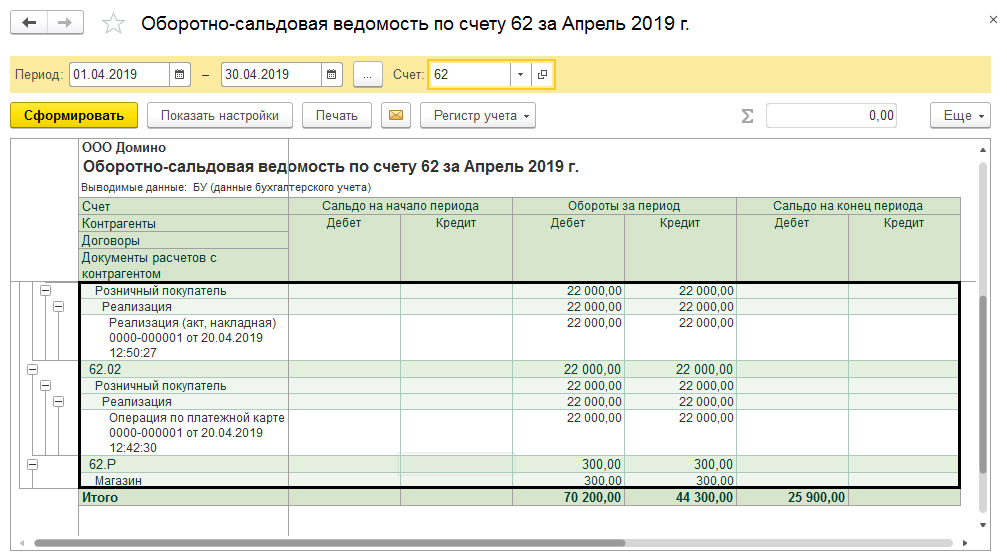
Согласно отчёту по движению документа, имеет место счёт 62.02, программа автоматически формирует новую проводку.
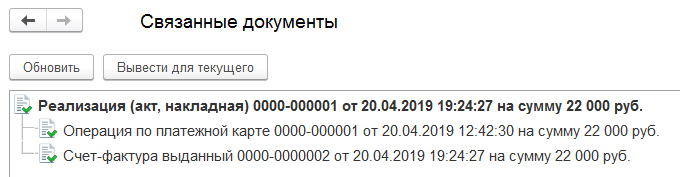
Нажав кнопку «Ещё», можно изучить другие документы, связанные с текущим.
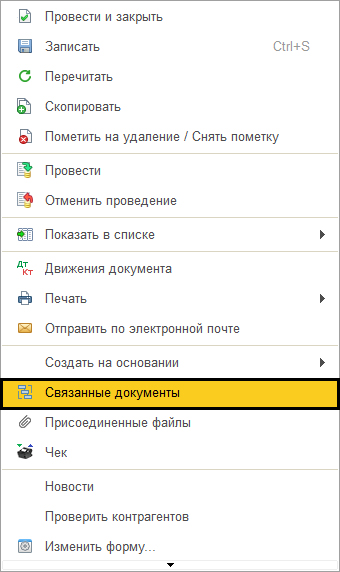
Так можно быстро перейти к каждому документу из введённых на основании текущего.
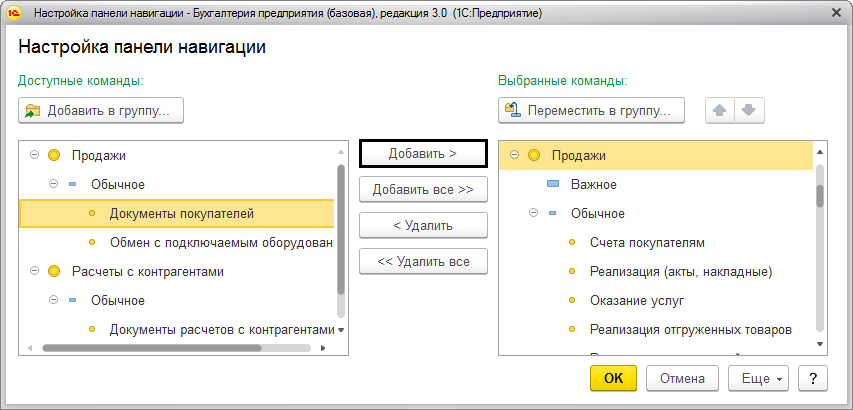
Если вы затрудняетесь обнаружить, где сформированный документ «Операция по платёжной карте», то, использовав кнопку «Настройки» и команду «Настройка навигации», можно переместить на рабочий стол необходимые информационные данные.
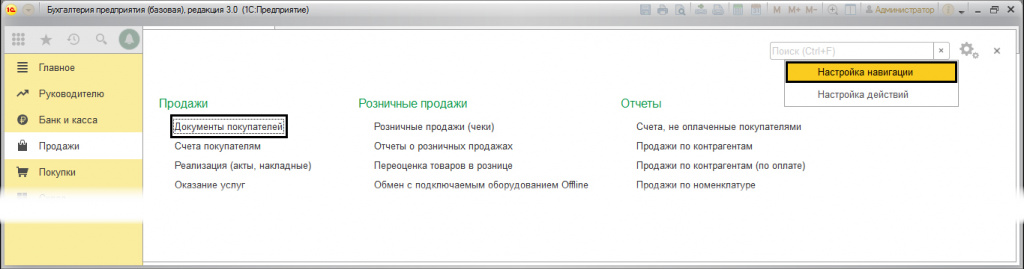
Нужный пункт через кнопку «Добавить» помещается в окно справа.
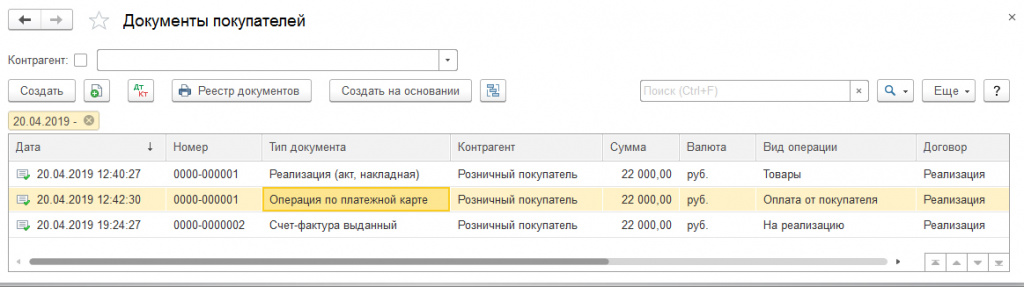
После открытия «Документов покупателей» человек получает доступ ко всем соответствующим документам, в том числе и к нужной «Оплате платёжной картой».
Поступление по эквайрингу
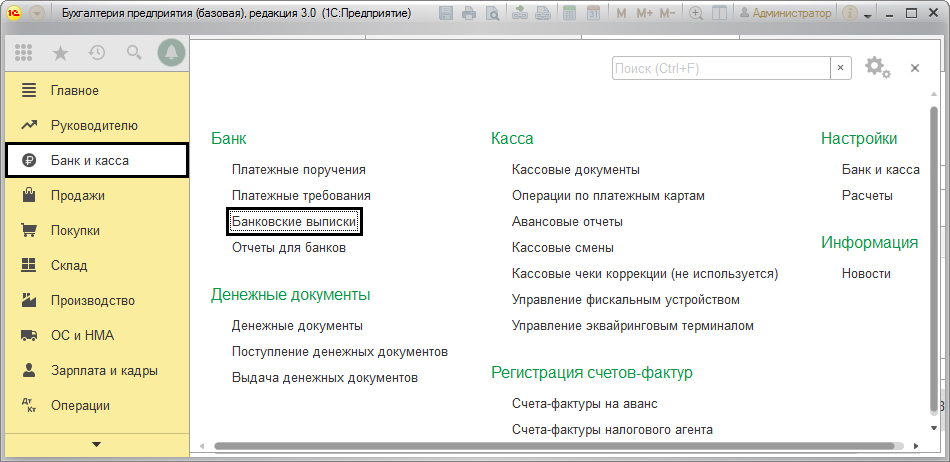
Оплаты от потребителей станут копиться на счёте 57.03, пока банк не зачислит их в нашу пользу. Документ на зачисление создаётся различными вариантами — при загрузке выписок от клиент-банка и самостоятельным вводом через раздел «Банк и касса-Банк» выписки.
Можно ввести документ, использовав как основание «Оплату платёжной карты» через кнопку «Создать на основании» и далее указать «Поступление на расчётный счёт».
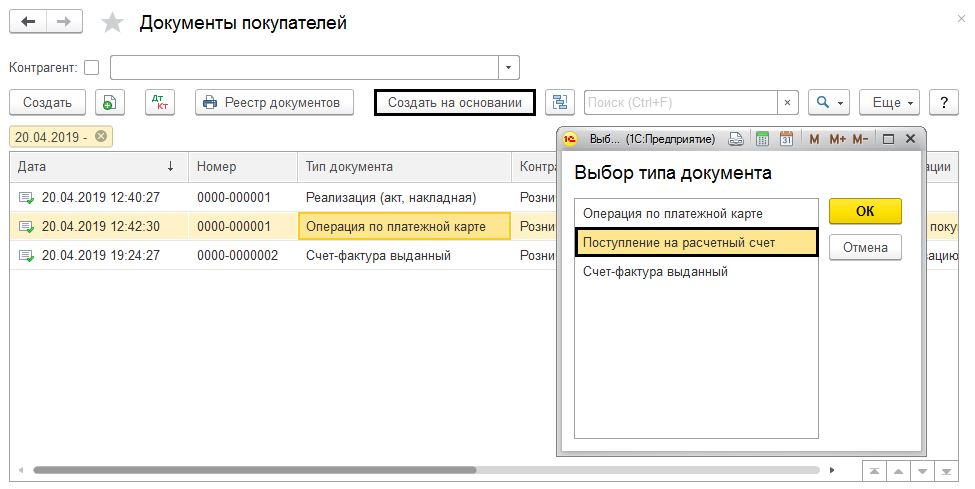
Тогда данные заполнятся автоматически — сумма зачисления, счёт компании и комиссионные.
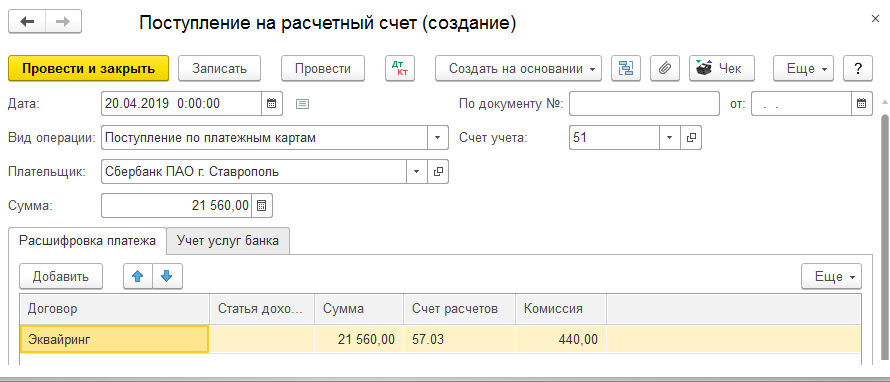
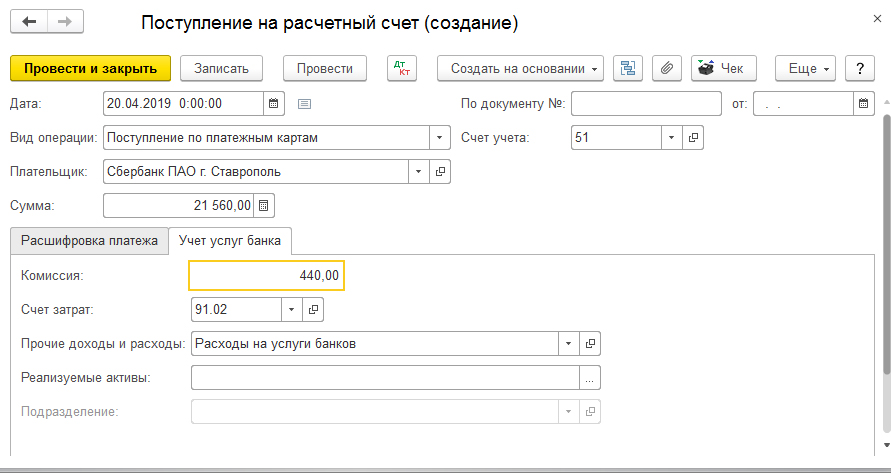
Следует провести документ и изучить проводки. После того, как обработается «Поступление. «, деньги будут переведены в нашу компанию.
Отчет о розничных продажах
Если нужно отразить продажи в розницу, то используется документ с соответствующим названием из раздела «Продажи-Розничные».
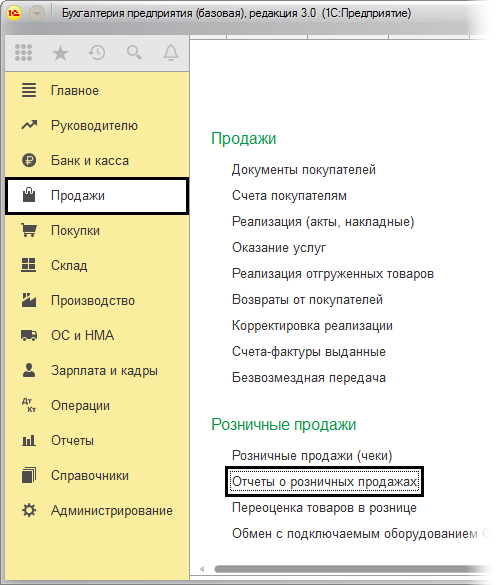
Здесь отображается информация и по проданным вещам, и по доходам.
Чтобы отметился именно факт оплаты платёжной картой, нужно заполнение закладки с названием «Безналичные оплаты», отметив оплату картой.
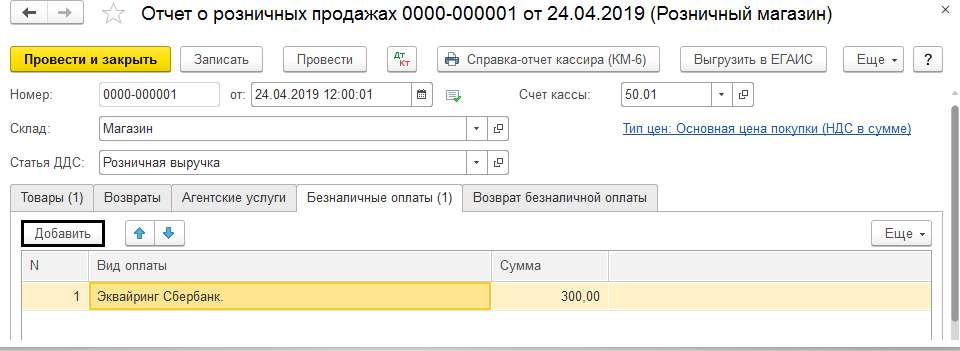
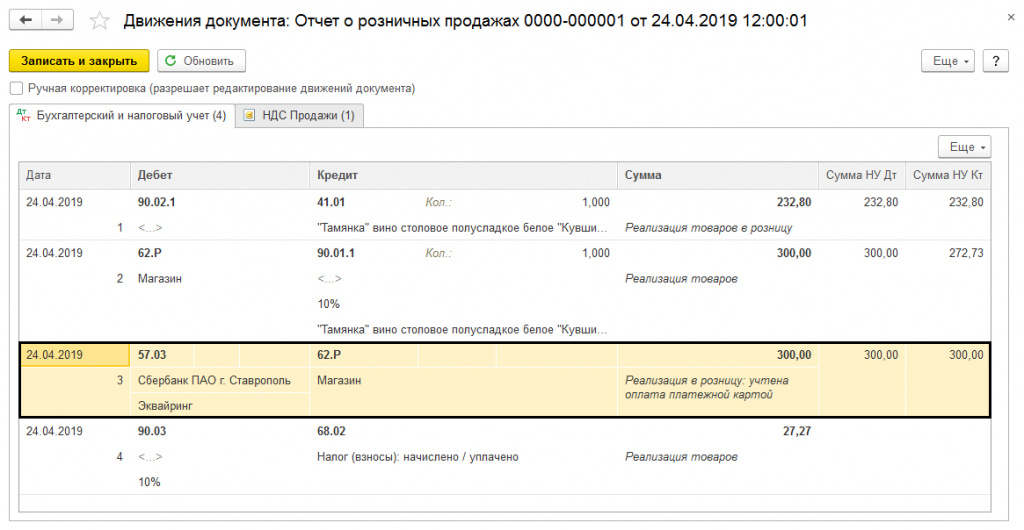
Проводится документ и информируется о таких финансовых операциях:
- списана цены товара — дебет 62.Р, кредит 90.01.1;
- отражается доход от продажи — дебет 57.03, кредит 62.Р;
- отмечается оплата платёжными картами — дебет 90.03, кредит 68.02;
- учитывается НДС — см. счёт 57.03.
Проверка корректности отражения операций
Чтобы убедиться, что всё было проведено правильно, бухгалтер смотрит в оборотно-сальдовую ведомость.
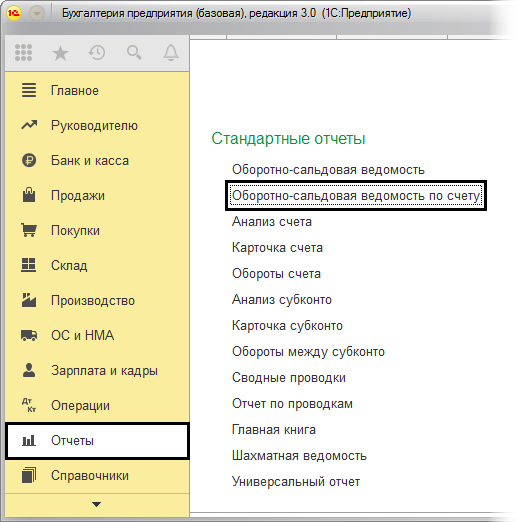
Там видны суммы всех оплат.
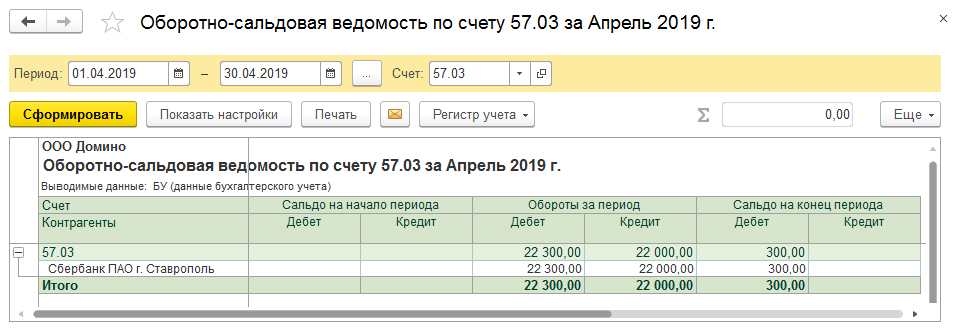
Важно, чтобы в разрезе субконто все обороты закрывались по субсчетам без сальдо. Если сальдо возникает, нужно проверить последовательность, в которой проводились документы. Надлежит следить за детализацией по всем субконто.
Итак, эквайринговые операции в 1С не слишком сложны, если правильно настраивать программу и понимать их смысл. Применение эквайринга уменьшает затраты на обработку платежей, уменьшает магазинные очереди, это выгодно всем участникам сделок.
Хотите получать подобные статьи по четвергам?
Быть в курсе изменений в законодательстве?
Подпишитесь на рассылку
Проводки по эквайрингу в бухучете
Эквайринг — это банковская услуга по приему безналичных платежей. Благодаря ей клиенты получают возможность оплачивать покупки с помощью банковских карт, платежных сервисов и мобильных приложений через эквайринговые терминалы или через сайт.
- в отличие от наличных расчетов, эквайринговый платеж чаще всего поступает на расчетный счет с задержкой;
- за оказание эквайринговых услуг банк удерживает комиссию с каждой операции.
Отражение операций в бухгалтерском учете по эквайрингу не зависит от его вида. Розничная выручка по торговому или мобильному эквайрингу, оплата услуг и товаров через интернет проводятся одинаково. Как отражаются услуги эквайринга в бухучете зависит от сроков поступления средств на счет организации.
Здесь есть два варианта:
- Деньги поступают в день покупки.
- Зачисление денежных средств происходит в течение нескольких дней. Обычно этот срок составляет 1-3 рабочих дня.
Сроки поступления денежных средств прописываются в договоре эквайринга с банком-эквайером.
Типовые проводки по эквайрингу
В бухгалтерских проводках расходы на комиссию банка проводятся по счету 91 «Прочие доходы и расходы».
Если сумма зачислена на счет организации в день оплаты
В этом случае бухгалтер формирует проводки следующим образом:
Начислена выручка от реализации
Средства поступили на расчетный счет
Начисление и учет НДС (на ОСН)
Списано вознаграждение банка за услуги эквайринга
Если сумма зачисляется на счет организации в течение нескольких дней
Суммы платежей, поступившие в течение нескольких дней, в учете отражаются на промежуточном 57 счете «Переводы в пути» до зачисления банком на счет организации.
Поэтому бухгалтер формирует проводки так:
Начислена выручка от реализации
Списана сумма покупки с карты покупателя
Списана комиссия банка за услуги эквайринга
Выручка продавца за вычетом комиссии банка зачислена на расчетный счет
Бухгалтерский и налоговый учет товара, оплаченного по эквайрингу
В бухгалтерском учете операции по эквайрингу могут отражаться двумя способами:
- Бухучет по методу начисления. Наиболее удобный для большинства организаций. Независимо от сроков поступления средств, выручка от продажи учитывается в дату, когда клиент фактически получил товар или услугу.
- Кассовый метод бухучета. Им вправе пользоваться организации на ОСНО (с выручкой не более 1 млн рублей за квартал). Субъекты малого бизнеса на УСН и организации на ЕСХН обязаны использовать только кассовый метод учета. В этом случае учет доходов по эквайрингу учитывается в день поступления денег на счет организации.
Уплаченная банку комиссия уменьшает выручку и налоговую базу для исчисления налогов. Но несмотря на это, при составлении налоговых отчетов должна учитываться вся сумма, полученная от покупателя. Комиссия не облагается налогом на добавленную стоимость, поэтому взять ее к вычету НДС невозможно.
Предлагаем вам сэкономить время и деньги на бухгалтерском учете и обратиться к нам. Вы получите помощь в режиме «одного окна». Просто Оставьте заявку, наши специалисты свяжутся с вами в ближайшее рабочее время.
Учет возврата товара, оплаченного по эквайрингу
Возврат средств осуществляется тем же способом, которым оплачивался товар. В случае безналичной оплаты товара, средства за него также должны вернуться на карту.
Если покупатель вернул товар в день покупки, кассир проводит через платежный терминал операцию «Отмена». А бухгалтер учитывает выручку в обычном порядке. Если же клиент вернул товар через несколько дней, бухгалтеру нужно отразить в учете обратные операции.
В программе учета возвраты товара отражаются через сторнирование операций (их отмену).
Сторнирование операции по оплате
На расчетный счет возвращена
уплаченная сумма НДС
В банк-эквайер передано заявление на возврат средств
Произведен возврат средств на карту покупателя
При возврате товара комиссия, которую удержал банк, не возвращается. Удержать ее с покупателя тоже нельзя, ему должна быть возвращена полная сумма покупки. Таким образом комиссия компенсируется за счет организации.
Как Лайтбокс упрощает бухгалтерский учет
Онлайн-кассы Лайтбокс интегрированы с бухгалтерским сервисом «Мое дело».
Чем удобен этот сервис:
- Нет необходимости вручную вводить информацию. Это защищает от ошибок и штрафов. Данные о продажах и поступлении товаров с кассы автоматически отображаются в бухгалтерском сервисе;
- Программа автоматизирует составление первичных документов;
- Автоматически рассчитывает налоги и отправляет электронные отчеты в ФНС;
- Отправляет платежные документы в банк и выгружает банковские выписки;
- Ведет расчет больничных и отпускных;
- Анализирует финансовые показатели торговой точки;
- Автоматически составляет налоговой отчетность: налоги, декларации, исчисление налогов, отчет о прибылях и убытках, расчеты с сотрудниками, бухгалтерский баланс;
Сервис позволяет экономить на услугах бухгалтера. В нем вы можете консультироваться с профессиональными бухгалтерами по законному сокращению затрат на налоги. Программа особенно удобна для одновременного ведения бухгалтерии по разным видам деятельности (интернет-магазин, розничные продажи в магазине).
Услуги для предпринимателей в режиме “одно окно”
- Помогаем с выбором модели онлайн-кассы. Предлагаем кассовое оборудование в аренду за 900 руб./мес. или в рассрочку под 0%.
- Подключаем эквайринг по выгодному тарифу от 1,3%. Бесплатно рассчитаем тарифы в 10+ банках и подберем для вас лучшие условия. Подключаем СБП с минимальной ставкой 0,4-1% для экономии на безналичных платежах.
- Открываем расчетно-кассовое обслуживание за 20 минут без визита в банк. Подбираем предложения от 10+ надежных банков-партнеров (ВТБ, Альфа Банк и другие). Помогаем в выборе выгодного тарифа кассового обслуживания, рассчитываем ежемесячный платеж по каждому тарифу, исходя из ваших потребностей.
- Интегрируем онлайн-кассы с товароучетной программой. Это позволит автоматизировать составление торговых, бухгалтерских и налоговых отчетов. Товароучетный сервис автоматизирует ведение складского учета. Упростит работу в государственных системах ЕГАИС и Честный знак: Акты формируются в программе автоматически, предусмотрены функции защиты от штрафов.
- Переведем вашу торговлю в онлайн, создадим сайт, подключим облачную кассу, поможем с организацией доставки.
- В онлайн-кассах Лайтбокс все обновления происходят автоматически и бесплатно.
- Если вы оказываете услуги по доставке — покупать несколько кассовых аппаратов не нужно. Достаточно установить на смартфоны выездных сотрудников кассовую программу “Лайтбокс в смартфоне”.
Остались вопросы? Оставьте заявку. Наши специалисты свяжутся с вами в ближайшее рабочее время.
Дата публикации: 03.03.2023
Проводки по эквайрингу в 2022 году: ликбез для бухгалтера
Эквайринг — способ приема оплаты за товары, работы или услуги, когда клиент рассчитывается с компаний или ИП банковской картой. Расчеты идут через посредника в лице банка, который зачисляет деньги с карты покупателя на расчетный счет продавца.
Эквайринг бывает двух видов.
Торговый
Компания или ИП заключает договор с банком, который предоставляет ей в пользование POS-терминал для приема платежей. Терминал может быть стационарным — подключаться к сети питания и устанавливаться на рабочем месте кассира, или мобильным — работать от аккумулятора (например: терминалы такого типа используют курьеры, чтобы принять оплату от покупателя на дому).
Покупатель прикладывает карту или смартфон с функцией беспроводной передачи NFC к терминалу или вставляет ее в специальный разъем, при необходимости вводит пин-код, происходит операция списания средств с карты, и терминал печатает слип (документ об исполнении платежа).
Интернет-эквайринг
Физический терминал в данном случае не нужен. По договору банк подключает интернет-магазин клиента к онлайн-сервису приема платежей (интегрирует сайт клиента с платежным шлюзом).
Покупатель выбирает товар, переходит на платежную страницу и вводит реквизиты карты и пин-код. Средства списываются с карты, а слип приходит покупателю на e-mail (абонентский номер), указанный при формировании заказа.
Важно: эквайринг не освобождает бизнес от применения онлайн-касс. Мы писали об этом в отдельном материале.
За свои услуги банк взимает с продавца комиссию.
Обратите внимание: ЦБ ограничит комиссию на эквайринг для бизнеса, который продает социально значимые товары (например, продукты питания) или оказывает социально значимые услуги населению (например, пассажирские перевозки): с 18.04 2022 по 31.08.2022 размер комиссии не должен превышать 1%. Эта мера поддержки позволит бизнесу сократить расходы в период кризиса.
В зависимости от условий договора зачисление средств может происходить:
- на следующий рабочий день;
- 2 раза в день.
Подключите эквайринг в Ак Барс Банке и получайте деньги от ваших покупателей в день оплаты. Предлагаем выгодные условия: бесплатное подключение, отсутствие абонентской платы и круглосуточная техническая поддержка.
Отражение операций по эквайрингу в бухгалтерском учете зависит от срока зачисления средств. А вот вид эквайринга не важен: в обоих случаях проводки будут одинаковые.
Проводки по эквайрингу: зачисление средств день в день, комиссия списана со счета
Бухгалтер отразит это в учете так:
Дт 62 — Кт 90.1 — начислена выручка от реализации.
Дт 51 — Кт 62 — средства поступили на расчетный счет.
Дт 90.3 — Кт 68.2 — начислен НДС (если компания или ИП применяет общий режим налогообложения).
Дт 91.2 — Кт 51 — списана банковская комиссия за услуги эквайринга.
Проводки по эквайрингу: зачисление средств с отсрочкой, комиссия удержана банком из выручки
Если средства попадают на расчетный счет не сразу, а через временной промежуток дольше 1 дня, бухгалтеры дополнительно используют счет 57 «Переводы в пути».
Поэтому проводки будут выглядеть так:
Дт 62 — Кт 90.1 — отражена выручка от реализации.
Дт 57 — Кт 62 — деньги списаны с банковской карты покупателя.
Дт 51 — Кт 57 — выручка за вычетом банковский комиссии зачислена на расчетный счет продавца.
Дт 91.2 — Кт 57 — отнесена на прочие расходы банковская комиссия за услуги эквайринга.
В розничной торговле, где можно не использовать счет 62, проводки будут такие:
Дт 57 — Кт 90.1 — учтена выручка от розничной торговли.
Дт 90.3 — Кт 68.2 — начислен НДС (если продавец применяет ОСНО).
Дт 51 — Кт 57 — зачислена выручка на расчетный счет за вычетом банковской комиссии.
Дт 91.2 — Кт 57 — отнесена на расходы банковская комиссия за услуги эквайринга.
Возврат денег покупателю
Когда покупатель возвращает товар, ранее оплаченный банковской картой, продавец обязан вернуть ему деньги также на карту. Возврат наличными возможен лишь тогда, когда покупка была оплачена также наличными (указание ЦБ от 09.12.2019 № 5348-У).
Если покупатель вернул товар в тот же день, то кассир проводит через POS-терминал операцию «Отмена». А бухгалтер просто учитывает выручку в обычном порядке.
Если же покупатель вернул товар спустя несколько дней, то бухгалтеру нужно отразить в учете обратные операции:
Дт 62 — Кт 90.1 — сторнирована выручка;
Дт 90.3 — Кт 68.2 — сторнирован НДС;
Дт 62 — Кт 57 — передано в банк-эквайер заявление на возврат средств;
Дт 57 — Кт 51 — деньги возвращены на банковскую карту покупателя.
Важно: вернуть покупателю нужно полную сумму покупки. Первоначально продавец получил деньги на счет за вычетом банковской комиссии, но это его проблемы. Удержать сумму комиссии с покупателя нельзя.
Налоговый учет по эквайрингу
При расчетах по эквайрингу на счет компании (ИП) поступает сумма за минусом банковской комиссии. Однако выручку в целях исчисления:
- налога на прибыль на общем режиме;
- налога на упрощенке;
- единого сельскохозяйственного налога,
нужно учитывать в полном объеме.
Расходы на оплату банковских услуг по эквайрингу учитывают при расчете налогооблагаемой базы как на ОСНО и ЕСХН, так и на доходно-расходной УСН.
Порядок признания выручки зависит от налогового режима. Компании на ОСНО, которые применяют метод начисления, признают выручку в момент передачи товара покупателю (подписания акта оказания услуг).
Все ИП и компании-спецрежимники — признают выручку кассовым методом, то есть в момент поступления оплаты. Кроме того, кассовый метод вправе использовать компании на ОСНО, с доходом менее 1 млн рублей в квартал. Однако на практике, они редко применяют этот метод из-за расхождений между налоговым и бухгалтерским учетом.
Эквайринг от Ак Барс Банка
Индивидуальное решение, быстрое поступление денег на счет, круглосуточная поддержка
- #банк Ак Барс
- #эквайринг
- #интернет-эквайринг
- #банковская комиссия
- #проводки
- #торговый эквайринг
- #бухгалтерские проводки