Три управленческих отчета, без которых нельзя строить бизнес: ДДС, ОПиУ, Баланс
Неважно в какой сфере вы ведете бизнес – вам точно нужен управленческий учет. Он помогает принимать обоснованные решения и действовать наверняка, а не интуитивно. Основа такого учета – три базовых отчета: о движении денежных средств, о прибылях и убытках и баланс. Показываем, как выглядит каждый из отчетов и рассказываем, зачем их вести.
Не хотите читать? Смотрите видео!
Отчет о движении денежных средств
Отчет о движении денежных средств, ДДС с англ. cashflow «движение денег» – отчет, в котором сведены все финансовые потоки бизнеса с датами операций и статьями расходов и доходов. Если говорить простыми словами, то ДДС – это сводка о том, откуда и в каком количестве вам поступали деньги и куда ваша компания их тратила.
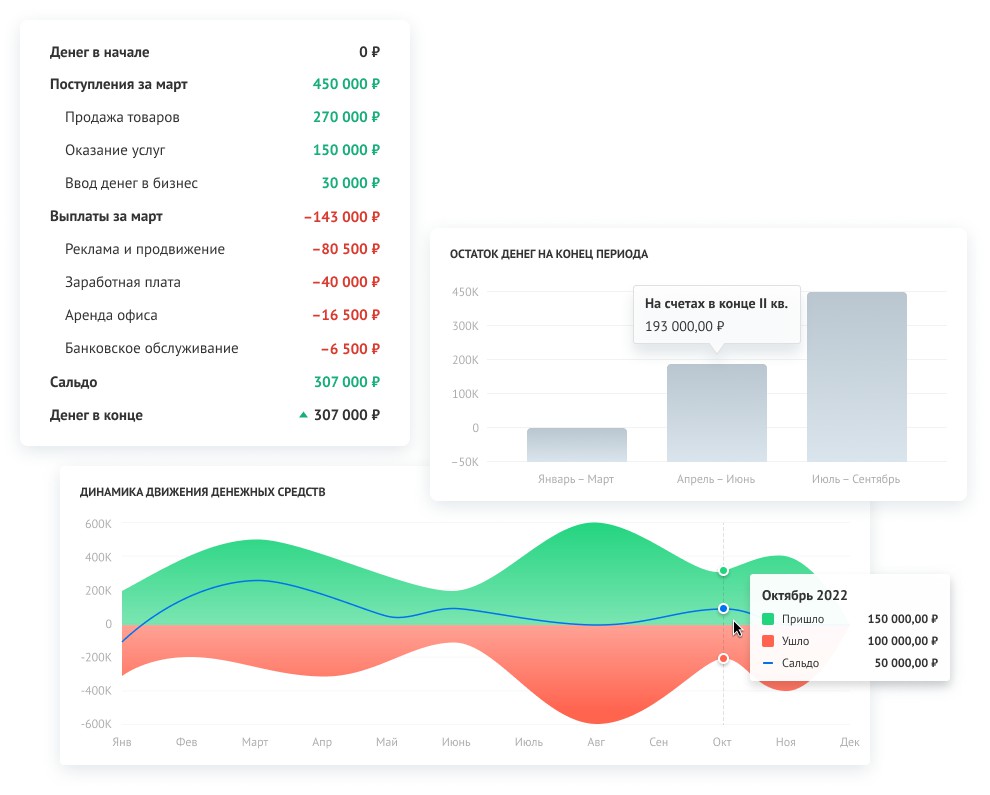
Так выглядит отчет ДДС в Adesk — можно посмотреть на движение денег в классическом виде (слева сверху) или оценить результаты по наглядным графикам и диаграммам
Чем полезен отчет ДДС:
- Показывает, сколько денег есть на счетах на конкретную дату. Когда у предпринимателя несколько счетов, касс и заначка под матрасом, ДДС помогает посмотреть, сколько денег суммарно есть в бизнесе. Не нужно заходить сразу в три интернет-банка и пересчитывать наличность из кассы – отчет учитывает все движения денег по всем счетам и показывает, сколько в итоге есть средств в бизнесе.
- Помогает сократить расходы. В ДДС все операции отражаются не так, как в банковской выписке, а по статьям или группам статей. Это позволяет оценить разные категории трат общей картинкой. Например, вы хотите узнать, сколько потратили на маркетинг в прошлом месяце или какая доля всех расходов приходится на содержание офиса. С ДДС легко заметить какие-то аномалии по расходам и вовремя принять меры.
- Позволяет планировать дальнейшую работу. Вы знаете, сколько всего средств есть на ваших счетах, поэтому можете планировать будущие траты, например, инвестировать часть денег в бизнес, выдать премии сотрудникам или поднять бюджет на рекламу. А еще планирование поможет предсказать и ликвидировать кассовые разрывы.
- Подтвердить финансовую состоятельность перед банком. Если вы решите брать кредит для бизнеса, кроме прочих документов, банк также может запросить отчет о движении денег по счетам. Это нужно, чтобы оценить, способны ли вы выплачивать заем.
ДДС – это самый простой управленческий отчет, который не требует глубоких знаний о финансах. Если хотите вести отчет о движении денег, но не понимаете с чего начать – скачайте наш гайд «Как составить отчет ДДС». В нем мы пошагово описали, как правильно оформить отчет и как в дальнейшем вести его без ошибок. Скачать гайд можно по ссылке.
Отчет о прибылях и убытках
Отчет о прибылях и убытках, ОПиУ с англ.Profit and Loss «прибыли и убытки» – это отчет об эффективности бизнеса и его реальных финансовых результатах. Он показывает, сколько чистой прибыли заработала компания и какие траты для ее получения понесла.
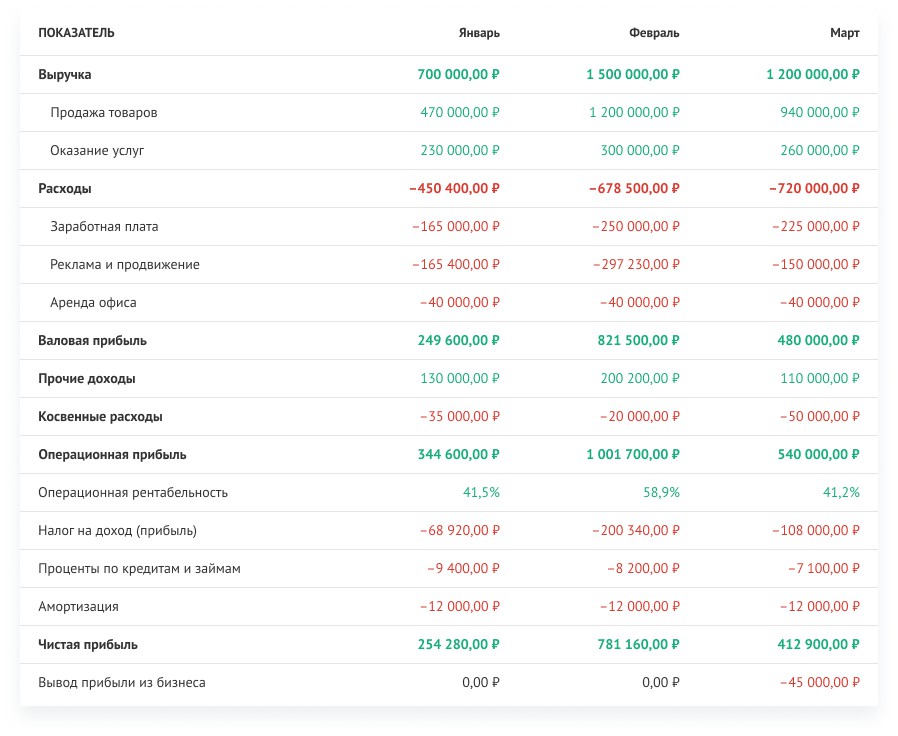
Отчет P&L отражает все этапы формирования чистой прибыли, учитывает налоги, амортизацию, проценты по кредитам и займам
Строить отчет ОПиУ можно двумя методами – кассовым и начисленным. В первом случае деньги признаются по их фактическому поступлению: получили предоплату – зафиксировали поступление, оплатили воду для офиса на полгода вперед – зафиксировали траты. При учете вторым методом средства признаются по факту оказания услуги или отгрузки товара.
Если вы хотите видеть реальную прибыль компании без искажений, мы рекомендуем строить отчет ОПиУ начисленным методом. Так вы будете видеть не просто поступившие или потраченные деньги, а объективный результат работы бизнеса.
Чем полезен отчет ОПиУ:
- Покажет, сколько заработала ваша компания и заработала ли вообще. В отличие от ДДС, который показывает остаток денег на счетах, ОПиУ отражает, сколько из всех этих денег стало чистой прибылью компании, а какая часть ушла на налоги, амортизацию, кредиты, прямые и косвенные расходы.
- Поможет найти самые прибыльные направления или, наоборот, подсветить убыточные проекты. Если правильно компоновать данные, отчет P&L покажет эффективность конкретных направлений и поможет избежать ситуаций, когда вы тащите на себе «дохлую лошадь» — убыточные проекты, отделы, клиентов.
- Покажет, сколько денег можно вывести из бизнеса. Дивиденды – это приятно, но еще приятнее, когда их вывод не вредит компании. Так как ОПиУ показывает чистую прибыль компании, очищенную от всех расходов, вы сможете без ущерба для бизнеса определить комфортную сумму для вывода и не втянуть компанию в кассовый разрыв или другие неприятности.
Если сравнивать отчеты ДДС и ОПиУ по сложности внедрения и ведения, то второй будет посложнее, особенно если вы ведете управленческий учет в таблицах. Но мучиться с формулами и построением отчета необязательно.
Adesk сам составит правильный отчет ОПиУ на основе ваших данных
Готовый отчёт можно строить разными методами, за разный период, а также группировать данные по конкретным статьям, проектам или всему бизнесу. Вам даже вести отчёт не придётся – все данные будут сами попадать в сервис, распределяться по статьям и проектам и подтягиваться в ОПиУ. Построить отчёт, а также попробовать другие инструменты Adesk можно бесплатно – после регистрации у вас будет 14 дней для тестирования.
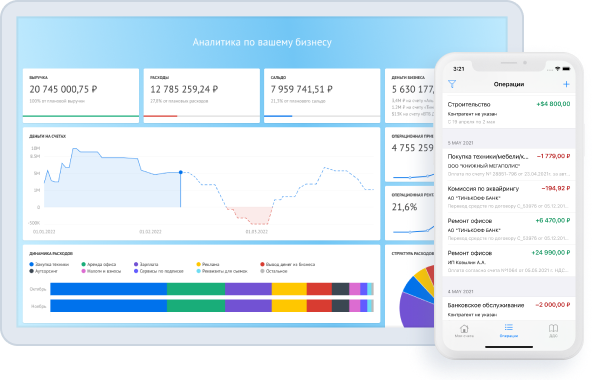
Баланс
Баланс – это отчет, который показывает сколько имущества и обязательств есть в вашем бизнесе. Тут отражается практически всё: деньги на счетах, наличные, мебель, техника и оборудование, кредиторская и дебиторская задолженность, сырье.
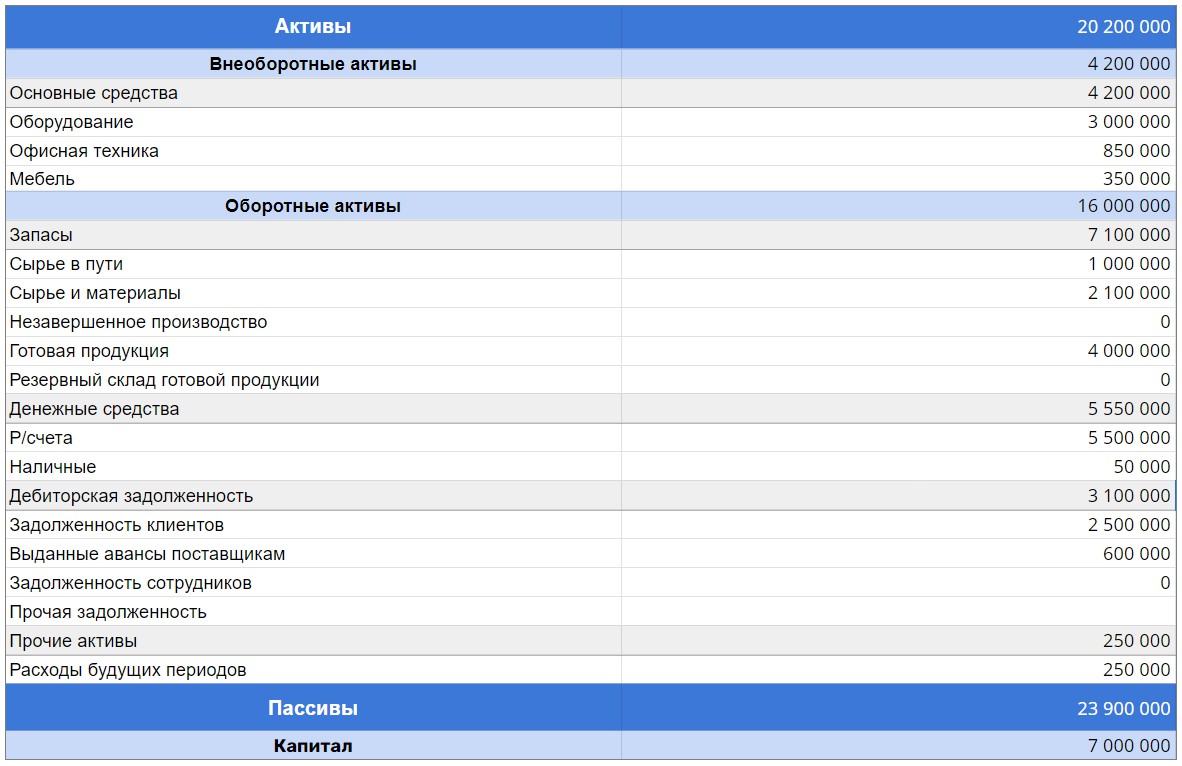
Управленческий баланс выручит в ситуациях, когда по отчетам деньги в бизнесе есть, а по факту на счетах пусто
Чем полезен балансовый отчет:
- Покажет, сколько денег заморожено в дебиторке или в товарах. Взглянув на Баланс, можно увидеть, что средства, которые проходят по отчетам, на самом деле зависли в дебиторской задолженности, то есть клиенты не слишком активно закрывают долг или вы даете слишком большие отсрочки. Аналогичная ситуация с товаром – глядя в отчет, вы увидите, что на складе скопилось много продукции, которая не продается, или была закуплена слишком большая партия сезонного товара, например.
- Не позволит просрочить обязательства. С балансом проще контролировать кредиторскую задолженность перед контрагентами, банками, государством.
- Даст понимание, каким имуществом владеет компания. Если, например, у компании намечается кассовый разрыв, можно оценить список имущества и продать ненужное.
- Поможет рассчитать важные финансовые показатели. Данные из балансового платежа используются для расчета ликвидности активов, оборачиваемости обязательств, платежеспособности компании. Эта информация необходима для инвесторов, банков или в случае, когда вы решили продать компанию.
Конечно, эти три отчета – только малая часть того, из чего может состоять управленческий учет в вашей компании. Но даже если внедрите только ДДС, ОПиУ и Баланс, вы сможете увидеть полную финансовую картину своего бизнеса, а значит – принимать верные решения, вовремя ликвидировать кризисные ситуации и получать больше прибыли.
Отчет о прибылях и убытках
Отчет о прибылях и убытках (ОПУ) — это табличное представление финансовых результатов деятельности организации за определенный период. Наряду с Бухгалтерским балансом, Отчет о прибылях и убытках является одной из двух важнейших форм бухгалтерской отчётности (форма №2). Начиная с отчетности за 2012 год данную форму переименовали в «Отчет о финансовых результатах», при этом суть и состав показателей не изменился.
Отчет о прибылях и убытка раскрывает ключевые финансовые показатели работы предприятия, такие как выручка, себестоимость продаж, коммерчески и управленческие расходы, прочие доходы и расходы, а также итоговый финансовый результат.
В отличие от Баланса, где данные приводятся по состоянию на определенную дату, Отчет о прибылях и убытках содержит показатели за определенный период нарастающим итогом с начала года (обычно, за 1-й квартал, полугодие, 9 месяцев, год).
Структура Отчета о прибылях и убытках
Отчет состоит из набора показателей, которые в сумме дают итоговый финансовый результат – чистую прибыль или убыток. Основные показатели деятельности организации идут в самом начале отчета – это выручка, себестоимость продаж, коммерческие и управленческие расходы – все это составляет финансовый результат (прибыль или убыток) от продаж, т.е. от основной деятельности организации, ради которой она и создавалась.
Далее идут показатели других доходов и расходов, таких как проценты к получению и уплате, прочие доходы и расходы, которые в сумме с полученным ранее результатам от продаж составляю показатель «Прибыль (убыток) до налогообложения». После того, как от этого показателя вычтут налог на прибыль и прибавят изменение отложенных налоговых и активов и обязательств, получается итоговый финансовый результат – чистая прибыль или убыток за период.
Форма Отчет о прибылях и убытках
В настоящий момент действует форма Отчета о прибылях и убытках, утвержденная Приказом Минфина РФ от 2 июля 2010 г. N 66н «О формах бухгалтерской отчетности организаций». Скачать бланк можно здесь. Следует отметить, что утверждённая Минфином форма носит рекомендательный характер, организация может добавлять строки со своими показателями, детализируя имеющиеся данные, или убирать строки, данных по которым у нее нет.
Кому нужен Отчет о прибылях и убытках
Отчет о прибылях и убытках, как и Бухгалтерский баланс, составляют все организации, ведущие бухгалтерский учет. Если Бухгалтерский баланс показывает, каким имуществом владеет организация и каковы источники финансирования, то Отчет о прибылях и убытках показывает финансовые результаты работы организации и используется для оценки эффективности ее деятельности. ОПУ представляется вместе с Балансом в налоговые органы, органы государственной статистики. Отчет о прибылях и убытках тщательно изучают инвесторы, банки, выдающие кредит, партнеры, которые работают с предприятием.
Отчет о прибылях и убытках – основной источник информации для финансового анализа предприятия. Двух основных форм отчетности (Баланса и ОПУ) достаточно, чтобы рассчитать и оценить все основные коэффициенты и показатели предприятия (например, автоматически, используя специальную программу).
- Отчет о финансовых результатах
- Бухгалтерский баланс
- Отчет о движении денежных средств
- Отчет об изменениях капитала
- Бухгалтерская отчетность (финансовая отчетность)
Остались еще вопросы по бухучету и налогам? Задайте их на бухгалтерском форуме.
. считать помогает инструмент, который называется отчет о прибылях и убытках (ОПиУ). Рассказываем, что это такое . считать помогает инструмент, который называется отчет о прибылях и убытках (ОПиУ). Рассказываем, что это такое . им пользоваться. Что такое ОПиУ Отчет о прибылях и убытках (ОПиУ) — это таблица, в которой . несколько. Фрагмент отчета о прибылях и убытках в Гугл-таблицах. Скачать шаблон → Отчет о прибылях и убытках в сервисе .
. расходов, они не включаются в отчет о прибылях и убытках согласно определенным концепциям поддержания величины .
. ;Бухгалтерская отчетность организации» в отчете о прибылях и убытках доходы и расходы должны показываться .
. сами или берут из ОПиУ — отчета о прибылях и убытках, если там есть такая строчка .
. пояснения к бухгалтерскому балансу и отчету о прибылях и убытках должны раскрывать следующие дополнительные данные .
. рамках своей основной деятельности. Упрощенный отчет о прибылях и убытках. Для расчета операционного рычага нам .
. отчете о прибылях и убытках общей суммой с раскрытием в пояснениях к бухгалтерскому балансу и отчету о прибылях и убытках .
. условия для ее применения. В отчете о прибылях и убытках премии должны уменьшать выручку или . условия для ее применения. В отчете о прибылях и убытках премии должны уменьшать выручку или .
. , чтобы выплачивать дивиденды. Нужно собрать отчет о прибылях и убытках и посмотреть есть ли прибыль .
. Отследить операционные расходы можно в отчете о прибылях и убытках ― ОПиУ. В нем они . . Вы можете скачать наш шаблон отчета о прибылях и убытках и заполнить его для своей .
. . При этом суммирование числовых показателей отчетов о прибылях и убытках правопреемника и присоединяющейся организации не .
. ее получилось. Для этого есть отчет о прибылях и убытках ― ОПиУ. У нас была .
. пояснения к бухгалтерскому балансу и отчету о прибылях и убытках должны раскрывать (если эти данные .
Рекомендация Р-142/2022-КпР «Использование рыночных данных в условиях значительной волатильности» от Фонда «Национальный негосударственный регулятор бухгалтерского учета «Бухгалтерский методологический центр». Рекомендация Р-142/2022-КпР «Использование рыночных данных в условиях значительной волатильности» от Фонда «Национальный негосударственный регулятор бухгалтерского учета «Бухгалтерский методологический центр». Описание проблемы В хозяйственной жизни .
. баланс, отчет о финансовых результатах, отчет о прибылях и убытках за последний год, также пояснения .
Три главных финансовых отчета предпринимателя
Бизнес — это сложная система, в которой много составляющих. Предприниматель управляет продажами, развивает продукт, настраивает маркетинг и руководит сотрудниками. Части системы взаимосвязаны — без маркетинга не будет продаж; без персонала некому развивать продукт. Взаимосвязи в бизнесе бывает сложно отследить и оценить. Но все они находят свое отражение в финансах — крови бизнеса, которая помогает двигать его вперед.
Зачем вести финансовые отчеты
В бизнесе обычно ведут две отчетности по управлению деньгами: бухгалтерскую и финансовую. Бухгалтерские отчеты создают, чтобы сдавать в налоговую, а финансовый учет помогает увидеть реальную ситуацию с деньгами в бизнесе и принимать решения. Часто финансовые отчеты собственник составляет самостоятельно или вместе с финансовым менеджером.
У предпринимателя всегда есть более важные дела, чем отчетность. Нужно подписать новый контракт, договориться с поставщиком или съездить на производство. Поэтому отчетность ведется от случая к случаю, траты и доходы забывают учитывать, показатели не считают, а затраты не классифицируют. Такой подход работает до тех пор, пока предприниматель не столкнется с серьезными финансовыми проблемами — кассовым разрывом, убыточностью ключевых клиентов или просроченными платежами.
Мы рекомендуем управлять финансами осознанно. Поэтому перед рассказом об отчетах давайте разберемся, зачем они нужны.
- Чтобы избежать критических ошибок. Без отчетности предприниматель слабо осознает свои действия — кажется, что он может безболезненно вынуть из бизнеса деньги или взять очередной транш кредита. Но и то и другое может оказаться губительным и уничтожить компанию.
- Чтобы принимать взвешенные решения. Без отчетности предприниматель действует вслепую — идет в неизвестность и полагается только на свое чутье. Иногда риск оправдан, но в перспективе выигрывает холодный расчет и рациональность.
- Чтобы видеть свой бизнес. Для многих предпринимателей компания — это эфемерная сущность. Есть сотрудники, офис, склады и товар. Но все это живет в параллельных измерениях. Отчетность помогает свести все к одному знаменателю и увидеть бизнес целиком.
Отчетность помогает не совершать ошибок, принимать взвешенные решения и глубже понимать текущую ситуацию. Для каждого из приведенных сценариев есть свой отчет. Мы разберем их на реальных примерах.
ДДС или движение денежных средств
Каждому хочется избежать ошибок — вовремя получать оплату, не попадать под налоговые штрафы и избегать кассовых разрывов. Все эти задачи решает отчет о движении денежных средств или ДДС.
Компания Николая М. ремонтирует нежилые помещения — одновременно бригады работают на 5 объектах. Бизнес новый, чтобы завлечь клиентов Николаю приходится давать отсрочку. Он фиксирует приходы и расходы, поэтому точно знает, когда возникает кассовый разрыв и компании требуется дополнительное финансирование.
Финансовый отчет о движении денежных средств содержит все приходы и расходы средств компании за период.
ДДС показывает, сколько денег компания получила и сколько заплатила, сколько у нее было и сколько осталось. В него заносят каждую операцию — приход или расход; отмечают, кому заплатили и откуда получили деньги; делят движения средств по категориям.
Даже в небольшом бизнесе счет операций может идти на сотни. Кофейня закупает зерно, воду, молоко и бумажные стаканчики; платит обжарщику, баристе и уборщице; рассчитывается по аренде, налогам и кредитам. И каждая из этих операций может кардинально изменить положение бизнеса. ДДС предупредит предпринимателя, если что-то пойдет не так.
Пример отчета ДДС
| Деньги на начало | 100 000 ₽ | |
| 1 июля | Предоплата | 90 000 ₽ |
| 2 июля | Аванс сотрудникам | -60 000 ₽ |
| 3 июля | Аренда | -20 000 ₽ |
| 4 июля | Закупка сырья | -100 000 ₽ |
| 5 июля | Займ собственнику | 5 000 ₽ |
| Деньги на конец | 5 000 ₽ |
ОПУ или отчет о прибылях и убытках
Когда предприниматель разберется с поступлениями и выплатами денег, встанет вопрос о прибыльности всего бизнеса. Прибыль — это то, ради чего большинство открывает свое дело. Если компания не зарабатывает, то и развивать ее не хочется. Разобраться в вопросе прибыли поможет отчет о прибылях и убытках или ОПУ. Еще этот отчет называют P&L или «пиэнэль» — от английского «Profit & Loss».
Интернет-магазин Антона растёт — он видит, что от месяца к месяцу выручка и количество клиентов увеличивается, но денег не становится больше. Он составил ОПУ, чтобы понять, куда уходят деньги. Так Антон выяснил, что большую часть дохода съедает аренда офиса и склада. Поэтому он перевёл сотрудников на удалённую работу и этим увеличил маржинальность компании.
Отчет о прибылях и убытках дает понять, что происходит с деньгами: компания их сжигает или увеличивает.
Без ОПУ бизнес похож на черный ящик — непонятно, к чему приводят вложения и куда уходят деньги. Отчёт помогает проанализировать обязательства компании — если ей должны больше, чем она, то всё идёт хорошо. Если наоборот — пора что-то менять.
ДДС и ОПУ полезно рассматривать в связке. Первый отчет показывает фактическое движение средств, а второй — обязательства, которые взял на себя бизнес. Если не вдаваться в детали, то ДДС рассказывает о том, что с деньгами происходит сейчас, а ОПУ — что с ними произойдет дальше. Чтобы принять взвешенные решения, важно видеть и то и другое.
Пример отчета ОПУ
| Выручка | 800 000 ₽ |
| Себестоимость | 600 000 ₽ |
| Прибыль до налога | 200 000 ₽ |
| Налог | 40 000 ₽ |
| Чистая прибыль | 160 000 ₽ |
Балансовый отчет
Чтобы принимать управленческие решения, собственнику бизнеса нужна информация. Ему полезно видеть бизнес целиком — оценить и понять все детали. Для этого предназначена Балансовая отчетность или Баланс.
Андрей закупает в Китае селфи-палки и продает их через розничные точки в крупных торговых центрах. Баланс помогает ему понять, какая часть денег сейчас «в товаре» — он не сможет их быстро выдернуть и направить на набирающие популярность спиннеры. Чтобы сыграть на спросе Андрею придется брать займ у партнера или идти в банк за кредитом.
Баланс — это подведение итогов: срез компании в конкретный момент времени.
В Балансе сводятся все активы компании — то, чем она владеет; и пассивы — те средства, на которые живет. То есть, с одной стороны, это оборудование, сырье и товары на складе, а с другой — кредиты и займы, вложения в уставный капитал и нераспределенная прибыль. Актив и пассив баланса всегда равны между собой — в мире ничто не возникает из пустоты.
У денег в активах несколько агрегатных состояний. Оборудование сложно продать, а деньги на счете легко пустить в оборот. Чем легче высвободить вложения, тем выше ликвидность актива. С другой стороны у каждого пассива есть своя степень срочности — что-то нужно быстро вернуть, что-то может быть с компанией все время. Баланс помогает увидеть, в каком состоянии сейчас находятся деньги, и соотнести ликвидность и срочность.
Пример балансового отчета
| Оборотные активы | Обязательства | ||
| Деньги в кассе | 10 000 ₽ | Кредиторская задолженность | 90 000 ₽ |
| Кофе в зёрнах | 30 000 ₽ | ||
| Бумажные стаканы | 10 000 ₽ | ||
| Основные средства | Капитал и резервы | ||
| Кофемашина | 40 000 ₽ | Собственный капитал | 10 000 ₽ |
| Кофемолка | 20 000 ₽ | Нераспределённая прибыль | 10 000 ₽ |
| Активы | 110 000 ₽ | Пассивы | 110 000 ₽ |
Резюме
- Отчетность помогает не совершать ошибок, выступает базой управленческих решений и дает предпринимателю возможность увидеть бизнес целиком.
- Отчет о движении денежных средств или ДДС помогает увидеть, куда уходят деньги, разложить по полочкам все статьи доходов и расходов.
- Отчет о прибылях и убытках или ОПУ помогает соотнести обязательства и понять, как бизнес зарабатывает деньги.
- Балансовый отчет или Баланс — это срез бизнеса на определенную дату. Он помогает соотнести ликвидность активов и срочность пассивов.
Финансовая отчетность простым языком: баланс, ОПУ и ОДДС
Активы, прибыль и денежный поток характеризуют бизнес, как в нем идут дела и насколько он привлекателен для инвесторов. Эти термины подробно разбирали в статье «10 финансовых понятий». В этом материале вместе с тьютором Натальей Остапюк мы рассмотрели, что входит в финансовую отчетность и как сведения по этим параметрам отражаются в трех основных отчетах компании:
- Бухгалтерском балансе
- Отчете о прибылях и убытках (ОПУ)
- Отчете о движении денежных средств (ОДДС)
Баланс
Это бухгалтерский отчет о финансовом положении дел в компании на определенную дату. В нем вся информация о стоимости имущества, обязательствах и собственном капитале бизнеса.
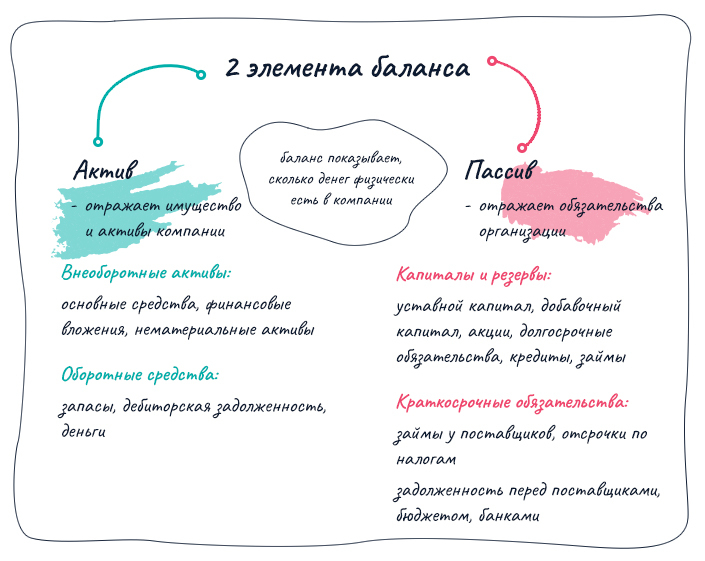
В левой части баланса — активы, в правой — пассивы. Отчет называется балансом неспроста: нужно, что активы были равны пассивам.
Баланс отражает финансовое состояние бизнеса на отчетную дату. На его основе сложно принимать управленческие решения, но его анализ позволяет оценить прирост нераспределенной прибыли, оборотного капитала или чистых активов по сравнению с предыдущим отчетным периодом. На основе динамики основных статей баланса также можно разработать план по повышению балансовых показателей на следующую отчетную дату. Например, увеличить оборотный капитал, погасив краткосрочные кредиты и займы, либо увеличить запасы сырья на складе и т.д.
В некоторых компаниях баланс анализируют только за длительный период перед подготовкой бюджета и для сравнения плановых показателей с достигнутыми.
Отчет о прибылях и убытках (ОПУ)
В нем отражаются доходы, расходы и прибыль. В этом отчете смотрят, как сформировалась прибыль или, другими словами, финансовый результат за период.
Отчет о прибылях и убытках позволяет:
- просмотреть важные финансовые коэффициенты (маржинальность, себестоимость, рентабельность)
- рассчитать точку безубыточности (это минимальный объем продаж, который покрывает основные расходы и дает прибыль = 0, а больший объем дает прибыль)
- рассчитать стоимость бизнеса по прибыли
- управлять финансовым потоком.
Вот примерная структура Отчета о прибылях и убытках:
| Управленческий отчет о прибылях и убытках | Дата |
|---|---|
| за период (месяц) | в у.е. |
| Показатель | квартал |
| Выручка от продажи | — |
| Валовая прибыль (маржа) | — |
| Маржинальность (%) | 0% |
| Административные расходы | — |
| Зарплата административного персонала Аренда офиса, техники Связь, интернет, почтовые расходы Амортизация основных средств и нематериальных активов |
|
| Коммерческие расходы | — |
| Зарплата отдела продаж Реклама и маркетинг |
|
| Прочие доходы и расходы | — |
| Услуги банка Проценты по кредитам и займам (расходы) Проценты по выданным займам (доходы) |
|
| Налоги с прибыли | — |
| Прибыль за период (чистая) | — |
ОПУ показывает как сформировалась прибыль и убыток за период
В Отчете о прибылях и убытках видно, из чего и как формируется финансовый результат. Сколько валовой и чистой прибыли компания получает с каждой условной единицы выручки. И сколько должно быть этой выручки, чтобы маржа покрыла постоянные расходы.
Какие здесь показатели важно знать:
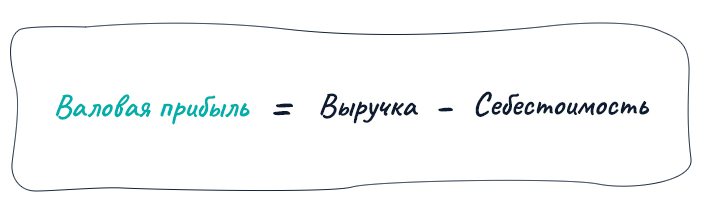
- маржинальность или валовая прибыль — показывает, сколько компания заработала на продажах до уплаты налогов и дополнительных расходов. Рассчитывается маржа так:
- чистая прибыль — доход компании после уплаты налогов и других обязательных отчислений.
- себестоимость — сумма затрат компании на производство и реализацию продукции. Показывает, сколько компания потратила, чтобы получить выручку.
- амортизация — неденежный расход, который снимают с прибыли, чтобы уменьшить налоговую нагрузку. Например, отчисляют часть стоимости оборудования или транспорта для возмещения его износа.
- рентабельность — отношение прибыли компании к затраченным ресурсам. Показывает, насколько экономически эффективно работает предприятие. В самой форме ОПУ рентабельность не указывается, но ее можно рассчитать на основании показателей отчета.
Финансовый результат — это чистая прибыль. Чтобы ее рассчитать в ОПУ из маржи вычитаются административные, коммерческие и прочие расходы. Вначале получается прибыль до налогов. Потом вычитают налог на прибыль и остается та самая чистая или нераспределенная прибыль, о которой говорили выше.
Отчет о движении денежных средств (ОДДС)
Это отдельный отчет по деньгам, который отражает денежный поток в компании и говорит о жизнеспособности бизнеса. Если в балансе мы видим, сколько было денег на разные даты, то Отчет о движении денег показывает, как эти деньги менялись: откуда получены и куда потрачены.
Какие деньги обычно двигаются в компании:
- операционная деятельность: приток денег от продаж, и отток — это оплата аренды, налогов, начисление заработной платы;
- инвестиционная: приток средств — продажа необоротных активов, доли владения в других компаниях, а отток — вложение денег в необоротные активы, капиталы других компаний;
- финансовый поток: приток — поступление денег от инвесторов, а отток — оплаты по кредитам и выплата дивидендов.
В Отчете о движении денежных средств подсчитывается три суммы по видам деятельности и прогнозируются денежные потоки на 1-3 года и более.
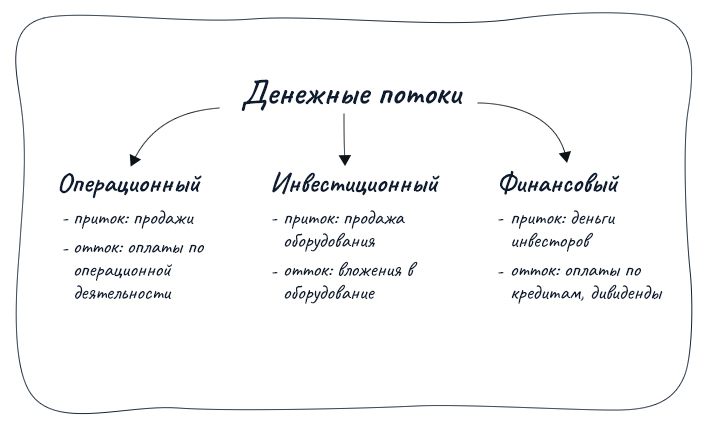
В прогнозе ОДДС — это бюджет движения денежных средств. Виды деятельности могут быть шире, в зависимости от работы компании.
Эти три вида отчета как 3 кита в финансовом управлении компанией. Если понять их логику, то можно рассчитать и спрогнозировать практически любой показатель в бизнесе и предусмотреть финансовые риски. Это как план дома — вы смотрите в отчет и понимаете, правильно ли спроектирован дом, крепкий ли у него фундамент и хватит ли денег на его постройку, ремонт или реконструкцию.
Кому нужно уметь «читать» финансовую отчетность?
Подготовка финансовой отчетности — одна из основных задач финансового директора. Он объективно оценивает результаты деятельности предприятия, выявляет проблемы бизнеса и представляет совету директоров и акционерам информацию для принятия управленческих и инвестиционных решений.
Поэтому руководителям и владельцам бизнеса так важно понимать, что написано в отчетности, и уметь самостоятельно ее анализировать. Анализ того же баланса и отчета о финансовом результате позволяет менеджменту увидеть сильные и слабые стороны бизнеса, а инвесторам — решить для себя, вкладывать дальше деньги в компанию или нет.
Финансовая отчетность может стать эффективным средством коммуникации для руководителей разного уровня. В отчетах менеджмент получает общее представление о правильности выбранного стратегического курса, финансовой устойчивости бизнеса и эффективности использования ресурсов. Что позволяет им согласовывать действия, вовремя вносить корректировки в деятельность предприятия и влиять на прибыль бизнеса.
Научитесь работать с финансовой отчетностью на курсе АСРМ «Финансы для нефинасистов» и подтвердите новый навык дипломом международного образца!