Стоимость эквайринга
Всем привет! Обычно когда кто-то начинает сравнивать различных операторов интернет-платежей, разговор начинают со ставки, которую оператор берет за проведение транзакции. Сегодня мы поговорим об этом параметре и постараемся его детально разобрать. Стоимость транзакции (discount rate) для Торгово-Сервисного (ТСП) предприятия обычно задаётся в процентах от суммы платежа, а иногда к процентам добавляется ещё и фиксированная сумма. При этом комиссия взымается за успешную операцию авторизации (authorization), а так же, в некоторых случаях, может взыматься и за отклонённую (declined). Рефанды (refund) и чарджбеки (chargeback) могут облагаться дополнительной комиссией.
В России в основном принято брать % от суммы транзакции за успешную авторизацию. За рубежом к процентам часто добавляется фикса (fixed), при этом фикса может быть разбита по отдельным операциям (authorization, clearing и т.д.). С высокорисковых мерчантов очень часто берут плату как за отклонённую операцию, так и дополнительную стоимость за рефанды и чарджбеки.
- interchange fee (комиссия, возвращаемая в банк выпустивший карту)
- комиссии взымаемой Международными Платёжными Системами
- наценкой Банка-эквайера и агентов (если они есть).
Interchange fee (IF)
Был введён в 1971 году Visa’ой (тогда ещё National Bank Americard Inc) для транзакций, в которых в качестве эмитента и эквайера выступали разные банки. Эта комиссия платилась Банком-эквайером Банку-эмитенту и составляла изначально 1.95%. А Банк-эквайер мог установить ставку эквайринга (merchant discount rate) выше interchange fee, чтобы покрыть свои расходы и получить прибыль.
До 1971 года когда держатель карты Банка А делал покупку в ТСП, обслуживаемом Банком Б, вся ставка (merchant discount) передавалась в Банк А. Фактически это правило означало, что Банк-эквайер не получал никакой прибыли с транзакций по картам других эмитентов. Аналогично Visa поступил и MasterCard.
Сейчас Interchange Fee устанавливаются платёжными системами Visa, MasterCard. IF имеет сложное ценообразование, которое зависит от типа используемой карты (классические, премиальные и т.д.), регионов и юрисдикций, кредитная или дебетовая карта, тип и размер ТСП и способу проведения транзакции (в интернете, по телефону MOTO, и т.д.). Например, ставки IRF для премиальных карт обычно будут более высокими, чем для классических карт. А транзакции по кредитным картам будут выше, чем транзакции по премиальным. Продажи, совершаемые без личного присутствия, такие как заказы по телефону или через интернет, обычно имеют более высокие ставки interchange, чем транзакции с личным присутствием держателя карты (POS-терминалы). Так же важно заметить, что ставки interchange — это механизм поощрения эмитирования карт определённого бренда.
Если бы не было IF, банку эмитенту пришлось бы покрывать расходы на обслуживание карт (такие расходы, как предотвращение мошенничества, обслуживание оборудования, поддержку держателей карт). В таком случае банк либо увеличит стоимость обслуживания карт для держателя, либо вообще прекратит их использование.
- Локальные (domestic/intra-country) – эквайер и эмитент находятся в одной стране.
- Внутренне-региональные (inner-regional) – эквайер и эмитент находятся внутри одного региона.
- Межрегиональные (intra-regional) – эквайер и эмитент находятся в разных регионах.
Кстати, в РФ распространена практика в случае чего заявлять, что “Visa/MasterCard – американские компании. Все вопросы к ним!». На самом деле вопросы по России решаются именно Российскими банками участниками МПС, так же как и регулирование interchange fee находится полностью на их совести. Банкам выгодны высокие ставки IF – они зарабатывают с каждой транзакции.
В странах Европейского союза и Австралии снижения (регулирования) IF добивались через суды. Так например, Европейская комиссия в 2015 году утвердила решение снизить IF для MasterCard’а между членами ЕС до 0.2/0.3% по дебетовым/кредитным картам.
В России средний interchange для e-commerce транзакций с 3D Secure составляет порядка 1.6%. Но ставки различаются между платежными системами. К примеру, MasterCard открыто публикует свои IF. 3D-Secure поддержка на стороне и банка-эмитента, и банка-эквайера попадает в категорию Full UCAF.
Fees
Для каждого “набора” IF существует набор комиссий (fees) МПС за различные операции. Кстати, МПС берёт комиссию не только за операции авторизации с эквайера, а так же за различные операции и с эмитента. Ставки МПС достаточно низкие, и в комиссия за авторизацию может составлять сотые доли % от общей суммы. Их отличительная особенность в том, что комиссия за авторизацию фиксированная и зависит от размера суммы и количества операций. В большинстве случае комиссии закрыты, более того правила МПС запрещают эквайерам их разглашение третьим лицам.
Для России после построения НСПК Visa и MasterCard опубликовали свои внутри-российские комиссии:
Например, стоимость клиринга для эквайера с общим ежемесячным кол-во транзакций менее 50 тыс для транзакции менее 5 евро равна 0.0080 ЕВРО = 0.64 РУБ (по курсу 1 ЕВРО = 80 РУБ). Именно по этому многие эквайеры и эмитенты отбивают авторизации на малые суммы (меньше нескольких рублей), так как для них такие транзакции становятся убыточными.
Но если комиссия за авторизацию внутри одной страны составляет сотые доли % от суммы транзакции, то при трансграничных транзакциях МПС уже накладывает ощутимые комиссии. Например, комиссия за межрегиональную транзакцию Visa может составлять 0.4% (так называемая cross-border fee).
Напоследок
Ставка интернет эквайринга практически всегда ниже в той стране, карты чьих банков вы принимаете (накладывание cross-border fee, межрегиональные интерченджи и т.д.). Более того, если компания работает с российским рынком (у неё контрагенты так же находятся в России), а банк-эквайер в Европе, компания так же теряет на двойной конвертации валют:
- Списываем RUB -> конвертируем в EURO.
- Конвертируем EURO -> рассчитываемся в RUB с контрагентами.
Тоесть фактически Visa/MasterCard играют роль банков, так как в первом случае вы покупаете валюту, а во втором вы её продаёте.
Спасибо, что дочитали до конца, буду рад ответить на любые вопросы.
UCS: актуальные вопросы эквайринга 2020

Как в современных условиях правильно считать экономику эквайринга? Каковы ключевые тренды рынка интернет-эквайринга? Эти вопросы, актуальные сегодня для всех участников платежной экосистемы, журнал ПЛАС обсудил с Еленой Соренсен, руководителем блока «Продажи» компании UCS.
ПЛАС: Каковы, на ваш взгляд, ключевые тренды рынка интернет-эквайринга?
Е. Соренсен: Тренд на глобальную диджитализацию продолжается. Многие типы бизнеса уходят из офлайна в онлайн: торговля электроникой и бытовой техникой, мебелью, косметикой и т. д. Все чаще покупатели используют магазины как своеобразную витрину, где можно пощупать и посмотреть интересующую модель, а покупки совершают в интернете, где сделать это дешевле, удобнее и быстрее. Вслед за ростом популярности доставки готовой еды в последние годы также выросла популярность доставки продуктов питания, ее запустили практически все сетевые игроки, возникло несколько агрегаторов, которые доставляют заказы без комиссии из любых крупных сетей (Instamart, iGooods и т. д.). Не случайно сегодня все крупные эквайреры делают ставку на развитие интернет-эквайринга, так как видят в данном направлении бизнеса огромный потенциал. И мы не исключение. К примеру, за последние два месяца в UCS обратилось сразу несколько банков-партнеров с запросом на разработку предложения по интернет-эквайрингу для своих клиентов, и мы понимаем, что данная тема сейчас действительно актуальна.
ПЛАС: Как изменился профиль клиента в сегменте интернет-эквайринга (e-commerce)?
Е. Соренсен: Относительно профиля клиента в e-commerce складывается аналогичная ситуация, что и в торговом эквайринге. Если десять лет назад в большей степени мы обеспечивали возможность оплаты в интернете только крупному бизнесу, то сейчас фокус делается на малый и микробизнес, и практически все небольшие интернет-магазины предлагают своим клиентам подобные платежные решения.
«UCS обладает специализированным программным комплексом, позволяющим рассчитать себестоимость каждой транзакции»
ПЛАС: Каким образом вы производите настройки приема карт через интернет для ТСП?
Е. Соренсен: Мы делаем все для того, чтобы логика оплаты была удобной и понятной для держателей карт. Мы осуществляем гибкие настройки сценариев оплаты, помогаем оформить платежную страницу в стилистике клиента, а торговая точка получает полноценный набор инструментов по мониторингу, управлению транзакциями и формированию отчетности.
Компания UCS обладает специализированным программным комплексом, позволяющим рассчитать себестоимость каждой транзакции, что дает возможность предоставить клиентам экономически обоснованные условия сотрудничества.
И конечно же, мы обеспечиваем исключительную безопасность платежей, которая подтверждается сертификатом соответствия PCI DSS, наличием технологии 3D-Secure, протоколом криптозащиты TLS.
За последние годы прием в оплату карт онлайн стал базовой услугой для всех интернет-магазинов. Представители ТСП ожидают быстрого и удобного подключения соответствующего сервиса, при этом для стандартных систем управления контентом сайта (CMS) должны быть доступны стандартные модули, не требующие кастомизированной веб-разработки.
Также с точки зрения дополнительной ценности, которую ожидают клиенты от соответствующего провайдера, речь, как правило, идет о гибкой настройке сценариев оплаты для повышения доли успешных операций с учетом риск-профиля клиента.
Говоря об онлайн-фискализации, необходимо отметить, что требования по интеграции с одним из операторов фискальных данных являются обязательными для российского рынка.
«Рост доли премиальных карт в обороте ведет к увеличению себестоимости платежей для эквайрера»
ПЛАС: Как правильно считать экономику эквайринга?
Е. Соренсен: Себестоимость эквайринга складывается из прямых и косвенных расходов компании, которые включают в себя (не ограничиваясь): комиссию Interchange Reimbursement Fee (IRF), комиссию платежных систем (Assessment fee), расходы, связанные с предоставлением и обслуживанием POS-терминалов, и прочие производственные расходы. В случае e-commerce в расходы включается также плата за услуги сервис-провайдера.
К прямым расходам в первую очередь относится IRF – вознаграждение эмитента, по карте которого была проведена оплата. Эквайрер платит эмитенту комиссию в зависимости от статуса карты, а также способа приема оплаты, и эти факторы влияют на конечный размер комиссии. Чем выше статус карты, тем дороже обходится эквайреру обработка платежа по ней. Так, например, по платиновой карте комиссия составляет около 1,98%. Тенденции на рынке таковы, что премиальных карт в обороте уже большинство, и это ведет к увеличению себестоимости платежей для эквайрера и, соответственно, тарифов для ТСП.
Комиссия IRF в одной и той же категории бизнеса может варьироваться в зависимости от статуса ТСП, сегментации, локация также играет важную роль. Например, в магазине в центре Москвы оборот премиальных карт будет выше, чем в магазине в спальном районе, следовательно, и IRF в первом случае тоже будет выше.
Тем не менее существуют и льготные ставки, которые определяются в зависимости от MCC (Merchant Category Code), под него подпадают такие категории бизнеса, как фастфуд, транспорт, ЖКХ, государственные услуги, авиакомпании, супермаркеты.
Комиссия Assessment fee (или, как ее еще называют, Scheme fee) – комиссия, которую берет платежная система за обеспечение инфраструктуры, авторизации, клиринга, сеттлмента при проведении платежей. Данная комиссия более комплексная и может включать в себя как процентную, так и фиксированную ставку за транзакцию. Это означает, что финальная ставка комиссии зависит в том числе от суммы самой покупки. Если взять для примера ситуацию с очень небольшим размером чека – 30 рублей, то Assessment fee в данном случае в процентном соотношении может быть даже выше, чем IRF. Это особенно актуально для такого направления бизнеса, как система оплаты проезда на общественном транспорте, где сумма среднего чека обычно очень мала, что, в том числе, объясняет необходимость льготных ставок по МСС.
«Существуют и неочевидные расходы, которые ложатся на эквайрера и могут отражаться на размере комиссии»
ПЛАС: Какие еще расходы должны учитываться при расчете комиссии по эквайрингу, в том числе неочевидные?
Е. Соренсен: Не менее серьезную роль в общей себестоимости обслуживания платежа играют расходы на платежное оборудование / инфраструктуру (POS-терминалы – в торговом эквайринге, платежный софт – в e-commerce), которые напрямую ложатся на эквайрера. Эти расходы, несомненно, стоит учитывать, т. к. стоимость POS-терминалов довольно существенна. Прогноз окупаемости оборудования возможно сделать, исходя из оборота продавца. Продавцам с минимальным оборотом, вероятно, будет выгоднее приобрести оборудование самостоятельно, чтобы избежать дополнительных расходов. Помимо окупаемости расходов на оборудование не стоит забывать и о том, что его предстоит установить, возможно, отремонтировать, а также иметь подменный фонд в случае его выхода из строя. Все эти факторы также закладываются в будущую комиссию торговой точки и объясняют градацию тарифов.
Действительно, существуют и неочевидные расходы, они ложатся на эквайрера и могут отражаться на размере комиссии. Например, сопровождение расчетов, формирование платежных поручений, содержание соответствующего персонала, расходы на обслуживание и развитие технологической платформы.
ПЛАС: Что еще влияет на себестоимость эквайринга?
Е. Соренсен: На себестоимость эквайринга напрямую влияет в том числе способ приема карт к оплате. Клиент может платить посредством технологий Chip&PIN, бесконтактно с помощью NFC, оплата может происходить без присутствия клиента (Сard Not Present transaction или CNP), в т. ч. по электронной почте, факсу, телефону (mail order/telephone order -MO/TO), а также через различные приложения, включая мобильные. К CNP можно отнести и популярные в последнее время рекуррентные платежи – автоматические транзакции, которые осуществляются на регулярной основе, например, подписка на журналы, продление страховки, ежемесячного абонемента в фитнес и прочее. Так как операции CNP относятся к классу транзакций повышенного риска, в этих случаях себестоимость транзакций по картам выше, и к ним применяется повышенная ставка.
ПЛАС: Существуют ли инструменты, которые помогают лучше разбираться в экономике эквайринга?
Е. Соренсен: Для того чтобы нашим клиентам из ритейла было проще разобраться, из чего складывается себестоимость эквайринга, мы используем уникальный прайсинговый продукт – IRF++, который уже реализован в других странах (например в Чехии). Мы намерены запустить этот продукт и для наших российских клиентов. IRF++ позволит клиенту абсолютно прозрачно увидеть ставку IRF, assessment fees, а также наше вознаграждение как эквайрера. Такая модель наиболее привлекательна для крупных клиентов, но малый бизнес также может получить определенную выгоду за счет более прозрачного понимания задействованного типа карт, ставок и тарифов.
Как снизить издержки и экономить на комиссии по эквайрингу

Траты на эквайринг часто кажутся бизнесу незначительными: ставка комиссии небольшая, всего несколько процентов от месячного оборота. Но если дело касается турагентства или другого малого предприятия, где маржинальность до 10 — 15%, то здесь ставка даже в 2% «съест» 20% прибыли.
В малом бизнесе лишних денег нет: если предприятие будет терять по 100 рублей в месяц, то в конце года потеряет 1 200 рублей. На эти деньги можно было бы купить коробку чековой ленты. А 20% оборота — это не одна коробка чековой ленты.
Другая ситуация — крупный бизнес. Например, федеральная сеть продуктовых магазинов. Оборот большой, и в каждой точке нужно эквайринговое оборудование. Если бизнес платит даже 1,5% — при пересчете на рубли это миллионы и десятки миллионов рублей. Эти деньги могли пойти на развитие бизнеса.
Кажется, что сэкономить на эквайринге можно, купив оборудование через интернет за пару-тройку тысяч рублей. Некоторые бизнесмены так и поступают — а потом страдают от того, что клиенты не могут расплатиться: терминал устарел, не принимает бесконтактную оплату и не синхронизируется с онлайн-кассой.
Экономия должна быть разумной. Расскажем, за счет чего можно безопасно сэкономить на ставке по эквайрингу.
Из этой статьи вы узнаете:
- Из чего складываются расходы на эквайринг: комиссии, траты на персонал и оборудование
- Как уменьшить ставку по эквайрингу: проверить наличие льготы и установить бесконтактную оплату
- Как вычислить скрытые платежи и комиссии: проверить условия договора с банком-эквайером
- Как экономить за счет технологий: присоединиться к Системе Быстрых Платежей, где минимальные комиссии
- Как платить меньше за оборудование: арендовать проверенное и не тратиться на его обслуживание
- Шпаргалка: что запомнить об экономии на эквайринге
Из чего складываются расходы на эквайринг: комиссии, траты на персонал и оборудование
Процесс эквайринга организует банк или процессинговая компания, которые предоставляют услугу бизнесу. Для клиента все расходы уже заложены в стоимость услуги.
Чтобы понять, на чем можно сэкономить, стоит разобраться, из чего складываются затраты банка:
- межбанковская комиссия (Interchange reimbursement fee, или IRF) — банк, который предоставил оборудование (банк-эквайер), платит банку, который выпустил карту (банку-эмитенту);
- комиссия платежной системы — за пользование пластиковой картой берут процент платежные системы Visa, MasterCard, «Мир» и пр.
- процессинговые услуги — перевод, зачисление денег и др.;
- оборудование — банк покупает терминалы для эквайринга и предоставляет их бизнесу. Банк их обслуживает, меняет программное обеспечение по мере надобности, следит за тем, чтобы оборудование принимало платежи по новым технологиям;
- зарплата персонала — банк нанимает технических специалистов, сотрудников службы поддержки, бухгалтеров и т. п.
Только межбанковские комиссии и комиссии для платежной системы «заберут» у бизнеса, который не относится к льготной категории, в среднем 1,6 — 1,7% от оборота (при условии, что банк-эквайер не крупнейший российский банк-эмитент: у того до 50% всех операций проходили бы по собственным картам, в своей эквайринговой сети и поэтому без межбанковских комиссий).
Если добавить стоимость оборудования, процессинга, зарплату персонала и маржу эквайера (в среднем 0,1 — 0,2%) — получается 1,9 — 2,5% в зависимости от объема операций.
Когда банк-эквайер оптимизирует часть этих расходов, он может предложить выгодные условия для клиентов.
Как уменьшить ставку по эквайрингу: проверить наличие льготы и установить бесконтактную оплату
Основная составляющая эквайринговой комиссии — это IRF (Interchange reimbursement fee, в переводе «Взаимообменный комиссионный сбор»). Его эквайер выплачивает эмитенту карты.
Размер сбора зависит от:
- категории карты (стандартная, золотая, платиновая и т. д.) — чем она выше, тем больше сбор. Сейчас ряд банков массово эмитируют премиальные карты, привлекая клиентов повышенным кэшбэком, — но обслуживание операций по таким картам стоит дорого и для эквайера и для бизнеса;
- категории компании по виду деятельности (МСС, или Merchant Category Code). В этих категориях есть код для каждой торговой точки. Например, 5111 — продажа товаров для офиса, 5722 — магазины бытовой техники. Для разных бизнесов — разная ставка межбанковской комиссии;
- способа оплаты — платежи с использованием магнитной полосы карты обходятся дороже, бесконтактные, например с помощью карты, смартфона или умных часов, — дешевле.
Проверьте, есть ли бизнес в списке льготников
Не все владельцы компаний и предприниматели знают о том, что их бизнес относится к категории льготных, поэтому платят эквайринговую комиссию по завышенной ставке. Если ваш бизнес есть в списке льготников, стоит упомянуть об этом при заключении договора.
Иностранные платежные системы считают информацию о тарифах для бизнеса коммерческой тайной, в российской платежной системе «Мир» данные открыты.
Платежная система «Мир» — это продукт Национальной системы платежных карт, которой владеет Центробанк, а у него есть задача стимулировать рост экономики. Снижение тарифов по эквайрингу могло бы хоть как-то помочь бизнесу, и НСПК снижает эти тарифы. Последнее снижение было 01.10.2019.
— Алексей Терентьев, начальник управления эквайринга банка SIAB
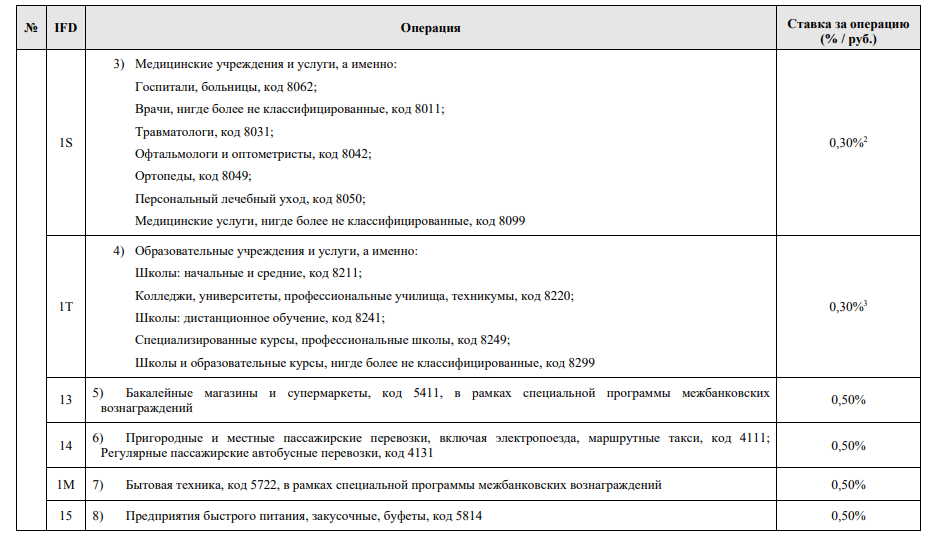
Ставки межбанковских комиссий для разных категорий бизнеса от платежной системы «Мир»
Полный список льготных категорий бизнеса приведен в тарифах НСПК (версия от 01.10.2019).
Крупному бизнесу из списка льготных можно получить преференции: еще больше снизить межбанковскую комиссию. Для этого нужна помощь банка-эквайера: он подаст соответствующую заявку в НСПК.
Установите систему бесконтактных платежей
Инновационные технологии оплаты снижают размер комиссии IRF. Это мотивирует банки развиваться.
Существует три способа чтения карты на терминале: бесконтактный, по чипу или по магнитной полосе. При бесконтактной оплате IRF ниже, а при чтении магнитной полосы — выше стандартного. Так, например, по всем картам платежной системы «Мир» комиссия при транзакциях с использованием магнитной полосы выше на 0,2%, чем по чипу и бесконтактному способу. Но это правило действует не для всех категорий бизнеса — условия надо уточнять у эквайера.
Поэтому банки заинтересованы в установке терминалов, принимающих бесконтактную оплату, и в эмиссии бесконтактных карт. Такой подход выгоден не только для банков, но и для бизнеса: если он устанавливает такие терминалы, то в конечном итоге может добиться снижения ставки межбанковской комиссии у эквайера.
Как вычислить скрытые платежи и комиссии: проверить условия договора с банком-эквайером
Если банк предлагает низкую ставку по услугам эквайринга, например в 1,5% или в 1,6%, — это должно насторожить. Чаще всего при таком раскладе клиента обяжут открыть расчетный счет в банке-эквайере, а потом будут брать комиссии: например, за зачисление платежей клиентов, за каждую транзакцию по эквайринговому терминалу. Также может оказаться, что обслуживание расчетного счета будет дорогим или низкая ставка будет действовать при определенных объемах операций, а если бизнес станет проводить операции сверх этого тарифа, банк начнет взимать дополнительную плату.
Всегда нужно внимательно смотреть договор, причем не только раздел тарифов, но и условия зачисления денег на счет, а также штрафные санкции за несоблюдение пунктов договора.
— Алексей Терентьев, начальник управления эквайринга банка SIAB
При этом низкая ставка по эквайрингу может быть и без скрытых комиссий — при условии, что бизнес относится к категории льготных.
Как экономить за счет технологий: присоединиться к Системе Быстрых Платежей, где минимальная комиссия
Система Быстрых Платежей (СБП) — это система мгновенного перевода денег между счетами в разных банках. Более дешевая и технологичная альтернатива привычным картам, созданная Центробанком и Национальной платежной системой.
Пока она работает как система переводов consumer-to-consumer, т. е. между физическими лицами. Плюс в том, что перевод средств между разными банками происходит мгновенно, а не до 3-х рабочих дней, как это устроено с переводами по картам. Да и комиссии пока нет — как уверяет эксперт, со временем она появится, но процент будет минимальным.
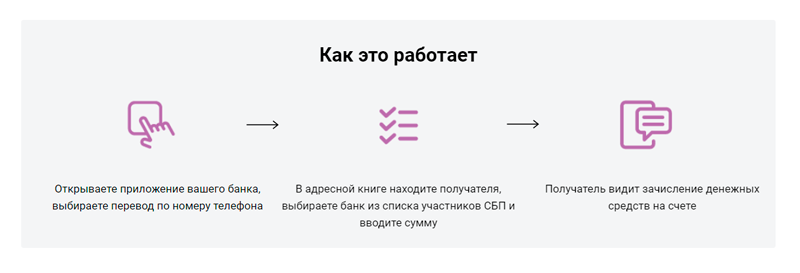
С августа 2019 стартовал пилотный проект переводов c2b (consumer-to-business) — в общих чертах система похожа на AliPay и WeChat. Схема переводов будет примерно такая же, как и с физлицами:
- Покупателю нужно открыть приложение на смартфоне и заполнить данные о переводе;
- Отсканировать QR-код, сгенерированный на оборудовании торговой точки;
- Подтвердить платеж;
- Деньги поступят на счет продавца в режиме онлайн.
Оплата будет происходить мгновенно, сейчас же юридическое лицо, как правило, видит оплату на счету на следующий день. И комиссия, по сравнению с традиционным эквайрингом, будет ниже. По словам эксперта, Центробанк планирует установить общую стоимость в пределах 0,4 — 0,8%.
Пока механизмы действия еще прорабатываются. Эксперт прогнозирует, что массовое внедрение системы начнется к середине 2020 года. Оборудование можно не менять: почти весь бизнес перешел на онлайн-кассы, где генерируется динамический QR-код, — надо только изменить программное обеспечение.
К сожалению, к системе пока не подключился один из крупнейших банков страны. Он в ряде регионов занимает монопольное положение, даже в Петербурге и Москве у него точно не меньше 40% рынка эквайринга, не говоря уже об эмиссии. Без его участия, по моему мнению, система не станет полноценной.
— Алексей Терентьев, начальник управления эквайринга банка SIAB
Как платить меньше за оборудование: арендовать проверенное и не тратиться на его обслуживание
Оборудование — та область, на которой лучше не экономить. Если аппарат будет неисправен, не сможет синхронизироваться с онлайн-кассой или не будет поддерживать программное обеспечение банка, то бизнес начнет терять прибыль. Клиенты не смогут расплачиваться, придется тратить время на поиск оборудования и установку.
И это неприятности с минимальными последствиями для бизнеса.
Настоятельно не рекомендую экономить на оборудовании. К нам недавно обратился клиент. Он купил аппарат для эквайринга за 3 000 рублей — думал, что сэкономил. Оказалось, что терминал был выпущен в 2013 году и у него устаревший сертификат безопасности. В итоге мы отказались брать его на обслуживание.
— Алексей Терентьев, начальник управления эквайринга банка SIAB
По словам эксперта, средняя цена на новый терминал начинается от 20 000 рублей, б/у — 10 000 — 12 000. Предложение дешевле — повод задуматься. В интернете много дешевых терминалов — они работают, но банки не рискнут ставить на них программное обеспечение: у терминала может быть устаревший сертификат безопасности.
Сертификат безопасности разработан на международном уровне для повышения безопасности платежей. Если он не актуален, может произойти утечка данных, и реквизитами карты завладеют мошенники. Это репутационные риски для бизнеса и штраф для банка, который обслуживает оборудование.
Чтобы понять, действует ли сертификат, перед покупкой эквайрингового аппарата стоит проверить:
- год выпуска. Если терминал сделан ранее 2014 года, он не поддерживает действующий стандарт безопасности. Можно узнать серийный номер, обратиться в банк, который готов его проверить, — но крупные банки таким едва ли занимаются;
- версию программного обеспечения («прошивки»). На терминалах Ingenico можно при включении на этапе загрузки БИОСа (от английской аббревиатуры BIOS — «базовая система ввода-вывода», часть программного обеспечения устройства) увидеть версию прошивки: А98 или С98. А98 — устаревшая.
Чтобы избежать проблем с терминалом, лучше до покупки обратиться к специалисту по эквайрингу, который проконсультирует, как выбирать оборудование. Но его придется самостоятельно обслуживать: чинить, менять программное обеспечение и пр.
Если на это не хватает ресурсов, проще арендовать у банка, который возьмет обслуживание на себя. Он предложит интегригрированное оборудование — эквайринговый терминал, который синхронизируется с онлайн-кассой. Также оборудование подбирается под специфику бизнеса: например, ресторану или кофейне предложат беспроводной терминал, который можно носить по залу.
Мнение эксперта
ФОТО (предоставят после согласования статьи)
Сэкономить можно с эквайером, который умеет ориентироваться в хитросплетениях правил и тарифов платежных систем и настроен на индивидуальный подход к клиенту. Простых путей здесь нет. При выборе банка важно помнить одно: бесплатно работать никто не будет. Если вам предлагают тариф ниже рынка — значит, будут получать деньги за счет чего-то другого.
— Алексей Терентьев, начальник управления эквайринга банка SIAB
Шпаргалка: что запомнить об экономии на эквайринге
Проверить, есть ли бизнес в списке льготников. Эту информацию можно получить только для платежной системы «Мир». Ее тарифы не коммерческая тайна, их можно найти в открытом доступе. Перед заключением договора нужно сказать банку-эквайеру, что бизнес в списке льготников.
Изучить условия сотрудничества с банком-эквайером. Если комиссия банка-эквайера ниже средней — это повод проверить условия договора. Возможно, где-то включена плата за дополнительные услуги: за открытие расчетного счета, за транзакции и пр.
Экономить можно за счет внедрения технологий. Например, комиссия для бесконтактных платежей ниже, чем для операций по пластиковым картам. Также пока в тестовом режиме начинает работу Система Бесконтактных Платежей, где будет минимальная комиссия за транзакции и мгновенное зачисление денег.
Не стоит экономить на оборудовании и программном обеспечении. При самостоятельной покупке проверьте год выпуска аппарата, сертификат безопасности, возможность синхронизации с онлайн-кассой. Банки предлагают интегрированные решения — аппараты, которые синхронизируются с онлайн-кассой. Также они берут на себя обслуживание: ремонт, обновление программного обеспечения и пр.
Перед заключением договора или установкой оборудования лучше обратиться к специалисту. Выше даны общие рекомендации, но у каждого бизнеса есть индивидуальные условия работы. Создать конкретный план экономии можно, если учесть их все. Специалист с опытом в сфере эквайринга поможет проанализировать ситуацию и подобрать правильную программу.
- О банке
- Реквизиты
- Тарифы и документы
- Раскрытие информации
- Финансовым организациям
- English
- Контакты
© 1995–2023, ПАО БАНК «СИАБ». Универсальная лицензия № 3245 от 09.11.2022.
196 084, г. Санкт-Петербург, Черниговская ул.,
д.8, лит. А, пом. 1-Н
Irf что это в эквайринге
Ставки эквайринга в России могут снизить до 0,5-1%, заявил эксперт
Ставки эквайринга в России могут снизить до 0,5-1%, заявил эксперт — РИА Новости, 06.02.2019
Ставки эквайринга в России могут снизить до 0,5-1%, заявил эксперт
Ставка за оплату картами товаров и услуг для ритейлеров может быть снижена до 0,5-1%, такой уровень был бы интересен всем участникам рынка, сообщил РИА Новости. РИА Новости, 06.02.2019
2019-02-06T15:27
2019-02-06T15:27
2019-02-06T15:30
https://cdnn21.img.ria.ru/images/sharing/article/1550478470.jpg?1549456246
МОСКВА, 6 фев — РИА Новости. Ставка за оплату картами товаров и услуг для ритейлеров может быть снижена до 0,5-1%, такой уровень был бы интересен всем участникам рынка, сообщил РИА Новости директор по развитию платежных решений производителя онлайн-касс «Эвотор» Заур Бесолов. При этом он отметил, что для малого и среднего бизнеса ставка может быть снижена до 2%.Существующая в РФ комиссия за обслуживание безналичных расчетов в магазинах (эквайринг) в размере 3% является слишком высокой, эту проблему властям необходимо решать с привлечением бизнес-сообщества, заявил сегодня президент РФ Владимир Путин на пленарном заседании форума «Деловой России».»Для того чтобы было интересно всем: и банкам, выпускающим карты, и банкам, обслуживающим карты, и, конечно, самим предприятиям — ставка должна быть от 0,5% до 1%. В Европе крупный бизнес платит 0,2-0,5%», — прокомментировал Бесолов.»Для малого и среднего бизнеса ставка должна быть до 2%. В малом бизнесе размер ставки не оказывает существенного влияния на доходность бизнеса, потому что в целом маржинальность выше, чем в крупном бизнесе. При этом размер среднего чека всего 800 рублей, соответственно, размер комиссии не так заметен. Банки же удерживают более высокие ставки для малого бизнеса в связи с тем, что обслуживание предприятий малого бизнеса для банков обходится дороже», — пояснил эксперт.Сейчас от суммы покупки потребителя ритейлер получает 97-99%, остальные идут на оплату эквайринга. Самая большая составляющая тарифа за эквайринг — это комиссия, которую банк, обслуживающий платежи по картам, платит в пользу банка, выпустившего карту: так называемый interchange rate fee (IRF).В России один из самых высоких interchange rate fee в мире, добавил Бесолов. Это оказывает существенное влияние на размер комиссий по эквайрингу и увеличению проникновения безналичных в неохваченные сегменты. Размер IRF не пересматривался последние 25 лет, это в какой-то мере способствовало бурному росту рынка эквайринга. Но сейчас настал момент пересмотреть правила для того чтобы безналичная экономика получила новый импульс развития, уверен эксперт.