Инвестиции для начинающих: первые шаги и типичные ошибки
Инвестирование стало очень доступным. Сейчас достаточно скачать приложение, заключить в два клика договор с брокером и начать покупать активы. Разбираемся, сколько нужно денег для старта, в какие активы вкладываться и как изменить потребительское мышление на инвестиционное.
Что такое инвестирование
Инвестирование — это вложение собственных или заемных средств с целью получить прибыль. Инвестировать можно как в финансовые инструменты, например, ценные бумаги, так и в недвижимость, промышленность и так далее. Доход при инвестировании может формироваться разными способами в зависимости от выбранной стратегии.
Аналитик ФГ «Финам» Юлия Афанасьева считает, что начинать инвестировать можно только тогда, когда доходы начинают превышать расходы. «Необязательно иметь какие-то существенные накопления или ждать, когда они появятся. Начинать инвестиции можно с небольших сумм. Также неплохо до начала инвестиций обзавестись «финансовой подушкой безопасности», пусть не материальной, но в лице страховок от потери имущества, трудоспособности или работы», — рассказала она.
Аналитик «Фридом Финанса» Елена Беляева посоветовала сначала провести анализ текущего финансового положения, чтобы найти резервы для инвестирования: «Обычно оптимизация текущих расходов позволяет выделить порядка 10% дохода».
По словам Беляевой, инвестиции обычно делятся на две части, одна — защитная, другая — доходная. Защитная часть предназначена для покрытия непредвиденных расходов, например при потере работы, автоаварии или других непредвиденных событий, эта часть сбережений вкладывается только в ликвидные активы.
Смысл инвестиций — достигнуть поставленных финансовых целей, например:
- сформировать финансовую «подушку безопасности», ее можно положить на вклад с возможностью частичного снятия, отметил глава школы Мосбиржи Валерий Скотников;
- заработать необходимую сумму на серьезные покупки;
- защитить свой капитал от инфляции;
- застраховать свой постоянный источник заработка дополнительным доходом от инвестиций;
- приумножить финансы для своих детей;
- создать свой личный пенсионный фонд, который через много лет будет приносить пассивный доход.
Фото: Shutterstock
Как инвестировать
Инвестировать можно разными способами. Условно их можно поделить на два направления: через посредников, которые будут управлять вашим капиталом, и самостоятельно. Какой вариант лучше выбрать, зависит и от первоначальных вложений, целей инвестирования, и времени, которое вы готовы потратить на сам процесс. Рассмотрим оба направления подробнее.
- Вариант, когда вашими активами управляют специалисты. Сюда входят:
- банковские вклады как самый простой и надежный вариант инвестирования. Вы передаете банку свой капитал, он его использует и платит за это определенный процент. Доходность, скорее всего, будет примерно равна уровню инфляции или меньше него;
- паевые инвестиционные фонды (ПИФ). Их можно подобрать по уровню предполагаемой доходности и активам, которые будут покупать их управляющие. Гарантированного дохода здесь не найти, но многое зависит и от выбранных активов, и от компетенций управляющей компании, и здесь также есть комиссии, которые удерживает управляющая;
- доверительные управляющие. Это один из самых простых способов инвестирования. Вы перепоручаете заботу о своем капитале профессионалу, который формирует стратегию в соответствии с вашими задачами. Он же на ваше имя будет покупать ценные бумаги и другие активы. Гарантированного дохода здесь также быть не может, кроме того, стоит учитывать комиссии управляющих.
Банк России ведет лицензию регулятора.
- Вариант, когда вы самостоятельно будете принимать решения и совершать торговые операции. Такой подход требует и знаний, и времени. Необходимо будет самостоятельно разрабатывать стратегию, выбирать активы, формировать портфели и заключать сделки. Самый простой способ — это инвестировать на бирже через брокеров, выполняющих роль посредников. Сама площадка через процедуру листинга отбирает тех эмитентов и бумаги, которые соответствуют определенным требованиям. Мосбиржа может добавить ценные бумаги в котировальные списки — первый и второй уровень, а также в некотировальный список — третий уровень. Чем он выше, чем надежнее считаются бумаги. Риски там также присутствуют, но их меньше, чем на внебиржевых площадках.
Что такое диверсифицированный портфель
Инвестор должен понимать, что инвестиции — это всегда риск. Вне зависимости от того, какой актив вы выберете, вы рискуете потерять как минимум часть своего капитала. Чтобы снизить вероятность таких потерь, рекомендуется раскладывать деньги по разным активам так, чтобы в случае проблем с одним из них, другие оказались в безопасности и защитили ваши накопления. Это называется диверсификацией рисков.
Приведем пример. Какую-то часть средств инвестор положил на банковский вклад. Если банк входит в систему страхования вкладов, то сумма до ₽1,4 млн будет защищена государством. Другую часть инвестор вложил в наименее рисковые ценные бумаги, например, в государственные облигации (ОФЗ), еще часть — в золото, и какой-то процент капитала вложил в акции. Распределение может быть разным в зависимости от ваших целей и склонности к риску.
Классическим подходом считается так называемый вечный портфель. Его разработал экономист Гарри Браун в начале 1980-х годов. По его задумке, капитал необходимо разбить в равных долях, то есть по 25%, на четыре вида активов — длинные и краткосрочные государственные облигации, акции роста и драгоценные металлы. Ребалансировать портфель он предлагал всего лишь раз в год. Это значит, что необходимо посмотреть, как за год изменилось распределение капитала в существующих активах и либо продать то, что сильно выросло в цене, либо докупить то, что упало, чтобы баланс снова был ровный.
Еще один вариант диверсификации портфеля был предложен миллиардером и основателем хедж-фонда Bridgewater Associates Рэйем Далио. Он назвал этот портфель «всепогодным», так как, по его мнению, он работает при любых экономических условиях, а именно:
- инфляционный период, когда цены растут;
- дефляционный период, когда цены падают;
- « бычий рынок», когда фондовый рынок и экономика растут;
- « медвежий рынок», когда фондовый рынок и экономика падают.
По мнению Далио, распределять портфель нужно следующим образом:
- 40% — долгосрочные казначейские облигации США;
- 30% — акции;
- 15% — среднесрочные облигации;
- 7,5% — золото;
- 7,5% — сырьевые товары.
Помимо диверсификации по типу актива существует также диверсификация по странам и отраслям экономики.
Индекс МосБиржи IMOEX
3 199,37 (-0,41%)
Куда инвестировать начинающим
Существуют разные типы инвестиционных инструментов. Их можно разделить условно на три типа: высокорисковые, со средним риском и относительно безрисковые.
«Любые инвестиции связаны с рисками, это их суть, риск — это единственный параметр, который в инвестициях можно четко контролировать. Например, государственные облигации считаются наименее рисковым инструментом. Акции, то есть участие в капитале компании, — это высокий риск», — отметил глава школы Мосбиржи Валерий Скотников.
По его словам, инструменты необходимо выбирать таким образом, чтобы они соответствовали целям и риск-профилю. Риск-профилирование позволяет определить, к каким максимальным потерям готов начинающий инвестор, пояснил Скотников. «Лучше включать в портфель разные по степени риска и доходности. То есть, в портфеле должны быть не только инструменты фондового рынка, но и недвижимость, золото (физическое или биржевой фонд на него)», — отметил он.
- Депозиты в банках, входящих в систему страхования вкладов. Таким образом, они застрахованы государством. Даже если вы хотите вложить более ₽1,4 млн, можно разложить капитал по нескольким банкам. Как правило, банки предлагают вклады под процент на уровне около ставки рефинансирования ЦБ или превышающей ее ненамного;
- Облигации федерального займа (ОФЗ) считаются самым безопасным типом облигаций. По сути, вы даете в долг государству на определенный срок. В течение этого времени вы получаете купонные выплаты, а по окончании срока — также номинальную стоимость бумаги, обычно это ₽1 тыс. Как и в случае с другими ценными бумагами, есть возможность и спекуляций на цене, так как рыночная стоимость ОФЗ может меняться. Риски невыплаты купонов или возмещения минимальны;
- Облигации коммерческих компаний уже не так безопасны, ведь компания может обанкротиться и отказаться от выплат, поэтому стоит проверять надежность и долговую нагрузку эмитентов;
- ETF — это биржевые инвестиционные фонды на различные индексы. Они дают возможность купить маленький кусочек набора активов. Если это активы собраны вслед за каким-то индексом (например, биржевым), то, владея долей этого фонда, вы будете фактически следовать за этим индексом. Стоит учитывать страновые, инфраструктурные и рыночные риски. Например, 27 июня Мосбиржа прекратила листинг иностранного фонда FXRB от компании FinEx, так как стоимость чистых активов фонда упала до нуля.
- ПИФы — паевые инвестиционные фонды, это также способ вложиться в набор активов. Пай ПИФа представляет собой ценную бумагу, удостоверяющую право собственности на часть имущества фонда;
- Драгоценные металлы, например, золото. Его можно купить разными способами — в слитках в банке, с помощью биржевых фондов, обезличенных металлических счетов и так далее.
- Устойчивые валюты. Сейчас покупать некоторые иностранные валюты стало сложнее из-за ограничений, к тому же, такие покупки также связаны с рисками. Доллар и евро стали называть «токсичными валютами». По словам аналитика «Фридом Финанса» Елены Беляевой, валюта является подходящим видом актива для создания подушки безопасности «на черный день». Безналичную валюту можно купить на Московской бирже через брокера, который предоставляет клиентам такой доступ. По ее словам, нужно найти вариант, когда за удержание валюты на счете не взимается ежемесячная комиссия. Однако снять наличную валюту со счетов, открытых после 9 марта 2022 года, сейчас нельзя. «Можно рассмотреть открытие вклада в банках в китайских юанях, некоторые банки предлагают такую услугу. Часть сбережений можно вложить в наличную валюту: доллары, евро, юани, а также другие варианты, которые удастся найти по цене, не сильно завышенной относительно цен на форексе», — считает Беляева.
- Акции. Один из самых волатильных активов, особенно в ситуации нестабильного рынка. Однако, есть компании, которые считаются надежными с точки зрения инвестиций и приносят дивиденды. Раньше к ним можно было отнести такие компании, как «Газпром», «Сбербанк», «Роснефть», однако многие из них в этом году отказались от выплаты дивидендов. При этом возможности покупки акций иностранных компаний сейчас серьезно ограничены, хотя прямого запрета на покупку акций иностранных компаний в России пока нет. ЦБ рекомендовал брокерам закрыть неквалифицированным инвесторам доступ к покупке иностранных бумаг. Также есть предложение существенно повысить порог для получения статуса квалифицированного инвестора. «Пока эти инициативы ЦБ не закреплены законодательно, можно еще успеть получить статус квалифицированного инвестора по старым правилам, тогда доступ к иностранным акциям, торгуемым на СПБ Бирже, останется и в будущем», — отметила Беляева.
Фото: Shutterstock
С какой суммы можно начать инвестировать
Теоретически никакого ограничения на минимальную сумму инвестирования нет. Существуют биржевые фонды, паи которых стоят около рубля. Однако аналитик «Финама» Юлия Афанасьева считает, что выделять стартовый капитал нужно с учетом потенциальных брокерских издержек: «Также ограничения по стартовой сумме накладывает стоимость самих ценных бумаг, поэтому в среднем лучше начинать инвестиции с суммы от ₽30 тыс.»
Беляева же полагает, что можно начинать инвестировать даже с небольших сумм, нарабатывая таким образом опыт и меняя свой способ мышления. «Смена психологии с потребительской на инвестиционную займет время. Чем раньше начать, тем быстрее произойдут сдвиги в привычках и поведении», — сказал она.
Все зависит от ваших целей, утверждает Валерий Скотников, глава Школы Московской биржи. «А еще риск-профиля, дохода инвестора и простой математики. Инвестируя по ₽100 в месяц, странно рассчитывать на миллионные прибыли через год. Но за счет инвестирования даже небольших сумм можно выработать привычку инвестировать и изучать на практике, работу тех или иных биржевых инструментов».
Однако, стоит придерживаться определенных правил:
- Выделяйте сумму, которая не повредит вашей ежедневной жизни;
- Эти деньги вы должны быть готовы потерять безболезненно;
- Учитывайте возможные комиссии брокеру;
- Не забывайте о необходимости уплачивать налоги с дохода от инвестиций.
Индекс SPB100 SPB100
Инвестиции для начинающих: инструкция
Если вы решились вступить на путь инвестора, придерживайтесь полезного чек-листа:
- Сформулируйте для себя цель, для чего вы инвестируете. Это может быть долгосрочное вложение в качестве пенсионного плана, попытка накопить на конкретную покупку или желание обогнать инфляцию. Валерий Скотников считает, что цели должны быть конкретные и выраженные в цифрах: «Например, цель «хочу доход к зарплате» — нет, а вот цель «через 2 года накопить ₽1 млн на новый автомобиль» — да»;
- Определите свой риск-профиль. Риск-профилирование — это практика, когда инвестор определяет свою будущую тактику поведения на рынке, решает, к каким рискам он готов. В инвестициях чем выше доходность, тем выше риски. Тестирование на риск-профиль можно пройти на сайтах многих брокеров и инвестиционных компаний;
- Рассмотрите для себя возможность обучения. Сейчас брокеры предоставляют бесплатные курсы для новичков-инвесторов, такая же опция есть у Мосбиржи;
- Посчитайте, какой доход для осуществления вашей цели вам будет достаточен. Если вы копите на пенсию, то прикиньте, сколько вы хотите получать пассивного дохода ежемесячно и сколько вам нужно для этого заработать. Не забывайте учитывать ежегодную инфляцию и необходимость уплаты налогов;
- Выберите стратегию. Уже зная, сколько вы хотите зарабатывать в год, вы можете прийти к специалисту, например, финансовому консультанту, который подскажет, как действовать. Но если вы хотите работать самостоятельно, можете использовать готовые схемы портфелей;
- Выделите стартовый капитал;
- Выберите брокера и откройте брокерский счет.
Ошибки начинающего инвестора
Избегайте типовых ошибок, которые совершают многие начинающие инвесторы:
- Не пренебрегайте обучением. Даже из бесплатных мастер-классов и курсов можно узнать много полезного о рынках и своих возможностях;
- Не инвестируйте средства, которые вам нужны для жизни. Для пассивного дохода подходит капитал, которые вам не потребуется в течение нескольких лет. «Прежде чем вкладывать деньги в инвестиции, убедитесь, что у вас есть финансовый резерв — «подушка безопасности» из расчета ваш средний доход умноженный на 3-6 месяцев», — советует глава школы Мосбиржи Валерий Скотников;
- Не используйте финансовые инструменты, если вы не понимаете, как они работают и из чего складывается их цена или из-за чего меняется доходность;
- Не складывайте все «в одну корзину». Для снижения рисков необходима диверсификация;
- Не цепляйтесь за те бумаги, которые падают. Определите себе рубеж, когда вы точно продадите тот актив, который не оправдал ваших надежд. Это называется потенциальный размер убытков. Например, вы можете установить его на уровне 15%.
- Не ведитесь на громкие обещания. Относитесь с осторожностью к тем компаниям, которые гарантируют доходность намного выше рынка.
- Не стесняйтесь проверять своих партнеров, посредников и компании, в которые вы собираетесь инвестировать.
- Не позволяйте эмоциям взять вверх. Валерий Скотников советует: «Если чувствуете, что эмоции подступают — не делайте ничего. Успокойтесь. Вспомните свои цели и свой план».
Аналитик «Фридом Финанса» Елена Беляева также отметила, что начинающие инвесторы нередко принимают решение о покупке активов, опираясь не на объективные показатели, а импульсивно. «Им свойственно открытие позиций без достаточных на то оснований, по рекомендации знакомых или под впечатлением прочитанной статьи в интернете или услышанного по телевизору, — сказала она. — Рекомендации рекомендациями, а, прежде чем рисковать своими собственными заработанными деньгами, нужно взвесить все «за» и «против», оценить риски и потенциальную доходность, прописать торговый план и только после этого действовать».
Аналитик «Финама» Юлия Афанасьева выделила важность финансового плана для старта: «Инвесторы чаще всего выбирают торговые стратегии, не подходящие под их уровень риска. Многие вообще не знают, что уровень риска — это основной критерий выбора стратегии. И чтобы его вычислить, нужно серьезно проработать финансовый план. И его, кстати, у многих тоже нет. Это приводит к тому, что, помимо непонимания допустимого для них риска, начинающие инвесторы не могут четко сформулировать свои финансовые цели, потенциальные сроки их достижения, определиться со стартовый капиталом и дополнительными вложениями. Без знания этих параметров невозможно торговать прибыльно».
Термин, обозначающий вероятность быстрой продажи активов по рыночной или близкой к рыночной цене. Подробнее Лицо, выпускающее ценные бумаги. Эмитентом может быть как физическое лицо, так и юридическое (компании, органы исполнительной власти или местного самоуправления). Инвесторы и трейдеры на бирже, стремящиеся заработать на снижении стоимости активов. Эта стратегия применяется на короткие позиции (в противоположность «быкам»). Инвесторы и трейдеры на бирже, стремящиеся заработать на росте стоимости активов. Исходят из предпосылки, что акция, рынок или конкретный сектор будут расти, покупают ценные бумаги, дожидаются пика стоимости и продают. Эта стратегия применяется на долгие позиции (в противоположность «медведям») Стратегия для снижения рисков инвестора, когда в инвестиционный портфель приобретаются разнообразные активы и независимые друг от друга биржевые инструменты. При правильной диверсификации общий риск инвестора будет уменьшаться, а потенциальная доходность — повышаться. Финансовый инстурмент, используемый для привлечения капитала. Основные типы ценных бумаг: акции (предоставляет владельцу право собственности), облигации (долговая ценная бумага) и их производные. Подробнее Долговая ценная бумага, владелец которой имеет право получить от выпустившего облигацию лица, ее номинальную стоимость в оговоренный срок. Помимо этого облигация предполагает право владельца получать процент от ее номинальной стоимости либо иные имущественные права. Облигации являются эквивалентом займа и по своему принципу схожи с процессом кредитования. Выпускать облигации могут как государства, так и частные компании. Инвестиции — это вложение денежных средств для получения дохода или сохранения капитала. Различают финансовые инвестиции (покупка ценных бумаг) и реальные (инвестиции в промышленность, строительство и так далее). В широком смысле инвестиции делятся на множество подвидов: частные или государственные, спекулятивные или венчурные и прочие. Подробнее Фондовый рынок — это место, где происходит торговля акциями, облигациями, валютами и прочими активами. Понятие рынка затрагивает не только функцию передачи ценных бумаг, но и другие операции с ними, такие, как выпуск и налогообложение. Кроме того, он позволяет устанавливать справедливое ценообразование. Подробнее Брокерский счет позволяет физическим лицам покупать и продавать ценные бумаги и валюту на фондовых рынках. Поскольку участниками торгов на биржах могут быть только брокеры и дилеры, обычным гражданам требуется заключить с такими посредниками договор, благодаря которому брокер будет проводить сделки от лица инвестора. Брокерский счет нужен, чтобы проводить через него деньги на покупку ценных бумаг. Подробнее
Кейс: начал инвестировать с 1000 рублей в неделю. Разбор портфеля
Сколько денег нужно для старта в инвестициях? Есть стереотип, что на фондовый рынок можно зайти только с большим капиталам. А я считаю, что начинать нужно с малого.
18 показов
2.6K открытий
Полтора года назад я начал откладывать по 1000 рублей в неделю и инвестировать их в фондовый рынок: покупаю акции, облигации и ETF. На Московской бирже много хороших бумаг, которые стоят недорого, поэтому даже начав с такой суммы, можно хорошо диверсифицировать свой портфель.
Сразу о важном: я не новичок, и на бирже уже 10 лет. У меня есть другие портфели как на российском, так и на американском рынках. Эксперимент начался полтора года назад, об этом ниже.
1000 рублей на пенсию
Когда мне стукнуло 30 лет, я всерьез задумался о пенсии. Жить на государственные выплаты я не хочу. Да и никто не знает, сколько еще пенсионных реформ нас ждет, считаю глупым полностью надеяться только на государство.
Просто копить – не вариант, деньги уничтожит инфляция. Надо инвестировать. Решил создать отдельный пенсионный портфель и каждую неделю инвестировать в него по 1000 рублей.
Последние 3 года мои основные портфели в среднем приносят 70% годовых. Прибыль я реинвестирую, поэтому время и сложный процент работают на меня. В новом портфеле решил придерживаться такой же стратегии.
Сложный процент – наше все
На первый взгляд 1000 рублей – смешные деньги для инвестиций. Но даже с этой суммы можно создать миллионный капитал, если:
· покупать прибыльные бумаги;
· делать это регулярно;
· обязательно каждую неделю инвестировать 1000 рублей;
· полученную прибыль реинвестировать.
Так запускается механизм сложного процента. Суть его в том, что если полученную прибыль не тратить, а тоже инвестировать, создается эффект снежного кома. Например, вы вложили 1000 рублей и получили с них 30% годовых. На второй год 30% будет уже от 1300 рублей и так далее.
А представьте, если по 1000 рублей инвестировать каждую неделю под 30% годовых. Прибыль растет в геометрической прогрессии. При таком подходе за 10 лет удастся создать капитал в 2,7 млн рублей, через 20 лет – 40 млн рублей, а через 30 лет – 0,5 млрд рублей. Неплохо, да?
Как начать инвестировать с 1000 рублей
Инвестиции – очень перспективная сфера, но вас пугает высокий порог вхождения? Так вот, это миф. Начать инвестировать можно даже с небольшой суммы, главное – выбрать правильную стратегию.
Поговорим о том, как начать инвестировать с 1000 рублей в месяц: как правильно определить инвестиционный горизонт, выбрать подходящие финансовые инструменты и как избежать ошибок, которые обычно совершают инвесторы-новички.
Начинаем инвестировать с 1 000 ₽: пошаговая инструкция
1. Шаг первый: формулируем цель
Успех инвестора в первую очередь зависит от цели – чётко определите её для себя, и это поможет избежать иллюзий и обманутых ожиданий.
Ведь цели могут быть разными:
- создать резервный фонд;
- приумножить капитал;
- накопить на крупную покупку;
- на обучение детей в вузе;
- обеспечить себе безбедную старость.
От выбранной цели зависят два следующих шага – определение инвестиционного горизонта и выбор финансовых инструментов для формирования портфеля.
При инвестициях в 1000 рублей не стоит рассчитывать на быстрые результаты – потому и цели должны быть долгосрочными.
2. Шаг второй: определяем инвестиционный горизонт
Для долгосрочных целей (таких, как накопления на старость или обеспечение светлого будущего для своих потомков) и горизонт следует выбирать долгосрочный: на рынке время почти всегда работает на вас, а планомерное погружение в процесс и постижение искусства инвестирования поможет вносить коррективы своевременно и с минимальными рисками.
Чтобы вырастить такие небольшие инвестиции, понадобится достаточно много времени – ориентируйтесь на горизонт в 7-10 лет.
Важна регулярность вложений: инвестируйте 1 000 ₽ каждый месяц или неделю, при появлении свободных средств – вкладывайте их.
При верном выборе активов со временем вы сможете увеличить сумму регулярных инвестиций.
3. Шаг третий: выбираем финансовые инструменты
В идеале нужно подобрать активы, которые сформируют «сложный процент»: часть из них будет расти, а часть – приносить дивиденды, которые можно будет реинвестировать.
Финансовые эксперты рекомендуют начинать с низкорисковых инструментов, но для начала нужно уточнить само понятие риска. Высокорисковыми считаются инвестиции с высокой вероятностью потери не только вложенных денег, но и недополучения ожидаемой прибыли. Критерии в данном случае сугубо индивидуальны – для кого-то допустимым является уровень риска в 15-20%, но есть и более азартные инвесторы, готовые вкладываться с вероятностью прибыли в 50%, ведь уверенность в компании сводит на нет страх перед теорией вероятности.
Низкорисковые инструменты для инвестиций с 1000 рублей
ИПИФы (индексные паевые инвестиционные фонды) и ETF (exchange-traded fund – «торгуемые на бирже фонды») – инструменты коллективных инвестиций: по сути это доля в готовом портфеле, который принадлежит банку или инвестиционной компании.
Фонды могут быть сформированы из акций, ценных бумаг и облигаций, а также различных их комбинаций. Диверсификация портфеля снижает риск убытка и повышает шансы на прибыль, однако чем выше доля акций – тем выше уровень риска (но и доходность инвестиций).
В ETF ценные бумаги и облигации могут принадлежать как российским, так и иностранным компаниям, в ПИФах – только российским.
Преимущество инвестирования в ПИФ — продать или обменять паи можно в любое время.
ПИФ – отличный вариант для начинающего инвестора: во-первых, это доступные инвестиции, во-вторых – низкорисковые. Безопасность обеспечивает тройной контроль государства — со стороны Центробанка РФ, управляющей компании, владеющей фондом, и специализированного депозитария.
Примеры ПИФов от банка Тинькофф:
Цена одной акции фонда в Вечном портфеле RUB:
Цена одной акции фонда в Вечном портфеле USD:
Цена одного пая в фонде акций – свыше 17 000 ₽, однако минимальный взнос составляет всего 1 000 ₽.
Подбирайте фонд с оптимальными для вас параметрами: уровень риска, доходность и цена пая в существенной степени зависят от состава портфеля.
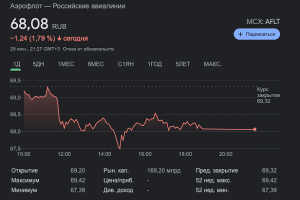
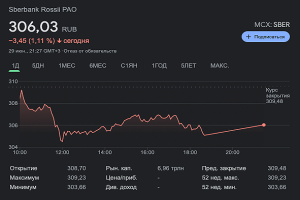
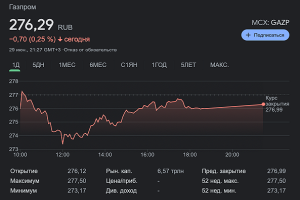
Ценные бумаги и облигации , приобретенные с помощью ИИС (индивидуального инвестиционного счёта). ИИС предполагает льготные условия (налоговый вычет 13% от суммы взноса или освобождение дохода от налога на прибыль), тем самым увеличивая общую доходность. В качестве активов рекомендуется выбирать «голубые фишки» – ценные бумаги самых крупных и ликвидных компаний (к примеру, МТС, Газпром, Аэрофлот, Сбербанк, ВТБ и т.д.).
Особенность ИИС состоит в том, что он предназначен для инвестиций в акции и облигации компаний, торгующих только на российских биржах. То есть данные облигации – федерального займа и по сути представляют собой долг Минфина РФ. В этом и состоит гарантия надёжности инвестиций, ведь если государство откажется платить по нему – это будет означать дефолт государственной финансовой системы со всеми вытекающими последствиями.
Открыть ИИС может только гражданин РФ, достигший 18 лет, также являющийся налоговым резидентом, на минимальный срок от трёх лет.
ОМС (обезличенные металлические счета) – это инвестиции в драгоценные металлы. Наиболее популярными активами считаются золото, платина и палладий, но со стартовой суммой в 1000₽ можно позволить себе только серебро.
ОМС напоминает вклад в банке: вы покупаете металл определенного веса, стоимость одного грамма зависит от мировых котировок, при росте цены – вы получаете прибыль, при падении – терпите убытки. Здесь сложнее спрогнозировать динамику, никаких начислений за использование капитала вы также не получаете – по факту вы просто отдаете на хранение в банк слиток металла и получаете прибыль при повышении его стоимости (чем и объясняется низкий уровень риска).
Акции: опытные инвесторы советуют диверсифицировать портфель – то есть инвестировать в различные активы. Рекомендуемая доля акций для новичков желательно не должна превышать 30%.
Даже имея стартовый капитал в 1000 рублей, вполне реально пополнить портфель и акциями ликвидных компаний.
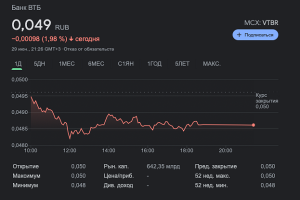
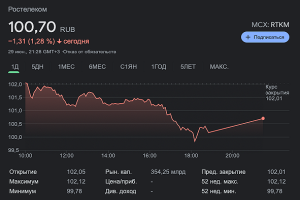
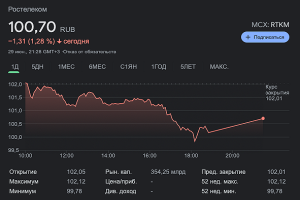
Котировки акций на 29 июня 2021 года (индекс ММВБ)
 |
 |
|---|---|
 |
 |
 |
 |
4. Шаг четвертый: формируем портфель
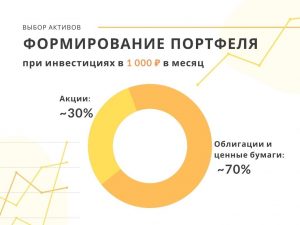
Итак, мы выбрали долгосрочный горизонт (ведь при краткосрочном столь малая сумма не принесёт дивидендов) и определились с выбором активов, следующий шаг – это формирование портфеля.
Как было сказано выше, начинающим инвесторам не стоит делать акцент на акции, поскольку те являются высокорисковым активом. Рекомендуемый состав портфеля в процентном соотношении – не более 30% акций, остальное – ценные бумаги, облигации и, возможно, драгоценные металлы.
5. Шаг пятый: инвестируем
Прежде чем вы совершите свою первую инвестицию, прочтите несколько советов (которые помогут вам сохранить свои средства и нервы):
- Перед покупкой изучите показатели компании – не смотрите только на корректировки графика цены, этого недостаточно для объективного прогноза.
- Вложив небольшую сумму – забудьте о ней. Не пытайтесь сформировать «более выгодный портфель»: чем больше сделок – тем выше комиссия. Спекуляция – это удел трейдеров, ваш выбор – быть долгосрочным инвестором. Регулярно инвестируя по 1000 ₽, вы усредняете цену покупки – на рынке, как известно, бывают и взлёты, и падения, вы же покупаете активы по средней цене, растягивая во времени.
- Увидев стабильный рост, не стоит торопиться продавать акции. Они могут вырасти ещё больше.
- Ещё одна ошибка – покупать на взлёте. Рынок цикличен, если вы видите стремительный рост графика котировок – это не значит, что так будет вечно. При покупке акций на пике есть большой риск убытка: маловероятно, что уже «перегретые» акции покажут стабильный рост в долгосрочной перспективе.
- Не покупайте в кредит. Кредитное плечо – не дружеское плечо, которое брокер готов подставить вам в трудный момент. А необходимость возвращать долги может сыграть с инвестором очень злую шутку.
- Читайте про компании, подписывайтесь на тематические каналы, изучайте мнения. Но при этом нельзя слепо слушать всяких аналитиков, блогеров и ютуберов – они могут давать ценные рекомендации, но для совсем других стратегий.
- Не отдавайте свои деньги в управление – никто не будет думать за вас, а если и будет – то решения будут скорее всего примитивными. Наполняйте портфель самостоятельно, ошибки и убытки – это путь к развитию.
Можно ли инвестировать с маленькой суммой и как это сделать?
Существует распространённое мнение: инвестиции – для богатых. Это заблуждение. Инвестировать можно любые суммы, а если набраться терпения и подключить сложные проценты, то получится и вовсе феноменальный результат.
Студент, 20 лет: очень стеснен в средствах
Мало кто из студентов задумывается о доходе в старости. Какой-нибудь учащийся российского вуза скажет: «Какие инвестиции, у меня едва хватает денег на кофе?!» Чашка кофе утром – это, конечно, приятная часть дня, но если, к примеру, отказаться от ритуала, то можно сделать первые шаги на пути к своей инвестиционной цели.
200 рублей в день – это 6 000 рублей в месяц (200 × 30). Этого вполне достаточно для того, чтобы обеспечить себе достойную старость.
В первые годы прирост капитала будет небольшим, но тут важно не бросать, а методично вкладывать небольшие суммы и не забирать прибыль с вложенных денег, а реинвестировать ее. Так мы запускаем механизм сложных процентов.
Сложные проценты – это возвращение процентов в инвестиции и последующее начисление процентов на проценты. Чем длиннее горизонты инвестирования, тем ощутимее эффект сложных процентов.
Студент Олег К. из Саратова решил не тратить 200 рублей в день на кофе, а инвестировать их. Все полученные проценты он будет реинвестировать с периодичностью раз в месяц. При сроке инвестирования в 40 лет, ежемесячном пополнении в 6 000 рублей и средней ставке 10% годовых он получит в конце срока 37 944 477 рублей, из которых: 2 880 000 – пополнения и 35 064 477 – доход.
Чтобы просчитать свою цель, можно воспользоваться калькулятором сложных процентов.
Ну и со временем – мы в этом не сомневаемся – у нашего студента вырастет доход, и он сможет направлять на инвестиционные цели большие суммы, приобретет знания и опыт в этой области. А значит, и прирост его капитала будет происходить более ощутимыми темпами.
Учитель, 40 лет: свободных 10 000 руб. в месяц
Конечно, чем раньше начать инвестировать, тем лучше будет результат. Однако не поздно открывать брокерский счет и в 40, и в 50, и даже в 60 лет. Главное – четкий план и дисциплина.
Учителю математики Ольге Н. из Самары 40 лет. Она мечтает о пассивном доходе на пенсии. Для этого ей нужно сформировать капитал. На всё про всё – 20 лет. Инвестируя каждый месяц 10 000 рублей при тех же условных 10% годовых, к своим 60 годам с учетом сложных процентов она сможет накопить 7 593 688 рублей, из которых: 2 400 000 рублей – пополнения и 5 193 688 рублей – доход.
Те, кто не понимают смысла инвестиций, рассуждают так: накоплю капитал и буду его тратить. Только вот деньги, любые суммы, имеют свойство заканчиваться. Инвестиции при грамотном подходе – нет. Лучший вариант – не тратить само тело накоплений, а жить на проценты.
Представим, что учителю Ольге Н. удалось накопить те самые 7 593 688 рублей. Ей не нужно их тратить. Она может их вложить в инвестиции и в качестве процентов (дивиденды по акциям, купоны по облигациям) при условии доходности в 10% годовых получать:
7 593 688 × 10% = 759 368,8 рублей в год, или 63 280 рублей в месяц.
Конечно, есть фактор инфляции, но в любом случае эта сумма может стать неплохой «второй пенсией» в дополнение к первой государственной.
Куда инвестировать?
Самый простой и самый надёжный инструмент, который подходит начинающим инвесторам, – облигации федерального займа (ОФЗ), которые выпускает российский Минфин. Покупая ОФЗ, вы одалживаете на определенный срок деньги государству. Номинальная цена одной гособлигации – 1000 рублей. Есть облигации, которые торгуются дешевле номинала.
Многие начинающие инвесторы предпочитают вкладываться в акции. Тем более что на рынке есть много очень доступных акций. К примеру, 1 акция Сбербанка стоит 260 рублей, 1 акция Газпрома – 178 рублей, 1 акция Мосбиржи – 171 рубль и т.д. Инвесторов привлекает то,что они становятся акционерами компании – по сути, покупают часть ее бизнеса. Но стоит учитывать: покупка акций – всегда риск. Если у компании, к примеру, начнутся финансовые проблемы, цена на акции может упасть.
Если знаний об инвестициях пока не достаточно, а времени следить за корпоративными новостями и ситуацией на рынке нет, можно отдать предпочтение не отдельным акциям, а фондам. Фонд из себя представляет корзину ценных бумаг, которые составили профессиональные управляющие. Преимущество такого инвестирования – сбалансированный портфель, недостаток – комиссия за обслуживание. Но, само собой, прежде чем вложить свои деньги, необходимо изучить репутацию брокера – это должна быть надежная, давно работающая компания.
Итак, инвестиции возможны при любой сумме. В банковских приложениях даже есть подсказки, где взять малые суммы на инвестиции. К примеру, можно:
- направлять на покупку ценных бумаг округленную сумму с каждой покупки (к примеру, округление до 50 рублей работает так: купили шоколадный батончик за 43 рубля, 7 рублей автоматически ушло в инвестиции),
- направлять на покупку акций кэшбэк с ежедневных покупок,
- подключить автоматическое пополнение своего инвестиционного счета (например, 100 рублей каждый день).
Также у брокеров бывают специальные предложения для инвесторов. Например, дарят акции какой-нибудь компании при открытии брокерского счета или предлагают софинансирование инвестиций и др.
Как составлять инвестиционный портфель?
Многие начинающие инвесторы допускают ошибку: они просто набирают в инвестиционный портфель акций и ждут, когда те подорожают. Часто они это делают без глубокого понимания сути вопроса, просто потому что кто-то посоветовал. Это неверный подход. Инвестиционный портфель должен состоять из двух частей:
- инвестиционная (акции или фонды)
- защитная (облигации)
Чем длиннее горизонты инвестирования, тем бОльшую часть портфеля можно отдавать под инвестиционную часть, поскольку на долгом сроке рынки растут, а различные колебания цен сглаживаются. Чем короче горизонты инвестирования, тем больше в портфеле должно быть защитной части.
К примеру, держать акции или фонды на горизонте в 1 год неразумно. Лучше, если портфель будет на 100% состоять из облигаций.
Портфель* учителя математики Ольги Н. может выглядеть так:
- 50% – акции фондов (к примеру, один или несколько фондов на индекс Мосбиржи);
- 50% – ОФЗ с разными сроками погашения (лучше выбирать ОФЗ ПД (с постоянным купоном).
Портфель* студента Олега К. может выглядеть так:
- 50% – акции фондов (к примеру, один или несколько фондов на индекс Мосбиржи),
- 20% – акции «голубых фишек» (наиболее крупных, ликвидных и надёжных компаний),
- 30% – ОФЗ с разными сроками погашения (лучше выбирать ОФЗ ПД (с постоянным купоном).
*Не является индивидуальной инвестиционной рекомендацией
Чем раньше начать инвестировать, даже с малыми суммами, тем лучше будет результат. Однако делать это следует всегда осторожно: внимательно изучать вопрос и помнить о рисках. Вложения в ценные бумаги не страхуются государством в отличие от банковских депозитов (до 1,4 млн рублей).