Излишки при инвентаризации: бухгалтерские проводки
Излишки при инвентаризации – отклонение от данных бухгалтерского учета, но, в отличие от недостачи, негативных последствий не имеют. Бухгалтеру придется разобраться в причине появления лишних ценностей и откорректировать учет, чтобы отчетность стала достоверной.
- Почему важно найти ошибку
- Оприходование излишков при инвентаризации: проводки и налоговый учет
- Как оформляются излишки при инвентаризации
- Ответственность виновных лиц
Почему важно найти ошибку
Изначально нужно понимать, что привело к наличию излишков : причина влияет на дальнейший алгоритм действий по исправлению бухгалтерской картины. В основном излишки появляются по вине самих бухгалтеров и кладовщиков, допустивших ошибки в учете приемки или отпуска ценностей (неучтенная или избыточная поставка). Выявляет причины и определяет виновных лиц инвентаризационная комиссия.
Например, обнаружены излишки материалов. При проверке выяснилось, что ценности поступили от продавца еще месяц назад (видно по накладным), но бухгалтерия их не оприходовала – вообще не отразила операцию по расчетам с поставщиками (по счету 60). В этом случае нужно приходовать именно поставку, а не излишки. Неучтенную поставку нельзя считать излишками : их оприходование идет совсем по другим счетам и правилам.
Оприходование излишков при инвентаризации: проводки и налоговый учет
Принятие к бухгалтерскому учету обнаруженных ценностей происходит по рыночной цене, действующей на момент обнаружения (п. 28 Положения, утв. Приказом Минфина от 29.07.98 № 34н). Цену определяют самостоятельно или с помощью оценщика на основании выданного им отчета или справки.
Отражаются излишки строго в том месяце, в котором закончилась инвентаризация (ч. 4 ст. 11 Федерального закона от 06.12.2011 № 402-ФЗ). При этом если проверка была годовой, то ее результаты показываются в годовой бухгалтерской отчетности (п. 5.5 Методических указаний по инвентаризации, утв. Приказом Минфина РФ от 13.06.1995 № 49).
Обнаруженные ценности к бухгалтерскому учету принимаются как прочий доход. В связи с этим их поступление пойдет через кредит счет 91 (субсчет 1) в корреспонденции с дебетом счета, соответствующего обнаруженным объектам. Например, если после инвентаризации обнаружили излишки материалов, то бухгалтер сделает проводку: Дт 10 Кт 91.1. Когда речь идет о деньгах в кассе, запись будет другая: Дт 50 Кт 91.1. При этом излишки денежных средств принимаются по фактически выявленной сумме.
В налоговом учете излишки, выявленные при инвентаризации, подлежат оприходованию как внереализационные доходы и учитываются при определении налога на прибыль (п. 2 ст. 250 НК РФ). При определении материальных расходов стоимость излишков определяется как сумма налога на прибыль, исчисленная с внереализационного дохода (п. 2 ст. 254 НК РФ). Это значит, что списать на убыток получится не рыночную стоимость принятых ценностей, а только налог на прибыль, уплаченный с них.
Что касается НДС, то при выявлении излишков и последующей передаче их в производство налог не начисляется – объекта обложения не возникает (п. 1 ст. 146 НК РФ). Он начисляется по общим правилам, если предприятие решило реализовать обнаруженные ценности.
Как оформить и учесть излишки в кассе, выявленные при инвентаризации, подробно разъяснили эксперты «КонсультантПлюс». Если у вас нет доступа к справочно-правовой системе, получите пробный демодоступ и бесплатно переходите в Готовое решение .
Как оформляются излишки при инвентаризации
Если при инвентаризации комиссия обнаружила лишние товарно-материальные ценности (не отраженные в бухгалтерском учете), заводится сличительная ведомость. Она представляет собой таблицу, в которую заносятся позиции ТМЦ с указанием выявленных отклонений – лишних или недостающих единиц в количественном и стоимостном выражении.
Унифицированная форма ведомости закреплена постановлением Госкомстата РФ от 18.08.1998 № 88 и представлена в двух вариантах:
- ИНВ-18 – для основных средств и нематериальных активов;
- ИНВ-19 – для товарно-материальных ценностей.
Учитывая, что с 2013 года применение унифицированных бланков необязательно, организация вправе проводить оформление излишков при инвентаризации на фирменных бланках – при наличии обязательных реквизитов, предусмотренных для первичной документации. Их перечень приведен в ст. 9 Федерального закона от 06.12.2011 № 402-ФЗ. Однако большинство компаний по — прежнему придержива е тся унифицированной формы как более привычной.
Ведомость заполняется в двух экземплярах: первый – в бухгалтерию, второй – для материально ответственного лица. Инвентаризационная комиссия при выявлении причин появления излишков запрашивает письменные объяснения от всех причастных материально ответственных лиц. Это поможет выявить и саму ошибку, и виновных лиц, ее совершивших.
Решение о принятии излишков к учету принимает директор организации (п. 5.4 Методических указаний по инвентаризации, утв. приказом Минфина от 13.06.1995 № 49). По итогам проверки на основании сличительной ведомости может издаваться приказ на оприходование излишков при инвентаризации: «Приказываю принять к учету выявленные материалы, рыночную стоимость которых определить по средней цене аналогичных ценностей, поступивших от поставщиков за последние 6 месяцев (без НДС). Расчет стоимости оформить бухгалтерской справкой».
Ответственность виновных лиц
Как таковой денежной ответственности для виновных лиц за излишки при инвентаризации не будет. Они, в отличие от недостачи не наносят имущественн ого ущерб а организации, поэтому и взыскивать какие-то суммы с работников будет неправомерно.
Однако работодатель вправе наказать работника за недобросовестное исполнение должностных обязанностей в рамках дисциплинарной ответственности (ст. 192 ТК РФ) – сделать замечание или выговор, которые могут повлиять на премирование, если такая норма закреплена в коллективных договорах.
Например, бухгалтер не отразил поставку в учете и «подорвал» достоверность годовой отчетности. Организация за недостоверность данных была привлечена к ответственности, поэтому бухгалтеру сделали выговор. Если на протяжении действия «дисциплинарки» он сделает это еще раз, руководство может прибегнуть к увольнению – расторгнуть трудовой договор по инициативе работодателя на основании п. 5 ст. 81 ТК РФ.
Более полную информацию по теме вы можете найти в КонсультантПлюс.
Пробный бесплатный доступ к системе на 2 дня.
Учет излишков при инвентаризации: важные моменты для бухгалтера
При проведении инвентаризации компания может выявить излишки основных средств, материалов, наличных денег. Расскажем далее, как их учесть в налоговом и бухгалтерском учете.
Бухгалтерский учет излишков, выявленных при инвентаризации
Обнаружение в ходе инвентаризации активов, не учтенных в бухгалтерском учете, может быть результатом ошибки, заключающейся в неотражении или некорректном отражении фактов хозяйственной жизни компании. Поэтому в первую очередь необходимо проверить, не были ли допущены ошибки в бухучете. Может случиться так, что бухгалтер дважды отразил в учете списание актива или своевременно не учел поступление ценностей.
Найденную ошибку необходимо исправить в обычном порядке — в зависимости от того, это ошибка текущего года или прошлых лет.
- № ИНВ-18 — для отражения излишков основных средств;
- № ИНВ-19 — для оформления излишков товаров, материалов и других запасов.
Сличительные ведомости можно совместить с инвентаризационными актами, как это сделано в формах:
- № ИНВ-15 — для оформления результатов инвентаризации денежных средств и денежных документов;
- № ИНВ-16 — для отражения результатов ревизии ценных бумаг и бланков строгой отчетности.
Итоговые сведения о результатах проведенной инвентаризации переносят в общую ведомость учета результатов, выявленных инвентаризацией. Ее можно составить в произвольном виде или по форме № ИНВ-26. Кроме того, на рассмотрение руководителя передают протокол заседания инвентаризационной комиссии, в котором предложены варианты учета результатов проверки, в том числе отражение в учете излишков.
На основании представленных документов руководитель принимает итоговое решение и закрепляет его приказом. Все документы передают в бухгалтерию.
Проводки при выявлении излишков при инвентаризации
Учет выявленных объектов основных средств и ТМЦ
Для начала необходимо оценить состояние выявленного актива. Если его можно использовать без каких-либо дополнительных вложений или компания уже использует его в своей деятельности, то актив следует учесть на счете 01 «Основные средства» или 03 «Доходные вложения в материальные ценности».
Если объект еще не готов к использованию в текущем состоянии и его первоначальная стоимость окончательно не сформирована, то его следует принять к учету на счет 08 «Вложения во внеоборотные активы».
Выявленные излишки материалов, товаров и других ценностей приходуют и отражают на соответствующих счетах 10 «Материалы», 41 «Товары», 43 «Готовая продукция» и так далее.
Активы, отличные от денежных средств, принимаются к учету по текущей рыночной стоимости (пп. «а» п. 28 положения по ведению бухгалтерского учета и бухгалтерской отчетности в РФ, утвержденного Приказом Минфина РФ от 29.07.1998 № 34н). Рыночную стоимость актива нужно определить с учетом его технического состояния (п. 3.3 методических указаний по инвентаризации имущества и финансовых обязательств, утвержденных Приказом Минфина РФ от 13.06.1995 № 49). Для этого компания может воспользоваться услугами независимого оценщика.
В той же сумме в бухгалтерском учете признают прочий доход, который отражают по кредиту счета 91 «Прочие доходы и расходы», субсчет 91-1 «Прочие доходы» (п. 7 ПБУ 9/99 «Доходы организации», инструкция по применению плана счетов).
В отчетном периоде, к которому относится дата, по состоянию на которую проведена инвентаризация, нужно сделать записи (ч. 4 ст. 11 Закона «О бухгалтерском учете» от 06.12.2011 № 402-ФЗ, п. 7 ПБУ 9/99).
Операция
Дебет
Кредит
Приняты к учету основные средства, выявленные при инвентаризации
Приняты к учету капитальные вложения, выявленные при инвентаризации
Приняты к учету материальные ценности, выявленные при инвентаризации
Учет излишков денежных средств
Оприходование излишков денежных средств отражают бухгалтерской записью по дебету счета 50 «Касса» в корреспонденции с кредитом счета 91, субсчет 91-1.
Операция
Дебет
Кредит
Оприходованы денежные средства (денежные документы), выявленные в результате инвентаризации
Налоговый учет излишков при инвентаризации
Если появление излишков стало следствием ошибки, то ее необходимо исправить в налоговом учете, при необходимости подав уточненную налоговую декларацию (п. 1 ст. 54, п. 1 ст. 81 НК РФ).
«Семь новых ФСБУ: Аренда, НМА, ОС, Капвложения, Документооборот, Запасы, Инвентаризация» самый экспертный курс Клерка, помогающий разобраться со сложными официальными требованиями и внедрить их в работу в своей организации.
Обучение очень удобное: понятные видео лекции, тесты, примеры в 1С, онлайн-встречи с преподавателями, ответы на все ваши вопросы в закрытом чате.
Посмотреть программу обучения
При отсутствии ошибок излишки материалов, товаров, других материальных ценностей и нематериальных активов включают в состав внереализационных доходов, учитываемых при формировании налоговой базы по налогу на прибыль и УСН (п. 20 ст. 250, п. 1 ст. 346.15 НК РФ). Думаем, что и при методе начисления, и при кассовом методе излишки нужно учитывать на дату оформления результатов инвентаризации, так как в НК РФ такая дата точно не определена (п. 1 ст. 271, п. 2 ст. 273 НК РФ).
Стоимость излишков определяют по рыночным ценам такого имущества без НДС (пп. 5, 6 ст. 274 НК РФ).
При передаче излишков в производство ранее учтенные доходы по ним можно будет списать в расходы:
- через амортизацию — если это основное средство. При этом амортизационную премию применить нельзя (п. 1 ст. 256, п. 1 ст. 257, п. 2 ст. 259 НК РФ, письмо Минфина РФ от 29.12.2009 № 03-03-06/1/829);
- в составе материальных расходов — если это материально-производственные запасы и прочее имущество (п. 2 ст. 254 НК РФ).
Компании, работающие на УСН, могут учесть излишки товаров в расходах на дату их продажи (письмо Минфина РФ от 24.08.2017 № 03-11-06/2/54380).
При передаче в производство излишков, обнаруженных при инвентаризации, организация не должна начислять НДС (письмо Минфина РФ от 01.09.2005 № 03-04-11/218).
- излишки
- инвентаризация
- бухгалтерский учет
Как оприходовать излишки при инвентаризации?
Излишки — это когда фактически на складе больше товара, чем должно быть по документам. Излишки часто образуются на производстве, когда для изготовления продукции покупают материалов чуть больше, чем используется.
Еще они могут возникнуть, если компания ошиблась до этого где-то в расчетах — при подсчете во время предыдущей инвентаризации или при оприходовании товаров на склад. Также бывает, что поставщик может ошибиться с поставкой и прислать что-нибудь лишнее.
Обнаружить это можно в результате инвентаризации.
Как учесть излишки
Если вы ведете полноценный бухучет, излишки нужно оприходовать по рыночной стоимости на дату проведения инвентаризации. Рыночную стоимость нужно зафиксировать. Для этого можно составить бухгалтерскую справку на основе стоимости таких же товаров на рынке или обратиться за отчетом к независимому оценщику.
Чтобы оприходовать излишки и отразить их в прочих доходах, в бухгалтерском учете нужно использовать такие проводки:
- при избытке основных средств — дебет 01, кредит 91.1;
- при избытке товаров — дебет 41, кредит 91.1;
- при избытке материалов — дебет 10, кредит 91.1.
Теперь излишки можно использовать в работе компании, продать их или произвести из материалов продукцию.
В налоговом учете рыночную стоимость излишков отражают во внереализационных доходах. Это строка 104 в приложении № 1 к листу 02 декларации по налогу на прибыль организации.
ИП не ведут бухгалтерский учет, но могут добровольно провести инвентаризацию и найти излишки. В таком случае стоимость излишков нужно отразить как внереализационный доход — в книге учета доходов и расходов и налоговой декларации.

Онлайн-банк для розничного бизнеса
- Аренда онлайн-кассы с эквайрингом и QR-кодом за 0 ₽
- Поможем зарегистрировать кассу в налоговой
- Прием платежей по QR-коду от 0,4%
Излишек товаров в результате инвентаризации в 1С
Оприходование излишков в 1С 8.3 пошаговая инструкция
- римская штора «Бамбук» — 3 шт. (рыночная цена 800 руб./шт.);
- магниты для штор «Роза» — 10 шт. (рыночная цена 100 руб./шт.).

Рассмотрим пошаговую инструкцию оформления примера. PDF
| Дата | Дебет | Кредит | Сумма БУ | Сумма НУ | Наименование операции | Документы (отчеты) в 1С | |
| Дт | Кт | ||||||
| Оприходование излишков товаров в результате инвентаризации | |||||||
| 01 июля | 41.01 | 91.01 | 3 400 | 3 400 | 3 400 | Оприходование излишков товаров по рыночной стоимости | Оприходование товаров |
Оприходование излишков товаров в результате инвентаризации 
- справка, составленная Организацией на основании данных из СМИ: общедоступных изданий, данных информационно-ценовых агентств;
- отчет независимого оценщика.
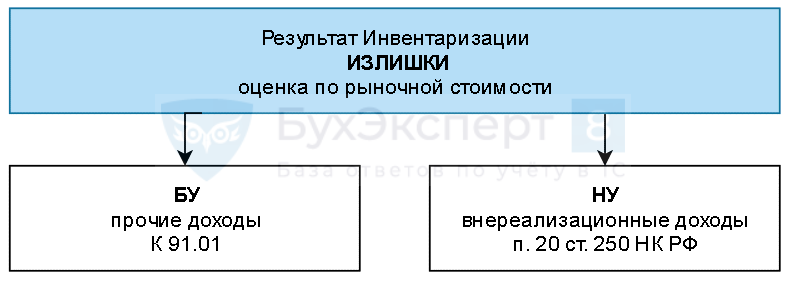
- БУ – в прочие доходы (п. 28 Положения по ведению бухгалтерского учета, утв. Приказом Минфина РФ от 29.07.1998 N 34н);
- НУ — во внереализационные доходы (п. 20 ст. 250 НК РФ).
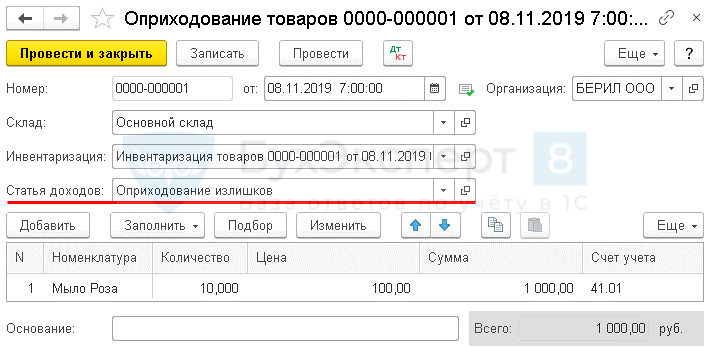
Оприходование выявленных ТМЦ оформите документом Оприходование товаров на основании документа Инвентаризация товаров.
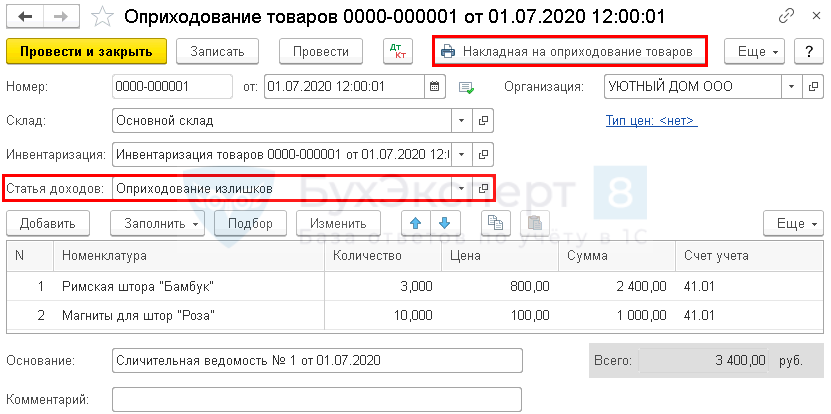
- Склад — из справочника Склады укажите место хранения, т.е. куда приходуются излишки ТМЦ;
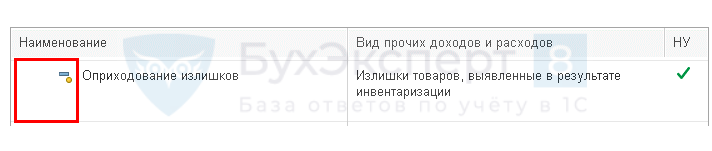
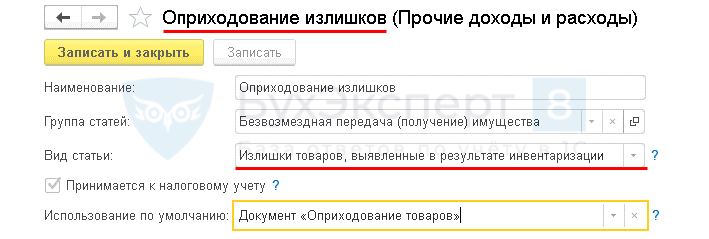
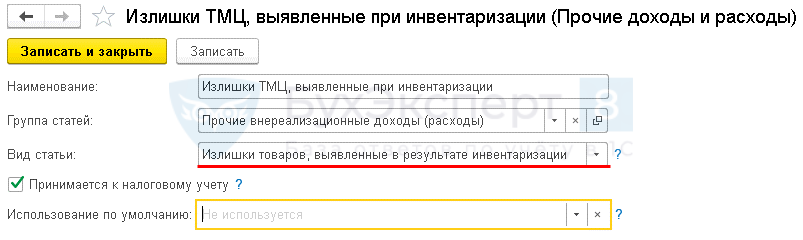
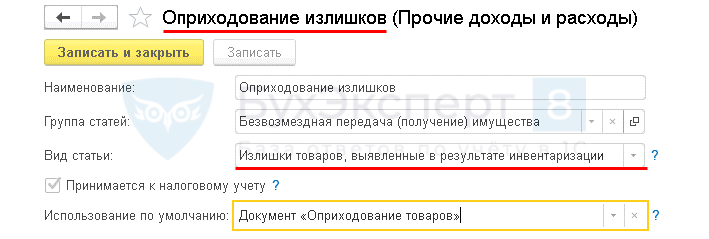
- Статья доходов — статья из справочника Прочие доходы и расходыОприходование излишков,
- Вид статьи — Излишки товаров, выявленные в результате инвентаризации.
Табличная часть документа Оприходование товаров заполняется автоматически по кнопке Заполнить по документу Инвентаризация товаров .
- Самоучитель по 1С Бухгалтерии 8.3;
- Самоучитель по 1С ЗУП 8.3.
- Цена — рыночная стоимость ТМЦ без учета НДС на момент принятия выявленных излишков к учету.
- мыло косметическое «Роза» – 10 шт. (рыночная цена 100 руб./шт.).
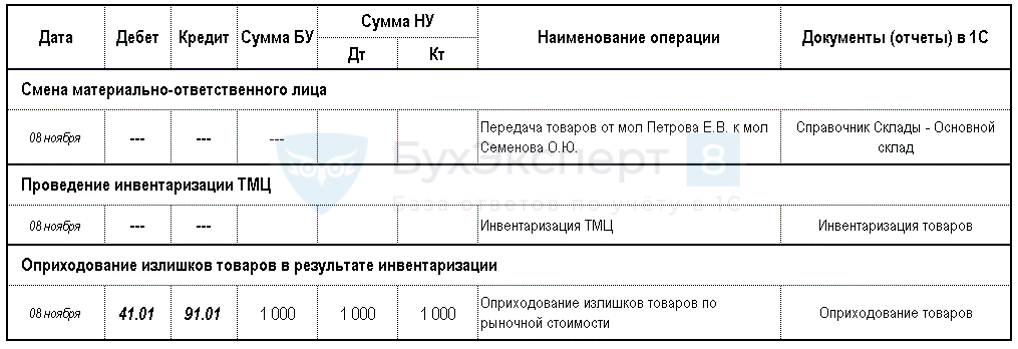
Излишки ТМЦ, выявленные при инвентаризации отражаются в учете по рыночной оценке:
- БУ – прочие доходы (п. 28 Положения по ведению бухгалтерского учета, утв. Приказом Минфина от 29.07.1998 N 34н);
- НУ – внереализационные доходы (п. 20 ст. 250 НК РФ).
Рыночная цена – это цена сделки, которая сложилась в результате спроса и предложения. Цена признается рыночной пока не доказано обратное (п. 1 ст. 40 НК РФ).
Оценка ТМЦ производится по текущей рыночной стоимости без учета НДС, но не ниже затрат на их приобретение (п. 8 ст. 250 НК РФ, Письмо Минфина РФ от 12.08.2011 N 03-03-06/1/478).
- справка, составленная Организацией на основании данных из СМИ: общедоступных изданий, данных информационно-ценовых агентств;
- отчет независимого оценщика.
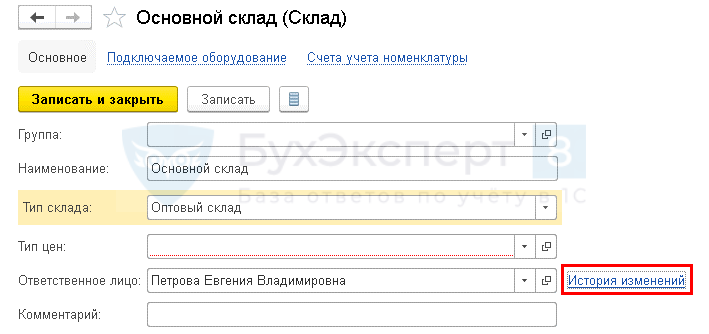
Справочники – Склады – История изменений
Документ Инвентаризация товаров – универсальный, он предназначен для счетов учета:
- товаров (счет 41);
- материалов (счет 10);
- готовой продукции (счет 43);
- внеоборотных активов (счет 08).
Документ не формирует проводки и не применяется для ТМЦ на забалансовых счетах МЦ.
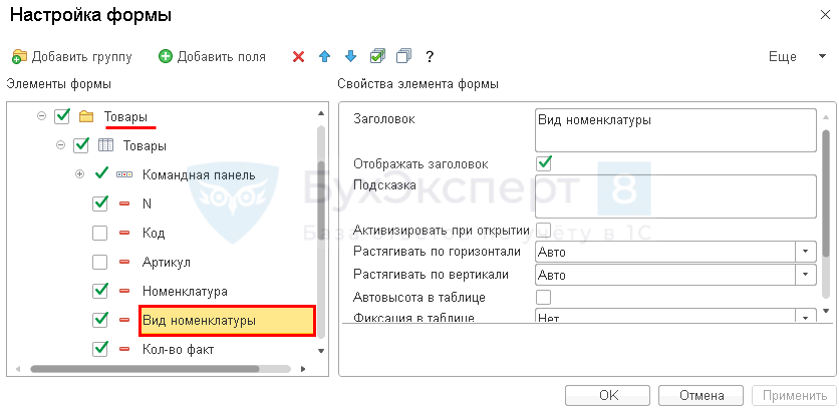
Еще – Изменить форму – Товары – курсор на Номенклатура – Добавить поля – Вид номенклатуры
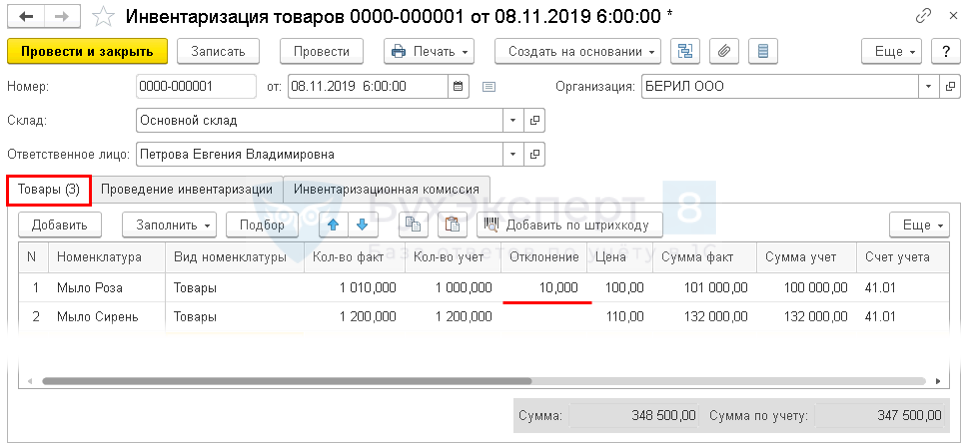
Факт – в ручном режиме внести изменения в те позиции, по которым выявлены расхождения:
Инвентаризация товаров – Создать на основании – Оприходование товаров
Предопределенная статья
Проводки по документу
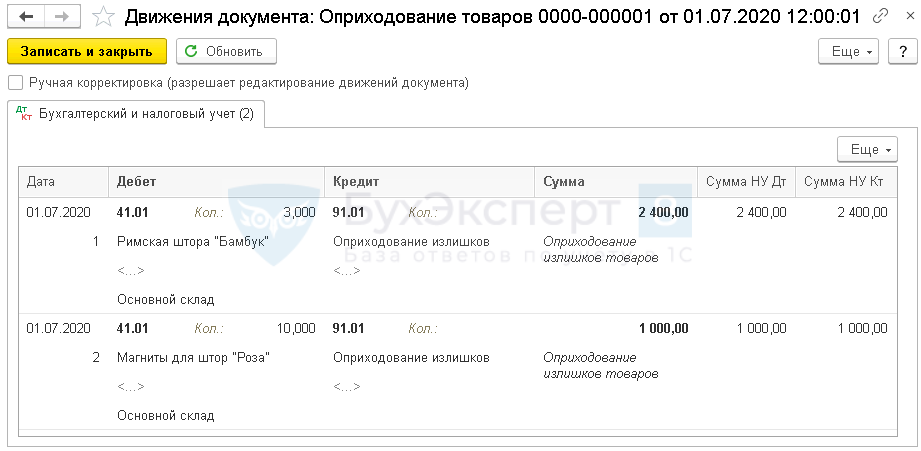
Документ формирует проводки:
- Дт 41.01 Кт 91.01 – оприходованы излишки товаров, выявленные при инвентаризации.
Документальное оформление
Организация утверждает формы первичных документов, в т.ч. документа по оприходованию товаров. В 1С используется Накладная на оприходование товаров .
Бланк распечатайте по кнопке Накладная на оприходование товаров документа Оприходование товаров . PDF
Декларация по налогу на прибыль
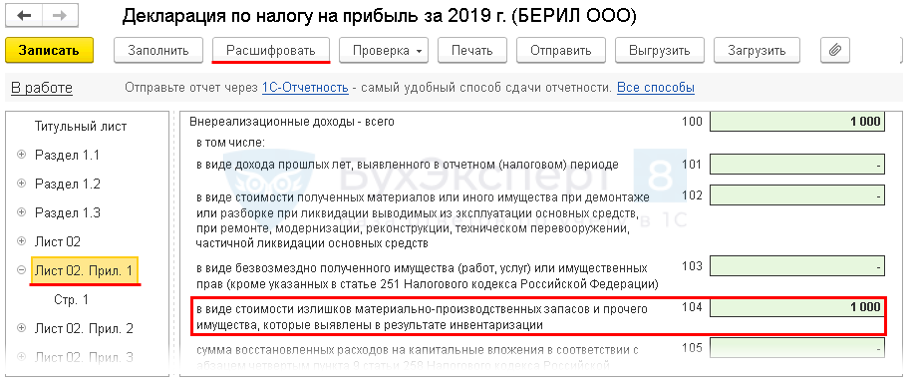
В декларации по налогу на прибыль доход от обнаруженных излишков в результате инвентаризации товаров отражается в составе внереализационных доходов:
Лист 02 Приложение N 1:
- стр. 100«Внереализационные доходы — всего» в т. ч.
- стр. 104 «в виде стоимости излишек…» PDF
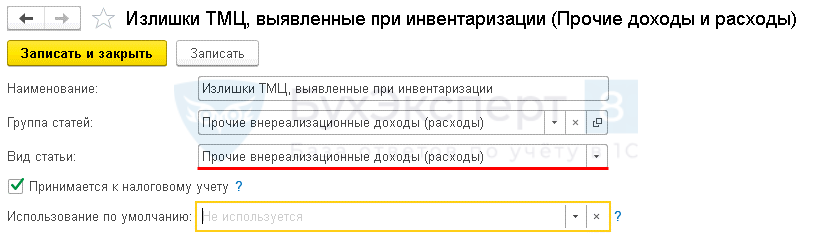
На счете 91.01 после обновления на релиз 3.0.72 обнаружены изменения статьи Излишки (недостачи) ТМЦ. Статья сама заменилась в документе закрытого периода. Что с этим делать?
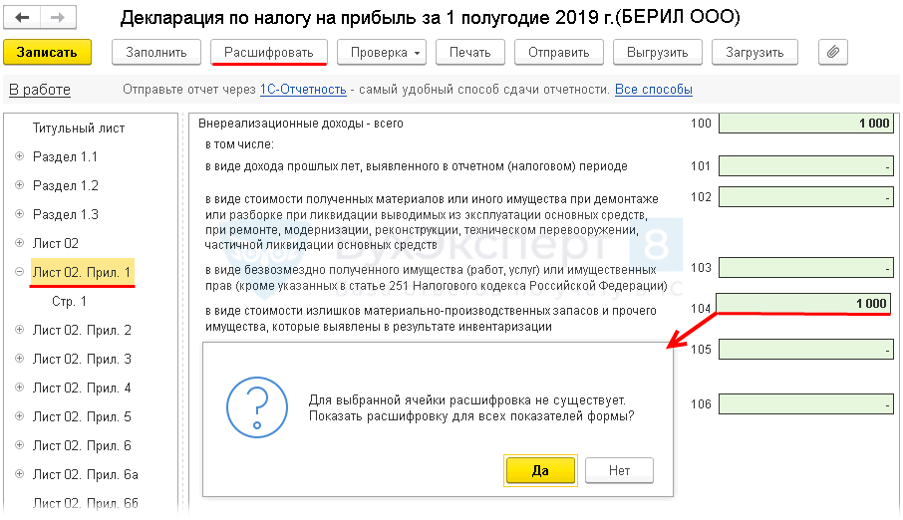
Декларация по налогу на прибыль. Лист 02 Прил. 1:
- стр. 100 – Внереализационные доходы – всего
- стр. 101-106 – в т.ч. расшифровка отдельных видов внереализационных доходов:
- в. т.ч. стр. 104 – стоимость излишков, выявленных при инвентаризации.
Оборот по Кт 91.01 по статьям вида Излишки товаров, выявленные в результате инвентаризации:
Что произошло?
В справочник Прочие доходы и расходы добавлен новый вид прочих доходов:
- Излишки товаров, выявленные в результате инвентаризации
Зачем это надо?
Вид доходов Излишки товаров, выявленные в результате инвентаризации добавлен, чтобы из Прочих внереализационных доходов выделить доходы от излишков, выявленных при инвентаризации.
Декларация по налогу на прибыль
Лист 02 Приложение 1 стр. 104
Проверьте расшифровки в прошлых декларациях, если до обновления были операции по оприходованию излишков.
Отчет о прибылях и убытках
Проверьте расшифровки в прошлых отчетах, если до обновления были операции по оприходованию излишков.
Подмена статьи в документах прошлых периодов нужна для того, чтобы в учете все операции по оприходованию излишков при инвентаризации были отражены одинаково внутри года.
Расшифровка Декларации по налогу на прибыль, Лист 02 Приложение 1 стр. 104 это подтверждает. Там учитывается Оборот по Кт 91.01 по статьям вида Излишки товаров, выявленные в результате инвентаризации .
Мы рассмотрели как в 1С оприходовать излишки по инвентаризации.
См. также:
- [26.11.2019 запись] Поддерживающий семинар БП за сентябрь-ноябрь
- Порядок проведения инвентаризации
- Инвентаризация ТМЦ: 1С
- Документ Инвентаризация товаров
- Излишек товаров в результате инвентаризации
- Недостача ТМЦ. Виновное лицо не обнаружено, подтверждено документом госоргана
- Недостача при инвентаризации. Виновное лицо обнаружено
- Инвентаризация ТМЦ забалансом
Если Вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С:Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.

Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно