Как рассчитать НДС. Пример расчета

Кстати, наш учебный центр РУНО посвятил этому уникальный практический курс, по окончании которого начинающий бухгалтер может разобраться в любых сложных и запутанных проводках по НДС, с легкостью заполняет декларацию по НДС. Узнайте о курсе » Налоговый практикум. Уровень 1. Практика по учету НДС: от проводок до отчета. Решение задач «. А теперь, обо всем по порядку.
Что такое НДС
Итак, само название «налог на добавленную стоимость» говорит о том, что налог начисляется на стоимость товара (работ, услуг), добавленную исключительно вашей организацией при реализации этого товара (работ, услуг).
Например:
Покупаем.
Покупаем товар у поставщика по стоимости №1 — 50 000 руб.
Сверху он накинул НДС №1 (20%) — 50 000* 20% = 10 000 руб.
Итого мы купили товар по стоимости с НДС №1 — 50 000+ 10 000=60 000 руб.
Продаем.
Продаем товар по стоимости №2 — 55 000 руб.
Накидываем НДС №2 (20%) — 55 000*20% = 11 000 руб.
Продаем товар по стоимости с НДС №2 — 55 000+11 000=66 000
СТОИМОСТЬ №2 — СТОИМОСТЬ №1 = ДОБАВЛЕННАЯ СТОИМОСТЬ
То есть, по сути, разница между стоимостью №2 и стоимостью №1 и есть добавленная стоимость. А НДС рассчитывается арифметически именно с этой разницы.
НДС=(55 000 — 50 000)*20%=1 000 руб.
Очень важно!
Для правильного расчета НДС необходимо:
→ четко разбираться в проводках по расчету с поставщиками и покупателями (счета 60,62),
→ по авансам выданным и полученным (76.АВ, 76.ВА),
→ по учету НДС (счета учета 19, 68.02),
→ уметь анализировать ОСВ и находить в ней ошибки
Ведь от этого напрямую зависит правильность расчета НДС, корректное заполнение декларации по НДС, и, как следствие, уплата налога в бюджет… Я вам советую отработать практические навыки по составлению проводок по расчету НДС и заполнению налоговой декларации с учетом всех последних изменений на нашем новом практическом курсе “ Налоговый практикум. Уровень 1. Отработка навыков работы со счетами по НДС. Решение примеров ”.
Кто уплачивает НДС
Как зафиксировано в статье 143 НК РФ платить НДС должны компании и ИП, использующие общую систему налогообложения.
Условно плательщики НДС распределяются на 2 группы:
— налогоплательщики «внутреннего» НДС, который платится при реализации товаров, работ или услуг на территории нашей страны;
— налогоплательщики «ввозного» НДС, уплачиваемого на таможне при ввозе товаров в Россию.
Момент возникновения обязанности по уплате НДС
Обязанность уплаты НДС возникает в 2- х моментах:
1. день отгрузки
2. день оплаты товара (аванс)
в зависимости от того, какое из событий наступило ранее.

Пример 1. Расчет НДС: обязанность уплаты — в момент отгрузки
15 марта — отгрузка товара
1. Дт 62.1 Кт 90.1 — 240 000 р. — отгружен товар
2. Дт 90.3 Кт 68.02 — 40 000 р. — выставлен счет-фактура
Именно в этот день у нас и возникает обязательство перед бюджетом по уплате налога.
Посмотрим в оборотно-сальдовую ведомость и проанализируем обороты по счетам 62.01, 68.02, 90

3. Дт 51 Кт 62.1 — 236 000 р. — оплачен товар.
Посмотрим в оборотно-сальдовую ведомость и проанализируем обороты по счетам 62.01, 51

Пример 2. Расчет НДС: обязанность уплаты — в момент оплаты (аванс)
15 марта
1. Дт 51 Кт 62.2 — 240 000 р. — получен аванс от покупателя
При получении предварительной оплаты от покупателя, у продавца есть 5 дней, чтобы выставить счет-фактуру на аванс, в день выставления счета- фактуры начисляется НДС, т.е. возникает наш долг перед бюджетом.
2. Дт 76.АВ Кт 68.02 — 40 000 р. — выставлен счет-фактура на аванс, начислен НДС
Посмотрим в оборотно-сальдовую ведомость и проанализируем обороты по счетам 62.02, 51

3. Дт 62.1 Кт 90.1 — 240 000 р. — отгружен товар
4. Дт 90.3 Кт 68.02 — 40 000 р. — выставлен счет-фактура, начислен НДС
5. Дт 68.02 Кт 76.АВ — 40 000 р. — зачтен НДС с полученного аванса.
Посмотрим в оборотно-сальдовую ведомость и проанализируем обороты по счетам 62.02, 51

Внимание!
Нельзя допускать ошибок в проводках по учету НДС с авансов и зачету НДС с авансов. Эти ошибки приводят к неверному заполнению декларации, искажению данных и камеральным проверкам.
Чтобы не делать в учете НДС ошибок вначале отработайте практические навыки по составлению проводок по расчету НДС и заполнению налоговой декларации.
На курсе более 80 задач, в том числе по заполнению налоговой декларации.
По завершению дистанционного видеокурса вы сможете:
— без труда анализировать операции по НДС с авансов и зачету авансов
— “читать” ОСВ, находить в ней ошибки и знать, как их исправлять
— заполнять декларацию по НДС так, чтобы избежать камеральных проверок
По окончании: удостоверение о повышении квалификации!
Налоговые ставки
Руководствуясь 164 статьей НК РФ, можно определить существующие налоговые ставки НДС.
20%. Основная ставка составляет 20% — она применима для большинства объектов налогообложения.
10%. На некоторые группы продовольственных товаров, детские товары, медицинские препараты, книги распространяется ставка НДС, равная 10%.
0%. Экспортеры применяют ставку 0%, при условии документально подтвержденного факта экспортной сделки в налоговом органе.
Налоговый кодекс предусматривает еще одно понятие, такое как расчетная ставка. Ее следует применять при поступлении авансов или предоплаты за товар. Рассчитывается она так: 20% : 120% или 10 %: 110% в зависимости от категории вышеупомянутых товаров.
Например:
Получен аванс от покупателя за товар, облагаемый по ставке 20% в сумме 120 000 руб.
Рассчитываем НДС по расчетной ставке 20% :120%.
120 000*20:120=20 000 руб.
Как правильно рассчитать НДС
Для того, чтобы правильно рассчитать НДС к уплате изначально следует определить налоговую базу. Налоговая база — это сумма всех доходов, полученных организацией за расчетный период. Данная сумма равняется:
Стоимость реализованных товаров
(работ, услуг)
Авансы полученные
НДС = Налоговая база х Налоговая ставка (%)
Следует помнить, что если деятельность компании предусматривает реализацию товаров, облагаемых по разным ставкам НДС, то налоговая база рассчитывается по каждой категории товара отдельно.
Налоговые вычеты по НДС
В начале статьи мы разбирали понятие «добавочная стоимость». Так вот, для того, чтобы налогоплательщик верно рассчитал именно свою «добавочную стоимость», и соответственно НДС, подлежащий уплате в бюджет, действует понятие — налоговый вычет (ст.171 НК РФ).
Вычет — это НДС, который вы уплатили либо поставщику товаров, услуг или работ в процессе вашей хозяйственной деятельности, либо на таможне при импорте товаров, а так же НДС, с сумм за поступивший товар или оказанные работы.

Так какой же налог мы должны отдать в бюджет?
Вернемся к нашему примеру, разобранному в самом начале статьи.
НДС к уплате = НДС №2 –НДС №1
где
НДС №2 — налог, начисленный на стоимость товара при продаже.
НДС №1 — НДС, который мы уплатили поставщику при покупке товара, другими словами налоговый вычет.
Посмотрите, как определить сумму НДС, уплачиваемую в бюджет на счете 68.02 на этом фрагменте из нашего курса Налоговый практикум , заодно убедитесь, насколько просто и наглядно проходят наши занятия. Получить пробный доступ к курсу
Как подтвердить начисление и вычеты по НДС
Счет-фактура
По правилам ст.168 и ст. 169 НК РФ основным документом для целей правильного исчисления и уплаты НДС является счет-фактура. Именно в этом документе отражается сумма налога.
Счет-фактура выписывается в течение пяти дней с того момента (дня), как мы отгрузили товар или оказали какую-нибудь работу или услугу, либо в течение пяти дней с того момента, как мы получили оплату за товар, который еще не отгрузили, то есть получили предоплату или аванс. Вспоминаем раздел этой статьи о моментах возникновения обязательства по НДС.
Хотите быть уверенным, что декларация составлена без ошибок и Вам не грозит камералка? Жмите сюда→>
Книга продаж
Продавец должен учитывать счета-фактуры, которые сам выписал покупателю в журнале учета выставленных счетов-фактур. Хотя на сегодняшний день это право, а не обязанность. Но все же я рекомендую придерживаться старых правил, чтобы удобно было вести учет, тем более, что эта форма сохранилась во многих бухгалтерских программах. Далее ее необходимо зарегистрировать в книге продаж. Вот это уже важный налоговый документ! На основании этого документы вы будете заполнять декларацию по НДС. А так же ее по необходимости могут затребовать налоговые органы.
Книга покупок
В свою очередь, чтобы иметь право на вычет по НДС, вам необходим счет-фактура, полученный от поставщика. Подтвердить уплату НДС при импорте следует документом, в котором зафиксирована уплата налога на таможне. «Входящие» счета-фактуры регистрируются в журнале учета полученных счетов-фактур и в книге покупок.
Вычитание суммы «входящего» налога покупок, отраженного в книге покупок из суммы «исходящего» налога, учтенного в книге продаж и есть НДС, который нужно в сроки уплатить в бюджет.
Бухгалтерский учет НДС. Проводки
В бухгалтерском учете НДС, полученный от покупателей и подлежащий уплате в бюджет, имеет отражение на счете 68.02 «Расчеты с бюджетом по НДС» .
Оборот по Дебету 68.02
Дт 68.02 Кт 19 Принят НДС к вычету
Дт 68.02 Кт 51 Перечислен НДС в бюджет
Дт 68.02 Кт 76АВ Зачтен НДС с аванса полученного
Дт 68.02 Кт 76ВА Принят к вычету НДС с аванса, выданного поставщику
Обороты по Кредиту 68.02
Дт 90.3 Кт 68.02 Начислен НДС с отгрузки
Дт 76.АВ Кт 68.02 Начислен НДС с аванса полученного
Дт 76.ВА Кт 68.02 Восстановлен НДС с аванса, выданного поставщикам

Посмотрите весь подробный алгоритм расчета НДС с проводками и анализом оборотно-сальдовой ведомости на примере урока из курса “ Бухучет и налогообложение для начинающих + 1С 8.3. Практикум ”
Уникальная методика, применяемая на данном курсе, позволяет пройти обучение в форме стажировки в реальной компании.
Программа курса одобрена Департаментом образования г. Москвы и полностью отвечает стандартам в области дополнительного профессионального образования.
Дистанционный экспресс-курс «Основы бухгалтерского учета + 1С 8.3» с выдачей именного сертификата
На простом языке и в короткие сроки вы изучите все участки бухгалтерии и узнаете, как:
- грамотно составить бухгалтерские проводки
- «прочитать» оборотно-сальдовую ведомость
- вести учет с поставщиками и покупателями
- вести учет денежных средств в кассе и на расчетном счете
- рассчитать прибыль и заполнить баланс
О курсе:
- Выпускников: 1244
- Объем: 12 академических часов
- Срок доступа: 25 дней
- Возможность продлить доступ: Да
- Нужен ли вам этот курс по быстрому освоению бухучета и налогов? Пройти тест
- Отзывов: 10. Читать
Изучите подробную программу курса с описанием тем и практических заданий!
КУРСЫ, КОТОРЫЕ ВАМ ПОМОГУТ СТАТЬ ПРОФЕССИОНАЛОМ!
Налоговый практикум. Уровень 1. Отработка навыков работы со счетами по НДС. Решение примеров дистанционно
Налоговый практикум. Уровень 2. Технология составления деклараций по НДС и налогу на прибыль на ситуациях из практики дистанционно
Налоговый практикум. Уровень 3. Аудит расчета НДС и налога на прибыль для разных договоров и видов деятельности дистанционно
Учет зарплаты и кадров + 1С ЗУП 8.3 очно / дистанционно
Кадровое делопроизводство со знанием 1С ЗУП 8.3. Инспектор по кадрам дистанционно
Как правильно исчислить НДС с авансов, полученных в счёт предстоящей передачи имущественных прав?

Федеральным законом от 03.08.2018 № 302-ФЗ в п. 1 ст. 154 НК РФ внесены изменения в части исчисления НДС при получении предоплаты (аванса) в счет передачи некоторых имущественных прав.
Речь идёт о следующих операциях, указанных в абзаце втором п. 1, пунктах 2—4 ст. 155 НК РФ: уступке и переуступке денежного требования, в том числе будущего требования, вытекающего из договора реализации товаров (работ, услуг); передаче имущественных прав на жилье, гаражи и машино-места; переуступке денежного требования, приобретенного у третьего лица.
Так, с 01.10.2018 при получении оплаты (частичной оплаты) в счёт предстоящей передачи указанных видов имущественных прав в налоговую базу включается сумма предоплаты за минусом расходов на приобретение уступаемых прав, определяемых исходя из доли предоплаты в стоимости, по которой передаются имущественные права.
С даты передачи имущественных прав НДС, уплаченный с предоплаты, можно принять к вычету.
До 01.10.2018 налог исчислялся с полной суммы полученного аванса (а не с разницы).
Порядок определения налоговой базы и суммы НДС с авансов в счёт предстоящей передачи имущественных прав следующий:
НДС = (аванс – расходы на приобретение имущественных прав) × расчетная ставка (в 2018 году — 18/118, в 2019 году — 20/120).
При частичном авансе налоговая база определяется пропорционально доле аванса в стоимости передаваемых имущественных прав.
Расчет НДС с авансов, полученных от покупателя
Многие предприятия работают по предоплате. Получение аванса накладывает на поставщика определенные обязательства, которые касаются не только выполнения условий договора и последующей отгрузки товаров в срок, но и начисления налога на добавленную стоимость.
С другой стороны, НДС начисляется и при самой отгрузке. Но вот двойного налогообложения здесь не возникает, потому что предприятию предоставляется право получить вычет НДС с полученных авансов. В этой статье мы разберемся, как делается расчет НДС с авансов полученных, какие документы и когда оформляются, а также в каком порядке делается вычет НДС с аванса при последующей отгрузке.
1. Расчет НДС с авансов, полученных от покупателей
2. Проводки по НДС с аванса полученного
3. Вычет НДС с полученного аванса
4. НДС с аванса пример
5. Вычет НДС при частичной отгрузке
6. Ставка НДС с авансов полученных
7. Расчет НДС с авансов по товарам с разной ставкой
8. НДС в счете-фактуре на аванс
9. НДС с аванса в книге продаж
10. Книга покупок при вычете НДС с авансов
11. Отражение НДС с авансов в 1С: Бухгалтерия
Итак, идем по порядку. Если у вас нет времени читать длинную статью, посмотрите короткое видео ниже, из которого вы узнаете все самое важное по теме статьи.
(если видео видно нечетко, внизу видео есть шестеренка, нажмите ее и выберите Качество 720р)
Более подробно, чем в видео, разберем тему дальше в статье.
1. Расчет НДС с авансов, полученных от покупателей
Объект обложения НДС появляется, когда имеют место операции по реализации товаров, работ или услуг на территории РФ (п.1 ст.146 НК). При получении авансов от покупателей у организации также появляется обязанность начислить и уплатить НДС. Расчет НДС с авансов происходит с использованием расчетной ставки 20/120 или 10/110, а налоговая база – это сумма полученной предоплаты (ст.154 НК).
Аванс или предоплата – это оплата, которая получена поставщиком (продавцом) до наступления даты фактической отгрузки продукции или до момента оказания услуг (п.1 ст.487 ГК).
На сумму полученной предоплаты выписываете счет-фактуру в 2-х экземплярах:
- 1-й в пятидневный срок (дни календарные) выставляете покупателю (ст.168 НК);
- 2-й регистрируете в книге продаж и оставляете себе, позже он еще вам пригодится.
Как отражать НДС в счете-фактуре на аванс и какие есть нюансы заполнения документа в такой ситуации, обсудим чуть позже. Пока же – дальнейший порядок действий.
Авансовый счет-фактура регистрируется в книге продаж (п. 3, 17 Правил ведения книги продаж).
После того, как вы отгрузите товары или окажете услуги (выполните работы) вам нужно:
- выставить новый счет-фактуру на реализацию (опять в 2 экземплярах – себе и покупателю), зарегистрировать его в книге продаж, выставить его покупателю (п. 5 ст. 169 НК РФ, п. 14 ст. 167, п. 3 ст. 168, п. 3 Правил ведения книги продаж).
- авансовый счет-фактуру зарегистрировать в книге покупок ((п. 8 ст. 171, п. 6 ст. 172 НК РФ, (п. 22 Правил ведения книги покупок).
2. Проводки по НДС с аванса полученного
Итак, общий порядок действий мы разобрали, теперь посмотрим, какие составляются проводки по НДС с аванса полученного, и что в дальнейшем с этим НДС происходит. Организация же не только налоговый учет ведет, но и бухгалтерский. А счета в разбираемой нами ситуации весьма специфические, многие бухгалтеры в них путаются.
Для начала отметим, что сами расчеты с покупателями и заказчиками происходят с использованием двух субсчетов к счету 62:
- 62-1 «Расчеты с покупателями и заказчиками»
- 62-2 «Авансы полученные»
Для учета НДС нам потребуется отдельный субсчет к счету-«помойке» 76:
- 76-АВ «НДС по авансам полученным»
Такое название счета предлагает нам программа 1С: Бухгалтерия. Если вы пользуетесь другой программой, то субсчет может быть другим, но это не принципиально. Некоторые бухгалтеры путают два счета: 76-АВ и 76-ВА. Первый – для авансов полученных, второй – для выданных (он нужен, если вы принимаете к вычету НДС с выданных авансов). Я всегда запоминаю так: ВА – выданные авансы, а АВ – стало быть, наоборот – полученные.
Когда вы получаете аванс на расчетный счет, то у вас будут проводки по поступлению аванса и начислению НДС:
Дебет 51 – Кредит 62-2 «Авансы полученные»
Дебет 76-АВ «НДС по авансам полученным» — Кредит 68
Как видно из проводок, наша задолженность бюджету увеличилась. Но с начисленным НДС мы не прощаемся, он нам еще сослужит службу. И до момента отгрузки он ждет своего часа на счете 76-АВ.
3. Вычет НДС с полученного аванса
При отгрузке товаров или подписании акта выполненных работ, оказанных услуг снова возникает объект обложения НДС – выручка. И снова начисляется НДС, теперь уже с отгрузки:
Дебет 62-1 «Расчеты с покупателями и заказчиками» — Кредит 90-1
Дебет 90-3 – Кредит 68
Что же получается, мы два раза начисляем НДС и платим в бюджет? Вовсе нет! При отгрузке организация получает право на вычет НДС с полученного аванса. Вы же помните, что налог на счете 76-АВ ждет своего часа?
Дебет 68 – Кредит Дебет 76-АВ «НДС по авансам полученным»
Заодно делается проводка по зачету аванса:
Дебет 62-2 «Авансы полученные» — Кредит 62-1 «Расчеты с покупателями и заказчиками»
А теперь посмотрим пример расчета НДС с аванса.
4. НДС с аванса пример
В январе 2023 года ООО «Снежинка» заключило с покупателем ООО «Льдинка» договор поставки холодильников. Сумма по договору 120 000 руб. (в том числе НДС 20000 руб.). 15 января 2023 года ООО «Снежинка» получило от покупателя аванс в размере 60000 руб. (перечисление аванса предусмотрено договором поставки).
Рассчитаем НДС с аванса:
60000 руб. * 20% / 120% = 10000 руб.
В учете будут сделаны проводки:
Дебет 51 – Кредит 62-2 «Авансы полученные» — на сумму 60000 руб. – получена предоплата от покупателя
Дебет 76-АВ «НДС по авансам полученным» — Кредит 68 – на сумму 10000 руб. – начислен НДС с аванса
Составлен счет-фактура на аванс и выставлен покупателю.
В феврале 2023 года ООО «Снежинка» отгрузило покупателю холодильники. Выставлен новый счет-фактура по отгруженным товарам, одновременно НДС с аванса принимаем к вычету. В учете делаем проводки:
Дебет 62-1 «Расчеты с покупателями и заказчиками» — Кредит 90 – на сумму 120000 руб. – отражаем выручку от продаж
Дебет 90 – Кредит 68 – на сумму 20000 руб. – начислен НДС с реализации
Дебет 68 – Кредит Дебет 76-АВ «НДС по авансам полученным» — на сумму 10000 руб. – принят к вычету НДС с предоплаты
Дебет 62-2 «Авансы полученные» — Кредит 62-1 «Расчеты с покупателями и заказчиками» — на сумму 60000 руб. – зачтен аванс
5. Вычет НДС при частичной отгрузке
Итак, НДС, рассчитанный с сумм предоплаты в счет предстоящих поставок, после отгрузки товаров, выполнения работ, оказания услуг принимается к вычету. Вычет предоставляется в сумме налога, который рассчитан при получении предоплаты (п.6 ст.172 НК).
Следовательно, если стоимость отгруженного товара меньше суммы полученной предоплаты, продавец вправе принять к вычету НДС только в отношении отгруженных товаров в размере, который указан в счете-фактуре.
Изменим условия предыдущего примера. В январе 2023 года ООО «Снежинка» заключило с покупателем ООО «Льдинка» договор поставки холодильников. Сумма по договору 120 000 руб. (в том числе НДС 20000 руб.). 15 января 2023 года ООО «Снежинка» получило от покупателя аванс в размере 120000 руб. (перечисление аванса предусмотрено договором поставки).
Рассчитаем НДС с аванса:
120000 руб. * 20% / 120% = 20000 руб.
В учете будут сделаны проводки:
Дебет 51 – Кредит 62-2 «Авансы полученные» — на сумму 120000 руб. – получена предоплата от покупателя
Дебет 76-АВ «НДС по авансам полученным» — Кредит 68 – на сумму 20000 руб. – начислен НДС с аванса
Составлен счет-фактура на аванс и выставлен покупателю.
В феврале 2023 года ООО «Снежинка» отгрузило покупателю холодильники на сумму 60000 руб., в том числе НДС 20%. Выставлен новый счет-фактура по отгруженным товарам, одновременно НДС с аванса принимаем к вычету, но не больше НДС с отгрузки. В учете делаем проводки:
Дебет 62-1 «Расчеты с покупателями и заказчиками» — Кредит 90 – на сумму 60000 руб. – отражаем выручку от продаж
Дебет 90 – Кредит 68 – на сумму 10000 руб. – начислен НДС с реализации
Дебет 68 – Кредит Дебет 76-АВ «НДС по авансам полученным» — на сумму 10000 руб. – принят к вычету НДС с предоплаты
Дебет 62-2 «Авансы полученные» — Кредит 62-1 «Расчеты с покупателями и заказчиками» — на сумму 60000 руб. – зачтен аванс
Остальную часть «авансового» НДС можно принять к вычету, когда будет отгружена оставшаяся часть холодильников.
6. Ставка НДС с авансов
Может случиться ситуация, когда организация продает товары, облагаемые по разным ставкам, допустим 10% и 20%. По договору поставки продаются разные товары. Получена предоплата, и возникает вопрос, какая ставка НДС с аванса будет использована в этом случае?
Если у компании возникает необходимость оформить длительные договорные отношения, то удобнее всего это сделать с помощью конструкции рамочного договора. Его суть состоит в том, что стороны согласуют в таком соглашении все интересующие их условия, кроме существенных.
Например, компании заключают договор поставки и предусматривают в нем условия об ответственности, непреодолимой силе, порядке взаимодействия, но не прописывают собственно предмет (наименование и количество товара).
Существенные же условия договора уточняются сторонами, только когда возникает потребность приобрести товар в конкретном ассортименте и количестве. Обычно условие о предмете указывают в приложениях к договору, которые являются его неотъемлемыми частями или же в заявках, спецификациях, допсоглашениях (по товарным накладным — спорно).
Прикладываемая к договору поставки спецификация представляет собой перечень поставляемых товаров, их характеристики, количество, стоимость.
В договоре прописываются основные положения и условия поставки, обязанности сторон, а в спецификации — перечень продукции и, при необходимости, ее составных частей. При внесении изменений в перечень поставки изменяется только приложение-спецификация.
Изменения в спецификацию вносятся, по взаимной договоренности сторон, перевыпуском прежней или выпуском дополнения.
Перечисленные товары и их характеристики, стоимость должны совпадать с описанием в товарной накладной.
В некоторых случаях спецификация передается по факсу или электронной почте, но об этом необходимо прописать в договоре во избежание разногласий и претензий. И рекомендуется подтверждать электронные документы оригиналами, выполненными на бумаге.
Чтобы избежать признания поставок разовыми сделками, в документах, сопровождающих передачу товара, нужно делать ссылки на рамочный договор. А в самом договоре должен быть определен документ, в котором будут уточняться существенные условия договора.
Таким образом, аванс перечисляется в связи с определенным заказом, состав которого прописан, например, в спецификации. И из этого документа совершенно определенно видно, какая ставка НДС с аванса будет применяться, сколько и какие товары, отгружаемые впоследствии, будут облагаться по ставкам 10 или 18%.
7. Расчет НДС с авансов по товарам с разной ставкой
В марте 2023 года ООО «Сахарок» получило предоплату от ООО «База» в счет поставки 100 кг сахара по 44 руб. за кг, в т.ч. НДС 10% и 50 кг шоколадных конфет по 360 руб. за кг, в т.ч. НДС 20%. Итого сумма заказа 22 400 руб.
В апреле заказ был отгружен покупателю.
Дебет 51 – Кредит 62-2 «Авансы полученные» — на сумму 22400 руб. – получена предоплата от покупателя
Дебет 76-АВ «НДС по авансам полученным» — Кредит 68 – на сумму 3400 руб. – начислен НДС с аванса
Составлен счет-фактура на аванс и выставлен покупателю.
Дебет 62-1 «Расчеты с покупателями и заказчиками» — Кредит 90 – на сумму 22400 руб. – отражаем выручку от продаж
Дебет 90 – Кредит 68 – на сумму 3400 руб. – начислен НДС с реализации
Дебет 68 – Кредит Дебет 76-АВ «НДС по авансам полученным» — на сумму 3400 руб. – принят к вычету НДС с предоплаты
Дебет 62-2 «Авансы полученные» — Кредит 62-1 «Расчеты с покупателями и заказчиками» — на сумму 22400 руб. – зачтен аванс
Если бы отгрузка была совершена не в полном объеме, то мы могли бы принять к вычету НДС с предоплаты только в сумме, равной НДС с отгрузки.
8. НДС в счете-фактуре на аванс
Итак, основные правила, по которым делается расчет НДС с авансов, мы обсудили, по бухгалтерским проводкам прошлись. Теперь давайте поговорим об особенностях составления документов.
Сначала посмотрим, как отражается НДС в счете-фактуре на аванс, и какие есть особенности в заполнении данного документа. На рисунке вы можете посмотреть пример. Давайте остановимся на тех реквизитах, которые отличаются по сравнению с отгрузкой.
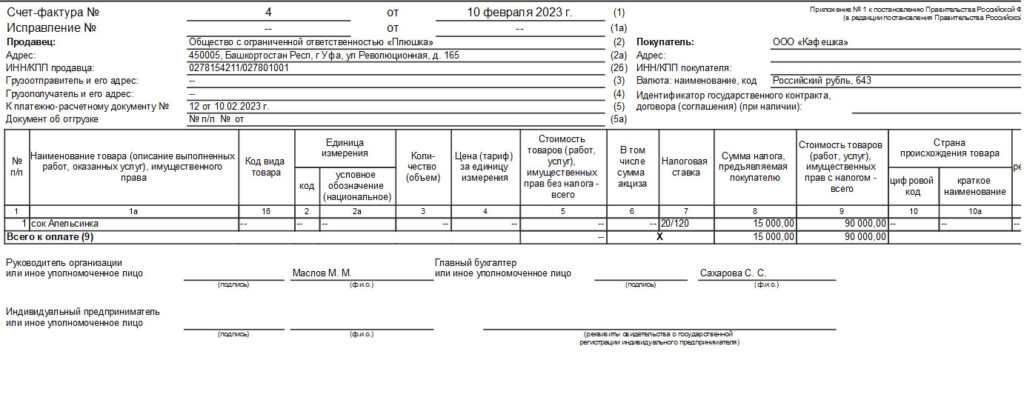
— Номер счета-фактуры. «Авансовые» счета-фактуры нумеруются в общем хронологическом порядке вместе с обычными счетами-фактурами. Особый порядок нумерации для счетов-фактур, выставленных на сумму аванса, не предусмотрен (письмо Минфина России от 10.08.12 № 03-07-11/284).
— Грузоотправитель и его адрес. В «авансовом» счете-фактуре в строке 3 ставится прочерк.
— Грузополучатель и его адрес. В «авансовом» счете-фактуре в строке 4 ставится прочерк.
— К платежно-расчетному документу №___ от_______________
В строке 5 авансового счета-фактуры должны быть указаны номер и дата составления платежно-расчетного документа или кассового чека, по которым перечислена предоплата (подп. «з» п. 1 Правил заполнения счета-фактуры, утв. постановлением Правительства РФ от 26.12.11 № 1137). Незаполнение данной строки может стать причиной отказа в вычете налога с предоплаты.
— Наименование товара (описание выполненных работ, оказанных услуг) имущественного права. Точное или обобщенное наименование поставляемых товаров, работ или услуг.
— Единица измерения. В «авансовом» счете-фактуре в графе 2 ставится прочерк.
— Количество (объем). В «авансовом» счете-фактуре в графе 3 ставится прочерк.
— Цена (тариф) за единицу измерения. В «авансовом» счете-фактуре в графе 4 ставится прочерк.
— Стоимость товаров (работ, услуг), имущественных прав без налога – всего. В «авансовом» счете-фактуре в графе 5 ставится прочерк.
— В том числе сумма акциза. В «авансовом» счете-фактуре в графе 6 ставится прочерк.
— Налоговая ставка. Расчётная ставка: 10/110 или 20/120 при получении предоплаты
Если аванс перечислен в отношении отгрузок, облагаемых по ставкам 10 и 20%, то в авансовом счете-фактуре поставщик может выделить товары, облагаемые по разным ставкам, в отдельные позиции исходя из сведений, содержащихся в договоре (письмо Минфина России от 06.03.09 № 03-07-15/39).
— Стоимость товаров (работ, услуг), имущественных прав с налогом – всего. В «авансовом» счете-фактуре продавец должен указать всю полученную им сумму оплаты с учетом НДС.
В «авансовом» счете-фактуре в графе 10, 10а, 11 ставится прочерк.
9. НДС с аванса в книге продаж
Сформированный НДС регистрируется в Книге продаж. Книга продаж – это специальный регистр налогового учета по НДС. Она ведется с целью определить сумму НДС, причитающуюся к уплате в бюджет. Форма и порядок ведения книги продаж установлены в приложении 5 к постановлению Правительства РФ от 26 декабря 2011 г. № 1137.
Пример регистрации смотрите на рисунке (картинка широкая, поэтому она разрезана на 2 части).
10. Книга покупок при вычете НДС с авансов
И нам осталось посмотреть, как регистрируется авансовый счет-фактура при отгрузке товаров в книге покупок. Книга покупок также является специальным регистром налогового учета по НДС. Именно в ней собирается весь НДС, принимаемый организацией к вычету. Форма и порядок ведения книги покупок также установлены в постановлении Правительства РФ от 26 декабря 2011 г. № 1137.
11. Отражение НДС с авансов в 1С: Бухгалтерия
Для тех, кто ведет учет в программе 1С: Бухгалтерия – смотрите, как производится отражение НДС с полученных авансов в 1С в видео-формате.
Какие проблемные вопросы по начислению НДС с авансов, полученных от покупателей, накопились у вас? Задавайте их в комментариях!
Подписывайтесь на наш телеграм
НДС по операциям на территории РФ
На очередном Всероссийском онлайн-семинаре, которые регулярно проводит компания «Гарант», обсуждались проблемы исчисления НДС. О том, как не ошибиться при начислении и уплате НДС по операциям в РФ, рассказала Елена Николаевна Вихляева, консультант отдела косвенных налогов Минфина России.

Год назад вступила в силу норма Налогового кодекса 1 о том, что компании имеют право на вычет НДС по перечисленным суммам оплаты, частичной оплаты в счет предстоящих поставок товаров (выполнения работ, оказания услуг). Право на вычет по авансам можно применить на основании счета-фактуры, выставленного продавцом товара. Несмотря на то что данное положение Кодекса действует уже довольно давно, вопросов у бухгалтеров по этому поводу меньше не становится.
Тонкости заполнения счета-фактуры
Статьей 168 Налогового кодекса предусмотрено, что в случае получения сумм оплаты, частичной оплаты в счет предстоящих поставок товаров продавец обязан предъявить покупателю этих товаров сумму НДС.
— По вопросам применения вычета НДС по перечисленным суммам предоплаты (частичной оплаты) в счет предстоящих поставок Минфин России в марте 2009 года подготовил разъяснения 2 . Кроме того, в соответствии с новой редакцией Кодекса были внесены поправки в постановление Правительства РФ N 914 3 .
Продавец, который является плательщиком НДС, получив предварительную оплату, должен выставить счет-фактуру своему покупателю. Фактически он оформляет 2 экземпляра счета-фактуры по полученной сумме предоплаты. Один из них остается у продавца, а второй — передается покупателю. Продавец регистрирует свой экземпляр в книге продаж. Порядок заполнения счета-фактуры по оплате в счет предстоящих поставок товаров (работ, услуг) предусмотрен Налоговым кодексом 4 . Статьей 169 Кодекса, в частности, установлен перечень обязательных реквизитов, которые должны быть указаны в счете-фактуре. Один из реквизитов, который вызывает наибольшее количество вопросов, — наименование поставляемых товаров (описание работ, услуг).
При заполнении данного показателя счета-фактуры следует руководствоваться наименованием товаров (описанием работ, услуг), имущественных прав, указанных в договорах, заключенных между продавцом и покупателем. Это общее требование. А на практике.
— Если налогоплательщику поступает оплата (частичная оплата) под предстоящую поставку крупной партии товаров со множеством наименований, то возникает вопрос: указывать все товарные позиции или достаточно обобщающего наименования?
Исходя из положений Налогового кодекса и практики применения налогового законодательства очевидно, что нецелесообразно указывать в графе счета-фактуры наименование каждого поставляемого товара. К тому же продавец может получить частичную оплату в счет предстоящей поставки и тогда невозможно точно сказать, какая именно товарная позиция была оплачена. Следовательно, необходимо указывать обобщенное наименование поставляемых товаров (например, нефтепродукты, кондитерские изделия, хлебобулочные изделия, канцелярские товары и т. п.). Для определения такого названия можно воспользоваться Общероссийскими классификаторами, в которых есть обобщенное наименование товаров.
Нередко налогоплательщики при заполнении счетов фактур на предоплату в графе «Наименование поставляемых товаров, (описание работ, услуг), имущественных прав» пишут «За товары по договору. «. Такое наименование поставляемых товаров (описание работ, услуг) не соответствует порядку заполнения данной графы по той причине, что оно не содержит описания. Если в счете-фактуре указано, например, «Канцелярские товары по договору. «, то такое наименование уже содержит конкретизирующую информацию. А значит, счет-фактура не будет считаться оформленным с нарушением норм законодательства. Потому что в нем, помимо указания на договор, есть и обобщенное название товаров.
Если заключаются договоры, предусматривающие одновременно с поставкой товаров выполнение работ (оказание услуг), то в соответствующей графе счета-фактуры указываются как наименование поставляемых товаров, так и описание выполняемых работ (оказываемых услуг).
Нередко продавцы реализуют товары (работы, услуги), которые облагаются НДС по ставкам как 10, так и 18 процентов. В таком случае при получении аванса порой сложно распределить деньги по группам товаров и вычислить НДС.
— При получении предварительной оплаты в счет предстоящих поставок товаров (работ, услуг), которые облагаются НДС по разным ставкам, надо руководствоваться следующим алгоритмом. Прежде всего обратите внимание на платежное поручение, на основании которого была получена предварительная оплата. Если перечисляется сумма оплаты с НДС, то в расчетных документах указывается ставка НДС и выделяется сумма налога. Таким образом, если покупатель перечислил деньги в качестве предварительной оплаты и указал ставку либо 10, либо 18 процентов, то и счет-фактуру по предварительной оплате надо оформлять исходя из той ставки, которая применялась при перечислении оплаты.
Может сложиться ситуация, что перечисляется предварительная оплата по платежному поручению, в котором указано: «Предоплата перечисляется с учетом НДС по ставке 10 процентов и часть предоплаты с учетом налога по ставке 18 процентов». В данном случае налогоплательщик может разграничить предоплату, которая уплачивается в рамках поставки товаров, облагаемых по ставке 10 процентов, и которая перечисляется в счет поставки товаров, облагаемых по ставке 18 процентов. Исходя из полученных сумм НДС определяют по расчетным ставкам: 10/110 и 18/118 процентов.
Счет-фактура в особых случаях
Получение предварительной оплаты в счет предстоящих поставок товаров (работ, услуг) наличным способом не исключает выставления счета фактуры.
— Статья 168 Налогового кодекса не предусматривает каких-либо особенностей по выставлению счетов-фактур при получении предварительной оплаты в зависимости от формы оплаты (наличная, безналичная или безденежная). В связи с этим налогоплательщик, который получил предварительную оплату или в безналичном порядке, или наличными денежными средствами в кассу, или предварительная оплата произошла в безденежной форме, обязан выставить своему покупателю счет-фактуру.

Многих интересует порядок выставления счетов фактур в том случае, если налогоплательщик оказывает длящиеся во времени услуги, например, услуги аренды, связи и иные услуги. А именно: надо ли оформлять счет-фактуру на каждый платеж, который поступает в течение месяца или налогового периода, и можно ли выставить счет-фактуру на авансовые платежи в конце месяца?
— Если налогоплательщик оказывает длительные услуги, например, услуги связи или аренды, то в этом случае составлять счета-фактуры по оплате (частичной оплате), полученной в счет таких поставок товаров (оказания услуг), и выставлять их покупателям можно не реже одного раза в месяц не позднее 5 го числа месяца, следующего за истекшим месяцем. При этом составление счетов фактур должно производиться поставщиками в том налоговом периоде, в котором получена сумма предварительной оплаты (частичной оплаты).
Данный порядок допускается, поскольку Кодексом не определено понятие «оплата». В рассмотренном случае предварительной оплатой (частичной оплатой) можно считать разницу, образовавшуюся по итогам месяца между полученными суммами оплаты (частичной оплаты) и стоимостью отгруженных в данном месяце товаров (оказанных услуг).
Можно ли не выставлять счет-фактуру?
Обязан ли продавец выставлять счет-фактуру при получении предоплаты или это все же его право?
— На практике покупатель зачастую не требует выставления счета-фактуры. Тем не менее тот факт, что покупатель не потребовал счет-фактуру, вовсе не означает, что продавец может не выставлять его. Продавец обязан выписать счет-фактуру. Если он этого не сделал, то тем самым фактически лишил своего покупателя права на вычет НДС. Ведь согласно Налоговому кодексу 5 вычеты НДС по предоплате производятся на основании счетов фактур, выставленных продавцами при получении предварительной оплаты (частичной оплаты), документов, подтверждающих фактическое перечисление этих сумм, и при наличии договора, предусматривающего их перечисление. Таким образом, без счета-фактуры покупатель не сможет получить вычет по НДС.
Тем не менее есть случаи, когда счет-фактуру на предоплату выставлять не надо.
— Если в течение 5 календарных дней считая со дня получения предварительной оплаты (частичной оплаты) продавец отгружает товары в счет этой оплаты (частичной оплаты), то счета-фактуры по предварительной оплате (частичной оплате) выставлять покупателю не следует. Об этом сказано в письме Минфина России 6 .
Если же срок между датой перечисления предоплаты и отгрузкой превышает 5 календарных дней, то в таком случае налогоплательщик должен выставить счет-фактуру по полученной предоплате (частичной предоплате) в счет предстоящих поставок товаров (выполнения работ, оказания услуг). Причем даже если предоплата получена в том же месяце, в котором впоследствии состоялась отгрузка товаров. Налоговый кодекс не предусматривает никаких исключений и особенностей в действиях поставщика в случае получения аванса и осуществления отгрузки в одном месяце или в одном налоговом периоде.
Слушатели спрашивают.
Вторая часть семинара традиционно была посвящена ответам на вопросы участников онлайн-семинара.
Компания заключила с контрагентом договор аренды имущества с последующим выкупом. По условиям договора по окончании срока аренды и после выплаты выкупной стоимости имущество переходит в собственность контрагента. Когда возникает обязанность по перечислению НДС в бюджет в части выкупной стоимости: в момент перехода права собственности на недвижимое имущество или в момент передачи недвижимого имущества?
По-видимому, в данном случае речь идет о договоре финансовой аренды (лизинга) 7 . Данные отношения регулируются Федеральным законом о финансовой аренде (лизинге) . Лизингодатель за счет привлеченных или собственных средств приобретает в ходе реализации договора лизинга в собственность имущество и предоставляет его в качестве предмета лизинга лизингополучателю за определенную плату, на определенный срок и на определенных условиях во временное владение и пользование с переходом или без перехода к лизингополучателю права собственности на предмет лизинга. В нашем случае переход права собственности на предмет лизинга предусмотрен. В течение действия договора финансовой аренды (лизинга) лизингодатель оказывает услугу лизингополучателю. Согласно статье 146 Налогового кодекса услуги лизингодателя по предоставлению имущества (основных средств) в лизинг признаются объектом обложения НДС. Таким образом, на момент реализации предмета лизинга у вашей компании будет возникать база по НДС, рассчитанная исходя из выкупной стоимости имущества. Если предметом договора лизинга является недвижимое имущество, то надо учитывать следующие моменты. Налоговым кодексом предусмотрено, что в случаях, если товар не отгружается и не транспортируется, но происходит передача права собственности на этот товар, такая передача права собственности в целях исчисления налоговой базы по НДС приравнивается к его отгрузке 8 . Порядок выкупа арендованного имущества установлен статьей 624 Гражданского кодекса. В ней говорится о том, что в законе или договоре аренды может быть предусмотрено, что арендованное имущество переходит в собственность арендатора по истечении срока аренды или до его истечения при условии внесения арендатором всей установленной договором выкупной цены. Поэтому независимо от фактической передачи недвижимости по акту приемки-передачи (накладной) моментом определения налоговой базы по НДС будет являться наиболее ранняя из двух дат:
- день государственной регистрации перехода права собственности 9 ;
- день оплаты в счет передачи недвижимости в собственность на основании договора лизинга 10 .
В ходе инвентаризации на складе готовой продукции обнаружена недостача. Надо ли восстанавливать НДС с суммы недостачи? Как при этом определить налоговую базу?
Перечень ситуаций, когда нужно восстанавливать суммы НДС, ранее принятые к вычету, предусмотрен пунктом 3 статьи 170 Налогового кодекса. Этот перечень не является закрытым. В связи с этим восстановление налога производится во многих случаях, когда товар (работа, услуга) не используется в операциях, подлежащих обложению НДС. В нашем случае недостающая готовая продукция не будет использована в операциях, облагаемых НДС 11 . Следовательно, по ней надо восстановить налог в бюджет. При этом восстановление сумм налога должно производиться в том налоговом периоде, в котором недостающие ценности списываются с учета.
Восстановление налога следует производить исходя из той суммы НДС, которая ранее была принята к вычету по приобретенным ценностям (работам, услугам), предназначенным для использования в производстве готовой продукции. Кроме того, надо восстановить НДС по части общепроизводственных и общехозяйственных расходов. Аналогичная точка зрения приведена в письме Минфина России 12 , которое касается хищения материальных ценностей. В данном случае оно также применимо.
К.Х. Сикоев,
старший бухгалтер по налогам компании «Проктер энд Гэмбл»
Утраченная готовая продукция (недостача), по сути, не была реализована, а следовательно, не облагается НДС. То есть налог с расходов, связанных с производством таких товаров, не должен приниматься к вычету.
Однако это не совсем соответствует некоторым нормативным актам. Во первых, на момент приобретения товаров (сырья) для производства, мы не могли знать, что произведенная продукция может быть частично утеряна, следовательно, говорить о том, что товары будут использованы в не облагаемой НДС деятельности, невозможно. Во вторых, при крупных объемах производства невозможно определить, из какой именно партии купленного сырья была произведена готовая продукция, следовательно, точно определить сумму налога, которую необходимо восстановить, не представляется возможным. И, в третьих, восстановление НДС в случае недостач, статьей 170 Налогового кодекса не предусмотрено. Поэтому налогоплательщик не обязан этого делать.
Риск того, что налоговые органы предъявят претензии в случае обнаружения невосстановленных сумм НДС с недостач, конечно, есть. Тем не менее ВАС РФ однажды уже указал на неправомерность требований чиновников восстанавливать НДС при выявлении недостач (Решение ВАС РФ от 23.10.2006 N 10652/06).
Подготовила
Н.В. Горшенина,
шеф-редактор
1 п. 12 ст. 171 НК РФ
2 письмо Минфина России от 06.03.2009 N 03-07-15/39
3 пост. Правительства РФ от 26.05.2009 N 451
4 п. 5.1 ст. 169 НК РФ
5 п. 9 ст. 172 НК РФ
6 письмо Минфина России от 06.03.2009 N 03-07-15/39
7 Федеральный закон от 29.10.1998 N 164-ФЗ
8 п. 3 ст. 167 НК РФ
9 письма Минфина России от 24.04.2006 N 03-03-04/1/392, от 04.08.2005 N 03-04-11/196
10 подп. 1 п. 1 ст. 167 НК РФ
11 письмо Минфина России от 31.07.2006 N 03-04-11/132
12 письмо Минфина России от 01.11.2007 N 03-07-15/175