Кредиторская задолженность
Кредиторская задолженность – это долги к уплате. Кредиторская задолженность возникает, когда от покупателей получен аванс, а товары (работы, услуги) еще не реализованы, или если от поставщика получены товары (работы, услуги), а денежные средства за них еще не выплачены.
С одной стороны, кредиторская задолженность представляет собой средства, привлеченные для ведения хозяйственной деятельности, при чем, как правило, без уплаты процентов. Это положительная сторона кредиторской задолженности.
Вместе с тем, просроченная кредиторская задолженность может привести к необходимости уплаты штрафных санкций, предъявлению судебных исков, в худшем случае – признанию предприятия банкротом.
Уклонение от погашения кредиторской задолженности в сумме более 1,5 млн. руб. является уголовно-наказуемым деянием.
Кредиторская задолженность, которая не может быть взыскана в силу истечения срока исковой давности, списывается на увеличение финансового результата.
Анализ кредиторской задолженности
Анализ кредиторской задолженности направлен на определение способности предприятия ее погасить, т.е. анализируется его платежеспособность.
Для этого рассчитываются коэффициенты ликвидности, представляющие собой отношение оборотных активов к краткосрочным обязательствам (коэффициенты ликвидности различаются составом активов в числителе).
Значение коэффициента ликвидности меньше принятого норматива, свидетельствует о возможных трудностях в погашении краткосрочной кредиторской задолженности. Чем выше значение коэффициентов ликвидности, тем выше платежеспособность предприятия.
Информация о кредиторской задолженности отражается в бухгалтерской отчетности:
— по строке 1520 бухгалтерского баланса;
— в разделах 5.3 и 5.4 пояснений к бухгалтерскому балансу и отчету о прибылях и убытках (форма, рекомендованная приказом Минфина от 02.07.2010 № 66н).
Более подробная информация отражается в бухгалтерском учете:
— кредитовый остаток счета 60 «Расчеты с поставщиками и подрядчиками» (задолженность перед поставщиками за товары, работы и услуги);
— кредитовый остаток счета 62 «Расчеты с покупателями и заказчиками» (авансы полученные);
— кредитовый остаток по счетам 68 «Расчеты по налогам и сборам», 69 «Расчеты по социальному страхованию и обеспечению» (задолженность перед бюджетом и внебюджетными фондами);
— кредитовый остаток счета 70 «Расчеты с персоналом по оплате труда» (задолженность по заработной плате);
— кредитовый остаток счета 71 «Расчеты с подотчетными лицами» (задолженность перед подотчетными лицами);
— кредитовый остаток счета 75 «Расчеты с учредителями» (задолженность перед учредителями по выплате им доходов);
— кредитовый остаток счета 76 «Расчеты с прочими дебиторами и кредиторами».
- Дебиторская задолженность
- Пассив
- Сверка расчетов
Остались еще вопросы по бухучету и налогам? Задайте их на бухгалтерском форуме.
. в состав внереализационных доходов кредиторскую задолженность, переданную организации в указанном . в состав внереализационных доходов кредиторскую задолженность, переданную организации в указанном . доходы в виде сумм кредиторской задолженности (обязательства перед кредиторами), списанной . списана кредиторская задолженность. При этом перечень оснований для списания кредиторской задолженности в . плательщика могут заставить включить кредиторскую задолженность в состав налогооблагаемых доходов. .
. вычету, при списании данной кредиторской задолженности? 3. Если кредиторская задолженность подлежит списанию в связи . вычету, при списании данной кредиторской задолженности? 3. Если кредиторская задолженность подлежит списанию в связи . предусматривают обязанность налогоплательщика отнести суммы кредиторской задолженности, по которой истек срок исковой . включает ситуацию списания кредиторской задолженности. Таким образом, при списании кредиторской задолженности (в указанной части .
. безнадежной на основании подтверждающих документов; кредиторская задолженность не востребована кредитором (не . Списание невостребованной кредиторской задолженности При выявлении в ходе инвентаризации просроченной кредиторской задолженности выясняются . оснований. Основанием для списания невостребованной кредиторской задолженности с балансового (забалансового) учета . списании безнадежной дебиторской задолженности, невостребованной кредиторской задолженности с приложением документов-оснований). .
. Сведения о дебиторской (кредиторской) задолженности» (отражаются дебиторская и кредиторская задолженности учреждения с выделением сумм . повлиявших на образование просроченной дебиторской (кредиторской) задолженности, формируемый учредителем, финансовым органом По . виду задолженности «кредиторская задолженность» 5, 7 По виду задолженности «кредиторская задолженность» указывается показатель . 9 Указывается общая сумма дебиторской (кредиторской) задолженности, доходов будущих периодов, резервов .
. следует учитывать, что суммы просроченной кредиторской задолженности по авансовым платежам, полученными налогоплательщиками . односторонний, не представляется возможным. Однако кредиторская задолженность подлежит списанию, если истек срок . предусматривают обязанность налогоплательщика отнести суммы кредиторской задолженности, к внереализационным доходам Минфин указал . следует учитывать, что суммы просроченной кредиторской задолженности по авансовым платежам, полученным налогоплательщиками .
. по дебиторской и кредиторской задолженности Сведения по дебиторской и кредиторской задолженности формируются на следующих . дебиторской и кредиторской задолженности: составляются раздельно по дебиторской и по кредиторской задолженности раздельно по . дебиторской задолженности», 730 «Увеличение прочей кредиторской задолженности». На сайте Федерального казначейства размещены . . Задолженность – содержит сведения о дебиторской (кредиторской) задолженности; 1. 401.40 401.60 .
. со всеми должниками и инвентаризацию кредиторской задолженности в сплошном порядке? Обязана ли . со всеми должниками и инвентаризацию кредиторской задолженности в сплошном порядке? Рассмотрев вопрос . ) по которым числится дебиторская или кредиторская задолженность (т.е. оформление актов в . отражение всех сумм дебиторской и кредиторской задолженности — как подтвержденных, так и не .
. В каких случаях дебиторская или кредиторская задолженность списывается с балансового учета? . В каких случаях дебиторская или кредиторская задолженность списывается с балансового учета? . основаниями для списания дебиторской или кредиторской задолженности могут являться, в частности . востребованная кредиторами задолженность. Если кредиторская задолженность не востребована кредиторами (не . физического лица) кредиторская задолженность списывается с учета безвозвратно. Суммы кредиторской задолженности, по .
. наличие (отсутствие) случаев необоснованного списания кредиторской задолженности; проверяет, соответствует ли итоговая сумма . невостребованной кредиторской задолженности Как уже было отмечено выше, при выявлении просроченной кредиторской задолженности выясняются . платежей (кодов финансового обеспечения). Списание кредиторской задолженности с забалансового счета 20 осуществляется . Документами-основаниями для списания невостребованной кредиторской задолженности с балансового (забалансового) учета могут .
. , 0503169) Сведения по дебиторской и кредиторской задолженности представляются: бюджетными (автономными) учреждениями – по . . 0503169): а) в части просроченной кредиторской задолженности: 01 – банкротство контрагента (поставщика, исполнителя . ; 05 – иные причины возникновения просроченной кредиторской задолженности; б) в части просроченной дебиторской . наименований причин образования просроченной дебиторской (кредиторской) задолженности устанавливается финансовым органом. Сведения об .
. по принятым денежным обязательствам и кредиторской задолженности, сложившиеся в рамках обычаев делового . 1 отражаются суммы дебиторской и кредиторской задолженности учреждения с выделением сумм, по . исполнены (далее – просроченная дебиторская и кредиторская задолженность); в разд. 2 – аналитическая информация . о просроченной дебиторской и кредиторской задолженности учреждения. В 2021 году . по показателям просроченной дебиторской и кредиторской задолженности, которая составляет 10 млн .
. с порядком, установленным субъектом учета. Кредиторская задолженность. Кредиторская задолженность, числящаяся на соответствующих счетах аналитического . условий реализации нефинансовых активов. Кредиторская задолженность субъекта учета перед подотчетными лицами . порядком, установленным субъектом учета. Кредиторская задолженность заявительного характера перед подотчетным лицом . раскрываются причины увеличения просроченной дебиторской, кредиторской задолженности по сравнению с аналогичными показателями .
. в сведения по дебиторской и кредиторской задолженности учреждения (ф. 0503769). В . разряда соответствующей подстатьи «Увеличения прочей кредиторской задолженности» КОСГУ. Баланс государственного (муниципального) учреждения . ); 3) сведения о дебиторской и кредиторской задолженности учреждения (ф. 0503769) (за . формы. Сведения по дебиторской и кредиторской задолженности учреждения (ф. 0503769) В . данному счету по виду задолженности «кредиторская задолженность» отражаются по итогам финансового года .
. /1/4667. О списании кредиторской задолженности Что касается списания кредиторской задолженности контрагентов, исключенных из . составе внереализационных доходов суммы списываемой кредиторской задолженности, если иное не предусмотрено положениями . рамках процедур банкротства суммы списываемой кредиторской задолженности подлежат отражению в составе внереализационных . , например истечение срока исковой давности. Кредиторская задолженность налогоплательщика перед организацией, исключенной из .
. ) не исполнены (далее – просроченная дебиторская, кредиторская задолженность). Изменения . При формировании разд. 1 . которыми показатели изменения расчетов (дебиторской, кредиторской задолженности), сформированные при исправлении ошибок прошлых . ) соответственно дата возникновения просроченной дебиторской, кредиторской задолженности учреждения и дата исполнения по . . Уточнено: если показатель просроченной дебиторской, кредиторской задолженности сформирован по разным документам-основаниям .
Анализ дебиторской и кредиторской задолженности

13 января 2021
Анализ дебиторской и кредиторской задолженности
Кандидат экономических наук, доцент. Автор двух монографий, шести учебных пособий и нескольких десятков статей по вопросам бухгалтерского учета, финансового менеджмента и анализа. Лауреат премии губернатора в сфере науки, техники и инновационной деятельности за 2012 г. За плечами — опыт работы главбухом бюджетного учреждения и преподавателем государственного вуза.
Можно ли узнать про особенности расчетов с контрагентами в организации, ни один договор которой вы не видели? Вполне. Делается это на основе открытых данных – финансовой отчетности. А нужно, чтобы еще до начала партнерских отношений представлять, кто перед вами: вовремя платящий клиент или любитель пожить за чужой счет. В статье приводим этапы анализа, делимся формулами и примером.
Методика анализа дебиторской и кредиторской задолженности (ДЗ и КЗ)
Сразу оговоримся: финансовый анализ – это всегда некое усреднение и обобщение:
- во-первых, расчет индикаторов проводится либо за целый период (допустим, год), либо на две его крайние даты. Характеристика состояния конкретного дня прячется где-то внутри;
- во-вторых, цифры коэффициентов и реальная жизнь – не всегда одно и то же. Предприятие с абсолютно ликвидным балансом может не заплатить поставщику вовремя. Тогда как контрагент с неидеальными показателями закроет долг в оговоренный день.
Это мы к тому, что методика из статьи даст общее представление о потенциальном партнере, но не гарантии его финансовой устойчивости и «порядочности» с точки зрения оплаты.
И еще момент: ДЗ и КЗ включают не только остатки по расчетам с покупателями и поставщиками. Там еще находятся работники, учредители, бюджет, внебюджетные фонды и т.д. В статье же сделаем бóльший упор на первых. Под ДЗ и КЗ в рамках данного материала будем понимать, прежде всего, не вообще всю их величину, а ту часть, которая приходится на покупателей/заказчиков, поставщиков/подрядчиков.
Для изучения системы расчетов понадобятся:
- остатки ДЗ и КЗ;
- информация о просроченных, списанных и обеспеченных долгах;
- показатели, которые инициируют появление задолженности. Это доходы и расходы.
На схеме показали, где взять нужные цифры. А еще предлагаем скачать Excel-файл. Введите в отмеченные ячейки исходные данные, и он сам рассчитает показатели из статьи.

Рисунок 1. Финансовый анализ дебиторской и кредиторской задолженности: информационная основа
Этапы анализа предлагаем такие:
- изучение структуры ДЗ и КЗ;
- сравнение остатков ДЗ и КЗ промеж собой;
- оценка динамики;
- расчет оборачиваемости.
Сначала разберем каждый шаг в теории. Потом реализуем на практике.
Этап 1. Анализ структуры дебиторской и кредиторской задолженности
Самый простой способ узнать об особенностях системы расчетов у контрагента – определить удельные веса ДЗ и КЗ в валюте баланса по простым формулам:
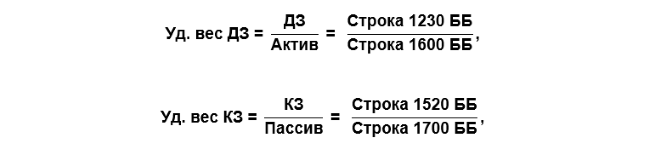
де ББ – бухгалтерский баланс.
Норматива для значений нет. Зато есть обычная логика, которая подсказывает: слишком большие величины – это плохо:
- когда существенная часть актива складывается из долгов дебиторов, то велик риск не получить имущество вовремя (деньги от покупателя по отсроченным долгам или ресурсы от поставщика по выданным авансам);
- если велика доля кредиторки в пассиве, то повышается вероятность попасть в долговой коллапс. За ним может последовать банкротство.
От общей структуры в балансе переходим к оценке состава самих долгов. Вспомним, какими они бывают.
Таблица 1. Виды задолженности
Долго- и краткосрочные
· В финансовой отчетности водораздел по сроку проходит на 12 месяцах. Все, что свыше, относится к долгосрочным долгам.
· Заметьте, речь не идет о просрочке. Это значит, что задолженность с договоренностью о погашении через 2 месяца, которую просрочили на 1,5 года, все равно останется краткосрочной.
· В балансе нет специальных строк для долгосрочных ДЗ и КЗ. Те, что показываются во II и V разделах, считаются краткосрочными по умолчанию. Организация должна сама вводить подобные статьи, если у нее есть «долгие» средства в расчетах и обязательства
Текущие и просроченные
· Если ДЗ и КЗ не закрыты в договорной срок, то они становятся просроченными.
· В балансе эти суммы не увидеть. Ищите их в пояснениях. Приказ Минфина РФ «О формах бухгалтерской отчетности организаций» рекомендует для них таблицы 5.2 и 5.4. Однако предприятия вправе иначе раскрыть данные значения
Обеспеченные и без обеспечения
· Залог, поручительство и банковская гарантия – то, что формирует обеспечение долга по ГК РФ. А еще по бухгалтерским правилам к ним относятся выданные и полученные векселя. Вероятность погашения обеспеченной задолженности увеличивается, значит, ее качество растет.
· Суммы приводятся в таблице 8 пояснений к балансу и отчету о финансовых результатах
Сомнительные и безнадежные
· Термины применяются к ДЗ. Логично, ведь в своих долгах сомневаться не будешь, и теряет надежду на их получение кто-то другой.
· Сомнительная – это просроченная и ничем необеспеченная ДЗ. Сюда же причисляется текущая, по которой высока вероятность неполучения средств вовремя. К безнадежной относится с истекшим сроком исковой давности.
· По первой создается резерв по сомнительным долгам. Он минусует ее суммы из балансовой строки. Вторая списывается на прочие расходы. Выходит, в балансе нет ни той, ни другой.
· Приводятся в столбцах таблицы 5.1 пояснений. Сомнительная – там, где величина резерва. Безнадежная – в колонке «Списание на финансовый результат»
Идеальная ситуация – это лишь краткосрочные и текущие долги, да еще с обеспечением. Очевидно, такое бывает крайне редко. Поэтому, чтобы оценить отклонение от идеала и всю сложность ситуации с расчетами на предприятии, считайте долю задолженности:
- долгосрочной. По ДЗ – крайне негативное явление, ведь организация, по сути, добровольно выводит из своего оборота средства на срок свыше 12 месяцев. По КЗ – напротив, мечта. Отыскать поставщика/подрядчика, который позволит пользоваться ресурсами и расплачиваться за них через год, – весьма сложная задача;
- просроченной. Она еще хуже долгосрочной, ведь означает срыв договоренности о времени платежа или поставки. Когда ее много, то это значит: дела с расчетной дисциплиной на предприятии хромают;
- необеспеченной. Текущая необеспеченная – нормально. Просроченная необеспеченная – плохо, ведь тогда нет гарантий возврата средств в оборот. Жаль только, что зачастую из финансовой отчетности не узнать, под какие именно долги получены залоги, поручительства и банковские гарантии. Это так еще и потому, что стандартный вариант раскрытия информации в пояснениях из приказа Минфина РФ не предполагает отслеживание подобного момента;
- безнадежной. Такая ДЗ – прямые финансовые потери предприятия в виде уменьшения прибыли до налогообложения и чистой. А еще показатель отсутствия претензионно-исковой работы в отношении нерасплатившихся вовремя контрагентов. Конечно, если списывается долг организации-банкрота, то тут мало что сделаешь. А когда в прочие расходы уходит задолженность с истекшим сроком исковой давности от контрагента, который продолжает существовать, то это свидетельство несогласованной работы бухгалтерии и юристов.
По итогам первого этапа анализа рассчитываются девять удельных весов. Смотрите перечень на схеме. С их помощью можно значительно продвинуться в понимании характера расчетов внутри исследуемой компании.

Рисунок 2. Показатели первого этапа анализа
Этап 2. Сравнительный анализ дебиторской и кредиторской задолженности
Выражается в одной формуле. Вот такой:
Соотношение КЗ и ДЗ = КЗ / ДЗ ≈ 1,1.
Ее логика проста: хорошо, когда обязательства самой организации больше, чем долги перед ней. В идеале примерно на 10%. Корректный расчет предполагает исключение из числителя и знаменателя просроченных сумм.
Предприятия, работающие по такой схеме, умело пользуются ресурсами контрагентов. Получают от них материальные ценности, работы и услуги и при этом выторговывают отсрочку платежа бóльшую, нежели предоставляют своим покупателям. Обычно это характеристика эффективной системы расчетов потенциального партнера. Правда, эффективной, прежде всего, для него самого.
Этап 3. Анализ динамики дебиторской и кредиторской задолженности
На данном этапе предлагаем рассчитать темпы роста для ДЗ и КЗ, а затем сравнить их:
- друг с другом;
- с относительным изменением валюты баланса;
- с темпом роста выручки для ДЗ;
- с темпом роста денежных расходов для КЗ.
Напомним, как рассчитывается темп роста:

Рассмотрим, о чем расскажут полученные цифры.
Тр ДЗ и КЗ. Здесь работает та же логика, что на предыдущем этапе. Если в числе долгов нет просроченных, то превалирующий рост кредиторки по сравнению с дебиторкой – положительная характеристика.
Тр ДЗ, активов и выручки. Выше уже отмечали: дебиторская задолженность в активах – неотъемлемый, но не самый желательный элемент. Поэтому если ее прирост обгоняет увеличение имущества, то доля отсроченных (иначе – выведенных из оборота) средств растет.
Чтобы понять возможные причины ситуации, сравните также Тр для ДЗ и выручки. Когда они примерно равны, то увеличение/уменьшение долгов дебиторов связано с ростом/снижением продаж компании. Если же дебиторка существенно обгоняет выручку, значит, дело в изменении схемы расчетов с контрагентами. Организация стала предоставлять отсрочку покупателям/заказчикам на более долгий период. Ну или еще вариант: увеличились объемы выданных авансов поставщикам и подрядчикам. Они ведь тоже находятся в ДЗ.
Тр КЗ, пассивов и неденежных расходов. Про оптимальное соотношение кредиторки и пассива определенно не скажешь. С одной стороны, ее превышающий рост по сравнению с источниками говорит, что оборот предприятия увеличивается за счет средств чужого бизнеса. Это хорошо. С другой, возникает вопрос: а точно ли это не начало будущего краха – невозможности разобраться с целой горой долгов и последующее банкротство?
Поэтому дополнительно обращайте внимание на долю просроченной задолженности. Если ее изменение согласуется с динамикой общей суммы КЗ, то, по сути, ситуация остается подконтрольной. Это так даже при значимом росте кредиторки.
А еще сравнивайте темпы роста КЗ и неденежных расходов, чтобы понять, менялось ли что-то в расчетах с поставщиками и подрядчиками. Здесь появляется вопрос: почему неденежных? Потому что в расходах значимую часть может занимать амортизация. За нее не надо никому платить. Исключите ее из вычислений, и сравнение станет корректнее.
Логика сопоставления цифр остается такой же, как для Тр ДЗ и выручки. Если темпы роста КЗ и неденежных расходов примерно равны, значит, существенных изменений не было. Отсрочка от поставщиков предоставляется в том же объеме. Если расходы обгоняют, то контрагенты стали менее лояльными и сократили период для постоплаты.
Как использовать информацию данного этапа при выборе потенциального партнера? Возможные выводы смотрите в таблице.
Таблица 2. Выводы о контрагенте по динамике ДЗ и КЗ
Значительный рост ДЗ
У возможного партнера могут начаться проблемы с деньгами. Это так называемая техническая неплатежеспособность, когда организации много кто должен, но на данный момент денег для оплаты своих счетов нет
Организация, вероятнее всего, предоставляет отсрочку платежа покупателям. Можно попробовать выторговать выгодные условия оплаты по факту поставки
Значительный рост КЗ
Полная аналогия написанного выше. Только причина ситуации иная. Обязательства предприятия уже велики. Ваша компания в очереди кредиторов, ожидающих оплату, будет явно не первой. Сумеют ли с вами рассчитаться вовремя?
Большая кредиторка поставщика, как кажется, не играет роли для покупателя. Однако косвенная связь есть. Вполне возможна такая последовательность событий:
· непокрытый долг потенциального контрагента сформировался перед его основным поставщиком материалов;
· эта организация приостанавливает дальнейшую отгрузку;
· ваш поставщик прекращает производственный процесс из-за отсутствия материалов;
· вы не получаете товары, работы или услуги вовремя
Этап 4. Анализ оборачиваемости дебиторской и кредиторской задолженности
Оборачиваемость оценивается двумя видами показателей:
- количеством оборотов за анализируемый период. В статье будем ориентироваться на год;
- продолжительностью оборота в днях.
Их формулы связаны между собой. Расчет одного значения поможет легко получить на его основе другое. Рассмотрим по отдельности для ДЗ и КЗ.
Оборачиваемость ДЗ. Дебиторка обычно формируется в результате реализации*. Это, по сути, неоплаченный покупательскими деньгами доход продавца. Чтобы понять, сколько раз за год обернется каждый рубль средств в расчетах, разделите выручку на ДЗ. Формула такая:

где ОФР – отчет о финансовых результатах;
н.п. – начало периода;
к.п. – конец периода.
Примечание: *говоря о том, что ДЗ формируется при реализации, переходим в упрощенно-условную плоскость финансового анализа, о которой писали в начале статьи. Причина: если поставщику перечислить аванс, то тоже сформируется дебиторка. Но не в результате продажи, а из-за покупки.
Заметьте: в знаменателе формулы используется средняя величина долгов дебиторов за период. Это так, потому что ДЗ приводится в ББ, который составляется на дату. А выручка находится в ОФР, формируемом за период. Для корректной состыковки моментальной и периодической величин ДЗ усредняют, превращая в некий аналог значения за год.
Чтобы посчитать продолжительность одного оборота, разделите количество дней в периоде на количество оборотов. Будет так:

О чем расскажут полученные цифры в отношении контрагента? О примерной продолжительности срока, по истечении которого закрываются долги перед ним. Какое отношение это имеет к вашему предприятию? Большое. Если средний период поступления денег на счета свыше, например, полугода, то резонны вопросы:
- сумеет ли возможный покупатель своевременно рассчитаться по сделке с вами при столь нерегулярных поступлениях?
- не сорвет ли потенциальный поставщик оплату по своим долгам перед ключевыми партнерами, из-за чего сам останется без материалов или услуг от них, а вы – без его продукции?
- предоставят ли вашей организации отсрочку платежа на несколько месяцев, если возможный поставщик уже работает по такой схеме со своими нынешними покупателями?
Оборачиваемость КЗ. Здесь все по аналогии с дебиторкой. Только вместо выручки используются расходы. Причина состоит в допущении: кредиторская задолженность появляется в связи с формированием затрат или расходов. По большей части это справедливо. Исключение: КЗ в результате полученных от покупателей авансов. Но здесь опять исходим из присущих анализу условностей.
И еще момент: какие расходы включать в расчет? Есть несколько вариантов:
- от обычных видов деятельности, но только в основной части. Это себестоимость продаж;
- от обычных видов деятельности целиком, то есть вместе с накладной составляющей. Это себестоимость продаж плюс коммерческие и управленческие расходы;
- подходы № 1 или № 2 за вычетом неденежных трат (амортизации).
Любой из способов имеет право на существование. Мы остановимся на синтезе второго и третьего вариантов. В итоге расчетный алгоритм для оборачиваемости кредиторки окажется таким:
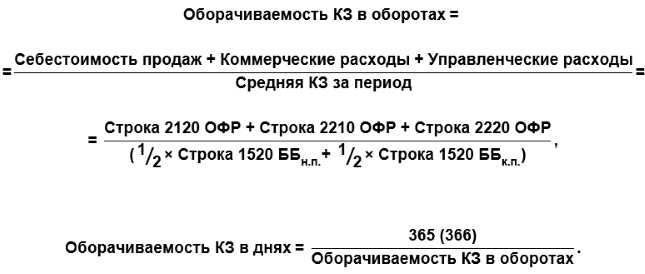
Для самогó потенциального партнера малое количество оборотов кредиторки за год и длительный период в днях выгодны. С точки зрения вашего предприятия – не очень. Почему? Потому что такая организация:
- либо сидит в долговой яме. Если речь про потенциального покупателя, то это катастрофа;
- либо требует аванс/предоплату, при том, что цикл производства у нее долгий. Для возможного поставщика не лучший вариант.
Как узнать о наличии просроченной задолженности у клиентов в «1С:ERP Управление предприятием»
Наличие или отсутствие просроченной задолженности — важный критерий оценки соблюдения клиентами платежной дисциплины. В «1С:ERP Управление предприятием» есть специальный отчет, который показывает информацию о просроченной задолженности «Платежная дисциплина клиентов». Он покажет список клиентов с указанием суммы просроченной задолженности. При необходимости можно расшифровать сумму задолженности.
Подрбнее о возможностях «1С:ERP Управление предприятием» смотрите здесь >>
Анализ дебиторской и кредиторской задолженности на примере
Давайте применим теорию на практике. Воспользуемся финансовой отчетностью ПАО «Синарский трубный завод» (ПАО «СинТЗ») за 2019 год. Пройдемся по всем четырем этапам. В таблице 3 смотрите расчеты для первого.
Таблица 3. Анализ структуры ДЗ и КЗ
Оборачиваемость кредиторской задолженности
Оборачиваемость кредиторской задолженности (англ. accounts payable turnover) — показатель, связывающий сумму денег, которую организация должна вернуть кредиторам (в основном, поставщикам) к определенному сроку, и текущую величину закупок, либо приобретенных у кредиторов товаров и услуг.
Коэффициент показывает, сколько раз (обычно, за год) организация погасила среднюю величину своей кредиторской задолженности.
Высокая доля кредиторской задолженности снижает финансовую устойчивость и платежеспособность организации, однако кредиторская задолженность поставщикам и подрядчикам позволяет предприятию пользоваться «бесплатными» деньгами на время ее существования.
Выгоду предприятия в этом случае рассчитать нетрудно: она заключается в разности величины процентов по кредиту равному сумме этой задолженности (если бы предприятие брало эти деньги в банке под проценты), за время пребывания задолженности на балансе предприятия, и величины этой кредиторской задолженности. То есть, прибыль предприятия — то, сколько бы пришлось заплатить банку по процентам за кредит за предоставление данной суммы на данный срок.
Если оборачиваемость дебиторской задолженности выше (т.е. коэффициент — меньше) оборачиваемости кредиторской, то это является положительными фактором.
Оборачиваемость кредиторской задолженности сильно зависит от отрасли, масштабов деятельности организации. Для кредиторов предпочтителен более высокий коэффициент оборачиваемости, в то время как самой организации выгодней низкий коэффициент, позволяющий иметь остаток неоплаченной кредиторской задолженности в качестве бесплатного источника финансирования своей текущей деятельности.
Дебиторская задолженность и отражение НДС в бухгалтерском балансе
Дебиторская задолженность представляет комплекс долговых обязательств перед компанией со стороны контрагентов, партнеров, клиентов или работников. Она относится к категории активов и является одной из наиболее ликвидных ее составляющих.
В бухгалтерском балансе ее отражают в строке 1230. Разберемся подробнее, что входит в состав дебиторки и какой она бывает. Также в этой статье затронем вопрос отражения в балансе налога на добавленную стоимость.
Что входит в дебиторскую задолженность в бухгалтерском балансе
В обобщенном плане под дебиторкой чаще всего подразумевают долги перед компанией со стороны ее клиентов. Это те суммы денег, которые покупатели еще не отдали организации за приобретенные у нее товары или выполненные услуги. По факту в понятие входит не только обязательства покупателей, но и ряд других долгов. Их полный список представлен в ПБУ 4/99.
Перечислим полный состав строки с указанием счетов учета, на которых накапливаются и отражаются эти сведения.
| Состав дебиторской задолженности | Счет |
| Задолженность за поставленные товары, исполненные услуги или работы со стороны покупателей | 62 |
| Авансы, которые организация перечислила на счет поставщикам или подрядчикам и которые еще не закрыты поставкой | 60 |
| Авансовые платежи и переплаты по налогам и сборам, включая суммы излишне взысканных платежей | 68 69 |
| Авансы по заработной плате, перечисленные работникам | 70 |
| Задолженности по полученным подотчетным средствам со стороны работников | 71 |
| Возмещения со стороны работников, которые допустили недостачу | 73 |
| Задолженности по вкладу в уставный капитал со стороны учредителей компании | 75 |
| Суммы, которые организации должны быть перечислены контрагентами на основании выставленных и признанных претензий или по судебным решениям, которые вступили в силу | 76 |
Где отражается дебиторская задолженность
Для отражения дебиторки есть отдельный раздел в бухгалтерском балансе, а именно – во II разделе «Оборотные активы». Показатель раскрывается в виде общей суммы. Вносить ее следует в строку 1230 в согласии с приказом Минфина № 66н.
В пояснении к строке следует дать расшифровку общего показателя, то есть разбить дебиторку по видам (от покупателей, контрагентов, авансы по зарплате и т.д.).
Чтобы получить общее значение, суммируют показатели с вышеперечисленных счетов, а далее из полученной суммы вычитают кредитовое сальдо счета 63 (в согласии с п. 35 ПБУ 4/99).
На счету 63 отражают резервы по сомнительным долгам. К их числу относят те обязательства, которые с большой долей вероятности не будут погашены в срок, вне зависимости от его продолжительности.
Другой важный момент при отражении дебиторской задолженности – это вопрос о включении в его состав НДС. Здесь следует опираться на следующие правила:
- В строку 1230 не вносят предоплату, перечисленную подрядчикам или поставщикам по договорам на приобретение или строительство. Данные суммы отражают в разделе I «Внеоборотные активы».
- Указывать в балансе авансы поставщикам, в состав которых входит НДС, следует без учета налога.
В согласии с п. 34 ПБУ 4/99 не следует зачитывать между собой статьи активов и пассивов (дебитовые и кредитовые остатки).
Виды дебиторской задолженности
Рассмотрим основные виды дебиторки и особенности их отражения в балансе.
Краткосрочная имеет срок погашения не далее, чем длится операционный цикл компании (чаще всего это 12 месяцев). Ее отражают в строке 1230. Если требуется обратить на нее особое внимание, то разрешается в форме ввести дополнительную строку (к примеру, 1231) и вывести данный показатель в нее.
Срок погашения долгосрочного вида превышает операционный цикл (условно – более 12 месяцев). Относительно отражения данного показателя действуют те же правила, что и для краткосрочной дебиторки. Ее можно вынести в отдельную строку, если данные сведения существенны для раскрытия информации о финансовом положении организации.
Разделение дебиторки по сроку погашения полезно с точки зрения полного раскрытия сведений о платежеспособности компании, поэтому возможностью выделения этих показателей следует пользоваться.
Задолженность также можно разделить на следующие виды:
- текущая;
- просроченная.
Из второго показателя выводятся те долги, которые можно охарактеризовать как безнадежные (сомнительные). Их компания с наибольшей степенью вероятности уже не сможет вернуть.
Отражение НДС в бухгалтерском балансе
Ранее мы указали, что отражать дебиторку в балансе следует без учета налога на добавленную стоимость. Его сумма вносится в строку 1220 «НДС по приобретенным ценностям».
Она включает размер налога по исполненным работам (оказанным услугам), списание которого на последний день отчетного периода не произошло. Учет этих сумм производится на счету 19, в баланс вносят дебетовое сальдо данного счета.
НДС по приобретенным ценностям учитывается вне зависимости от оплаты оказанных услуг или поставленных товаров. НК РФ выдвигает 3 основания для расчета налога:
- факт оказания услуги, выполнения работ или оприходывание купленных ценностей;
- наличие счета-фактуры от поставщика;
- приобретенные ценности, товары и услуги относятся к деятельности, которая подразумевает наличие НДС.
Если компания приобретает имущество для ведения деятельности, которая не облагается налогом или освобождена от него, то НДС к вычету не принимают. Его относят на счета по учету затрат или в состав стоимости купленного имущества. По этой причине на счету 19 может и не быть дебетового сальдо.
Суммы НДС могут «скапливаться» при проведении организацией операций, в отношении которых действует специальный порядок списания налога в согласии со ст. 171 и 172 НК РФ. В их числе:
- исполнение организацией функции налогового агента (сумму следует принять к вычету не ранее перечисления в казну);
- оплата расходов в границах установленного норматива (принять налог можно после установления нормативного показателя в конце года);
- экспортные сделки (принять налог к вычету разрешено после подтверждения экспорта);
- изготовление продукции с долгим производственным циклом (принять налог к вычету разрешено после отгрузки произведенной продукции потребителю).
Отдельно стоит уточнить отражение НДС в случае с дебиторской и кредиторской задолженностями (строки 1230, 1520). В балансе их отражают в полной сумме с налогом, исключая полученные или перечисленные организацией авансы.
Сторона, которая получила аванс, должна погасить свои обязательства путем поставки товаров, исполнения работ или услуг. В согласии с НК РФ сумма обязательства, которая подлежит погашению, не содержит НДС. Таким образом, отражать аванс следует без учета НДС, который подлежит или принят к вычету.
Выводы
Отражение в балансе дебиторской задолженности и НДС регламентируется приказом Минфина № 66н и ПБУ 4/99. Для каждого финансового показателя в форме документа выделена отдельная строка с возможностью ее более детальной расшифровки, если это необходимо.
Грамотное ведение финансовой отчетности, точный учет дебиторской задолженности и ее соотношение с кредиторской – одна из основ финансового успеха компании и коммерческой деятельности в целом.
Воспользуйтесь сервисом 1С-Отчетность. Формируйте любые отчеты, документы и БСО в несколько кликов мышью, настроив автоматический перенос данных. Отправляйте документы, подписанные электронной подписью, и следите за сроками сдачи отчетности. Привычный интерфейс поможет максимально быстро изучить сервис.