Изменен стоимостный критерий определения основных средств
ГНС отвечает с какого периода и при каких условиях плательщиком налога на прибыль в налоговом учете применяется новый стоимостный критерий, который установлен Законом № 466-IX.
Так, с 23 мая 2020 года изменен стоимостный критерий определения основных средств с 6 до 20 тыс. гривен. Этот критерий применяется к основным средствам, которые вводятся в эксплуатацию после 22 мая 2020 года. Основные средства, введенные в эксплуатацию до 23 мая 2020 года, продолжают амортизироваться в налоговом учете, даже если их остаточная балансовая стоимость не превышает 20 тыс. гривен.
Больше ответов ГНС на вопросы налогоплательщиков можно найти в модуле «База налоговых знаний» ИПС ЛІГА:ЗАКОН. Воспользуйтесь для этого тестовым доступом.
Комплексная поддержка бухгалтеров на всех этапах работы с отчетностью доступна в сервисе онлайн-отчетности REPORT. Всегда актуальные формы, подсказки к заполнению, а также самая удобная система управления НДС. Заказывайте тестовый доступ на 7 дней и убедитесь сами.
О других новациях налоговой реформы читайте в материалах:
Когда применяем 20 тыс.грн для ОС
С какого момента для основных средств (ОС) в налоговом учете действует новый стоимостной критерий 20 тыс грн? Можно ли его установить и в бухучете учетной политикой?
Светлана Поливян
с какого периода действует критерий 20000 для основных средств
Тамара Шерстюк
Добрый день. Благодарю за семинар. Возник вопрос с какого периода начинает действовать изменения по прибыли в части амортизации и стоимостного критерия ОС, а также операции с нерезидентами?
В три раза с хвостиком повышен налоговый стоимостной критерий ОС: с 6000 грн до 20000 грн (Закон № 466 подкорректировал определение в п.п. 14.1.138 НКУ). Изменения вступили в силу с 23.05.2020 г. и работают «на будущее». Что это значит?
По правилам классифицируют объекты на момент признания — ввода в эксплуатацию. Поэтому новый стоимостной критерий нужно применять ко всем объектам, введенным в эксплуатацию (Дт 10 – Кт 15) начиная с 23.05.2020 г.
А вот на уже используемые ОС или введенные в эксплуатацию до этой даты, рост стоимостного критерия до 20000 грн никак не повлияет. Поэтому не переживайте: трогать их и убирать из ОС не нужно.
Для сближения с налоговым учетом тот же порог (20000 грн) можно установить и в бухучете. Хотя, конечно, больше это имеет смысл для высокодоходников и малодоходников-добровольцев, рассчитывающих разницы.
Если решились на сближение и не хотите расхождений, то с 23.05.2020 г. подкорректируйте приказ об учетной политике (на крайний случай можно с 1 июня, если до этой даты никакие новые объекты ОС/МНМА в эксплуатацию не вводились). Ведь при необходимости вносить изменения в приказ можно и в середине года (п. 3.2 Методрекомендаций относительно учетной политики предприятия, утвержденных приказом Минфина от 27.06.2013 г. № 635, письмо Минфина от 14.08.2016 г. № 31-11410-07-10/23534).
И не переживайте: в бухгалтерском учете увеличение стоимостного критерия с 6000 грн до 20000 грн является изменением учетной оценки, а не учетной политики (п. 2.6 Методрекомендаций относительно учетной политики предприятия, утвержденных приказом Минфина от 27.06.2013 г. № 635; письмо Минфина от 14.05.2012 г. № 31-08410-07-25/12004). Поэтому никаких корректировок прошлых периодов за собой не повлечет.
Основные средства предприятия

Основные средства используют несколько лет, на них заводят инвентарные номера, они могут поступать как новыми, так и уже используемыми. Без них предприятие практически не может работать. Именно по их важности и назвали основными. В этом обзоре узнаете самое важное об основных средствах
Основные средства – это необоротные активы
Основные средства (ОС) – это материальные активы, которые ожидается использовать как средства труда сроком более одного года в хозяйственной деятельности, а также для административных, социально-культурных и бытовых целей. Так следует понимать понятие главных средств для целей бухгалтерского учета. Иногда употребляется и несколько устаревший термин – основные фонды. Это тоже самое.
Также иногда возникает вопрос, что такое основные фонды предприятия. Это несколько устаревший термин, который употребляют в том же смысле, что и основные средства. То есть основные фонды это тоже самое.
ОС является частью необоротных активов в балансе предприятия. Приобретение/изготовление ОС рассматривается как капитальные инвестиции в Отчете о движении денежных средств приобретение ОС отражаются в составе инвестиционной деятельности.
Типичные примеры ОС: производственные и административные здания, земля, станки и другое производственное оборудование, автотранспортные средства, офисное оборудование, мебель.
Кстати, в англоязычных балансах, например, по МСФО, основным средствам соответствует более предметный термин – «Property, Plant and Equipment» (аббревиатура – PP&E, PPE). Дословно это переводится как «Земельная собственность (дома), машины и оборудование».
Внимание: другое название основных средств-основные фонды. Англоязычный аналог – Property, Plant and Equipment (PPE, PP&E).
Существующие виды ОС подробно рассмотрены в материале Классификация основных средств.
Основное средство: критерии признания
Для отнесения актива к ОС в бухгалтерском учете необходимо одновременное выполнение 3-х критериев:
- актив материален;
- это средство труда, то есть такой объект, который практически не меняет свою форму в процессе деятельности (исключение – физический износ);
- ожидается долгосрочное его использование более года. «Ожидается» – это значит, что его НЕ планируют продать или списать/потребить в течение года.
Обратите внимание, что нет никаких стоимостных критериев, а поэтому основные средства в бухгалтерском учете могут быть любой стоимости.
Например, принтер. Он материален и при приобретении ожидается, что он будет использоваться более года. Принтер в процессе эксплуатации не изменяет свою форму (размер, материал). Аналогично-сканер, компьютерная мышка, офисная мебель и т.д.
Внимание: основной фонд = материальный актив + средство труда + использование будет более 1 года.
Основные средства предприятия следует отличать, например, от:
- нематериальных активов – компьютерные программы, веб-сайты и т.д. У них отсутствует материальная форма;
- запасов – сырье на складе. Считается, что такие активы потребляются в короткий период времени (одного года или операционного цикла). Даже при длительном хранении на протяжении многих лет запасы не становятся ОС, так как являются предметами, а не средствами труда(!). Ключевое отличие – запасы в ходе своего использования изменяют свою форму (топливо – сгорает или испаряется, тонер для принтера и краска высыхают и т.п.);
- биологических активов – несмотря на то, что они материальны и средства труда, но для целей сельского хозяйства животных и многолетние насаждения отделили от ОС. Однако в недалеком прошлом они считались их частью, а животные и многолетние насаждения, не связанные с сельскохозяйственной деятельностью, например сторожевые собаки, парковые насаждения и т.д.;
- долгосрочных ценных бумаг, инвестиций – такие активы по своей природе нематериальны;
- малоценных быстроизнашивающихся предметов (МБП) – сверло для дрели или другой быстроизнашивающийся инструмент, спецодежда. Несмотря на то, что здесь есть и материальная форма, и все это средства, а не предметы труда, – не выполняется третий критерий. Данные активы, как правило, не могут использоваться долговременно, они быстро теряют при эксплуатации свои способности (тупятся, быстро ломаются, изнашиваются и т.п.).

Щоб узяти на баланс об’єкт ОЗ, визначте строк його корисного використання. Адже від нього залежить, протягом якого часу об’єкт амортизуватиметься в обліку й, відповідно, впливатиме на фінрезультат підприємства. Стаття допоможе визначити строк корисного використання і вчасно його переглянути
Где найти правила учета основных средств
Учет основных средств урегулирован следующими нормативными документами:
- НП(С)БУ 7 «Основные средства»;
- Методические рекомендации по бухгалтерскому учету основных средств, приказ Минфина от 30.09.2003 № 561 (далее – Методрекомендации № 561) Внимание: Минфин подготовил проект изменений к Методрекомендациям №561, который можно найти в соответствующем подразделении вебпортала Минфина – проект приказа Министерства финансов Украины «Об утверждении Изменений к некоторым методическим рекомендациям по бухгалтерскому учету» (далее – проект Минфина);
- План счетов и Инструкция к его использованию, приказ Минфина от 30.11.1999 № 291;
- МСБУ 16 «Основные средства» – для тех предприятий, которые ведут учет по МСФО.
Для налоговых целей также засовываем пп. 14.1.138, ст. 138 НКУ.
Многокомпонентные основные средства
Основное средство может быть материально как один предмет, так и совокупностью нескольких материальных предметов. Например, принтер-это один предмет и с ним все просто. Однако рабочий компьютер – это совокупность нескольких связанных в один комплекс предметов (системный блок, клавиатура, мышка). В бухгалтерском учете существует возможность выбрать для учета сложных ОС один из двух вариантов учета (п. 8 Методрекомендаций № 561):
- как одного основного средства. Совокупность конструктивно единых предметов рассматривается как законченное многокомпонентное устройство (комплекс). Вся эта совокупность имеет один инвентарный номер;
- как нескольких отдельных основных средств. Каждый предмет учитывается отдельно со своим инвентарным номером.
На примере того же компьютера, то его можно поставить на учет как одно единственное основное средство, так и как несколько отдельных ОС (монитор, системный блок, клавиатура, мышка). Каждый из этих подходов правильный и какой выбрать – это вопрос профессионального суждения бухгалтера и практической целесообразности. В той же ситуации с компьютером лучшим будет учет его как нескольких ОС: системный блок + монитор + клавиатура + мышка. Причина-так будет проще при их замене. Например, клавиатура и мышь – довольно быстро изнашиваемые объекты, поэтому их действительно стоит разделить. Единственное, что для такого учета нужно, чтобы стоимость всех компонент была выделена в накладных или других первичных документах.
Однако в ситуации с обновлением/ремонтом компьютера, например приобретении дополнительных накопителей (памяти) и т.п., такие активы могут быть:
- или отнести на увеличение стоимости системного блока (компьютера);
- или учитывать, как отдельные объекты ОС. Даже, если это была замена детали, которая вышла из строя.
Любое из этих решений – допустимое, правильное и соответствует стандартам. Аналогичные суждения можно провести и с другими ОС: станками, определенным оборудованием, зданием и связанными с ним коммуникациями, автотранспортом. Например, установленное газобаллонное оборудование (ГБО) на автомобиль можно рассматривать как увеличение первоначальной стоимости самого автомобиля (модернизация) и как отдельный самостоятельный объект ОС – оба подхода правильные и имеют свои аргументы.
Внимание: новоприобретенные комплектующие сложных ОС целесообразно учитывать, как отдельные объекты ОС со своими уникальными инвентарными номерами, если они требуют частой замены, их срок эксплуатации значительно отличается от всего ОС, имеют определенную обособленность и могут быть перенесены на другой объект ОС и тому подобное.
Подання електронної звітності давно стало звичною справою для багатьох бухгалтерів. Адже електронне звітування має багато переваг, здебільшого у плані економії часу. Але є й особливості, про які треба пам’ятати. Також розповімо про те, яких технічних помилок може припуститися платник податку, коли складає звіт
Общие основные средства
Основное средство на балансе предприятия может находиться не только в полной собственности предприятия, но и в общей собственности. Дело в том, что в определении объекта ОС в п. 4 НП(С)БУ 7 допускается учет только «части актива, контролируемого предприятием». Например, если два предприятия совместно владеют зданием с долями 50/50, то каждое предприятие должно показать на своем балансе такой ОС в половине его стоимости.
Также такая ситуация – совместно контролируемый ОС – может существовать в учете совместной деятельности без создания юрлица (договор простого общества). Тогда у участников такой деятельности в их балансы попадают ОС не в полной стоимости, а только в части их стоимости.
Структура основных фондов предприятия
Структура основных фондов предусматривает разделение ОС на производственные/непроизводственные ОС имеет значение в налоговом учете, в частности учете НДС.
Производственные основные средства – в широком понимании любые основные фонды, которые связаны с хозяйственной деятельностью. Непроизводственные основные средства – это любые основные средства, связанные с социально-бытовой сферой предприятия и не имеют прямой связи с хозяйственной деятельностью и получением прибыли (см. пп. 138.3.2 НКУ). Например, электрические чайники и кофеварки в офисе. Они непроизводственные, так как не используются для получения прибыли. Однако в кофейне они уже будут как производственные основные фонды.
Внимание: по непроизводственным (нехозяйственным) ОС существуют специальные правила налогового учета по НДС и налоговые разницы по налогу на прибыль.
Это разделение важно для:
- плательщиков НДС, так как при приобретении непроизводственных ОС налоговый кредит признается, но затем начисляется компенсирующее налоговое обязательство по НДС (п. 198.5 НКУ). Также оно начисляется и тогда, когда определенный объект ОС меняет свое назначение и производственный ОС становится непроизводственным;
- плательщиков налога на прибыль – многодоходников. У них нет амортизации по непроизводственным ОС, точнее она корректируется через налоговые разницы.
Относительно неплательщиков НДС, плательщиков налога на прибыль – малодоходников, плательщиков единого налога, а также неприбыльщиков, – вопрос «производственный/непроизводственный ОС» не имеет значения.
В бухгалтерском учете традиционно используют классификацию ОС в разрезе субсчетов счета 10 «Основные средства» и 11 «Прочие необоротные материальные активы». Однако больше всего внимания заслуживают МНМА.
Мораторій на податкові перевірки планують скасувати повністю. Щойно це станеться, податківці за своєю методичкою відпрацьовуватимуть ризики несплати податків. З’ясуймо, які забаганки ДПС потрібно виконати, щоб стати «ідеальним платником податків» та уникнути перевірки. І чи можливо це взагалі
Основные средства и МНМА 2023
Малоценные необоротные материальные активы (МНМА) – это разновидность основных средств. МНМА тоже материальные, они имеют срок службы более 1 года и являются средствами труда. Единственное, что они имеют ценный критерий:
- 20000 грн – ныне действующий в пп. 14.1.138 НКУ (с 23.05.2020 г.);
- 6000 грн – предварительно действующий (по 22.05.2020 г. включительно).
Выходит, что МНМА – это малоценные основные средства. Кто в этом сомневается, можно заглянуть в пп. 5.2 НП(С)БУ 7, где МНМА загадываются среди приведенного там перечня видов ОС. В отчете о финансовом состоянии (балансе) стоимость МНМА тоже входит в строку «Основные средства». Что касается МСФО, то вообще нет такого понятия как МНМА, так как никакие стоимостные критерии относительно ОС или их видов там отсутствуют.
Внимание: МНМА – это малоценные ОС, которые имеют упрощенный по сравнению с обычными ОС учет.
В бухгалтерском учете МНМА – это объекты ОС, отнесенные на специальный одноименный субсчет 112. Их выделяют в отдельную группу из-за малой стоимости по критерию, который устанавливает предприятие в приказе об учетной политике. Упрощение учета МНМА имеет проявление в следующем:
- можно использовать ускоренные и более простые методы расчета амортизации (50/50, 100%);
- вместо уникальных инвентарных номеров можно использовать номенклатурные, то есть один номер на целую группу подобных объектов;
- вообще не производят переоценку.
Внимание: критерий стоимости МНМА избирается предприятием самостоятельно и фиксируется в приказе об учетной политике.
Стоимостная граница МНМА
Как правило, плательщики налога как стоимостную границу МНМА используют такую из НКУ. Однако это не обязательно. Данный вопрос более важен в учете плательщиков налога на прибыль – крупнодоходников, ведь МНМА по пп. 14.1.138 НКУ не считаются ОС. Для них как раз и существует упомянутый критерии «20000 грн» (иначе возникнут дополнительные налоговые разницы). Что касается других налогоплательщиков – малодоходников, единоналожников, неприбыльцев – они могут без колебаний выбирать собственный стоимостный критерий и использовать как нынешние «20000», так и бывшие «6000» или любой другой.

Допоможемо розібратися, чи відновлені строки давності та податкові строки, в т. ч. щодо перевірок. Із 01.08.2023 Верховна Рада змінила порядок обчислення строків давності. Причина — зобов’язання України перед міжнародними партнерами щодо відновлення довоєнного стану податкової політики
Не основные средства для налогового учета
В налоговом учете понятие ОС несколько уже, чем такое в НП(С)БУ 7. Так, по пп. 14.1.138 НКУ не входят в ОС:
- уже упомянутые МНМА;
- земля;
- незавершенные капитальные инвестиции;
- автомобильные дороги общего пользования;
- библиотечные и архивные фонды;
- непроизводственные ОС.
Однако это исключительно для налоговых целей. Относительно бухгалтерского учета — все вышеперечисленные объекты относятся к ОС.
Внимание: в понимании ОС между НП(с)БУ 7 и НКУ есть различия.
Есть ситуация и наоборот – отнесение ОС к группе выбытия (субсчет 286 «Необоротные активы и группы выбытия, удерживаемые для продажи») в бухгалтерском учете не влияет на их признания ОС в налоговом.
Основные средства: их оценка и учет
Что же касается оценки основных средств, то для этого по НП(С)БУ 7 может применяться:
- первоначальная стоимость (ПВ);
- остаточная (балансовая) стоимость (ЗВ);
- справедливая стоимость (СВ);
- ликвидационная стоимость (ЛВ).
Правила применения той или иной стоимости, проведения переоценки определяются НП(С)БУ 7 и другими нормативно-правовыми документами. Как определяются упомянутые виды стоимости ОС и область их применения обобщены в таблице ниже.
Оценка основных средств СКАЧАТЬ ТАБЛИЦУ
ВОЗМОЖНЫЕ ВИДЫ ОЦЕНКИ ОСНОВНЫХ СРЕДСТВ
Виды стоимости ОС
Как определяется
Где применяется
первичная стоимость
суммарная стоимость, состоящая из следующих компонентов:
- цена самого ОС, уплачиваемого поставщику (без косвенных налогов, то есть НДС, акциза);
- регистрационные сборы, государственная пошлина и аналогичные платежи, которые необходимо уплатить для получения права на ОС;
- суммы ввозной пошлины – если ОС импортируется;
- косвенные налоги в стоимости ОС, если они не возмещаются покупателю. Например, это сумма НДС – у неплательщиков НДС, сумма НДС по непроизводственным ОС – у плательщиков НДС;
- страхование рисков доставки данного ОС;
- расходы на доставку, транспортировку, установку, монтаж, наладку ОС;
- другие расходы, непосредственно связанные с доведением ОС до состояния, в котором он становится пригоден для использования в планируемых целях (п. 8 НП(С)БУ 7).
Первоначальная стоимость может быть изменена при переоценке ОС, его модификации, достройке и т.п.
при начальной постановке на учет при приобретении или изготовлении собственными силами
остаточная (балансовая) стоимость
= первоначальная стоимость – накопленный износ (амортизация)
в отчете о финансовом состоянии (балансе)
справедливая стоимость
сумма, за которую можно продать данный ОС в обычных условиях, когда стороны сделки независимы и осведомлены во всех условиях сделки и хозяйственной ситуации на рынке. Разновидностями справедливой стоимости являются:
- рыночная стоимость;
- восстановительная стоимость– современная себестоимость приобретения (изготовления) за минусом суммы износа на дату оценки ОС. Применяется в случае, если рыночную стоимость определить невозможно
при переоценке ОС, в отчете о финансовом состоянии (балансе) после переоценки; в ситуациях, когда первоначальная стоимость неизвестна
ликвидационная стоимость*
сумма средств или стоимость других активов, которую ожидается получить при реализации ОС или его ликвидации по истечении срока полезного эксплуатации, если вычесть расходы, связанные с такой продажей (ликвидацией)
это цифра, которая используется только при расчете суммы амортизации
* по проекту Минфина ликвидационная стоимость и срок полезной эксплуатации объекта ОС пересматриваться на конец отчетного года в случае изменения ожидаемых экономических выгод от его использования (изменения в Методрекомендации № 561). В таком случае амортизация объекта ОС начисляется исходя из нового срока полезного использования и ликвидационной стоимости начиная с месяца, следующего за месяцем изменения срока полезного использования и/или ликвидационной стоимости.
Пример определение первоначальной стоимости основного средства
Предприятие приобрело станок стоимостью 240000 грн, в т. ч. НДС. Расходы на доставку составили 1000 грн (перевозчик – неплательщик НДС). На наладку и запуск было потрачено 1800 грн с НДС.
Первоначальная стоимость = 200000,00 + 1000,00+1500,00 = 202500,00 грн, где
- 200000 – стоимость станка без НДС (=240000×5/6);
- 1500 – стоимость отладки без НДС (=1800×5/6);
- 1000 – стоимость доставки.
- Національна сертифікація бухгалтерів — 2023 ⏩
- Професійна сертифікація за МСФЗ — 2023 ⏩
- Національна сертифікація головбуха медичного КНП — 2023 ⏩
- ПДВ: від азів до майстерності ⏩
- Розрахунок зарплати, звітність, перевірки ⏩
- РРО: робота, помилки та штрафи ⏩
- ФОП-єдиноподатник: практикум для бухгалтера та підприємця ⏩
- Благодійні організації: практикум з обліку та оподаткування ⏩
Основные средства: показатели эффективного использования
Данные бухгалтерского учета могут быть использованы для экономического анализа результатов использования ОС. С экономической точки зрения ОС рассматриваются как капитальные инвестиции, которые должны приносить отдачу (доход). Однако анализ использования ОС может более целесообразна на промышленных предприятиях, чем в торговле, сельском хозяйстве или сфере услуг. Традиционные показатели эффективности использования ОС, которые считаются по данным финансовой отчетности, приведены в таблице ниже.
Внимание: позитивные индикаторы использования ОС: рост фондоотдачи, уменьшение коэффициента износа, рост коэффициента обновления.
Показатели эффективности использования основных средств СКАЧАТЬ ТАБЛИЦУ
ПОКАЗАТЕЛИ ЭФФЕКТИВНОСТИ ОСНОВНЫХ СРЕДСТВ
Показатели эффективности ОС
Формула расчета
Что означает
(коэффициент обратимости ОС)
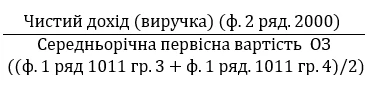
Отдача ОС по доходу в течение отчетного периода. Увеличение = рост отдачи. Недостаток: инфляционные процессы, переоценка ОС нарушает сопоставимость данных по годам
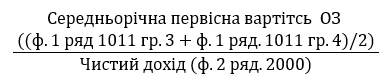
То же, что и фондоотдача, но наоборот. Увеличение = уменьшение эффективности (отдачи)
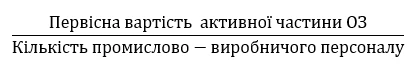
Отображает оборудование производства основными средствами. Недостаток: если переоценка ОС не проводилась не отражает реальное состояние
Коэффициент ввода (обновления) ОС
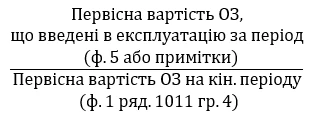
Отображает долю ОС, обновленных в течение периода. Рост является положительным явлением
Коэффициент выбытия ОС
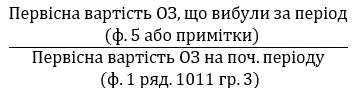
Отображает долю ОС, выбывших в течение периода. Рост показателя может свидетельствовать о продаже ОС, ликвидации. Анализировать нужно в сочетании с коэффициентом ввода
Коэффициент износа ОС
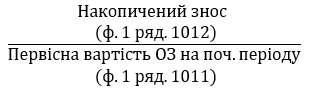
Отображает устаревшие ОС. Увеличение – негативное явление и свидетельствует об отсутствии обновления ОС
При расчете вышеприведенных показателей всегда следует обращать внимание на стоимостную оценку основных средств, так как проведение уценок/дооценок может существенно искажать существующую картину и делать коэффициенты, рассчитанные по разным годам, несравнимыми. Это же касается выручки от реализации, которая могла вырасти вследствие инфляционных процессов, поэтому желательно в анализе использовать сравнимые цены, корректировку на индекс инфляции.
Налоговая реформа – 2020: налог на прибыль
Рассмотрим, какие изменения подготовлены законопроектом № 1210 для плательщиков налога на прибыль. В частности, документ расширяет их перечень, меняет критерий, который относит субъектов хозяйствования в число високодоходников, то есть субъектов хозяйствования, которые обязаны отчитываться ежеквартально и применять налоговые разницы. Далее обо всем по порядку.
Новые плательщики
Законопроект № 1210 расширяет перечень плательщиков налога на прибыль. В Налоговом кодексе Украины (далее – НКУ) после этих изменений будет указано, что плательщиками налога на прибыль считаются (пп. 133.1.1 НКУ):
- юрлица, являющиеся плательщиками единого налога, если они выплачивают доходы (прибыль) нерезиденту с источником их происхождения из Украины или в случае получения скорректированной прибыли контролируемой иностранной компании.
В то же время плательщики единого налога IV группы не являются плательщиками налога на прибыль в случае выплаты доходов с источником их происхождения из Украины, приравненных к дивидендам;
- физлица-предприниматели, в том числе избравшие упрощенную систему налогообложения, и физические лица, осуществляющие независимую профессиональную деятельность относительно выплаченных нерезиденту доходов (прибыли) с источником их происхождения из Украины.
Эти лица и раньше платили налог на прибыль, а именно удерживали налог на репатриацию при выплате нерезиденту доходов (прибыли) с источником их происхождения из Украины. Теперь они будут осуществлять это на законных основаниях, а не по принуждению налоговиков. Кроме того, появится еще один новый плательщик налога на прибыль, а именно юрлицо, созданное в соответствии с законодательством других стран (иностранные компании) и которое имеет эффективное управление на территории Украины. Такие юрлица станут плательщиками налога на прибыль с 01.01.2021 года.
Неприбыльные организации
Увеличится перечень субъектов, которые могут быть неприбыльными организациями. Так, неприбыльщиками становятся не только объединения совладельцев многоквартирных домов, но и жилищно-строительные кооперативы (пп. 133.4.1 НКУ).
Високодоходники
Изменен критерий, который относит субъектов хозяйствования в число високодоходников, то есть субъектов хозяйствования, которые обязаны отчитываться ежеквартально и применять налоговые разницы.
К таким плательщикам налога относят те предприятия, годовой доход которых от какой-либо деятельности превышает не 20, а 40 млн грн (пп. 134.1.1 НКУ). Эти изменения свидетельствуют о том, что количество викодоходников должно уменьшиться в несколько раз. То есть появится больше предприятий-малодоходников.
Основные средства
Изменен подход к определению активов, которые в целях начисления налоговой амортизации можно считать основными средствами. К основным средствам будут зачислять материальные активы, которые предназначаются налогоплательщиком для использования в хозяйственной деятельности и их стоимость превышает 20 тыс. грн (ранее 6 тыс. грн) и постепенно уменьшается в связи с физическим или моральным износом, а ожидаемый срок полезного использования (эксплуатации) с даты ввода в эксплуатацию составляет более одного года (или операционного цикла, если он больше года) (пп. 14.1.138 НКУ).
Аудиторский отчет
Изменится порядок предоставления отчетности по налогу на прибыль плательщиками, которые обязаны обнародовать годовую финансовую отчетность и годовую консолидированную финансовую отчетность вместе с аудиторским отчетом. Изменится порядок отчетности предприятий, представляющих общественный интерес, публичных акционерных обществ, субъектов естественных монополий на общегосударственном рынке и субъектов хозяйствования, осуществляющих деятельность в добывающих отраслях, а также крупных предприятий, средних и других финансовых учреждений, относящихся к микро- и малым предприятиям (ст. 14 Закона Украины «О бухгалтерском учете и финансовой отчетности в Украине» от 16.07.1999 г. № 996-XIV).
Такие предприятия обязаны подавать отчетность по налогу на прибыль в два этапа (п. 46.2 НКУ):
- 1 этап – подают налоговикам в общие сроки для подачи декларации по налогу на прибыль налоговую декларацию за соответствующий налоговый (отчетный) период вместе с финотчетностью, а именно отчетом о финансовом состоянии (балансе) и отчетом о прибылях и убытках и прочем совокупном доходе (отчетом о финансовых результатах ), составленные до проверки финансовой отчетности аудитором;
- 2 этап – подают налоговикам не позднее 10 июня года, следующего за отчетным, годовую финансовую отчетность, подлежащую обнародованию вместе с аудиторским отчетом. То есть подают уже проверенную аудиторами финотчетность.
За непредоставление отчетности с аудиторским заключением контроллеры будут наказывать предприятия как за непредоставление обычной отчетности.
Агроотчетность
Законопроектом № 1210 планируется вновь дать право аграриям – плательщикам налога на прибыль отчитываться за специфический годовой отчетный период, который начинается 1 июля прошлого отчетного года и заканчивается 30 июня текущего отчетного года.
Амортизационные разницы
Законопроект № 1210 вносит несколько изменений в порядок применения амортизационных разниц:
1) в налоговом учете можно начислять амортизацию на основные средства по производственному методу. Ранее он был под запретом;
2) указано, что налоговая амортизация не начисляется за период неиспользования (неэксплуатации) основных средств в хозяйственной деятельности в связи с их модернизацией, реконструкцией, достройкой, дооборудованием и консервацией. Отныне те предприятия, которые ведут учет по международным стандартам финансовой отчетности (далее – МСФО) и не прекращают начислять в бухучете амортизацию, при проведении реконструкции основных средств путем применения налоговых разниц будут увеличивать финрезультат на бухгалтерскую амортизацию, рассчитанную по МСФО, и платить больше налога. Уменьшить финрезультат на налоговую амортизацию за эти периоды они теперь не смогут.
Другие разницы
Законопроект № 1210 вносит корректурные правки в порядок применения других разниц, в частности с 01.01.2021 г. полностью меняется подход к применению разниц согласно п. 140.2 НКУ – формула расчета разницы станет проще. Так, налогоплательщик, у которого сумма долговых обязательств, возникших по операциям с нерезидентами, превышает сумму собственного капитала более чем в 3,5 раза, финансовый результат до налогообложения будет увеличиваться на сумму превышения начисленных в бухгалтерском учете процентов по кредитам, займам и другим долговым обязательствам (за исключением процентов, подлежащих капитализации до момента введения соответствующего актива в эксплуатацию), более 30% суммы рассчитанного объекта налогообложения налогом на прибыль отчетного (налогового) периода, в котором осуществляется начисление таких процентов, увеличенного на сумму финансовых расходов по данным финансовой отчетности и суммы амортизационных отчислений по данным налоговой отчетности того же отчетного (налогового) периода. Также есть изменения в части других разниц.
Дивиденды
С 01.01.2021 г. изменится подход к определению дивидендов. Так, в целях налогообложения, а именно обложения налогом на прибыль, к дивидендам приравниваются также (пп. 14.1.49 НКУ):
- платеж в денежной или неденежной форме, осуществляемый юрлицом в пользу его основателя и/или участника (участников) в связи с распределением чистой прибыли (ее части);
- суммы доходов в виде платежей за ценные бумаги (корпоративные права), выплачиваемые в пользу нерезидента, указанного в пп.пп. «а», «в», «г» пп. 39.2.1.1 НКУ, в контролируемых операциях сверх сумму, которая отвечает принципу «вытянутой руки»;
- стоимость товаров (работ, услуг), кроме ценных бумаг и деривативов, приобретаемых у нерезидента, указанных в пп.пп. «а», «в», «г» пп. 39.2.1.1 НКУ, в контролируемых операциях сверх суммы, которая соответствует принципу «вытянутой руки»;
- сумма занижения стоимости товаров (работ, услуг), которые продаются нерезиденту, указанному в пп.пп. «а», «в», «г» пп. 39.2.1.1 НКУ, в контролируемых операциях по сравнению с суммой, которая соответствует принципу «вытянутой руки»;
- выплата в денежной или неденежной форме, осуществляемая юридическим лицом в пользу его основателя и/или участника – нерезидента Украины в связи с уменьшением статутного капитала, выкупом юридическим лицом корпоративных прав в собственном статутном капитале, выходом участника из состава хозяйственного общества или другой аналогичной операции между юридическим лицом и его участником, в размере, который приводит к уменьшению нераспределенной прибыли юридического лица.
Доходы в натуральной форме
Законопроект № 1210 расширяет перечень доходов, полученных нерезидентом с источником происхождения из Украины. Такими доходами с 01.07.2020 г. будут считаться также и прочие доходы от осуществления нерезидентом хозяйственной деятельности на территории Украины, кроме доходов в виде выручки или других видов компенсации стоимости товаров, выполненных работ, оказанных услуг, переданных, выполненных, предоставленных резиденту (постоянному представительству другого нерезидента) от такого нерезидента, в том числе стоимости услуг по международной связи или международному информационному обеспечению.
Льготные методы амортизации
Также законопроект № 1210 устанавливает льготные строки начисления амортизации для 4, 3, 5 и 9-й групп основных средств. При определении объекта налогообложения на период начиная с 1 января 2020 года до 31 декабря 2030 года предоставлена возможность начислять налоговую амортизацию на основные средства:
- 4-й группы (машины и оборудование) и 5-й группы (транспортные средства), используя минимально допустимый срок амортизации в два года (общий пять лет);
- 3-й группы (передаточные устройства) и 9-й группы (прочие основные средства), используя минимально допустимый срок амортизации в пять лет (общий 20 и 12 соответственно).
Чтобы можно было воспользоваться этими сроками для начисления налоговой амортизации, основные средства должны одновременно соответствовать таким требованиям:
- чтобы были введены в эксплуатацию налогоплательщиком в пределах одного из налоговых (отчетных) периодов, начиная с 1 января 2020 года до 31 декабря 2030 года;
- чтобы не были в использовании;
- чтобы использовались в собственной хозяйственной деятельности и не продавались или не предоставлялись в аренду другим лицам (за исключением налогоплательщиков, основным видом деятельности которых являются услуги по предоставлению в аренду имущества).