Индекс доходности, PI
Индекс доходности (profitability index, PI) — показатель отношения дисконтированных денежных потоков от инвестиций к сумме инвестиций. Его также называют индекс рентабельности или прибыльности. Формула PI имеет следующий вид:

где:
CFt — денежные потоки за период t
d — ставка дисконтирования
I — начальные инвестиции
В этом варианте записи формулы предполагается, что денежные потоки CF не включают начальные инвестиции. Можно записать формулу PI и в другой форме:

В данном случае NPV —текущая приведенная стоимость всех денежных потоков проекта или иной инвестиции, включая и начальные вложения I.
Инвестиционный проект считается привлекательным, если PI ≥ 1.
Пример расчета PI
Предположим, что инвестиционный проект требует начальных вложений в размере 1000 руб., и после этого в течение четырех лет приносит чистый денежный поток по 400 руб. в год. Ставка дисконтирования для него установлена на уровне 10%.
Расчет индекса доходности будет выглядеть следующим образом:

Из этого расчета видно, что проект является привлекательным и вложение средств в этот проект увеличит их стоимость в 1,27 раза.
Сравнение PI и NPV
Показатели PI и NPV выполняют похожую роль в оценке инвестиционных проектов. Оба этих показателя сравнивают начальные инвестиции с дисконтированными будущими денежными потоками.
Из второго варианта записи формулы PI можно легко увидеть, что PI будет больше 1 только тогда, когда NPV > 0 , то есть во всех проектах, которые могут быть признаны привлекательными на основании значения NPV (которое должно быть больше или равно нулю) значение PI будет больше 1, что также будет означать привлекательность проекта.
Однако у показателей NPV и PI есть два важных отличия:
- NPV показывает абсолютную величину экономической прибыли. Если мы знаем, что проект имеет NPV=268, значит он обеспечил требуемую доходность вложений и сверх того зарабатывает 268 рублей. Но насколько это много? Если инвестиции составили 100 000, то сумма избыточного дохода ничтожно мала, если 1000, то прирост заметный. А вот PI показывает доход по отношению к исходным инвестициям, что может быть полезнее для принятия решения.
- NPV дисконтирует все денежные потоки проекта без попытки разделить их на инвестиции и текущие потоки, в то время как PI предполагает, что начальные инвестиции существуют у нас отдельно, одной суммой, в начале проекта. Но это не всегда так. Инвестиции могут быть растянуты на несколько лет, они могут пересекаться с текущей деятельностью, а иногда просто сложно сказать, относить ли какую-то выплату к инвестициям или к текущим затратам. Такие факторы создают неопределенность в формуле PI, и с этой точки зрения NPV намного удобнее.
Сравнение PI и IRR
Показатель IRR демонстрирует доходность инвестиционного проекта в виде процентов, вычисляемых на вложенные средства. В этом смысле он похож на PI, но дальше в них обнаруживаются серьезные различия:
- PI учитывает требуемую доходность капитала, отраженную в ставке дисконтирования, и только после этого рассчитывает дополнительный прирост стоимости. IRR содержит полную доходность инвестиций.
- В приросте стоимости, рассчитанном на основе PI, фактор времени учтен только в части применения дисконтирования. Если PI одного проекта равен 1,2, а другого — 1,3, мы не можем сказать, какой из них прибыльнее. Если окажется, что первый проект длится 2 года, а второй — 6 лет, то наиболее прибыльным окажется проект, у которого PI меньше. IRR показывает доходность в виде годовых процентов.
Такие статьи мы публикуем регулярно. Чтобы получать информацию о новых материалах, а также быть в курсе учебных программ, вы можете подписаться на новостную рассылку.
Если вам необходимо отработать определенные навыки в области инвестиционного или финансового анализа и планирования, посмотрите программы наших семинаров.
Как не ошибиться при расчете индекса рентабельности инвестиций

Есть предложения по вложениям в несколько проектов, и надо выбрать из них один. Как это сделать с помощью PI индекса?
Обычно рассчитываются общеизвестные показатели: дисконтированные денежные потоки, NPV, IRR, срок окупаемости, дисконтированный срок окупаемости. Что дают эти показатели?
NPV – это сумма денежных потоков, дисконтированных по ставке (норма доходности). Если инвестиции – это отрицательный поток, и если инвестиции осуществляются не только в первый год, но и в следующие годы, то этот поток также дисконтируется. Норма доходности применяется для сравнения с альтернативным вложением: например, я могу разместить деньги на депозит в банке под процент с ежегодной капитализацией, и через год эта сумма станет больше и еще больше через два. А при дисконтировании сравнивается сумма, которую инвестор получит через n лет с аналогом этой суммы «сейчас». И если NPV больше нуля, то проект как минимум приносит дополнительную доходность по сравнению с альтернативным вложением.
IRR показывает норму (ставку) дисконтирования в процентах годовых, при которой NPV (накопленный дисконтированный денежный поток) становится равным нулю. Для инвестора это означает следующее: если ему интересно вложение в проект с доходностью 20% годовых, то IRR даст возможность определить выгодность проекта с точки зрения доходности – инвестор выберет проект с IRR равным 20% или больше. Или по-другому – нельзя привлекать кредит со ставкой, превышающей IRR проекта, так как в таком случае NPV проекта станет отрицательным. Например, при IRR 15% ставка по кредиту 15% – это потолок (в рамках данной статьи не хочу усложнять расчеты, поэтому фактор налога на прибыль не учитываю).
Но вот когда таких проектов несколько, надо рассчитать относительную доходность на вложения. NPV здесь не поможет, так как это – абсолютный показатель (сумма в рублях).
Для решения такой задачи применяется индекс рентабельности, Profitability Index (PI) инвестиционного проекта. Этот индекс показывает относительную доходность на вложения, доходность с учетом ставки дисконтирования. PI позволяет определить набор проектов разного масштаба, либо выбрать между двумя проектами в условиях ограничения по сумме финансирования.
Как выбрать один из двух проектов
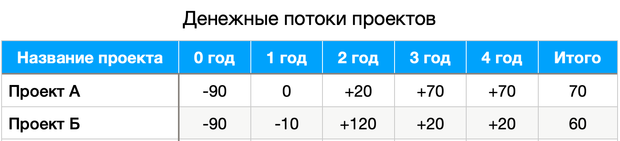
Обратите внимание, «Проект А» требует инвестиций 90 млн руб., а «Проект Б» 90 млн руб. в первый год и еще 10 млн руб. во второй год (в таблице приведены недисконтированные денежные потоки). Суммарно денежный поток по «Проект А» больше. Но по «Проект Б» возвратность вложений происходит намного быстрее – во второй год возвращается 120 млн руб., а по «Проект А» во второй год возвращается всего лишь 20 млн руб. Значит, надо сравнивать, во-первых, в абсолютных показателях (NPV), а во-вторых, в относительных (PI), так как проекты требуют разную сумму вложений.
Как здесь рассчитать PI?
Википедия определяет PI так — показатель метода чистой приведенной стоимости, который рассчитывается как отношение суммы дисконтированных денежных потоков к первоначальным инвестициям, и предлагает такую формулу:
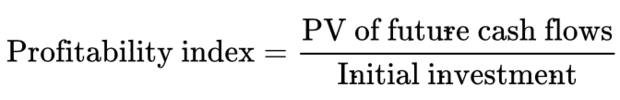
То есть предлагается соотнести дисконтированные потоки периодов (годов) с первого по четвертый с начальными инвестициями.
Другие англоязычные источники, например, investopedia.com, wallstreetprep.com, и многие прочие приводят такую же формулу расчета.
Возникает вопрос: как сравнить проекты, где инвестиционная фаза длится не один год? Ведь данная формула не дисконтирует инвестиционный денежный поток, и не дает нам понимания, какие именно периоды надо суммировать в показателе «PV of future cash flows»? В вышеуказанной формуле подразумевается проект, где инвестиционная фаза скоротечна и длится один год (он же – «0 год»), а все остальные годы происходит возврат вложений (формируется положительный операционный поток).
На практике множество проектов требуют финансирования не один год, и дают положительный операционный поток не с первого и даже не со второго года. Следовательно, предложенная формула не подходит.
Я не смог сходу найти в Интернете упоминания корректной и универсальной формулы расчета, а нашел лишь только потому, что знаю ее и искал целенаправленно.
Для корректного расчета PI в реальных жизненных условиях необходимо дисконтировать все инвестиционные потоки (вложения), и сравнивать их с дисконтированными операционными потоками (положительные потоки):
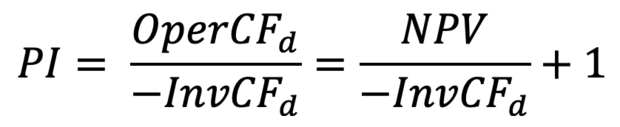
Где OperCFd – дисконтированные операционные денежные потоки, InvCFd – дисконтированные инвестиционные денежные потоки.
Так можно легко сравнивать проекты с разными сроками инвестирования и возврата вложений и с разными масштабами.
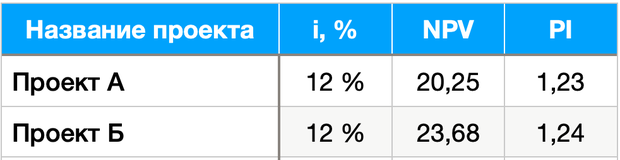
В указанном выше примере на первый взгляд «Проект А» выгоднее, так как сумма вложений меньше, а суммарный денежный поток больше. Однако, если провести дисконтирование денежных потоков по ставке 8%, то сумма NPV оп «Проекту Б» станет больше, чем по «Проекту А»:
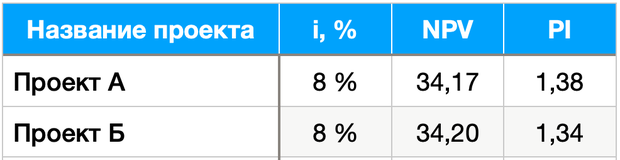
А при ставке дисконтирования 12% уже PI по «Проекту Б» становится больше, чем по «Проекту А»:
Читайте также:
Что такое Profitability Index (PI) и как его рассчитать?
PI – индекс рентабельности инвестиций, рассчитываемый для оценки целесообразности инвестиций в тот или иной проект. Этот показатель широко используется финансистами для понимания того, стоит ли инвестировать в проект с учетом всех его рисков.
1K открытий
Рассчитывается как отношение суммы дисконтированных денежных потоков будущих периодов к сумме инвестиций. Этапы для расчета:
1. Изначально необходимо спрогнозировать сумму денежных притоков, которые ожидаются от проекта на протяжении, например, 5 лет. В бухгалтерии они подразделяются на: операционные, инвестиционные и финансовые.
Операционными притоками считаются такие поступления, как, например:
поступления от продажи товаров и предоставления услуг;
поступления рентных платежей;
поступления и выплаты страховых компаний.
Инвестиционными притоками можно считать такие поступления, как:
поступления от продажи активов;
поступления от продажи акций и долей;
поступления в погашение займов.
Финансовыми притоками можно считать такие поступления, как
поступления от эмиссии акций и прочих фин. инструментов;
2. Далее необходимо определиться, какие оттоки будут у проекта.
Операционными оттоками считаются такие траты, как, например:
выплаты поставщикам товаров и услуг;
выплаты заработной платы работникам;
выплаты налога на прибыль.
Инвестиционные оттоки:
выплаты для приобретения активов;
выплаты по приобретению фин. инструментов или кредитование.
Финансовые оттоки:
выплаты собственникам при выкупе или погашении акций;
выплаты в погашение займов;
выплаты по аренде.
3. Следующим шагом необходимо высчитать сальдо, или разницу, между притоками и оттоками. Этот показатель будет чистым денежным потоком, который впоследствии необходимо будет дисконтировать для приведения чистых будущих поступлений к моменту начала инвестиций в проект.
4. Для того, чтобы продисконтировать чистый денежный поток, необходимо рассчитать ставку дисконтирования. Например, по модели CAPM для расчета ставки дисконтирования нужно знать следующие показатели:
— безрисковая ставка доходности, которая определяется как доходность долгосрочных государственных облигаций США. Можно брать доходность, например, 5-летних, 10-летних или 30-летних трейжерей.
— Уровень странового риска
— коэффициент бета для отрасли деятельности проекта
— рыночная ставка доходности для рынка акций страны (ERP), в которой будет действовать проект. Это и предыдущие 2 значения можно взять с сайта Асвата Дамодарана (Damodaran online) в разделе Data.
Также можно учесть премию за малый размер компании и за специфический риск компании. Обычно сумма этих премий для адекватного проекта не будет превышать 5-10%
Формула расчета ставки дисконтирования выглядит следующим образом: Безрисковая ставка + уровень странового риска + бета*ERP + премии за малый размер и за специфический риск компании.
5. Теперь же необходимо продисконтировать и сложить чистые денежные потоки, которые получились из пункта 3.
Например, чистые денежные потоки получились условно 400, 500 и 700 за 1, 2 и 3 года соответственно. Ставка дисконтирования составила, например, 20%.
Тогда необходимый показатель (NPV) рассчитывается по формуле:
400/(1+0,2) + 500/(1+0,2)^2 + 700/(1+0,2)^3 = 333.3 + 347.2 + 405.1 = 1 085,66.
6. Полученный показатель NPV нужно соотнести к сумме первоначальных инвестиций. Если соотношение получилось больше 1, то проект можно считать целесообразным. И чем больше получилось соотношение, тем более прибыльным будет считаться проект.
Больше полезной информации вы можете найти в моем телеграм канале Бизнес и статистика
Индекс доходности проекта: как рассчитать, экономическая сущность

Статья описывает понятие и определение индекса доходности PI, формулу и особенности его расчета. Также статья раскрывает значение показателя в анализе, его недостатки и преимущества.
Определение и виды индексов доходности PI
Индекс доходности PI – ключевой индикатор, который используется для оценки перспективности инвестиционного проекта, с точки зрения его потенциальной доходности. В экономическом и финансовом анализе относится к главным и объективным критериям выбора и сравнительной оценки бизнес проектов.
Чтобы понять, что оценивает показатель, следует сначала дать определение самим инвестиционным процессам: это операции, в рамках которых капитал вкладывается в проект или компанию, с целью его возврата через заданный период времени, с определенной нормой рентабельности или прибыльности. Капитал – это не только денежные ресурсы, к нему относят:
- технологии;
- авторские права;
- патенты и другие понятия из сферы интеллектуальной собственности.
Проблема выбора конкретного проекта решается при помощи соответствующих индикаторов, позволяющих оценить привлекательность предложенных вариантов вложения ресурсов. К ним и относится индекс доходности PI, который позволяет рассчитать, сколько получит инвестор с каждого вложенного в проект рубля, то есть он отражает отношение прибыли к общему объему инвестиций в проект.
Используемые в английском языке названия и обозначение индекса доходности PI (индекса рентабельности):
- Profitability Index;
- Benefit cost ratio$
- DPI;
- Present value index».
В расчете индекса принимает участие два основных параметра – дисконтированная прибыль и общая величина инвестиционных вливаний.
Виды индекса доходности, в зависимости от специфики учета затрат:
- PI с учетом дисконтированных затрат – соотношение суммы объемов дисконтированных поступлений капитала к его дисконтированному оттоку.
- Индекс доходности – отношение всего объема произведенных инвестиций к общему оттоку средств.
Таким образом, расчет может включать либо дисконтированные, либо не дисконтированные денежные потоки. Важно – сумма инвестиций должна учитываться полностью, за все годы исполнения проекта, также в их составе должны быть учтены затраты на покрытие выбывающих фондов, понесенные до старта проекта.
Индекс доходности PI – важный индикатор, который позволяет оценить, какой объем прибыли инвестор получит с вложенного в проект капитала. Этот, и другие параметры финансовой модели являются важными критериями выбора качественных инвестиционных проектов. Именно такой проект вы можете скачать с нашего сайта. Это полноценный готовый бизнес-план, включающий расчеты ключевых экономических и финансовых показателей. В качестве альтернативы — закажите индивидуальный бизнес-план «под ключ», в котором будут учтены все особенности создания конкретной компании к конкретной сфере деятельности.
Формула расчета индекса доходности и особенности ее применения
Формула расчета индекса доходности PI:
где:
- ІС – стартовый объем инвестиционного капитала;
- СF – финансовые потоки определенного периода;
- r – норма дисконтирования денежного потока, %;
- n – временной период, в месяцах или годах;
- NРV – чистый дисконтированный доход.
Эта формула позволяет рассчитать рост финансового потока на каждый вложенный в проект рубль, если полученное значение индекса доходности превысит единицу, то бизнес – план можно считать потенциально выгодным и инвестиционно привлекательным, в противном случае – он либо не принесет прибыли, либо будет совсем убыточным.
Помимо основной формулы расчета индекса доходности, существует еще несколько вариантов расчета, учитывающих не только стартовые инвестиции на этапе открытия компании, но и все суммы вложений капитала, которые осуществлялись по ходу выполнения проекта. Это позволяет сделать процедура дисконтирования инвестиций, учет которой в формуле превращается в следующую схему расчета дисконтированного индекса доходности:
- ІС – стартовый объем инвестиционного капитала;
- r – норма дисконтирования денежного потока, %;
- n – временной период, в месяцах или годах;
- NРV – чистый дисконтированный доход.
Правила и ограничения использования формул расчета обычного и дисконтированного индекса доходности:
- невозможно на 100% объективно оценить потребность в будущих капиталовложениях;
- норма дисконтирования не учитывает все внешние факторы и является достаточно субъективной.
Микро и макроэкономические факторы, под влиянием которых будущие финансовые потоки могут изменяться:
- структура спроса и предложения;
- объемы реализации;
- маркетинговая тактика и стратегия;
- стоимость закупок и поставок сырья и материалов;
- ставка рефинансирования ЦБ РФ и стоимость кредитных средств.
Также вас может заинтересовать информация о MIRR (модифицированная внутренняя норма рентабельности с формулой расчета показателя. Этот показатель не часто используется в бизнес-планировании, но иногда и он может оказаться весьма полезным.
Экономическая сущность индекса доходности
В этом разделе мы опишем, в чем заключается экономическая сущность индекса доходности, и как используют данный показатель потенциальные инвесторы. Разберем отличия чистого дисконтированного дохода, который часто выделяют в качестве основного индикатора привлекательности инвестиций, от индекса доходности.
В ситуации, когда NPV больше единицы, проект действительно относится к потенциально прибыльным. Но что делать, если таких проектов несколько, и для всех полученное значение NPV совпадает. И в такой ситуации, чтобы выбрать одну альтернативу из множества предложенных, важно определить, какой же бизнес план принесет больше прибыли с каждого вложенного в него рубля инвестиций или кредитных средств. Соответственно, при равных NPV выгоднее инвестировать в проект с большим значением индекса доходности.
Но важно помнить, что в таком сравнении отсутствует фактор временных затрат на реализацию инвестиционного проекта, который никак нельзя не учитывать в процедуре финансового анализа привлекательности для вложения средств. Приведем пример подобной ситуации и ее последствий:
- Полученное значение индекса доходности превышает 1.
- Непредусмотренное изменение ставки рефинансирования ЦБ РФ существенно повышает стоимость привлеченного капитала.
- В итоге, дисконтирование денежных потоков приводит к нивелированию эффекта от капиталовложений и снижает или сводит на нет норму прибыльности, превращая проект в убыточный.
В общем и целом, индекс простой и дисконтированной доходности PI, демонстрирует, насколько вложенный капитал будет эффективно использован в ходе исполнения проекта. При этом критерии оценки абсолютно одинаковы для обычного и дисконтированного индекса доходности. Опишем общепринятые критерии трактовки показателя PI:
- расчетное значение равно 1 – сколько вложили, столько и заберем – малоперспективный проект, без изменения ставки рентабельности;
- показатель меньше 1 – однозначно убыточное начинание, которое не достойно внимания инвесторов и вложения в него капитала;
- PI больше 1 – проект перспективен и стоит рассмотрения.
- Если проект не один, то выигрывает тот, у которого значение PI больше – значит его реализация позволит получить больше прибыли с каждого рубля вложенных инвестиций.
Плюс и минусы применения индекса обычной и дисконтированной доходности для анализа проектов
Рассмотрим положительные стороны, позволяющие рекомендовать индекс доходности в качестве индикатора успешности инвестиционных проектов:
- использование нормы дисконтирования позволяет включить в оценку существующие риски, в том числе инфляционные или прочие, что достигается за счет пропорционального увеличения ставки дисконтирования;
- метод позволяет сравнивать проекты с различными уровнями доходности по норме прибыли на рубль инвестиций.
Но существуют и отрицательные стороны использования показателей индекса обычной и дисконтированной доходности, которые надо учитывать:
- если инвестиции разнообразны по структуре, или содержат редко используемые виды капитала, это может вызвать сложности при расчете ставки дисконтирования проекта:
- финансовые потоки планируются прогнозно, и невозможно абсолютно достоверно определить величину их будущих значений;
- на финансовые потки воздействует множество нематериальных факторов, учесть которые трудно или маловероятно.
В целом, чтобы быстро оценить привлекательность бизнес плана, используют следующий перечень и соотношение значений индикаторов:
- внутренняя норма прибыльности IRR;
- чистый дисконтированный доход NPV;
- индекс доходности PI;
- дисконтированный период вероятной окупаемости проекта DPP.
Если показатели корректно рассчитаны в финансовой модели инвестиционного проекта, то вывод о его привлекательности делается на основании следующих их соотношений:
- внутренняя доходность должна быть вышеWACC;
- чистый дисконтированный доход выше нуля;
- дисконтированный срок окупаемости проекта должен быть максимально приближен к нулевой отметке;
- индекс доходности – выше единицы.
Наша компания занимается разработкой бизнес-планов во всех сферах бизнеса. Например, если вам нужен бизнес-план в области переработки мусора или отходов, то вы также можете заказать его.
Индекс доходности PI в своем обычном и дисконтированном виде широко применяется экспертами для оценки проектов, в системе прочих индикаторов привлекательности объектов инвестиций, представленных в бизнес планах. Чтобы получить грамотный и привлекательный проект, скачайте у нас на сайте полноценный структурированный бизнес-план, с расчетами финансовых и экономических показателей его прибыльности. Его использование предоставит возможность работы по конкретному плану действий, а финансовая модель станет основанием для привлечения внимания инвесторов. Или закажите индивидуальный бизнес-план «под ключ», в котором учитывается большинство специфических моментов создания и развития конкретной компании или предприятия.